
Tamaño y Participación del Mercado de Productos de Reemplazo de Comidas en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
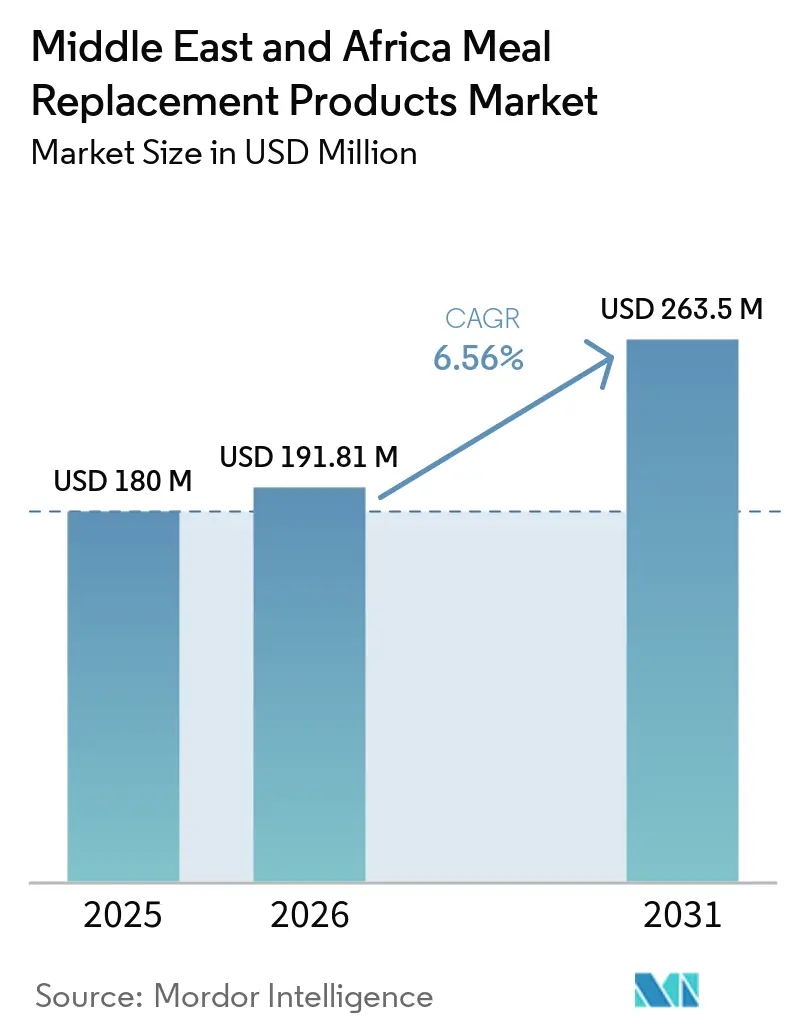
| Tamaño del mercado en el año base (2025) | 180 Millones de dólares |
| Tamaño del Mercado (2026) | 191.81 Millones de dólares |
| Tamaño del Mercado (2031) | 263.5 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.56 % |
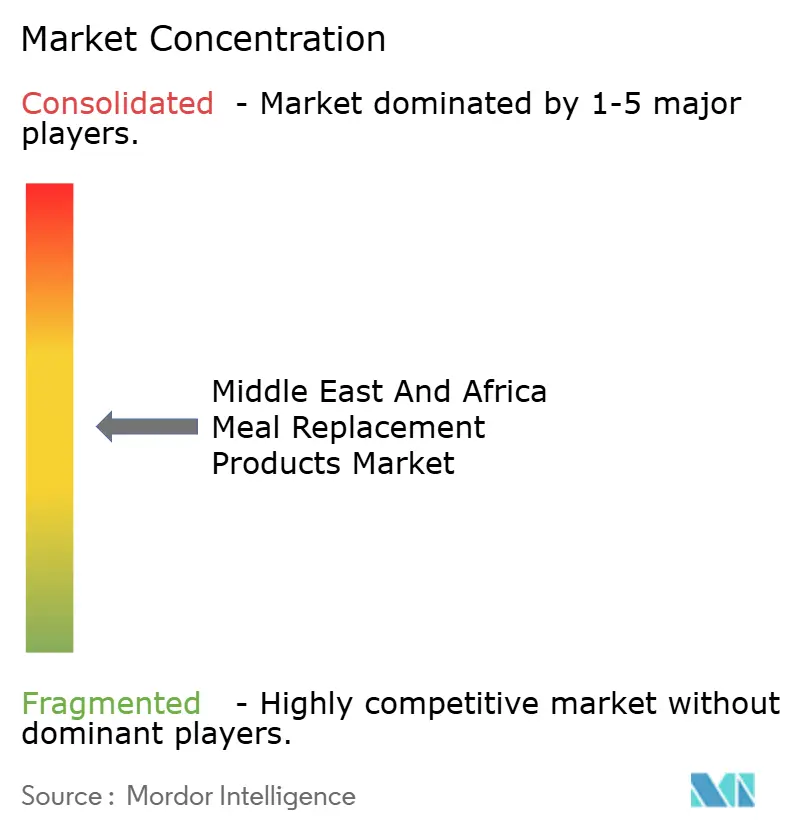
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos de Reemplazo de Comidas en Oriente Medio y África por Mordor Intelligence
Se espera que el tamaño del mercado de productos de reemplazo de comidas de Oriente Medio y África crezca desde 180,0 millones de USD en 2025 hasta 191,81 millones de USD en 2026, y se prevé que alcance los 263,5 millones de USD en 2031, a una CAGR del 6,56% durante el período 2026-2031. Esta trayectoria refleja una confluencia de escasez de tiempo impulsada por la urbanización, la modernización regulatoria en los estados del Consejo de Cooperación del Golfo y el giro de las marcas multinacionales de nutrición hacia estructuras de fabricación localizadas. Nigeria es el mercado de más rápido crecimiento, impulsado por una CAGR del 8,41% hasta 2031, a medida que una población joven y el aumento de los ingresos disponibles incrementan el gasto en alimentos funcionales. Sudáfrica mantuvo un sólido impulso arraigado, respaldado por una densa red de comercio minorista moderno y la familiaridad de los consumidores con los alimentos fortificados, mientras que el compromiso de inversión manufacturera de Nestlé por 7 mil millones de USD en Arabia Saudita señala la localización a largo plazo de las cadenas de suministro. Las innovaciones en envases que resisten temperaturas de almacén de 45 °C, junto con los programas de bienestar corporativo que subvencionan la nutrición en el lugar de trabajo, están ampliando los casos de uso potenciales y fomentando la entrada de marcas multinacionales.
Conclusiones Clave del Informe
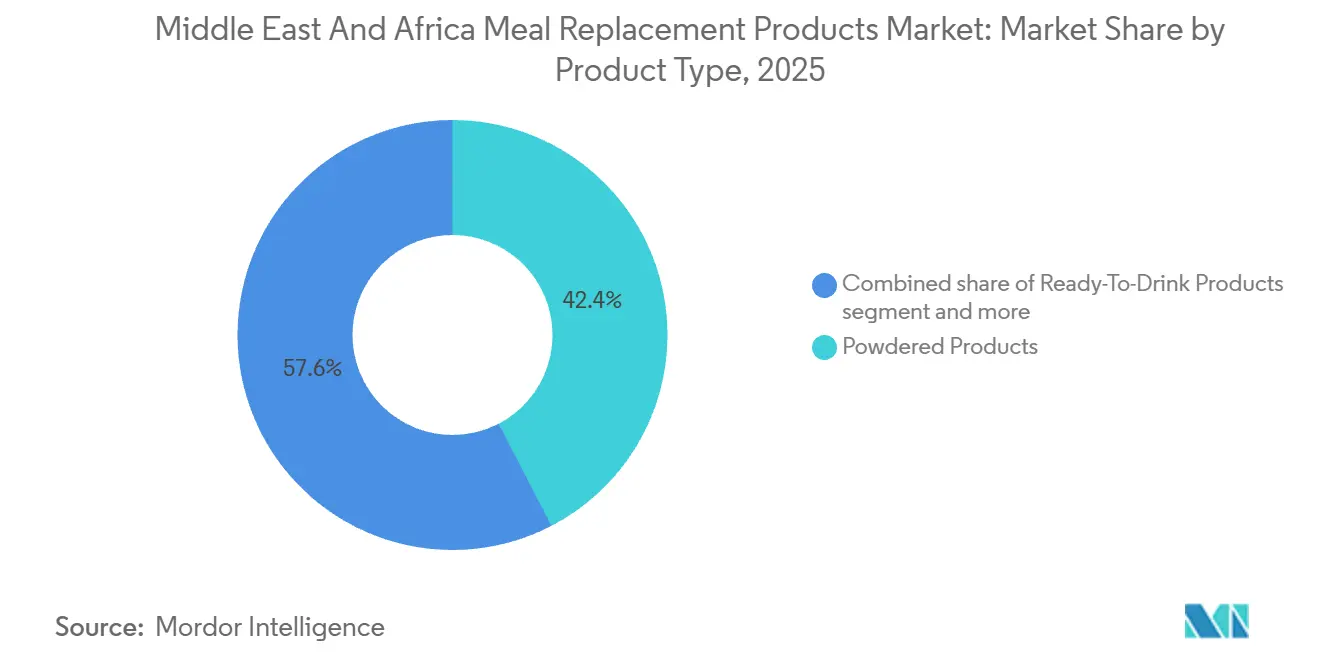
- Por tipo de producto, los productos en polvo capturaron el 42,38% de la participación del mercado de productos de reemplazo de comidas en 2025. Los formatos listos para beber se están expandiendo a una CAGR del 7,12% hasta 2031.
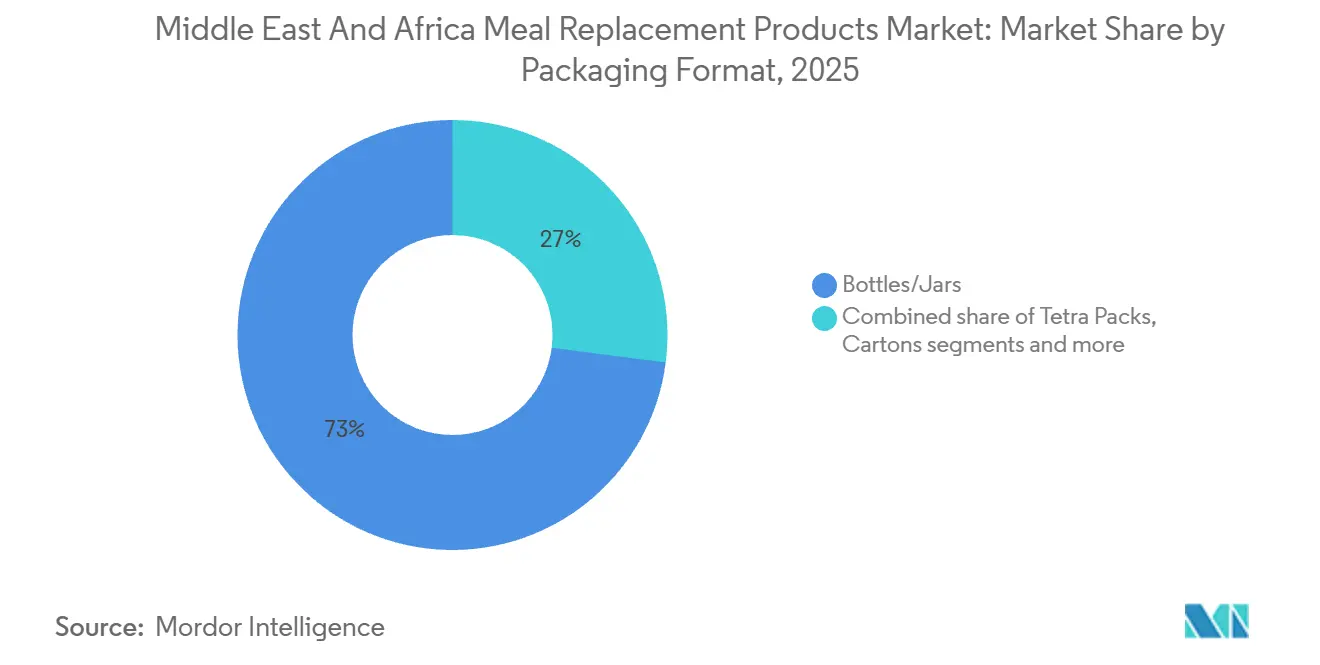
- Por formato de empaque, las botellas y frascos representaron el 72,96% del tamaño del mercado de productos de reemplazo de comidas en 2025, y se prevé que los envases Tetra Pak y cartones crezcan a una CAGR del 6,88% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados controlaron el 50,61% de los ingresos de 2025, mientras que los minoristas en línea registraron la CAGR proyectada más alta del 7,35% hasta 2031.
- Por geografía, Nigeria registra la CAGR más sólida del 8,02% hasta 2031; Sudáfrica representó el 12,31% de los ingresos regionales en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de opciones de comida convenientes y nutritivas impulsada por estilos de vida agitados | +1.8% | Global, con mayor intensidad en los centros urbanos de los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica | Mediano plazo (2-4 años) |
| El aumento de la conciencia sobre la salud y el fitness impulsa el crecimiento en los reemplazos de comidas enriquecidos con proteínas | +1.5% | Global, con mayor presencia en los estados del GCC y Sudáfrica | Largo plazo (≥ 4 años) |
| La expansión de las plataformas de comercio electrónico mejora la accesibilidad global y la visibilidad de las marcas | +1.3% | Global, acelerándose en Nigeria, Kenia y Arabia Saudita | Corto plazo (≤ 2 años) |
| Las iniciativas de bienestar en el lugar de trabajo promueven los reemplazos de comidas como opciones saludables para llevar | +0.9% | Centros corporativos de los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica | Mediano plazo (2-4 años) |
| La creciente conciencia sobre el control de porciones y la gestión calórica respalda el uso de reemplazos de comidas | +0.8% | Estados del Consejo de Cooperación del Golfo, Sudáfrica, Egipto | Largo plazo (≥ 4 años) |
| Las innovaciones en tecnología alimentaria mejoran el sabor, la textura, la vida útil y el valor nutricional | +0.7% | Global, con concentración de investigación y desarrollo en Sudáfrica y los Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Opciones de Comida Convenientes y Nutritivas Impulsada por Estilos de Vida Agitados
Las tasas de urbanización que superan el 80% en los Emiratos Árabes Unidos y el 67% en Sudáfrica están comprimiendo las ventanas de preparación de comidas, lo que indica que los consumidores de Oriente Medio ahora priorizan la conveniencia sobre el precio al seleccionar alimentos envasados. Este cambio conductual se amplifica por el aumento de los hogares con doble ingreso y los prolongados tiempos de desplazamiento en megaciudades como Lagos y Johannesburgo, donde la congestión del tráfico promedia 2 horas diarias. Tiger Brands capitalizó esta tendencia en octubre de 2023 al lanzar su gama Jungle Oats Drink, un desayuno listo para beber a base de plantas que apunta a la tendencia de consumo de snacks y la asequibilidad, posicionándolo como una solución funcional para llevar con cinco variantes de sabor vinculadas a afirmaciones de salud específicas, como el bienestar cardíaco y el apoyo inmunológico. La convergencia de la escasez de tiempo y la conciencia nutricional está impulsando a las marcas a reformular productos con bases de granos integrales y perfiles de micronutrientes fortificados, abordando el doble mandato de velocidad y salud que las comidas rápidas tradicionales no logran satisfacer. Los marcos regulatorios en Arabia Saudita y los Emiratos Árabes Unidos, que requieren el etiquetado de densidad nutricional bajo las directrices de la SFDA y el Municipio de Dubái, están incentivando aún más a los fabricantes a elevar los estándares de formulación en lugar de competir únicamente en conveniencia [1].
El Aumento de la Conciencia sobre la Salud y el Fitness Impulsa el Crecimiento en los Reemplazos de Comidas Enriquecidos con Proteínas
La prevalencia de obesidad en el Consejo de Cooperación del Golfo, del 40% entre mujeres y del 24% entre hombres, ha catalizado campañas de salud lideradas por los gobiernos y programas de bienestar del sector privado, creando un viento de cola estructural para los reemplazos de comidas enriquecidos con proteínas. El lanzamiento en 2024 de Milo Pro por parte de Nestlé en Nigeria, fortificado con tres veces la proteína de las variantes estándar, ejemplifica cómo las multinacionales están aprovechando la ciencia de la nutrición deportiva para reposicionar marcas consolidadas para demografías conscientes del fitness. La adopción de medicamentos GLP-1 como Ozempic entre los consumidores adinerados de los Emiratos Árabes Unidos está impulsando paradójicamente la demanda de reemplazos de comidas con alto contenido proteico. La marca Future Life de Sudáfrica ha respondido ampliando su línea High Protein Shake, que aporta 16 gramos de proteína por porción de 256 mililitros mediante una mezcla SmartProtein3D de aislado de soja, concentrado de suero de leche y caseinato cálcico, dirigida a mujeres embarazadas, atletas y ejecutivos. Este giro centrado en las proteínas está respaldado además por la proliferación de gimnasios de CrossFit y estudios de fitness boutique en Riad y Ciudad del Cabo, donde los entrenadores recomiendan activamente los reemplazos de comidas como herramientas de recuperación post-entrenamiento, integrando estos productos en los rituales de fitness diarios en lugar de posicionarlos como sustitutos de emergencia de comidas.
La Expansión de las Plataformas de Comercio Electrónico Mejora la Accesibilidad Global y la Visibilidad de las Marcas
La asociación de iHerb en 2023 con CJ Logistics para construir un centro de distribución climatizado de 30.000 metros cuadrados en la zona franca logística integrada de Riad representa un momento decisivo para la distribución de reemplazos de comidas en Oriente Medio y África. La instalación, operativa desde mediados de 2024, permite la entrega al día siguiente de más de 30.000 SKU en 19 países de la región MENA, reduciendo los plazos de entrega de 14 días a 48 horas y los costos de envío en un 35% mediante la eliminación de los nodos de transbordo europeos. Esta mejora de infraestructura coincide con el crecimiento del comercio electrónico de comestibles en los Emiratos Árabes Unidos hasta 2032, impulsado por el 71% de los consumidores que expresan interés en ofertas digitales personalizadas y el 60% que busca recomendaciones nutricionales impulsadas por IA. La asociación de julio de 2024 entre iHerb y The Vitamin Shoppe densificó aún más el ecosistema digital, poniendo más de 250 SKU propios de nutrición deportiva y reemplazo de comidas a disposición en 180 países, con lanzamientos escalonados dirigidos a Nigeria y Kenia, donde la penetración del comercio móvil supera un porcentaje significativo. De manera crítica, las plataformas de comercio electrónico están evitando los márgenes de los distribuidores tradicionales, que pueden alcanzar el 40% en el África subsahariana, permitiendo a las marcas reinvertir los ahorros en marketing localizado y asociaciones con influenciadores que resuenan entre las cohortes más jóvenes y nativas digitales. El cambio también mitiga las vulnerabilidades de la cadena de frío en regiones con redes eléctricas poco confiables, ya que los formatos estables a temperatura ambiente en polvo y en barras dominan los surtidos en línea.
Las Iniciativas de Bienestar en el Lugar de Trabajo Promueven los Reemplazos de Comidas como Opciones Saludables para Llevar
Los programas de salud corporativa en los Emiratos Árabes Unidos y Arabia Saudita están exigiendo instalaciones de bienestar en el lugar de trabajo y asesoramiento nutricional subvencionado, con empleadores que cada vez más abastecen las despensas de oficinas con reemplazos de comidas como parte de estrategias más amplias de reducción del ausentismo. El programa de gestión de la obesidad del Hospital Mediclinic City en Dubái, que integra dietistas bariátricos y terapeutas de ejercicio, recomienda explícitamente reemplazos de comidas de porciones controladas para los pacientes inscritos en su programa multidisciplinario de reducción de peso. Este respaldo clínico otorga credibilidad a productos como Ensure y Glucerna de Abbott, que se posicionan como nutrición médica en lugar de alimentos de conveniencia, permitiendo a las marcas exigir primas de precio del 30% sobre los reemplazos de comidas estándar. Los conglomerados mineros sudafricanos y las empresas de logística están pilotando máquinas expendedoras de reemplazos de comidas en sitios de trabajo remotos, abordando los dobles desafíos del acceso limitado a alimentos y las altas tasas de enfermedades no transmisibles entre los trabajadores por turnos. La integración de los reemplazos de comidas en los ecosistemas de bienestar en el lugar de trabajo está creando un modelo de ingresos recurrentes, ya que los empleadores negocian acuerdos de compra a granel con las marcas a cambio de datos de seguimiento nutricional que informan intervenciones de salud más amplias. Este canal B2B sigue siendo subpenetrado en Nigeria y Egipto, donde domina el empleo informal, pero representa una oportunidad de alto margen para las marcas dispuestas a invertir en asociaciones corporativas y el cumplimiento de los estándares de salud ocupacional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las preocupaciones de los consumidores sobre aditivos artificiales y conservantes afectan la aceptación del producto | -0.6% | Global, con mayor agudeza en Sudáfrica y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| La presencia de alérgenos comunes restringe el crecimiento del mercado | -0.5% | Global, mayor complejidad regulatoria en el Consejo de Cooperación del Golfo y Sudáfrica | Largo plazo (≥ 4 años) |
| Los retiros de productos y los problemas de calidad erosionan la confianza y la lealtad del consumidor | -0.4% | Global, riesgo reputacional concentrado en Nigeria y Egipto | Corto plazo (≤ 2 años) |
| Los desafíos para replicar la experiencia de comida tradicional afectan las compras repetidas | -0.3% | Oriente Medio y Norte de África, menos pronunciado en Sudáfrica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Preocupaciones de los Consumidores sobre Aditivos Artificiales y Conservantes Afectan la Aceptación del Producto
El movimiento de etiqueta limpia, que ganó impulso en los mercados occidentales, está redefiniendo ahora las prioridades de formulación en todo Oriente Medio y África. La línea Smart Food Zero de Future Life, lanzada en 2024, responde a esta demanda eliminando el azúcar de caña añadido e incorporando edulcorantes naturales como el eritritol y la sucralosa, al tiempo que mantiene un índice glucémico bajo y se enriquece con 22 vitaminas y minerales. Sin embargo, el imperativo de reformulación choca con los requisitos de vida útil en climas de altas temperaturas, donde el almacenamiento ambiente puede alcanzar los 45 grados Celsius en los almacenes del Golfo, lo que exige conservantes o tecnologías de envasado avanzadas. La orientación de la FDA sobre las declaraciones «naturales» sigue siendo ambigua, lo que crea oportunidades de arbitraje regulatorio para las marcas que comercializan en múltiples jurisdicciones, pero también las expone a reacciones negativas de los consumidores cuando las formulaciones varían según el país[2]. La tensión entre las aspiraciones de etiqueta limpia y la estabilidad funcional está impulsando las inversiones en I+D hacia conservantes de origen vegetal y técnicas de procesamiento a alta presión, aunque estas innovaciones incrementan los costos de producción, comprimiendo los márgenes en una región sensible al precio donde el 53% de los consumidores de los EAU priorizan el valor sobre la fidelidad a la marca.
La Presencia de Alérgenos Comunes Restringe el Crecimiento del Mercado
La leche, la soja y el trigo, ingredientes fundamentales en la mayoría de los reemplazos de comidas, se encuentran entre los nueve alérgenos principales cuya divulgación es obligatoria bajo las regulaciones de la FDA, con el sésamo añadido como noveno alérgeno en 2023, lo que complica la formulación para las marcas dirigidas a consumidores de Oriente Medio, donde el tahini y el aceite de sésamo son alimentos básicos de la dieta. El Smart Food Original de Future Life contiene tanto soja como leche de vaca (caseinato sódico) y se fabrica en una instalación que procesa gluten y trigo, lo que requiere advertencias prominentes sobre alérgenos que disuaden a un estimado del 12 al 15% de los compradores potenciales que se identifican como intolerantes a la lactosa o sensibles al gluten. Los riesgos de contaminación cruzada durante la fabricación restringen aún más el acceso al mercado, ya que incluso la presencia de trazas de alérgenos puede desencadenar retiros y reclamaciones de responsabilidad en jurisdicciones con aplicación estricta, como el Departamento de Salud de Sudáfrica. La fragmentación regulatoria en la región MENA, donde la SFDA de Arabia Saudita, la NAFDAC de Nigeria y la NFSA de Egipto imponen distintos umbrales de etiquetado, obliga a las marcas a mantener múltiples variantes de SKU o aceptar la exclusión de mercados de alto crecimiento. Las alternativas de origen vegetal que utilizan proteína de guisante y bases de avena están emergiendo como soluciones alternativas, ejemplificadas por el lanzamiento de la fábrica de Nuitree en los Emiratos Árabes Unidos en 2024, pero estas formulaciones tienen dificultades para igualar la integridad de aminoácidos y la textura en boca de los productos a base de lácteos, lo que limita su atractivo entre los consumidores orientados al rendimiento que priorizan la calidad de la proteína sobre la evitación de alérgenos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos Listos para Beber Capturan la Demanda UrbanaLos productos listos para beber se están expandiendo a una CAGR del 7,12% hasta 2031, superando a los productos en polvo a pesar de la participación del 42,38% de estos últimos en los ingresos de 2025, ya que la conveniencia de una sola porción se alinea con la tendencia de consumo de snacks. El lanzamiento en 2025 por parte de Huel de Daily Greens RTD en los mercados del Consejo de Cooperación del Golfo, distribuido a través de Carrefour y Lulu Hypermarket, ejemplifica cómo las marcas están aprovechando la infraestructura de cadena de frío del comercio moderno para posicionar los formatos líquidos como soluciones premium para llevar dirigidas a trabajadores de oficina y personas que asisten al gimnasio. Los productos en polvo retienen su dominio gracias a ventajas de costo. Una bolsa de 500 gramos de Future Life Smart Food con un precio de ZAR 46,99 (USD 2,60) ofrece 10 porciones frente a ZAR 9,99 (USD 0,55) por unidad individual RTD, lo que los convierte en el formato preferido para los hogares nigerianos y egipcios sensibles al precio, donde las compras a granel impulsan la mayoría de las ventas de suplementos nutricionales. Las barras nutricionales y las sopas ocupan posiciones de nicho, con las barras ganando terreno en el canal de tiendas de conveniencia de Sudáfrica a medida que Clicks y Dis-Chem amplían sus secciones de alimentos saludables, mientras que las sopas siguen subdesarrolladas debido a las preferencias culturales por caldos calientes y recién preparados que los formatos de reemplazo de comidas tienen dificultades para replicar auténticamente.
El lanzamiento de Jungle Oats Drink por Tiger Brands en octubre de 2023, el primer reemplazo de comidas RTD a base de avena producido localmente en Sudáfrica, señala un giro estratégico hacia líquidos de origen vegetal y estables a temperatura ambiente que evitan las limitaciones de la cadena de frío mientras capturan a la mayoría de los sudafricanos que valoran los alimentos asequibles con ingredientes naturales. La gama de cinco SKU, con afirmaciones funcionales que van desde el bienestar cardíaco hasta la salud digestiva, demuestra cómo los operadores establecidos están aprovechando el capital de marca consolidado para la venta cruzada en categorías adyacentes de reemplazo de comidas. Los formatos en polvo están innovando mediante tecnología de doble bolsa, como se observa en el High Protein Shake de Future Life, que preenvasa agua purificada y polvo en una bolsa resellable para eliminar las complicaciones de mezcla mientras mantiene una vida útil a temperatura ambiente. Este enfoque híbrido cierra la brecha de conveniencia entre los polvos tradicionales y los líquidos RTD, aunque añade un 25% a los costos de empaque, limitando la adopción fuera de los segmentos urbanos premium.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Formato de Empaque:
Los Envases Tetra Pak Ganan Terreno en Climas CálidosLas botellas y los frascos comandaron el 72,96% de los ingresos por empaque en 2025, sin embargo, los envases Tetra Pak y los cartones se están acelerando a una CAGR del 6,88%, impulsados por las ventajas de vida útil a temperatura ambiente que reducen la dependencia de la cadena de frío en regiones donde el acceso a la electricidad sigue siendo intermitente. La fiabilidad de la red eléctrica de Nigeria promedia 4 horas diarias en zonas rurales. La tecnología aséptica de Tetra Pak, que permite un almacenamiento a temperatura ambiente de 12 meses para reemplazos de comidas líquidos, es particularmente atractiva para las marcas que apuntan a redes de distribución del África subsahariana, donde el transporte refrigerado añade entre un 30 y un 40% a los costos logísticos. Las bolsas están ganando participación en los canales de comercio electrónico, donde el empaque liviano reduce los costos de envío en un 20% y minimiza las roturas durante la entrega de última milla, una consideración crítica en Nigeria y Kenia, donde la infraestructura vial sigue siendo subdesarrollada.
La narrativa de sostenibilidad está ganando vientos de cola regulatorios, ya que las regulaciones de Responsabilidad Extendida del Productor de Sudáfrica, vigentes desde 2024, exigen que las marcas financien el 100% del reciclaje de envases posconsumo, lo que hace que las bolsas ligeras sean económicamente atractivas según el Departamento de Medio Ambiente de Sudáfrica. Las botellas y los frascos retienen su dominio en los canales de supermercados e hipermercados, donde la presencia en los lineales y el valor percibido impulsan las decisiones de compra, en particular para los batidos RTD de alto contenido proteico con precios superiores a USD 3 por unidad. La bifurcación del empaque refleja una segmentación más amplia del mercado, con los consumidores urbanos premium gravitando hacia las botellas de vidrio que señalan calidad y conciencia ecológica, mientras que los compradores rurales del mercado masivo priorizan la asequibilidad y la durabilidad, favoreciendo los frascos de plástico que resisten el manejo brusco en entornos de venta minorista informales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los Minoristas en Línea Interrumpen el Comercio TradicionalLos minoristas en línea se están expandiendo a una CAGR del 7,35% hasta 2031, la más rápida entre todos los canales de distribución, sin embargo, los supermercados e hipermercados retuvieron el 50,61% de las ventas de 2025, lo que subraya la perdurable importancia del comercio minorista físico en una región donde el 60% de los consumidores prefiere inspeccionar los productos antes de comprar. El centro de distribución de iHerb en Riad, operativo desde mediados de 2024, está recalibrando esta dinámica al ofrecer entrega en 48 horas en 19 países de la región MENA, lo que eficazmente colapsa las barreras geográficas que anteriormente confinaban los reemplazos de comidas premium a las cadenas de supermercados de lujo de Dubái y Riad. Las tiendas de conveniencia y las tiendas especializadas están perdiendo participación, presionadas por la limitada profundidad de SKU y la incapacidad de competir en precio con las plataformas en línea que agregan demanda y negocian descuentos por volumen directamente con los fabricantes.
Los supermercados e hipermercados están defendiendo su posición a través del comercio minorista experiencial, con Carrefour Emiratos Árabes Unidos y Lulu Hypermarket instalando quioscos de nutrición en tienda atendidos por dietistas que recomiendan reemplazos de comidas como parte de planes de bienestar personalizados, convirtiendo el 18% de las consultas en compras inmediatas. Shoprite y Clicks en Sudáfrica están aprovechando los programas de fidelización. Los miembros de ClubCard reciben promociones 3x2 en productos Future Life para fidelizar a los compradores habituales y compensar la transparencia de precios en línea. El campo de batalla de la distribución se está intensificando a medida que las marcas persiguen estrategias omnicanal, con Nestlé MENA distribuyendo Optifast a través de 85.000 puntos de venta minorista en Marruecos mientras simultáneamente se incluye en Amazon.ae y Noon.com para capturar a los millennials nativos digitales. Este enfoque de doble vía requiere una gestión sofisticada del inventario y disciplina de precios para evitar conflictos de canal, ya que los minoristas exigen exclusividad o protección de márgenes a cambio de una ubicación premium en los lineales.
Análisis Geográfico
Mercado de Productos de Reemplazo de Comidas en Nigeria
La CAGR del 8,02% de Nigeria hasta 2031 la posiciona como el mercado de mayor crecimiento de la región, impulsado por una edad media de 18 años, una urbanización que se acelera a un ritmo del 4% anual y el aumento de los ingresos de la clase media en Lagos, Abuja y Port Harcourt, que están ampliando la base de consumidores potenciales para la nutrición envasada, según el Banco Mundial. La expansión de Nestlé Nigeria en 2023 a 223.923 puntos de venta minoristas, junto con el lanzamiento de NIDO Milk & Soya y MAGGI Soya Chunks enriquecidos con proteína vegetal, demuestra cómo las multinacionales están adaptando sus formulaciones para abordar las deficiencias de micronutrientes. La encuesta de micronutrientes de Nigeria de 2024 reveló que el 40% de los niños menores de cinco años sufren deficiencia de vitamina A. Sin embargo, la sensibilidad al precio sigue siendo aguda, con importaciones de leche en polvo que totalizaron 267 millones de USD en 2024, lo que señala la preferencia de los consumidores por formatos a granel y rentables frente a los productos de reemplazo de comidas RTD premium, según el USDA Nigeria.
Mercado de Productos de Reemplazo de Comidas en Sudáfrica
El entorno regulatorio se está endureciendo, ya que la NAFDAC introdujo requisitos más estrictos de etiquetado de alérgenos en 2024, lo que obliga a las marcas a reformular sus productos o aceptar la exclusión de los canales minoristas formales, que representan la mayoría de las ventas urbanas. Sudáfrica concentró el 12,31% de los ingresos regionales en 2025, respaldada por una infraestructura minorista madura que abarca Shoprite, Clicks y Dis-Chem, que en conjunto operan más de 3.000 tiendas y ofrecen un alcance de distribución sin igual para marcas como Futurelife y Tiger Brands. El mercado se caracteriza por altas tasas de obesidad (27% de los adultos) y un sofisticado conocimiento de los consumidores sobre el etiquetado nutricional, lo que genera demanda de formulaciones respaldadas por la ciencia, como Smart Food de Futurelife con Moducare, que reclama beneficios de apoyo inmunológico a través de fitoesteroles patentados con licencia exclusiva de Essential Sterolin Products.
Mercado de Productos de Reemplazo de Comidas en Oriente Medio y África
Arabia Saudita y los Emiratos Árabes Unidos representan los mercados de mayor consumo per cápita de la región, impulsados por poblaciones expatriadas que superan el 80% en los Emiratos Árabes Unidos y campañas de salud lideradas por el gobierno que apuntan a las tasas de obesidad del GCC del 40% entre las mujeres. La CAGR del 21,6% del comercio electrónico de comestibles en los Emiratos Árabes Unidos hasta 2031, junto con el 71% de los consumidores que buscan ofertas digitales personalizadas, está impulsando a las marcas a integrar aplicaciones de nutrición basadas en inteligencia artificial que recomiendan productos de reemplazo de comidas en función de los datos de los rastreadores de actividad física y las preferencias dietéticas. Los marcos regulatorios de la SFDA y el Municipio de Dubái exigen el etiquetado de densidad nutricional y la certificación Halal, lo que genera costos de cumplimiento que favorecen a las multinacionales establecidas frente a los competidores regionales más pequeños, pero también garantizan la calidad del producto que genera confianza en los consumidores. El resto de Oriente Medio y África, que abarca Egipto, Marruecos, Argelia y Kenia, aporta el resto de los ingresos regionales, con la fragmentación de la distribución y la volatilidad cambiaria que limitan el crecimiento, pero ofrecen oportunidades de espacio en blanco para las marcas dispuestas a navegar por los complejos aranceles de importación y asociarse con distribuidores locales que controlan las redes minoristas informales.
Panorama regulatorio
Los productos sustitutivos de comidas en Oriente Medio y África se rigen por un entorno de cumplimiento fragmentado y cada vez más estricto, en el que las normas del Consejo de Cooperación del Golfo (CCG) y las autoridades nacionales determinan el etiquetado, las declaraciones y la clasificación de los productos. En el CCG, la norma de etiquetado GSO 9:2022, junto con las modificaciones introducidas en 2025 a través del GSO Technical Council, ofrece un punto de referencia común para el etiquetado de alimentos preenvasados. Arabia Saudita añade controles adicionales a través de la Saudi Food and Drug Authority (SFDA), donde los productos importados suelen someterse a una evaluación de pre-registro y se clasifican bajo vías como alimentos dietéticos especiales, alimentos deportivos/de propósito especial o sustitutos de comidas terapéuticos.
A nivel de país, las obligaciones suelen depender de la correcta categorización del producto y de la aprobación del etiquetado en árabe, lo que puede afectar al tiempo de comercialización de las marcas multinacionales y regionales. En los EAU, la Municipalidad de Dubái, a través de su Departamento de Seguridad Alimentaria y el marco del Dubai Food Code, regula los programas de seguridad alimentaria y los requisitos de identificación de los productos comercializados en el emirato. En Arabia Saudita, las medidas de transparencia alimentaria de la SFDA introducidas para los establecimientos alimentarios a partir de julio de 2025 refuerzan aún más el avance hacia una divulgación más destacada de la información nutricional, lo que incrementa la carga de cumplimiento en materia de gestión de datos y justificación de las comunicaciones relacionadas con la nutrición que suelen acompañar al posicionamiento de los sustitutos de comidas.
Panorama Competitivo
La puntuación de concentración moderada del mercado refleja un panorama competitivo donde los conglomerados multinacionales de nutrición, Abbott, Nestlé, Herbalife y Glanbia, coexisten con especialistas regionales como Future Life, Tiger Brands y Nutritech, cada uno siguiendo estrategias distintas que van desde el posicionamiento clínico hasta la asequibilidad para el mercado masivo. La adquisición en 2023 por parte de PepsiCo del 50% restante de Future Life, aprobada por el Tribunal de Competencia de Sudáfrica con compromisos de participación de los empleados, ilustra cómo los actores globales están aprovechando las fusiones y adquisiciones para asegurar el acceso a la distribución y los canales de innovación en lugar de construir operaciones desde cero. Por el contrario, las desinversiones de Glanbia en 2024-2025 de SlimFast y Body & Fit señalan una retirada estratégica de los reemplazos de comidas orientados al consumidor hacia ingredientes B2B y concentrados de nutrición deportiva, creando oportunidades de participación de mercado para las marcas dispuestas a adquirir SKU y contratos de distribución huérfanos.
Están surgiendo oportunidades en los canales de bienestar en el lugar de trabajo, donde los acuerdos de compra corporativa a granel siguen siendo subpenetrados fuera de Sudáfrica y los Emiratos Árabes Unidos, y en los formatos de origen vegetal, donde el lanzamiento de la fábrica de Nuitree en los Emiratos Árabes Unidos en 2024 la posiciona para capturar la demanda certificada Halal y libre de alérgenos que los productos a base de lácteos establecidos no pueden satisfacer. El despliegue tecnológico está bifurcando el campo competitivo, con líderes como Abbott invirtiendo en investigación de estabilidad de nutrientes para extender la vida útil de los productos de nutrición médica líquida en climas de altas temperaturas, mientras que los aspirantes como Huel aprovechan el comercio electrónico directo al consumidor y los modelos de suscripción para evitar los márgenes de los distribuidores y capturar ingresos recurrentes.
El Centro de Garantía de Calidad de Nestlé en Dubái, acreditado con la norma ISO 17025:2005 y que presta servicios a 19 países de la región MENA, ejemplifica cómo los operadores establecidos están utilizando la infraestructura de cumplimiento regulatorio como un foso competitivo, lo que permite aprobaciones de productos más rápidas y reduce el tiempo de comercialización de las formulaciones localizadas. Los actores más pequeños están respondiendo a través de la innovación en ingredientes, como la licencia exclusiva por parte de Future Life de los fitoesteroles Moducare y la base de avena integral de Tiger Brands, que diferencian los productos en afirmaciones de salud funcional en lugar de competir únicamente en contenido proteico o precio. La intensidad competitiva probablemente se escalará a medida que el compromiso de inversión de USD 7.000 millones de Nestlé en Arabia Saudita y la escala operativa del centro de distribución de iHerb en Riad atraigan a nuevos participantes que buscan capitalizar las mejoras de infraestructura y la modernización regulatoria que reducen las barreras de entrada al mercado.
Líderes de la Industria de Productos de Reemplazo de Comidas en Oriente Medio y África
-
Herbalife Nutrition Ltd.
-
Abbott
-
Nestlé S.A.
-
The Simply Good Foods Company
-
Glanbia plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos de Reemplazo de Comidas en Oriente Medio y África Empresas cubiertas en este informe
- Herbalife Nutrition Ltd.
- Abbott
- Nestlé S.A.
- Amway
- Glanbia plc
- GNC Holdings Inc.
- The Simply Good Foods Company
- RedCon1 LLC
- Vega (Danone S.A.)
- Naturade (Windmill Health Products LLC)
- OWYN (Only What You Need)
- Huel Ltd.
- Organo Gold Africa Pty Ltd.
- Mannatech Incorporated
- Evolve Nutrition
- Nutritech
- Futurelife
- Forever Living Products
- Iovate Health Sciences International Inc.
- Bio-Engineered Supplements and Nutrition Inc.
- Applied Nutrition Ltd.
- BellRing Brands Inc.
- BPI Sports
- Tiger Brands
Oportunidades de mercado y perspectivas futuras
La localización de la fabricación de alimentos y el crecimiento de zonas logísticas orientadas a la exportación están creando margen para que los productores de sustitutos de comidas reduzcan los plazos de entrega, controlen la calidad y adapten las formulaciones y el envasado para la distribución a alta temperatura y ambiente en toda la región. Los EAU son un ejemplo claro: en enero de 2026, Solico Group inauguró una planta de producción SoFood de 130 millones de AED en la Jebel Ali Free Zone (Jafza), con una capacidad inicial de 40 toneladas diarias. Esto apunta a una inversión continua en infraestructura de procesamiento de alimentos escalable y orientada a la región, capaz de dar soporte a categorías adyacentes como productos nutricionales fortificados, de porción controlada y convenientes.
La innovación en el suministro de proteínas y los ecosistemas industriales alineados con el halal también siguen siendo áreas clave de oportunidad, especialmente para las marcas que buscan insumos proteicos estables en costo y conformes para polvos, batidos listos para beber y barras. En Arabia Saudita, el Saudi Industrial Investment Group y Unibio anunciaron en abril de 2026 planes para lo que describieron como la mayor planta de proteína unicelular del mundo, utilizando la tecnología de biorreactor de bucle vertical de Unibio, con inicio de construcción previsto para el segundo semestre de 2026. Por otro lado, inversiones a gran escala en envasado y líneas de bebidas, como el plan anunciado por Coca-Cola HBC de 1.28 mil millones de USD para Egipto (2026-2030), que incluye una nueva línea de botellas PET inaugurada en su planta de Alejandría el 7 de junio de 2026, refuerzan el avance hacia capacidades de producción y envasado locales, lo que respalda formatos nutricionales de larga vida en anaquel y mejora la economía de la distribución para los canales de retail moderno y en línea.
Desarrollos recientes de la industria en Mercado de Productos de Reemplazo de Comidas en Oriente Medio y África
- Junio de 2026: Coca-Cola HBC anunció un plan de inversión de 1.28 mil millones de USD para Egipto para el período 2026-2030 e inauguró una nueva línea de producción de botellas PET en su planta de Alejandría el 7 de junio de 2026. La ampliación de la capacidad de envasado local respalda un suministro de mayor rendimiento y menor plazo de entrega para productos nutricionales envasados y formatos listos para beber adyacentes, mejorando la capacidad de respuesta a los patrones de demanda del retail moderno y el comercio electrónico.
- Febrero de 2025: Glanbia completó la venta de las marcas SlimFast y Body & Fit. Esta salida reconfigura la intensidad competitiva de las ofertas de sustitutos de comidas orientadas al consumidor en la región, al liberar valor de marca y relaciones de distribución que otros actores pueden aprovechar mediante cotizaciones, adquisiciones o sustitución de cartera.
- Noviembre de 2024: Nestlé firmó un contrato para una planta de nutrición infantil en Jeddah, Arabia Saudita, descrita como una instalación de 117.000 metros cuadrados con una inversión inicial de 270 millones de SAR. Este movimiento fortalece la profundidad de la fabricación local en nutrición especializada y facilita un suministro regional más rápido y una mayor alineación en materia de cumplimiento para las empresas que operan en los clústeres alimentarios liderados por Arabia Saudita y en las rutas comerciales más amplias de Oriente Medio y África.
Mercado de Productos de Reemplazo de Comidas en Oriente Medio y África Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado abarca productos envasados posicionados como sustitutos de comidas, incluidas bebidas listas para consumir, polvos para mezclar y barras que reemplazan una comida completa en Oriente Medio y África.
Exclusiones del alcance: Se excluyen los snacks en general, los suplementos proteicos estándar que no se comercializan como sustitutos de comidas, y los alimentos convencionales que no están formulados ni vendidos como reemplazo de comidas.
Descripción General de la Segmentación
- Por Tipo de Producto
- Productos en Polvo
- Productos Listos para Beber
- Barras Nutricionales
- Sopas
- Otros Tipos de Productos
- Por Formato de Empaque
- Botellas/Frascos
- Bolsas
- Envases Tetra Pak y Cartones
- Otros
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Especializadas
- Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- Sudáfrica
- Arabia Saudita
- Nigeria
- Emiratos Árabes Unidos
- Resto de Oriente Medio y África
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción de un contexto limpio de oferta y demanda para los productos de reemplazo de comidas en Oriente Medio y África, para luego acotarlo a lo que realmente se vende como sustituto de comidas. Nos apoyamos en fuentes públicas y de acceso libre, como las oficinas nacionales de estadística e índices de precios de alimentos, publicaciones de inflación de bancos centrales, portales de estadísticas aduaneras y comerciales, y orientaciones sobre salud y nutrición de organizaciones como la Organización Mundial de la Salud.
Para mantener una visión comercial realista, también revisamos informes anuales de empresas, presentaciones para inversores, anuncios de minoristas y prensa empresarial de reputación que hace seguimiento de lanzamientos y expansión de canales. Cuando resulta útil, complementamos esto con suscripciones de pago para información financiera e inteligencia empresarial, análisis de noticias y datos financieros, y bases de datos de patentes para verificar la actividad de productos. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes para la recopilación, verificaciones cruzadas y aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en confirmar qué se considera un reemplazo de comidas en la región, cómo evolucionan los precios y qué canales están realmente escalando antes de fijar los números finales. Conversamos con una combinación de equipos de marcas y distribuidores, participantes de canales minoristas y de comercio electrónico, y especialistas en categorías en los principales países de Oriente Medio y África, de modo que las brechas de la investigación documental pudieran cubrirse y las hipótesis pudieran ponerse a prueba en términos concretos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos ejecutivos (CXO): 13% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 14% | Gerentes: 44% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un modelo de arriba hacia abajo en el que la población, la urbanización y el gasto en nutrición comercializable se reconstruyen en un conjunto de demanda práctico, ajustado luego por la adopción del uso de reemplazos de comidas y la disponibilidad de canales. Para mantenerlo fundamentado, también realizamos verificaciones selectivas de abajo hacia arriba utilizando bandas de precios muestreadas por formato, densidad de SKU observada en los principales canales, y divisiones de ingresos de proveedores y distribuidores compartidas durante las entrevistas, ajustando los totales cuando persisten discrepancias.
Algunos insumos que tienen gran importancia en este mercado incluyen los cambios en la combinación de formatos entre bebidas listas para consumir, polvos y barras, el movimiento del precio de venta promedio tras los cambios de divisas e inflación, el papel de la penetración del comercio minorista en línea frente al supermercado moderno, y la intensidad de la demanda impulsada por la gestión del peso y el fitness en las grandes ciudades. Las preferencias de empaque (porción individual frente a porción múltiple) también ayudan a explicar por qué los volúmenes pueden crecer mientras que el valor crece más rápido o más lento en ciertos países.
Para el pronóstico, se utiliza el análisis de escenarios para que el modelo pueda reflejar diferentes trayectorias de inflación y conversión de divisas, velocidad de expansión de canales y ritmo de lanzamiento de nuevos productos. Los supuestos están anclados al consenso de expertos obtenido en las entrevistas, y donde los datos a nivel de país son escasos, cubrimos las brechas utilizando indicadores proxy como mercados urbanos comparables y dirección de flujos comerciales, seguido de una verificación con los encuestados primarios.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante múltiples verificaciones para que el resultado no dependa de una sola fuente de datos. Comparamos los resultados con señales independientes como las tendencias de inflación en alimentos y bebidas, los cambios en la presencia del comercio minorista moderno y los cambios visibles en el surtido en línea, e investigamos los valores atípicos antes de la aprobación final.
Un segundo analista revisa los supuestos principales, la aritmética y los consolidados por país, y volvemos a contactar a los expertos cuando una variable clave se mueve fuera del rango esperado. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes, y se completa una revisión final previa a la entrega para que los clientes reciban los números y comentarios más recientes y alineados.
Tamaño del Mercado de Productos de Reemplazo de Comidas en Oriente Medio y África de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los productos de reemplazo de comidas en Oriente Medio y África suelen variar, incluso cuando el nombre de la categoría parece el mismo. Las diferencias generalmente provienen de qué productos se contabilizan como sustitutos de comidas, cómo se tratan los canales y cómo se aplican la inflación y la conversión de divisas para la región.
Algunas estimaciones incluyen alimentos dietéticos más amplios o artículos de nutrición deportiva, o utilizan una progresión de precios sin verificar la combinación en estante entre bebidas, polvos y barras. Cuando solo se contabilizan los productos comercializados y vendidos para reemplazar una comida, y las actualizaciones de precios se verifican con los surtidos actuales de los canales, la dispersión se reduce, lo cual es un control clave que mantiene Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 180 millones de USD (2025) | |
| Consultora Regional A | 201,40 millones de USD (2026) | El alcance parece estar más cercano a un subconjunto reducido, frecuentemente centrado en formatos seleccionados y una lista de países más corta, y el año es diferente, lo que hace que el valor no sea directamente comparable con un total de categoría completo para el Oriente Medio y África. |
| Revista Especializada del Sector B | 3,24 mil millones de USD (2025) | Esta cifra se deriva comúnmente de un paraguas más amplio de alimentos y bebidas dietéticas donde los reemplazos de comidas se ubican como un segmento, por lo que las categorías adyacentes y los diferentes supuestos de precios pueden inflar el total en comparación con una definición exclusiva de reemplazo de comidas. |
Cuando la definición se ajusta a verdaderos sustitutos de comidas y el año y el manejo de divisas se mantienen consistentes, las diferencias se vuelven más fáciles de explicar y conciliar. Nuestro modelo se mantiene trazable porque vincula el total con señales claras de canales, bandas de precios prácticas y verificaciones repetibles que pueden volver a ejecutarse durante las actualizaciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de productos de reemplazo de comidas de Oriente Medio y África en 2026?
Equivale a USD 191,81 millones y está en camino de alcanzar USD 263,5 millones en 2031 a una CAGR del 6,56%.
¿Qué país crece más rápido en reemplazos de comidas en la región?
Nigeria lidera con una CAGR del 8,02% hasta 2031, impulsada por la rápida urbanización y una base de consumidores joven.
¿Qué formato de producto está ganando participación más rápidamente?
Las líneas listas para beber registran una CAGR del 7,12% gracias a la conveniencia de una sola porción valorada por los profesionales urbanos.
¿Qué país concentra la mayor participación en reemplazos de comidas en la región?
Sudáfrica representó el 12,31% de los ingresos regionales en 2025.