
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
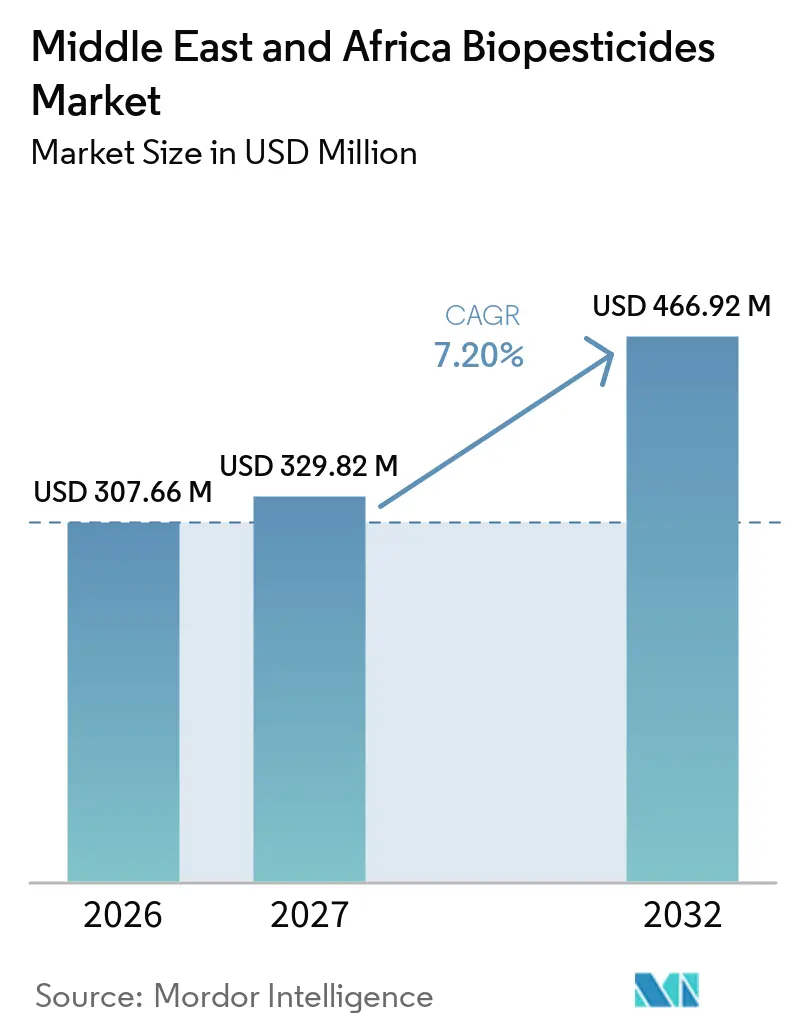
| Tamaño del mercado en el año base (2026) | 307.66 Millones de dólares |
| Tamaño del Mercado (2027) | 329.82 Millones de dólares |
| Tamaño del Mercado (2032) | 466.92 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.20 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | África |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biopesticidas de Oriente Medio y África por Mordor Intelligence
El tamaño del mercado de biopesticidas de Oriente Medio y África fue valorado en 307,66 millones de USD en 2026 y se prevé que crezca desde 329,82 millones de USD en 2027 hasta 466,92 millones de USD en 2032, a una CAGR del 7,20% entre 2027 y 2032. Este crecimiento está impulsado por regulaciones más estrictas sobre pesticidas, el aumento del área de agricultura orgánica y las continuas inversiones de fondos soberanos en investigación biológica adaptada al desierto. África mantiene el liderazgo del mercado, mientras que se prevé que Oriente Medio registre el crecimiento más rápido, respaldado por inversiones en modernización agrícola y soluciones biológicas de protección de cultivos. Los desarrollos de la industria se centran en tecnología de encapsulación termoestable, formulaciones líquidas compatibles con drones y adquisiciones estratégicas para ampliar colecciones microbianas para el desarrollo futuro de productos. El potencial del mercado existe en la mejora de la educación de los agricultores, la reducción de los costos por hectárea y el desarrollo de formulaciones resistentes al clima para los agricultores de pequeña escala, particularmente en regiones donde los pesticidas convencionales han perdido efectividad debido a la resistencia de las plagas.
Conclusiones clave del informe
- Por tipo de producto, los bioinsecticidas lideraron con el 28,6% de la participación del mercado de biopesticidas de Oriente Medio y África en 2026, mientras que se prevé que los bioherbicidas crezcan a la CAGR más rápida del 9,2% entre 2027 y 2032.
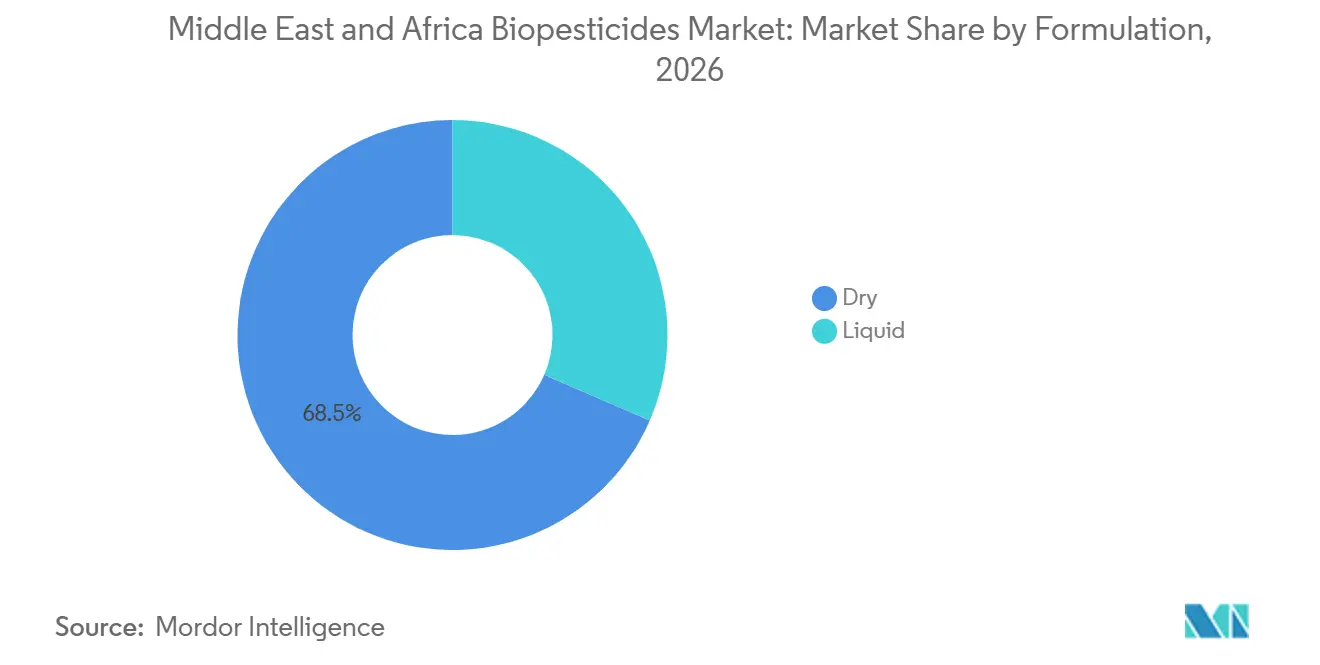
- Por formulación, los productos secos representaron el 68,5% del tamaño del mercado de biopesticidas de Oriente Medio y África en 2026, mientras que se prevé que los productos líquidos crezcan a la CAGR más rápida del 8,6% entre 2027 y 2032.
- Por modo de aplicación, la aspersión foliar representó el 32,3% del mercado en 2026, mientras que se prevé que el tratamiento de semillas crezca a la CAGR más rápida, del 9,5%, entre 2027 y 2032.
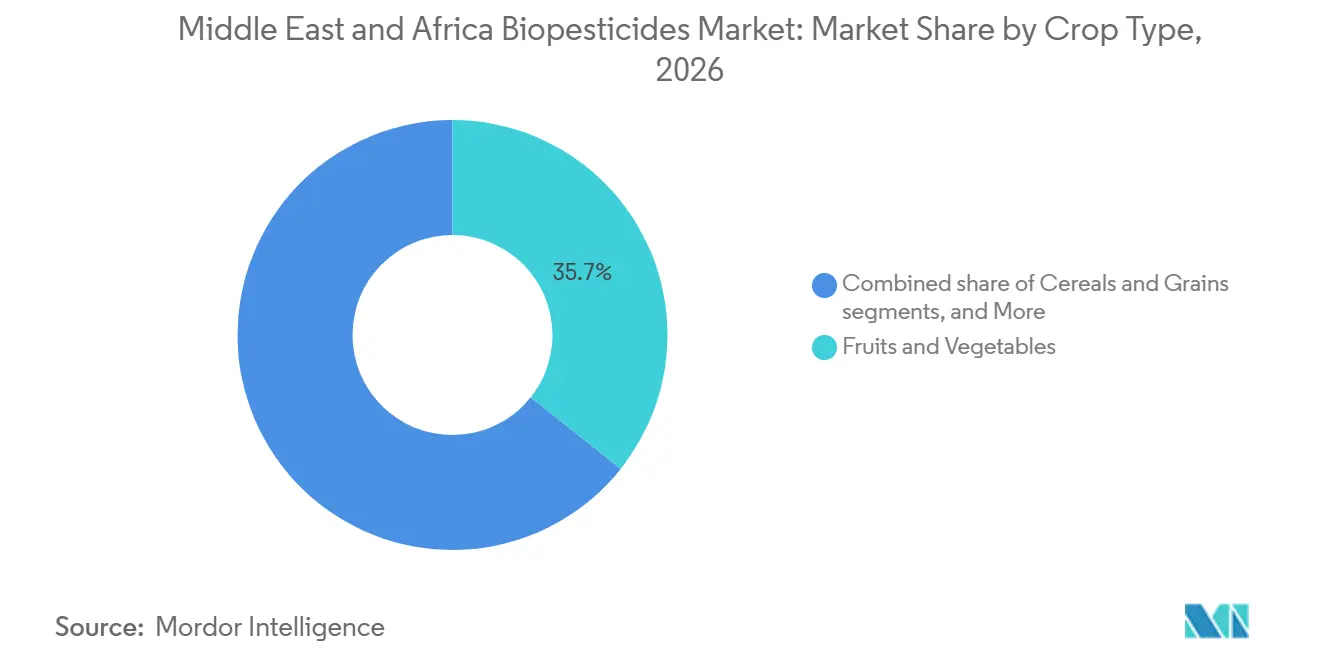
- Por tipo de cultivo, las frutas y verduras capturaron el 35,7% del mercado en 2026, mientras que se prevé que las oleaginosas y leguminosas crezcan a la CAGR más rápida del 8,8% entre 2027 y 2032.
- Por geografía, África representó el 58,8% del mercado de biopesticidas de Oriente Medio y África en 2026, mientras que se prevé que Oriente Medio crezca a la CAGR más rápida del 7,9% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Prohibiciones Regulatorias sobre Principios Activos Sintéticos Clave | +1.8% | Núcleo de Oriente Medio, en expansión hacia el norte de África | Mediano plazo (2-4 años) |
| Aprobaciones Aceleradas para Productos Microbianos | +1.2% | Emiratos Árabes Unidos, Arabia Saudí, con efecto en Egipto | Corto plazo (≤ 2 años) |
| Expansión de Tierras Agrícolas Orgánicas Certificadas | +1.5% | En toda África, especialmente en los corredores de exportación del este de África | Largo plazo (≥ 4 años) |
| Aumento de la Resistencia de las Plagas a los Pesticidas Químicos | +2.1% | Global, con presión aguda en regiones de algodón y palmera datilera | Corto plazo (≤ 2 años) |
| Adopción de Bioaspersión de Precisión Habilitada por Drones | +0.8% | Países del Consejo de Cooperación del Golfo (CCG), en expansión hacia granjas comerciales en todo Oriente Medio y África | Mediano plazo (2-4 años) |
| Inversiones de Fondos Soberanos del Consejo de Cooperación del Golfo (CCG) en I+D de Biocontrol Adaptado al Desierto | +0.6% | Emiratos Árabes Unidos, Arabia Saudí, con potencial de transferencia tecnológica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones Regulatorias sobre Principios Activos Sintéticos Clave
Las autoridades de la región han restringido docenas de sustancias químicas de alto riesgo desde 2024, lo que ha desencadenado un giro impulsado por el cumplimiento normativo hacia las opciones microbianas. Los Emiratos Árabes Unidos prohibieron varios organofosforados y presentaron un registro digital unificado que filtra los productos no aprobados. Túnez subvenciona hasta el 50% de los costes de certificación ecológica, lo que hace más viable la biología en la explotación[1]. Este endurecimiento regulatorio se extiende más allá de los plaguicidas domésticos hacia las aplicaciones agrícolas, donde las preocupaciones sobre la contaminación de las aguas subterráneas y los residuos de inocuidad alimentaria impulsan los cambios de política. Los exportadores han respondido con rapidez porque el cumplimiento de los límites de residuos ahora determina el despacho aduanero. Esta rigurosidad acorta los ciclos de vida de los principios activos más antiguos y acelera la reasignación de presupuestos de I+D hacia empresas de control biológico.
Aprobaciones Aceleradas para Productos Microbianos
El plan de biotecnología de los Emiratos Árabes Unidos prioriza ventanas de revisión de 120 días para los bio-insumos, frente al trámite estándar de varios años para los sintéticos. El programa Visión 2030 de Arabia Saudí financia ensayos de validación en la Ciudad Rey Abdulaziz para la Ciencia y la Tecnología, lo que reduce aún más la fricción regulatoria. Las multinacionales aprovechan la ventaja a través de centros regionales que agrupan personal de investigación, producción piloto y asuntos regulatorios. Las aprobaciones más rápidas reducen los costes de tenencia, desbloquean ingresos anticipados y atraen capital de riesgo hacia startups microbianas especializadas. Esta ventaja en eficiencia regulatoria está atrayendo a empresas internacionales de biocontrol para establecer sedes regionales e instalaciones de fabricación en el CCG, creando una ventaja competitiva que se extiende por todo el mercado más amplio de Oriente Medio y África.
Expansión de Tierras Agrícolas Orgánicas Certificadas
Las primas de precio por productos certificados aumentan los ingresos de los agricultores y compensan los costes más elevados de los bioplaguicidas avanzados. Estas primas oscilan típicamente entre un 20% y un 30% por encima de los precios de los cultivos convencionales, lo que proporciona importantes incentivos financieros para los agricultores. La demanda del mercado, más que las regulaciones, impulsa el crecimiento en el mercado de bioplaguicidas de Oriente Medio y África, con una creciente preferencia de los consumidores por los productos ecológicos y las prácticas agrícolas sostenibles. El proceso de certificación ecológica, aunque riguroso, permite a los agricultores acceder a mercados premium y establecer relaciones a largo plazo con los compradores. La creciente conciencia sobre la sostenibilidad medioambiental y la inocuidad alimentaria entre los consumidores refuerza aún más la estabilidad de este mercado.
Aumento de la Resistencia de las Plagas a los Pesticidas Químicos
Las poblaciones del gusano del algodón resisten múltiples piretroides en el África occidental y central, y los productores de dátiles de Omán combaten cepas del piojo blanco inmunes a los neonicotinoides. Los investigadores registran resistencia a nuevas sustancias químicas en el plazo de tres temporadas, lo que obliga a los agricultores a alternar con biológicos de múltiples modos de acción que ralentizan la adaptación. La demanda de los agricultores alcanza su punto máximo en cultivos donde las primas de exportación o la devastación por plagas alteran rápidamente el cálculo de ingresos. Esta presión de resistencia crea una propuesta de valor convincente para los bioplaguicidas, que típicamente emplean múltiples modos de acción y son menos propensos al desarrollo de resistencias debido a sus complejos mecanismos biológicos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Vida Útil Corta en Climas Cálidos | -1.4% | En toda la región, especialmente grave en zonas desérticas | Corto plazo (≤ 2 años) |
| Mayor Costo por Hectárea frente a los Genéricos | -1.1% | Segmentos de pequeños agricultores sensibles al precio en toda África | Mediano plazo (2-4 años) |
| Brechas en la Concienciación y Capacitación de los Agricultores | -0.9% | Zonas rurales de Oriente Medio y África, especialmente en regiones de agricultura tradicional | Largo plazo (≥ 4 años) |
| Importaciones Ilícitas del Mercado Gris de Biopesticidas Falsificados | -0.7% | Regiones fronterizas y canales de distribución informales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Vida Útil Corta en Climas Cálidos
Las temperaturas ambientales en los almacenes superan los 45 °C en la temporada pico, reduciendo drásticamente la viabilidad microbiana mucho antes de la venta. La cobertura de la cadena de frío sigue siendo limitada fuera de las grandes ciudades. Aunque los avances en encapsulación mejoran la supervivencia, los costes unitarios aumentan, lo que restringe el acceso para los compradores con presupuesto limitado. Los patrones de pedido estacionales agravan el desperdicio, especialmente para los pequeños distribuidores que carecen de velocidad de rotación. Las empresas invierten fuertemente en tecnologías de formulación termoestable, incluidos sistemas de encapsulación y soportes resistentes a los rayos UV, pero estas formulaciones avanzadas generalmente conllevan precios premium que limitan su accesibilidad. La limitación de la vida útil crea desafíos particulares para los patrones de demanda estacional, donde los productos deben mantenerse viables durante períodos de almacenamiento prolongados entre temporadas de siembra.
Mayor Costo por Hectárea frente a los Genéricos
Los insecticidas genéricos, con precios entre un 30% y un 50% más bajos por hectárea, siguen prevaleciendo en granjas con flujo de caja limitado. La reaplicación frecuente requerida de los productos biológicos amplía esta diferencia de costes. El acceso limitado al crédito impide a los agricultores hacer la transición a los biológicos a menos que los procesadores o exportadores compartan los gastos. El mayor número de aplicaciones necesarias para ciertos bioplaguicidas incrementa los costes estacionales. La diferencia de precio entre los plaguicidas sintéticos y los biológicos está disminuyendo a medida que los precios de los plaguicidas sintéticos aumentan debido a la inflación de las materias primas y los costes de cumplimiento regulatorio, mientras que la mejora de la escala de fabricación aumenta la eficiencia de producción de los bioplaguicidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
Los bioinsecticidas siguen siendo dominantes ante la presión de resistenciaEl segmento de bioinsecticidas mantuvo el 28,6% de la participación del mercado de biopesticidas de Oriente Medio y África en 2026, ya que los agricultores se enfrentaron a brotes agresivos de gusano del algodón, minador de hojas y chinche dubas. Los productos a base de Bacillus thuringiensis y Beauveria bassiana mantienen la confianza de los agricultores porque los ensayos replicados demuestran una rápida eliminación de plagas.
Se prevé que los bioherbicidas crezcan a la CAGR más rápida del 9,2% entre 2027 y 2032, a medida que el amaranto resistente a herbicidas y el raigrás se expanden por las cuencas cerealistas. La I+D apunta a hongos alelopáticos que suprimen la viabilidad de las semillas en condiciones áridas. Los bionematicidas escalan más lentamente, pero siguen siendo vitales en la horticultura protegida, mientras que los biofungicidas aseguran la calidad poscosecha de los cítricos a medida que se endurecen los límites de los fungicidas sintéticos. La mutación generalizada de las plagas mantiene bajas las barreras de sustitución. Las multinacionales coformulan proteínas de insectos con aceites botánicos para un espectro ampliado. Las empresas emergentes licencian tecnologías de edición genética para silenciar las vías de desintoxicación de insectos, alineando las carteras de productos con las próximas directrices de gestión de la resistencia.
Por formulación:
Los productos secos dominan la escala mientras los líquidos se aceleranLas formulaciones secas ostentan la mayor participación de mercado, con el 68,5% en 2026, principalmente debido a su superior estabilidad y rendimiento en términos de vida útil bajo las desafiantes condiciones climáticas de Oriente Medio y África. Las formulaciones granulares y en polvo pueden soportar las altas temperaturas y las fluctuaciones de humedad que degradarían rápidamente los productos líquidos, lo que las hace especialmente adecuadas para redes de distribución que carecen de infraestructura de cadena de frío. La ventaja de la formulación seca es más pronunciada en las zonas agrícolas remotas donde las condiciones de almacenamiento son subóptimas y la rotación de productos es lenta. Los gránulos dispersables en agua y los polvos mojables han ganado especial tracción entre los agricultores comerciales que valoran el rendimiento constante y la capacidad de almacenamiento prolongado.
Se prevé que las formulaciones líquidas crezcan a la CAGR más rápida, del 8,6%, entre 2027 y 2032, impulsadas por los avances en tecnologías de estabilización y las superiores características de aplicación que ofrecen los líquidos para los sistemas de agricultura de precisión. Las empresas están desarrollando formulaciones líquidas termoestables utilizando tecnologías avanzadas de encapsulación y portadores resistentes a los rayos UV que abordan los desafíos climáticos de la región. En noviembre de 2023, la inversión de FMC Ventures en las tecnologías de encapsulación biodegradable de AgroSpheres ejemplifica el enfoque de la industria en el desarrollo de formulaciones líquidas que puedan funcionar de manera confiable en condiciones extremas[2].


Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por modo de aplicación:
La aplicación foliar lidera, el tratamiento de semillas se disparaLas aplicaciones de aspersión foliar mantienen la posición dominante con el 32,3% de participación de mercado en 2026, lo que refleja la versatilidad del método y su compatibilidad con las prácticas y equipos existentes de los agricultores en toda la región de Oriente Medio y África. El método de aplicación foliar proporciona contacto directo con las plagas y un establecimiento rápido de los agentes biológicos, lo que lo hace especialmente eficaz para los bioinsecticidas y biofungicidas que atacan la presión de plagas y enfermedades sobre el suelo. El segmento se beneficia de la disponibilidad de equipos de aspersión establecidos y de la familiaridad de los agricultores, lo que reduce las barreras de adopción en comparación con los métodos de aplicación especializados.
Se prevé que el tratamiento de semillas crezca a la CAGR más rápida del 9,5% entre 2027 y 2032, impulsado por su eficiencia y los beneficios de protección en las primeras etapas de la temporada. El crecimiento refleja la creciente adopción de tratamientos biológicos de semillas para el control de plagas y enfermedades transmitidas por el suelo, particularmente en cultivos de cereales y oleaginosas donde la protección en el establecimiento temprano es crítica. Las aplicaciones de tratamiento de semillas ofrecen varias ventajas, incluida la dosificación precisa, la reducción de la exposición ambiental y la protección durante la vulnerable etapa de plántula.
Por tipo de cultivo:
Las frutas y verduras dominan mientras las oleaginosas ganan terrenoLas frutas y verduras ostentan la mayor participación de mercado, con el 35,7% en 2026, lo que refleja el alto valor de estos cultivos y su sensibilidad a los residuos de pesticidas en los mercados de exportación. El dominio del segmento está impulsado por los estrictos límites máximos de residuos en los mercados internacionales y las preferencias de los consumidores por productos sin residuos, lo que crea fuertes incentivos económicos para adoptar el control biológico de plagas. Los sistemas de agricultura protegida, que se están expandiendo rápidamente en los países del CCG, dependen en gran medida de los agentes de control biológico para mantener una gestión eficaz de las plagas y al mismo tiempo cumplir con las normas de seguridad alimentaria. En enero de 2025, la instalación AeroFarms AgX de los Emiratos Árabes Unidos e iniciativas similares de agricultura vertical demuestran la integración del control biológico de plagas en la agricultura en entornos controlados.
Se prevé que las oleaginosas y leguminosas crezcan a la CAGR más rápida del 8,8% entre 2027 y 2032, impulsadas por la expansión de las áreas de producción y la creciente adopción de prácticas de gestión integrada de plagas. El crecimiento es particularmente fuerte en países como Etiopía y Kenia, donde la producción de leguminosas orientada a la exportación requiere el cumplimiento de las normas internacionales de residuos y producción orgánica. Los cereales y granos mantienen una posición sustancial en el mercado debido a sus grandes áreas de cultivo, aunque las tasas de adopción son más bajas debido a la sensibilidad al precio y las prácticas agrícolas tradicionales.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis geográfico
África representó el 58,8% del mercado de biopesticidas de Oriente Medio y África en 2026, convirtiéndose en el segmento geográfico más grande, mientras que se prevé que Oriente Medio crezca a la CAGR más rápida del 7,9% entre 2027 y 2032. El liderazgo de mercado de África está respaldado por su extensa base agrícola y la demanda de soluciones biológicas de protección de cultivos en los principales mercados productores. Mientras tanto, el crecimiento en Oriente Medio está respaldado por la modernización agrícola, las inversiones en agricultura en entornos controlados y de desierto, y la creciente adopción de soluciones biológicas de protección de cultivos.
La demanda africana, aunque menor hoy en día, se expande a un ritmo de dos dígitos. Kenia, Uganda y Tanzania superan colectivamente 1 millón de hectáreas de tierra orgánica certificada, lo que garantiza una demanda constante de productos a base de Bacillus y Trichoderma para verduras de exportación. El mercado de biopesticidas de Oriente Medio y África sigue fragmentado entre los canales de distribución francófonos y anglófonos, lo que exige materiales de etiquetado y capacitación localizados. La trayectoria de crecimiento regional está respaldada por el aumento de la financiación internacional para el desarrollo de la agricultura sostenible y el creciente reconocimiento del control biológico de plagas como esencial para la productividad agrícola a largo plazo.
Egipto conecta las dos subregiones a través de su importante sector exportador y los crecientes desafíos de la resistencia a las plagas en los cultivos de algodón y tomate. El giro del país hacia las prácticas agrícolas orgánicas y biodinámicas, respaldado por organizaciones como SEKEM y la Asociación Egipcia de Agricultura Biodinámica, crea una demanda estructurada de soluciones de control biológico de plagas[3]. El gobierno tiene en mira los ingresos por créditos de carbono vinculados a la reducción del uso de productos químicos, lo que incentiva aún más los reemplazos microbianos. Las iniciativas gubernamentales de apoyo a la agricultura sostenible, combinadas con las asociaciones internacionales y las oportunidades del mercado de carbono, crean múltiples incentivos para la adopción del control biológico de plagas que van más allá de las necesidades inmediatas de gestión de plagas.
Panorama competitivo
Concentración del Mercado
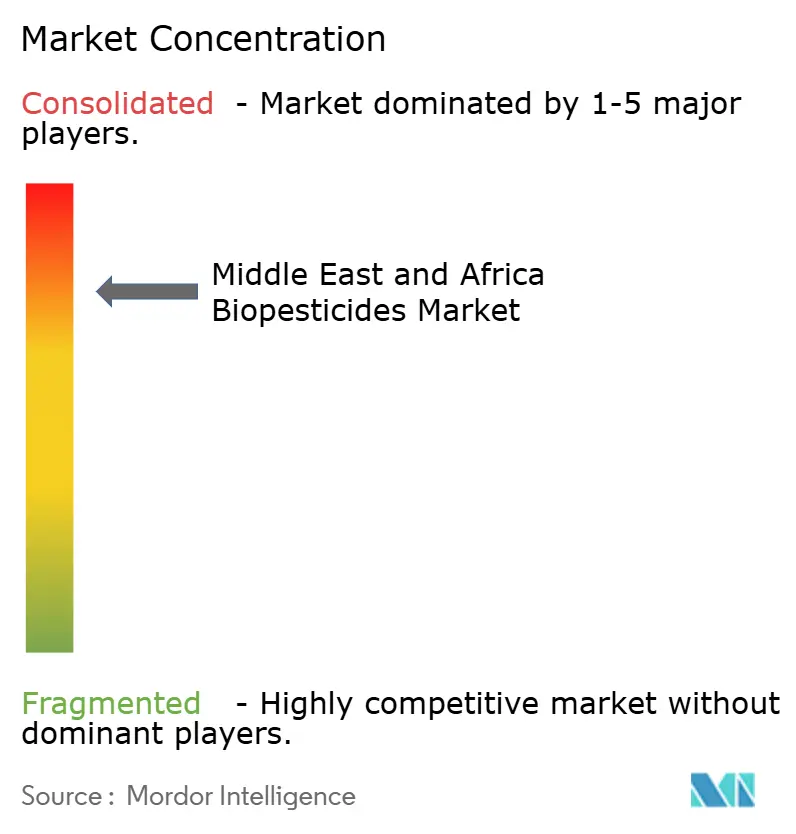
En 2026, el mercado de biopesticidas de Oriente Medio y África exhibe una alta concentración, con una consolidación creciente impulsada por adquisiciones estratégicas y asociaciones entre empresas agroquímicas multinacionales y empresas especializadas en biocontrol. La concentración del mercado está evolucionando a medida que actores establecidos como Bayer AG, BASF SE y Syngenta Group amplían sus carteras biológicas a través del desarrollo interno y las asociaciones externas, mientras que empresas puramente biológicas como Koppert Biological Systems y Certis Biologicals establecen redes de distribución regionales.
La estrategia de adquisición da forma al crecimiento. Certis Biologicals adquirió activos selectos de AgBiome y, en agosto de 2024, licenció patentes de interferencia de ARN de Renaissance BioScience. Ginkgo Bioworks adquirió una biblioteca microbiana de 115.000 aislados para acortar los plazos de descubrimiento. La dinámica competitiva refleja la transición de la industria desde soluciones biológicas de nicho hacia ofertas convencionales de gestión integrada de plagas, con empresas que invierten fuertemente en formulaciones adaptadas al clima y tecnologías de aplicación de precisión adecuadas para las condiciones de la agricultura en el desierto.
Las empresas que combinan cepas microbianas con plataformas digitales de gestión agrícola establecen ciclos de datos que demuestran el retorno de la inversión para los agricultores escépticos. Los actores locales de nicho se abren espacio aislando microbios endémicos ya adaptados a los suelos del desierto y luego contratando fabricación por encargo para atender a los distribuidores locales. El panorama competitivo está siendo moldeado cada vez más por las capacidades de cumplimiento regulatorio y la capacidad de navegar por los diversos procesos de aprobación en los países de Oriente Medio y África, lo que crea ventajas para las empresas con experiencia regulatoria establecida y conocimiento del mercado local.
Líderes de la Industria de Biopesticidas de Oriente Medio y África
-
BASF SE
-
FMC Corporation
-
Sumitomo Chemical Co. Ltd
-
Koppert Biological Systems (Koppert B.V.)
-
Bayer AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biopesticidas de Oriente Medio y África Empresas cubiertas en este informe
- Bayer AG
- BASF SE
- Syngenta Group
- Sumitomo Chemical Co. Ltd
- FMC Corporation
- UPL Ltd
- Novonesis A/S
- Koppert Biological Systems (Koppert B.V.)
- Isagro SpA (Gowan Company)
- Nufarm Ltd
- Certis Biologicals (Mitsui & Co., Ltd.)
- SEIPASA S.A.
- Andermatt Group AG
- T. Stanes & Company (Amalgamations Group)
Lea el análisis de las empresas de biopesticidas de oriente medio y áfrica
Desarrollos recientes de la industria en Mercado de Biopesticidas de Oriente Medio y África
- Diciembre de 2024: Silal y Bayer firmaron un Memorando de Entendimiento en la Cumbre Mundial de Innovación en Agrotecnología. El acuerdo amplía su asociación y se centra en el desarrollo de la agricultura sostenible en el desierto, lo que se prevé que impulse la adopción de biopesticidas en la región de Oriente Medio y África. La colaboración incluye la implementación de soluciones de agricultura digital y la realización de ensayos de semillas de hortalizas adaptadas a las condiciones de Oriente Medio y África, lo que podría aumentar la demanda de soluciones biológicas de protección de cultivos en la región.
- Agosto de 2024: IPL Biologicals anunció una asociación con la empresa española Azufrera y Fertilizantes Pallarés, S.A.U. (AFEPASA) para el registro conjunto global de biopesticidas microbianos con un enfoque específico en la entrada al mercado de Oriente Medio y África, respaldada por una inversión planificada de 48 millones de USD en una instalación en Gujarat para atender los mercados de exportación regionales.
- Mayo de 2024: Andermatt Group y Novonesis introdujeron productos inoculantes de soja en los mercados africanos, fortaleciendo el mercado de biopesticidas en Oriente Medio y África al mejorar la fijación de nitrógeno y la salud del suelo en los sistemas de cultivo de leguminosas.
Alcance del Informe del Mercado de Biopesticidas de Oriente Medio y África
Los biopesticidas son agentes de gestión de plagas derivados de fuentes naturales, incluidos microorganismos como bacterias, hongos y virus. A diferencia de los productos químicos sintéticos, generalmente son biodegradables, específicos para el objetivo y presentan riesgos mínimos para los organismos no objetivo y los seres humanos. Estas características hacen que los biopesticidas sean parte integral de la agricultura sostenible y las prácticas de gestión integrada de plagas (GIP).
El informe cubre el mercado de biopesticidas de Oriente Medio y África y está segmentado por tipo de producto (bioinsecticida, biofungicida, bioherbicida y bionematicida), formulación (líquida y seca), modo de aplicación (tratamiento del suelo, tratamiento de semillas, aspersión foliar y otros modos de aplicación), tipo de cultivo (cereales y granos, frutas y verduras, oleaginosas y leguminosas, y césped y plantas ornamentales) y geografía (África y Oriente Medio). El informe proporciona el tamaño del mercado y las previsiones en términos de valor (USD) para todos los segmentos anteriores.
Resumen de la segmentación
Por tipo de producto
| Bioinsecticida |
| Biofungicida |
| Bioherbicida |
| Bionematicida |
Por formulación
| Líquido |
| Seco |
Por modo de aplicación
| Tratamiento del suelo |
| Tratamiento de semillas |
| Pulverización foliar |
| Otros modos de aplicación |
Por tipo de cultivo
| Cereales y granos |
| Frutas y verduras |
| Oleaginosas y leguminosas |
| Césped y plantas ornamentales |
Por geografía
| África | Sudáfrica |
| Kenia | |
| Uganda | |
| Tanzania | |
| Nigeria | |
| Resto de África | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudí | |
| Turquía | |
| Egipto | |
| Resto de Oriente Medio |
| Por tipo de producto | Bioinsecticida | |
| Biofungicida | ||
| Bioherbicida | ||
| Bionematicida | ||
| Por formulación | Líquido | |
| Seco | ||
| Por modo de aplicación | Tratamiento del suelo | |
| Tratamiento de semillas | ||
| Pulverización foliar | ||
| Otros modos de aplicación | ||
| Por tipo de cultivo | Cereales y granos | |
| Frutas y verduras | ||
| Oleaginosas y leguminosas | ||
| Césped y plantas ornamentales | ||
| Por geografía | África | Sudáfrica |
| Kenia | ||
| Uganda | ||
| Tanzania | ||
| Nigeria | ||
| Resto de África | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudí | ||
| Turquía | ||
| Egipto | ||
| Resto de Oriente Medio | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de biopesticidas de Oriente Medio y África y a qué velocidad se prevé que crezca la demanda regional?
El mercado de biopesticidas de Oriente Medio y África fue valorado en 307,66 millones de USD en 2026 y se prevé que crezca desde 329,82 millones de USD en 2027 hasta 466,92 millones de USD en 2032, a una CAGR del 7,20% entre 2027 y 2032.
¿Qué categoría de producto tiene la mayor participación?
Los bioinsecticidas lideraron el mercado con una participación del 28,6% en 2026.
¿Por qué las formulaciones líquidas están ganando terreno?
Las formulaciones líquidas están ganando tracción debido a los avances en tecnologías de estabilización y su idoneidad para los sistemas de aplicación de precisión. Se prevé que el segmento crezca a una CAGR del 8,6% entre 2027 y 2032.
¿Qué cultivos generan el mayor gasto en control biológico?
Las frutas y verduras representaron el 35,7% del mercado en 2026, respaldadas por el carácter de alto valor de estos cultivos y la importancia de gestionar los residuos de pesticidas en los mercados de exportación.
¿Quiénes son los principales proveedores en la región?
Bayer AG, BASF SE, Syngenta Group, Koppert Biological Systems (Koppert B.V.), FMC Corporation y Sumitomo Chemical Co. Ltd son colectivamente los principales proveedores en la región.