
Tamaño y Cuota del Mercado de Microaltavoces
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.23 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.66 % |
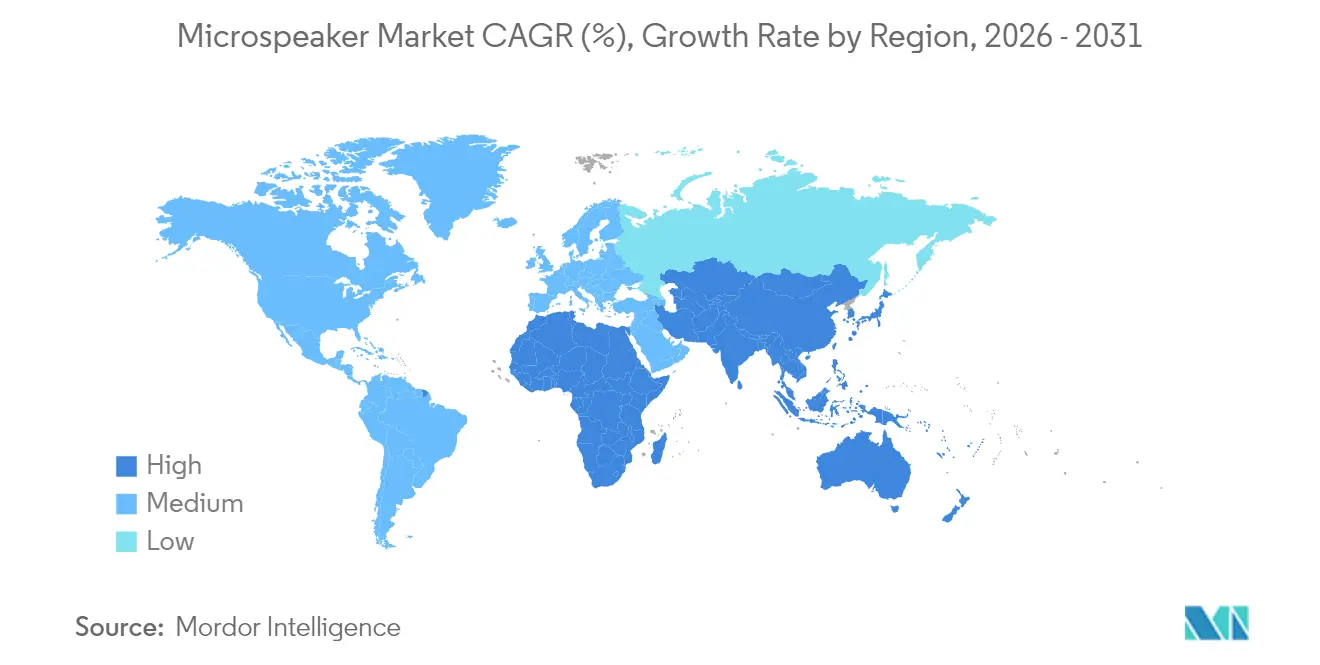
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
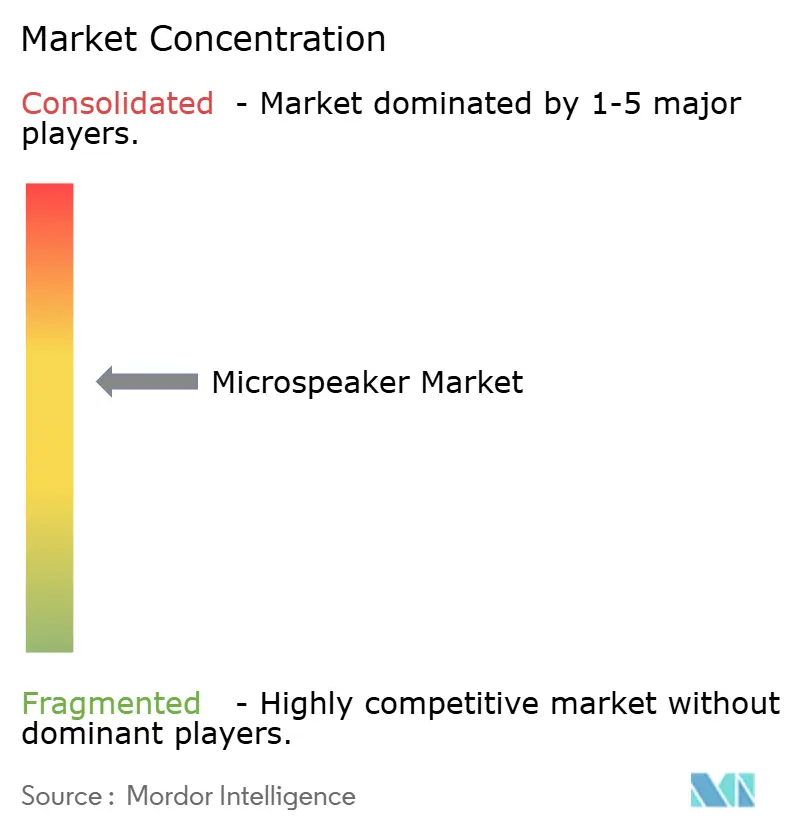
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microaltavoces por Mordor Intelligence
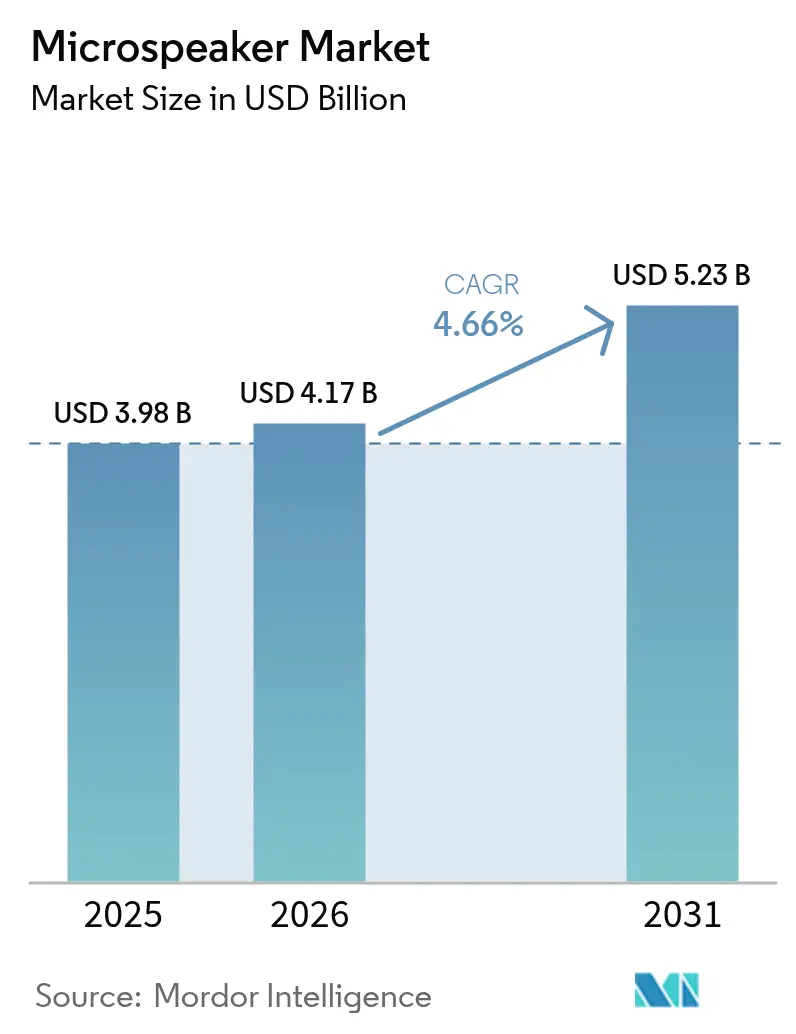
Se espera que el tamaño del mercado de microaltavoces crezca de USD 3,98 mil millones en 2025 a USD 4,17 mil millones en 2026 y se prevé que alcance USD 5,23 mil millones en 2031 a una CAGR del 4,66% durante el período 2026-2031. La creciente demanda de transductores de estado sólido MEMS y de película delgada piezoeléctrica, que reducen el consumo de energía en un 50% y permiten factores de forma por debajo de 10 milímetros, está reforzando esta trayectoria de crecimiento. Los envíos de auriculares inalámbricos verdaderos estéreo (TWS) de 331,6 millones de unidades en 2024 destacan cómo los auriculares están desplazando al audio con cable y generando una demanda derivada de componentes de nueva generación. Los fabricantes de equipos originales automotrices están miniaturizando el audio de cabina mediante la incorporación de altavoces en reposacabezas y pilares, mientras que el marco de audífonos de venta libre (OTC) de la Administración de Alimentos y Medicamentos de los Estados Unidos ha abierto un importante canal minorista para altavoces de armadura equilibrada y MEMS optimizados para la inteligibilidad del habla. Los puntos de inflexión en la cadena de suministro, específicamente la escasez de imanes y los riesgos de falsificación, continúan influyendo en las estrategias de precios y las opciones tecnológicas, moldeando la forma en que los participantes establecidos y los nuevos entrantes asignan capital.
Conclusiones Clave del Informe
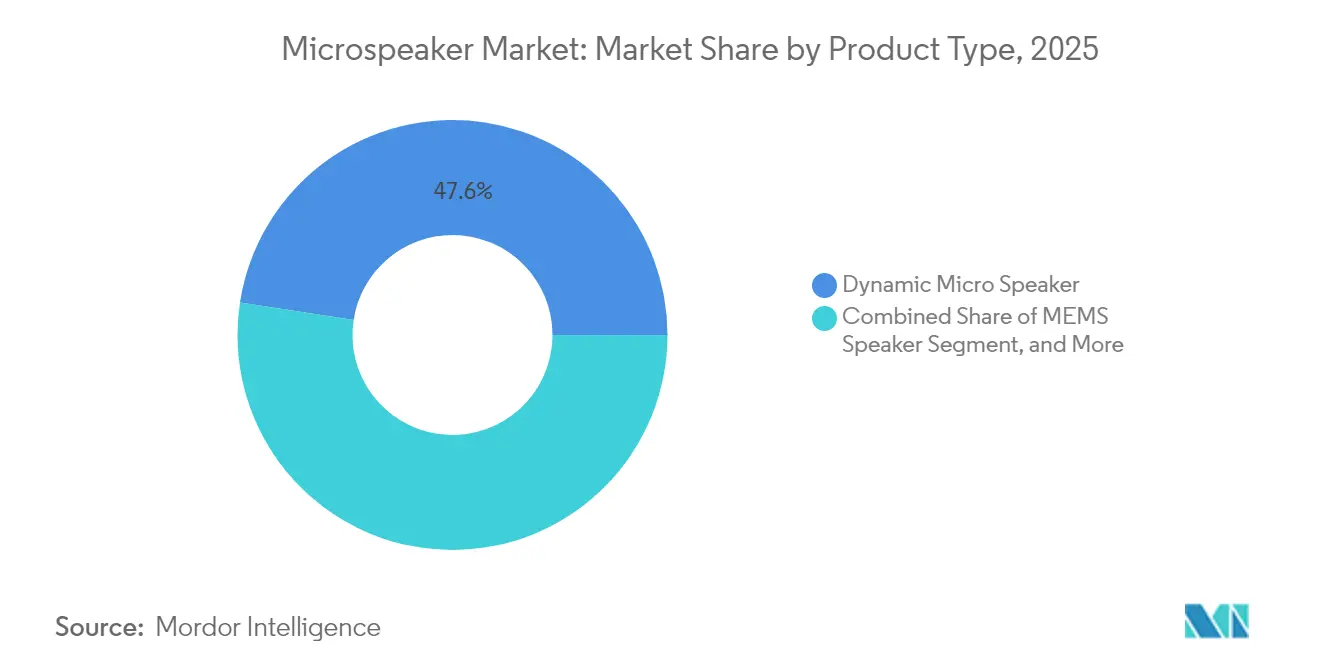
- Por tipo de producto, los Microaltavoces Dinámicos lideraron con una cuota de ingresos del 47,59% en 2025; se prevé que los Altavoces MEMS avancen a una CAGR del 5,14% hasta 2031.
- Por tecnología, las configuraciones Electrodinámicas representaron una cuota del mercado de microaltavoces del 59,82% en 2025, mientras que las soluciones de Película Delgada Piezoeléctrica están destinadas a expandirse a una CAGR del 5,98% hasta 2031.
- Por aplicación, los Teléfonos Inteligentes y Tabletas captaron el 44,01% de la demanda en 2025, mientras que se proyecta que los Dispositivos Ponibles y Auriculares crezcan a una CAGR del 5,67% en el mismo horizonte.
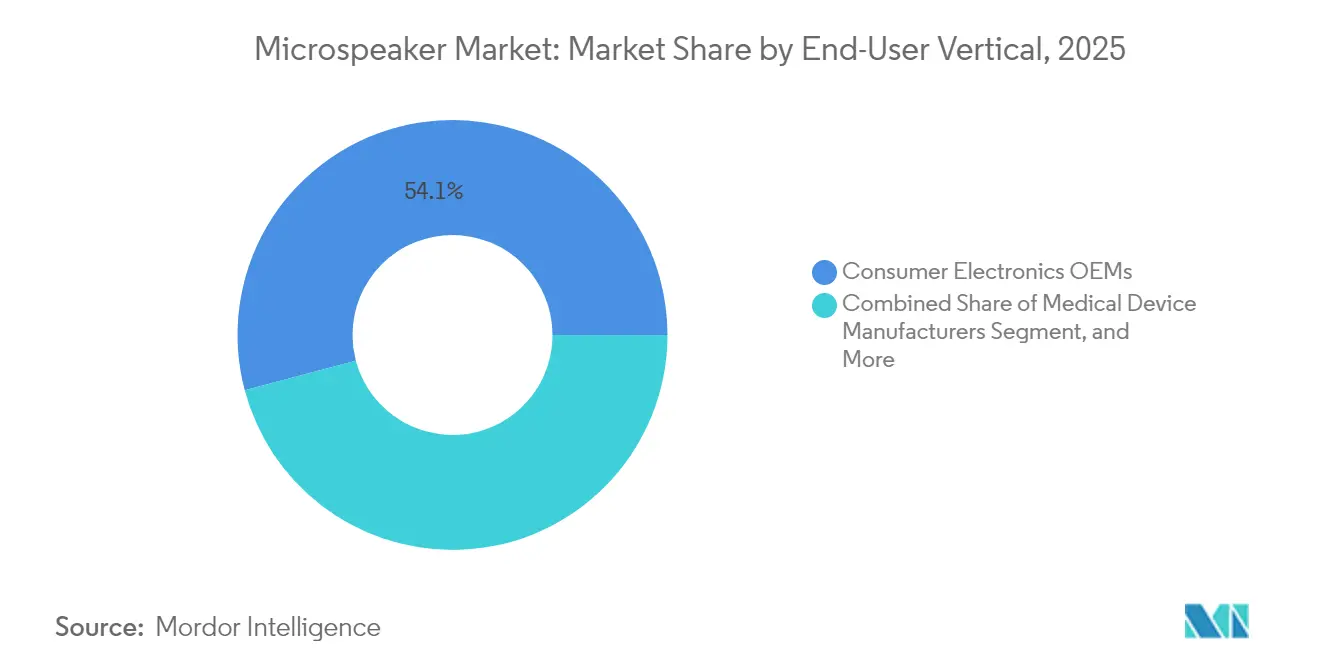
- Por vertical de usuario final, los Fabricantes de Equipos Originales de Electrónica de Consumo generaron el 54,13% de los ingresos de 2025; los Fabricantes de Dispositivos Médicos están posicionados para una CAGR del 6,71% respaldada por la norma de audífonos de venta libre.
- Por tamaño, los controladores de 10 a 15 milímetros mantuvieron el 48,96% de los ingresos de 2025, aunque las unidades por debajo de 10 milímetros se están acelerando a una CAGR del 7,26% hasta 2031.
- Por geografía, Asia-Pacífico comandó una cuota del 52,18% del valor de 2025, mientras que América del Norte está encaminada a una CAGR del 6,17% que supera el promedio global.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Acelerada de Auriculares TWS y Dispositivos Ponibles con Audio | +1.2% | Global, liderado por Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Rápida Miniaturización de los Componentes de Audio de Cabina Automotriz | +0.8% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Surgimiento de Altavoces MEMS con un 50% Menos de Consumo de Energía | +1.0% | Global, con tracción temprana en América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Crecimiento de los Ecosistemas de Hogares Inteligentes con Voz como Interfaz Principal | +0.7% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Estandarización de Bluetooth LE Audio y Auracast | +0.6% | Global | Largo plazo (≥ 4 años) |
| Materiales de Diafragma de Alto Módulo Sostenibles | +0.4% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Acelerada de Auriculares TWS y Dispositivos Ponibles con Audio
Los volúmenes de auriculares TWS aumentaron un 12,6% interanual hasta alcanzar 331,6 millones de unidades en 2024, lo que subraya cómo la portabilidad y la cancelación activa de ruido están alejando a los consumidores de los modelos con cable. La ola de crecimiento ha estimulado la demanda de controladores por debajo de 10 milímetros que permiten matrices multiples de controladores dentro de carcasas compactas. Los lanzamientos de estado sólido, como el Sycamore de xMEMS Labs, de apenas 1 milímetro de grosor, están programados para producción en masa en 2025, lo que señala un cambio de diseño hacia altavoces a escala de oblea. El bajo consumo de energía extiende la vida de la batería en dispositivos ponibles con audio que también funcionan como monitores de salud, y las asociaciones, por ejemplo, USound con Minami Acoustics, están combinando audio y detección ultrasónica para funciones de gestos y audio espacial.[1]USound GmbH, "Asociación de USound y Minami Acoustics," usound.com
Rápida Miniaturización de los Componentes de Audio de Cabina Automotriz
Los fabricantes de automóviles están migrando desde tableros centralizados hacia matrices distribuidas integradas en reposacabezas, pilares y molduras, reduciendo el peso del arnés en hasta un 30% y habilitando audio por zonas. La solución Seat Sonic de Harman International ejemplifica este cambio al integrar microaltavoces directamente en las espumas de los asientos. En los vehículos eléctricos, los sistemas de audio más ligeros se traducen en mayor autonomía de conducción y menor consumo de energía. Las alertas direccionales para los sistemas avanzados de asistencia a la conducción (ADAS) también dependen de la colocación precisa de los altavoces, lo que eleva la prima sobre transductores más pequeños y funcionalmente robustos. El cumplimiento de las normas de seguridad ISO 26262 es ahora un requisito previo de adquisición.
Surgimiento de Altavoces MEMS con un 50% Menos de Consumo de Energía
Los altavoces MEMS hacen vibrar membranas de silicio mediante actuación piezoeléctrica o electrostática, consumiendo aproximadamente la mitad de la energía de los diseños electrodinámicos. USound demuestra una reducción de energía del 80% en comparación con los controladores convencionales, creando espacio para el uso de dispositivos ponibles con audio durante todo el día. La integración de la tecnología de Accionamiento Electrostático Nanoscópico (NED) de Bosch Sensortec ha logrado un grosor por debajo de 1 milímetro compatible con los flujos CMOS estándar. A medida que los volúmenes superan los 10 millones de unidades, la economía a escala de oblea permite a los MEMS desafiar los puntos de precio de la armadura equilibrada, especialmente para dispositivos con interfaz de voz principal que ejecutan detección de palabras clave siempre activa.
Crecimiento de los Ecosistemas de Hogares Inteligentes con Voz como Interfaz Principal
Amazon reporta más de 100 millones de dispositivos Alexa activos, mientras que Google Assistant está integrado en termostatos, timbres y electrodomésticos. El procesamiento local en dispositivos de borde exige microaltavoces que ofrezcan retroalimentación de voz confiable con una latencia inferior a 200 milisegundos mientras conservan la energía en modo de espera. El protocolo Matter está mejorando la interoperabilidad entre marcas, lo que lleva a los fabricantes de equipos originales de electrodomésticos a adoptar diseños de referencia que agrupan microaltavoces con silicio de detección de palabras de activación y cancelación acústica de eco. Las matrices de múltiples altavoces que permiten la formación de haces y el audio espacial se están convirtiendo en estándar en cocinas y baños, extendiendo la demanda más allá de la electrónica de consumo tradicional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fácil Disponibilidad de Microaltavoces Falsificados | -0.5% | Asia-Pacífico, con efecto secundario en Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Volatilidad del Suministro de Imanes de Tierras Raras Sensible al Comercio | -0.7% | Global, aguda para los fabricantes de equipos originales no chinos | Mediano plazo (2-4 años) |
| Altos Costos de Utillaje para Líneas de Producción MEMS de Nueva Generación | -0.4% | América del Norte, Europa, Asia Oriental | Mediano plazo (2-4 años) |
| Límites de Rendimiento Acústico por Debajo de 200 Hz en Diseños Ultradelgados | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Suministro de Imanes de Tierras Raras Sensible al Comercio
China controla el 70% de la minería mundial de tierras raras y el 90% del procesamiento, y las restricciones a la exportación hacia los Estados Unidos de diciembre de 2024 desencadenaron subidas de precios que obligaron a los fabricantes de equipos originales a acumular imanes o adoptar sustitutos de ferrita que reducen el flujo magnético hasta en un 30%. Las interrupciones de la producción en Myanmar amplificaron la escasez de elementos cruciales como el disprosio. La volatilidad empuja a los fabricantes a explorar tecnologías sin imanes, es decir, altavoces MEMS y piezoeléctricos, pero el ciclo de recalificación suele abarcar entre 18 y 24 meses, creando un desfase temporal entre las necesidades de diseño y la disponibilidad de suministro.
Altos Costos de Utillaje para Líneas de Producción MEMS de Nueva Generación
La construcción de una línea de altavoces MEMS de alto volumen requiere desembolsos de capital superiores a USD 50 millones para equipos de litografía y unión de obleas, lo que disuade a los pequeños entrantes y concentra la innovación entre los incumbentes del sector de semiconductores. xMEMS elude esa carga recurriendo a fundiciones externas, aunque entonces compite por la asignación de obleas contra dispositivos de mayor margen. Las tasas de rendimiento se mantienen por debajo del 85% durante las primeras rampas de producción, lo que infla aún más los costos por unidad, y cada revisión de diseño requiere nuevas fotomáscaras con un costo de hasta USD 1 millón, lo que ralentiza los ciclos de iteración en comparación con los altavoces dinámicos moldeados por inyección.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Altavoces MEMS Desafían el Dominio de los DinámicosLos Microaltavoces Dinámicos generaron la mayor porción de los ingresos de 2025 con un 47,59%, respaldados por cadenas de suministro consolidadas en teléfonos inteligentes y tabletas. Los modelos de armadura equilibrada sirven a los monitores intraurales audiófilos y audífonos donde la claridad en el rango medio compensa facturas de materiales más altas. El tamaño del mercado de microaltavoces para diseños MEMS está destinado a una CAGR del 5,14%, respaldado por los lanzamientos de xMEMS Sycamore y USound Conamara adaptados a auriculares TWS y dispositivos ponibles. Las arquitecturas piezoeléctricas están ganando prominencia en teléfonos inteligentes sin bisel que laminan controladores bajo las pantallas, eliminando aberturas de rejilla y mejorando la resistencia al polvo. Los altavoces electrostáticos, que requieren tensiones de polarización superiores a 100 V, siguen siendo una opción boutique en auriculares de primera calidad, aunque los avances en controladores de baja tensión podrían ampliar el atractivo después de 2028.
En general, las brechas de precio se están reduciendo a medida que madura la producción a escala de oblea, posicionando los formatos MEMS y piezoeléctricos para comandar una cuota de mercado de microaltavoces de dos dígitos para 2030. La presión competitiva está obligando a los proveedores de altavoces dinámicos a invertir en módulos hápticos y de cámara para protegerse contra la erosión de márgenes. Los fabricantes de armadura equilibrada aprovechan las aprobaciones regulatorias médicas como barreras de entrada, manteniendo el poder de fijación de precios en los canales de salud auditiva. La industria también está explorando pilas híbridas, combinando subgraves dinámicos con agudos MEMS, para equilibrar la salida de bajos con perfiles ultradelgados. Tales combinaciones probablemente dominarán los dispositivos ponibles con audio de próxima generación, acelerando la migración cruzada de materiales y conocimientos de fabricación a lo largo del espectro de productos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Tecnología:
La Película Delgada Piezoeléctrica Gana ImpulsoLa tecnología electrodinámmica mantuvo una cuota del 59,82% en 2025, lo que refleja décadas de optimización que han llevado los costos unitarios por debajo de USD 0,50 en pedidos de alto volumen. Sin embargo, los controladores de película delgada piezoeléctrica, proyectados para una CAGR del 5,98%, están rediseñando el diseño industrial al recuperar espacio en pantalla y cumplir con las directivas RoHS de la Unión Europea para materiales sin plomo. Las marcas de teléfonos inteligentes que adoptan altavoces de pantalla de Synaptics han eliminado las ranuras del auricular, permitiendo frentes de vidrio ininterrumpidos y reforzando la estética premium. Los enfoques MEMS electrostáticos de USound y Bosch Sensortec aportan un grosor por debajo de 1 milímetro que se alinea con los dispositivos ponibles y los anillos inteligentes.
Los dispositivos termoacústicos experimentales siguen siendo costosos e ineficientes, pero ilustran la creciente reserva de investigación que busca acústica diferenciada. La innovación en materiales es igualmente fundamental. Las películas de niobato de potasio y sodio sin plomo y los polímeros de alto módulo, como el PEEK, están reemplazando los diafragmas tradicionales, abordando los requisitos de sostenibilidad sin sacrificar la fidelidad. A medida que el utillaje se amortiza, los altavoces piezoeléctricos y electrostáticos erosionarán el dominio electrodinámico, particularmente en segmentos donde el diseño industrial supera la potencia sonora absoluta.
Por Aplicación:
Los Dispositivos Ponibles Superan a los Teléfonos InteligentesAunque los Teléfonos Inteligentes y Tabletas representaron el 44,01% de la demanda de unidades de 2025, los ciclos de reemplazo más prolongados y la diferenciación de características en fase de meseta están ralentizando el volumen incremental. Los Dispositivos Ponibles y Auriculares, sin embargo, están destinados a superar el crecimiento más amplio con una CAGR del 5,67%, impulsados por auriculares centrados en la salud, relojes inteligentes y gafas de realidad aumentada. Los dispositivos de hogar inteligente integran microaltavoces en termostatos y electrodomésticos para ofrecer retroalimentación de voz local; Amazon sola cita 100 millones de unidades Alexa activas, lo que subraya una sólida base instalada. El infoentretenimiento automotriz y las funciones ADAS están adoptando matrices distribuidas para reducir el cableado y habilitar advertencias direccionales.
El tamaño del mercado de microaltavoces asignado a los dispositivos médicos, en particular los audífonos de venta libre, se está expandiendo gracias a la liberalización regulatoria, reasignando el gasto hacia módulos de armadura equilibrada y MEMS certificados médicamente y energéticamente eficientes. Los auriculares industriales y los sistemas de defensa requieren transductores reforzados que cumplan con las normas MIL-STD-810, lo que representa un nicho pequeño pero estable donde los largos ciclos de productos aíslan a los proveedores de la volatilidad del consumidor. En general, la diversificación entre dispositivos ponibles, automotriz y atención médica está suavizando la dependencia histórica del sector en los teléfonos inteligentes.
Por Vertical de Usuario Final:
Los Fabricantes Médicos Se AceleranLos Fabricantes de Equipos Originales de Electrónica de Consumo retuvieron el 54,13% de la cuota de adquisición en 2025, aunque los Fabricantes de Dispositivos Médicos se compondrán al 6,71% hasta 2031. El cambio sigue a la resolución de audífonos de venta libre de la Administración de Alimentos y Medicamentos, que elimina los obstáculos de prescripción y amplía el acceso minorista. Knowles Corporation está invirtiendo en capacidad de armadura equilibrada de grado médico, orientada a dispositivos que deben equilibrar la inteligibilidad del habla con una vida útil de batería prolongada.
Los Fabricantes de Equipos Originales Automotrices están especificando altavoces de cabina para ofrecer zonas personalizadas y señales ADAS, una tendencia que impulsa los programas de ingeniería conjunta con fabricantes de módulos. Mientras tanto, los equipos industriales y los contratistas aeroespaciales demandan altavoces sellados herméticamente y tolerantes a la temperatura para auriculares de misión crítica. La diversificación hacia la atención médica y la automoción extiende los ciclos de diseño de 18 a 36 meses, lo que requiere una mayor inversión en trazabilidad y análisis de modos de fallo. Los proveedores capaces de navegar estas rutas de certificación obtienen márgenes duraderos y una exposición reducida a los ciclos de reemplazo del consumidor.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño (Diámetro del Controlador):
El Auge de los Modelos por Debajo de 10 MilímetrosLos controladores de entre 10 y 15 milímetros registraron el 48,96% de los ingresos en 2025, gracias a su ubicuidad en teléfonos inteligentes y auriculares de gama básica. Sin embargo, las unidades por debajo de 10 milímetros están en una CAGR más rápida del 7,26% a medida que las marcas se apresuran a miniaturizar las carcasas sin sacrificar las matrices de múltiples controladores. Los diseños MEMS como el Sycamore, de apenas 9 milímetros de alto y 1 milímetro de grosor, ilustran la compresión alcanzable cuando se eliminan bobinas e imanes. Los controladores de más de 20 milímetros persisten en auriculares de primera calidad y altavoces Bluetooth, donde la extensión de bajos por debajo de 50 Hz sigue siendo un argumento de venta.
Las frecuencias por debajo de 200 Hz son un desafío para los controladores ultrapequeños; el procesamiento de señal digital y los radiadores pasivos son ahora contramedidas estándar, aunque con un costo adicional en la factura de materiales. A largo plazo, las gafas de conducción ósea y los anillos inteligentes podrían adoptar microactuadores planares, aunque es poco probable que el impacto comercial se produzca antes de 2028. La miniaturización seguirá definiendo la ventaja competitiva en los dispositivos ponibles con audio, manteniendo las innovaciones por debajo de 10 milímetros en el centro del mercado de microaltavoces.
Análisis Geográfico
Mercado de Microspeakers de Asia-Pacífico
Asia-Pacífico dominó los ingresos de 2025 con un 52,18%, impulsado por la cadena de suministro verticalmente integrada de China, que abarca desde la película de diafragma hasta el ensamblaje final. AAC Technologies reportó ingresos de CNY 10,4 mil millones (USD 1,46 mil millones) en el tercer trimestre de 2024, aunque su segmento acústico se redujo a medida que la empresa pivotó hacia hápticos y módulos de cámara. Los ingresos de CNY 38,5 mil millones (USD 5,4 mil millones) de GoerTek en el primer semestre de 2024 confirmaron su posición como socio principal de módulos para marcas globales de smartphones y TWS. Foster Electric y Sony de Japón perfeccionan transductores de alta fidelidad para auriculares de lujo, mientras que Samsung de Corea del Sur presenta patentes que cubren filtros omnidireccionales y módulos integrados de conducción aérea-ósea. India está emergiendo como un centro secundario bajo incentivos vinculados a la producción, aunque aún depende de imanes importados y matrices MEMS. La integración vertical otorga a los proveedores chinos y del conjunto de Asia-Pacífico ventajas de costos y ciclos de diseño rápidos que los competidores tienen dificultades para igualar, lo que refuerza el liderazgo de la región en el mercado de microspeakers.
Mercado de Microspeakers de América del Norte y Europa
Se prevé que América del Norte registre una CAGR del 6,17% hasta 2031, impulsada por la norma de audífonos de venta libre de la FDA y la adopción automotriz de audio distribuido. Knowles registró ingresos de USD 170,3 millones en el tercer trimestre de 2024, y xMEMS, con sede en Illinois, recaudó USD 20 millones para escalar Sycamore en fundiciones externas. La proximidad a las plantas automotrices de EE. UU. en Míchigan y México está atrayendo el ensamblaje de módulos de altavoces más cerca de las líneas de vehículos finales. La trayectoria de Europa está definida por los mandatos REACH y RoHS que presionan por materiales libres de plomo y con tierras raras reducidas. El sistema Ac2ated Sound de Continental hace vibrar los paneles interiores para crear audio de perfil reducido, adoptado por fabricantes de automóviles de lujo alemanes. USound de Austria integra detección ultrasónica en altavoces MEMS para dispositivos portátiles controlados por gestos. El enfoque de la región en la sostenibilidad y los vehículos eléctricos se alinea con la adopción de tecnología piezoeléctrica y MEMS.
Mercado de Microspeakers de Oriente Medio y África y América del Sur
América del Sur y Oriente Medio y África siguen siendo mercados incipientes. Los centros urbanos con alta penetración de smartphones están siendo testigos de las primeras implementaciones de hogares inteligentes, aunque los aranceles y los desafíos logísticos limitan el volumen. No obstante, los altavoces dinámicos de gama básica siguen siendo el punto de entrada para las marcas regionales, con una adopción de tecnología piezoeléctrica y MEMS esperada después de 2027.

Panorama regulatorio
La calificación y adquisición de microaltavoces hacen referencia cada vez más a métodos armonizados de medición y prueba. La norma IEC 63034:2020 define especificaciones y pruebas para microaltavoces (diámetro de diafragma radiante de hasta 40 mm), incluyendo impedancia, respuesta en frecuencia, distorsión y manejo de potencia. China también reforzó las vías de cumplimiento local con la norma GB/T 44218-2024 (Métodos de medición para microaltavoces), publicada en julio de 2024 e implementada a partir del 1 de febrero de 2025, junto con una norma de grupo (T/SZAACN 00001-2023) que establece requisitos técnicos generales para altavoces MEMS en miniatura.
En cuanto a la seguridad de los productos, la UE continuó alineando las normas con su marco de seguridad más reciente. La Decisión de Ejecución (UE) 2026/901 de la Comisión (adoptada el 17 de abril de 2026) establece normas europeas que respaldan el Reglamento General de Seguridad de los Productos (UE) 2023/988, endureciendo las expectativas de trazabilidad y conformidad para dispositivos electrónicos de consumo que utilizan microaltavoces. Paralelamente, la política de la cadena de suministro de semiconductores sigue siendo tanto una restricción externa como un impulsor de oportunidades para los microaltavoces basados en MEMS, con la Iniciativa Chips for Europe 2.0 de la UE (propuesta de Reglamento 2026/504) y el posicionamiento de la política estadounidense a través de SEMI en 2026, que enfatizan la resiliencia, las salvaguardas y la alineación de la política comercial, lo que afecta el abastecimiento de obleas, ASIC y componentes heredados dependientes de imanes.
Análisis de la cadena de valor
La cadena de valor de los microaltavoces comienza con las materias primas y los subcomponentes clave. Los diseños dinámicos dependen de imanes de NdFeB y alambre de cobre, las aplicaciones auditivas y de auriculares intraurales premium suelen usar conjuntos de armadura balanceada, y las películas de diafragma (por ejemplo, polímeros de alto módulo) influyen en la eficiencia y la respuesta acústica. La fabricación se divide luego entre el ensamblaje tradicional de bobina e imán, que sigue siendo intensivo en mano de obra y herramientas, y las rutas de estado sólido MEMS/piezoeléctricas, que trasladan la producción de altavoces a etapas de procesos de semiconductores (fotolitografía, DRIE y unión de obleas) junto con la integración de ASIC. En ambos enfoques, las pruebas y la clasificación (impedancia, respuesta en frecuencia, distorsión) son pasos clave de control, mientras que la integración posterior suele ser gestionada por proveedores de módulos acústicos y socios EMS cercanos al ensamblaje final del dispositivo.
Las alianzas muestran cómo MEMS está cambiando los roles ascendentes y intermedios. USound se asoció con Minami Acoustics (abril de 2024) para acelerar la adopción por parte de marcas de audio globales, y en septiembre de 2025 Gettop Acoustic y USound firmaron un acuerdo estratégico de ventas y suministro. En virtud del acuerdo, Gettop fabrica altavoces utilizando obleas y ASIC MEMS de USound, estableciendo una vía de oblea a módulo. Las arquitecturas de módulos híbridos también avanzaron hacia la producción, incluida OBO Pro2, que inició la producción a gran escala del módulo de doble entrada Greip (julio de 2024), que integra un controlador MEMS de USound con un controlador electrodinámico. Esto refleja una etapa de transición en la que MEMS se inserta en conjuntos acústicos existentes, mientras que los OEM gestionan los ciclos de calificación y el abastecimiento múltiple.
Panorama Competitivo
El mercado de microaltavoces está moderadamente concentrado. Los cinco principales proveedores, AAC Technologies, GoerTek, Knowles, TDK y Foster Electric, poseen colectivamente aproximadamente el 55-60% de los ingresos, mientras que los nuevos entrantes MEMS como xMEMS, USound y Bosch Sensortec fragmentan la cuota al orientarse a nichos premium. La contracción de los ingresos acústicos de AAC en el tercer trimestre de 2024 pone de relieve la presión sobre los márgenes en los altavoces dinámicos mercantilizados, lo que impulsa la diversificación hacia los módulos hápticos. Knowles aprovecha el liderazgo en armadura equilibrada en canales médicos y de auriculares donde las barreras regulatorias mantienen el poder de fijación de precios.
La semántica de la innovación está pasando de las tolerancias mecánicas a los flujos de procesos de semiconductores. Apple obtuvo una patente que cubre altavoces flexibles que se adaptan a superficies curvas, lo que señala la convergencia del factor de forma entre el audio y el diseño industrial.[3]Oficina de Patentes y Marcas Registradas de los Estados Unidos, "Patente de EE. UU. 12108200 B2," uspto.gov Las presentaciones de Samsung sobre conducción aérea-ósea integrada apuntan hacia transductores multifunción que combinan audio con detección biométrica. Mientras tanto, los microaltavoces falsificados en Asia-Pacífico erosionan el valor de marca, empujando a los fabricantes de equipos originales globales hacia proveedores de confianza con abastecimiento trazable.
La volatilidad de los imanes de tierras raras beneficia a los pioneros MEMS porque los dispositivos basados en silicio no necesitan imanes. El modelo de fundición de xMEMS acelera la escala sin poseer fábricas de uso intensivo de capital, mientras que la alianza de Bosch Sensortec con el Instituto Fraunhofer IPMS distribuye los costos de utillaje entre líneas de productos. A pesar de las altas barreras, el nuevo capital continúa ingresando a la acústica de estado sólido, intensificando la competencia y comprimiendo los márgenes de los incumbentes.
Líderes de la Industria de Microaltavoces
AAC Technologies Holdings Inc.
GoerTek Inc.
Knowles Corporation
TDK Corporation
USound GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Microspeakers
- AAC Technologies Holdings Inc.
- GoerTek Inc.
- Knowles Corporation
- TDK Corporation
- USound GmbH
- xMEMS Labs Inc.
- Bosch Sensortec GmbH
- Cirrus Logic Inc.
- Infineon Technologies AG
- STMicroelectronics N.V.
- Foster Electric Co. Ltd.
- Sonion A/S
- Samsung Electronics Co. Ltd.
- Sony Group Corporation
- Apple Inc.
- Bose Corporation
- Harman International Industries Inc.
- LG Electronics Inc.

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es extender las arquitecturas de microaltavoces de estado sólido e híbridas más allá de los receptores clásicos de smartphones hacia audífonos siempre activos, puntos finales de hogar inteligente centrados en voz y audio automotriz distribuido, donde el bajo consumo y los factores de forma delgados se traducen en un claro valor de diseño. El mercado ya muestra tracción por parte de los audífonos de alto volumen, con 331.6 millones de unidades de auriculares TWS enviados en 2024, y por la actividad de los OEM en torno a las hojas de ruta de estado sólido. xMEMS Sycamore, posicionado para producción en masa en 2025 para TWS y wearables, también demuestra motores de altavoz sin imanes de menos de 10 mm que abordan directamente la volatilidad del suministro de tierras raras.
Otra área de oportunidad es la convergencia funcional, donde los microaltavoces se convierten en parte de plataformas multisensor y definidas por software en lugar de transductores independientes. USound y WuQi Technologies anunciaron una alianza de biodetección en mayo de 2026 que utiliza hardware de audio MEMS existente como parte de una plataforma de detección portátil, lo que respalda la consolidación de la lista de materiales en dispositivos compactos. En el ámbito técnico, un trabajo revisado por pares publicado en abril de 2026 en el IEEE Journal of Microelectromechanical Systems sobre estructuras de altavoces MEMS piezoeléctricos dirigidas a mejorar los niveles de presión sonora señala un progreso continuo hacia objetivos más amplios de rendimiento de audio. Mientras tanto, la orientación dirigida a la industria en 2026 sobre el diseño de altavoces MEMS de ultrasonido modulado analiza matrices uniformes con capacidad de formación de haces que se alinean con los casos de uso de Bluetooth LE Audio y Auracast en entornos públicos y de múltiples salas.
Recent Industry Developments in Mercado de Microspeakers
- Mayo de 2026: USound anunció una alianza con WuQi Technologies para implementar una plataforma propia de biodetección intraauricular sin sensores que aprovecha el hardware de audio MEMS existente en dispositivos portátiles. La alianza amplía el uso de microaltavoces MEMS de salida de audio a hardware multifuncional, favoreciendo una integración más estrecha y un menor número de componentes en los audífonos.
- Septiembre de 2025: Gettop Acoustic y USound firmaron un acuerdo estratégico de ventas y suministro para la producción de altavoces MEMS, con Gettop fabricando altavoces utilizando obleas y ASIC MEMS de USound. Esta colaboración formalizada de oblea a módulo fortalece la disponibilidad de suministro para diseños MEMS y respalda la calificación de OEM a través de un socio de fabricación establecido.
- Julio de 2024: USound y OBO Pro2 anunciaron el lanzamiento del módulo de audio de doble entrada Greip y declararon que OBO Pro2 inició la producción a gran escala del diseño, integrando un controlador electrodinámico con un altavoz MEMS de USound. Módulos híbridos como este ofrecen una vía de adopción práctica para los fabricantes de TWS e IEM al combinar el rendimiento familiar de baja frecuencia con la capacidad de alta frecuencia de estado sólido.


Mercado de Microspeakers Alcance del informe y metodología de investigación
Definición y alcance del mercado
El mercado de microaltavoces se define como los ingresos provenientes de altavoces muy pequeños utilizados para producir audio en dispositivos electrónicos compactos, donde el componente se integra en el producto final y se vende a través de cadenas de suministro OEM.
Exclusiones de alcance: excluimos los altavoces externos y sistemas de audio que no están diseñados como microaltavoces para construcciones de dispositivos delgados y con espacio limitado.
Descripción general de la segmentación
- Por Tipo de Producto
- Microaltavoz Dinámico
- Altavoz de Armadura Equilibrada
- Altavoz MEMS
- Altavoz Piezoeléctrico
- Altavoz Electrostático
- Otros Tipos de Producto
- Por Tecnología
- Electrodinámico
- Película Delgada Piezoeléctrica
- Electrostático (Compatible con CMOS)
- Termoacústico
- Por Aplicación
- Teléfonos Inteligentes y Tabletas
- Dispositivos Ponibles y Auriculares
- Dispositivos de Hogar Inteligente
- Infoentretenimiento Automotriz y ADAS
- Dispositivos Médicos (Audífonos, Venta Libre)
- Sistemas Industriales y de Defensa
- Por Vertical de Usuario Final
- Fabricantes de Equipos Originales de Electrónica de Consumo
- Fabricantes de Equipos Originales Automotrices
- Fabricantes de Dispositivos Médicos
- Fabricantes de Equipos Industriales
- Contratistas Aeroespaciales y de Defensa
- Otros Verticales de Usuario Final
- Por Tamaño (Diámetro del Controlador)
- Por debajo de 10 mm
- 10 - 15 mm
- 16 - 20 mm
- Por encima de 20 mm
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Kenia
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando dónde se utilizan los microaltavoces y cómo varían los volúmenes según la clase de dispositivo, para luego traducir esos volúmenes en valor utilizando precios realistas y cambios de mezcla. Fuentes públicas y oficiales, como los indicadores de dispositivos y conectividad de la Unión Internacional de Telecomunicaciones, las estadísticas comerciales de UN Comtrade para piezas acústicas relevantes, los aranceles de la Comisión de Comercio Internacional de EE. UU. y las series industriales y electrónicas de Eurostat, ayudan a mantener fundamentado el conjunto de la demanda.
También revisamos normas y literatura técnica, incluidas revistas del IEEE y otras revisadas por pares, para comprender cómo los factores de forma más delgados o los nuevos diseños de transductores pueden desplazar los precios de venta promedio con el tiempo. Luego, verificamos las hipótesis utilizando informes anuales de empresas, presentaciones para inversionistas, actualizaciones de asociaciones comerciales y prensa empresarial de reputación. Para el seguimiento de datos financieros de empresas y eventos, se utilizan de manera selectiva suscripciones pagas de inteligencia empresarial, bases de datos de patentes y vistas comerciales a nivel de envío cuando aportan claridad. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias para recopilar, verificar y aclarar los datos finales.
Entrevistas y encuestas primarias
Las conversaciones primarias se utilizan para poner a prueba las tasas de adopción por dispositivo, el número de altavoces por dispositivo y la evolución de precios entre los diseños dinámicos y los diseños emergentes de microaltavoces. Hablamos con una combinación de encuestados del lado de componentes y del lado de dispositivos, y mantenemos una cobertura equilibrada entre los principales centros de fabricación y las regiones de demanda final, de modo que las hipótesis finales no dependan de una sola geografía o un solo tipo de cliente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 14% | APAC: 46% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 36% | EMEA: 34% |
| Actores más pequeños: 16% | Gerentes: 50% | América: 20% |
Dimensionamiento del mercado y pronóstico
El modelo central utiliza una reconstrucción de la demanda de arriba hacia abajo, en la que los envíos de dispositivos anfitriones clave se convierten en demanda de microaltavoces mediante tasas de adopción y número de altavoces por unidad, y luego se valoran utilizando un precio de venta promedio por tecnología y caso de uso. Para mantener los totales realistas, corroboramos el resultado con verificaciones selectivas de abajo hacia arriba, como la consolidación de la cobertura de ingresos indicativos de proveedores, cotizaciones de ASP muestreadas del ecosistema y comentarios de canal sobre los cambios de mezcla.
Los insumos clave en este mercado incluyen los envíos de smartphones y audífonos TWS, las tendencias unitarias de laptops y tabletas, el contenido de audio automotriz en cabina por vehículo, y la mezcla tecnológica entre los diseños dinámicos y los enfoques más nuevos de microaltavoces, que suelen tener precios diferentes. También seguimos variables impulsadas por el diseño, como los requisitos de delgadez, la elección del tamaño del controlador y el ritmo de los lanzamientos de dispositivos insignia, ya que estos factores a menudo explican los cambios de ASP a corto plazo.
Para el pronóstico, utilizamos principalmente un análisis de escenarios vinculado a las perspectivas de envíos de dispositivos y curvas de ASP basadas en la mezcla, y luego los revisamos con los encuestados primarios para alinear una velocidad de adopción realista. Cuando la visibilidad de abajo hacia arriba es incompleta, abordamos las brechas aplicando factores de cobertura conservadores y luego verificamos el valor implícito por dispositivo frente a los comentarios de las entrevistas y las señales públicas de envíos.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con señales independientes, incluido el valor implícito de microaltavoces por smartphone o audífono, la dirección del movimiento comercial y la razonabilidad de los cambios en la mezcla tecnológica y los precios. Cuando un número parece incorrecto, revisamos las hipótesis detrás de los volúmenes de dispositivos, las tasas de adopción o la progresión del ASP, y activamos un seguimiento para resolver la discrepancia antes de la aprobación final.
Realizamos una revisión de varios pasos, en la que otro analista verifica los cálculos, las unidades y las conversiones de divisas antes de finalizar. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como revisiones importantes en los envíos de dispositivos o grandes shocks de precios en componentes. Justo antes de la entrega, volvemos a ejecutar el modelo completo con los insumos más recientes disponibles para que los clientes reciban la visión más actualizada.
Tamaño del mercado de microaltavoces de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para microaltavoces a menudo difieren porque los distintos grupos utilizan diferentes momentos para la conversión de divisas, y también actualizan las hipótesis de ASP y envíos de dispositivos en distintos puntos del año. Incluso cuando se discuten los mismos dispositivos, pequeñas diferencias en el número de altavoces por dispositivo y en la mezcla tecnológica pueden empujar el total hacia arriba o hacia abajo.
Los principales impulsores de las brechas en este mercado generalmente provienen de si los precios se modelan como una curva suave o como cambios escalonados en torno a los principales lanzamientos de dispositivos, y de si el alcance incluye la demanda relacionada con audífonos auditivos en el mismo grupo que los audífonos de consumo. Las verificaciones basadas en actualizaciones también son importantes, donde el momento de la conversión de divisas y las perspectivas de envíos revisadas se aplican de manera consistente en todas las regiones, razón por la cual Mordor Intelligence mantiene la estimación alineada con una base definida de demanda de dispositivos y una lógica de ASP repetible.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3.98 mil millones de USD (2025) | |
| Consultora global A | 4.38 mil millones de USD (2026) | Utiliza un punto de partida de un año posterior y puede reflejar un conjunto diferente de envíos de dispositivos y nivel de precios, lo que puede elevar el valor si los ASP se toman después de lanzamientos de modelos clave y actualizaciones de mezcla. |
| Editorial del sector B | 2.80 mil millones de USD (2025) | A menudo cuenta con un límite de producto más estrecho o aplica tasas de adopción más conservadoras en audífonos y dispositivos móviles, y la curva de ASP puede no reflejar completamente las actualizaciones de la mezcla tecnológica durante el año base. |
La dispersión en la tabla se explica principalmente por las decisiones de tiempo y alcance, seguidas de la rapidez con la que se supone que el ASP evoluciona con la tecnología y la mezcla de dispositivos. Al vincular la construcción del valor a unidades de dispositivos anfitriones observables y luego verificar el valor implícito por dispositivo, el modelo se mantiene transparente y puede repetirse cuando surgen nuevas señales de envíos o precios sin necesidad de reescribir todo el enfoque.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de microaltavoces en 2026?
El tamaño del mercado de microaltavoces se sitúa en USD 4,17 mil millones en 2026 y se proyecta que alcance USD 5,23 mil millones en 2031.
¿Qué aplicación crecerá más rápido hasta 2031?
Los dispositivos ponibles y auriculares lideran con una CAGR prevista del 5,67%, lo que refleja el aumento de los volúmenes de auriculares TWS y relojes inteligentes.
¿Por qué los altavoces MEMS están ganando impulso?
Los altavoces MEMS reducen el consumo de energía en aproximadamente un 50%, permiten perfiles por debajo de 10 milímetros y evitan los escasos imanes de tierras raras, posicionándolos favorablemente para dispositivos con restricciones de batería.
¿Cuál es el mayor mercado geográfico?
Asia-Pacífico posee una cuota de ingresos del 52,18%, impulsada por el ecosistema de fabricación de componentes verticalmente integrado de China.
¿Cómo afectarán los riesgos de suministro de tierras raras al sector?
La volatilidad de los imanes eleva los costos para los altavoces dinámicos y acelera el cambio hacia diseños MEMS y piezoeléctricos sin imanes.
¿Quiénes son las principales empresas?
AAC Technologies, GoerTek, Knowles, TDK y Foster Electric son los principales incumbentes, mientras que xMEMS, USound y Bosch Sensortec son destacados competidores MEMS.
Última actualización de la página el:



