
Tamaño y Participación del Mercado de Microfluídica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 26.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 46.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.39 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
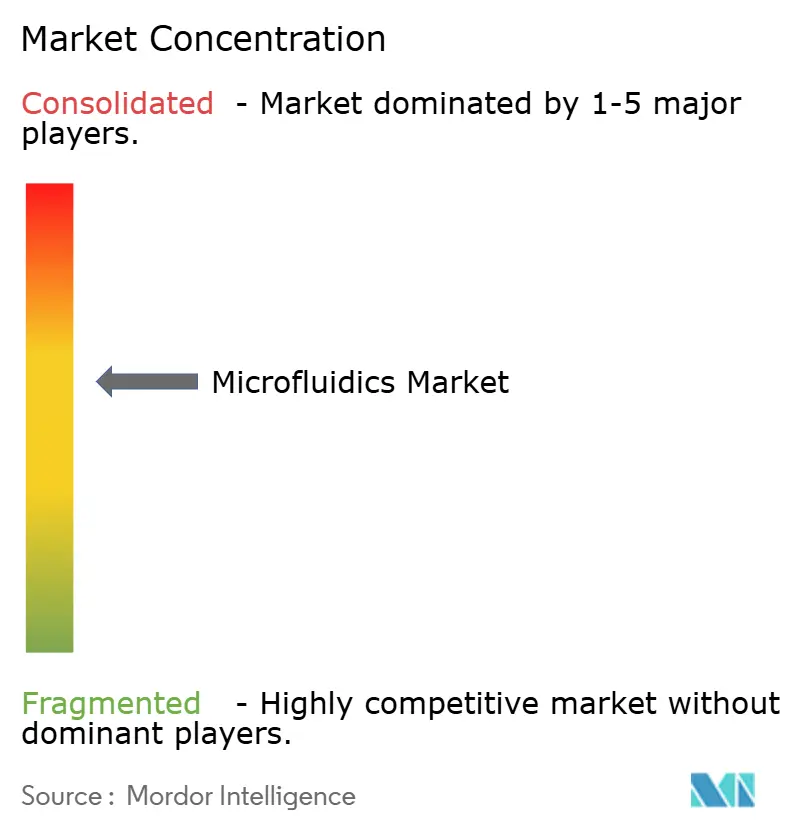
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microfluídica por Mordor Intelligence
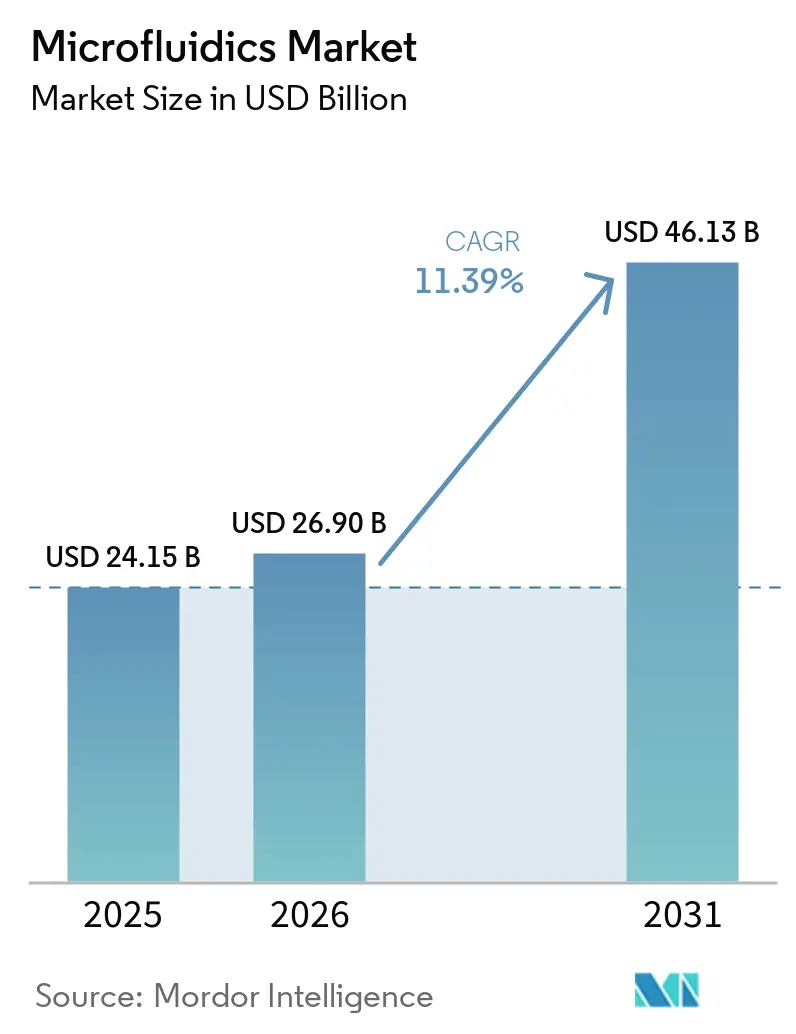
Se proyecta que el tamaño del Mercado de Microfluídica sea de USD 24.150 millones en 2025, USD 26.900 millones en 2026, y alcance los USD 46.130 millones en 2031, creciendo a una CAGR del 11,39% de 2026 a 2031.
Las perspectivas reflejan un movimiento estructural hacia el diagnóstico descentralizado, la rápida integración de la inteligencia artificial en los sistemas de laboratorio en chip y la creciente adopción de ensayos de célula única en los programas de investigación farmacéutica. Las plataformas de diagnóstico en el punto de atención que combinan la preparación de muestras, la amplificación y la detección en un cartucho desechable reducen los tiempos de resultado de horas a minutos, disminuyendo las readmisiones hospitalarias y mejorando la gestión antimicrobiana. Al mismo tiempo, los desarrolladores de fármacos utilizan tecnologías de órgano en chip para modelar la fisiología humana con mayor precisión que los estudios en animales, una práctica reforzada por la iniciativa de Nuevas Metodologías de Aproximación de la FDA. El creciente investment de China, India y Japón en infraestructura diagnóstica acelera la demanda en Asia-Pacífico, mientras que los marcos de reembolso establecidos sostienen la adquisición en América del Norte de analizadores de microfluídica avanzados.
Conclusiones Clave del Informe
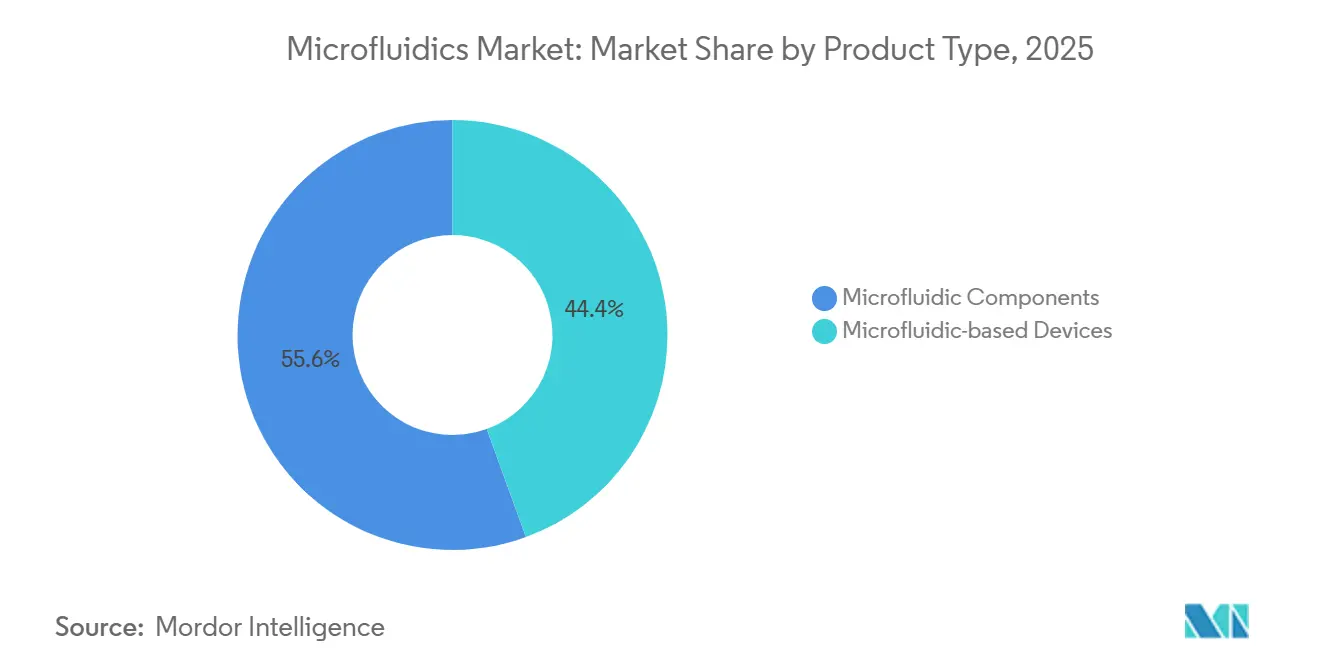
- Por tipo de producto, los componentes microfluídicos representaron el 55,56% de la cuota del mercado de microfluídica en 2025, y se prevé que registren un CAGR del 18,25% hasta 2031.
- Por aplicación, el diagnóstico en el punto de atención lideró con el 38,53% de los ingresos en 2025, mientras que la investigación farmacéutica y biotecnológica está previsto que crezca más rápido con un CAGR del 19,85%.
- Por material, los sustratos poliméricos captaron el 53,63% de la demanda en 2025; se proyecta que el papel y otros sustratos porosos se expandan a un CAGR del 19,87%.
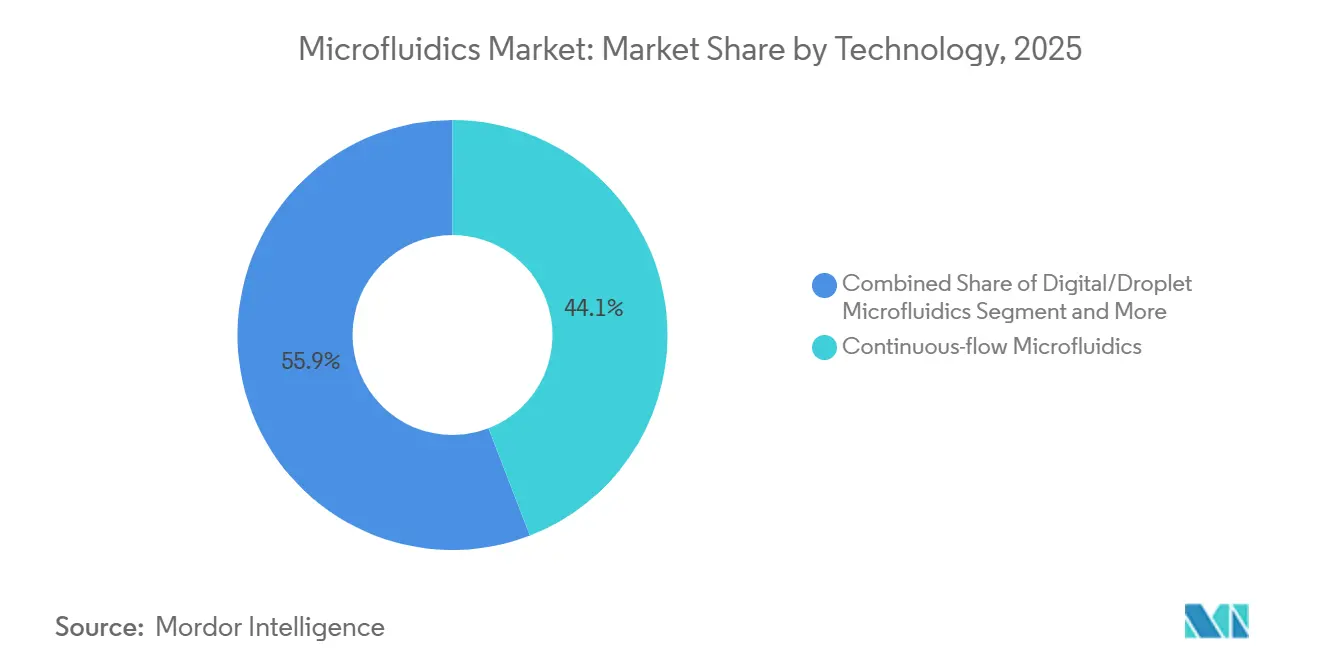
- Por tecnología, los sistemas de flujo continuo representaron el 44,13% de los ingresos en 2025, mientras que las plataformas de órgano en chip se acelerarán a un CAGR del 29,63%.
- Por usuario final, las empresas farmacéuticas y biotecnológicas representaron el 40,3% del gasto en 2025; se prevé que los laboratorios de diagnóstico avancen a un CAGR del 17,51%.
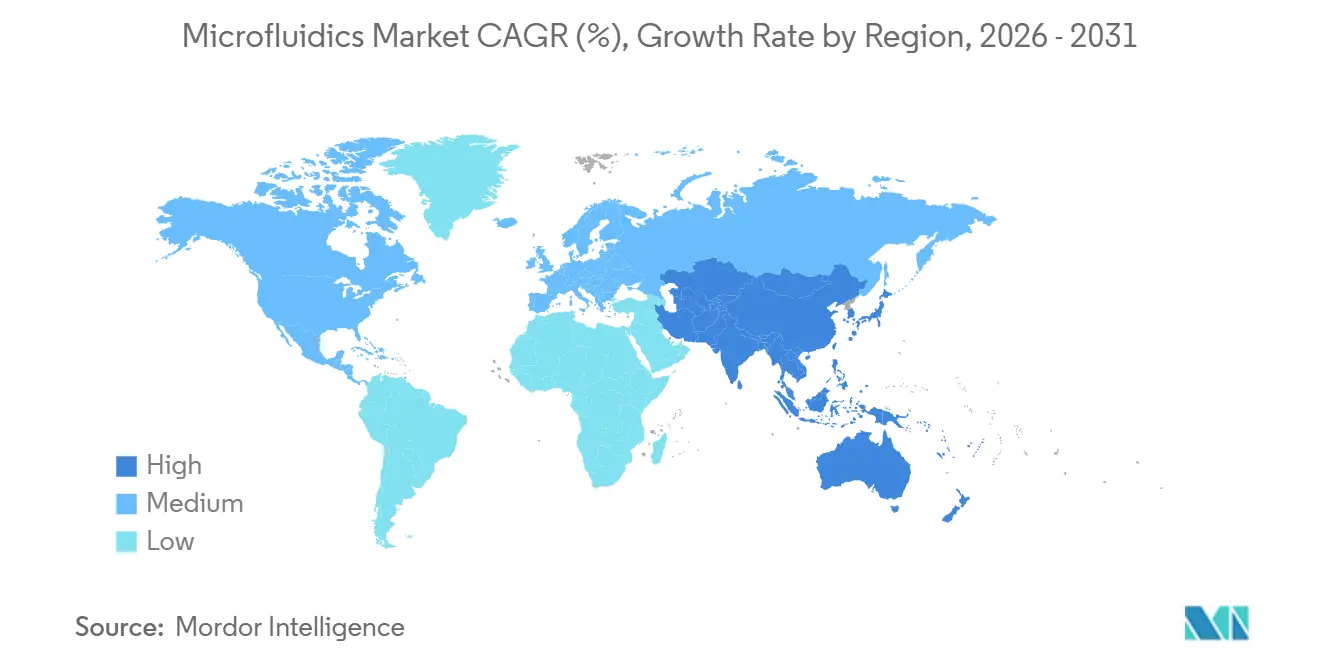
- Por geografía, América del Norte concentró el 34,13% de los ingresos regionales en 2025, aunque se espera que Asia-Pacífico registre el CAGR más rápido del 14,81% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Microfluídica*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de pruebas en el punto de atención | +2.8% | Global, con adopción acelerada en América del Norte, Europa y Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Aumento de la incidencia de enfermedades crónicas e infecciosas | +2.3% | Global, particularmente agudo en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Rápido tiempo de respuesta y miniaturización de dispositivos | +1.9% | América del Norte y Europa como núcleo, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Laboratorio en chip habilitado por IA para diagnósticos moleculares descentralizados | +2.1% | Adopción temprana en América del Norte y Europa, escalamiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge de los ensayos de célula única para inmuno-oncología e I+D en terapia celular | +1.7% | Centros farmacéuticos de América del Norte y Europa, emergente en China y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Pruebas en el Punto de Atención
Los proveedores de atención médica valoran las respuestas diagnósticas rápidas que orientan las decisiones terapéuticas en tiempo real, reducen la congestión en las salas de urgencias y previenen las readmisiones repetidas. Los cartuchos de flujo lateral de microfluídica combinados con lectores ópticos ofrecen resultados cuantitativos de biomarcadores en menos de 15 minutos, como lo ejemplifica la prueba de sepsis SepTec, que detecta infecciones del torrente sanguíneo a concentraciones clínicamente relevantes. Durante 2024-2025, la FDA de los EE. UU. otorgó 23 Autorizaciones de Uso de Emergencia para ensayos de microfluídica de COVID-19, consolidando un precedente de revisión acelerada que los fabricantes ahora aprovechan para las pruebas de enfermedades crónicas. La política de reembolso también se alinea; el marco ADLT de Medicare ofrece pagos favorables cuando los ensayos demuestran utilidad clínica, lo que impulsa a los hospitales a reemplazar los flujos de trabajo manuales con sistemas de microfluídica cerrados y automatizados. El efecto es inmediato: la demanda de cartuchos de un solo uso que integran extracción, amplificación y detección crece rápidamente, especialmente en clínicas de atención urgente donde el personal de laboratorio especializado es escaso. A medida que las cadenas de suministro se estabilizan, los fabricantes se centran en ampliar los menús de pruebas que cubren paneles cardíacos, metabólicos y respiratorios, reforzando el impulso del mercado de microfluídica.
Aumento de la Incidencia de Enfermedades Crónicas e Infecciosas
La creciente carga mundial de diabetes, trastornos cardiovasculares y enfermedad renal crónica impulsa soluciones de monitoreo continuo que eliminan la venopunción repetida. Los sensores de microfluídica que analizan el fluido intersticial o la saliva son adecuados para la atención pediátrica y geriátrica, mejorando el cumplimiento y permitiendo un control terapéutico más estricto. Al mismo tiempo, las redes de vigilancia sindrómica despliegan chips de microfluídica de PCR multiplex que diferencian patógenos bacterianos, virales y parasitarios en una sola ejecución, conservando reactivos y acortando las decisiones de aislamiento para casos sospechosos. La Organización Mundial de la Salud proyecta un aumento del 34% en la carga de enfermedades no transmisibles en las regiones de ingresos bajos y medios para 2030, lo que subraya la urgencia de formatos diagnósticos asequibles y de bajo consumo energético[1]. El cribado de resistencia antimicrobiana también se beneficia; los ensayos de susceptibilidad de microfluídica proporcionan perfiles de respuesta a fármacos en 6 horas frente a las 48 horas del cultivo, apoyando los programas de gestión que limitan el uso empírico de antibióticos. En conjunto, estos factores impulsan el mercado de microfluídica hacia dispositivos integrados capaces de manejar diversas matrices de muestras con restricciones mínimas de infraestructura.
Laboratorio en Chip Habilitado por IA para Diagnósticos Moleculares Descentralizados
La inteligencia artificial convierte las plataformas de microfluídica de canales pasivos en motores diagnósticos adaptativos. Los algoritmos basados en imágenes que rastrean la morfología de las gotas, la estabilidad del flujo y la dinámica de fluorescencia autocorrigen los parámetros de reacción, reduciendo los falsos negativos cuando los títulos de patógenos son bajos. Los módulos de computación en el borde integrados en lectores portátiles eliminan la dependencia de la conectividad en la nube, permitiendo el despliegue en clínicas rurales y estaciones de campo con internet intermitente. Los organismos reguladores anticipan estos dispositivos híbridos; la FDA emitió un borrador de guía de SaMD en 2024 que detalla las expectativas de validación de algoritmos para contextos de diagnóstico in vitro. La citología se beneficia de inmediato: la imagen impulsada por IA clasifica las células con precisión a nivel de patólogo, pero procesa los frotis 10 veces más rápido, liberando tiempo de los especialistas. A medida que los modelos de aprendizaje automático ingieren conjuntos de datos de reacción cada vez más grandes, las decisiones en el cartucho —como los ajustes dinámicos de ciclado térmico— se vuelven rutinarias, diferenciando aún más el mercado de microfluídica de los flujos de trabajo convencionales de PCR en banco.
Auge de los Ensayos de Célula Única para Inmuno-Oncología e I+D en Terapia Celular
Los científicos farmacéuticos se apoyan en la caracterización de célula única para descifrar la heterogeneidad tumoral y las vías de escape inmunitario. Los sistemas de gotas de microfluídica codifican miles de células en minutos, acelerando el descubrimiento basado en secuenciación de subclones impulsores de resistencia. El kit Single Cell 3′ RNA Prep de Illumina, lanzado en enero de 2025, redujo el tiempo de preparación de bibliotecas de dos días a seis horas y se integra perfectamente con los secuenciadores existentes. Mientras tanto, los fabricantes de CAR-T despliegan ensayos de potencia de microfluídica que confirman la eliminación específica de antígenos antes de la infusión, respondiendo a los comentarios de la FDA sobre la variabilidad de lotes que retrasó las aprobaciones en 2024. La transcriptómica espacial, que combina el corte por microfluídica con la secuenciación in situ, mapea la interacción entre células tumorales e inmunitarias, informando el diseño de terapias combinadas. Estos avances expanden el mercado de microfluídica más allá del diagnóstico hacia el descubrimiento de fármacos en etapas tempranas y la fabricación de terapias avanzadas.
Análisis del Impacto de las Restricciones del Mercado de Microfluídica*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de capital y desafíos de integración en el flujo de trabajo | -1.6% | Global, más agudo en Asia-Pacífico, Oriente Medio y África, y América del Sur, sensibles al precio | Corto plazo (≤ 2 años) |
| Complejidad regulatoria en el uso clínico multijurisdiccional | -1.3% | Global, particularmente oneroso en Europa (IVDR), China (NMPA) y mercados emergentes | Mediano plazo (2-4 años) |
| Reembolso limitado y baja adopción en economías sensibles al precio | -1.1% | Asia-Pacífico (excluidos Japón y Corea del Sur), Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Restricciones de suministro en elastómeros de grado médico y polímeros especiales | -0.8% | Fabricación global, con impacto agudo durante interrupciones geopolíticas del suministro | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Desafíos de Integración en el Flujo de Trabajo
La adquisición de un equipo de PCR digital de gotas generalmente requiere entre USD 150.000 y USD 250.000 de inversión inicial, mientras que las estaciones de órgano en chip totalmente integradas superan los USD 500.000 una vez contabilizados los microscopios auxiliares, las incubadoras y los contratos de servicio. Los laboratorios que operan bajo presión de reembolso dudan en comprometerse, especialmente cuando las revisiones de los pagadores cuestionan el beneficio clínico incremental. Los períodos de validación duran entre 6 y 12 meses, ya que los equipos ejecutan ensayos de microfluídica y heredados en paralelo para satisfacer los criterios de precisión de CLIA. UnitedHealthcare denegó la cobertura de múltiples pruebas de biopsia líquida de microfluídica en 2024, citando evidencia insuficiente de utilidad, lo que señala un escepticismo que frena a los laboratorios más pequeños[2]. Los modelos de servicio compartido están surgiendo ahora: los laboratorios de referencia regionales amortizan el equipo entre volúmenes de muestras agrupadas, pero la adopción sigue rezagada en las regiones con recursos limitados, lo que restringe el mercado de microfluídica.
Complejidad Regulatoria en el Uso Clínico Multijurisdiccional
El Reglamento de Diagnóstico In Vitro (IVDR) de la Unión Europea, plenamente aplicado en mayo de 2025, trasladó el 90% de los diagnósticos in vitro —incluida la mayoría de los cartuchos de microfluídica— de la autodeclaración a la revisión por organismos notificados, aunque solo 23 organismos tienen designación, lo que alarga las colas de aprobación. La Administración Nacional de Productos Médicos (NMPA) de China exige datos clínicos locales incluso cuando existen estudios internacionales, lo que añade entre 18 y 24 meses a los plazos de lanzamiento y aumenta el riesgo de propiedad intelectual. En los Estados Unidos, las cartas de advertencia de la FDA emitidas en 2024-2025 se dirigieron a laboratorios que ofrecían pruebas de diagnóstico desarrolladas en laboratorio (LDT) de microfluídica sin una validación adecuada, lo que subraya una supervisión más estricta. Los esfuerzos del Foro Internacional de Reguladores de Dispositivos Médicos para armonizar los requisitos siguen siendo lentos, lo que obliga a los fabricantes a mantener múltiples conjuntos de documentación, lo que suprime a los participantes más pequeños y modera el crecimiento en el mercado de microfluídica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Microfluídica
Por Tipo de Producto:
Los Componentes Impulsan la Demanda de PersonalizaciónLos componentes de microfluídica representaron una participación del 55,56% en el tamaño del mercado de microfluídica en 2025 y se prevé que se expandan a una CAGR del 18,25% hasta 2031, lo que refleja la preferencia de los usuarios finales por construir flujos de trabajo a medida en lugar de adoptar instrumentos fijos. Los chips, bombas y válvulas pedidos individualmente permiten a los investigadores adaptar las geometrías de los canales, los diámetros de las gotas y los perfiles de presión a ensayos biológicos específicos. Los grupos de cribado de alto rendimiento prefieren los chips de generación de gotas que particionan reacciones en nanolitros, conservando reactivos costosos. Las matrices de microagujas crecen rápidamente dentro de los estudios de vacunas transdérmicas, ampliando la demanda de componentes. En paralelo, los dispositivos integrados continúan obteniendo autorizaciones regulatorias para uso diagnóstico en el punto de atención, aunque su ciclo de actualización más lento impide una rápida adaptación a los ensayos emergentes, lo que sostiene el impulso de los componentes dentro del mercado de microfluídica.
Un segundo factor es el auge de las comunidades de hardware abierto que publican archivos de fotomáscara y scripts de control bajo licencias permisivas, acelerando la adopción académica. Los fabricantes por contrato en Corea del Sur y Taiwán ofrecen fabricación de PDMS y polímero de olefina cíclica en tiradas cortas a precios competitivos, reduciendo las barreras de entrada. La cadena de suministro centrada en componentes promueve, por tanto, la experimentación en secuenciación de célula única, cultivo de organoides y generación de gradientes, reforzando la centralidad de los componentes en la expansión general del mercado de microfluídica.


Por Aplicación:
La Investigación Farmacéutica Supera el Crecimiento del Diagnóstico en el Punto de AtenciónLos diagnósticos en el punto de atención lideraron el 38,53% de los ingresos de 2025, aunque se proyecta que la investigación farmacéutica y biotecnológica registre una CAGR del 19,85%, aumentando su participación en el mercado de microfluídica a medida que los grupos de descubrimiento de fármacos priorizan el ahorro de reactivos y la miniaturización de ensayos. La microfluídica de gotas reduce los volúmenes de cribado de bibliotecas hasta 1.000 veces, lo que permite a las biofarmacéuticas probar rangos de compuestos más amplios con un presupuesto constante. Las organizaciones de investigación por contrato, como Charles River, escalaron las plataformas basadas en gotas en 2025 para satisfacer la demanda de los patrocinadores, reforzando la tracción comercial.
Los avances en proteómica amplifican aún más la demanda de investigación: la integración de Thermo Fisher del ensayo de extensión de proximidad de Olink produce paneles de 5.000 proteínas procesados en cartuchos de microfluídica, dotando a los estudios traslacionales de lecturas multiplexadas. En diagnósticos, los paneles sindrómicos rápidos sostienen los volúmenes de cartuchos en unidades de emergencia y cuidados críticos, pero la vigilancia del reembolso limita los techos de precios. Las aplicaciones de administración de fármacos siguen siendo exploratorias, aunque las nanopartículas fabricadas por microfluídica muestran potencial para cargas útiles de ARNm y ARNip, lo que implica nuevas vías de ingresos a mediano plazo para el mercado de microfluídica.
Por Material:
Los Sustratos de Papel Desafían el Dominio del PolímeroLos sustratos de polímero representaron el 53,63% de la demanda en 2025, aunque el papel y otros materiales porosos crecerán a una CAGR del 19,87% a medida que los planificadores de salud en India y África priorizan las tiras de flujo lateral por debajo de USD 1. Los canales de celulosa con patrones de cera mueven el fluido por capilaridad sin bombas externas, alineándose con las redes eléctricas intermitentes. Los grupos de desarrollo combinan estos sustratos con lecturas basadas en teléfonos inteligentes, evitando la necesidad de analizadores dedicados. Mientras tanto, la silicona y el vidrio conservan nichos en PCR de alta temperatura y análisis ópticos donde la absorción de PDMS o la autofluorescencia plantean obstáculos, preservando el dominio del polímero pero abriendo flujos de trabajo de materiales plurales que amplían el mercado de microfluídica.
El Comité Técnico 229 de ISO publicó orientaciones sobre caracterización de materiales en 2024, aunque las químicas propietarias siguen siendo comunes ya que los fabricantes buscan estabilidad en los ensayos y protección de la propiedad intelectual. Las escaseces de suministro de PDMS de grado médico durante las disrupciones geopolíticas de 2025 pusieron de manifiesto la vulnerabilidad, lo que impulsó estrategias de abastecimiento diversificado y avivó el interés en termoplásticos compatibles con el moldeo por inyección. Esta diversificación mitiga el riesgo y apoya el crecimiento sostenido en el mercado de microfluídica.
Por Tecnología:
Los Órganos en Chip Redefinen los Modelos PreclínicosLas configuraciones de flujo continuo contribuyeron con el 44,13% de los ingresos de 2025 debido a los tiempos de residencia predecibles, críticos en la síntesis química y los estudios de gradiente. Sin embargo, los sistemas de órgano en chip están preparados para un CAGR del 29,63% a medida que aumenta la presión regulatoria en favor de las pruebas de seguridad sin animales. La adquisición de Lunaphore por parte de Bio-Techne incorporó chips de biología espacial que tiñen 40 marcadores proteicos en secciones de tejido, permitiendo lecturas farmacodinámicas de alto contenido. La microfluídica digital de gotitas acelera la detección de variantes raras hasta una frecuencia alélica del 0,01%, reforzando la sensibilidad de la biopsia líquida. Las plataformas emergentes de electromojado y acústica de fluidos manipulan muestras sin contacto, protegiendo cultivos frágiles de células madre y apoyando las líneas de desarrollo de medicina regenerativa.
La selección de tecnología influye ahora en la bioinformática posterior; los ensayos basados en gotitas producen conjuntos de datos masivos de reacción única, lo que requiere pilas de análisis adaptadas. Los proveedores que integran química, instrumentación y canalizaciones en la nube se diferencian en un mercado de microfluídica saturado, impulsando la consolidación entre los fabricantes de herramientas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Laboratorios de Diagnóstico Aceleran la AutomatizaciónLas empresas farmacéuticas y biotecnológicas generaron el 40,3% del gasto de 2025, aprovechando las plataformas de alto rendimiento de microfluídica para acortar los ciclos de optimización de candidatos y reducir el uso de reactivos. Estas organizaciones emplean ingenieros especializados que gestionan suites dedicadas de fabricación de chips, amortizando los costos en amplias carteras. Los laboratorios de diagnóstico crecerán a una CAGR del 17,51% hasta 2031 a medida que la automatización reduzca la intervención de los técnicos y apoye las ejecuciones de muestras las 24 horas del día, los 7 días de la semana, que cumplen los objetivos de tiempo de respuesta hospitalaria.
Los centros académicos priorizan los chips de diseño abierto y flexible para estudios de prueba de concepto, fabricando a menudo los moldes internamente. Los hospitales adquieren analizadores de cartucho sellado para los departamentos de urgencias, valorando el estado de exención de CLIA y el mantenimiento mínimo. Las organizaciones de investigación y fabricación por contrato amplían los menús de servicios de microfluídica —desarrollo de líneas celulares, pruebas de potencia y validación de biomarcadores— proporcionando una vía externalizada para las empresas que carecen de hardware interno. En conjunto, estas dinámicas refuerzan la diversidad de usuarios finales que sostiene el mercado de microfluídica.
Análisis Geográfico
Mercado de Microfluídica en América del Norte
América del Norte retuvo el 34,13% de la cuota de ingresos en 2025, respaldada por las vías de la FDA que agilizan las pruebas clínicas de diagnósticos microfluídicos y por el reembolso ADLT de Medicare que premia los nuevos ensayos que demuestran utilidad. Los clusters de inversión de capital de riesgo en torno a Boston y el Área de la Bahía de San Francisco crean ciclos de iteración rápida entre innovadores de startups y clientes farmacéuticos. Los programas de los Institutos Nacionales de Salud, como All of Us, suministran millones de biomuestras, garantizando una demanda continua en el proceso de desarrollo de kits de preparación microfluídica de alto rendimiento.
Mercado de Microfluídica en Asia-Pacífico
Se proyecta que Asia-Pacífico liderará el crecimiento con una CAGR del 14,81% hasta 2031, a medida que el 14.º Plan Quinquenal de China canaliza 15 ビリオン USD hacia el desarrollo de dispositivos médicos nacionales, nombrando oficialmente a la microfluídica como prioridad estratégica[3]. Los programas de mejora de la atención primaria de India exigen diagnósticos descentralizados, ideales para chips de papel que funcionan sin cadena de frío. La envejecida sociedad de Japón impulsa los dispositivos de monitoreo domiciliario, mientras que la experiencia de Corea del Sur en semiconductores reduce los costos de fabricación de chips. Australia alberga ensayos clínicos en etapas tempranas, sirviendo como plataforma de lanzamiento hacia el Sudeste Asiático.
Mercado de Microfluídica en Europa
Europa demuestra una sólida producción de publicaciones académicas, pero una adopción clínica más lenta. La extensión del IVDR en las evaluaciones de conformidad supone una carga para los pequeños fabricantes, prolongando el tiempo de comercialización. El clúster farmacéutico de Alemania mantiene una considerable investigación en instrumentación microfluídica; sin embargo, la incertidumbre en materia de reembolso en Francia e Italia retrasa las adquisiciones hospitalarias. La divergencia posterior al Brexit añade mayor complejidad para las empresas que tienen como objetivo tanto el Reino Unido como la UE27. A pesar de estos obstáculos, los proyectos colaborativos financiados en el marco de Horizonte Europa sostienen el impulso de I+D, preservando la relevancia del mercado de microfluídica en todo el continente.

Panorama regulatorio
El diagnóstico microfluídico y los sistemas lab-on-chip se rigen principalmente a través de marcos regulatorios de diagnóstico in vitro y de dispositivos médicos, con expectativas más estrictas de evidencia y documentación en los principales mercados. En la Unión Europea, el Reglamento (UE) 2017/746 (IVDR) trasladó la mayoría de los DIV, incluidos muchos cartuchos microfluídicos, a la evaluación por organismos notificados, y su plena aplicación en mayo de 2025 aumentó la carga de cumplimiento en materia de evaluación del rendimiento y documentación técnica, ampliando los plazos para los fabricantes más pequeños.
En Estados Unidos, la microfluídica utilizada en dispositivos médicos está siendo cada vez más moldeada por el trabajo de ciencia regulatoria de FDA CDRH, incluida la actividad específica bajo el Microfluidics Program de la Office of Science and Engineering Laboratories y herramientas de medición prácticas como el manual de usuario de medición de resistividad de flujo de la FDA publicado en octubre de 2025. La estandarización también avanza: el ISO/TC 48/SC 10 (dispositivos microfluídicos) se estableció en 2026, y la ISO/TS 6417:2025 respalda una comunicación más consistente de los símbolos y el rendimiento de las bombas microfluídicas, ayudando a proveedores y fabricantes de equipos originales a alinear los insumos de diseño y las prácticas de verificación entre jurisdicciones.
Panorama Competitivo
El mercado de microfluídica presenta una fragmentación moderada con una consolidación acelerada. La adquisición de Olink por parte de Thermo Fisher por USD 3.100 millones en julio de 2024 integró los ensayos de extensión de proximidad en un flujo de trabajo de proteómica junto con espectrómetros de masa Orbitrap, ampliando la suite de análisis de extremo a extremo del comprador. Illumina siguió adquiriendo Fluent BioSciences, asegurando la propiedad intelectual de microfluídica digital para la preparación de bibliotecas de célula única y defendiendo su participación frente a los competidores de bajo costo.
Las startups de nicho se centran en modelos de enfermedades de órgano en chip; Emulate y Hesperos se asocian con patrocinadores de fármacos que buscan datos de toxicidad predictiva que satisfagan la guía de Nuevas Metodologías de Aproximación de la FDA. Mientras tanto, el lanzamiento del QX600 de PCR digital de gotas de Bio-Rad en 2024 aumentó el rendimiento 6 veces, elevando las apuestas competitivas en las plataformas de detección de mutaciones. La densidad de patentes en la generación de gotas y la electrocinética presiona a los recién llegados a buscar reclamaciones específicas de aplicación o nuevos materiales para evitar litigios.
Las alianzas estratégicas complementan las adquisiciones. Thermo Fisher y Seer firmaron un acuerdo de comercialización conjunta en noviembre de 2024 para combinar la preparación de muestras del proteógrafo de microfluídica con la detección por espectrometría de masas para proteómica de alta definición. Este tipo de agrupación de flujos de trabajo atrae a clientes que buscan responsabilidad de un solo proveedor, desafiando a los proveedores de soluciones puntuales. En general, la dinámica competitiva recompensa a las empresas que ofrecen químicas, instrumentos y canalizaciones bioinformáticas estrechamente integrados que reducen la carga de integración del comprador.
Líderes de la Industria de Microfluídica
-
Bio-Rad Laboratories Inc.
-
Illumina Inc.
-
PerkinElmer, Inc.
-
Standard BioTools (Fluidigm)
-
Agilent Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Microfluídica Incluidas en este Informe
- Abcam
- Agilent Technologies
- Becton Dickinson & Co.
- Bio-Rad Laboratories
- Biosurfit
- Dolomite Microfluidics (Blacktrace/Unchained Labs)
- Dropworks Inc.
- Emulate
- Fluigent
- Hesperos
- Illumina
- Micronit
- PerkinElmer
- QuidelOrtho
- Sphere Fluidics Ltd.
- Standard BioTools (Fluidigm)
- Thermo Fisher Scientific
- ZEON Corporation

Oportunidades de mercado y perspectivas futuras
Las oportunidades más inmediatas se encuentran en la ampliación de la fabricación microfluídica y la expansión de los menús de pruebas para diagnósticos descentralizados, donde la preparación de muestras integrada, la amplificación y la detección impulsan mayores volúmenes de cartuchos. Las acciones recientes de las empresas apuntan a inversiones en huellas de producción semiautomatizadas y regionalizadas. En junio de 2026, Scope Fluidics (a través de Bacteromic) asegurÓ una nueva ubicación para una línea de producción semiautomatizada de paneles de pruebas de susceptibilidad antibiótica, con un objetivo de capacidad anual declarado de 350.000 unidades. Micronic también anunció en noviembre de 2025 una nueva instalación de fabricación de 15.000 pies cuadrados en Coatesville, Pensilvania, con finalización prevista para septiembre de 2026. En el lado de la oferta, el traslado de Microbritt en marzo de 2025 a una instalación más grande en Cramlington, que incluye un aumento de diez veces en el espacio operativo, también refleja la demanda continua de capacidad de microfabricación de precisión que respalda chips, herramental y producción de corto tiraje.
Una segunda área de espacio en blanco es la estandarización y la habilitación regulatoria para la verificación del rendimiento microfluídico, ya que afecta el tiempo hasta la aprobación y la comercialización multirregional. El Microfluidics Program de la FDA y las iniciativas de medición relacionadas, junto con la formación de ISO/TC 48/SC 10 y trabajos de metrología como el proyecto MFMET II (iniciado en junio de 2025), crean una vía para reducir los enfoques de validación personalizados y puntuales que ralentizan la adopción, particularmente bajo el entorno del IVDR de la UE. A medida que más plataformas incorporan análisis habilitados por IA y flujos de trabajo de célula única, los proveedores que combinan chips validados, reactivos y software en ofertas integrales de extremo a extremo obtienen mayor tracción de adquisición con hospitales, laboratorios de diagnóstico y programas de investigación biofarmacéutica que buscan reducir la carga de integración de flujos de trabajo y acortar los ciclos de validación.
Desarrollos Recientes de la Industria en el Mercado de Microfluídica
- Enero de 2026: Standard BioTools completó la venta de SomaLogic a Illumina por 350 millones de USD en efectivo por adelantado, con hasta 75 millones de USD en pagos contingentes vinculados a objetivos de rendimiento de 2025 y 2026. La transacción agudizó el enfoque de Standard BioTools en sus herramientas principales de citometría de masas y microfluídica, mientras transfería un activo de proteómica de alto perfil al ecosistema de Illumina, moldeando la agrupación competitiva en flujos de trabajo multiómicos.
- Julio de 2025: Bio-Rad amplió su línea de PCR digital de gotas con nuevos lanzamientos de plataformas tras su actividad de adquisiciones en torno a capacidades de PCR digital. La oferta de ddPCR más amplia y de mayor rendimiento fortalece la posición de Bio-Rad en la detección de mutaciones y flujos de trabajo de investigación aplicada que dependen de la partición microfluídica, elevando los estándares de rendimiento y automatización para los sistemas competidores.
- Febrero de 2024: Standard BioTools celebró un acuerdo a largo plazo con Next Gen Diagnostics para fabricar el NGD-100, un sistema basado en microfluídica diseñado para optimizar la preparación de librerías para la secuenciación del genoma completo de patógenos. El acuerdo extiende la microfluídica hacia la automatización de flujos de trabajo de genómica de patógenos y proporciona una vía de tipo OEM para escalar una plataforma especializada sin requerir que el socio construya infraestructura de fabricación desde cero.


Mercado de Microfluídica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de microfluídica abarca los ingresos obtenidos de productos y herramientas habilitadoras que manipulan volúmenes de fluido muy pequeños en canales a microescala, utilizados para ejecutar flujos de trabajo de pruebas, separación y análisis en entornos de laboratorio y clínicos.
Exclusiones del alcance: No se contabilizan los consumibles de laboratorio generales que no están diseñados específicamente para el control de flujo microfluídico o el manejo de fluidos en chip.
Descripción General de la Segmentación
- Por Tipo de Producto
- Dispositivos Basados en Microfluídica
- Componentes de Microfluídica
- Chips de Microfluídica
- Microbombas
- Microagujas
- Otros Componentes
- Por Aplicación
- Administración de Fármacos
- Diagnósticos en el Punto de Atención
- Investigación Farmacéutica y Biotecnológica
- Cribado de Alto Rendimiento
- Proteómica
- Genómica
- Ensayo Basado en Células
- Electroforesis Capilar
- Otras Investigaciones Farmacéuticas/Biotecnológicas
- Diagnóstico Clínico
- Otras Aplicaciones
- Por Material
- Polímero
- Silicona
- Vidrio
- Papel y Otros Sustratos Porosos
- Por Tecnología
- Microfluídica de Flujo Continuo
- Microfluídica Digital/de Gotas
- Órgano en Chip y Chip de Tejido
- Acustofluídica y Electromojado
- Microfluídica Centrífuga y Basada en Papel
- Por Usuario Final
- Empresas Farmacéuticas y Biotecnológicas
- Laboratorios de Diagnóstico
- Institutos Académicos y de Investigación
- Hospitales y Clínicas
- Organizaciones de Investigación y Fabricación por Contrato
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual del modelo y mantener los supuestos anclados a la adopción en el mundo real. Nos apoyamos en fuentes públicas como las bases de datos de la FDA de EE. UU. para autorizaciones de diagnósticos y dispositivos, los registros de financiación y proyectos de los Institutos Nacionales de Salud (NIH) de EE. UU., las actualizaciones de programas de la Organización Mundial de la Salud (OMS) vinculadas a las pruebas de enfermedades infecciosas, y los indicadores macroeconómicos del Banco Mundial que ayudan a explicar la capacidad de gasto en laboratorio por región.
Para traducir este contexto en insumos de dimensionamiento, también revisamos bases de datos de patentes para identificar cambios en la intensidad tecnológica (por ejemplo, presentaciones relacionadas con laboratorio en chip y control de flujo) y consultamos la literatura científica para detectar patrones de uso en la preparación de muestras y los formatos de ensayo. Además, utilizamos presentaciones de empresas, presentaciones para inversores, catálogos de productos y cobertura de prensa de fuentes acreditadas para comprender la dirección de los precios, los cambios en la combinación de productos y la distribución geográfica, y luego verificamos señales financieras selectas de empresas mediante suscripciones de pago para inteligencia empresarial, noticias y datos financieros. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar, contrastar y aclarar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se realizó para confirmar de dónde proviene realmente la demanda y para cerrar brechas que los datos públicos no pueden explicar bien, como los criterios de compra actuales y la división práctica entre el uso en investigación y las pruebas de rutina. Conversamos con una combinación de fabricantes, socios de canal, responsables de decisiones en laboratorios y usuarios técnicos en las principales regiones, de modo que pudiéramos validar la adopción, la lógica de precios y el ritmo de incorporación de nuevas aplicaciones antes de cerrar el modelo final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 14% | APAC: 49% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 34% | EMEA: 29% |
| Actores menores: 14% | Gerentes: 52% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente en la que el conjunto de demanda se reconstruyó utilizando la actividad de diagnóstico y pruebas en ciencias de la vida, la intensidad de I+D y la penetración de los flujos de trabajo microfluídicos en esas líneas de desarrollo. Una vez establecido ese techo, los totales se corroboraron mediante aproximaciones ascendentes selectivas, incluida una construcción de precio de venta promedio por volumen para formatos comunes de chip y cartucho, y una verificación de canal sobre la instalación de instrumentos, lo que ayudó a ajustar los valores atípicos.
Los insumos utilizados en el modelo incluyen el ritmo de adopción de las pruebas en el punto de atención y cerca del paciente, la intensidad de financiación y publicaciones vinculada al desarrollo de ensayos a microescala, las aprobaciones regulatorias para diagnósticos habilitados por microfluídica, la evolución del precio de venta promedio por clase de producto (instrumentos frente a consumibles) y las tendencias de capacidad de laboratorio regional que influyen en los ciclos de compra. Cuando las divulgaciones de las empresas eran incompletas, las brechas se gestionaron aplicando tasas de penetración conservadoras respaldadas por la retroalimentación de expertos, y luego verificando los ingresos implícitos por base instalada.
Los pronósticos se produjeron mediante análisis de escenarios, en los que los impulsores de crecimiento, como la combinación de pruebas, los presupuestos de I+D y la presión sobre los precios, se variaron dentro de rangos realistas y luego se revisaron con la retroalimentación de las entrevistas para establecer un caso base práctico.
Validación de Datos y Ciclo de Actualización
Los resultados se validaron contrastando el modelo con señales independientes como volúmenes de pruebas de diagnóstico, trayectorias de financiación y rangos de precios observados en catálogos y entrevistas. Cuando una región o línea de productos mostraba un salto pronunciado, se marcaba para una segunda revisión, seguida de una llamada de retorno a encuestados seleccionados para confirmar si el cambio era real o un artefacto de los datos.
Antes de la aprobación final, los supuestos y cálculos pasan por una revisión analítica de múltiples pasos para que las definiciones, las conversiones de divisas y la lógica de unidades permanezcan coherentes en todo el archivo. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos materiales, y se realiza un pase final previo a la entrega para que los clientes reciban la visión más actualizada.
Comparación del Dimensionamiento del Mercado de Microfluídica de Mordor Intelligence con Otras Estimaciones Publicadas
Los valores publicados para la microfluídica pueden parecer muy dispares incluso cuando todos describen un mercado en crecimiento, porque cada editor traza los límites de manera diferente y actualiza los insumos clave según su propio calendario. Las diferencias suelen aparecer en torno a qué se contabiliza como ingresos habilitados por microfluídica, con qué rapidez se asume que se mueven los precios y cómo se gestiona el momento de la conversión de divisas cuando se agregan las ventas regionales.
Un factor común de divergencia es la expansión del alcance hacia la automatización de laboratorio adyacente o hardware de diagnóstico más amplio, lo que puede inflar los totales si el elemento de microfluídica no se aísla. Otro factor es la lógica del precio de venta promedio, donde algunos modelos asumen aumentos de precios más rápidos para los consumibles o aplican precios uniformes entre regiones sin suficiente validación de canal. Además, un ciclo de actualización más lento puede pasar por alto reajustes de precios recientes y variaciones de demanda a corto plazo, mientras que un ciclo de actualización más rápido puede capturar estos cambios pero requiere verificaciones de validación más frecuentes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 24,15 mil millones de USD (2025) | |
| Consultora Global A | 41,92 mil millones de USD (2025) | Suele utilizar un perímetro de ingresos más amplio en investigación y diagnóstico, y puede no separar el contenido específico de microfluídica del valor adyacente de dispositivos y flujos de trabajo al agregar los totales regionales. |
| Editorial del Sector B | 30,66 mil millones de USD (2025) | Puede aplicar supuestos de crecimiento a corto plazo y de aumento de precios más agresivos, con menor claridad sobre el momento de la conversión de divisas y cómo se utilizaron las verificaciones de validación para filtrar categorías superpuestas. |
La dispersión en la tabla se debe principalmente a la definición de los límites y a la frecuencia con que se actualizan los supuestos de precios y conversión. Al verificar el movimiento del precio de venta promedio y el momento de la conversión de divisas durante las actualizaciones, Mordor Intelligence mantiene el valor de 2025 vinculado a las señales de demanda específicas de microfluídica en lugar de a los totales agregados de gasto en laboratorio más amplio.


Preguntas Clave Respondidas en el Informe
¿Cuáles son los ingresos proyectados para el mercado de microfluídica en 2031?
Se espera que el mercado de microfluídica alcance los USD 46.130 millones en 2031, lo que refleja una CAGR del 11,39% de 2026 a 2031.
¿Qué segmento crece más rápido dentro de las aplicaciones de microfluídica?
Se prevé que la investigación farmacéutica y biotecnológica se expanda a una CAGR del 19,85%, superando a los diagnósticos en el punto de atención hasta 2031.
¿Por qué las tecnologías de órgano en chip atraen inversiones?
Modelan la fisiología humana con mayor precisión que los estudios en animales, se alinean con las Nuevas Metodologías de Enfoque de la FDA y muestran el CAGR más alto del 29,63% entre las tecnologías.
¿Cómo se compara Asia-Pacífico con América del Norte en términos de crecimiento?
Se proyecta que Asia-Pacífico crezca a una CAGR del 14,81%, más rápido que América del Norte, impulsado por el gasto a gran escala en infraestructura sanitaria en China, India y Japón.
¿Qué obstaculiza la adopción entre los laboratorios de diagnóstico más pequeños?
Los altos costos de capital de entre USD 150.000 y USD 500.000 por plataforma, los prolongados plazos de validación y el reembolso incierto ralentizan la adopción en las instalaciones más pequeñas.


 Sus datos están seguros y nunca se venden ni se comparten.
