
Tamaño y participación del mercado de sílice precipitada de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 162.35 kilotones |
| Volumen del Mercado (2026) | 168.89 kilotones |
| Volumen del Mercado (2031) | 205.69 kilotones |
| Growth Rate (2026 - 2031) | 4.03 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sílice precipitada de India por Mordor Intelligence
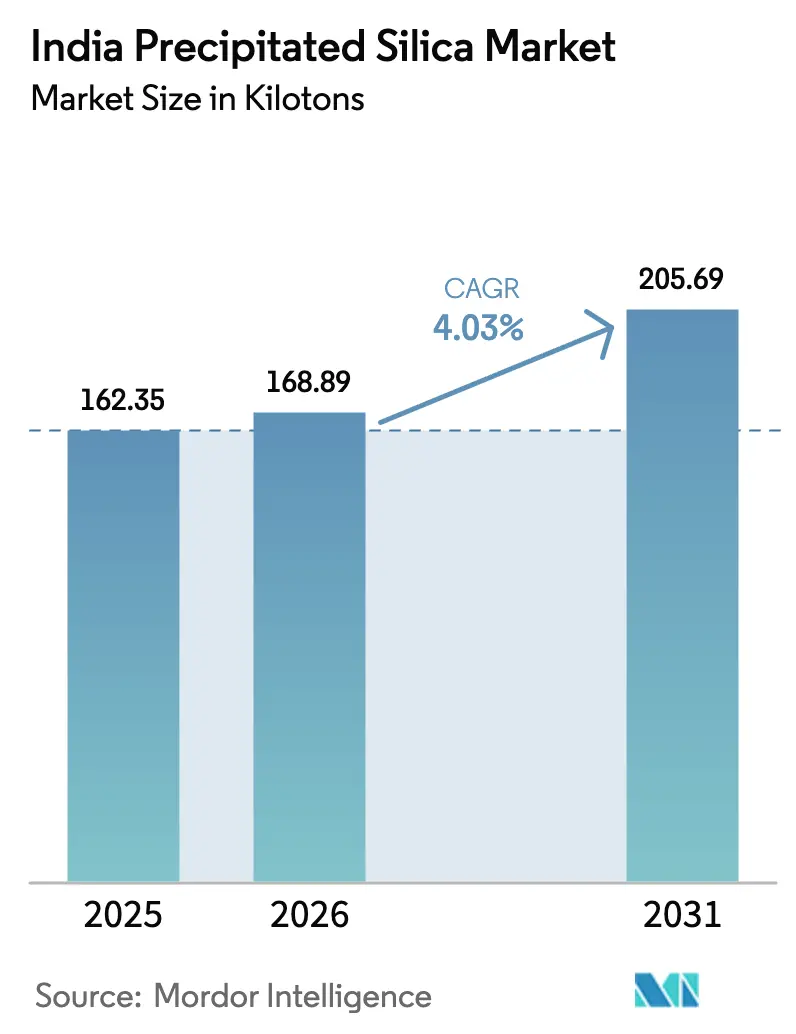
El tamaño del mercado de sílice precipitada de India fue valorado en 162,35 kilotoneladas en 2025 y se estima que crecerá desde 168,89 kilotoneladas en 2026 hasta alcanzar 205,69 kilotoneladas en 2031, a una CAGR del 4,03% durante el período de pronóstico (2026-2031). El impulso proviene del giro del sector automotriz hacia neumáticos de bajo consumo de combustible, la premiumización de los bienes de consumo masivo y el apoyo político a la fabricación localizada de vidrio solar y agroquímicos. Los fabricantes de neumáticos continúan optimizando la resistencia al rodamiento y la durabilidad, elevando la carga de sílice por unidad y sustentando una demanda constante. Las tendencias de los consumidores hacia dentífricos y cosméticos con bajo contenido de compuestos orgánicos volátiles aceleran la demanda de grados especiales que generan mayores márgenes. Por el lado de la oferta, las ampliaciones de capacidad de los grandes grupos químicos nacionales y las expansiones de ceniza de sosa en Gujarat mejoran la disponibilidad de materias primas, aunque los costos de cumplimiento ambiental y las importaciones chinas presionan los márgenes. Estas fuerzas impulsan colectivamente al mercado de sílice precipitada de India hacia productos de mayor valor y específicos para cada aplicación, en lugar de un crecimiento puramente en tonelaje, lo que señala una fase de transición en la madurez de la industria.
Conclusiones clave del informe
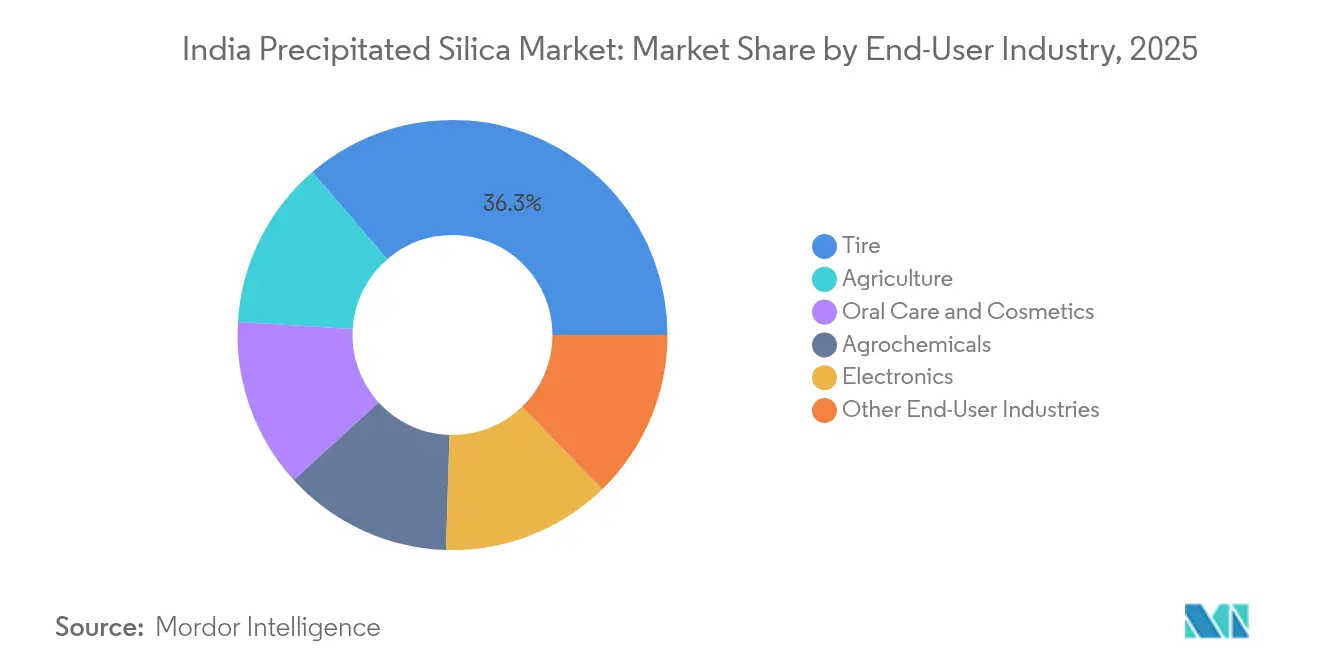
- Por industria de usuario final, los neumáticos representaron el 36,30% de la participación del mercado de sílice precipitada de India en 2025, mientras que se proyecta que el cuidado bucal y los cosméticos se expandirán a una CAGR del 5,12% hasta 2031.
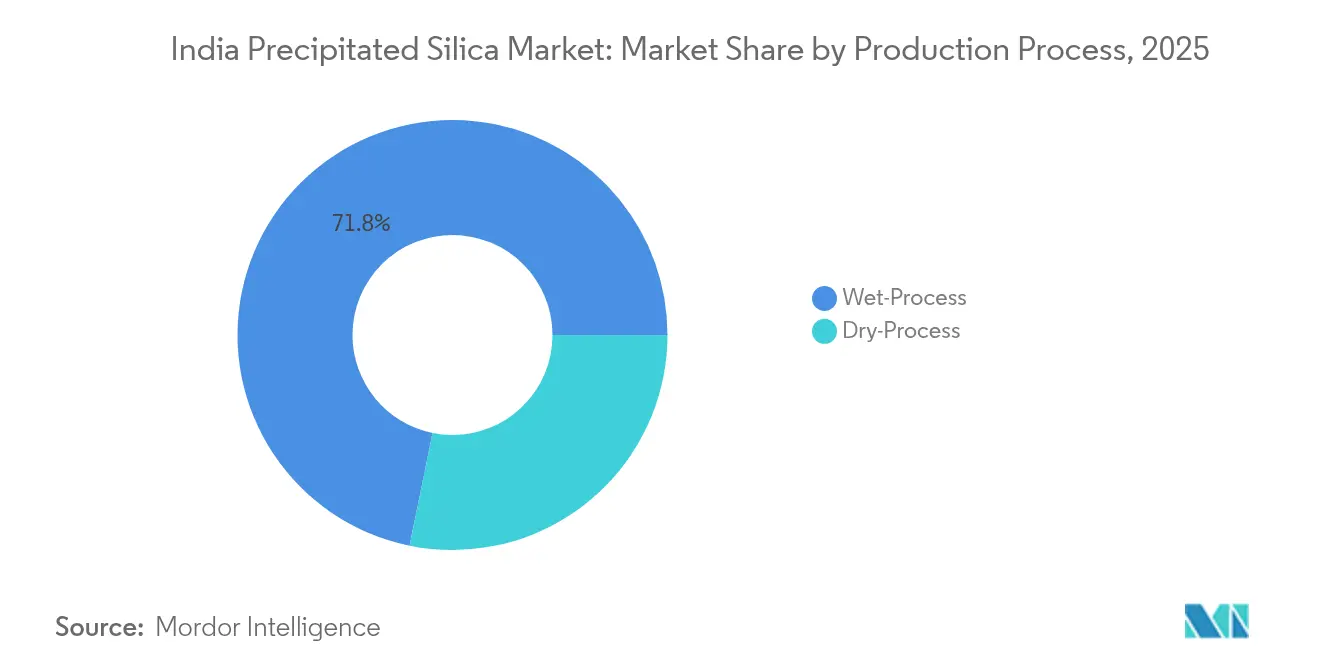
- Por proceso de producción, el método húmedo tuvo una participación del 71,80% en 2025; se espera que el método seco avance a una CAGR del 4,19% entre 2026 y 2031.
- Por forma del producto, el polvo representó el 48,60% de la participación en ingresos en 2025, mientras que se pronostica que las microperlas crecerán a una CAGR del 4,87% hasta 2031.
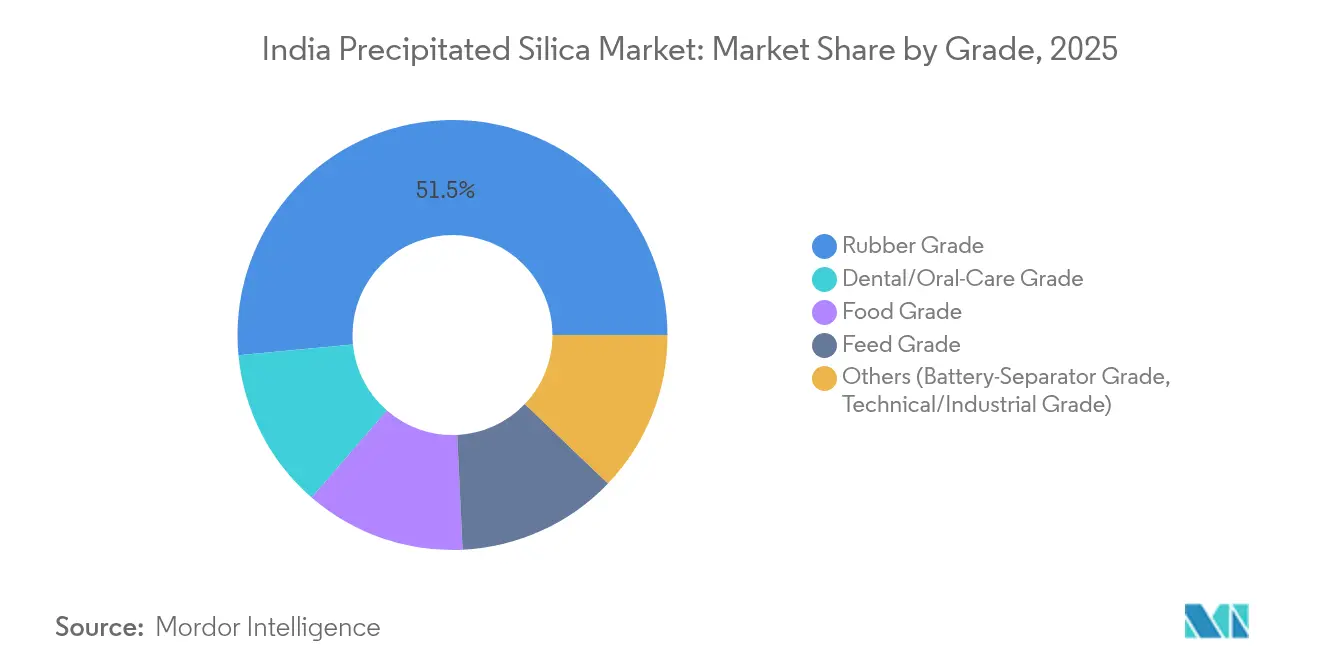
- Por grado, el grado de caucho representó el 51,50% del tamaño del mercado de sílice precipitada de India en 2025; se espera que el grado alimentario registre el crecimiento más rápido con una CAGR del 5,07% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de sílice precipitada de India
Análisis de impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de sílice de grado para neumáticos proveniente de la industria del caucho orientada a fabricantes de equipos originales nacionales | +1.20% | India Occidental y del Sur con efecto expansivo hacia India del Norte | Mediano plazo (2-4 años) |
| Rápido giro hacia dentífricos con bajo contenido de compuestos orgánicos volátiles por parte de los grandes grupos de bienes de consumo masivo | +0.80% | Nacional, con ganancias tempranas en mercados urbanos | Corto plazo (≤2 años) |
| Impulso gubernamental a plantas de vidrio para paneles fotovoltaicos solares | +0.60% | Gujarat, Tamil Nadu con expansión a nivel nacional | Largo plazo (≥4 años) |
| Cumplimiento obligatorio de normas BIS para polvos humectables agroquímicos | +0.40% | Nacional, centros de agroquímicos | Mediano plazo (2-4 años) |
| I+D de ánodos de batería a base de sílice liderada por empresas emergentes | +0.20% | Karnataka, Telangana, posible expansión nacional | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de sílice de grado para neumáticos proveniente de la industria del caucho orientada a fabricantes de equipos originales nacionales
Los fabricantes de neumáticos nacionales integran ahora cargas de sílice más elevadas para cumplir con las estrictas normas de eficiencia de combustible y emisiones, posicionando la sílice precipitada como un aditivo crítico para el rendimiento en lugar de un insumo básico. La ampliación de CEAT de 105 toneladas por día a 160 toneladas por día en su unidad de neumáticos para uso fuera de carretera, junto con su objetivo de ingresos por exportaciones del 25%, ilustra cómo la escala y la diversificación global sustentan la resiliencia de la demanda. Las restricciones a las importaciones que reclasificaron varias categorías de neumáticos de "Libre" a "Restringida" en 2020 redujeron los flujos de entrada extranjeros en más del 80%, canalizando efectivamente la demanda de sílice hacia las cadenas de suministro nacionales. El crecimiento de las ventas de SUV y la ola de radialización se traducen en dimensiones de neumáticos más grandes y una mayor dosis de sílice, lo que ancla aún más el consumo. El mercado de sílice precipitada de India se beneficia directamente, ya que las mezclas de alto rendimiento ofrecen margen de fijación de precios que preserva los márgenes del fabricante ante la volatilidad de los insumos. Estas tendencias automotrices interconectadas proporcionan un corredor de volumen plurianual que sustenta un alza progresiva en los grados de caucho especiales.
Rápido giro hacia dentífricos con bajo contenido de compuestos orgánicos volátiles por parte de los grandes grupos de bienes de consumo masivo
Los actores del sector de bienes de consumo masivo están reformulando sus líneas de cuidado bucal para eliminar solventes orgánicos volátiles, incentivando el uso de sílice precipitada tanto como agente abrasivo como modificador de reología. Colgate Palmolive India se propone triplicar los ingresos del segmento premium, donde los márgenes son de 5 a 8 puntos porcentuales más altos, y exige grados de sílice que proporcionen mayor blanqueamiento y propiedades de sensación en boca. La penetración de la higiene rural sigue siendo baja, con solo el 20% de los consumidores urbanos que se cepillan los dientes dos veces al día, lo que indica un potencial de volumen sin explotar a medida que crece la conciencia. La norma BIS IS 6356:2001 incluye formalmente la sílice precipitada entre los agentes pulidores aceptados, proporcionando certeza regulatoria a los formuladores. Combinar la premiumización y el cumplimiento normativo desbloquea un nuevo conjunto de valor para el mercado de sílice precipitada de India, incluso antes de considerar los efectos indirectos en las categorías de cosméticos y cuidado personal.
Impulso gubernamental a plantas de vidrio para paneles fotovoltaicos solares (planta nueva)
El esquema de Incentivos Vinculados a la Producción, que destina 4.500 millones de INR a la fabricación de módulos solares, impone umbrales de valor agregado nacional que se extienden aguas arriba hasta la sílice especial utilizada en vidrio solar[1]Oficina de Prensa de Información, "Programa Nacional de Módulos Fotovoltaicos Solares de Alta Eficiencia," pib.gov.in . Las adiciones planificadas de 10 GW de capacidad integrada requieren el aprovisionamiento local de sílice de alta pureza para optimizar los coeficientes de fusión y las tasas de transmisión. La autorización de GHCL para una expansión de 500.000 toneladas de ceniza de sosa en Kutch subraya el acoplamiento estratégico entre productos químicos alcalinos e infraestructura renovable. Un arancel de importación del 10% sobre el vidrio solar y los requisitos de contenido en los programas de subsidio protegen a las plantas emergentes de la erosión de precios, reforzando una demanda predecible de sílice. Aunque este impulsor se manifiesta en un horizonte más largo, su escala podría remodelar los conglomerados de demanda regionales, consolidando al mercado de sílice precipitada de India como un contribuyente material clave en la transición energética.
Cumplimiento obligatorio de normas BIS para polvos humectables agroquímicos
Los mandatos BIS sobre formulaciones de plaguicidas están acelerando la actividad de reformulación entre los fabricantes de agroquímicos, quienes dependen de la sílice precipitada para el control de flujo, la estabilidad de dispersión y el rendimiento anticaglomerante. Las Normas de Gestión y Seguridad de Productos Químicos de India exigen el registro de sustancias por encima de 1 tonelada anual, formalizando la demanda de grados de sílice de calidad consistente. Los gránulos dispersables en agua desarrollados por el IPFT enfatizan los sistemas sin disolventes, alineándose con las ventajas funcionales de la sílice en la optimización del tamaño de partículas. Los derechos antidumping sobre las importaciones de cianuro de sodio localizan aún más las cadenas de suministro químico, fortaleciendo indirectamente la demanda nacional de sílice. Los impulsores de cumplimiento normativo crean así un nicho de crecimiento defendible y anclado en la regulación que protege al mercado de sílice precipitada de India de la ciclicidad automotriz.
Análisis de impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Endurecimiento de las normas de efluentes sobre efluentes de silicato de sodio | -0.70% | Nacional, más estricto en clústeres industriales | Corto plazo (≤2 años) |
| Volatilidad en los precios de la ceniza de sosa | -0.50% | Alcance nacional | Corto plazo (≤2 años) |
| Penetración de importaciones de grados chinos de bajo costo | -0.30% | Nacional, agudo en aplicaciones sensibles al precio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las normas de efluentes sobre efluentes de silicato de sodio
El escrutinio regulatorio sobre las descargas líquidas está incrementando los requisitos de capital para las unidades de proceso húmedo, que representan más del 70% de la capacidad nacional. Los borradores de directrices de la Junta Central de Control de la Contaminación exigen sistemas de descarga cero de líquidos, supresión de polvo y reciclaje de agua en toda la cadena de valor de la sílice, lo que encarece los costos de cumplimiento. El incendio de mayo de 2024 en la planta de Aksharchem en Gujarat ilustra las vulnerabilidades operativas que se enfrentan durante la modernización. Los actores más pequeños que carecen de capacidad financiera pueden salir del mercado o retrasar las actualizaciones, consolidando el volumen entre los grandes fabricantes que cumplen con la normativa. El mercado de sílice precipitada de India, por lo tanto, atraviesa un período de contracción de oferta a corto plazo que compensa parte de las ganancias en demanda, al tiempo que refuerza las barreras competitivas.
Penetración de importaciones de grados chinos de bajo costo
A pesar de los elevados costos de flete, los proveedores chinos siguen ofreciendo precios inferiores a los nacionales en polvo y grados estándar de caucho. Los compradores locales en sectores agroquímicos o de calzado sensibles al precio favorecen ocasionalmente las importaciones, presionando las realizaciones nacionales. Si bien las medidas de restricción de importaciones sobre neumáticos absorbieron parte del flujo de sílice, protecciones similares no se aplican uniformemente a los productos químicos de relleno, manteniendo abierto un arbitraje estructural de costos. La I+D sostenida y las asociaciones con clientes son necesarias para que los actores nacionales defiendan sus participaciones en el mercado de sílice precipitada de India hasta que se materialice la paridad de costos generalizada o medidas comerciales adicionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por industria de usuario final: el dominio de los neumáticos impulsa la evolución del mercado
El segmento de neumáticos capturó el 36,30% de la participación del mercado de sílice precipitada de India en 2025, lo que refleja el papel arraigado del sector automotriz en la demanda de cargas. La visibilidad del volumen sigue siendo alta, ya que los fabricantes de equipos originales integran compuestos reforzados con sílice para alcanzar los objetivos de resistencia al rodamiento y las normas de emisiones. Al mismo tiempo, el cuidado bucal y los cosméticos, aunque con una base más pequeña, tienen un pronóstico de CAGR del 5,12% hasta 2031, lo que evidencia la diversificación y premiumización en los bienes de consumo masivo.
Los fabricantes de neumáticos están regionalizando la producción; la expansión de capacidad orientada a la exportación de CEAT y los planes de Apollo para unidades de uso fuera de carretera en plantas nuevas destacan el posicionamiento global de las marcas nacionales. Mientras tanto, los formuladores agroquímicos adoptan la sílice precipitada para el cumplimiento de polvo humectable, creando una demanda auxiliar aislada de las fluctuaciones automotrices. Las aplicaciones en electrónica, aunque incipientes, se alinean con los programas nacionales de semiconductores y baterías, lo que apunta a una futura demanda de grados de alta pureza. Este mosaico de aplicaciones orienta al mercado de sílice precipitada de India hacia líneas de productos especializados, mitigando la concentración de riesgo en un único uso final.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por proceso de producción: el liderazgo del proceso húmedo se enfrenta a una transición tecnológica
La tecnología de proceso húmedo mantuvo un dominio del 71,80% en 2025, ya que las unidades instaladas aprovechan los costos hundidos y la amplia aceptación en formulaciones. Sin embargo, los mandatos ambientales y las restricciones de uso de agua aceleran la CAGR del proceso seco al 4,19%, señalando una reorientación gradual hacia rutas de menor generación de efluentes.
Los productores de proceso húmedo están modernizando sus plantas de tratamiento de efluentes para cumplir con las normas más estrictas, lo que eleva el gasto de capital por tonelada y puede erosionar las ventajas de costo. Los adoptantes del proceso seco destacan el ahorro energético y un control más preciso de la morfología, encontrando tracción en los nichos de cuidado bucal y microperlas. A lo largo del horizonte de pronóstico, el mercado de sílice precipitada de India espera una coexistencia: los procesos húmedos atienden aplicaciones de caucho de gran volumen y sensibles al precio, mientras que los procesos secos capturan segmentos especiales y orientados a la exportación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por forma del producto: la prevalencia del polvo se combina con el crecimiento de morfologías especiales
Los grados en polvo mantuvieron una participación del 48,60% en 2025, lo que subraya la familiaridad logística y la facilidad de mezcla en todas las industrias. Sin embargo, se prevé que las microperlas crezcan a una CAGR del 4,87% hasta 2031, impulsadas por líneas de mezclado automatizadas que favorecen insumos sin polvo y de flujo libre.
Las microperlas tienen precios premium basados en técnicas precisas de secado por atomización que dan forma a partículas esféricas con distribución de tamaño estrecha. Los convertidores aguas abajo en las industrias de neumáticos y cuidado personal valoran estas características por la reducción del mantenimiento y una dispersión más rápida. Los gránulos y perlas ocupan nichos más pequeños donde son obligatorios perfiles de tasa de flujo específicos. El ascenso de las morfologías especializadas confirma la maduración del mercado de sílice precipitada de India hacia propuestas de valor diferenciadas.
Por grado: la fortaleza del grado de caucho respalda las oportunidades del grado alimentario
La sílice de grado de caucho dominó con una participación del 51,50% en 2025, reflejando directamente los volúmenes del sector de neumáticos. El grado alimentario se posiciona como el de más rápido crecimiento con una CAGR del 5,07% hasta 2031, a medida que proliferan las bebidas enriquecidas, los nutracéuticos y las formulaciones de aditivos alimentarios.
La demanda del grado de caucho permanece estrechamente correlacionada con la producción de vehículos y los ciclos de reemplazo, pero su ciclicidad se modera gracias a las huellas exportadoras de los fabricantes nacionales de neumáticos. Los grados alimentario, dental y de piensos, regidos por estrictas normas de pureza, generan mayores márgenes y ofrecen amortiguadores contracíclicos. El creciente escrutinio regulatorio y la conciencia sobre la salud amplían el volumen potencial, mientras que los grados de piensos y técnicos explotan avances en separadores de baterías y compuestos de aislamiento. Estas dinámicas de grado diversifican los flujos de ingresos, reduciendo la exposición del mercado de sílice precipitada de India a un único macrociclico industrial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
India Occidental representó el 34,00% del mercado de sílice precipitada de India en 2025, impulsada por el corredor automotriz de Maharashtra y el ecosistema químico de Gujarat, que ancla las cadenas de suministro integradas. La proximidad de los fabricantes de equipos originales de neumáticos, los productores de ceniza de sosa y la infraestructura portuaria en torno a Bombay y Kandla comprime los costos de flete y apoya la logística de exportación. Movimientos expansivos como el proyecto de ceniza de sosa de GHCL y la red Kolkata-Panagarh de Wacker subrayan la inversión continua en la columna vertebral de materiales de la región.
India del Sur es la región de más rápido crecimiento, con una CAGR del 4,41% hasta 2031, ya que el cinturón Sriperumbudur-Oragadam de Tamil Nadu y el clúster de Bengaluru en Karnataka atraen a fabricantes de automóviles, bienes de consumo masivo y electrónica. La adquisición de Tata Chemicals de la unidad de Cuddalore de Allied Silica y los anuncios de plantas de fabricación de semiconductores ilustran un pivote hacia productos químicos de mayor valor aguas abajo de la sílice. El ecosistema tecnológico de empresas emergentes en Bengaluru también incuba proyectos de materiales para baterías, sembrando una demanda incipiente de grados de altísima pureza.
India del Norte e India del Este y Noreste tienen participaciones menores, pero contribuyen con volúmenes de base estables. India del Norte aprovecha la proximidad al corazón agrícola, impulsando la compra constante de sílice para formulaciones de plaguicidas. La base industrial de India del Este en torno a Jharkhand y Odisha alimenta la demanda de caucho y refractarios. Las mejoras de infraestructura y las expansiones de capacidad en curso prometen un crecimiento incremental, garantizando que el mercado de sílice precipitada de India mantenga una exposición geográfica equilibrada.
Panorama regulatorio
El mercado indio de sílice precipitada opera dentro de un marco de calidad y cumplimiento basado en normas, anclado por la Bureau of Indian Standards (BIS). Para aplicaciones en caucho, la sílice precipitada está cubierta por la norma india IS 12076:1986, que fue objeto de una revisión formal por parte de BIS en 2022, reforzando la alineación de especificaciones para los formuladores de compuestos para neumáticos y los productores nacionales.
Más allá de las normas de producto, las obligaciones de cumplimiento afectan cada vez más tanto a los fabricantes locales como a los importadores a través de regímenes de calidad de BIS, como el ISI Mark Scheme para la producción nacional y el Foreign Manufacturer Certification Scheme (FMCS) para los proveedores extranjeros. Paralelamente, las Quality Control Orders (QCOs) utilizadas en categorías químicas en toda la India aumentan la importancia de la conformidad auditable y pueden incrementar el costo de entrada para los grados no conformes, moldeando las decisiones de abastecimiento en segmentos sensibles al precio.
Análisis de la cadena de valor
La cadena de valor de la sílice precipitada en India comienza con insumos alcalinos y de silicato, en particular ceniza de sosa y silicato de sodio, y continúa a través de la conversión por proceso húmedo y seco, el acabado (polvo, micro-perlas, gránulos), las pruebas de calidad y el soporte de aplicación. La escala e integración aguas arriba influyen en la economía, con una gran capacidad nacional anclando el suministro, por ejemplo, la capacidad instalada de Madhu Silica de 270,000 MTPA (al 30 de septiembre de 2025) en Bhavnagar, Gujarat. El desarrollo de grados especiales también depende de activos basados en capacidades, como las operaciones de sílice de Tata Chemicals en Cuddalore, Tamil Nadu, que utilizan tecnología propia desarrollada en su Pune Innovation Centre.
La demanda aguas abajo se concentra en la formulación de compuestos para neumáticos y caucho, formulaciones de cuidado dental/bucal y pinturas, donde los clientes especifican cada vez más la dispersión, el control del tamaño de partícula y la morfología. Como resultado, la I+D y el servicio técnico están integrados en toda la cadena, incluida la infraestructura de I+D reconocida por el DSIR en Madhu Silica y trabajos diferenciados de materias primas, como la sílice verde de Tata Chemicals derivada de la cáscara de arroz (Rice Husk Ash), que vincula los residuos agrícolas con productos especiales de mayor valor.
Panorama competitivo
El mercado de sílice precipitada de India está altamente consolidado, con actores nacionales establecidos como Tata Chemicals, Madhu Silica y Aksharchem compitiendo contra grandes grupos globales como Evonik, Wacker y Solvay. La estrategia de Tata Chemicals de quintuplicar la capacidad mediante la eliminación de cuellos de botella en plantas existentes y la adquisición de Allied Silica es un ejemplo de escala agresiva para proteger la participación[2]Tata Chemicals Limited, "Presentación de la empresa," ibef.org . La creación de "Smart Effects" por parte de Evonik integra sus carteras de sílice y silanos para ofrecer soluciones compuestas para neumáticos, construcción y atención médica, reforzando la diferenciación tecnológica.
Los actores internacionales mantienen el liderazgo en grados especiales aprovechando los centros de I+D y laboratorios de aplicaciones interregionales. La planta de Wacker en Calcuta apoya a los convertidores locales de cuidado bucal, mientras que su sede en Panagarh suministra sílices de grado electrónico a las emergentes cadenas de valor de semiconductores. Solvay se centra en variantes de sílice de alta dispersibilidad para neumáticos de próxima generación, alineándose con las normas de emisiones. Los competidores nacionales reclaman posiciones mediante competitividad en costos y un servicio al cliente receptivo, aunque los crecientes gastos de capital para el cumplimiento normativo pueden recalibrar el campo de juego en favor de los actores de mayor escala.
Los espacios en blanco en separadores de baterías, electrónica de alta pureza y nanosilica abren puertas para empresas emergentes y empresas conjuntas. Las alianzas entre productores químicos e instituciones académicas en Bengaluru e Hyderabad están explorando la producción a escala piloto de ánodos de batería recubiertos con sílice, lo que indica una posible disrupción futura. En general, la dinámica competitiva depende de una combinación de escala de capacidad, cumplimiento ambiental y soporte técnico que da forma colectivamente al posicionamiento en el mercado de sílice precipitada de India.
Líderes de la industria de sílice precipitada de India
Evonik Industries AG
Madhu Silica Pvt. Ltd.
PPG Industries Inc.
Ralington Pharma
Tata Chemicals Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un área clave de oportunidad es el cambio de cargas de tipo commodity hacia morfologías de mayor dispersabilidad y especialidad en aplicaciones de neumáticos y consumo, respaldado por movimientos concretos de capacidad y producto dentro de la India. Tata Chemicals ha revelado una estrategia dirigida a una expansión de 5 veces su capacidad de sílice en cinco años (2025-2028), respaldada por una inversión de 775 crore de INR para la expansión de capacidad en Cuddalore, Tamil Nadu, y puso en marcha 3,000 MTPA de capacidad de Pearl Silica en Cuddalore en noviembre de 2025. Estos pasos amplían la disponibilidad local de formas diferenciadas que se adaptan a necesidades de manejo libre de polvo y dispersión más rápida en la mezcla automatizada y formulaciones premium de bienes de consumo masivo (FMCG).
Otra oportunidad es la sustitución impulsada por aplicaciones y el posicionamiento de sostenibilidad a través de la innovación en materiales, particularmente en neumáticos radiales y cadenas de valor vinculadas a lo renovable. Tata Chemicals ha articulado áreas de enfoque que incluyen la sílice altamente dispersable (HDS) para neumáticos radiales y la sílice verde derivada de la cáscara de arroz (RHA), creando un espacio en blanco para los proveedores que puedan calificar grados de rendimiento consistentes mientras cumplen con expectativas ambientales cada vez más estrictas para las operaciones de proceso húmedo. Junto a esto, la escala de la capacidad nacional, por ejemplo Madhu Silica con 270,000 MTPA, proporciona una plataforma para suministrar grados estándar localizados y redirigir la inversión incremental hacia segmentos especiales de mayor margen y listos para el cumplimiento normativo.
Desarrollos recientes del sector
- Mayo de 2026: Evonik reafirmó la prioridad estratégica de su expansión de sílice precipitada en el sitio de Charleston a través de su factbook corporativo de 2026, con el inicio de operaciones indicado para el segundo trimestre de 2026. La capacidad adicional refuerza el suministro global de sílice de alto rendimiento utilizada en formulaciones de neumáticos ecológicos, influyendo en la disponibilidad y el benchmarking competitivo para los clientes indios de neumáticos y caucho que se abastecen de grados especiales a nivel global.
- Septiembre de 2025: La documentación de CARE Ratings destacó que Madhu Silica operaba con 270,000 MTPA de capacidad instalada en su planta de Bhavnagar, Gujarat, al 30 de septiembre de 2025. Esta escala refuerza la profundidad del suministro nacional para grados de caucho y cuidado bucal, y respalda la preferencia de los clientes por proveedores grandes y confiables en medio de requisitos de cumplimiento ambiental más estrictos para las operaciones de proceso húmedo.
- Octubre de 2024: Evonik inició las obras de una importante expansión de capacidad de sílice precipitada en su planta de Charleston, Carolina del Sur, diseñada para aumentar la capacidad en un 50% para atender el mercado de neumáticos ecológicos. El proyecto subrayó el compromiso de los productores globales con el crecimiento de la sílice de desempeño, lo que puede remodelar la dinámica de suministro y las expectativas tecnológicas para la demanda de sílice de alta dispersabilidad y especialidad en la India.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado cubre la sílice precipitada producida y consumida en la India en usos industriales y de consumo, contabilizada en términos de volumen como el balance anual de demanda y oferta del país.
Exclusiones de alcance: Esto excluye otros tipos de sílice, como la sílice pirogénica, el gel de sílice, la sílice coloidal y la sílice natural extraída sin precipitación química.
Descripción general de la segmentación
- Por industria de usuario final
- Agricultura
- Cuidado bucal y cosméticos
- Agroquímicos
- Neumáticos
- Electrónica
- Otras industrias de usuario final
- Por proceso de producción
- Proceso húmedo
- Proceso seco
- Por forma del producto
- Polvo
- Perlas
- Microperlas
- Gránulos
- Por grado
- Grado de caucho
- Grado alimentario
- Grado dental/cuidado bucal
- Grado de piensos
- Otros (grado para separadores de batería, grado técnico/industrial)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con una visión clara de los impulsores de la demanda del lado indio y la economía de los insumos, y luego verifica lo que los productores y usuarios finales indican públicamente. Nos basamos en fuentes públicas como las estadísticas comerciales del Ministry of Commerce and Industry (DGFT), UN Comtrade y las divulgaciones del Central Pollution Control Board para la orientación regulatoria y de cumplimiento, ya que estas pueden afectar la utilización de las plantas y los costos operativos.
Para anclar la intensidad del uso final, también nos referimos a fuentes como los comunicados de la Society of Indian Automobile Manufacturers, publicaciones de la Rubber Board of India y artículos revisados por pares sobre la mezcla de caucho y el comportamiento de refuerzo con sílice. Los informes anuales, las presentaciones para inversores y la cobertura de prensa de reputación se utilizan para confirmar las adiciones de capacidad, el momento de las expansiones y los comentarios sobre el mercado final. Cuando es necesario, las suscripciones pagadas para datos financieros e inteligencia de empresas, las bases de datos de patentes y los registros de importación y exportación a nivel de envíos ayudan a llenar vacíos sobre la combinación de proveedores y los flujos transfronterizos. Las fuentes de investigación documental aquí enumeradas son solo ilustrativas, y se utilizaron otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para verificar lo que los datos documentales no pueden mostrar completamente, principalmente la intensidad de la demanda actual por aplicación, los cambios en la combinación de grados y el movimiento realista de precios por tipo de cliente. Hablamos con productores, distribuidores, formuladores de compuestos, compradores de neumáticos y caucho, formuladores de cuidado bucal y participantes de la industria agroquímica, y volvemos a verificar los insumos en los principales cinturones de fabricación y consumo de la India para que el modelo no dependa de la visión de una sola región.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29% | Directivos ejecutivos (CXO): 12% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 17% | Gerentes: 46% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando una estructura de arriba hacia abajo y de abajo hacia arriba, donde el enfoque de arriba hacia abajo parte de los grupos de demanda por aplicación en India y los convierte en necesidades de sílice precipitada utilizando la intensidad de uso y la adopción a nivel de grado. En la práctica, esto utiliza indicadores como las tendencias de producción de neumáticos y caucho, la demanda de neumáticos de reemplazo, la carga de sílice por compuesto de neumático, las tendencias de producción y formulación de cuidado bucal, y los patrones de consumo de portadores agroquímicos.
Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, incluidas verificaciones de capacidad y utilización de proveedores, validación de flujos de importación y exportación, y rangos de precios muestreados por grado y grupo de compradores. Cuando falta un punto de datos para una aplicación más pequeña, manejamos el vacío utilizando ratios proxy confirmados de compradores similares, y luego sometemos a prueba de estrés el impacto con retroalimentación primaria antes de finalizar.
Para el pronóstico, se utiliza el análisis de escenarios para que el modelo pueda reflejar diferentes trayectorias del mercado final para la producción automotriz, la adopción de neumáticos de eficiencia de combustible y los ciclos de demanda agroquímica. Los insumos se ajustan en función de lo que los entrevistados esperan para las adiciones de capacidad a corto plazo, los costos de cumplimiento ambiental y la sustitución entre rutas de sílice, y luego se revisa la trayectoria final para que ninguna variable individual domine el resultado.
Validación de datos y ciclo de actualización
La validación se realiza mediante la verificación cruzada de los totales de mercado calculados frente a señales independientes, como el movimiento de capacidad, los balances comerciales y los rangos plausibles de intensidad de demanda por aplicación. Las variaciones grandes se investigan, y si un número parece inconsistente con la utilización de la planta o la producción conocida del uso final, se devuelve para su reelaboración y verificaciones adicionales.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples pasos para que los supuestos, unidades y conversiones se mantengan consistentes en toda la hoja de trabajo. Cuando entra en funcionamiento nueva capacidad, un cambio de política afecta las operaciones, o los flujos comerciales cambian materialmente, volvemos a contactar a los expertos relevantes para confirmar qué cambió y a qué velocidad está evolucionando. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos materiales, y se completa una revisión final antes de la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado indio de sílice precipitada de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la sílice precipitada en India a menudo difieren porque el alcance y la unidad de medida no siempre están alineados, y algunos estudios mezclan a la India con cifras más amplias de Asia antes de desagregarlas. Las diferencias también provienen de cómo cada editor trata las importaciones, la utilización de capacidad y la combinación de grados, lo que puede cambiar los totales incluso cuando la narrativa del uso final suena similar.
La tabla muestra una dispersión clara que se explica principalmente por cómo se expresa el mercado y qué se incluye. En el modelo de Mordor Intelligence, el mercado se presenta en kilotoneladas para el balance de consumo y producción exclusivo de India, en lugar de convertirse a USD utilizando un único precio asumido en todos los grados y aplicaciones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 162,35 M USD (2025) | |
| Blog del sector A | 169,00 M USD (2026) | Utiliza una visión centrada únicamente en la demanda que está fuertemente ligada a comentarios sobre neumáticos y caucho, y no establece claramente los ajustes por importaciones, exportaciones o aplicaciones fuera de neumáticos al proyectar hacia adelante. |
| Comentario de mercado global B | 700,00 M USD (2024) | Parece basarse en una narrativa global de alto nivel y una mención amplia de la India, y el alcance probablemente mezcla grupos de valor de sílice especial más amplios o utiliza supuestos de precios agresivos que no separan la combinación de grado y aplicación. |
Leyendo la tabla en conjunto, la conclusión práctica es que diferentes elecciones de unidades y límites de alcance pueden hacer que el mismo mercado parezca más pequeño o más grande sobre el papel. Al mantener el alcance de la India acotado y validar el volumen a través de la intensidad del uso final, verificaciones comerciales y señales de capacidad, la estimación se mantiene trazable a insumos repetibles que pueden volver a probarse a medida que cambian las condiciones.


Preguntas clave respondidas en el informe
¿Cuál es el volumen proyectado para el mercado de sílice precipitada de India en 2031?
Se espera que el mercado alcance 205,69 kilotoneladas en 2031, expandiéndose a una CAGR del 4,03% desde la base de 162,35 kilotoneladas de 2025.
¿Qué sector de uso final impulsa la mayor demanda de sílice precipitada en India?
El segmento de neumáticos lidera, con una participación del 36,30% en 2025, debido al giro de la industria automotriz hacia compuestos reforzados con sílice y de bajo consumo de combustible.
¿Qué proceso de producción está ganando popularidad por razones ambientales?
El proceso seco avanza a una CAGR del 4,19%, ya que los fabricantes buscan una menor generación de efluentes y un control más preciso de la morfología.
¿Qué impulsor regulatorio está influyendo en la demanda agroquímica de sílice precipitada?
El cumplimiento obligatorio de las normas BIS para formulaciones de polvos humectables está impulsando a las empresas agroquímicas a aumentar la carga de sílice para el control de flujo y el rendimiento anticaglomerante.
¿Cómo están impactando las regulaciones ambientales a los productores de sílice?
El endurecimiento de las normas de efluentes exige inversiones en sistemas de descarga cero de líquidos, lo que eleva los costos operativos y favorece a las empresas más grandes con mayor solidez financiera.
Última actualización de la página el:



