
Tamaño y Participación del Mercado de Mecoprop
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
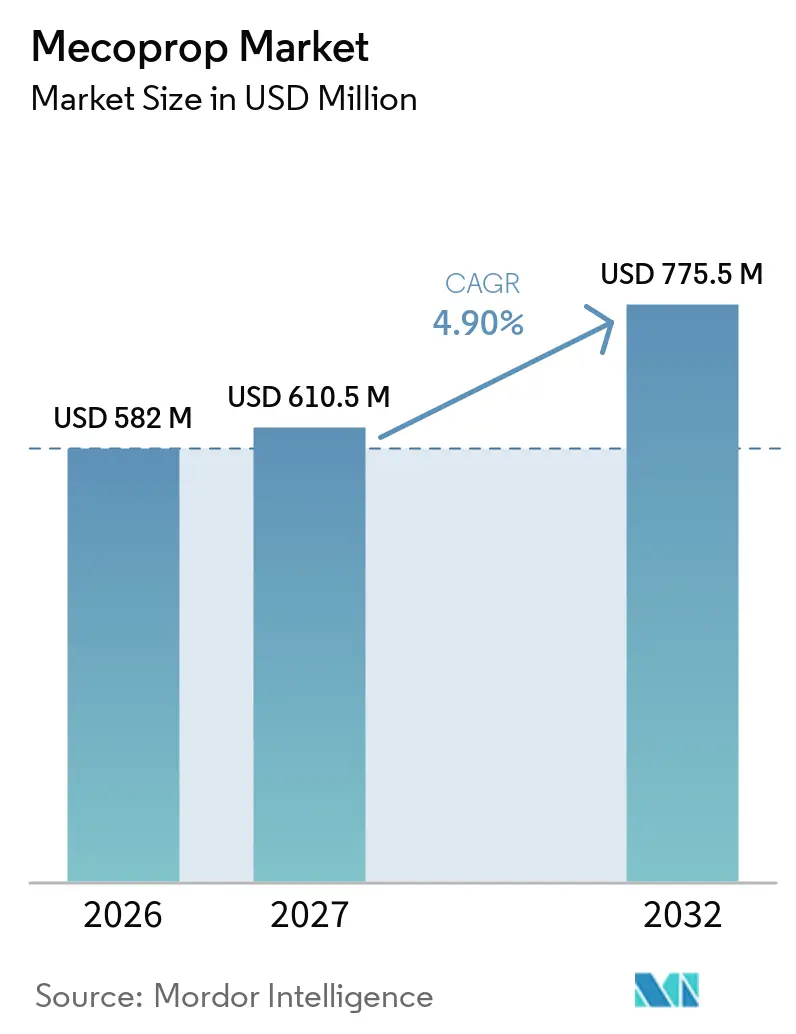
| Tamaño del Mercado (2027) | 610.5 Millones de dólares |
| Tamaño del Mercado (2032) | 775.5 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.90 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mecoprop por Mordor Intelligence
El tamaño del mercado de mecoprop fue valorado en 582 millones de USD en 2026 y se prevé que crezca desde 610,5 millones de USD en 2027 hasta alcanzar 775,5 millones de USD en 2032, a una CAGR del 4,90% durante el período de pronóstico (2027-2032). El impulso del mercado está determinado por seis factores de crecimiento principales, en particular las prohibiciones municipales e institucionales del glifosato, que están orientando a los gestores de céspedes hacia programas fenóxicos selectivos y aprobaciones aceleradas de Mecoprop-P de menor toxicidad, lo que desbloquea la demanda de consumidores y profesionales en América del Norte, Europa y Australia. La expansión urbana en Asia-Pacífico, Oriente Medio y África está incrementando los contratos profesionales de gestión de céspedes, mientras que el auge de los mercados en línea de agroquímicos está ampliando la distribución en los países en desarrollo, añadiendo cada uno aproximadamente un +0,8% al pronóstico. Al mismo tiempo, cuatro vientos en contra moderan el crecimiento: límites estrictos de residuos en cultivos alimentarios, resistencia de malezas de hoja ancha, costos volátiles del insumo 2,4-diclorofenol y un cambio gradual hacia el cuidado orgánico del césped en municipios de altos ingresos, que en conjunto restan aproximadamente un 2,0% a las ganancias potenciales.
Conclusiones Clave del Informe
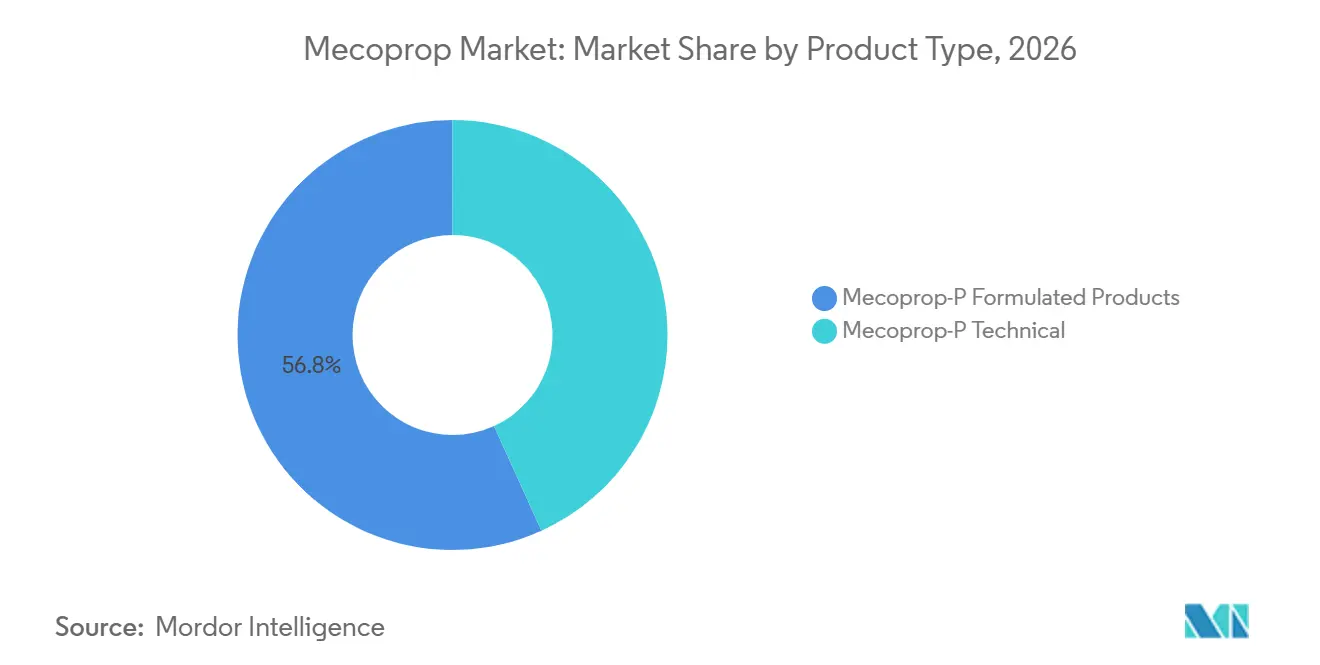
- Por tipo de producto, los productos formulados de Mecoprop-P representaron la mayor participación del mercado de mecoprop con un 56,8% en 2026, mientras que los concentrados técnicos tienen un pronóstico de crecimiento a una CAGR del 7,9% de 2027 a 2032.
- Por formulación, los concentrados emulsionables representaron el 40,7% del mercado en 2026, mientras que los aerosoles listos para usar tienen un pronóstico de crecimiento a una CAGR del 8,6% de 2027 a 2032.
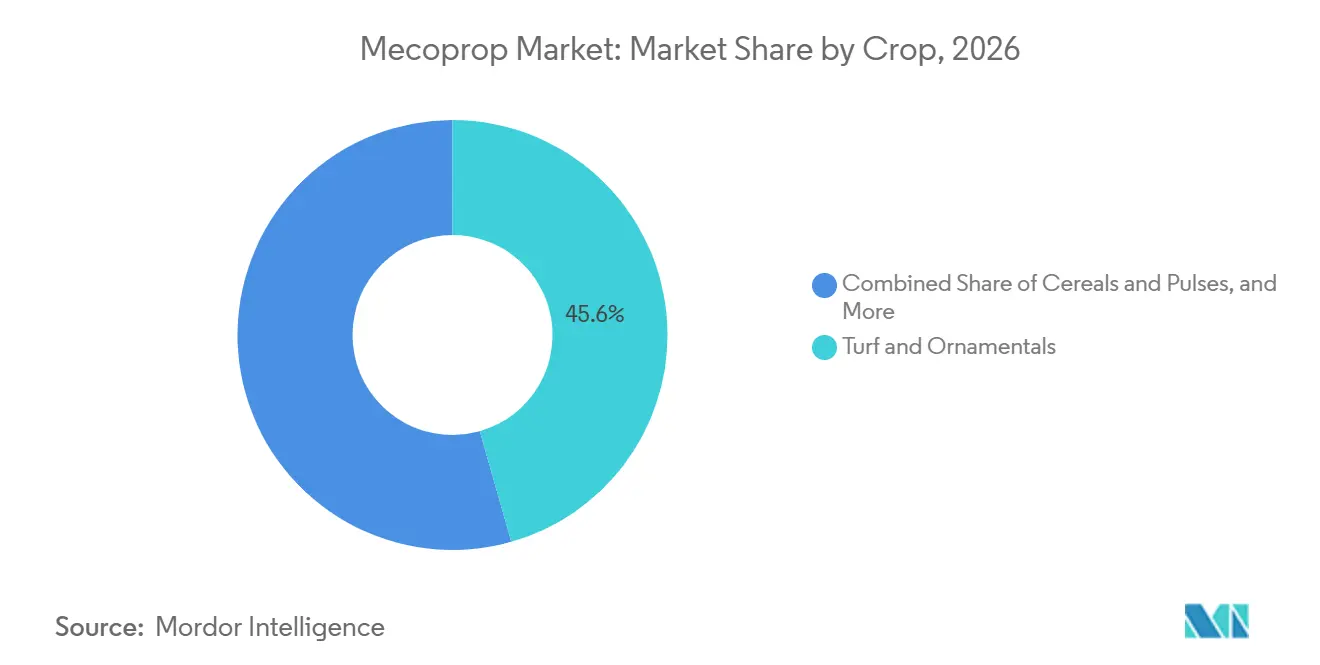
- Por aplicación, el césped y las plantas ornamentales representaron el 45,6% del tamaño del mercado de mecoprop en 2026, mientras que los jardines y céspedes residenciales tienen un pronóstico de crecimiento a una CAGR del 7,4% de 2027 a 2032.
- Por canal de distribución, las ventas directas a distribuidores representaron el 51,8% del mercado en 2026, mientras que las plataformas agroquímicas en línea tienen un pronóstico de crecimiento a una CAGR del 9,1% de 2027 a 2032.
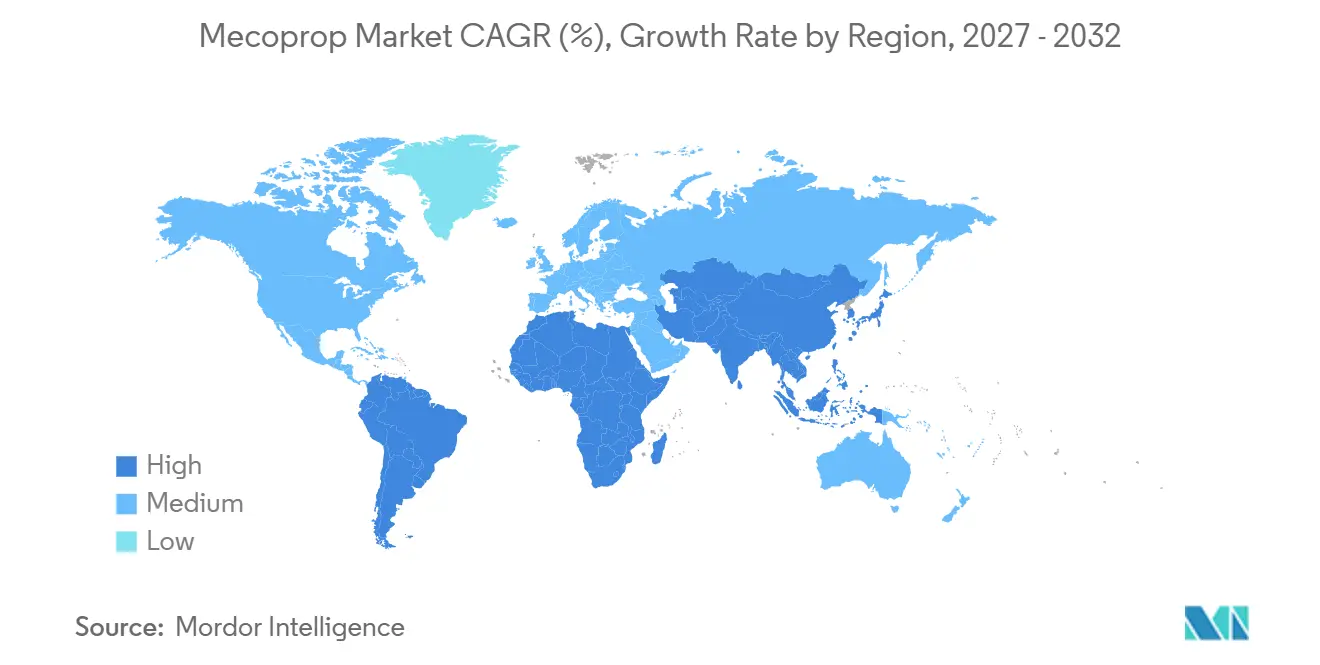
- Por geografía, América del Norte representó el 31,4% del mercado en 2026, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 8,8% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las prohibiciones del glifosato que empujan a los gestores de césped hacia herbicidas fenoxílicos selectivos | +1.2% | América del Norte y Europa, con repercusión en los municipios urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Aprobaciones regulatorias del enantiómero Mecoprop-P con menor perfil de toxicidad | +0.9% | Global, liderado por América del Norte, Europa y Australia | Corto plazo (≤ 2 años) |
| Crecimiento de los servicios profesionales de césped y jardinería en economías en urbanización | +0.8% | Núcleo de Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Integración de recubrimientos de semillas tolerantes a herbicidas que permiten el control combinado de preemergencia y postemergencia | +0.6% | América del Norte, América del Sur y los cinturones cerealeros de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente adopción de productos de control de malezas en céspedes de consumo listos para usar en el comercio minorista de bricolaje | +0.7% | América del Norte, Europa y Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Rápido crecimiento de los mercados en línea de agroquímicos que impulsan el alcance de la distribución en los países en desarrollo | +0.8% | Asia-Pacífico, África y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Prohibiciones del Glifosato que Empujan a los Gestores de Césped hacia Herbicidas Fenoxílicos Selectivos
Las restricciones municipales al glifosato han acelerado la sustitución hacia herbicidas fenoxílicos en campos de golf, campos deportivos y parques municipales. Los gestores de césped adoptan cada vez más mezclas de tres componentes de 2,4-D, dicamba y Mecoprop-P para mantener el control de hoja ancha sin depender de programas de quema no selectiva. Health Canada renovó múltiples combinaciones de Mecoprop-P en 2025, manteniendo abiertas las etiquetas de uso profesional y residencial[1]. Las guías de extensión del Noroeste del Pacífico recomiendan tasas de aplicación en superficie de 0,75 libras de equivalente ácido por acre, destacando la seguridad del Mecoprop-P en el agrostis fino. Las revisiones de política en curso de los Estados Unidos sobre la fiabilidad del suministro de glifosato refuerzan el cambio, asegurando una demanda estable de alternativas fenoxílicas hasta 2031[2]. La tendencia proporciona un viento de cola duradero para el mercado de mecoprop en regiones maduras y emergentes.
Aprobaciones Regulatorias del Enantiómero Mecoprop-P con Menor Perfil de Toxicidad
Los registros acelerados para el Mecoprop-P de enantiómero único reducen la toxicidad en mamíferos y la persistencia ambiental en comparación con las mezclas racémicas, desbloqueando nuevas aplicaciones para consumidores y profesionales. Health Canada aprobó varios expedientes nuevos o renovados en 2025, señalando confianza en el perfil de seguridad del R-enantiómero. La base de datos de la Universidad de Hertfordshire aún señala al Mecoprop-sodio racémico como un riesgo reproductivo, subrayando la ventaja del material purificado. Los fabricantes con capacidad de síntesis específica para enantiómeros están ganando preferencia regulatoria, consolidando la participación de mercado en segmentos de césped de alto valor. Las calificaciones de menor peligrosidad abren la distribución en jurisdicciones que anteriormente restringían el uso fenoxílico, como varios municipios europeos. A medida que se extiendan las aprobaciones, la demanda de formulaciones de Mecoprop-P respaldará un crecimiento de volumen estable y un mayor poder de fijación de precios durante 2026-2031.
Crecimiento de los Servicios Profesionales de Césped y Jardinería en Economías en Urbanización
La rápida expansión urbana en Asia-Pacífico, Oriente Medio y África está incrementando la construcción de campos de golf, estadios y parques públicos que requieren gestión profesional de malezas. El aumento de los ingresos disponibles y la inversión gubernamental en infraestructura verde sostienen contratos de servicio durante todo el año que especifican herbicidas selectivos con bajo daño al césped. BASF SE y Corteva Agriscience lanzaron el sistema Clearfield Mustard en India en 2026, demostrando el compromiso corporativo con los paquetes de rasgos-herbicidas para mercados emergentes. Syngenta Group introdujo la tecnología VIRESTINA en Argentina en 2026 y planea implementaciones más amplias en Asia-Pacífico, demostrando una innovación paralela centrada en el control selectivo de malezas. Estos desarrollos fortalecen las perspectivas del mercado de mecoprop a medida que los contratistas estandarizan el Mecoprop-P en programas integrados para cumplir con los requisitos de rendimiento y seguridad.
Integración de Recubrimientos de Semillas Tolerantes a Herbicidas que Permiten el Control Combinado de Preemergencia y Postemergencia
Las empresas de semillas están incorporando rasgos de tolerancia a herbicidas de múltiples modos en cereales y oleaginosas, permitiendo aplicaciones fenoxílicas sobre el cultivo sin daño. La colaboración de 2022 entre BASF SE y Corteva Agriscience tiene como objetivo comercializar pilas de soja tolerantes a colina 2,4-D, glufosinato, inhibidores de PPO y glifosato a principios de la década de 2030, abriendo un camino para programas compatibles con Mecoprop. Los sistemas Clearfield demuestran la escalabilidad de la tolerancia no transgénica en mostaza y canola, reforzando la familiaridad de los agricultores con el uso fenoxílico en postemergencia. Las pilas de rasgos permiten un control flexible de malezas durante la temporada, reduciendo la dependencia de la quema previa a la siembra y apoyando la demanda fenoxílica en cereales y leguminosas. A medida que más recubrimientos de semillas alcancen escala comercial, la superficie apta para aplicaciones de Mecoprop-P aumentará de manera constante. La tendencia es particularmente importante en regiones que enfrentan resistencia a herbicidas, donde los modos alternativos ayudan a preservar el rendimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites máximos de residuos estrictos para ácidos fenoxílicos en cultivos alimentarios | -0.6% | Global, con mayor aplicación en Europa y América del Norte | Mediano plazo (2-4 años) |
| La resistencia emergente en malezas de hoja ancha está reduciendo la eficacia en campo | -0.5% | El cinturón cerealero de América del Norte, las regiones cerealeras de Europa y Australia | Largo plazo (≥ 4 años) |
| La volatilidad de precios del insumo clave 2,4-Diclorofenol está impactando los costos de producción | -0.4% | Global, afectando a todos los fabricantes de fenoxílicos | Corto plazo (≤ 2 años) |
| Creciente cambio hacia la gestión orgánica de céspedes y paisajes | -0.5% | Municipios urbanos de América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Límites Máximos de Residuos Estrictos para Ácidos Fenoxílicos en Cultivos Alimentarios
Los reguladores de seguridad alimentaria en Europa y América del Norte aplican tolerancias de residuos más bajas que restringen las aplicaciones fenoxílicas en cereales, oleaginosas y forrajes. Las guías de extensión enumeran largos intervalos de preharvest para el 2,4-D y mezclas relacionadas, destacando los desafíos de cumplimiento. Los agricultores orientados a la exportación enfrentan el rechazo de envíos si los residuos superan los límites del destino, lo que lleva a evitar el Mecoprop en rotaciones de cultivos comestibles. La base de datos de la Universidad de Hertfordshire continúa señalando riesgos reproductivos para ciertas sales, añadiendo presión regulatoria para una supervisión más estricta. A medida que aumenta el escrutinio, la demanda migra de los cultivos alimentarios hacia el césped, las plantas ornamentales y la gestión de vegetación industrial, lo que podría reducir el crecimiento del mercado de mecoprop.
La Resistencia Emergente en Malezas de Hoja Ancha está Reduciendo la Eficacia en Campo
Las poblaciones de amaranto tuberculado en Míchigan mostraron resistencia confirmada al 2,4-D en 2025, extendiendo la resistencia fenoxílica más allá de los focos anteriores. Ontario detectó 47 muestras de amaranto tuberculado resistente en 2025, muchas de las cuales mostraron resistencia multigénica, ilustrando una rápida adaptación genética[3]. Las guías del Noroeste del Pacífico ahora enumeran múltiples malezas resistentes a fenoxílicos en el establecimiento de alfalfa, señalando una erosión más amplia de la eficacia. La resistencia obliga a tasas de uso más altas, mezclas en tanque o rotación de química, añadiendo costo y complejidad para los agricultores. Sin nuevas medidas de gestión, el declive del control podría amenazar la demanda futura de Mecoprop y moderar la participación del mercado de mecoprop en las rotaciones de cereales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Soluciones Formuladas Dominan las Compras de los Usuarios FinalesLos productos formulados de Mecoprop-P generaron la mayor participación del 56,8% del tamaño del mercado de mecoprop en 2026, ya que los contratistas y propietarios de viviendas prefirieron la facilidad de uso de los productos listos para pulverizar. Los concentrados técnicos sirven a formuladores por encargo y distribuidores experimentados, y se prevé que crezcan a la CAGR más rápida del 7,9% durante 2027-2032, impulsados por el aumento de la producción genérica en China e India. Las vías regulatorias, como las registraciones condicionales de los Estados Unidos, permiten nuevas importaciones técnicas una vez que se cumplen los requisitos de datos. La creciente disponibilidad de concentrados impulsa la formulación local en regiones sensibles al precio. En consecuencia, los productos formulados retendrán la mayor parte del mercado de mecoprop, mientras que los concentrados amplían su alcance hacia las economías emergentes.
Los compradores de material técnico se benefician de la mezcla flexible que adapta la elección de solventes, adyuvantes y envases a las necesidades agronómicas locales. Los formuladores asiáticos frecuentemente envasan en botellas de un litro que se ajustan al poder adquisitivo de los pequeños agricultores. Los distribuidores más grandes de América del Sur prefieren importar tambores que alimentan líneas de llenado automatizadas para marcas regionales. A medida que se acumulan datos de fitotoxicidad para Mecoprop-P solo y en mezclas, la demanda de concentrados debería fortalecerse. La interacción entre formulaciones de marca premium y genéricos rentables dará forma a la dinámica futura del mercado de mecoprop.

Por Formulación:
Los Aerosoles Capturan el Gasto de los Propietarios de ViviendasLos concentrados emulsionables mantuvieron la mayor participación del mercado de mecoprop del 40,7% en 2026, porque los aplicadores profesionales valoran la flexibilidad de mezcla en tanque y la compatibilidad con los equipos. Los concentrados solubles les siguieron debido a su mayor carga de ingrediente activo y envases más ligeros. Los aerosoles listos para usar tienen el pronóstico de la CAGR más rápida del 8,6% de 2027 a 2032, respaldados por la comercialización para el mercado de bricolaje, sales de baja volatilidad y protectores contra la deriva incorporados. Las formulaciones granulares sirven a segmentos de nicho de césped donde el control combinado de fertilizantes y malezas proporciona beneficios durante toda la temporada. La innovación continua en tecnología emulsionable, como los protectores incorporados, mantiene la relevancia en cereales de grandes extensiones que enfrentan malezas resistentes.
La conveniencia del consumidor impulsa el crecimiento de los aerosoles, ya que los propietarios de viviendas buscan soluciones contra malezas de fácil acceso sin necesidad de medir. Los planogramas de venta al por menor colocan los aerosoles cerca de los equipos de riego y las semillas de césped para captar el tráfico de compras impulsivas. Los fabricantes reformulan para reducir el olor y las manchas, aumentando la aceptación entre los hogares suburbanos. Los concentrados solubles en agua atraen a los departamentos de parques que buscan reducir las emisiones de solventes. La diversidad de segmentos garantiza una demanda estable y equilibra el tamaño general del mercado de mecoprop frente a las preferencias cambiantes de los usuarios.
Por Cultivo/Aplicación:
El Césped y las Plantas Ornamentales Siguen Siendo el Uso PrincipalEl césped y las plantas ornamentales generaron los mayores ingresos del 45,6% en 2026, impulsados por campos de golf, instalaciones deportivas y viveros de césped que demandan control selectivo de malezas de hoja ancha con un daño mínimo al césped. Los jardines y céspedes residenciales avanzan a una CAGR del 7,4% durante 2027-2032, a medida que la urbanización incrementa la propiedad de viviendas y el gasto en cuidado del césped en Asia-Pacífico. Los sitios industriales y no agrícolas, como los derechos de paso e instalaciones energéticas, proporcionan una demanda estable donde el costo y la persistencia importan más que la seguridad de los cultivos. Las superficies de cereales y leguminosas utilizan volúmenes menores debido a los estrictos límites de residuos y las químicas competidoras. A medida que persiste el escrutinio del glifosato, los programas integrados que incluyen mezclas de Mecoprop-P siguen siendo atractivos para los gestores de céspedes que buscan la gestión de la resistencia.
Los propietarios de viviendas tratan cada vez más sus céspedes como símbolos de estilo de vida, comprando mezclas de tres componentes de temporada que incluyen Mecoprop-P. Los contratistas programan aplicaciones divididas alineadas con los brotes de primavera y verano de trébol y llantén. Los gestores de derechos de paso valoran las mezclas fenóxicas para el control de malezas de hoja ancha sin el amarillamiento de las gramíneas perennes que estabilizan el suelo. En los cultivos alimentarios, el Mecoprop-P sirve como herramienta de rotación en áreas donde la resistencia a ALS o PPO limita otras opciones. En conjunto, estos usos anclan el mercado de mecoprop al tiempo que proporcionan margen de crecimiento en los segmentos urbanos y de infraestructura.
Por Canal de Distribución:
Las Plataformas Digitales Aceleran el Acceso DirectoLas ventas directas a distribuidores representaron el 51,8% de los ingresos en 2026, lo que refleja estructuras mayoristas consolidadas que sirven a gestores profesionales de céspedes y minoristas agrícolas. Los centros de jardinería minoristas siguen siendo importantes para el tráfico de propietarios de viviendas en los mercados desarrollados y representan una participación significativa de las ventas regionales. Las plataformas agroquímicas en línea registrarán la CAGR más rápida del 9,1% durante 2027-2032, impulsadas por menores costos de transacción, precios transparentes y marketing basado en datos. Los fabricantes aprovechan el envío directo desde centros regionales para minimizar el riesgo de inventario y acelerar la entrega. Surgen modelos omnicanal híbridos a medida que los distribuidores lanzan aplicaciones propias para mantener las relaciones con los clientes.
La adopción digital amplía el mercado de mecoprop al hacer que los productos de marca sean más visibles para los pequeños agricultores que históricamente han comprado genéricos sin etiqueta. Los puntos de fidelidad, los videos instructivos y las líneas de asesoramiento agronómico integradas en las aplicaciones mejoran el uso correcto y las compras repetidas. Las pasarelas de pago se asocian con proveedores de microfinanzas, facilitando el flujo de caja para los agricultores de bajos ingresos. Los distribuidores físicos responden agrupando servicios como la calibración de pulverizadores y las pruebas de resistencia. La competencia entre canales debería mejorar en última instancia la disponibilidad y la gestión responsable del Mecoprop-P en todo el mundo.
Análisis Geográfico
Mercado de Mecoprop en América del Norte
América del Norte mantuvo la mayor participación del mercado de mecoprop en 2026, con un 31,4%, impulsada por el uso extensivo en campos de golf, instalaciones deportivas y céspedes residenciales. Los debates sobre políticas en los Estados Unidos respecto al suministro de glifosato fomentan la diversificación hacia mezclas fenóxicas, sustentando la demanda base de Mecoprop. Canadá mantiene un proceso de registro simplificado y renovará múltiples productos de Mecoprop-P en 2025 para garantizar el suministro continuo. La aparición de resistencia en amaranto de agua y kochia subraya la necesidad de una gestión integrada, pero los herbicidas fenóxicos siguen siendo una herramienta fundamental.
Mercado de Mecoprop en Asia-Pacífico
Asia-Pacífico es el mercado regional de más rápido crecimiento, con una CAGR del 8,8% hasta 2032, impulsado por la rápida urbanización, el aumento de los ingresos disponibles y la expansión de la distribución por comercio electrónico. China domina la producción técnica y las exportaciones, mientras que India y las naciones del Sudeste Asiático incrementan la adopción de céspedes residenciales. BASF SE y Corteva Agriscience introdujeron el sistema de producción Clearfield Mustard en India en 2026, mostrando el enfoque corporativo en paquetes de características que pueden transferirse a cultivos de césped y especialidad. El sector de golf y césped deportivo de Australia continúa invirtiendo en herbicidas selectivos para gestionar las malezas de hoja ancha resistentes, manteniendo el volumen de Mecoprop. Los gobiernos regionales financian la construcción de parques y proyectos de arborización, aumentando así la demanda de servicios profesionales de gestión de céspedes.
Mercado de Mecoprop en Europa
El crecimiento de Europa está siendo impulsado por el endurecimiento regulatorio y la creciente demanda de cuidado orgánico del césped. La instalación Wyke de Nufarm Ltd. registró ganancias de volumen en 2025, pero enfrentó presión sobre los márgenes debido a los bajos precios de los fenóxicos. Las encuestas de resistencia a herbicidas en Irlanda y el Reino Unido destacan la propagación de la resistencia a ALS y ACCase, lo que impulsa un renovado interés en mezclas de múltiples modos que incluyen activos fenóxicos. Alemania y Francia mantienen el uso agrícola en cereales y oleaginosas, mientras que el Reino Unido depende de los mercados de césped y amenidades. Europa del Este muestra una demanda estable de granos de grandes extensiones, aunque las incertidumbres geopolíticas influyen en los patrones de gasto.
Panorama Competitivo
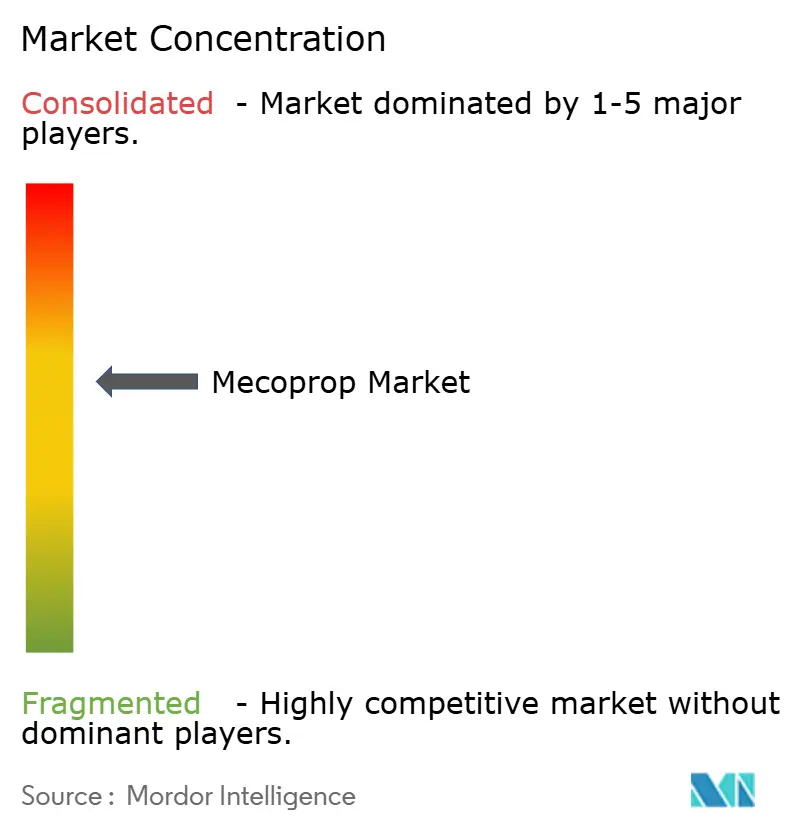
El mercado de mecoprop está moderadamente concentrado, con los cinco principales proveedores, incluidos BASF SE, Corteva Agriscience, Bayer AG, Nufarm Limited y Syngenta Group, que en conjunto representan una participación dominante del tamaño del mercado de mecoprop en 2026. BASF SE consolidó su liderazgo al obtener la aprobación de los Estados Unidos en 2026 para el herbicida Engenia en soja y algodón tolerantes a dicamba, subrayando su énfasis en el control de malezas habilitado por características genéticas. También introdujo el herbicida Ridivex para maíz en 2026, añadiendo una premezcla mejorada con protector que amplía el espectro y prolonga la actividad residual. Corteva Agriscience profundizó su colaboración con BASF SE para codesarrollar soja tolerante a herbicidas de múltiples apilados prevista para principios de la década de 2030, lo que señala una inversión sostenida en patrones de uso fenóxico complementarios.
Bayer AG está avanzando con icafolin-metilo, presentado en cuatro mercados principales en 2025 con primeros lanzamientos previstos para 2028, lo que podría remodelar los programas de postemergencia de hoja ancha. Nufarm Limited actualizó sus instalaciones de síntesis de Wyke y Laverton en 2025 para mejorar la fiabilidad, incluso cuando los cargos temporales por inactividad comprimieron los márgenes. Syngenta Crop Protection AG (Syngenta Group) obtuvo la aprobación argentina en 2026 para la tecnología VIRESTINA, que apunta a las gramíneas resistentes, ampliando su cartera más allá de la química fenoxílica tradicional. En conjunto, estas tres empresas refuerzan la estabilidad del mercado a través de carteras diversas, presencia manufacturera global y una amplia formación en gestión.
El impulso de crecimiento también proviene de competidores ágiles. Albaugh, LLC, FMC Corporation y UPL Limited expanden marcas de etiqueta privada y de valor que atraen a compradores enfocados en el costo en América del Sur y el Sudeste Asiático. Los productores chinos Jiangsu Jiangnan Agrochemical Co., Ltd., Zhejiang Xinan Chemical Industrial Group Co., Ltd. y Shandong Rainbow Agro Co., Ltd. escalan el Mecoprop-P técnico de bajo costo, presionando los precios al tiempo que amplían el acceso en los mercados emergentes. Nutrien Ltd., HELM AG, Gowan Company, LLC y Valent U.S.A. LLC (Sumitomo Chemical Co., Ltd.) aprovechan las plataformas digitales, las alianzas de distribución y el conocimiento de reformulación para llegar directamente a los gestores de césped y los pequeños agricultores. Se prevé que el gasto de capital continuo, la innovación de productos y las estrategias de ventas omnicanal amplíen el alcance del mercado hasta 2031.
Líderes de la Industria del Mecoprop
-
BASF SE
-
Corteva Agriscience
-
Nufarm Limited
-
Syngenta Group
-
Bayer AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mecoprop Empresas cubiertas en este informe
- BASF SE
- Corteva Agriscience
- Bayer AG
- Nufarm Limited
- Syngenta Crop Protection AG
- Albaugh, LLC
- FMC Corporation
- UPL Limited
- Jiangsu Jiangnan Agrochemical Co., Ltd.
- Zhejiang Xinan Chemical Industrial Group Co., Ltd.
- Shandong Rainbow Agro Co., Ltd.
- Nutrien Ltd.
- HELM AG
- Valent U.S.A. LLC
Desarrollos recientes de la industria en Mercado de Mecoprop
- Abril de 2026: Syngenta Group presentó la tecnología VIRESTINA, el primer herbicida selectivo en 40 años para controlar gramíneas resistentes en soja y algodón, con aprobación inicial en Argentina y registros planificados en Brasil, Australia, los Estados Unidos y Canadá. La llegada de un nuevo modo de acción impulsa los programas integrados de gestión de malezas que incorporan socios fenoxílicos de hoja ancha, sustentando así una demanda incremental de formulaciones de Mecoprop.
- Marzo de 2026: BASF SE anunció el herbicida Ridivex para maíz, una premezcla de postemergencia que combina diflufenzopir, dicamba y piroxasulfona que ofrece hasta ocho semanas de control residual, pendiente de registro ante la Agencia de Protección Ambiental de los Estados Unidos. Dichas mezclas de múltiples sitios refuerzan la dependencia de los agricultores en activos selectivos de hoja ancha para la flexibilidad de rotación, apoyando indirectamente el crecimiento del mercado de Mecoprop a través de mezclas en tanque complementarias.
Alcance del Informe Global del Mercado de Mecoprop
El mecoprop es un herbicida fenoxílico sistémico y selectivo y un regulador del crecimiento vegetal comúnmente utilizado para gestionar malezas de hoja ancha en céspedes, jardines y cultivos de cereales. A menudo se aplica en combinación con herbicidas como el 2,4-D o el dicamba y altera la división celular de las malezas.
El Informe del Mercado de Mecoprop está Segmentado por Tipo de Producto (Mecoprop-P Técnico y Productos Formulados de Mecoprop-P), por Formulación (Concentrado Emulsionable (CE) y Más), por Cultivo/Aplicación (Césped y Plantas Ornamentales, y Más), por Canal de Distribución (Ventas Directas a Distribuidores, y Más), y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD)
Resumen de la segmentación
| Mecoprop-P Técnico |
| Productos Formulados de Mecoprop-P |
| Concentrado Emulsionable (CE) |
| Concentrado Soluble (CS) |
| Formulaciones Granulares |
| Aerosoles Listos para Usar |
| Césped y Plantas Ornamentales |
| Cereales y Leguminosas |
| Jardines y Céspedes Residenciales |
| Ventas Directas a Distribuidores |
| Plataformas en Línea de Agroquímicos |
| Centros de Jardinería Minoristas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Producto | Mecoprop-P Técnico | |
| Productos Formulados de Mecoprop-P | ||
| Por Formulación | Concentrado Emulsionable (CE) | |
| Concentrado Soluble (CS) | ||
| Formulaciones Granulares | ||
| Aerosoles Listos para Usar | ||
| Por Cultivo/Aplicación | Césped y Plantas Ornamentales | |
| Cereales y Leguminosas | ||
| Jardines y Céspedes Residenciales | ||
| Por Canal de Distribución | Ventas Directas a Distribuidores | |
| Plataformas en Línea de Agroquímicos | ||
| Centros de Jardinería Minoristas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de mecoprop para 2032?
Se prevé que el tamaño del mercado de mecoprop alcance los 775,5 millones de USD en 2032.
¿Qué región registrará el crecimiento más rápido hasta 2032?
Se anticipa que Asia-Pacífico crecerá a una CAGR del 8,8% durante 2027-2032, la más rápida entre todas las regiones.
¿Qué tipo de producto tiene actualmente la mayor participación de ingresos?
Los productos formulados de Mecoprop-P lideraron con el 56,8% de los ingresos globales en 2026.
¿Cuáles son las perspectivas de crecimiento para las plataformas en línea de agroquímicos?
Se prevé que las plataformas en línea se expandan a una CAGR del 9,1% durante 2027-2032 a medida que mejora el acceso digital en las regiones en desarrollo.
¿Quiénes son los principales proveedores en el mercado de mecoprop?
BASF SE, Corteva Agriscience, Bayer AG, Nufarm Limited y Syngenta Group en conjunto mantuvieron una participación dominante de los ingresos globales en 2026.