
Taille et part du marché du mecoprop
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
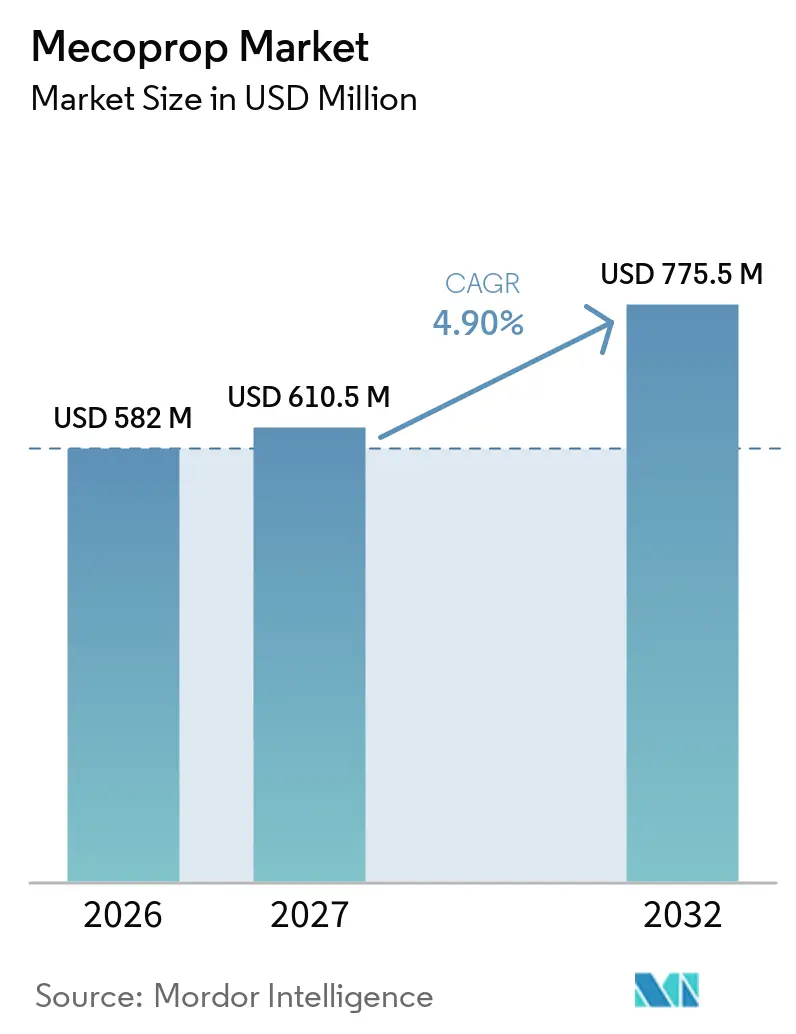
| Taille du Marché (2027) | 610.5 Millions de dollars américains |
| Taille du Marché (2032) | 775.5 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.90 % |
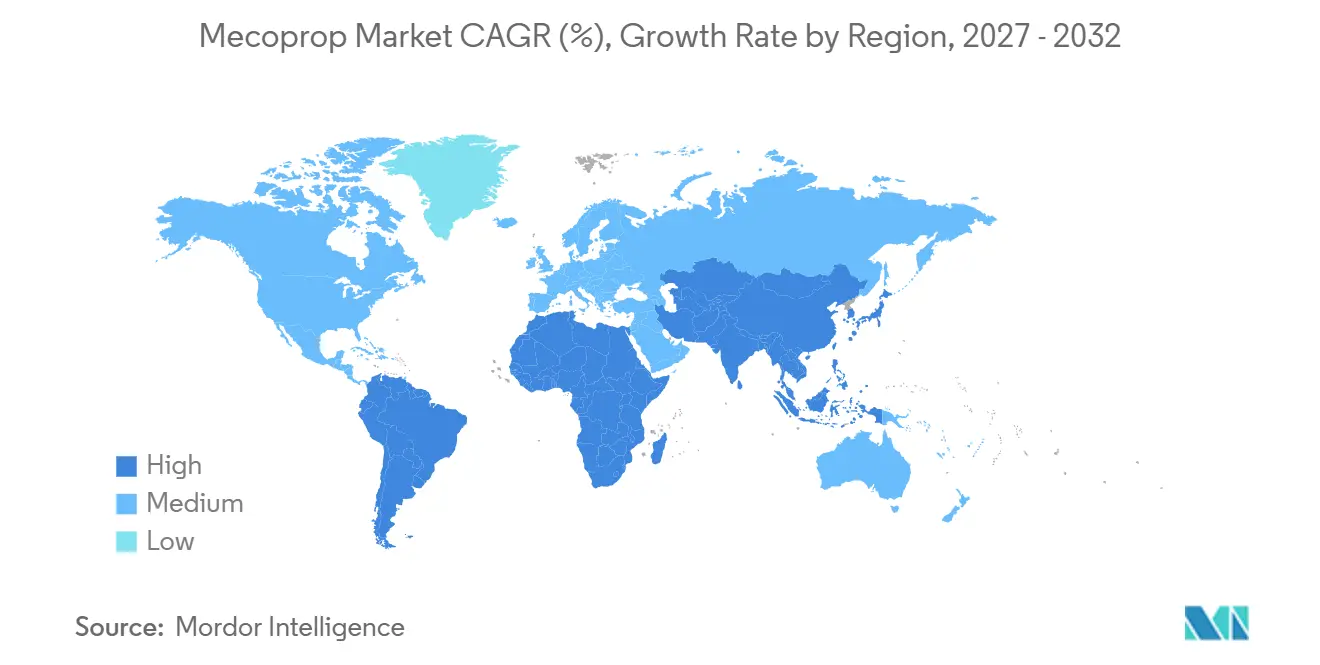
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
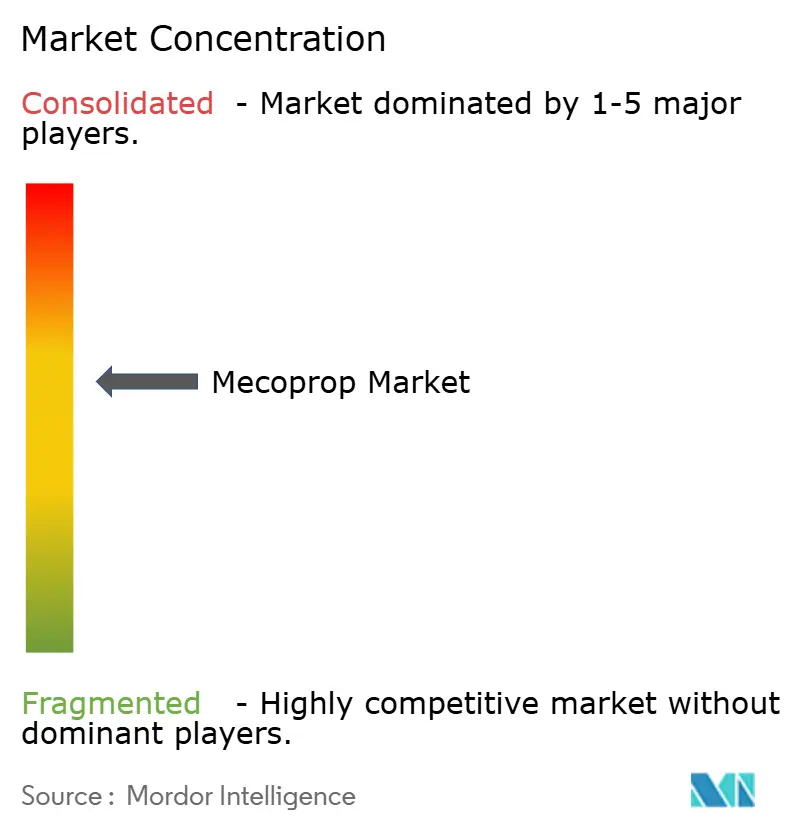
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du mecoprop par Mordor Intelligence
La taille du marché du Mecoprop a été évaluée à 582 millions USD en 2026 et devrait croître de 610,5 millions USD en 2027 pour atteindre 775,5 millions USD d'ici 2032, à un TCAC de 4,90 % durant la période de prévision (2027-2032). La dynamique du marché est façonnée par six principaux moteurs de croissance, notamment les interdictions municipales et institutionnelles du glyphosate, qui poussent les gestionnaires de gazon vers des programmes phénoxy sélectifs et des approbations accélérées du Mecoprop-P à plus faible toxicité, libérant ainsi la demande des consommateurs et des professionnels en Amérique du Nord, en Europe et en Australie. L'expansion urbaine en Asie-Pacifique, au Moyen-Orient et en Afrique gonfle les contrats professionnels d'entretien des gazons, tandis que l'essor des places de marché agrochimiques en ligne élargit la distribution dans les pays en développement, chacun ajoutant environ +0,8 % aux prévisions. Dans le même temps, quatre vents contraires tempèrent la croissance : des limites strictes de résidus dans les cultures alimentaires, la résistance des mauvaises herbes à feuilles larges, la volatilité des coûts des matières premières de 2,4-dichlorophénol et un glissement progressif vers l'entretien biologique des pelouses dans les municipalités à revenus élevés, soustrayant ensemble environ 2,0 % des gains potentiels.
Points clés du rapport
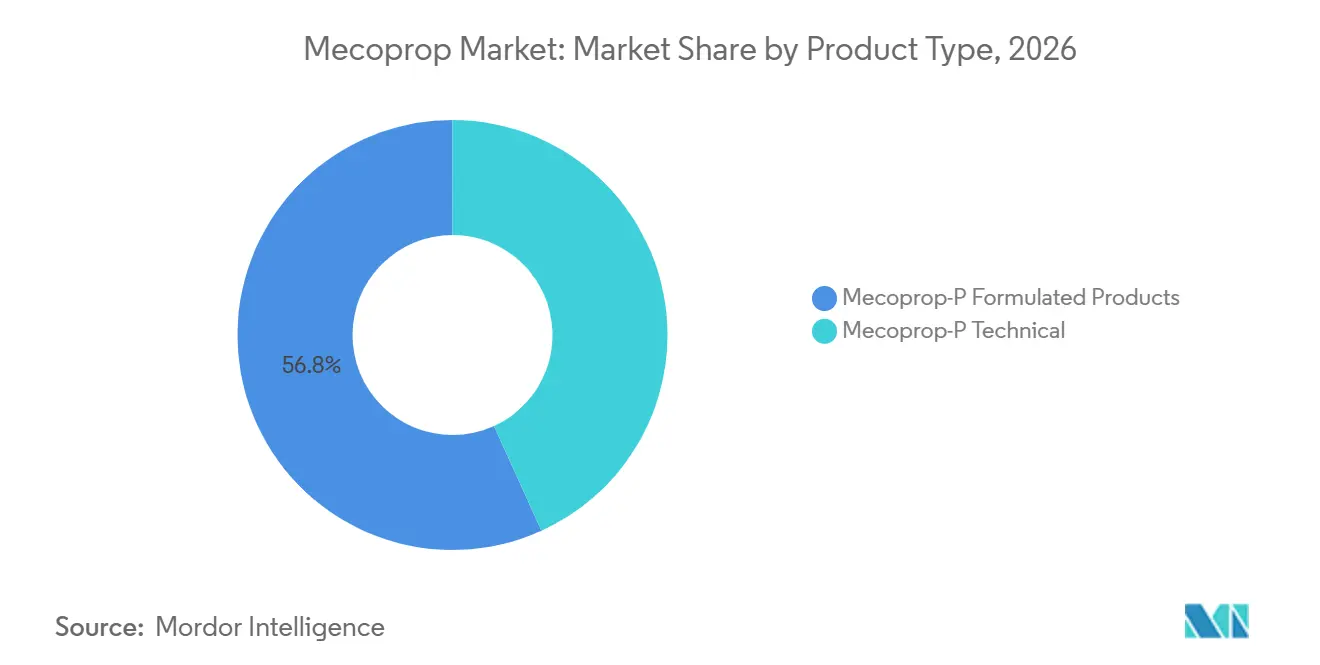
- Par type de produit, les produits formulés à base de Mecoprop-P ont représenté la plus grande part du marché du Mecoprop, soit 56,8 % en 2026, tandis que les concentrés techniques devraient croître à un TCAC de 7,9 % de 2027 à 2032.
- Par formulation, les concentrés émulsifiables ont représenté 40,7 % du marché en 2026, tandis que les aérosols prêts à l'emploi devraient croître à un TCAC de 8,6 % de 2027 à 2032.
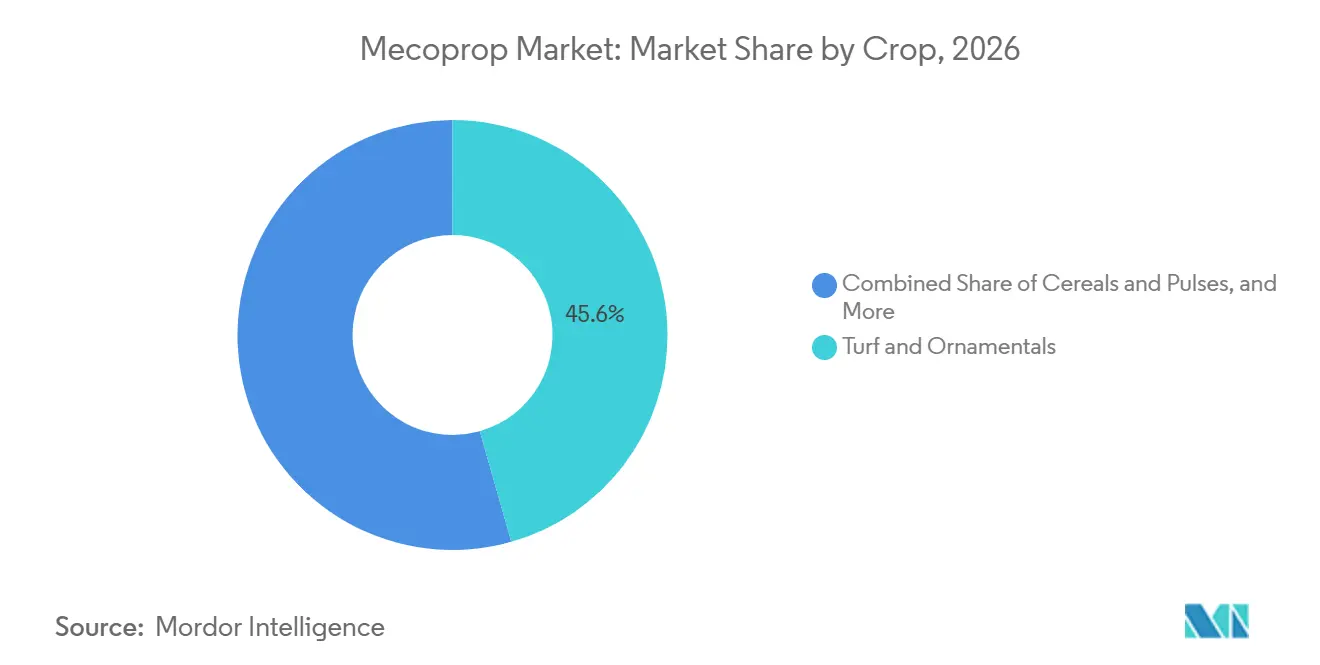
- Par application, le gazon et les plantes ornementales ont représenté 45,6 % de la taille du marché du Mecoprop en 2026, tandis que les pelouses et jardins résidentiels devraient croître à un TCAC de 7,4 % de 2027 à 2032.
- Par canal de distribution, les ventes directes aux distributeurs ont représenté 51,8 % du marché en 2026, tandis que les plateformes agrochimiques en ligne devraient croître à un TCAC de 9,1 % de 2027 à 2032.
- Par géographie, l'Amérique du Nord a représenté 31,4 % du marché en 2026, tandis que l'Asie-Pacifique devrait croître à un TCAC de 8,8 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Élargissement des interdictions du glyphosate poussant les gestionnaires de gazon vers des herbicides phénoxy sélectifs | +1.2% | Amérique du Nord et Europe, avec des répercussions sur les municipalités urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Approbations réglementaires de l'énantiomère mecoprop-P avec un profil de toxicité plus faible | +0.9% | Mondial, porté par l'Amérique du Nord, l'Europe et l'Australie | Court terme (≤ 2 ans) |
| Croissance des services professionnels d'entretien du gazon et des pelouses dans les économies en voie d'urbanisation | +0.8% | Asie-Pacifique principalement, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Intégration d'enrobages de semences tolérantes aux herbicides permettant un contrôle combiné en pré et post-levée | +0.6% | Amérique du Nord, Amérique du Sud et ceintures céréalières d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante de produits de désherbage des pelouses prêts à l'emploi pour les consommateurs dans la distribution en libre-service | +0.7% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Croissance rapide des marchés agrochimiques en ligne renforçant la portée de la distribution dans les pays en développement | +0.8% | Asie-Pacifique, Afrique et Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Élargissement des interdictions du glyphosate poussant les gestionnaires de gazon vers des herbicides phénoxy sélectifs
Les restrictions municipales sur le glyphosate ont accéléré la substitution vers les herbicides phénoxy dans les terrains de golf, les stades et les parcs municipaux. Les gestionnaires de gazon adoptent de plus en plus des mélanges à trois voies de 2,4-D, de dicamba et de mecoprop-P pour maintenir le contrôle des mauvaises herbes à feuilles larges sans dépendre de programmes de destruction non sélectifs. Santé Canada a renouvelé plusieurs combinaisons de mecoprop-P en 2025, maintenant ouvertes les utilisations sur étiquette professionnelle et résidentielle[1]. Les guides de vulgarisation du Pacifique Nord-Ouest recommandent des doses d'épandage de 0,75 livre d'équivalent acide par acre, soulignant l'innocuité du mecoprop-P sur les agrostides fins. Les révisions en cours de la politique des États-Unis sur la fiabilité de l'approvisionnement en glyphosate renforcent ce changement, assurant une demande stable pour les alternatives phénoxy jusqu'en 2031[2]. Cette tendance constitue un vent porteur durable pour le marché du mecoprop dans les régions matures et émergentes.
Approbations réglementaires de l'énantiomère mecoprop-P avec un profil de toxicité plus faible
Les enregistrements accélérés du mecoprop-P à énantiomère unique réduisent la toxicité pour les mammifères et la persistance environnementale par rapport aux mélanges racémiques, ouvrant de nouvelles applications pour les consommateurs et les professionnels. Santé Canada a approuvé plusieurs nouveaux dossiers ou dossiers renouvelés en 2025, témoignant de sa confiance dans le profil d'innocuité du R-énantiomère. La base de données de l'Université du Hertfordshire signale toujours que le mecoprop-sodium racémique présente des risques pour la reproduction, soulignant l'avantage du matériau purifié. Les fabricants disposant d'une capacité de synthèse spécifique à l'énantiomère gagnent la préférence réglementaire, consolidant leur part de marché dans les segments de gazon à haute valeur ajoutée. Des indices de danger plus faibles ouvrent la distribution dans des juridictions qui restreignaient auparavant l'utilisation des phénoxy, comme plusieurs municipalités européennes. À mesure que les approbations se répandent, la demande de formulations de mecoprop-P soutiendra une croissance stable des volumes et un meilleur pouvoir de fixation des prix durant 2026-2031.
Croissance des services professionnels d'entretien du gazon et des pelouses dans les économies en voie d'urbanisation
L'expansion urbaine rapide en Asie-Pacifique, au Moyen-Orient et en Afrique accroît la construction de terrains de golf, de stades et de parcs publics nécessitant une gestion professionnelle des mauvaises herbes. La hausse des revenus disponibles et les investissements gouvernementaux dans les infrastructures vertes soutiennent des contrats de service à l'année qui spécifient des herbicides sélectifs à faible risque de phytotoxicité. BASF SE et Corteva Agriscience ont lancé le système Clearfield Mustard en Inde en 2026, démontrant l'engagement des entreprises envers des packages trait-herbicide pour les marchés émergents. Syngenta Group a introduit la technologie VIRESTINA en Argentine en 2026 et prévoit des déploiements plus larges en Asie-Pacifique, illustrant une innovation parallèle axée sur le contrôle sélectif des mauvaises herbes. Ces développements renforcent les perspectives du marché du mecoprop à mesure que les entrepreneurs standardisent le mecoprop-P dans des programmes intégrés pour répondre aux exigences de performance et de sécurité.
Intégration d'enrobages de semences tolérantes aux herbicides permettant un contrôle combiné en pré et post-levée
Les semenciers intègrent des traits de tolérance aux herbicides à modes d'action multiples dans les céréales et les oléagineux, permettant des applications phénoxy par-dessus la culture sans dommages. La collaboration de 2022 entre BASF SE et Corteva Agriscience vise à commercialiser des empilements de soja tolérants au 2,4-D choline, au glufosinate, aux inhibiteurs PPO et au glyphosate au début des années 2030, ouvrant la voie à des programmes compatibles avec le mecoprop. Les systèmes Clearfield illustrent l'évolutivité de la tolérance non transgénique dans la moutarde et le canola, renforçant la familiarité des agriculteurs avec l'utilisation phénoxy en post-levée. Les empilements de traits permettent un contrôle flexible des mauvaises herbes en cours de saison, réduisant la dépendance aux traitements de destruction avant plantation et soutenant la demande phénoxy dans les céréales et les légumineuses. À mesure que davantage d'enrobages de semences atteignent l'échelle commerciale, la superficie adaptée aux applications de mecoprop-P augmentera régulièrement. Cette tendance est particulièrement importante dans les régions confrontées à la résistance aux herbicides, où des modes d'action alternatifs contribuent à préserver les rendements.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limites maximales de résidus strictes pour les acides phénoxy dans les cultures vivrières | -0.6% | Mondial, avec une application renforcée en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| La résistance émergente dans les mauvaises herbes à feuilles larges réduit l'efficacité au champ | -0.5% | Ceinture céréalière d'Amérique du Nord, régions céréalières d'Europe et Australie | Long terme (≥ 4 ans) |
| La volatilité des prix de la matière première clé, le 2,4-dichlorophénol, affecte les coûts de production | -0.4% | Mondial, affectant tous les fabricants de phénoxy | Court terme (≤ 2 ans) |
| Glissement croissant vers la gestion biologique des pelouses et des espaces verts | -0.5% | Municipalités urbaines d'Amérique du Nord et d'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Limites maximales de résidus strictes pour les acides phénoxy dans les cultures vivrières
Les autorités de sécurité alimentaire en Europe et en Amérique du Nord appliquent des tolérances de résidus plus basses qui restreignent les applications phénoxy dans les céréales, les oléagineux et les fourrages. Les guides de vulgarisation indiquent de longs délais avant récolte pour le 2,4-D et les mélanges apparentés, soulignant les défis de conformité. Les producteurs orientés vers l'exportation risquent le rejet de leurs expéditions si les résidus dépassent les limites du pays de destination, les incitant à éviter le mecoprop dans les rotations de cultures comestibles. La base de données de l'Université du Hertfordshire continue de signaler des risques pour la reproduction pour certains sels, ajoutant une pression réglementaire en faveur d'une surveillance plus stricte. À mesure que le contrôle s'intensifie, la demande migre des cultures vivrières vers le gazon, les plantes ornementales et la gestion de la végétation industrielle, ce qui pourrait freiner la croissance du marché du mecoprop.
La résistance émergente dans les mauvaises herbes à feuilles larges réduit l'efficacité au champ
Des populations d'amarante tuberculée au Michigan ont montré une résistance confirmée au 2,4-D en 2025, étendant la résistance phénoxy au-delà des foyers antérieurs. L'Ontario a détecté 47 échantillons d'amarante tuberculée résistante en 2025, dont beaucoup présentaient une résistance multigénique, illustrant une adaptation génétique rapide[3]. Les guides du Pacifique Nord-Ouest répertorient désormais plusieurs mauvaises herbes résistantes aux phénoxy dans l'établissement de la luzerne, signalant une érosion plus large de l'efficacité. La résistance oblige à des doses d'utilisation plus élevées, à des mélanges en cuve ou à une rotation des produits chimiques, ajoutant des coûts et de la complexité pour les producteurs. Sans nouvelles mesures de gestion, le déclin du contrôle pourrait menacer la demande future de mecoprop et modérer la part du marché du mecoprop dans les rotations céréalières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les solutions formulées dominent les achats des utilisateurs finauxLes produits formulés à base de Mecoprop-P ont généré la plus grande part de 56,8 % de la taille du marché du Mecoprop en 2026, les entrepreneurs et les propriétaires préférant la facilité d'utilisation des produits prêts à pulvériser. Les concentrés techniques servent les formulateurs à façon et les distributeurs expérimentés et devraient croître au TCAC le plus rapide de 7,9 % durant 2027-2032, portés par la hausse de la production générique en Chine et en Inde. Les voies réglementaires, telles que les enregistrements conditionnels aux États-Unis, permettent de nouvelles importations techniques une fois les demandes de données satisfaites. La disponibilité croissante des concentrés stimule la formulation locale dans les régions sensibles aux prix. Par conséquent, les produits formulés conserveront la majeure partie du marché du Mecoprop, tandis que les concentrés étendront leur portée dans les économies émergentes.
Les acheteurs de matières techniques bénéficient d'un mélange flexible qui adapte le choix du solvant, les adjuvants et l'emballage aux besoins agronomiques locaux. Les formulateurs asiatiques conditionnent souvent en flacons d'un litre adaptés au pouvoir d'achat des petits exploitants. Les grands distributeurs d'Amérique du Sud préfèrent importer des fûts qui alimentent des lignes de remplissage automatisées pour les marques régionales. À mesure que les données de phytotoxicité s'accumulent pour le Mecoprop-P seul et en mélanges, la demande de concentrés devrait se renforcer. L'interaction entre les formulations de marque premium et les génériques rentables façonnera la dynamique future du marché du Mecoprop.

Par formulation :
les aérosols captent les dépenses des propriétairesLes concentrés émulsifiables ont maintenu la plus grande part du marché du Mecoprop de 40,7 % en 2026, car les applicateurs professionnels apprécient la flexibilité des mélanges en cuve et la compatibilité avec les équipements. Les concentrés solubles ont suivi en raison d'une charge en matière active plus élevée et d'un emballage plus léger. Les aérosols prêts à l'emploi devraient afficher le TCAC le plus rapide de 8,6 % de 2027 à 2032, soutenus par le merchandising pour les particuliers, les sels à faible volatilité et les protège-dérives intégrés. Les formulations granulaires servent des segments de niche pour les pelouses où la combinaison d'engrais et de désherbage offre un bénéfice sur toute la saison. L'innovation continue dans la technologie des concentrés émulsifiables, comme les agents de protection intégrés, maintient leur pertinence dans les céréales en grandes cultures confrontées à des mauvaises herbes résistantes.
La commodité pour le consommateur dicte la croissance des aérosols, les propriétaires recherchant des solutions de désherbage prêtes à l'emploi sans mesure. Les planogrammes de vente au détail placent les aérosols près du matériel d'arrosage et des semences de gazon pour capter le trafic d'impulsion. Les fabricants reformulent pour réduire les odeurs et les taches, augmentant l'acceptation parmi les ménages de banlieue. Les concentrés solubles à base d'eau séduisent les services des parcs cherchant à réduire les émissions de solvants. La diversité des segments assure une demande stable et équilibre la taille globale du marché du Mecoprop face à l'évolution des préférences des utilisateurs.
Par culture/application :
le gazon et les plantes ornementales restent l'utilisation principaleLe gazon et les plantes ornementales ont généré le plus grand chiffre d'affaires de 45,6 % en 2026, portés par les terrains de golf, les installations sportives et les fermes de gazon en plaques qui exigent un contrôle sélectif des mauvaises herbes à feuilles larges avec un minimum de dommages au gazon. Les pelouses et jardins résidentiels progressent à un TCAC de 7,4 % de 2027 à 2032, l'urbanisation augmentant la propriété immobilière et les dépenses d'entretien des pelouses en Asie-Pacifique. Les sites industriels et non agricoles, tels que les emprises et les installations énergétiques, offrent une demande stable où le coût et la persistance importent plus que la sécurité des cultures. Les superficies en céréales et légumineuses utilisent de plus petits volumes en raison de limites strictes de résidus et de chimies concurrentes. Alors que le contrôle du glyphosate persiste, les programmes intégrés comportant des mélanges de Mecoprop-P restent attrayants pour les gestionnaires de gazon cherchant à gérer la résistance.
Les propriétaires traitent de plus en plus leurs pelouses comme des symboles de style de vie, achetant des mélanges saisonniers à trois voies incluant le Mecoprop-P. Les entrepreneurs planifient des applications fractionnées alignées sur les poussées printanières et estivales de trèfle et de plantain. Les gestionnaires d'emprises apprécient les mélanges phénoxy pour l'élimination des mauvaises herbes à feuilles larges sans brunissement des graminées vivaces qui stabilisent le sol. Dans les cultures alimentaires, le Mecoprop-P sert d'outil de rotation dans les zones où la résistance ALS ou PPO limite d'autres options. Collectivement, ces usages ancrent le marché du Mecoprop tout en offrant une marge de croissance dans les segments urbains et d'infrastructure.
Par canal de distribution :
les plateformes numériques accélèrent l'accès directLes ventes directes aux distributeurs ont représenté 51,8 % du chiffre d'affaires en 2026, reflétant des structures de gros bien établies qui servent les gestionnaires professionnels de gazon et les détaillants agricoles. Les jardineries restent importantes pour le trafic des propriétaires dans les marchés développés et représentent une part significative des ventes régionales. Les plateformes agrochimiques en ligne afficheront le TCAC le plus rapide de 9,1 % durant 2027-2032, portées par des coûts de transaction plus faibles, une tarification transparente et un marketing axé sur les données. Les fabricants s'appuient sur la livraison directe depuis des hubs régionaux pour minimiser le risque de stock et accélérer la livraison. Des modèles omnicanaux hybrides émergent à mesure que les distributeurs lancent des applications propriétaires pour fidéliser leurs clients.
L'adoption numérique élargit le marché du Mecoprop en rendant les produits de marque plus visibles aux petits agriculteurs qui achetaient historiquement des génériques sans étiquette. Les points de fidélité, les vidéos pédagogiques et les lignes d'assistance agronomique intégrées dans les applications améliorent l'utilisation correcte et les achats répétés. Les passerelles de paiement s'associent à des prestataires de microfinance, facilitant la trésorerie des agriculteurs à faibles revenus. Les distributeurs physiques répondent en regroupant des services tels que l'étalonnage des pulvérisateurs et les tests de résistance. La concurrence entre les canaux devrait finalement améliorer la disponibilité et la gestion du Mecoprop-P dans le monde entier.
Analyse géographique
Marché du Mecoprop en Amérique du Nord
L'Amérique du Nord a détenu la plus grande part du marché du Mecoprop en 2026, à 31,4 %, portée par une utilisation intensive sur les terrains de golf, les terrains de sport et les pelouses résidentielles. Les discussions politiques aux États-Unis sur l'approvisionnement en glyphosate encouragent la diversification vers des mélanges phénoxy, soutenant la demande de base en Mecoprop. Le Canada maintient un processus d'enregistrement simplifié et renouvellera plusieurs produits à base de Mecoprop-P en 2025 pour assurer la continuité de l'approvisionnement. L'émergence de la résistance dans l'amarante tuberculée et le kochia souligne la nécessité d'une gestion intégrée, mais les herbicides phénoxy restent un outil essentiel.
Marché du Mecoprop en Asie-Pacifique
L'Asie-Pacifique est le marché régional à la croissance la plus rapide, avec un TCAC de 8,8 % jusqu'en 2032, porté par une urbanisation rapide, la hausse des revenus disponibles et l'expansion de la distribution par commerce électronique. La Chine domine la production technique et les exportations, tandis que l'Inde et les nations d'Asie du Sud-Est adoptent de plus en plus les pelouses résidentielles. BASF SE et Corteva Agriscience ont introduit le système de production Clearfield Mustard en Inde en 2026, illustrant l'accent mis par les entreprises sur les packages de traits pouvant être transférés au gazon et aux cultures spéciales. Le secteur australien du golf et du gazon sportif continue d'investir dans des herbicides sélectifs pour gérer les mauvaises herbes à feuilles larges résistantes, soutenant le volume de Mecoprop. Les gouvernements régionaux financent la construction de parcs et des projets de verdissement, augmentant ainsi la demande de services professionnels d'entretien des gazons.
Marché du Mecoprop en Europe
La croissance de l'Europe est portée par le durcissement réglementaire et la demande croissante d'entretien biologique des pelouses. L'installation Wyke de Nufarm Ltd. a enregistré des gains de volume en 2025, mais a subi une pression sur les marges due à la faiblesse des prix des phénoxy. Les enquêtes sur la résistance aux herbicides en Irlande et au Royaume-Uni mettent en évidence la propagation de la résistance ALS et ACCase, suscitant un regain d'intérêt pour les mélanges multimodaux incluant des matières actives phénoxy. L'Allemagne et la France maintiennent une utilisation agricole dans les céréales et les oléagineux, tandis que le Royaume-Uni dépend des marchés du gazon et de l'aménagement. L'Europe de l'Est affiche une demande stable provenant des grandes cultures de céréales, bien que les incertitudes géopolitiques influencent les habitudes de dépenses.
Paysage concurrentiel
Le marché du Mecoprop est modérément concentré, les cinq premiers fournisseurs, dont BASF SE, Corteva Agriscience, Bayer AG, Nufarm Limited et Syngenta Group, représentant collectivement une part dominante de la taille du marché du Mecoprop en 2026. BASF SE a renforcé sa position de leader en obtenant l'approbation américaine en 2026 pour l'herbicide Engenia sur le soja et le coton tolérants au dicamba, soulignant son accent sur le contrôle des mauvaises herbes par les traits. Elle a également introduit l'herbicide Ridivex pour le maïs en 2026, ajoutant un prémélange amélioré par un agent de protection qui élargit le spectre et prolonge l'activité résiduelle. Corteva Agriscience a approfondi sa collaboration avec BASF SE pour co-développer des sojas tolérants aux herbicides à empilements multiples prévus pour le début des années 2030, signalant un investissement soutenu dans des schémas d'utilisation phénoxy complémentaires.
Bayer AG fait progresser l'icafolin-méthyle, déposé dans quatre grands marchés en 2025 avec des premiers lancements ciblés pour 2028, ce qui pourrait remodeler les programmes de contrôle des mauvaises herbes à feuilles larges en post-levée. Nufarm Limited a modernisé ses sites de synthèse de Wyke et Laverton en 2025 pour améliorer la fiabilité, même si des charges d'inactivité temporaires ont comprimé les marges. Syngenta Crop Protection AG (Syngenta Group) a obtenu l'approbation argentine en 2026 pour la technologie VIRESTINA, qui cible les graminées résistantes, élargissant son portefeuille au-delà de la chimie phénoxy traditionnelle. Ensemble, ces trois entreprises renforcent la stabilité du marché grâce à des pipelines diversifiés, des empreintes de fabrication mondiales et une formation approfondie à la gestion.
La dynamique de croissance provient également de challengers agiles. Albaugh, LLC, FMC Corporation et UPL Limited développent des marques à étiquette privée et des marques de valeur qui séduisent les acheteurs axés sur les coûts en Amérique du Sud et en Asie du Sud-Est. Les producteurs chinois Jiangsu Jiangnan Agrochemical Co., Ltd., Zhejiang Xinan Chemical Industrial Group Co., Ltd. et Shandong Rainbow Agro Co., Ltd. développent du mecoprop-P technique à faible coût, exerçant une pression sur les prix tout en élargissant l'accès dans les marchés émergents. Nutrien Ltd., HELM AG, Gowan Company, LLC et Valent U.S.A. LLC (Sumitomo Chemical Co., Ltd.) s'appuient sur des plateformes numériques, des alliances de distribution et un savoir-faire en reformulation pour atteindre directement les gestionnaires de gazon et les petits exploitants. Les dépenses en capital continues, l'innovation produit et les stratégies de vente omnicanales devraient étendre la portée du marché jusqu'en 2031.
Leaders du secteur du mecoprop
-
BASF SE
-
Corteva Agriscience
-
Nufarm Limited
-
Syngenta Group
-
Bayer AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Mecoprop Entreprises couvertes dans ce rapport
- BASF SE
- Corteva Agriscience
- Bayer AG
- Nufarm Limited
- Syngenta Crop Protection AG
- Albaugh, LLC
- FMC Corporation
- UPL Limited
- Jiangsu Jiangnan Agrochemical Co., Ltd.
- Zhejiang Xinan Chemical Industrial Group Co., Ltd.
- Shandong Rainbow Agro Co., Ltd.
- Nutrien Ltd.
- HELM AG
- Valent U.S.A. LLC
Développements industriels récents dans Marché du Mecoprop
- Avril 2026 : Syngenta Group a dévoilé la technologie VIRESTINA, le premier herbicide sélectif en 40 ans à contrôler les graminées résistantes dans le soja et le coton, avec une approbation initiale en Argentine et des enregistrements prévus au Brésil, en Australie, aux États-Unis et au Canada. L'arrivée d'un nouveau mode d'action stimule les programmes intégrés de gestion des mauvaises herbes qui associent des partenaires phénoxy à feuilles larges, soutenant ainsi une demande incrémentale pour les formulations de mecoprop.
- Mars 2026 : BASF SE a annoncé l'herbicide Ridivex pour le maïs, un prémélange en post-levée combinant le diflufenzopyr, le dicamba et le pyroxasulfone offrant jusqu'à huit semaines de contrôle résiduel, en attente d'enregistrement auprès de l'Agence de protection de l'environnement des États-Unis. Ces mélanges multi-sites renforcent la dépendance des producteurs aux matières actives sélectives à feuilles larges pour la flexibilité rotationnelle, soutenant indirectement la croissance du marché du mecoprop grâce à des mélanges en cuve complémentaires.
Portée du rapport mondial sur le marché du mecoprop
Le mecoprop est un herbicide phénoxy systémique et sélectif et un régulateur de croissance des plantes couramment utilisé pour gérer les mauvaises herbes à feuilles larges dans le gazon, les pelouses et les cultures céréalières. Il est souvent appliqué en combinaison avec des herbicides tels que le 2,4-D ou le dicamba et perturbe la division cellulaire des mauvaises herbes.
Le rapport sur le marché du mecoprop est segmenté par type de produit (mecoprop-P technique et produits formulés à base de mecoprop-P), par formulation (concentré émulsifiable (CE) et autres), par culture/application (gazon et plantes ornementales et autres), par canal de distribution (ventes directes aux distributeurs et autres) et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et autres). Les prévisions du marché sont fournies en termes de valeur (USD)
Aperçu de la segmentation
| Mecoprop-P technique |
| Produits formulés à base de mecoprop-P |
| Concentré émulsifiable (CE) |
| Concentré soluble (CS) |
| Formulations granulaires |
| Aérosols prêts à l'emploi |
| Gazon et plantes ornementales |
| Céréales et légumineuses |
| Pelouses et jardins résidentiels |
| Ventes directes aux distributeurs |
| Plateformes agrochimiques en ligne |
| Jardineries |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de produit | Mecoprop-P technique | |
| Produits formulés à base de mecoprop-P | ||
| Par formulation | Concentré émulsifiable (CE) | |
| Concentré soluble (CS) | ||
| Formulations granulaires | ||
| Aérosols prêts à l'emploi | ||
| Par culture/application | Gazon et plantes ornementales | |
| Céréales et légumineuses | ||
| Pelouses et jardins résidentiels | ||
| Par canal de distribution | Ventes directes aux distributeurs | |
| Plateformes agrochimiques en ligne | ||
| Jardineries | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions cls auxquelles répond le rapport
Quelle est la valeur projetée du marché du Mecoprop d'ici 2032 ?
La taille du marché du Mecoprop devrait atteindre 775,5 millions USD d'ici 2032.
Quelle région enregistrera la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un TCAC de 8,8 % durant 2027-2032, le plus rapide parmi toutes les régions.
Quel type de produit détient actuellement la plus grande part de chiffre d'affaires ?
Les produits formulés à base de Mecoprop-P ont dominé avec 56,8 % du chiffre d'affaires mondial en 2026.
Quelles sont les perspectives de croissance pour les plateformes agrochimiques en ligne ?
Les plateformes en ligne devraient se développer à un TCAC de 9,1 % durant 2027-2032, à mesure que l'accès numérique s'améliore dans les régions en développement.
Qui sont les principaux fournisseurs sur le marché du mecoprop ?
BASF SE, Corteva Agriscience, Bayer AG, Nufarm Limited et Syngenta Group ont ensemble détenu une part dominante du chiffre d'affaires mondial en 2026.