
Mecoprop-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
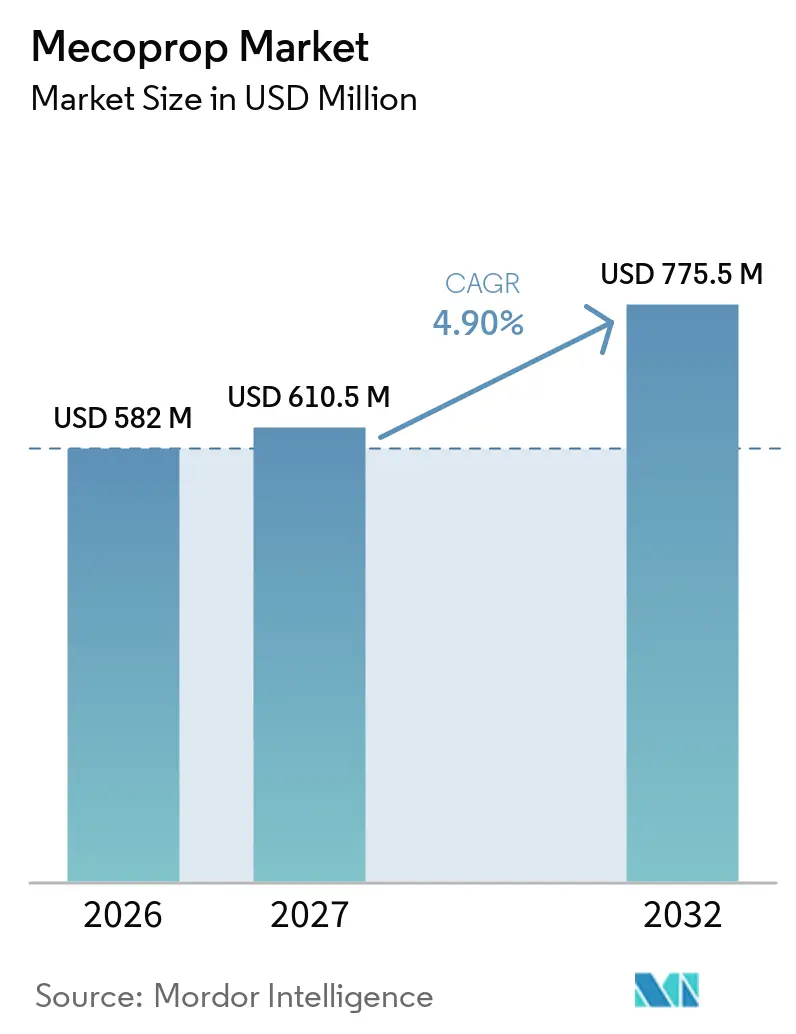
| Marktgröße (2027) | 610.5 Millionen US-Dollar |
| Marktgröße (2032) | 775.5 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.90 % |
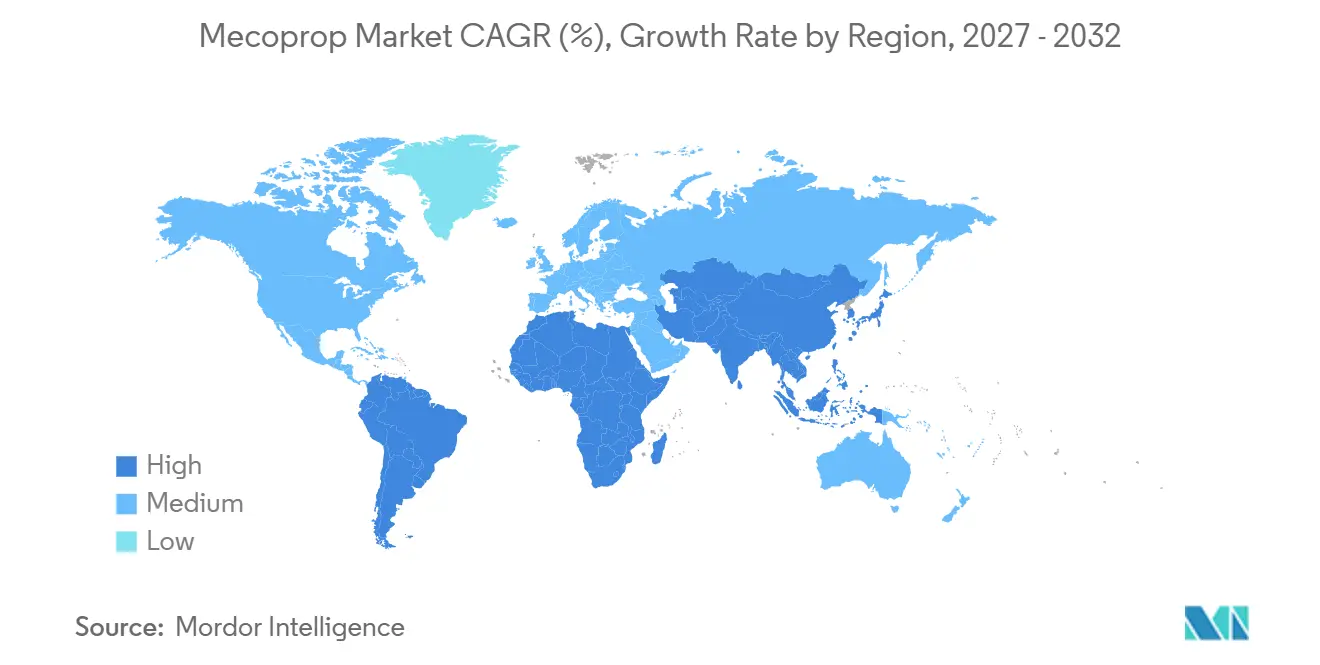
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
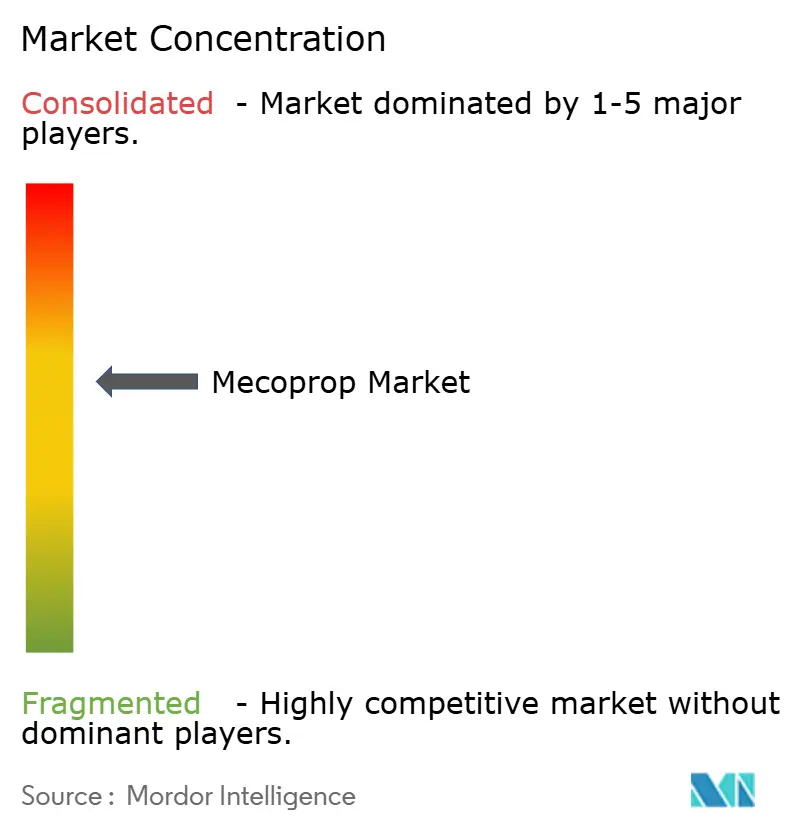
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Mecoprop-Marktanalyse von Mordor Intelligence
Die Mecoprop-Marktgröße wurde im Jahr 2026 auf 582 Millionen USD geschätzt und soll von 610,5 Millionen USD im Jahr 2027 auf 775,5 Millionen USD bis 2032 wachsen, bei einer CAGR von 4,90 % während des Prognosezeitraums (2027–2032). Die Marktdynamik wird von sechs primären Wachstumstreibern geprägt, insbesondere durch kommunale und institutionelle Verbote von Glyphosat, die Rasenpflegemanager zu selektiven Phenoxy-Programmen und zur beschleunigten Zulassung von Mecoprop-P mit geringerer Toxizität drängen, was die Verbraucher- und Fachnachfrage in Nordamerika, Europa und Australien erschließt. Die städtische Expansion im asiatisch-pazifischen Raum, im Nahen Osten und in Afrika weitet professionelle Rasenpflegeverträge aus, während der Aufstieg von Online-Agrochemikalien-Marktplätzen den Vertrieb in Entwicklungsländern ausweitet und jeweils etwa +0,8 % zur Prognose beiträgt. Gleichzeitig dämpfen vier Gegenwindfaktoren das Wachstum: strenge Rückstandsgrenzen bei Nahrungsmittelpflanzen, Resistenz von Breitblattunkräutern, volatile Kosten für den Ausgangsstoff 2,4-Dichlorphenol und eine schrittweise Verlagerung hin zu ökologischer Rasenpflege in einkommensstarken Kommunen, die zusammen etwa 2,0 % von den potenziellen Gewinnen abziehen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen auf Mecoprop-P-Formulierungsprodukte im Jahr 2026 mit 56,8 % der größte Mecoprop-Marktanteil, während technische Konzentrate von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen werden.
- Nach Formulierung entfielen im Jahr 2026 40,7 % des Marktes auf emulgierbare Konzentrate, während gebrauchsfertige Aerosole von 2027 bis 2032 voraussichtlich mit einer CAGR von 8,6 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2026 45,6 % der Mecoprop-Marktgröße auf Rasen und Zierpflanzen, während Haus- und Gartenrasen von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,4 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2026 51,8 % des Marktes auf den Direktvertrieb an Händler, während Online-Agrochemikalien-Plattformen von 2027 bis 2032 voraussichtlich mit einer CAGR von 9,1 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 31,4 % des Marktes auf Nordamerika, während der asiatisch-pazifische Raum von 2027 bis 2032 voraussichtlich mit einer CAGR von 8,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Glyphosat-Verbote, die Rasenmanager zu selektiven Phenoxy-Herbiziden drängen | +1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf städtische Kommunen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Behördliche Zulassungen des Mecoprop-P-Enantiomers mit niedrigerem Toxizitätsprofil | +0.9% | Global, angeführt von Nordamerika, Europa und Australien | Kurzfristig (≤ 2 Jahre) |
| Wachstum professioneller Rasen- und Grünflächenpflegedienste in urbanisierenden Volkswirtschaften | +0.8% | Asien-Pazifik-Kernregion, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Integration herbizidtoleranter Saatgutbeschichtungen, die eine kombinierte Vor- und Nachauflaufkontrolle ermöglichen | +0.6% | Nordamerika, Südamerika und die Getreidegürtel im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Steigende Akzeptanz gebrauchsfertiger Verbraucher-Rasenunkrautbekämpfungsprodukte im Heimwerkereinzelhandel | +0.7% | Nordamerika, Europa und städtischer Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Schnelles Wachstum von Online-Agrochemikalien-Marktplätzen, das die Distributionsreichweite in Entwicklungsländern steigert | +0.8% | Asien-Pazifik-Raum, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Glyphosat-Verbote, die Rasenmanager zu selektiven Phenoxy-Herbiziden drängen
Kommunale Beschränkungen für Glyphosat haben die Substitution durch Phenoxy-Herbizide auf Golfplätzen, Sportfeldern und kommunalen Parks beschleunigt. Rasenmanager setzen zunehmend auf Dreikomponentenmischungen aus 2,4-D, Dicamba und Mecoprop-P, um die Breitblattunkrautkontrolle aufrechtzuerhalten, ohne auf nicht-selektive Abbrandprogramme angewiesen zu sein. Health Canada erneuerte im Jahr 2025 mehrere Mecoprop-P-Kombinationen und hielt damit die professionellen und privaten Anwendungszulassungen offen[1]. Beratungsleitfäden im pazifischen Nordwesten empfehlen Ausbringungsmengen von 0,75 Pfund Säureäquivalent pro Acre und heben die Sicherheit von Mecoprop-P auf feinem Straußgras hervor. Laufende US-amerikanische Überprüfungen der Versorgungszuverlässigkeit von Glyphosat verstärken den Wandel und sichern eine stetige Nachfrage nach Phenoxy-Alternativen bis 2031[2]. Der Trend bietet einen dauerhaften Rückenwind für den Mecoprop-Markt in reifen und aufstrebenden Regionen.
Behördliche Zulassungen des Mecoprop-P-Enantiomers mit niedrigerem Toxizitätsprofil
Schnellzulassungen für Einzel-Enantiomer-Mecoprop-P reduzieren die Säugetiertoxizität und Umweltpersistenz im Vergleich zu racemischen Mischungen und erschließen neue Verbraucher- und Fachanwendungen. Health Canada genehmigte im Jahr 2025 mehrere neue oder erneuerte Dossiers und signalisierte damit Vertrauen in das Sicherheitsprofil des R-Enantiomers. Die Datenbank der Universität Hertfordshire kennzeichnet racemisches Mecoprop-Natrium weiterhin als reproduktionstoxisch und unterstreicht damit den Vorteil von gereinigtem Material. Hersteller mit enantiomerspezifischer Synthesekapazität gewinnen regulatorische Präferenz und festigen ihren Marktanteil in hochwertigen Rasensegmenten. Niedrigere Gefahreneinstufungen öffnen den Vertrieb in Rechtsgebieten, die die Phenoxy-Anwendung bisher eingeschränkt hatten, wie etwa in mehreren europäischen Kommunen. Mit zunehmender Verbreitung der Zulassungen wird die Nachfrage nach Mecoprop-P-Formulierungen ein stabiles Mengenwachstum und verbesserte Preissetzungsmacht im Zeitraum 2026–2031 unterstützen.
Wachstum professioneller Rasen- und Grünflächenpflegedienste in urbanisierenden Volkswirtschaften
Die rasche städtische Expansion im Asien-Pazifik-Raum, im Nahen Osten und in Afrika treibt den Bau von Golfplätzen, Stadien und öffentlichen Parks voran, die professionelles Unkrautmanagement benötigen. Steigende verfügbare Einkommen und staatliche Investitionen in grüne Infrastruktur sichern ganzjährige Serviceverträge, die selektive Herbizide mit geringer Rasenschädigung vorschreiben. BASF SE und Corteva Agriscience führten das Clearfield-Senf-System in Indien im Jahr 2026 ein und demonstrierten damit das unternehmerische Engagement für Merkmal-Herbizid-Pakete für aufstrebende Märkte. Syngenta Group führte die VIRESTINA-Technologie in Argentinien im Jahr 2026 ein und plant eine breitere Einführung im Asien-Pazifik-Raum, was parallele Innovationen im Bereich der selektiven Unkrautkontrolle zeigt. Diese Entwicklungen stärken den Mecoprop-Marktausblick, da Auftragnehmer Mecoprop-P in integrierten Programmen standardisieren, um Leistungs- und Sicherheitsanforderungen zu erfüllen.
Integration herbizidtoleranter Saatgutbeschichtungen, die eine kombinierte Vor- und Nachauflaufkontrolle ermöglichen
Saatgutunternehmen integrieren Mehrfach-Herbizidtoleranz-Merkmale in Getreide und Ölsaaten und ermöglichen so Phenoxy-Anwendungen über die Kultur hinweg ohne Kulturpflanzenschäden. Die Zusammenarbeit von BASF SE und Corteva Agriscience aus dem Jahr 2022 zielt darauf ab, Sojabohnenstapel zu kommerzialisieren, die gegenüber 2,4-D-Cholin, Glufosinat, PPO-Inhibitoren und Glyphosat tolerant sind, und ebnet damit den Weg für Mecoprop-kompatible Programme in den frühen 2030er Jahren. Clearfield-Systeme zeigen die Skalierbarkeit nicht-transgener Toleranz bei Senf und Raps und stärken die Vertrautheit der Landwirte mit der Nachauflauf-Phenoxy-Anwendung. Merkmalsstapel ermöglichen eine flexible saisonale Unkrautkontrolle, reduzieren die Abhängigkeit von Vorpflanzungsabbrand und unterstützen die Phenoxy-Nachfrage bei Getreide und Hülsenfrüchten. Mit zunehmender kommerzieller Skalierung weiterer Saatgutbeschichtungen wird die für Mecoprop-P-Anwendungen geeignete Anbaufläche stetig zunehmen. Der Trend ist besonders wichtig in Regionen, die mit Herbizidresistenz konfrontiert sind, wo alternative Wirkmechanismen zur Ertragssicherung beitragen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Rückstandshöchstgehalte für Phenoxysäuren in Nahrungspflanzen | -0.6% | Global, mit verstärkter Durchsetzung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Aufkommende Resistenz bei Breitblattunkräutern verringert die Feldwirksamkeit | -0.5% | Getreidegürtel Nordamerikas, Getreideregionen Europas und Australien | Langfristig (≥ 4 Jahre) |
| Preisvolatilität des wichtigsten Ausgangsstoffs 2,4-Dichlorphenol beeinträchtigt die Produktionskosten | -0.4% | Global, betrifft alle Phenoxy-Hersteller | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verlagerung hin zu organischer Rasen- und Landschaftspflege | -0.5% | Städtische Kommunen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Rückstandshöchstgehalte für Phenoxysäuren in Nahrungspflanzen
Lebensmittelsicherheitsbehörden in Europa und Nordamerika setzen niedrigere Rückstandstoleranzen durch, die Phenoxy-Anwendungen bei Getreide, Ölsaaten und Futterpflanzen einschränken. Beratungsleitfäden listen lange Vorernteintervalle für 2,4-D und verwandte Mischungen auf und heben Compliance-Herausforderungen hervor. Exportorientierte Erzeuger riskieren Sendungsablehnungen, wenn Rückstände die Grenzwerte des Bestimmungslandes überschreiten, was zur Vermeidung von Mecoprop in Nahrungsmittelrotationen führt. Die Datenbank der Universität Hertfordshire kennzeichnet weiterhin reproduktionstoxische Risiken für bestimmte Salze und erhöht den regulatorischen Druck für eine strengere Aufsicht. Mit zunehmendem Prüfdruck verlagert sich die Nachfrage von Nahrungspflanzen hin zu Rasen, Zierpflanzen und industriellem Vegetationsmanagement, was das Mecoprop-Marktwachstum potenziell bremst.
Aufkommende Resistenz bei Breitblattunkräutern verringert die Feldwirksamkeit
Wasserhanf-Populationen in Michigan zeigten im Jahr 2025 eine bestätigte Resistenz gegenüber 2,4-D und weiteten die Phenoxy-Resistenz über frühere Schwerpunkte hinaus aus. Ontario detektierte im Jahr 2025 47 resistente Wasserhanf-Proben, von denen viele Mehrgen-Resistenz aufwiesen, was eine rasche genetische Anpassung verdeutlicht[3]. Beratungsleitfäden im pazifischen Nordwesten listen nun mehrere phenoxyresistente Unkräuter bei der Luzerne-Etablierung auf und signalisieren eine breitere Erosion der Wirksamkeit. Resistenz erzwingt höhere Aufwandmengen, Tankmischungen oder Chemikalienrotation, was Kosten und Komplexität für Erzeuger erhöht. Ohne neue Stewardship-Maßnahmen könnte eine nachlassende Kontrolle die künftige Nachfrage nach Mecoprop gefährden und den Mecoprop-Marktanteil in Getreiderotationen mäßigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
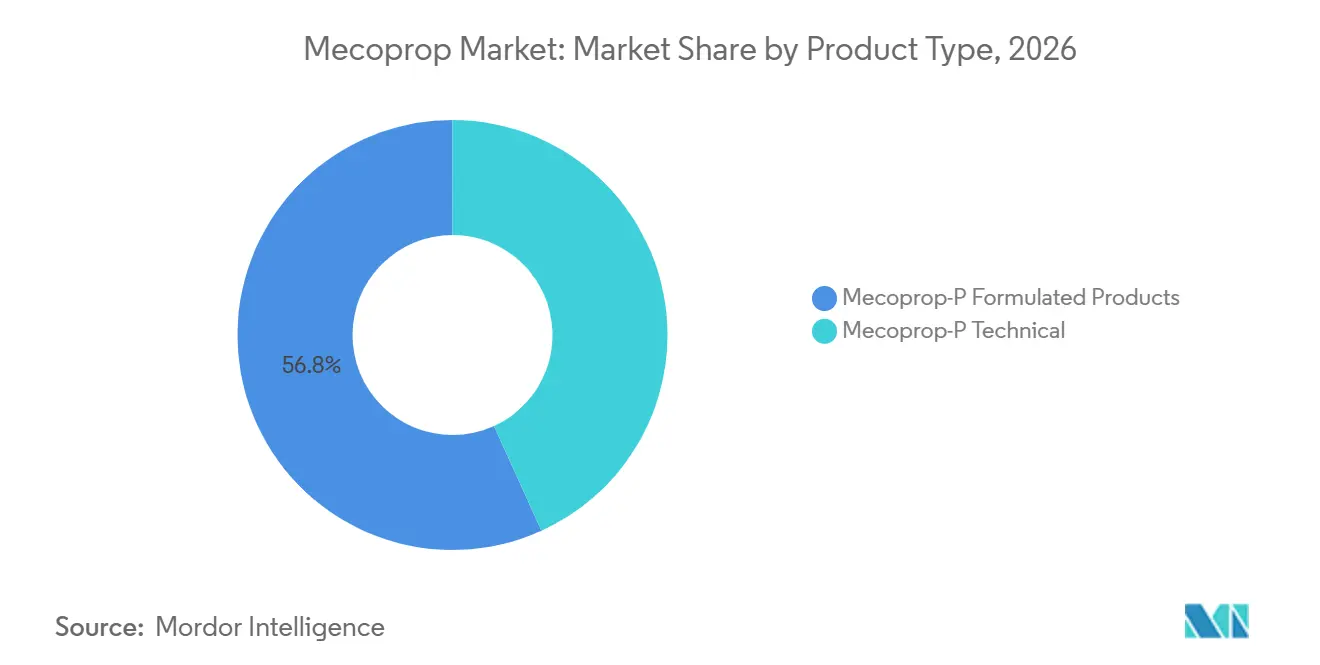
Formulierte Lösungen dominieren die EndverbraucherkäufeMecoprop-P-Formulierungsprodukte erzielten im Jahr 2026 mit 56,8 % den größten Anteil an der Mecoprop-Marktgröße, da Auftragnehmer und Hausbesitzer die gebrauchsfertige Anwendungsfreundlichkeit bevorzugten. Technische Konzentrate bedienen Lohnformulierer und erfahrene Händler und sollen im Zeitraum 2027–2032 mit der schnellsten CAGR von 7,9 % wachsen, angetrieben durch steigende Generikaproduktion in China und Indien. Regulatorische Wege, wie bedingte Zulassungen in den Vereinigten Staaten, ermöglichen neue technische Importe, sobald Datenanforderungen erfüllt sind. Die wachsende Verfügbarkeit von Konzentraten fördert die lokale Formulierung in preissensiblen Regionen. Folglich werden Formulierungsprodukte den Großteil des Mecoprop-Marktes behalten, während Konzentrate ihre Reichweite in Schwellenländer ausweiten.
Käufer von technischem Material profitieren von flexibler Mischung, die die Lösungsmittelwahl, Hilfsstoffe und Verpackung an lokale agronomische Bedürfnisse anpasst. Asiatische Formulierer verpacken häufig in Einliterflaschen, die der Kaufkraft von Kleinbauern entsprechen. Größere Händler in Südamerika bevorzugen den Import von Fässern, die automatisierte Abfüllanlagen für regionale Marken speisen. Da sich phytotoxische Daten für Mecoprop-P allein und in Mischungen ansammeln, dürfte die Nachfrage nach Konzentraten zunehmen. Das Zusammenspiel zwischen Premium-Markenformulierungen und kosteneffizienten Generika wird die künftige Dynamik des Mecoprop-Marktes prägen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Formulierung:
Aerosole erfassen die Ausgaben der HausbesitzerEmulgierbare Konzentrate hielten im Jahr 2026 mit 40,7 % den größten Mecoprop-Marktanteil, da professionelle Anwender die Flexibilität beim Tankmischen und die Gerätekompatibilität schätzen. Lösliche Konzentrate folgten aufgrund höherer Wirkstoffbeladung und leichterer Verpackung. Gebrauchsfertige Aerosole werden von 2027 bis 2032 mit der schnellsten CAGR von 8,6 % prognostiziert, unterstützt durch Heimwerker-Merchandising, Salze mit geringer Flüchtigkeit und integrierte Abdriftschutzvorrichtungen. Granulatformulierungen bedienen Nischen-Rasensegmente, bei denen kombinierte Dünger- und Unkrautkontrolle einen saisonalen Nutzen bietet. Kontinuierliche Innovationen in der emulgierbaren Technologie, wie integrierte Safener, erhalten die Relevanz in Breitackerkulturen, die mit resistenten Unkräutern konfrontiert sind.
Die Verbraucherfreundlichkeit bestimmt das Aerosol-Wachstum, da Hausbesitzer schnelle Unkrautlösungen ohne Abmessen suchen. Einzelhandels-Planogramme platzieren Aerosole in der Nähe von Beregnungsgeräten und Grassamen, um Impulskäufe zu generieren. Hersteller reformulieren, um Geruch und Fleckenbildung zu reduzieren, was die Akzeptanz bei Vorstadthaushalten erhöht. Wasserbasierte, lösliche Konzentrate sprechen Parkverwaltungen an, die Lösungsmittelemissionen reduzieren möchten. Die Segmentvielfalt sorgt für eine stetige Nachfrage und gleicht die gesamte Mecoprop-Marktgröße gegenüber sich wandelnden Nutzerpräferenzen aus.
Nach Kultur/Anwendung:
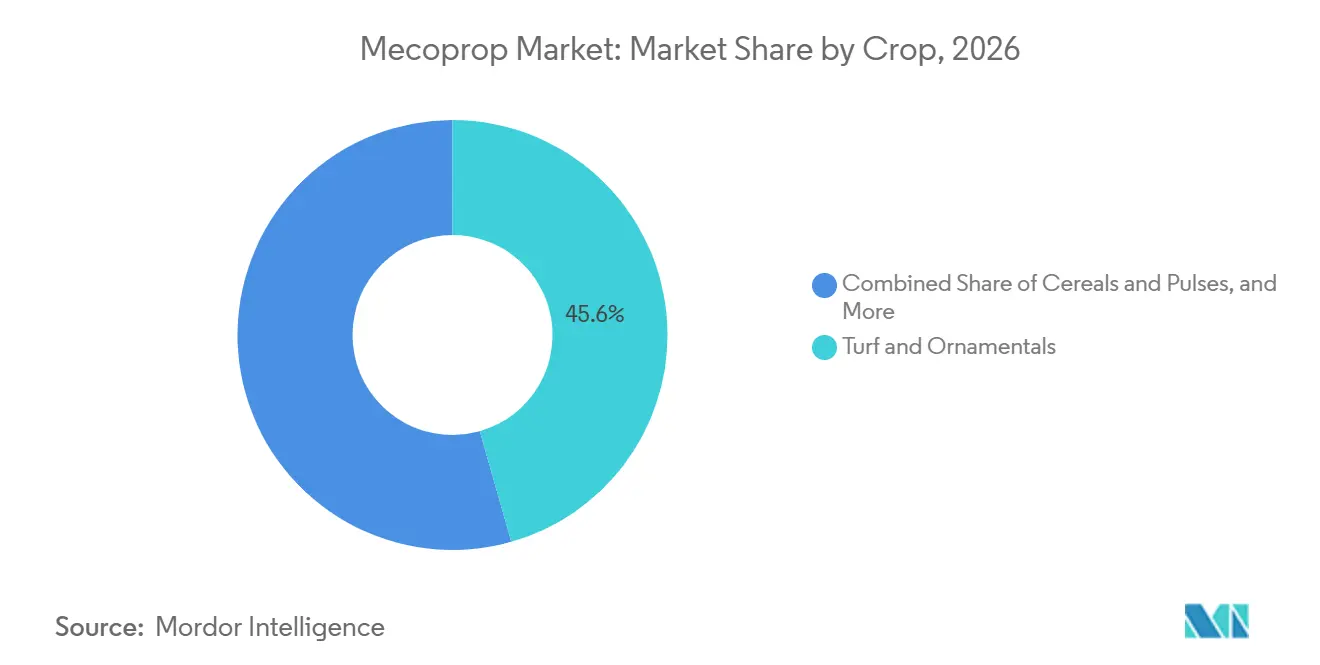
Rasen und Zierpflanzen bleiben die KernanwendungRasen und Zierpflanzen erzielten im Jahr 2026 mit 45,6 % den größten Umsatzanteil, angetrieben durch Golfplätze, Sportstätten und Rasenflächen, die eine selektive Breitblattunkrautkontrolle mit minimaler Rasenschädigung erfordern. Haus- und Gartenrasen entwickeln sich von 2027 bis 2032 mit einer CAGR von 7,4 % weiter, da die Urbanisierung Wohneigentum und Ausgaben für Rasenpflege im asiatisch-pazifischen Raum steigert. Industrie- und Nicht-Anbauflächen, wie Wegerechte und Energieanlagen, bieten eine stabile Nachfrage, bei der Kosten und Persistenz wichtiger sind als die Kultursicherheit. Getreide- und Hülsenfruchtflächen verwenden geringere Mengen aufgrund strenger Rückstandsgrenzen und konkurrierender Chemikalien. Da die Überprüfung von Glyphosat anhält, bleiben integrierte Programme mit Mecoprop-P-Mischungen für Rasenpflegemanager attraktiv, die Resistenzmanagement anstreben.
Hausbesitzer behandeln Rasenflächen zunehmend als Lifestyle-Symbol und kaufen saisonale Dreifachmischungen, die Mecoprop-P enthalten. Auftragnehmer planen geteilte Anwendungen, die auf die Frühjahrs- und Sommerschübe von Klee und Wegerich abgestimmt sind. Wegerechtsmanager schätzen Phenoxy-Mischungen für die Breitblattbekämpfung ohne Braunfärbung von ausdauernden Gräsern, die den Boden stabilisieren. In Nahrungsmittelpflanzen dient Mecoprop-P als Rotationswerkzeug in Gebieten, in denen ALS- oder PPO-Resistenz andere Optionen einschränkt. Insgesamt verankern diese Anwendungen den Mecoprop-Markt und bieten gleichzeitig Wachstumspotenzial in städtischen und Infrastruktursegmenten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Plattformen beschleunigen den direkten ZugangDer Direktvertrieb an Händler machte im Jahr 2026 51,8 % des Umsatzes aus, was auf fest verankerte Großhandelsstrukturen zurückzuführen ist, die professionelle Rasenpflegemanager und Landwirtschaftshändler bedienen. Gartencenter im Einzelhandel bleiben für den Hausbesitzerverkehr in entwickelten Märkten wichtig und machen einen erheblichen Anteil des regionalen Umsatzes aus. Online-Agrochemikalien-Plattformen werden von 2027 bis 2032 mit der schnellsten CAGR von 9,1 % wachsen, angetrieben durch niedrigere Transaktionskosten, transparente Preisgestaltung und datengesteuertes Marketing. Hersteller nutzen Streckenlieferungen aus regionalen Hubs, um das Lagerrisiko zu minimieren und die Lieferung zu beschleunigen. Hybride Omnichannel-Modelle entstehen, da Händler proprietäre Apps einführen, um Kundenbeziehungen zu erhalten.
Die digitale Akzeptanz erweitert den Mecoprop-Markt, indem Markenprodukte für Kleinbauern sichtbarer werden, die historisch gesehen nicht etikettierte Generika gekauft haben. Treuepunkte, Lehrvideos und in Apps eingebettete Agronomie-Hotlines verbessern die korrekte Anwendung und Wiederholungskäufe. Zahlungsgateways kooperieren mit Mikrofinanzanbietern und erleichtern den Cashflow für einkommensschwache Landwirte. Stationäre Händler reagieren, indem sie Dienstleistungen wie Sprühgerätekalibrierung und Resistenztests bündeln. Der Wettbewerb zwischen den Kanälen sollte letztendlich die Verfügbarkeit und das Stewardship von Mecoprop-P weltweit verbessern.
Geografische Analyse
Nordamerika Mecoprop-Markt
Nordamerika hielt im Jahr 2026 mit 31,4 % den größten Anteil am Mecoprop-Markt, angetrieben durch den umfangreichen Einsatz auf Golfplätzen, Sportfeldern und Wohnrasen. Politische Diskussionen in den Vereinigten Staaten über die Glyphosatversorgung fördern die Diversifizierung in Phenoxy-Mischungen und stützen die Grundnachfrage nach Mecoprop. Kanada unterhält ein vereinfachtes Zulassungsverfahren und wird 2025 mehrere Mecoprop-P-Produkte erneuern, um eine kontinuierliche Versorgung zu gewährleisten. Das Auftreten von Resistenzen bei Wasserhanf und Kochia unterstreicht den Bedarf an integriertem Management, aber Phenoxy-Herbizide bleiben ein wichtiges Werkzeug.
APAC Mecoprop-Markt
Der asiatisch-pazifische Raum ist der am schnellsten wachsende regionale Markt mit einer CAGR von 8,8 % bis 2032, angetrieben durch rasche Urbanisierung, steigende verfügbare Einkommen und expandierenden E-Commerce-Vertrieb. China dominiert die technische Produktion und den Export, während Indien und südostasiatische Länder die Einführung von Wohnrasen vorantreiben. BASF SE und Corteva Agriscience führten 2026 das Clearfield-Senf-Produktionssystem in Indien ein und zeigten damit den unternehmerischen Fokus auf Eigenschaftspakete, die auf Rasen- und Spezialkulturen übertragen werden können. Australiens Golf- und Sportrasen-Sektor investiert weiterhin in selektive Herbizide zur Bekmpfung resistenter Breitblattunkräuter und hält das Mecoprop-Volumen aufrecht. Regionale Regierungen finanzieren Parkbau und Begrünungsprojekte und steigern damit die Nachfrage nach professionellen Rasenpflegediensten.
Europa Mecoprop-Markt
Das Wachstum in Europa wird durch regulatorische Verschärfungen und eine steigende Nachfrage nach ökologischer Rasenpflege angetrieben. Das Wyke-Werk von Nufarm Ltd. erzielte 2025 Volumenzuwächse, stand jedoch unter Margendruck durch niedrige Phenoxy-Preise. Herbizidresistenz-Erhebungen in Irland und dem Vereinigten Königreich verdeutlichen die Ausbreitung von ALS- und ACCase-Resistenz und wecken erneutes Interesse an Mehrfachmodus-Mischungen, die Phenoxy-Wirkstoffe enthalten. Deutschland und Frankreich erhalten den landwirtschaftlichen Einsatz in Getreide und Ölsaaten, während das Vereinigte Königreich auf Rasen- und Zierpflanzenmärkte angewiesen ist. Osteuropa zeigt eine stetige Nachfrage aus dem Breitackergetreideanbau, obwohl geopolitische Unsicherheiten die Ausgabenmuster beeinflussen.
Wettbewerbslandschaft
Der Mecoprop-Markt ist mäßig konzentriert, wobei die fünf größten Anbieter, darunter BASF SE, Corteva Agriscience, Bayer AG, Nufarm Limited und Syngenta Group, im Jahr 2026 gemeinsam einen dominanten Anteil an der Mecoprop-Marktgröße ausmachen. BASF SE festigte seine Führungsposition, indem es 2026 die US-amerikanische Zulassung für das Herbizid Engenia für Dicamba-tolerante Sojabohnen und Baumwolle erhielt und damit seinen Schwerpunkt auf eigenschaftsgestützter Unkrautkontrolle unterstrich. Außerdem führte es 2026 das Herbizid Ridivex für Mais ein und fügte eine safener-verstärkte Fertigmischung hinzu, die das Spektrum erweitert und die Restaktivität verlängert. Corteva Agriscience vertiefte seine Zusammenarbeit mit BASF SE zur gemeinsamen Entwicklung von Mehrfachstapel-Herbizid-toleranten Sojabohnen, die für die frühen 2030er Jahre geplant sind, was auf anhaltende Investitionen in komplementäre Phenoxy-Anwendungsmuster hinweist.
Bayer AG entwickelt Icafolin-Methyl weiter, das im Jahr 2025 in vier großen Märkten eingereicht wurde und für das erste Markteinführungen im Jahr 2028 angestrebt werden, was Nachauflauf-Breitblatt-Programme neu gestalten könnte. Nufarm Limited modernisierte seine Synthesestandorte in Wyke und Laverton im Jahr 2025, um die Zuverlässigkeit zu verbessern, auch wenn vorübergehende Stillstandskosten die Margen belasteten. Syngenta Crop Protection AG (Syngenta Group) erhielt im Jahr 2026 die argentinische Zulassung für die VIRESTINA-Technologie, die auf resistente Grasunkräuter abzielt und ihr Portfolio über die traditionelle Phenoxy-Chemie hinaus erweitert. Zusammen stärken diese drei Unternehmen die Marktstabilität durch vielfältige Pipelines, globale Produktionspräsenz und umfangreiche Stewardship-Schulungen.
Wachstumsimpulse kommen auch von agilen Herausforderern. Albaugh, LLC, FMC Corporation und UPL Limited erweitern Handelsmarken und Wertmarken, die kostenbewusste Käufer in Südamerika und Südostasien ansprechen. Chinesische Produzenten Jiangsu Jiangnan Agrochemical Co., Ltd., Zhejiang Xinan Chemical Industrial Group Co., Ltd. und Shandong Rainbow Agro Co., Ltd. skalieren kostengünstiges Mecoprop-P-Technisches Konzentrat, drücken die Preise und weiten den Zugang in aufstrebenden Märkten aus. Nutrien Ltd., HELM AG, Gowan Company, LLC und Valent U.S.A. LLC (Sumitomo Chemical Co., Ltd.) nutzen digitale Plattformen, Vertriebsallianzen und Reformulierungs-Know-how, um Rasenmanager und Kleinbauern direkt zu erreichen. Anhaltende Kapitalausgaben, Produktinnovation und Omnichannel-Vertriebsstrategien sollen die Marktbreite bis 2031 ausweiten.
Mecoprop-Branchenführer
-
BASF SE
-
Corteva Agriscience
-
Nufarm Limited
-
Syngenta Group
-
Bayer AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mecoprop-Markt Unternehmen in diesem Bericht
- BASF SE
- Corteva Agriscience
- Bayer AG
- Nufarm Limited
- Syngenta Crop Protection AG
- Albaugh, LLC
- FMC Corporation
- UPL Limited
- Jiangsu Jiangnan Agrochemical Co., Ltd.
- Zhejiang Xinan Chemical Industrial Group Co., Ltd.
- Shandong Rainbow Agro Co., Ltd.
- Nutrien Ltd.
- HELM AG
- Valent U.S.A. LLC
Neueste Industrielle Entwicklungen in Mecoprop-Markt
- April 2026: Syngenta Group stellte die VIRESTINA-Technologie vor, das erste selektive Herbizid seit 40 Jahren zur Bekämpfung resistenter Grasunkräuter in Sojabohnen und Baumwolle, mit erster Zulassung in Argentinien und geplanten Registrierungen in Brasilien, Australien, den Vereinigten Staaten und Kanada. Das Aufkommen eines neuen Wirkmechanismus fördert integrierte Unkrautmanagement-Programme, die Breitblatt-Phenoxy-Partner einbeziehen und damit eine schrittweise Nachfrage nach Mecoprop-Formulierungen aufrechterhalten.
- März 2026: BASF SE kündigte das Herbizid Ridivex für Mais an, eine Nachauflauf-Vormischung aus Diflufenzopyr, Dicamba und Pyroxasulfon, die bis zu acht Wochen Residualkontrolle bietet, vorbehaltlich der Registrierung durch die US-amerikanische Umweltschutzbehörde. Solche Mehrstandort-Mischungen stärken die Abhängigkeit der Erzeuger von selektiven Breitblatt-Wirkstoffen für Rotationsflexibilität und unterstützen indirekt das Mecoprop-Marktwachstum durch komplementäre Tankmischungen.
Globaler Mecoprop-Marktbericht – Umfang
Mecoprop ist ein systemisches, selektives Phenoxy-Herbizid und Pflanzenwachstumsregulator, der häufig zur Bekämpfung von Breitblattunkräutern in Rasen, Gärten und Getreidekulturen eingesetzt wird. Es wird oft in Kombination mit Herbiziden wie 2,4-D oder Dicamba angewendet und stört die Unkrautzellenteilung.
Der Mecoprop-Marktbericht ist segmentiert nach Produkttyp (Mecoprop-P Technisches Konzentrat und Mecoprop-P Formulierte Produkte), nach Formulierung (Emulgierbares Konzentrat (EC) und weitere), nach Kultur/Anwendung (Rasen und Zierpflanzen und weitere), nach Vertriebskanal (Direktverkauf an Händler und weitere) und nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mecoprop-P Technisches Konzentrat |
| Mecoprop-P Formulierte Produkte |
| Emulgierbares Konzentrat (EC) |
| Lösliches Konzentrat (SL) |
| Granulatformulierungen |
| Gebrauchsfertige Aerosole |
| Rasen und Zierpflanzen |
| Getreide und Hülsenfrüchte |
| Hausgärten und Rasenflächen |
| Direktverkauf an Händler |
| Online-Agrochemikalien-Plattformen |
| Einzelhandels-Gartencenter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Mecoprop-P Technisches Konzentrat | |
| Mecoprop-P Formulierte Produkte | ||
| Nach Formulierung | Emulgierbares Konzentrat (EC) | |
| Lösliches Konzentrat (SL) | ||
| Granulatformulierungen | ||
| Gebrauchsfertige Aerosole | ||
| Nach Kultur/Anwendung | Rasen und Zierpflanzen | |
| Getreide und Hülsenfrüchte | ||
| Hausgärten und Rasenflächen | ||
| Nach Vertriebskanal | Direktverkauf an Händler | |
| Online-Agrochemikalien-Plattformen | ||
| Einzelhandels-Gartencenter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Mecoprop-Markt bis 2032 erreichen?
Die Mecoprop-Marktgröße soll bis 2032 einen Wert von 775,5 Millionen USD erreichen.
Welche Region wird bis 2032 das schnellste Wachstum verzeichnen?
Es wird erwartet, dass der asiatisch-pazifische Raum von 2027 bis 2032 mit einer CAGR von 8,8 % wächst, dem schnellsten unter allen Regionen.
Welcher Produkttyp hält derzeit den größten Umsatzanteil?
Mecoprop-P-Formulierungsprodukte führten im Jahr 2026 mit 56,8 % des globalen Umsatzes.
Wie ist der Wachstumsausblick für Online-Agrochemikalien-Plattformen?
Es wird prognostiziert, dass Online-Plattformen von 2027 bis 2032 mit einer CAGR von 9,1 % wachsen werden, da der digitale Zugang in Entwicklungsregionen zunimmt.
Wer sind die führenden Anbieter im Mecoprop-Markt?
BASF SE, Corteva Agriscience, Bayer AG, Nufarm Limited und Syngenta Group hielten zusammen im Jahr 2026 einen dominanten Anteil am globalen Umsatz.