
Tamanho e Participação do Mercado de Mecoprop
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
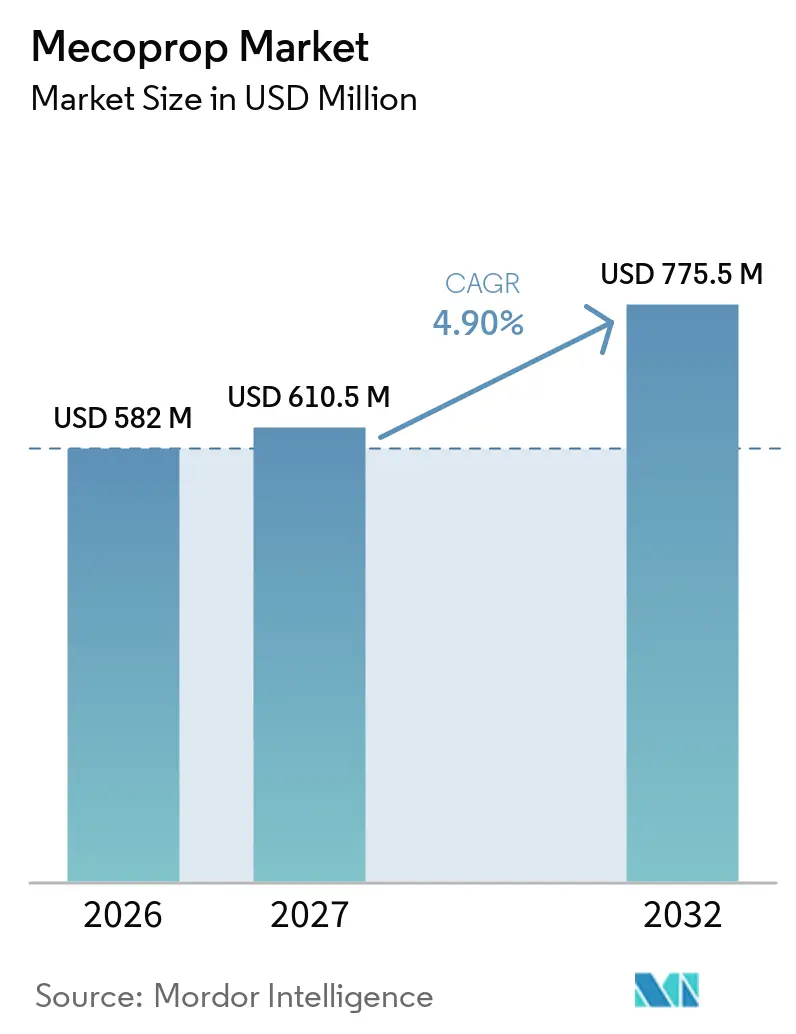
| Tamanho do Mercado (2027) | 610.5 Milhões de dólares |
| Tamanho do Mercado (2032) | 775.5 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.90 % |
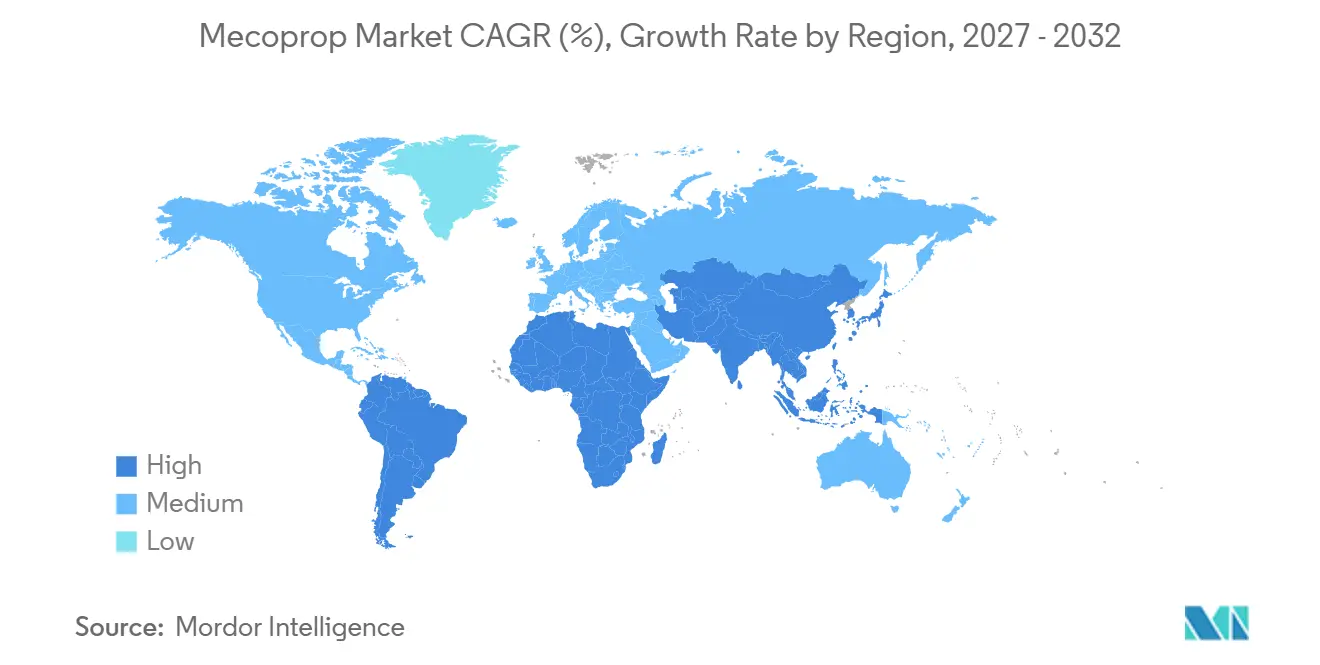
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
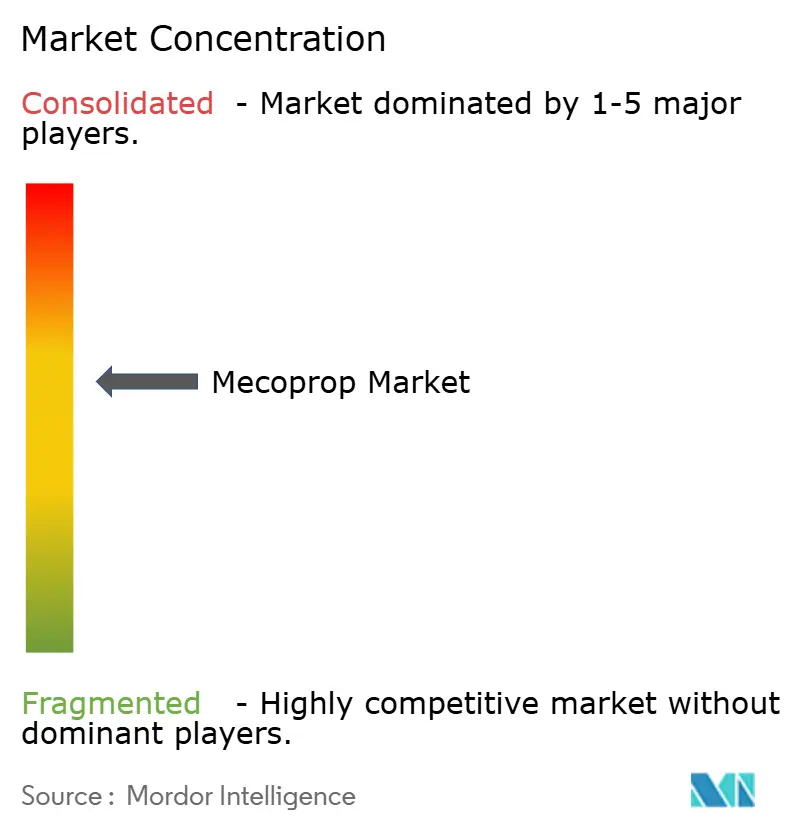
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mecoprop por Mordor Intelligence
O tamanho do mercado de mecoprop foi avaliado em 582 milhões de USD em 2026 e previsto para crescer de 610,5 milhões de USD em 2027 para atingir 775,5 milhões de USD até 2032, a um CAGR de 4,90% durante o período de previsão (2027-2032). O impulso do mercado é moldado por seis principais fatores de crescimento, notadamente as proibições municipais e institucionais ao glifosato, que estão direcionando os gestores de gramados para programas fenóxicos seletivos e aprovações aceleradas do Mecoprop-P de menor toxicidade, desbloqueando a demanda de consumidores e profissionais na América do Norte, Europa e Austrália. A expansão urbana na Ásia-Pacífico, no Oriente Médio e na África está ampliando os contratos profissionais de gramados, enquanto o crescimento dos mercados agroquímicos online está ampliando a distribuição em países em desenvolvimento, cada um adicionando aproximadamente +0,8% à previsão. Ao mesmo tempo, quatro fatores adversos moderam o crescimento: limites rigorosos de resíduos em culturas alimentares, resistência de ervas daninhas de folha larga, custos voláteis do insumo 2,4-diclorofenol e uma mudança gradual em direção ao cuidado orgânico de gramados em municípios de alta renda, subtraindo juntos cerca de 2,0% dos ganhos potenciais.
Principais Conclusões do Relatório
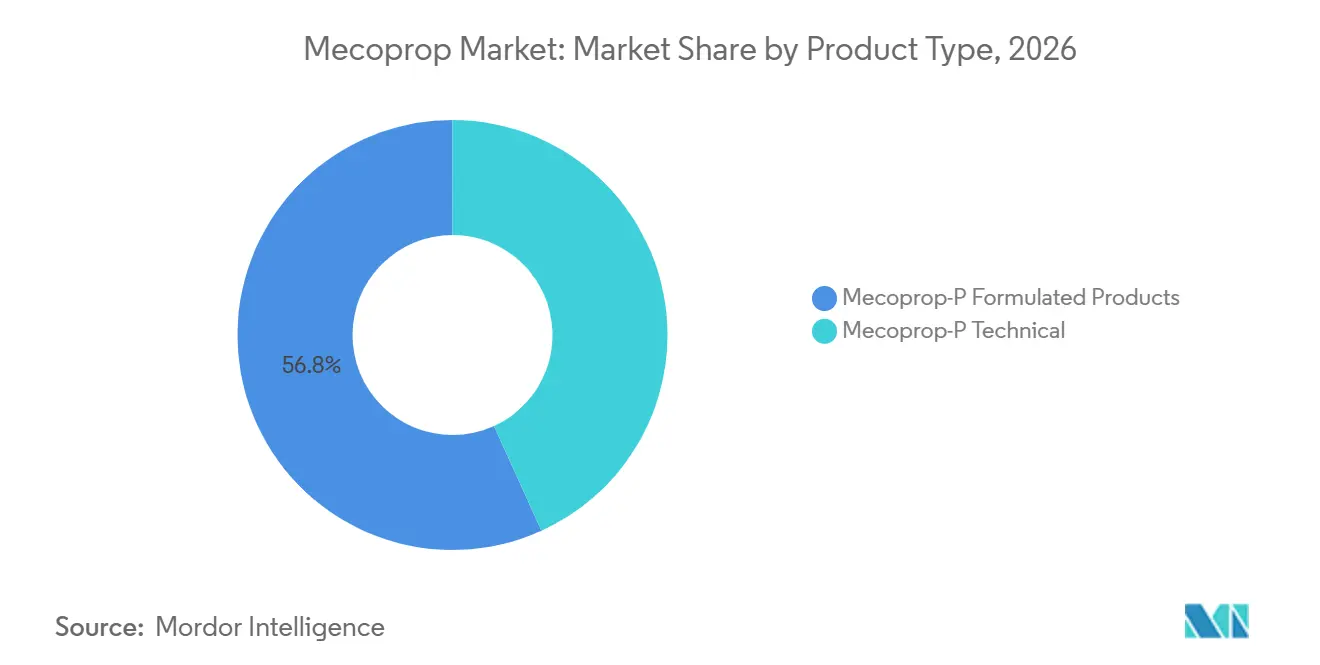
- Por tipo de produto, os produtos formulados de Mecoprop-P representaram a maior participação do mercado de mecoprop, com 56,8% em 2026, enquanto os concentrados técnicos têm previsão de crescer a um CAGR de 7,9% de 2027 a 2032.
- Por formulação, os concentrados emulsionáveis representaram 40,7% do mercado em 2026, enquanto os aerossóis prontos para uso têm previsão de crescer a um CAGR de 8,6% de 2027 a 2032.
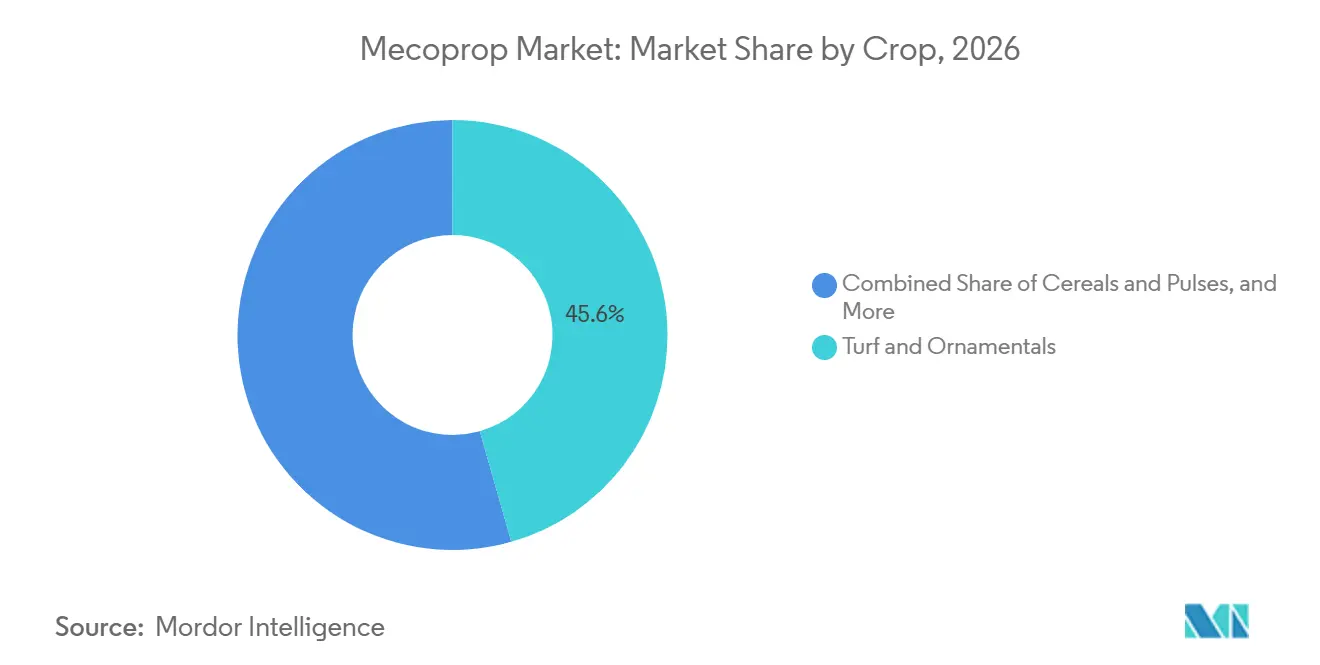
- Por aplicação, gramados e plantas ornamentais representaram 45,6% do tamanho do mercado de mecoprop em 2026, enquanto gramados e jardins residenciais têm previsão de crescer a um CAGR de 7,4% de 2027 a 2032.
- Por canal de distribuição, as vendas diretas a distribuidores representaram 51,8% do mercado em 2026, enquanto as plataformas agroquímicas online têm previsão de crescer a um CAGR de 9,1% de 2027 a 2032.
- Por geografia, a América do Norte representou 31,4% do mercado em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,8% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das proibições do glifosato direcionando gestores de gramados para herbicidas fenoxílicos seletivos | +1.2% | América do Norte e Europa, com repercussão nos municípios urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aprovações regulatórias do enantiômero Mecoprop-P com perfil de menor toxicidade | +0.9% | Global, liderado pela América do Norte, Europa e Austrália | Curto prazo (≤ 2 anos) |
| Crescimento dos serviços profissionais de gramados e cuidado de jardins em economias em urbanização | +0.8% | Núcleo da Ásia-Pacífico, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Integração de revestimentos de sementes tolerantes a herbicidas permitindo controle combinado de pré e pós-emergência | +0.6% | América do Norte, América do Sul e cinturões de grãos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção crescente de produtos prontos para uso para controle de ervas daninhas em gramados residenciais no varejo de bricolagem | +0.7% | América do Norte, Europa e Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Crescimento rápido dos mercados eletrônicos de agroquímicos ampliando o alcance da distribuição em países em desenvolvimento | +0.8% | Ásia-Pacífico, África e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Proibições do Glifosato Direcionando Gestores de Gramados para Herbicidas Fenoxílicos Seletivos
As restrições municipais ao glifosato aceleraram a substituição por herbicidas fenoxílicos em campos de golfe, campos esportivos e parques municipais. Os gestores de gramados adotam cada vez mais misturas triplas de 2,4-D, dicamba e Mecoprop-P para manter o controle de folhas largas sem depender de programas de eliminação não seletivos. A Health Canada renovou múltiplas combinações de Mecoprop-P em 2025, mantendo abertos os usos em rótulos profissionais e residenciais[1]. Os guias de extensão no Noroeste do Pacífico recomendam taxas de aplicação em área total de 0,75 libras de equivalente ácido por acre, destacando a segurança do Mecoprop-P em gramíneas finas de bentgrass. As revisões contínuas da política dos Estados Unidos sobre a confiabilidade do fornecimento de glifosato reforçam a mudança, garantindo demanda estável por alternativas fenoxílicas até 2031[2]. A tendência fornece um impulso duradouro para o mercado de mecoprop em regiões maduras e emergentes.
Aprovações Regulatórias do Enantiômero Mecoprop-P com Perfil de Menor Toxicidade
Os registros acelerados para o Mecoprop-P de enantiômero único reduzem a toxicidade em mamíferos e a persistência ambiental em relação às misturas racêmicas, desbloqueando novas aplicações para consumidores e profissionais. A Health Canada aprovou vários dossiês novos ou renovados em 2025, sinalizando confiança no perfil de segurança do R-enantiômero. O banco de dados da Universidade de Hertfordshire ainda sinaliza o Mecoprop-sódio racêmico como apresentando riscos reprodutivos, sublinhando a vantagem do material purificado. Os fabricantes com capacidade de síntese específica para enantiômeros estão ganhando preferência regulatória, consolidando participação de mercado em segmentos de gramados de alto valor. Classificações de menor risco abrem a distribuição em jurisdições que anteriormente restringiam o uso fenoxílico, como vários municípios europeus. À medida que as aprovações se expandem, a demanda por formulações de Mecoprop-P sustentará crescimento estável de volume e maior poder de precificação durante 2026-2031.
Crescimento dos Serviços Profissionais de Gramados e Cuidado de Jardins em Economias em Urbanização
A rápida expansão urbana na Ásia-Pacífico, no Oriente Médio e na África está aumentando a construção de campos de golfe, estádios e parques públicos que necessitam de gestão profissional de ervas daninhas. O aumento da renda disponível e o investimento governamental em infraestrutura verde sustentam contratos de serviço ao longo do ano que especificam herbicidas seletivos com baixo dano ao gramado. BASF SE e Corteva Agriscience lançaram o sistema Clearfield Mustard na Índia em 2026, demonstrando o compromisso corporativo com pacotes de traço-herbicida para mercados emergentes. O Syngenta Group introduziu a tecnologia VIRESTINA na Argentina em 2026 e planeja lançamentos mais amplos na Ásia-Pacífico, demonstrando inovação paralela focada no controle seletivo de ervas daninhas. Esses desenvolvimentos fortalecem as perspectivas do mercado de mecoprop à medida que os contratantes padronizam o Mecoprop-P em programas integrados para atender aos requisitos de desempenho e segurança.
Integração de Revestimentos de Sementes Tolerantes a Herbicidas Permitindo Controle Combinado de Pré e Pós-Emergência
As empresas de sementes estão incorporando características de tolerância a herbicidas de múltiplos modos em cereais e oleaginosas, permitindo aplicações fenoxílicas sobre a cultura sem danos. A colaboração de 2022 entre BASF SE e Corteva Agriscience visa comercializar combinações de soja tolerantes a 2,4-D colina, glufosinato, inibidores de PPO e glifosato no início dos anos 2030, abrindo caminho para programas compatíveis com Mecoprop. Os sistemas Clearfield demonstram a escalabilidade da tolerância não transgênica em mostarda e canola, reforçando a familiaridade dos agricultores com o uso fenoxílico em pós-emergência. As combinações de características permitem controle flexível de ervas daninhas durante a estação, reduzindo a dependência da eliminação pré-plantio e apoiando a demanda fenoxílica em cereais e leguminosas. À medida que mais revestimentos de sementes atingem escala comercial, a área adequada para aplicações de Mecoprop-P aumentará de forma constante. A tendência é particularmente importante em regiões que enfrentam resistência a herbicidas, onde modos alternativos ajudam a preservar a produtividade.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites máximos de resíduos rigorosos para ácidos fenoxílicos em culturas alimentares | -0.6% | Global, com maior fiscalização na Europa e na América do Norte | Médio prazo (2-4 anos) |
| A resistência emergente em ervas daninhas de folha larga está reduzindo a eficácia no campo | -0.5% | Cinturão de grãos da América do Norte, regiões cerealíferas da Europa e Austrália | Longo prazo (≥ 4 anos) |
| A volatilidade de preços do insumo principal 2,4-Diclorofenol está impactando o custo de produção | -0.4% | Global, afetando todos os fabricantes fenoxílicos | Curto prazo (≤ 2 anos) |
| Mudança crescente em direção ao manejo orgânico de gramados e paisagismo | -0.5% | Municípios urbanos da América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limites Máximos de Resíduos Rigorosos para Ácidos Fenoxílicos em Culturas Alimentares
Os reguladores de segurança alimentar na Europa e na América do Norte impõem tolerâncias de resíduos mais baixas que restringem as aplicações fenoxílicas em cereais, oleaginosas e forragens. Os guias de extensão listam longos intervalos de pré-colheita para 2,4-D e misturas relacionadas, destacando os desafios de conformidade. Os produtores orientados à exportação enfrentam rejeição de embarques se os resíduos excederem os limites do destino, levando à evitação do Mecoprop em rotações de culturas comestíveis. O banco de dados da Universidade de Hertfordshire continua a sinalizar riscos reprodutivos para certos sais, adicionando pressão regulatória para uma supervisão mais rigorosa. À medida que o escrutínio aumenta, a demanda migra das culturas alimentares para gramados, ornamentais e gestão de vegetação industrial, potencialmente reduzindo o crescimento do mercado de mecoprop.
Resistência Emergente em Ervas Daninhas de Folha Larga Está Reduzindo a Eficácia no Campo
Populações de caruru-gigante no Michigan mostraram resistência confirmada ao 2,4-D em 2025, estendendo a resistência fenoxílica além dos focos anteriores. Ontário detectou 47 amostras de caruru-gigante resistentes em 2025, muitas das quais apresentaram resistência multigênica, ilustrando rápida adaptação genética[3]. Os guias do Noroeste do Pacífico agora listam múltiplas ervas daninhas resistentes a fenoxílicos no estabelecimento de alfafa, sinalizando uma erosão mais ampla da eficácia. A resistência força taxas de uso mais altas, misturas em tanque ou rotação de química, adicionando custo e complexidade para os produtores. Sem novas medidas de gestão, o declínio no controle poderia ameaçar a demanda futura por Mecoprop e moderar a participação do mercado de mecoprop nas rotações de cereais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Soluções Formuladas Dominam as Compras dos Usuários FinaisOs produtos formulados de Mecoprop-P geraram a maior participação de 56,8% do tamanho do mercado de mecoprop em 2026, pois empreiteiros e proprietários de imóveis preferiram a facilidade de uso dos produtos prontos para pulverização. Os concentrados técnicos atendem a formuladores terceirizados e distribuidores experientes e têm previsão de crescer ao CAGR mais rápido de 7,9% durante 2027-2032, impulsionados pelo aumento da produção genérica na China e na Índia. As vias regulatórias, como os registros condicionais dos Estados Unidos, permitem novas importações técnicas após o cumprimento dos requisitos de dados. A crescente disponibilidade de concentrados impulsiona a formulação local em regiões sensíveis ao preço. Consequentemente, os produtos formulados reterão a maior parte do mercado de mecoprop, enquanto os concentrados expandem seu alcance para economias emergentes.
Os compradores de matéria técnica se beneficiam da mistura flexível que adapta a escolha de solventes, adjuvantes e embalagens às necessidades agronômicas locais. Os formuladores asiáticos frequentemente embalam em frascos de um litro que se alinham ao poder de compra dos pequenos agricultores. Distribuidores maiores na América do Sul preferem importar tambores que alimentam linhas de envase automatizadas para marcas regionais. À medida que os dados de fitotoxicidade se acumulam para o Mecoprop-P isolado e em misturas, a demanda por concentrados deve se fortalecer. A interação entre formulações de marca premium e genéricos de custo eficiente moldará a dinâmica futura do mercado de mecoprop.

Por Formulação:
Aerossóis Capturam os Gastos dos Proprietários de ResidênciasOs concentrados emulsionáveis mantiveram a maior participação de 40,7% do mercado de mecoprop em 2026, pois os aplicadores profissionais valorizam a flexibilidade de mistura em tanque e a compatibilidade com equipamentos. Os concentrados solúveis vieram em seguida devido à maior carga de ingrediente ativo e embalagem mais leve. Os aerossóis prontos para uso têm previsão do CAGR mais rápido de 8,6% de 2027 a 2032, apoiados pelo merchandising para o segmento faça-você-mesmo, sais de baixa volatilidade e protetores de deriva integrados. As formulações granulares atendem a segmentos de nicho de gramados onde o controle combinado de fertilizantes e ervas daninhas proporciona benefício durante toda a estação. A inovação contínua em tecnologia emulsionável, como protetores integrados, mantém a relevância em cereais de grande escala que enfrentam ervas daninhas resistentes.
A conveniência do consumidor dita o crescimento dos aerossóis, pois os proprietários de imóveis buscam soluções de controle de ervas daninhas prontas para uso sem necessidade de medição. As planilhas de varejo posicionam os aerossóis próximos a equipamentos de irrigação e sementes de grama para capturar tráfego por impulso. Os fabricantes reformulam para reduzir odor e manchas, aumentando a aceitação entre os domicílios suburbanos. Os concentrados solúveis em água atraem os departamentos de parques que buscam reduzir as emissões de solventes. A diversidade de segmentos garante demanda estável e equilibra o tamanho geral do mercado de mecoprop em relação às preferências em evolução dos usuários.
Por Cultura/Aplicação:
Gramados e Ornamentais Permanecem como Uso PrincipalGramados e plantas ornamentais geraram a maior receita de 45,6% em 2026, impulsionados por campos de golfe, locais esportivos e fazendas de gramado que exigem controle seletivo de ervas daninhas de folha larga com mínimo dano ao gramado. Os gramados e jardins residenciais estão avançando a um CAGR de 7,4% durante 2027-2032, à medida que a urbanização aumenta a propriedade de imóveis e os gastos com cuidado de gramados na Ásia-Pacífico. Locais industriais e não agrícolas, como faixas de servidão e instalações de energia, fornecem demanda estável onde custo e persistência importam mais do que a segurança das culturas. A área de cereais e leguminosas usa volumes menores devido a limites rigorosos de resíduos e químicas concorrentes. À medida que o escrutínio sobre o glifosato persiste, os programas integrados com misturas de Mecoprop-P permanecem atraentes para os gestores de gramados que buscam a gestão da resistência.
Os proprietários de imóveis tratam cada vez mais os gramados como símbolos de estilo de vida, comprando misturas sazonais de três vias que incluem Mecoprop-P. Os empreiteiros programam aplicações divididas alinhadas com os surtos de primavera e verão de trevo e tanchagem. Os gestores de faixas de servidão valorizam as misturas fenóxicas para o controle de folhas largas sem o amarelecimento das gramíneas perenes que estabilizam o solo. Nas culturas alimentares, o Mecoprop-P serve como ferramenta rotacional em áreas onde a resistência a ALS ou PPO limita outras opções. Coletivamente, esses usos ancoram o mercado de mecoprop enquanto fornecem espaço para crescimento nos segmentos urbanos e de infraestrutura.
Por Canal de Distribuição:
Plataformas Digitais Aceleram o Acesso DiretoAs vendas diretas a distribuidores representaram 51,8% da receita em 2026, refletindo estruturas de atacado consolidadas que atendem a gestores profissionais de gramados e varejistas agrícolas. Os centros de jardinagem no varejo permanecem importantes para o tráfego de proprietários de imóveis em mercados desenvolvidos e representam uma parcela significativa das vendas regionais. As plataformas agroquímicas online registrarão o CAGR mais rápido de 9,1% durante 2027-2032, impulsionadas por menores custos de transação, preços transparentes e marketing orientado por dados. Os fabricantes aproveitam o envio direto a partir de centros regionais para minimizar o risco de estoque e acelerar a entrega. Modelos omnicanal híbridos emergem à medida que os distribuidores lançam aplicativos proprietários para manter os relacionamentos com os clientes.
A adoção digital amplia o mercado de mecoprop ao tornar os produtos de marca mais visíveis para pequenos produtores que historicamente compravam genéricos sem rótulo. Pontos de fidelidade, vídeos instrucionais e linhas de apoio agronômico integrados nos aplicativos melhoram o uso correto e as compras repetidas. Os gateways de pagamento fazem parceria com provedores de microfinanciamento, facilitando o fluxo de caixa para agricultores de baixa renda. Os distribuidores físicos respondem agrupando serviços como calibração de pulverizadores e testes de resistência. A concorrência entre canais deve, em última análise, melhorar a disponibilidade e a gestão responsável do Mecoprop-P em todo o mundo.
Análise Geográfica
Mercado de Mecoprop na América do Norte
A América do Norte deteve a maior participação do mercado de mecoprop em 2026, com 31,4%, impulsionada pelo uso extensivo em campos de golfe, campos esportivos e gramados residenciais. As discussões políticas dos Estados Unidos sobre o fornecimento de glifosato incentivam a diversificação para misturas fenóxicas, sustentando a demanda base de Mecoprop. O Canadá mantém um processo de registro simplificado e renovará múltiplos produtos de Mecoprop-P em 2025 para garantir o fornecimento contínuo. O surgimento de resistência em caruru-gigante e kochia ressalta a necessidade de gestão integrada, mas os herbicidas fenóxicos permanecem uma ferramenta crítica.
Mercado de Mecoprop na APAC
A Ásia-Pacífico é o mercado regional de crescimento mais rápido, com um CAGR de 8,8% até 2032, impulsionado pela rápida urbanização, aumento da renda disponível e expansão da distribuição por comércio eletrônico. A China domina a produção técnica e as exportações, enquanto a Índia e as nações do Sudeste Asiático adicionam a adoção de gramados residenciais. BASF SE e Corteva Agriscience introduziram o sistema de produção Clearfield Mustard na Índia em 2026, demonstrando o foco corporativo em pacotes de características que podem ser transferidos para gramados e culturas especiais. O setor de golfe e gramados esportivos da Austrália continua a investir em herbicidas seletivos para controlar ervas daninhas de folha larga resistentes, sustentando o volume de Mecoprop. Os governos regionais financiam a construção de parques e projetos de arborização, aumentando assim a demanda por serviços profissionais de gramados.
Mercado de Mecoprop na Europa
O crescimento da Europa está sendo impulsionado pelo endurecimento regulatório e pela crescente demanda por cuidado orgânico de gramados. A instalação Wyke da Nufarm Ltd. registrou ganhos de volume em 2025, mas enfrentou pressão nas margens devido aos baixos preços dos fenóxicos. As pesquisas de resistência a herbicidas na Irlanda e no Reino Unido destacam a disseminação da resistência a ALS e ACCase, promovendo renovado interesse em misturas de múltiplos modos que incluem ativos fenóxicos. A Alemanha e a França sustentam o uso agrícola em cereais e oleaginosas, enquanto o Reino Unido depende dos mercados de gramados e amenidades. A Europa Oriental mostra demanda estável de grãos de grande escala, embora as incertezas geopolíticas influenciem os padrões de gastos.
Cenário Competitivo
O mercado de mecoprop é moderadamente concentrado, com os cinco principais fornecedores, incluindo BASF SE, Corteva Agriscience, Bayer AG, Nufarm Limited e Syngenta Group, respondendo coletivamente por uma participação dominante do tamanho do mercado de mecoprop em 2026. A BASF SE fortaleceu sua liderança ao obter aprovação nos Estados Unidos em 2026 para o herbicida Engenia em soja e algodão tolerantes ao dicamba, ressaltando sua ênfase no controle de ervas daninhas habilitado por características. Também introduziu o herbicida Ridivex para milho em 2026, adicionando uma pré-mistura aprimorada com protetor que amplia o espectro e prolonga a atividade residual. A Corteva Agriscience aprofundou sua colaboração com a BASF SE para co-desenvolver soja tolerante a herbicidas multistack prevista para o início da década de 2030, sinalizando investimento sustentado em padrões de uso fenóxico complementares.
A Bayer AG está avançando com o icafolin-metil, registrado em quatro grandes mercados em 2025 com os primeiros lançamentos previstos para 2028, o que poderia remodelar os programas de folhas largas em pós-emergência. A Nufarm Limited atualizou seus locais de síntese em Wyke e Laverton em 2025 para melhorar a confiabilidade, mesmo que encargos temporários de ociosidade tenham comprimido as margens. A Syngenta Crop Protection AG (Syngenta Group) obteve aprovação argentina em 2026 para a tecnologia VIRESTINA, que visa ervas daninhas gramíneas resistentes, ampliando seu portfólio além da química fenoxílica tradicional. Juntas, essas três empresas reforçam a estabilidade do mercado por meio de pipelines diversificados, presença global de fabricação e treinamento extensivo em gestão responsável.
O impulso de crescimento também vem de desafiantes ágeis. Albaugh, LLC, FMC Corporation e UPL Limited expandem marcas de rótulo privado e de valor que atraem compradores focados em custo na América do Sul e no Sudeste Asiático. Os produtores chineses Jiangsu Jiangnan Agrochemical Co., Ltd., Zhejiang Xinan Chemical Industrial Group Co., Ltd. e Shandong Rainbow Agro Co., Ltd. escalam o Mecoprop-P técnico de baixo custo, pressionando os preços enquanto ampliam o acesso em mercados emergentes. Nutrien Ltd., HELM AG, Gowan Company, LLC e Valent U.S.A. LLC (Sumitomo Chemical Co., Ltd.) aproveitam plataformas digitais, alianças de distribuição e conhecimento de reformulação para alcançar diretamente gestores de gramados e pequenos agricultores. Os gastos contínuos de capital, a inovação de produtos e as estratégias de vendas omnicanal devem ampliar a abrangência do mercado até 2031.
Líderes do Setor de Mecoprop
-
BASF SE
-
Corteva Agriscience
-
Nufarm Limited
-
Syngenta Group
-
Bayer AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Mecoprop Empresas cobertas neste relatório
- BASF SE
- Corteva Agriscience
- Bayer AG
- Nufarm Limited
- Syngenta Crop Protection AG
- Albaugh, LLC
- FMC Corporation
- UPL Limited
- Jiangsu Jiangnan Agrochemical Co., Ltd.
- Zhejiang Xinan Chemical Industrial Group Co., Ltd.
- Shandong Rainbow Agro Co., Ltd.
- Nutrien Ltd.
- HELM AG
- Valent U.S.A. LLC
Desenvolvimentos industriais recentes em Mercado de Mecoprop
- Abril de 2026: O Syngenta Group apresentou a tecnologia VIRESTINA, o primeiro herbicida seletivo em 40 anos a controlar ervas daninhas gramíneas resistentes em soja e algodão, com aprovação inicial na Argentina e registros planejados no Brasil, Austrália, Estados Unidos e Canadá. O surgimento de um novo modo de ação impulsiona programas integrados de gestão de ervas daninhas que combinam parceiros fenoxílicos de folha larga, sustentando assim a demanda incremental por formulações de Mecoprop.
- Março de 2026: A BASF SE anunciou o herbicida Ridivex para milho, uma pré-mistura em pós-emergência combinando diflufenzopir, dicamba e piroxassulfona que oferece até oito semanas de controle residual, pendente de registro junto à Agência de Proteção Ambiental dos Estados Unidos. Essas misturas de múltiplos locais reforçam a dependência dos produtores em ativos seletivos de folha larga para flexibilidade rotacional, apoiando indiretamente o crescimento do mercado de Mecoprop por meio de misturas em tanque complementares.
Escopo do Relatório Global do Mercado de Mecoprop
O mecoprop é um herbicida fenoxílico sistêmico e seletivo e regulador de crescimento de plantas comumente usado para controlar ervas daninhas de folha larga em gramados, jardins e culturas de cereais. É frequentemente aplicado em combinação com herbicidas como 2,4-D ou dicamba e interrompe a divisão celular das ervas daninhas.
O Relatório do Mercado de Mecoprop é Segmentado por Tipo de Produto (Mecoprop-P Técnico e Produtos Formulados de Mecoprop-P), por Formulação (Concentrado Emulsionável (EC) e Mais), por Cultura/Aplicação (Gramados e Ornamentais e Mais), por Canal de Distribuição (Vendas Diretas a Distribuidores e Mais) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD)
Visão geral da segmentação
| Mecoprop-P Técnico |
| Produtos Formulados de Mecoprop-P |
| Concentrado Emulsionável (EC) |
| Concentrado Solúvel (SL) |
| Formulações Granulares |
| Aerossóis Prontos para Uso |
| Gramados e Ornamentais |
| Cereais e Leguminosas |
| Gramados e Jardins Residenciais |
| Vendas Diretas a Distribuidores |
| Plataformas Eletrônicas de Agroquímicos |
| Centros de Jardinagem no Varejo |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Produto | Mecoprop-P Técnico | |
| Produtos Formulados de Mecoprop-P | ||
| Por Formulação | Concentrado Emulsionável (EC) | |
| Concentrado Solúvel (SL) | ||
| Formulações Granulares | ||
| Aerossóis Prontos para Uso | ||
| Por Cultura/Aplicação | Gramados e Ornamentais | |
| Cereais e Leguminosas | ||
| Gramados e Jardins Residenciais | ||
| Por Canal de Distribuição | Vendas Diretas a Distribuidores | |
| Plataformas Eletrônicas de Agroquímicos | ||
| Centros de Jardinagem no Varejo | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de mecoprop até 2032?
O tamanho do mercado de mecoprop tem previsão de atingir 775,5 milhões de USD até 2032.
Qual região registrará o crescimento mais rápido até 2032?
Espera-se que a Ásia-Pacífico cresça a um CAGR de 8,8% durante 2027-2032, o mais rápido entre todas as regiões.
Qual tipo de produto detém atualmente a maior participação de receita?
Os produtos formulados de Mecoprop-P lideraram com 56,8% da receita global em 2026.
Qual é a perspectiva de crescimento para as plataformas eletrônicas de agroquímicos?
As plataformas online têm previsão de expandir a um CAGR de 9,1% durante 2027-2032, à medida que o acesso digital melhora nas regiões em desenvolvimento.
Quem são os principais fornecedores no mercado de mecoprop?
BASF SE, Corteva Agriscience, Bayer AG, Nufarm Limited e Syngenta Group juntos detiveram uma participação dominante da receita global em 2026.