
Tamaño y participación del mercado de protección de césped en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
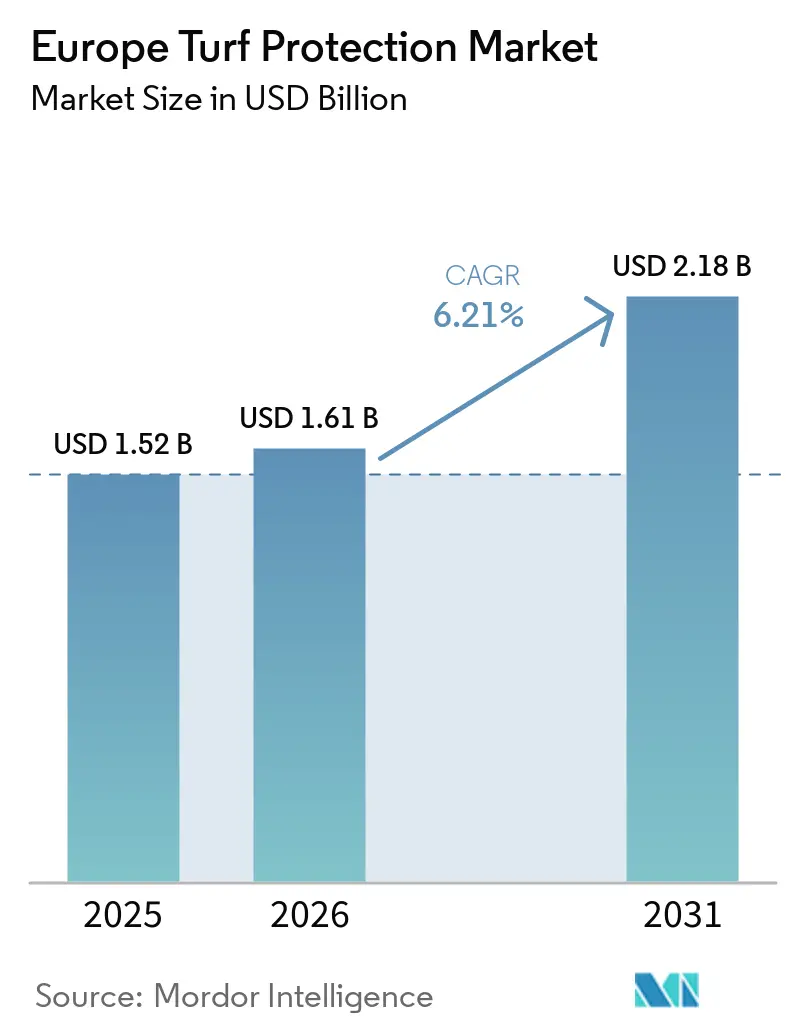
| Tamaño del mercado en el año base (2025) | 1.52 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.18 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.21 % |
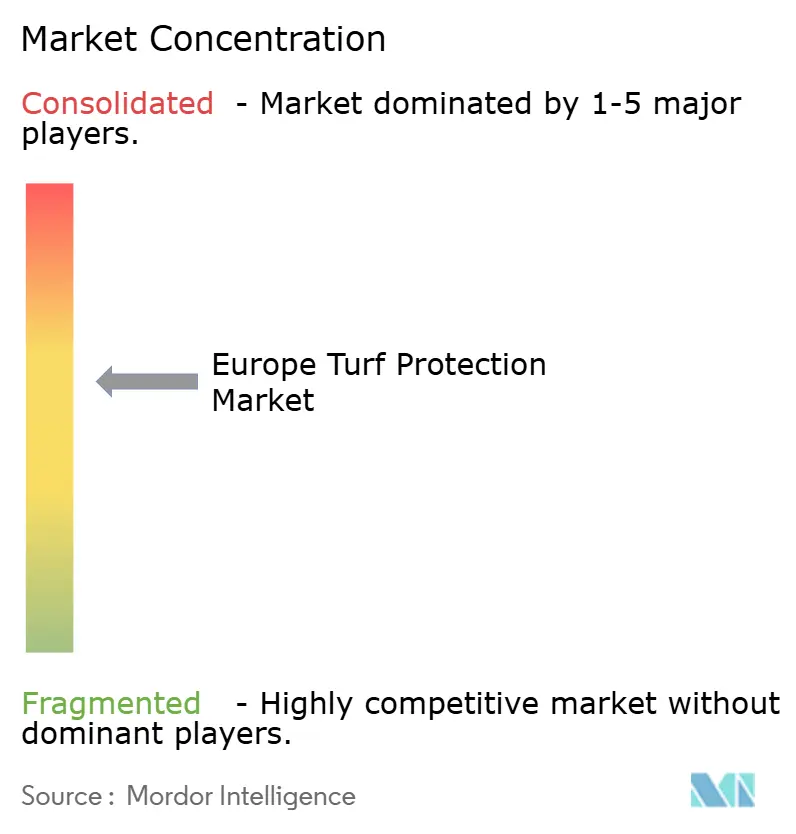
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de protección de césped en Europa por Mordor Intelligence
Se proyecta que el mercado de protección de césped en Europa crecerá desde 1,52 mil millones de USD en 2025 y 1,61 mil millones de USD en 2026 hasta 2,18 mil millones de USD en 2031, registrando una CAGR del 6,21% durante el período de previsión 2026-2031. El mercado atiende a campos de golf, canchas deportivas, paisajes comerciales, áreas municipales, granjas de césped y jardines residenciales. Los períodos húmedos más prolongados y los inviernos más cálidos están extendiendo la presión de las enfermedades, lo que hace que el momento del tratamiento sea más crítico para los gestores de césped. Las restricciones regulatorias sobre los ingredientes activos convencionales están impulsando la demanda de productos biológicos y programas de gestión integrada de plagas (GIP). La creciente inversión en césped deportivo de alta calidad también está aumentando la necesidad de una gestión preventiva de enfermedades y un rendimiento consistente del césped. Además, los gestores profesionales de césped están poniendo mayor énfasis en el monitoreo, la aplicación de precisión y las estrategias de tratamiento preventivo para mantener la calidad de la superficie mientras gestionan las presiones de insumos y regulatorias. Estas tendencias están impulsando a los proveedores a diferenciarse ofreciendo soluciones integradas que combinan productos con diagnósticos, soporte técnico y orientación sobre aplicaciones. Los proveedores que ofrecen soluciones biológicas junto con experiencia técnica y soporte de aplicación personalizado están bien posicionados para capitalizar este cambio. Además, las renovaciones de estadios y los estándares de superficie de juego cada vez más estrictos están impulsando una mayor demanda de programas integrales de protección de césped.
Conclusiones clave del informe
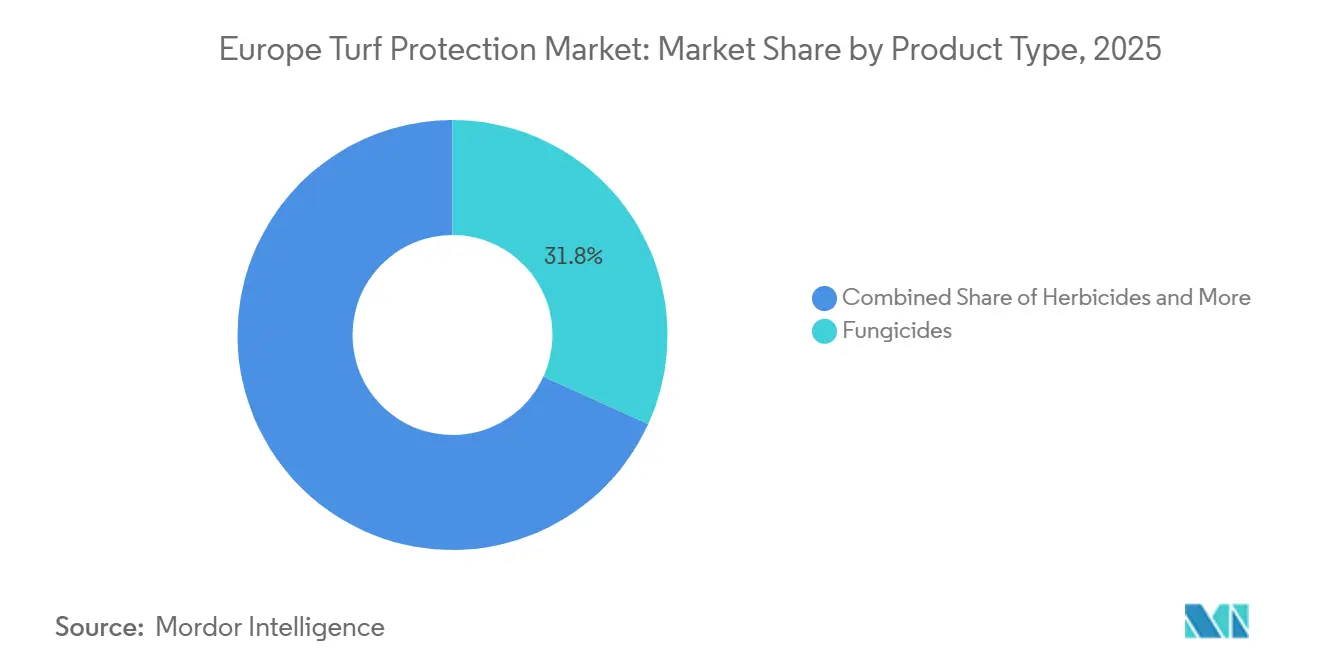
- Por tipo de producto, los fungicidas fueron el segmento más grande y representaron el 31,8% de la participación del mercado de protección de césped en Europa en 2025, mientras que los bioestimulantes y biofertilizantes son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 9,4% entre 2026 y 2031.
- Por aplicación, el paisajismo fue el segmento más grande y representó el 34,5% del tamaño del mercado de protección de césped en Europa en 2025, mientras que los campos deportivos son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 6,8% entre 2026 y 2031.
- Por usuario final, los contratistas de paisajismo comercial fueron el segmento más grande y representaron el 31,0% de la participación del mercado en 2025, mientras que los clientes residenciales son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 6,5% entre 2026 y 2031.
- Por modo de acción, los productos químicos fueron el segmento más grande y representaron el 54,0% de la participación del mercado en 2025, mientras que los productos biológicos son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 9,8% entre 2026 y 2031.
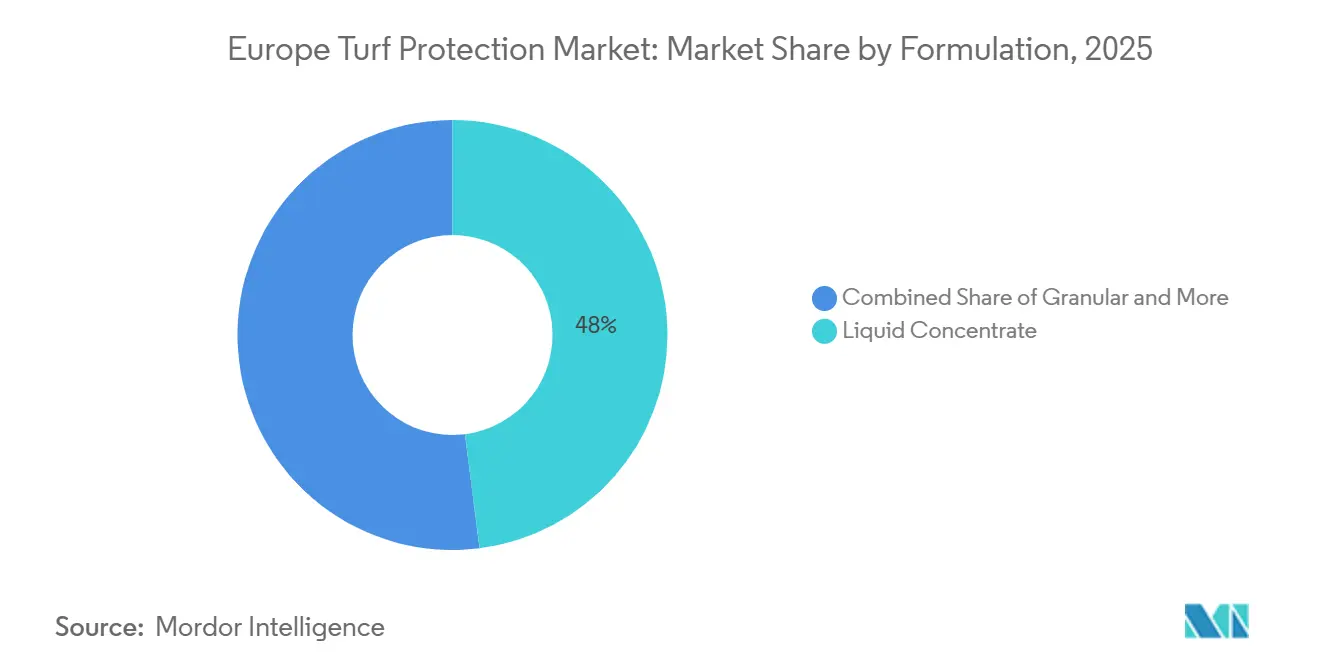
- Por formulación, los concentrados líquidos fueron el segmento más grande, con el 48,0% de la participación del mercado en 2025, y también es el segmento de más rápido crecimiento, con una expansión prevista a una CAGR del 6,3% entre 2026 y 2031.
- Por geografía, Alemania fue el segmento más grande y representó el 28,4% de la participación del mercado en 2025, mientras que el Reino Unido es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 6,7% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de protección de césped en Europa
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Crecimiento en infraestructura deportiva profesional y de golf | +1.2% | Reino Unido, Alemania, España, Portugal, Irlanda | Corto plazo (≤ 2 años) |
| Aumento de la presión de enfermedades y plagas bajo la volatilidad climática | +1% | Reino Unido, Alemania, norte y centro de Europa | Mediano plazo (2-4 años) |
| Demanda de paisajes comerciales y residenciales de alta calidad | +0.9% | Reino Unido, Alemania, Francia y Europa occidental | Largo plazo (≥ 4 años) |
| Adopción de gestión integrada de césped y soluciones biológicas | +1.3% | Francia, Reino Unido, Alemania, norte de Europa, Italia y España | Mediano plazo (2-4 años) |
| Riego de precisión y monitoreo de césped basado en sensores | +0.6% | Reino Unido, Alemania, España y Europa occidental | Largo plazo (≥ 4 años) |
| El cumplimiento normativo de la Unión Europea acelera la innovación en productos de bajo residuo | +0.8% | Unión Europea, especialmente Alemania, Francia, Países Bajos y Suecia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en infraestructura deportiva profesional y de golf
La inversión en instalaciones deportivas profesionales, campos de golf, terrenos de entrenamiento y recintos polivalentes en toda Europa está respaldando la demanda de productos de protección de césped. Las superficies de juego nuevas y renovadas requieren un mantenimiento intensivo durante su establecimiento y a lo largo de su vida operativa para gestionar enfermedades, malezas, plagas y el estrés del césped. El creciente énfasis en superficies de juego duraderas y de alta calidad también alienta a los operadores de recintos a adoptar programas estructurados de protección y mantenimiento del césped. A medida que las instalaciones gestionadas profesionalmente otorgan mayor importancia a la consistencia de la superficie, la jugabilidad y la recuperación rápida, se prevé que aumente la demanda de productos de protección confiables y el soporte técnico que los acompaña. Los proveedores que pueden ofrecer programas integrados de gestión de césped junto con soluciones de productos están, por tanto, bien posicionados para beneficiarse de la inversión continua en infraestructura deportiva y de golf en Europa.
Aumento de la presión de enfermedades y plagas bajo la volatilidad climática
La presión de enfermedades está aumentando en el césped gestionado del mercado de protección de césped en Europa. En 2024, la Asociación Británica e Internacional de Greenkeepers de Golf (BIGGA) documentó la mancha del dólar en campos de golf del norte de Francia y Alemania, mientras que la mancha gris de la hoja fue confirmada en sitios donde anteriormente no había causado daños [1]Fuente: Noticias, La enfermedad del césped que prospera con el cambio climático,
bigga.org.uk. Un estudio de 2025 publicado en la Revista de Investigación de la Sociedad Internacional de Céspedes identificó especies de Clarireedia en muestras de campos en Alemania, lo que proporciona evidencia de la presencia más amplia de la enfermedad en toda Europa. Los campos del norte de Europa también deben gestionar la mancha de Microdochium durante los períodos fríos y húmedos, que extienden la temporada efectiva de enfermedades. Esta superposición favorece a los proveedores con amplias carteras de control de enfermedades y respalda la rotación de clases de productos para gestionar la resistencia. Como resultado, el mercado de protección de césped en Europa muestra una mayor demanda de diagnóstico oportuno, programas preventivos y orientación sobre tratamientos.
Demanda de paisajes comerciales y residenciales de alta calidad
Los contratistas de paisajismo comercial gestionan campus corporativos, parques comerciales, parques públicos y propiedades privadas bajo contratos de mantenimiento recurrentes. Este patrón de compra crea una demanda regular de productos de protección de césped en ciudades y distritos de negocios. La demanda residencial también está aumentando a medida que los contratistas profesionales de mantenimiento de jardines gestionan jardines privados con estándares más altos en el Reino Unido y Alemania. Las renovaciones de césped completadas durante 2021-2024 requieren mantenimiento continuo después del establecimiento, lo que respalda las compras repetidas de insumos profesionales. El proyecto GolfBiodivers en Alemania es un programa de 2,5 millones de EUR (2,73 millones de USD) respaldado por la Agencia Federal para la Conservación de la Naturaleza y que se extiende hasta 2029[2]Fuente: Golf Management Verband Deutschland, Más clubes de golf se han unido al proyecto GolfBiodivers,
gmvd.de. Apoya el uso de insumos de menor impacto en los campos de golf y refleja el vínculo más amplio entre la calidad del paisaje y la gestión ecológica. El riego basado en sensores mejora el momento de aplicación combinando datos meteorológicos, de humedad y de condiciones del campo.
Adopción de gestión integrada de césped y soluciones biológicas
El mercado de protección de césped en Europa está evolucionando hacia programas de gestión integrada de plagas (GIP) que combinan productos convencionales, productos biológicos, controles culturales y prácticas de aplicación más selectivas. Las iniciativas de investigación en toda Europa están apoyando el desarrollo de alternativas de mantenimiento sostenible para el césped deportivo. En abril de 2026, Vivagro S.A.S. y Envu GmbH anunciaron una asociación europea para desarrollar un fungicida bioracional dirigido a la mancha del dólar y el moho de la nieve en el césped de golf y deportivo. Más de 30 ensayos de campo europeos se habían completado en la fecha del anuncio. Estos desarrollos reflejan un cambio más amplio hacia la incorporación de productos biológicos en el diseño de programas rutinarios en lugar de utilizarlos como sustitutos ocasionales.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Retiros de ingredientes activos y restricciones al uso de pesticidas | -0.9% | En toda la Unión Europea; impacto concentrado en Alemania, Francia, Países Bajos | Corto plazo (≤ 2 años) |
| Altos costos de registro e I+D para productos especializados de césped | -0.5% | En toda la Unión Europea; todos los mercados principales | Mediano plazo (2-4 años) |
| Ventanas de eficacia cortas de los biológicos en condiciones frías y húmedas | -0.4% | Norte y centro de Europa; Reino Unido, Alemania, Escandinavia, Rusia | Mediano plazo (2-4 años) |
| Requisitos fragmentados de aprobación nacional y contratación pública municipal | -0.3% | Mercados principales de la Unión Europea; Alemania, Francia, Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Retiros de ingredientes activos y restricciones al uso de pesticidas
Los retiros en virtud del Reglamento (CE) n.º 1107/2009 están reduciendo el número de ingredientes activos disponibles para los gestores de césped. Los registros especializados de césped son difíciles de mantener porque sus volúmenes comerciales son menores que los de los principales cultivos arables. Un producto autorizado a nivel de la Unión Europea también debe cumplir las condiciones de aprobación específicas de cada país en los estados miembros individuales. Las normas locales pueden diferir en cuanto al momento de aprobación, los requisitos de datos, los usos permitidos y los estándares de contratación pública. Los compradores municipales pueden exigir programas libres de pesticidas o de bajo impacto incluso cuando un producto cuenta con un registro nacional válido. Este patrón de acceso fragmentado aumenta los costos de lanzamiento y puede retrasar la disponibilidad de nuevos productos en el mercado de protección de césped en Europa.
Altos costos de registro e I+D para productos especializados de césped
Los productos especializados de protección de césped enfrentan requisitos regulatorios y de desarrollo sustanciales antes de poder comercializarse en toda Europa. En el marco de protección fitosanitaria de la Unión Europea, las sustancias activas y los productos terminados deben someterse a evaluaciones que cubran eficacia, salud humana y animal, efectos ambientales, ecotoxicología, residuos y otros parámetros de seguridad, mientras que los productos individuales requieren autorización en los estados miembros pertinentes. La Comisión Europea establece que la autorización de un producto fitosanitario puede tardar hasta 1,5 años desde la solicitud hasta la decisión, dependiendo de la complejidad y la integridad de la solicitud, mientras que las aprobaciones de sustancias activas implican una evaluación científica y una revisión por pares separadas[3]Fuente: Comisión Europea, Procedimiento para solicitar la autorización de un producto fitosanitario,
food.ec.europa.eu. Estos requisitos aumentan los costos de desarrollo y registro, que pueden ser difíciles de recuperar en el mercado de césped relativamente especializado. La carga es particularmente relevante para los productos biológicos y biorracionales, que también deben demostrar eficacia y seguridad consistentes bajo las diversas condiciones de césped europeas. Como resultado, los altos requisitos regulatorios y los costos de desarrollo pueden ralentizar la introducción de nuevos productos especializados de protección de césped y favorecer a los proveedores con capacidades regulatorias establecidas, recursos de datos técnicos y carteras de productos más amplias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: el dominio de los fungicidas reformulado por el impulso biológico
Los fungicidas representaron el 31,8% del mercado de protección de césped en Europa en 2025, lo que refleja su papel central en el control de enfermedades en campos de golf, deportivos y paisajísticos. Los programas de gestión de enfermedades dependen de los fungicidas para mantener la calidad de la superficie, la seguridad de los jugadores y las condiciones visuales. Los herbicidas siguen siendo importantes para el paisajismo comercial y las granjas de césped, ya que las malezas afectan la apariencia y la pureza del pasto. Los insecticidas se utilizan cuando las plagas del césped dañan los sistemas radiculares o las superficies de juego. Los reguladores del crecimiento vegetal apoyan la gestión del corte, la densidad del dosel y las condiciones de juego consistentes en los campos de golf.
Se prevé que los bioestimulantes y biofertilizantes crezcan a una CAGR del 9,4% entre 2026 y 2031. Estos productos apoyan las condiciones del suelo y la respuesta de las plantas bajo compactación, sequía y tráfico intenso, y pueden complementar los programas de fungicidas ayudando al césped a tolerar el estrés. La presión regulatoria también está alentando a los gestores a incluir productos de menor impacto en los planes de tratamiento. El mercado de protección de césped en Europa no está pasando de una categoría de productos a otra en una secuencia simple. En cambio, los gestores de césped están construyendo programas en capas que mantienen el control de enfermedades mientras incorporan insumos para la salud del suelo y la gestión del estrés. Los proveedores que ofrecen fungicidas, productos biológicos y reguladores del crecimiento vegetal están mejor posicionados para satisfacer estos requisitos de compra integrados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación: los campos deportivos superan al paisajismo en intensidad de crecimiento
El paisajismo representó el 34,5% de la participación del mercado de protección de césped en Europa en 2025. Esta categoría incluye el mantenimiento de espacios verdes comerciales, residenciales y municipales. Los contratos a largo plazo hacen que la demanda sea más predecible en comparación con los sitios con presupuestos de renovación irregulares. Los campos de golf representan una aplicación de alto valor, ya que los greens, tees, calles y rough requieren programas de protección distintos. Las granjas de césped desempeñan un papel menor, pero suministran pasto a recintos deportivos, campos de golf y proyectos de paisajismo. Su necesidad de césped de establecimiento saludable los convierte en adoptantes tempranos de productos de protección eficaces. Estas aplicaciones respaldan una demanda recurrente en el mercado de protección de césped en Europa.
Se prevé que el segmento de campos deportivos se expanda a una CAGR del 6,8% entre 2026 y 2031. Las mejoras en estadios, las nuevas instalaciones de entrenamiento y los estándares de calidad de superficie cada vez más estrictos están respaldando este crecimiento. Los mayores requisitos de rendimiento para las canchas deportivas profesionales hacen que el daño a la superficie por enfermedades y malezas sea menos aceptable, lo que aumenta la necesidad de un control confiable de enfermedades y una recuperación rápida del césped. Los operadores de estas instalaciones, por tanto, tienden a priorizar el rendimiento consistente del producto y los resultados de aplicación, lo que puede reducir la sensibilidad al precio de los productos utilizados en programas de canchas gestionados profesionalmente. Los proveedores también se benefician cuando los gestores de recintos buscan orientación sobre aplicaciones junto con los productos, lo que fortalece el papel del soporte técnico en la contratación de campos deportivos.
Por usuario final: los contratistas y propietarios de instalaciones deportivas impulsan el volumen, los residentes impulsan el crecimiento
Los contratistas de paisajismo comercial representaron el 31,0% de la participación del mercado de protección de césped en Europa en 2025. En Europa occidental, el mantenimiento profesional de espacios verdes ha pasado cada vez más de los equipos de autoridades locales a contratistas especializados mediante la externalización. Los contratistas requieren productos que puedan aplicarse de manera consistente en diversos sitios de clientes. Los propietarios de instalaciones deportivas son un grupo de mayor gasto, ya que el fallo del césped durante la competición puede generar altos costos. Los municipios y las escuelas compran volúmenes sustanciales, pero están sujetos a regulaciones más estrictas sobre los productos aceptables. Los criterios de contratación local están dirigiendo a estos usuarios hacia opciones de biocontrol y bajo residuo. Los usuarios residenciales representan una base menor, pero son atendidos cada vez más por empresas profesionales de mantenimiento de jardines.
Se prevé que los clientes residenciales crezcan a una CAGR del 6,5% entre 2026 y 2031. La demanda de jardines de primera calidad está respaldando el mantenimiento de nivel profesional en propiedades privadas. Los propietarios de viviendas y los gestores de propiedades que han renovado el césped continúan manteniendo sus jardines después del establecimiento, creando una demanda anual recurrente de insumos seleccionados de gestión de césped. Los fabricantes están respondiendo con formulaciones más fáciles de usar en los canales de consumo y contratistas. El mercado de protección de césped en Europa puede, por tanto, llegar a usuarios más allá de los canales tradicionales de golf y municipales. Sin embargo, la gama de productos disponibles para los clientes residenciales sigue estando condicionada por las regulaciones locales de pesticidas.
Por modo de acción: los biológicos ganan terreno, los químicos anclados por el rendimiento
Los productos químicos representaron el 54,0% de la participación del mercado de protección de césped en Europa en 2025. Siguen siendo importantes debido a su rendimiento consistente durante los inviernos marítimos húmedos y los veranos secos del sur de Europa. Las soluciones integradas ocupan una posición intermedia al combinar productos químicos con controles culturales o insumos biológicos, lo que refleja los límites prácticos de los programas exclusivamente biológicos en sitios de alto rendimiento. Los productos químicos también se benefician del conocimiento establecido de registro y aplicación, mientras que sus sucesores enfrentan un proceso de autorización más exigente. Como resultado, los productos químicos siguen siendo la opción principal de control de enfermedades para muchos gestores profesionales de césped.
Se prevé que los productos biológicos se expandan a una CAGR del 9,8% entre 2026 y 2031, respaldados por la regulación, los compromisos de sostenibilidad y las mejoras en el rendimiento de los productos. Los biológicos se seleccionan cada vez más para condiciones de patógenos y climáticas donde su uso es eficaz, y también se utilizan entre aplicaciones convencionales como parte de planes de gestión integrada de plagas (GIP). El rendimiento en condiciones de frío sigue siendo un área clave de desarrollo para los proveedores. El mercado de protección de césped en Europa continuará utilizando productos biológicos junto con los programas químicos, en lugar de como un reemplazo total de estos.
Por formulación: los concentrados líquidos lideran tanto en volumen como en crecimiento
Los concentrados líquidos representaron el 48,0% de la participación del mercado de protección de césped en Europa en 2025. Los usuarios profesionales los prefieren por su compatibilidad con los equipos de pulverización y la dosificación precisa en mezclas de tanque. Las formulaciones líquidas son particularmente útiles para las aplicaciones foliares donde se requiere una cobertura uniforme. Los productos granulares siguen siendo relevantes para los reguladores del crecimiento aplicados al suelo, los herbicidas de preemergencia y los productos biológicos de liberación lenta. Los polvos mojables continúan utilizándose en programas de pulverización más antiguos y en situaciones con portadores de agua limitados, aunque su papel ha disminuido a medida que las formulaciones líquidas han mejorado en estabilidad y vida útil. El mercado de protección de césped en Europa continúa favoreciendo los formatos que se adaptan a las rutinas de aplicación existentes.
También se prevé que los concentrados líquidos crezcan a una CAGR del 6,3% entre 2026 y 2031. Los desarrollos recientes de productos han favorecido los formatos de concentrado emulsionable y concentrado en suspensión. Productos como Maxtima demuestran cómo los nuevos ingredientes activos pueden integrarse en programas de pulverización profesional establecidos. La mezcla en tanque también permite a los gestores rotar los modos de acción dentro de un único paso de aplicación. Los nuevos formatos microencapsulados tienen como objetivo extender la actividad residual y reducir los intervalos de reingreso, lo que respalda aplicaciones más específicas bajo requisitos de cumplimiento más estrictos. El diseño de formulaciones está, por tanto, estrechamente vinculado a las necesidades operativas de los gestores de césped.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Alemania representó el 28,4% del mercado de protección de césped en Europa en 2025, lo que la convierte en el mayor mercado de la región. Su extensa base de campos de golf gestionados, instalaciones deportivas, paisajes comerciales y espacios verdes municipales respalda una demanda consistente de productos profesionales de gestión de césped. Las prácticas de gestión integrada de plagas (GIP) se están adoptando cada vez más en los campos de golf alemanes, lo que fomenta el uso de soluciones integradas junto con productos convencionales de protección de cultivos. La infraestructura de mantenimiento de césped bien establecida del país y el énfasis en la gestión sostenible continúan respaldando la demanda de pesticidas avanzados para césped y plantas ornamentales.
Se proyecta que el Reino Unido registre el crecimiento más rápido, con una CAGR del 6,7%, durante 2026-2031. El clima marítimo del país crea una presión persistente de enfermedades, lo que requiere una protección regular del césped en campos deportivos, campos de golf y paisajes de uso público. Las inversiones continuas en el mantenimiento de superficies de juego de alta calidad, particularmente en instalaciones de fútbol profesional, están impulsando aún más la demanda de pesticidas para césped y plantas ornamentales. Se prevé que estos factores respalden un crecimiento sostenido del mercado durante el período de previsión.
Francia está siendo testigo de una mayor adopción de productos de protección de césped biológicos y de bajo residuo, respaldada por el énfasis del país en la gestión sostenible del paisaje. La demanda de España está impulsada por su extensa red de complejos de golf e instalaciones deportivas que requieren mantenimiento de césped durante todo el año bajo condiciones climáticas cálidas. En Italia, los clubes de fútbol profesional, los campos de golf y las academias deportivas continúan respaldando la demanda de pesticidas para césped y plantas ornamentales. Polonia está experimentando una expansión gradual del mercado a medida que aumentan las inversiones en espacios verdes municipales e infraestructura deportiva. Los Países Bajos se benefician de un sector de gestión profesional de césped bien desarrollado con una adopción temprana de prácticas de gestión integrada de plagas, mientras que Rusia continúa generando demanda de paisajismo municipal e instalaciones deportivas a pesar de los desafíos relacionados con la disponibilidad de productos.
Panorama competitivo
El mercado de protección de césped en Europa está moderadamente concentrado en 2025, con las cinco principales empresas que poseen una participación importante en el mercado, y los proveedores líderes compiten a través de amplias carteras de productos, innovación biológica y servicios de soporte técnico. Syngenta AG compite a través de su cartera de protección profesional de césped y capacidades agronómicas digitales, mientras que BASF SE ofrece soluciones dedicadas de gestión de césped que cubren el control de enfermedades, insectos y malezas en los mercados europeos. Envu GmbH mantiene una posición sólida en la protección profesional de césped a través de fungicidas, insecticidas, herbicidas y soluciones especializadas para campos de golf y césped deportivo. UPL Limited y Nufarm Limited también participan en las carteras de protección de césped y plantas ornamentales, mientras que Corteva, Inc. añade mayor competencia con sus soluciones profesionales para césped y plantas ornamentales. Los especialistas regionales y los proveedores de soluciones biológicas intensifican aún más la competencia al abordar requisitos específicos de gestión de enfermedades y plagas del césped.
La competencia también se está expandiendo más allá de la protección química convencional hacia soluciones biológicas y biorracionales. Envu GmbH y Vivagro establecieron una asociación exclusiva en abril de 2026 para desarrollar un fungicida bioracional para los mercados europeos de golf y césped deportivo, dirigido a la mancha del dólar y el moho de la nieve. Envu GmbH se asoció posteriormente con Greencell en julio de 2026 para introducir un bioestimulante microbiano para el golf y el césped deportivo y las plantas ornamentales, apoyando un mayor énfasis en los enfoques biológicos para la resiliencia del césped. ICL Group Ltd. compite a través de productos de protección vegetal junto con bioestimulantes, agentes humectantes, fertilizantes y soluciones de gestión de césped, mientras que Koppert Biological Systems B.V. proporciona soluciones biológicas de control de plagas y enfermedades específicamente para el césped y el pasto. Estos desarrollos demuestran que la competencia se está extendiendo cada vez más hacia soluciones biológicas, biorracionales e integradas de gestión de césped.
Los participantes más pequeños y especializados compiten dirigiéndose a campos de golf, instalaciones deportivas, granjas de césped y clientes de paisajismo profesional que requieren productos personalizados y soporte técnico. The Andersons, Inc. mantiene un negocio profesional de Césped y Plantas Ornamentales que suministra fertilizantes, enmiendas del suelo y productos de control en aplicaciones de golf, césped deportivo, jardines, paisajismo y horticultura. AMVAC Chemical Corporation y Sumitomo Chemical Co., Ltd. proporcionan competencia adicional a través de capacidades especializadas de protección de cultivos y plantas. Los proveedores más grandes conservan ventajas a través de la experiencia regulatoria, las redes de distribución establecidas, las capacidades de desarrollo de productos y el soporte técnico. Por tanto, se prevé que el mercado de protección de césped en Europa favorezca a las empresas que combinen amplias carteras de protección, innovación biológica y bioracional, soporte técnico y capacidades integradas de gestión de césped.
Líderes de la industria de protección de césped en Europa
Syngenta AG (Syngenta Group Co., Ltd.)
BASF SE
UPL Limited
Nufarm Limited
Envu GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Abril de 2026: Vivagro S.A.S. y Envu GmbH anunciaron una asociación exclusiva para desarrollar y comercializar un fungicida bioracional para los mercados de golf y césped deportivo en toda Europa, dirigido a la mancha del dólar y el moho de la nieve. Ya se habían completado más de 30 ensayos de campo europeos, con resultados de eficacia competitivos con los de referencia convencionales y naturales. La asociación acelera la disponibilidad de alternativas biológicas para condiciones de frío y fortalece la posición de ambas empresas en los canales de césped deportivo de primera calidad.
- Marzo de 2026: ICL Group y Syngenta renovaron su asociación estratégica en múltiples mercados europeos de césped, incluidos el Reino Unido, Irlanda, Italia, Alemania, Austria y España. El acuerdo combina la investigación de césped y la experiencia técnica de Syngenta con las capacidades de distribución y gestión local de césped de ICL, fortaleciendo la oferta conjunta de soluciones integradas de gestión de césped en toda Europa.
- Enero de 2025: El consorcio de investigación SPOR&D (Organización de Investigación y Desarrollo de Suelos y Céspedes) continuó desarrollando opciones de mantenimiento sostenible para el césped deportivo francés. La iniciativa involucra a la Federación Francesa de Golf, federaciones deportivas y universidades, y apoya la validación de enfoques de gestión de césped de menor impacto.


Alcance del informe del mercado de protección de césped en Europa
El mercado de protección de césped comprende la venta de insumos químicos, biológicos y mecánicos que protegen el césped vivo, los jardines, los campos deportivos, los campos de golf y las granjas de césped de plagas, enfermedades, sequía, desgaste y estrés nutricional, al tiempo que mejoran el vigor y la jugabilidad.
El informe del mercado de protección de césped en Europa está segmentado por tipo de producto (fungicidas, herbicidas, insecticidas, reguladores del crecimiento vegetal y bioestimulantes y biofertilizantes), por aplicación (paisajismo, campos de golf, campos deportivos y granjas de césped), por usuario final (clientes residenciales, contratistas de paisajismo comercial, propietarios de instalaciones deportivas y municipios y escuelas), por modo de acción (químico, biológico y solución integrada), por formulación (granular, concentrados líquidos y polvos mojables) y por geografía (Alemania, Reino Unido, Francia, España, Italia, Polonia, Rusia, Países Bajos y resto de Europa). El informe ofrece previsiones en términos de valor (USD).
| Fungicidas |
| Herbicidas |
| Insecticidas |
| Reguladores del crecimiento vegetal |
| Bioestimulantes y biofertilizantes |
| Paisajismo |
| Campos de golf |
| Campos deportivos |
| Granjas de césped |
| Clientes residenciales |
| Contratistas de paisajismo comercial |
| Propietarios de instalaciones deportivas |
| Municipios y escuelas |
| Químico |
| Biológico |
| Soluciones integradas |
| Granular |
| Concentrados líquidos |
| Polvos mojables |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Rusia | |
| Resto de Europa |
| Por tipo de producto | Fungicidas | |
| Herbicidas | ||
| Insecticidas | ||
| Reguladores del crecimiento vegetal | ||
| Bioestimulantes y biofertilizantes | ||
| Por aplicación | Paisajismo | |
| Campos de golf | ||
| Campos deportivos | ||
| Granjas de césped | ||
| Por usuario final | Clientes residenciales | |
| Contratistas de paisajismo comercial | ||
| Propietarios de instalaciones deportivas | ||
| Municipios y escuelas | ||
| Por modo de acción | Químico | |
| Biológico | ||
| Soluciones integradas | ||
| Por formulación | Granular | |
| Concentrados líquidos | ||
| Polvos mojables | ||
| Por geografía | Europa | Alemania |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño de mercado previsto para la protección de césped en Europa?
Se prevé que el sector crezca a una CAGR del 6,21% entre 2026 y 2031, respaldado por una mayor presión de enfermedades, la adopción de biológicos y la inversión en instalaciones deportivas y de golf.
¿Qué tipo de producto es el más grande en la protección de césped en Europa?
Los fungicidas fueron la mayor categoría de productos en 2025, con una participación del 31,8% en el mercado de protección de césped en Europa.
¿Por qué son importantes los productos biológicos para los gestores de césped?
Los cambios regulatorios y la adopción de la GIP están aumentando el uso de biológicos, aunque las condiciones frías y húmedas pueden limitar los programas exclusivamente biológicos.
¿Qué país lidera la protección de césped en Europa?
Alemania lidera el mercado de protección de césped en Europa con una participación del 28,4% en 2025.
Última actualización de la página el:



