
メコプロップ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
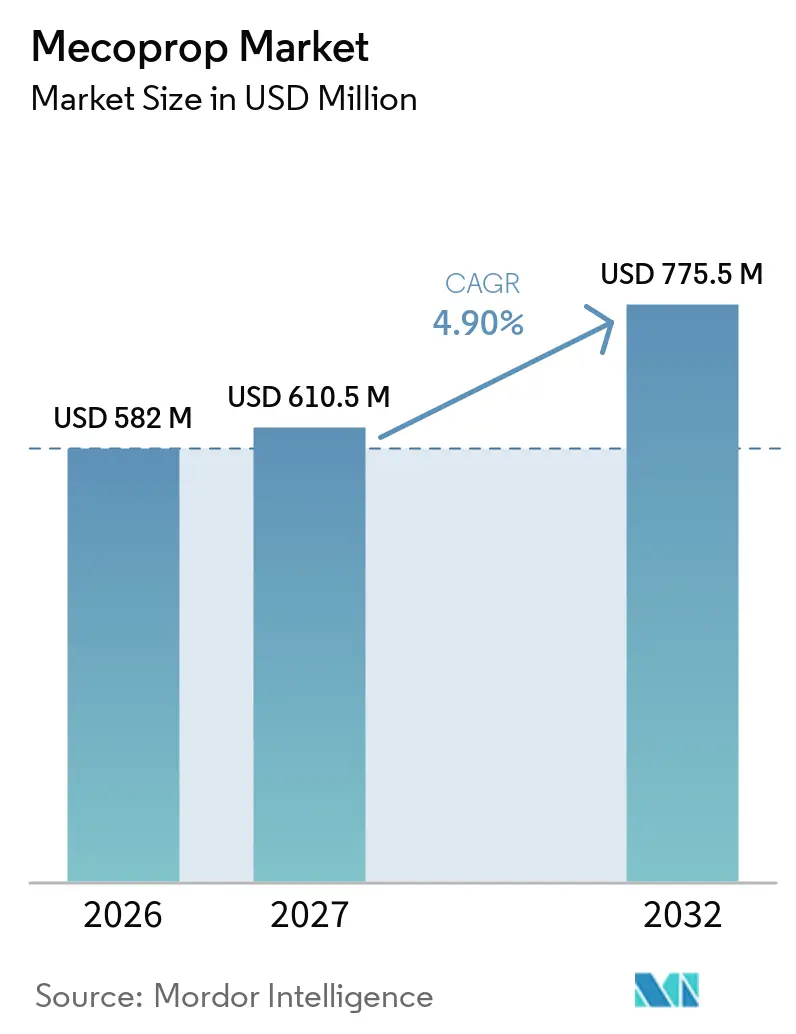
| 市場規模 (2027) | 610.5 百万米ドル |
| 市場規模 (2032) | 775.5 百万米ドル |
| 成長率 (2027 - 2032) | 4.90 % |
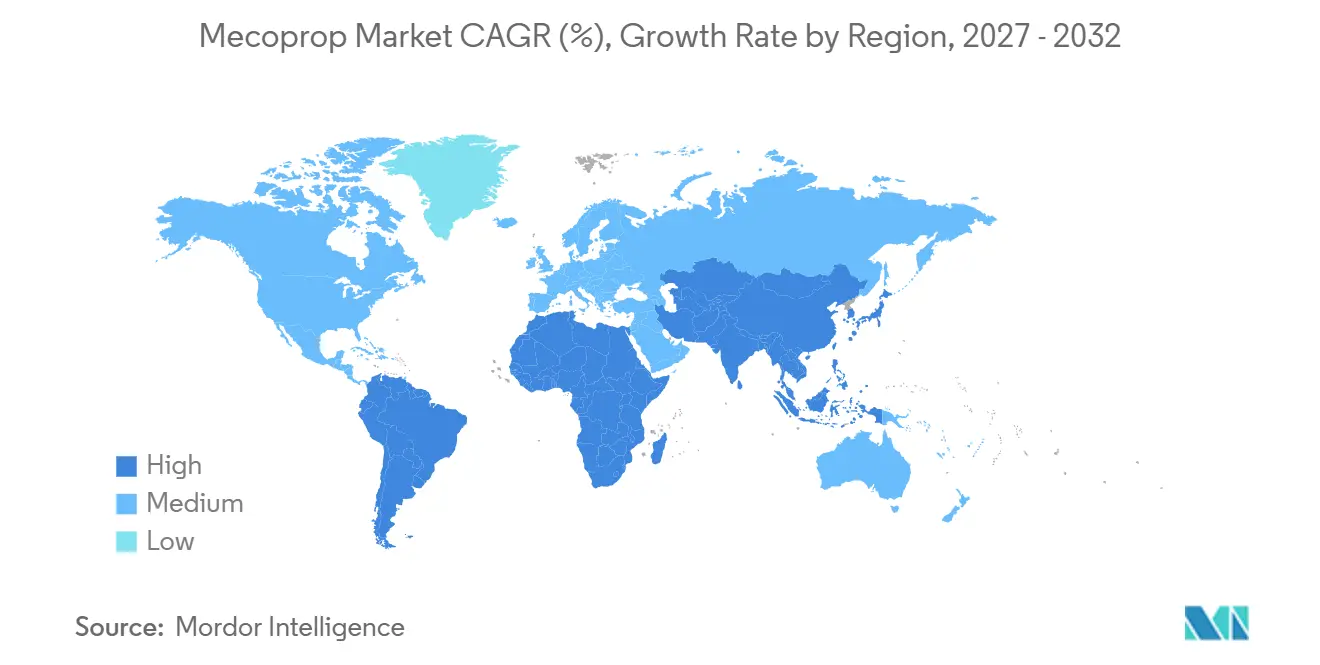
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
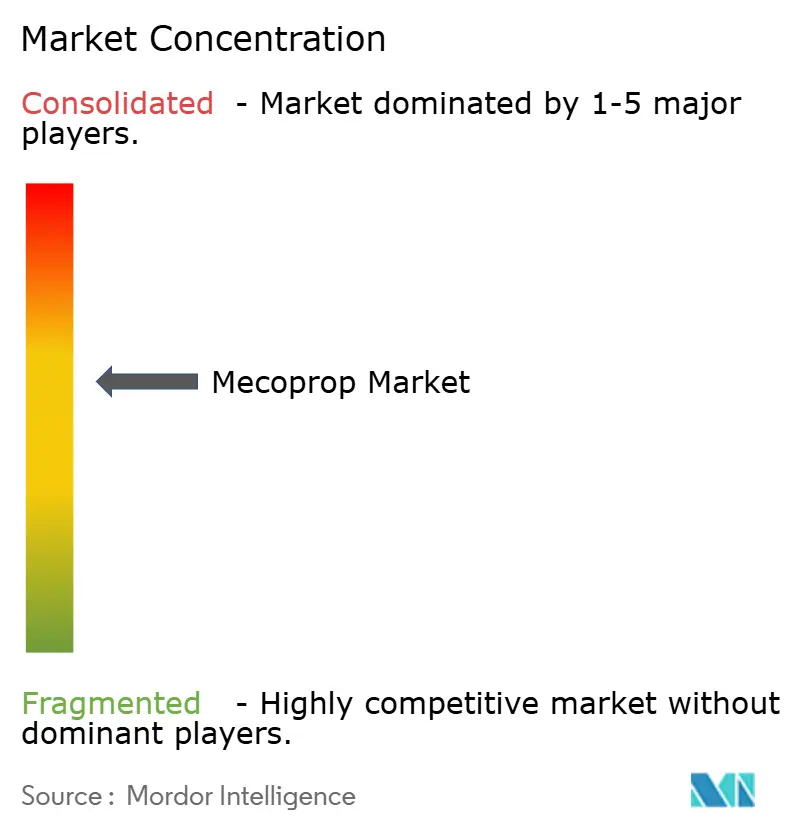
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメコプロップ市場分析
メコプロップ市場規模は2026年に582 ミリオン 米ドルと評価され、2027年の610.5 ミリオン 米ドルから2032年には775.5 ミリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中のCAGRは4.90%です。市場の勢いは6つの主要成長ドライバーによって形成されており、特に自治体および機関によるグリホサート禁止措置が注目されます。これにより、芝管理者は選択的フェノキシプログラムへの移行を余儀なくされ、低毒性メコプロップ-Pの迅速承認が促進され、北米、欧州、オーストラリアにおける消費者および専門家の需要が解放されています。アジア太平洋地域、中東、アフリカにおける都市拡大は専門芝管理契約を増加させており、オンライン農薬マーケットプレイスの台頭は発展途上国における流通を拡大し、それぞれ予測値に約+0.8%を加算しています。一方、食用作物における厳格な残留基準、広葉雑草の耐性、2,4-ジクロロフェノール原料コストの変動、および高所得自治体における有機芝管理への段階的移行という4つの逆風が成長を抑制しており、潜在的な利益から合計約2.0%を差し引いています。
主要レポートのポイント
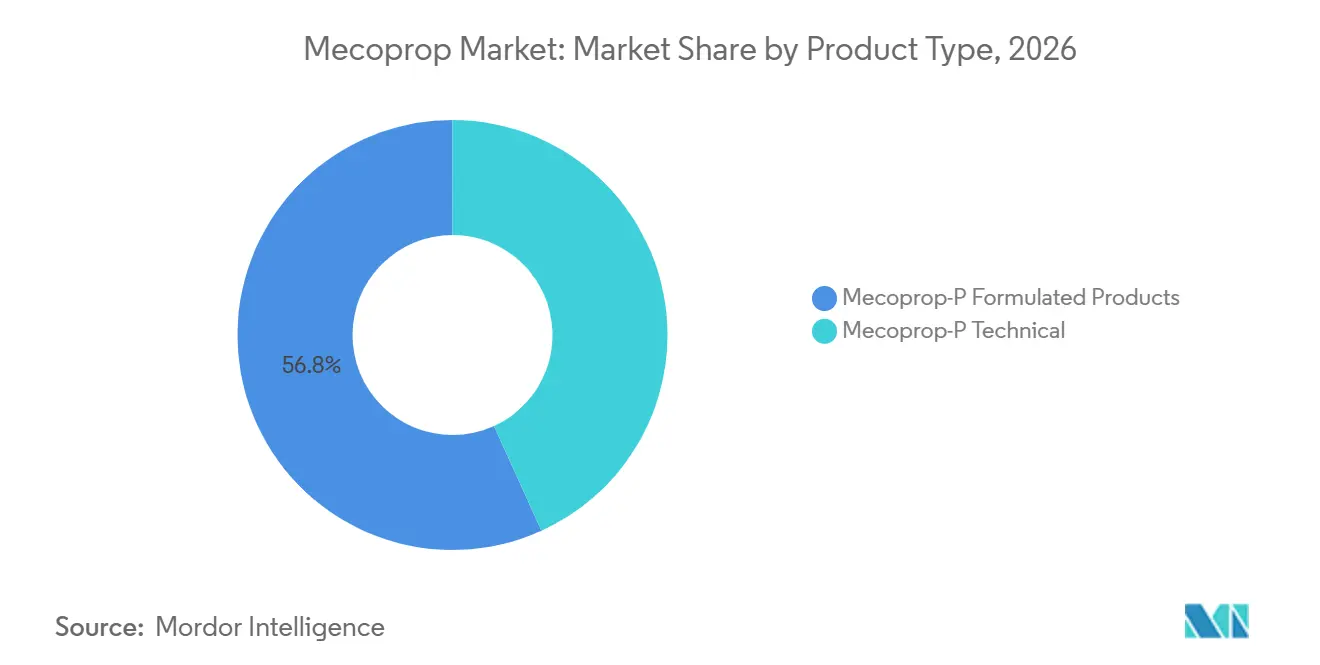
- 製品タイプ別では、メコプロップ-P製剤製品が2026年のメコプロップ市場シェアの最大56.8%を占め、テクニカル濃縮物は2027年から2032年にかけてCAGR 7.9%で成長すると予測されています。
- 製剤別では、乳剤が2026年の市場の40.7%を占め、すぐに使用できるエアゾールは2027年から2032年にかけてCAGR 8.6%で成長すると予測されています。
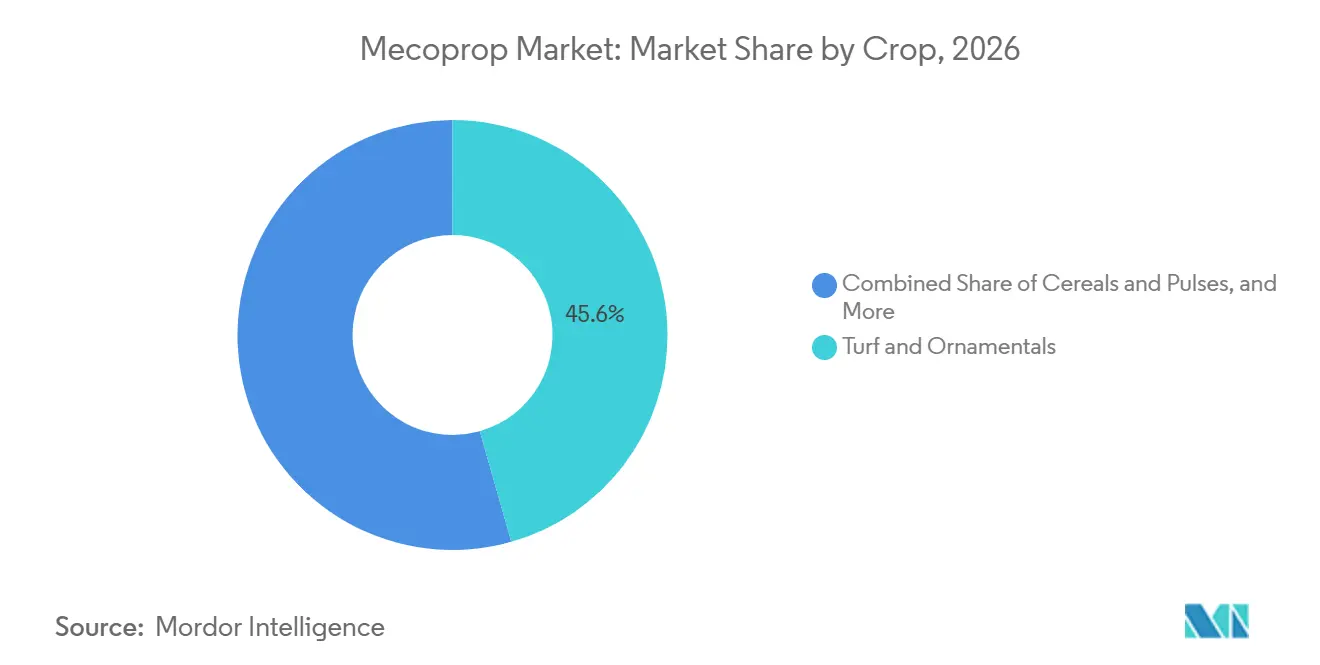
- 用途別では、芝および観賞植物が2026年のメコプロップ市場規模の45.6%を占め、住宅用芝生および庭園は2027年から2032年にかけてCAGR 7.4%で成長すると予測されています。
- 流通チャネル別では、販売代理店への直接販売が2026年の市場の51.8%を占め、オンライン農薬プラットフォームは2027年から2032年にかけてCAGR 9.1%で成長すると予測されています。
- 地域別では、北米が2026年の市場の31.4%を占め、アジア太平洋地域は2027年から2032年にかけてCAGR 8.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリホサートの禁止拡大により芝生管理者が選択的フェノキシ除草剤へ移行 | +1.2% | 北米および欧州、都市部アジア太平洋自治体への波及 | 中期(2~4年) |
| 低毒性プロファイルを持つメコプロップ-Pエナンチオマーの規制承認 | +0.9% | グローバル、北米・欧州・オーストラリアが主導 | 短期(2年以内) |
| 都市化経済における専門的な芝生・芝生管理サービスの成長 | +0.8% | アジア太平洋中心、中東、アフリカ | 長期(4年以上) |
| 出芽前後の複合防除を可能にする除草剤耐性種子コーティングの統合 | +0.6% | 北米、南米、アジア太平洋の穀物地帯 | 中期(2~4年) |
| DIY小売における消費者向けすぐに使える芝生雑草防除製品の採用拡大 | +0.7% | 北米、欧州、都市部アジア太平洋 | 短期(2年以内) |
| 途上国における流通リーチを拡大するオンライン農薬マーケットプレイスの急成長 | +0.8% | アジア太平洋、アフリカ、南米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
グリホサートの禁止拡大により芝生管理者が選択的フェノキシ除草剤へ移行
グリホサートに対する自治体の規制強化により、ゴルフコース、スポーツフィールド、公共公園においてフェノキシ除草剤への代替が加速しています。芝生管理者は、非選択的焼き払いプログラムに依存せずに広葉雑草を防除するため、2,4-D、ジカンバ、メコプロップ-Pの三者混合剤をますます採用しています。カナダ保健省は2025年に複数のメコプロップ-P混合剤を更新し、専門家および住宅用ラベルの使用を継続して開放しました[1]。太平洋岸北西部の普及ガイドは1エーカーあたり0.75ポンド酸当量の散布量を推奨しており、細葉ベントグラスに対するメコプロップ-Pの安全性を強調しています。グリホサートの供給信頼性に関する米国の継続的な政策見直しが移行を後押しし、2031年までフェノキシ代替品への安定した需要を確保しています[2]。このトレンドは、成熟市場および新興市場全体でメコプロップ市場に持続的な追い風をもたらしています。
低毒性プロファイルを持つメコプロップ-Pエナンチオマーの規制承認
単一エナンチオマーのメコプロップ-Pに対する迅速登録は、ラセミ混合物と比較して哺乳類毒性と環境残留性を低減し、新たな消費者および専門家向け用途を開放しています。カナダ保健省は2025年にいくつかの新規または更新された申請書類を承認し、Rエナンチオマーの安全性プロファイルへの信頼を示しました。ハートフォードシャー大学のデータベーは依然としてラセミ体メコプロップナトリウムが生殖毒性リスクをもたらすと指摘しており、精製材料の優位性を裏付けています。エナンチオマー特異的合成能力を持つメーカーは規制上の優位性を獲得し、高付加価値の芝生セグメントにおける市場シェアを強化しています。低ハザード評価は、以前にフェノキシ使用を制限していた一部の欧州自治体など、これまで規制されていた地域での流通を開放します。承認が広がるにつれ、メコプロップ-P製剤への需要は2026年~2031年にかけて安定した数量成長と価格決定力の向上を支えるでしょう。
都市化経済における専門的な芝生・芝生管理サービスの成長
アジア太平洋、中東、アフリカにおける急速な都市拡大により、専門的な雑草管理を必要とするゴルフコース、スタジアム、公共公園の建設が増加しています。可処分所得の上昇と政府によるグリーンインフラへの投資が、芝生への損傷が少ない選択的除草剤を指定する通年サービス契約を支えています。BASF SEとCorteva Agroscienceは2026年にインドでクリアフィールドマスタードシステムを導入し、新興市場向けの形質・除草剤パッケージへの企業としてのコミットメントを示しました。Syngenta Groupは2026年にアルゼンチンでVIRESTINA技術を導入し、アジア太平洋全域への展開を計画しており、選択的雑草防除に焦点を当てた並行的なイノベーションを示しています。これらの動向は、請負業者がパフォーマンスと安全要件を満たすために統合プログラムにメコプロップ-Pを標準化するにつれ、メコプロップ市場の見通しを強化しています。
出芽前後の複合防除を可能にする除草剤耐性種子コーティングの統合
種子会社は穀物や油糧種子に多モード除草剤耐性形質を組み込み、作物への損傷なしにフェノキシ剤のオーバー・ザ・トップ散布を可能にしています。2022年のBASF SEとCorteva Agroscienceの協業は、2,4-Dコリン、グルホシネート、PPO阻害剤、グリホサートに耐性を持つ大豆スタックを2030年代初頭に商業化することを目指しており、メコプロップ対応プログラムへの道を開いています。クリアフィールドシステムは、マスタードとキャノーラにおける非トランスジェニック耐性のスケーラビリティを示し、出芽後フェノキシ使用に対する農家の親しみを強化しています。形質スタックは生育期間中の柔軟な雑草防除を可能にし、播種前焼き払いへの依存を低減し、穀物や豆類におけるフェノキシ需要を支えています。より多くの種子コーティングが商業規模に達するにつれ、メコプロップ-P散布に適した作付面積は着実に増加するでしょう。このトレンドは、代替モードが収量保護に役立つ除草剤耐性に直面している地域において特に重要です。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食用作物におけるフェノキシ酸の厳格な最大残留基準 | -0.6% | 欧州および北米での執行強化を伴うグローバル | 中期(2~4年) |
| 広葉雑草における耐性の出現が圃場効果を低下させている | -0.5% | 北米の穀物地帯、欧州の穀物地域、オーストラリア | 長期(4年以上) |
| 主要原料2,4-ジクロロフェノールの価格変動が生産コストに影響 | -0.4% | 全フェノキシメーカーに影響するグローバル | 短期(2年以内) |
| 有機的な芝生・景観管理への移行の増加 | -0.5% | 北米および欧州の都市自治体 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
食用作物におけるフェノキシ酸の厳格な最大残留基準
欧州および北米の食品安全規制当局は、穀物、油糧種子、飼料作物へのフェノキシ散布を制限する低い残留許容値を施行しています。普及ガイドは2,4-Dおよび関連混合剤の長い収穫前インターバルを列挙し、コンプライアンス上の課題を強調しています。輸出志向の農家は、残留物が仕向地の基準を超えた場合に出荷拒否に直面し、食用輪作でのメコプロップ使用を避けるよう促されています。ハートフォードシャー大学のデータベースは特定の塩類の生殖毒性リスクを引き続き指摘しており、より厳格な監視への規制圧力を高めています。精査が高まるにつれ、需要は食用作物から芝生、観賞植物、産業植生管理へと移行し、メコプロップ市場の成長を潜在的に抑制する可能性があります。
広葉雑草における耐性の出現が圃場効果を低下させている
ミシガン州のウォーターヘンプ個体群は2025年に2,4-Dへの耐性が確認され、フェノキシ耐性がこれまでのホットスポットを超えて拡大しています。オンタリオ州は2025年に47件の耐性ウォーターヘンプサンプルを検出し、その多くが複数遺伝子耐性を示しており、急速な遺伝的適応を示しています[3]。太平洋岸北西部のガイドは現在、アルファルファ定植における複数のフェノキシ耐性雑草を列挙しており、効果の広範な低下を示しています。耐性は使用量の増加、タンク混合、または薬剤ローテーションを強いり、農家のコストと複雑さを増大させています。新たな管理措置がなければ、防除効果の低下がメコプロップの将来需要を脅かし、穀物輪作におけるメコプロップ市場シェアを抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
製剤製品がエンドユーザー購入を支配メコプロップ-P製剤製品は、請負業者および住宅所有者がすぐに散布できる使いやすさを好んだことから、2026年のメコプロップ市場規模において最大の56.8%のシェアを生み出しました。テクニカル濃縮物は受託製剤業者および経験豊富な販売代理店向けに提供されており、中国およびインドにおけるジェネリック生産の増加に後押しされ、2027年から2032年にかけて最も速いCAGR 7.9%で成長すると予測されています。米国の条件付き登録などの規制経路により、データ要求事項が満たされれば新たなテクニカル輸入品が認可されます。濃縮物の入手可能性の向上は、価格に敏感な地域における現地製剤化を促進します。その結果、製剤製品はメコプロップ市場の大部分を維持しつつ、濃縮物は新興経済圏へのリーチを拡大していくでしょう。
テクニカル原料の購入者は、溶媒の選択、補助剤、および包装を現地の農業ニーズに合わせて調整できる柔軟なブレンドの恩恵を受けています。アジアの製剤業者は、小規模農家の購買力に合わせた1リットルボトルへの小分け包装を行うことが多いです。南米の大手販売代理は、地域ブランド向けの自動充填ラインに供給するドラム缶の輸入を好みます。メコプロップ-P単独およびミックスの植物毒性データが蓄積されるにつれ、濃縮物への需要は強まるはずです。プレミアムブランド製剤とコスト効率の高いジェネリックとの相互作用が、将来のメコプロップ市場のダイナミクスを形成するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可
製剤形態別:
エアゾールが家庭用ユーザーの支出を獲得乳剤は、専門散布業者がタンクミックスの柔軟性と機器の互換性を重視することから、2026年のメコプロップ市場シェアの最大40.7%を維持しました。水溶性濃縮物は、有効成分の高い含有量と軽量包装により次点となりました。すぐに使用できるエアゾールは、DIYマーチャンダイジング、低揮発性塩、および内蔵ドリフトガードに支えられ、2027年から2032年にかけて最も速いCAGR 8.6%が予測されています。粒剤製剤は、肥料と除草剤の組み合わせによりシーズン通じた効果が得られる芝のニッチセグメントに対応しています。内蔵セーフナーなど乳剤技術の継続的な革新により、耐性雑草に直面する広域穀物における関連性が維持されています。
消費者の利便性が、計量不要で手軽に使える除草ソリューションを求める住宅所有者のエアゾール成長を促しています。小売プラノグラムは、衝動買いを促すためにエアゾールをスプリンクラー機器や芝の種の近くに配置しています。メーカーは臭いや汚れを軽減するために再製剤化を行い、郊外の家庭における受け入れを高めています。水性の水溶性濃縮物は、溶媒排出量の削減を求める公園管理部門に支持されています。セグメントの多様性により安定した需要が確保され、進化するユーザーの好みに対してメコプロップ市場規模全体のバランスが保たれています。
作物・用途別:
芝生・観賞植物が中核的な用途として維持芝および観賞植物は、ゴルフコース、スポーツ施設、および芝農場が芝への最小限のダメージで選択的広葉雑草防除を求めることから、2026年に最大の45.6%の収益をもたらしました。住宅用芝生および庭園は、アジア太平洋地域における都市化が住宅所有率と芝管理支出を高めることにより、2027年から2032年にかけてCAGR 7.4%で前進しています。道路用地やエネルギー施設などの産業用および非作物地は、作物安全性よりもコストと持続性が重視されることから安定した需要を提供しています。穀物および豆類の作付面積は、厳格な残留基準と競合する化学物質により使用量が少なくなっています。グリホサートへの監視が続く中、メコプロップ-Pミックスを含む総合的なプログラムは、耐性管理を求める芝管理者にとって引き続き魅力的です。
住宅所有者はますます芝生をライフスタイルの象徴として扱い、メコプロップ-Pを含む季節の三方向ミックスを購入しています。請負業者は、春と夏のクローバーおよびオオバコの発生に合わせた分割散布を計画しています。道路用地管理者は、土壌を安定させる多年生草を枯らすことなく広葉雑草を防除するフェノキシブレンドを重視しています。食用作物では、ALSまたはPPO耐性が他の選択肢を制限する地域において、メコプロップ-Pが輪作ツールとして機能しています。これらの用途は総合的にメコプロップ市場を支えながら、都市および インフラセグメントにおける成長の余地を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタルプラットフォームが直接アクセスを加速販売代理店への直接販売は2026年の収益の51.8%を占め、専門芝管理者および農業小売業者にサービスを提供する根付いた卸売構造を反映しています。小売園芸センターは先進市場における住宅所有者の集客において引き続き重要であり、地域販売の相当なシェアを占めています。オンライン農薬プラットフォームは、低い取引コスト、透明な価格設定、およびデータ駆動型マーケティングに後押しされ、2027年から2032年にかけて最も速いCAGR 9.1%を記録するでしょう。メーカーは地域ハブからのドロップシッピングを活用して在庫リスクを最小化し、配送を迅速化しています。販売代理店が顧客関係を維持するための独自アプリを立ち上げる中、ハイブリッドオムニチャネルモデルが台頭しています。
デジタル導入は、歴史的に無表示のジェネリック品を購入してきた小規模農家にブランド製品をより見えやすくすることで、メコプロップ市場を拡大しています。アプリに組み込まれたポイントプログラム、説明動画、および農業ホットラインが正しい使用と繰り返し購入を促進しています。決済ゲートウェイはマイクロファイナンス提供者と提携し、低所得農家のキャッシュフローを緩和しています。実店舗の販売代理店は、散布機の調整や耐性検査などのサービスをバンドルすることで対応しています。チャネル間の競争は最終的にメコプロップ-Pの入手可能性と適正使用の向上につながるはずです。
地域分析
北米メコプロップ市場
北米は2026年のメコプロップ市場において最大の31.4%のシェアを保持しており、ゴルフコース、スポーツフィールド、および住宅用芝生での広範な使用に牽引されています。グリホサート供給に関する米国の政策議論はフェノキシミックスへの多様化を促し、メコプロップの基本需要を支えています。カナダは合理化された登録プロセスを維持しており、継続的な供給を確保するために2025年に複数のメコプロップ-P製品を更新する予定です。ウォーターヘンプおよびコキアにおける耐性の出現は総合的な管理の必要性を強調していますが、フェノキシ系除草剤は依然として重要なツールであり続けています。
アジア太平洋メコプロップ市場
アジア太平洋地域は、急速な都市化、可処分所得の増加、および電子商取引流通の拡大に牽引され、2032年までのCAGR 8.8%で最も成長の速い地域市場です。中国がテクニカル生産と輸出を支配する一方、インドおよび東南アジア諸国は住宅用芝生の普及を加速させています。BASF SEおよびCorteva Agriscience は2026年にインドでクリアフィールドマスタード生産システムを導入し、芝および特殊作物に移転可能な形質パッケージへの企業の注力を示しました。オーストラリアのゴルフおよびスポーツ芝セクターは、耐性広葉雑草を管理するための選択的除草剤への投資を継続しており、メコプロップの使用量を維持しています。地域政府は公園建設および緑化プロジェクトに資金を提供しており、専門芝管理サービスへの需要を高めています。
欧州メコプロップ市場
欧州の成長は、規制の厳格化と有機芝管理への需要増加によって牽引されています。Nufarm Ltd.のワイク施設は2025年に出荷量の増加を達成しましたが、フェノキシ価格の低下によるマージン圧力に直面しました。アイルランドおよび英国における除草剤耐性調査は、ALSおよびACCase耐性の拡大を浮き彫りにし、フェノキシ有効成分を含むマルチモードミックスの関心を新たに呼び起こしています。ドイツおよびフランスは穀物および油糧種子における農業用途を維持しており、英国は芝および緑地市場に依存しています。東欧は広域穀物からの安定した需要を示していますが、地政学的不確実性が支出パターンに影響を与えています。
競合環境
メコプロップ市場は中程度に集中しており、BASF SE、Corteva Agriscience、Bayer AG、Nufarm Limited、およびSyngenta Groupを含む上位5社が、2026年のメコプロップ市場規模において支配的なシェアを合計で占めています。BASF SEは、ジカンバ耐性大豆および綿花向けエンジェニア除草剤について2026年に米国承認を獲得し、形質対応型雑草防除への注力を強調することでリードを強化しました。また、2026年にトウモロコシ向けリディベックス除草剤を導入し、スペクトルを広げ残効性を延長するセーフナー強化プレミックスを追加しました。Corteva AgroscienceはBASF SEとの協力を深め、2030年代初頭を目標とするマルチスタック除草剤耐性大豆を共同開発しており、補完的なフェノキシ使用パターンへの持続的な投資を示しています。
Bayer AGはイカフォリン-メチルを推進しており、2025年に4つの主要市場で申請され、2028年の初回発売を目標としており、出芽後広葉雑草プログラムを再編する可能性があります。Nufarm Limitedは2025年にワイクとラバートンの合成サイトをアップグレードして信頼性を向上させましたが、一時的な休止費用が利益率を圧迫しました。Syngenta Crop Protection AG(Syngenta Group)は2026年にアルゼンチンでVIRESTINA技術の承認を取得し、耐性イネ科雑草を標的とすることで従来のフェノキシ化学を超えたポートフォリオを拡大しました。これら3社は多様なパイプライン、グローバルな製造拠点、広範な管理トレーニングを通じて市場の安定性を強化しています。
成長の勢いはアジャイルな挑戦者からも生まれています。Albaugh, LLC、FMC Corporation、UPL Limitedは、南米と東南アジアのコスト重視の購買者に訴求するプライベートラベルおよびバリューブランドを拡大しています。中国メーカーのJiangsu Jiangnan Agrochemical Co., Ltd.、Zhejiang Xinan Chemical Industrial Group Co., Ltd.、Shandong Rainbow Agro Co., Ltd.は低コストのメコプロップ-P原体を拡大し、新興市場でのアクセスを広げながら価格を圧迫しています。Nutrien Ltd.、HELM AG、Gowan Company, LLC、Valent U.S.A. LLC(Sumitomo Chemical Co., Ltd.)はデジタルプラットフォーム、流通アライアンス、再製剤化のノウハウを活用して芝生管理者と小規模農家に直接リーチしています。継続的な設備投資、製品イノベーション、オムニチャネル販売戦略が2031年まで市場の幅を拡大すると予測されています。
メコプロップ産業リーダー
-
BASF SE
-
Corteva Agriscience
-
Nufarm Limited
-
Syngenta Group
-
Bayer AG
- 注:主要企業の掲載順は順位を示すものではありません。
メコプロップ市場 このレポートでカバーされる企業
- BASF SE
- Corteva Agriscience
- Bayer AG
- Nufarm Limited
- Syngenta Crop Protection AG
- Albaugh, LLC
- FMC Corporation
- UPL Limited
- Jiangsu Jiangnan Agrochemical Co., Ltd.
- Zhejiang Xinan Chemical Industrial Group Co., Ltd.
- Shandong Rainbow Agro Co., Ltd.
- Nutrien Ltd.
- HELM AG
- Valent U.S.A. LLC
最近の産業開発事情 メコプロップ市場
- 2026年4月:Syngenta Groupは、大豆と綿花における耐性イネ科雑草を防除する40年ぶりの新たな選択的除草剤であるVIRESTINA技術を発表し、アルゼンチンで初期承認を取得し、ブラジル、オーストラリア、米国、カナダでの登録を計画しています。新たな作用機序の登場は、広葉フェノキシパートナーを組み合わせた統合雑草管理プログラムを促進し、メコプロップ製剤への漸進的な需要を維持しています。
- 2026年3月:BASF SEはトウモロコシ向けリディベックス除草剤を発表しました。これはジフルフェンゾピル、ジカンバ、ピロキサスルホンを組み合わせた出芽後プレミックスで、米国EPA登録申請中であり、最大8週間の残効防除を提供します。このような多部位ブレンドは、輪作の柔軟性のために選択的広葉有効成分への農家の依存を強化し、補完的なタンク混合を通じてメコプロップ市場の成長を間接的に支援しています。
グローバルメコプロップ市場レポートの範囲
メコプロップは全身性の選択的フェノキシ除草剤および植物成長調節剤であり、芝生、芝生地、穀物作物における広葉雑草の管理に一般的に使用されています。2,4-Dやジカンバなどの除草剤と組み合わせて散布されることが多く、雑草の細胞分裂を阻害します。
メコプロップ市場レポートは、製品タイプ別メコプロップ-P原体、メコプロップ-P製剤製品)、製剤形態別(乳剤(EC)、その他)、作物・用途別(芝生・観賞植物、その他)、流通チャネル別(販売代理店への直接販売、その他)、地域別(北米、南米、欧州、アジア太平洋、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| メコプロップ-P原体 |
| メコプロップ-P製剤製品 |
| 乳剤(EC) |
| 水溶性濃縮物(SL) |
| 粒剤製剤 |
| すぐに使えるエアゾール |
| 芝生・観賞植物 |
| 穀物・豆類 |
| 住宅用芝生・庭園 |
| 販売代理店への直接販売 |
| オンライン農薬プラットフォーム |
| 小売園芸センター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| 製品タイプ別 | メコプロップ-P原体 | |
| メコプロップ-P製剤製品 | ||
| 製剤形態別 | 乳剤(EC) | |
| 水溶性濃縮物(SL) | ||
| 粒剤製剤 | ||
| すぐに使えるエアゾール | ||
| 作物・用途別 | 芝生・観賞植物 | |
| 穀物・豆類 | ||
| 住宅用芝生・庭園 | ||
| 流通チャネル別 | 販売代理店への直接販売 | |
| オンライン農薬プラットフォーム | ||
| 小売園芸センター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2032年までのメコプロップ市場の予測値はいくらですか?
メコプロップ市場規模は2032年までに775.5 ミリオン 米ドルに達すると予測されています。
2032年までに最も速い成長を記録する地域はどこですか?
アジア太平洋地域は2027年から2032年にかけてCAGR 8.8%で成長し、全地域の中で最も速い成長が見込まれています。
現在最大の収益シェアを持つ製品タイプはどれですか?
メコプロップ-P製剤製品は2026年の世界収益の56.8%をリードしました。
オンライン農薬プラットフォームの成長見通しは?
オンラインプラットフォームは、発展途上地域でのデジタルアクセスが向上するにつれ、2027年から2032年にかけてCAGR 9.1%で拡大すると予測されています。
メコプロップ市場の主要サプライヤーは誰ですか?
BASF SE、Corteva Agriscience、Bayer AG、Nufarm Limited、およびSyngenta Groupは2026年の世界収益において合計で支配的なシェアを保持していました。