
Tamaño y Participación del Mercado de Memristores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 28.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 100.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 28.60 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Memristores por Mordor Intelligence
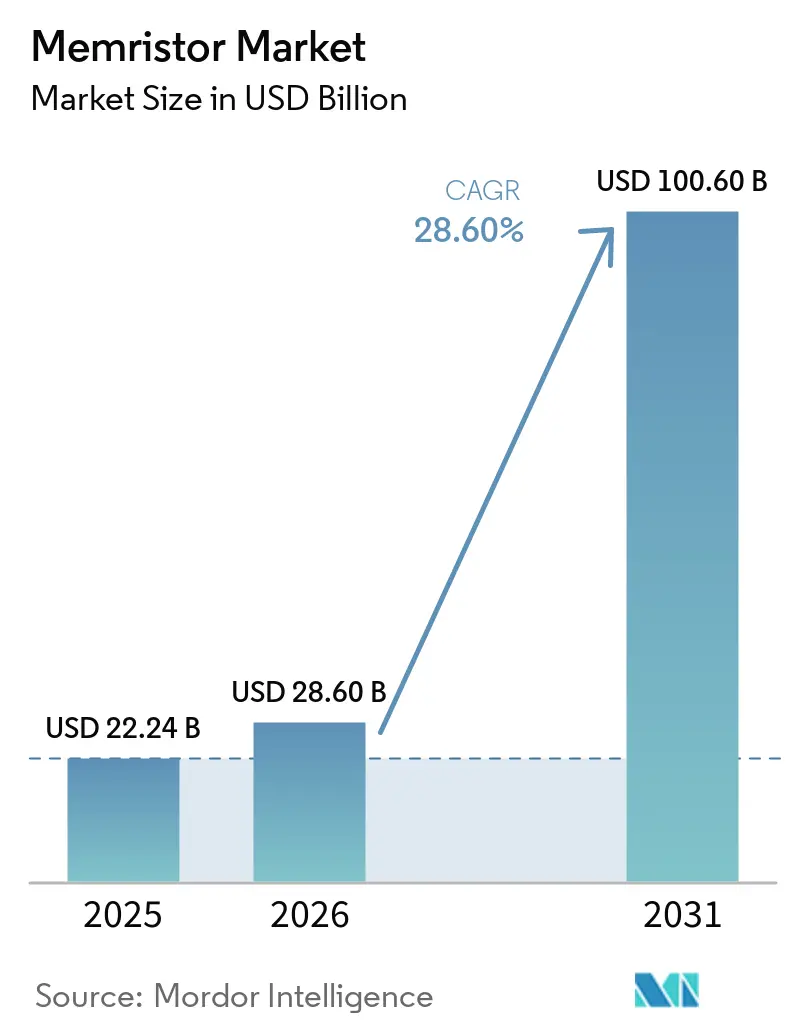
Se espera que el tamaño del Mercado de Memristores crezca de 22,24 mil millones de USD en 2025 a 28,60 mil millones de USD en 2026, y se prevé que alcance los 100,60 mil millones de USD en 2031 a una CAGR del 28,60% durante el período 2026-2031.
Esta aceleración refleja tres fuerzas convergentes: la reducción de la escalabilidad CMOS, el aumento de las cargas de trabajo de IA en el borde y los requisitos de memoria no volátil para aplicaciones espaciales. El enfoque de los proveedores se ha desplazado hacia implementaciones centradas en el cómputo, a medida que las matrices neuromórficas comienzan a desplazar los casos de uso de almacenamiento puro. Los avances en materiales, especialmente en apilamientos de calcogenuros de baja temperatura y ferroeléctricos, están mejorando la velocidad de conmutación, mientras que la integración 3D heterogénea permite a las fundiciones co-empaquetar barras cruzadas memristivas con lógica avanzada. Por el lado de la demanda, las plataformas de vehículos eléctricos, los centros de datos en el borde y los robots autónomos están impulsando un crecimiento de unidades de dos dígitos, y los contratos de defensa están financiando variantes endurecidas contra la radiación. La intensidad competitiva sigue siendo alta porque los actores establecidos y las empresas emergentes compiten por asegurar victorias de diseño de primer movimiento; sin embargo, la presión general sobre los precios es moderada gracias a las arquitecturas de dispositivos diferenciadas y a una oferta limitada de alto volumen.
Conclusiones Clave del Informe
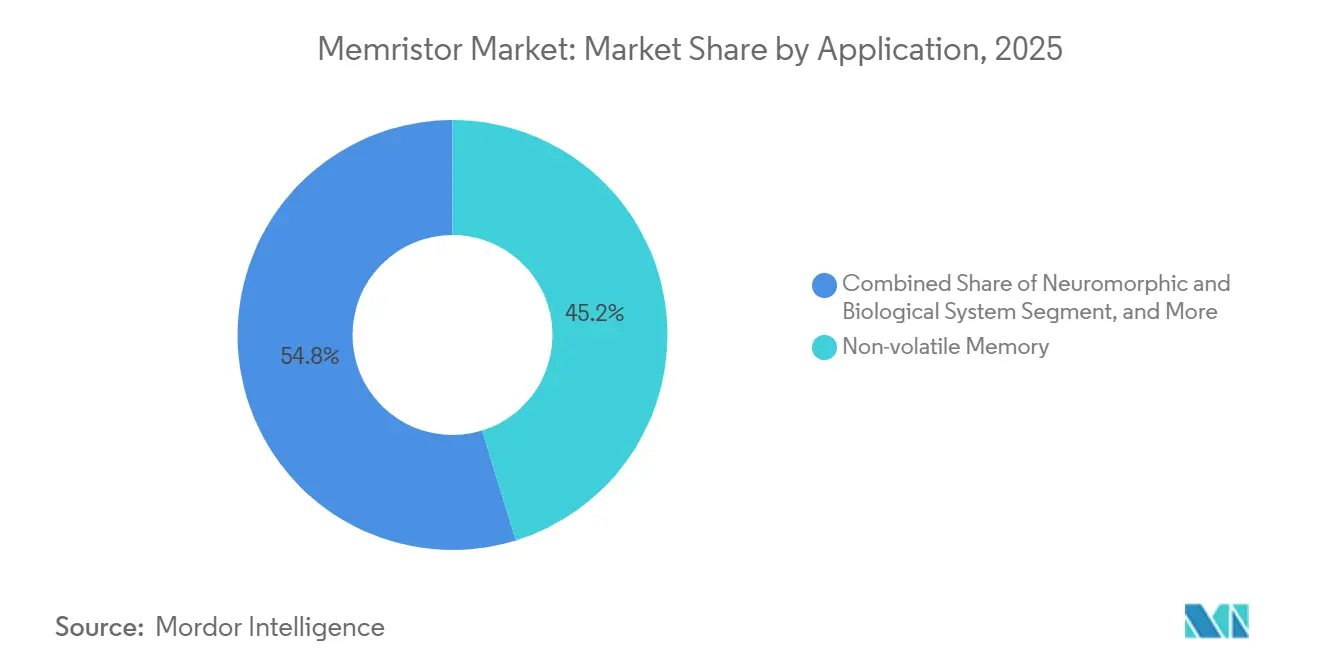
- Por aplicación, la memoria no volátil lideró con una participación de ingresos del 45,22% en 2025, mientras que se proyecta que los sistemas neuromórficos y biológicos se expandan a una CAGR del 36,22% hasta 2031.
- Por industria de usuario final, el sector automotriz registró el crecimiento más rápido, con una CAGR del 29,89% hasta 2031, mientras que la electrónica de consumo representó el 31,55% de la participación del mercado de memristores en 2025.
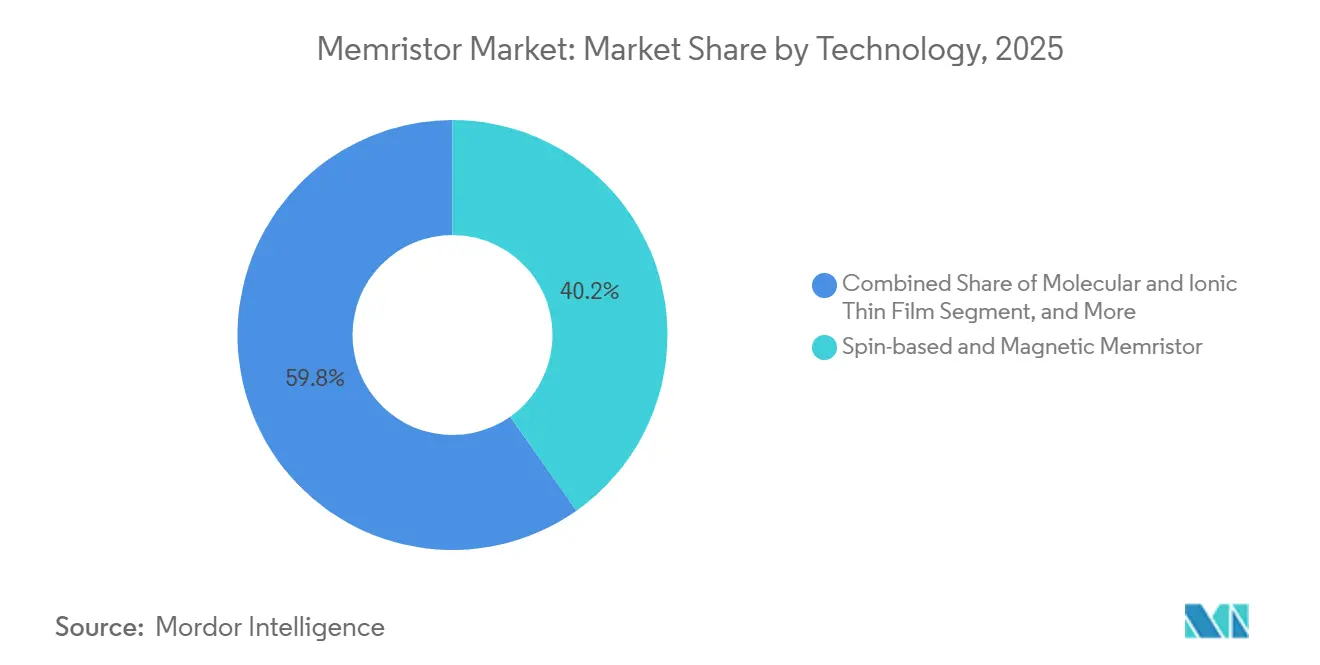
- Por tecnología, los dispositivos basados en espín y magnéticos capturaron el 40,22% de la participación en 2025; se prevé que las películas delgadas moleculares e iónicas aumenten a una CAGR del 32,11% hasta 2031.
- Por material, las capas de calcogenuro avanzan a una CAGR del 32,40%, aunque los óxidos metálicos retuvieron el 37,25% de la participación en 2025.
- Por geografía, Asia-Pacífico dominó con el 53,33% de los ingresos en 2025 y está previsto que crezca a una CAGR del 29,61% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Demanda de IoT, Computación en la Nube y Big Data | +12.5% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Adopción de Robots Autónomos | +8.2% | Centros de fabricación de Asia-Pacífico, logística de América del Norte, automatización industrial de Europa | Mediano plazo (2-4 años) |
| Creciente Adopción de Aceleradores de IA en el Borde que Requieren Computación en Memoria | +14.3% | Global, liderado por la electrónica de consumo de Asia-Pacífico y el sector automotriz de América del Norte | Corto plazo (≤2 años) |
| Límites de Escalado de Semiconductores que Impulsan Más Allá de los Diseños de Memoria CMOS | +9.7% | Global, con clústeres de fundición en Taiwán, Corea del Sur, Estados Unidos | Largo plazo (≥4 años) |
| Financiamiento de Defensa para Memoria Espacial Endurecida a la Radiación | +4.1% | América del Norte y Europa, con extensión a los constructores de satélites de Asia-Pacífico | Largo plazo (≥4 años) |
| Creciente Enfoque en Centros de Datos Neutros en Carbono | +3.8% | Global, adopción temprana en los hiperescaladores de Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de IoT, Computación en la Nube y Big Data
Los hiperescaladores están implementando matrices de cómputo en memoria memristivas para reducir el 80% de la sobrecarga energética vinculada al movimiento de datos en los núcleos de von Neumann. Un chip totalmente integrado de Tsinghua consume el 3% de las líneas base de ASIC, lo que permite el aprendizaje en tiempo real en dispositivos portátiles y vehículos autónomos.[1] En junio de 2025, SoftBank, Intel y la Universidad de Tokio formaron SAIMEMORY con un capital semilla de JPY 3 mil millones (USD 22,2 millones) para comercializar memoria de alta capacidad y bajo consumo. Los dispositivos en el borde se benefician de la ausencia de fugas en espera, y los proveedores de electrónica de consumo de Asia-Pacífico se apresuran a integrar dichas matrices. Los hiperescaladores de América del Norte están pilotando aceleradores neuromórficos para motores de recomendación, ampliando el mercado de memristores inmediatamente direccionable.
Creciente Adopción de Robots Autónomos
Los robots de almacén y fábrica exigen una latencia determinista que las pilas heredadas de DRAM-GPU no pueden satisfacer. El KAIST demostró un detector de movimiento que imita a los insectos y consume un 92,9% menos de energía que los diseños existentes, al tiempo que aumenta la precisión de predicción. El procesador Akida de BrainChip, que incorpora sinapsis memristivas, ha atraído a fabricantes de equipos originales que requieren respuestas en milisegundos. Los robots colaborativos en las fábricas del este de Asia se han convertido en los primeros clientes de volumen, y el sector de automatización industrial de Europa los sigue en ciclos de adquisición a mediano plazo. Estas implementaciones impulsan la demanda unitaria de memristores robustificados con alta resistencia y baja deriva de temperatura.
Creciente Adopción de Aceleradores de IA en el Borde que Requieren Computación en Memoria
La inferencia en el borde en teléfonos inteligentes, drones y monitores médicos se beneficia cuando las operaciones de multiplicación-acumulación ocurren dentro de la memoria. Una barra transversal de memristores de 32×32 sin selector reportada por el KAIST en 2025 iguala la precisión de simulación ideal para la sustracción de fondo de video mientras elimina la latencia de la nube. El procesador de precisión mixta de TSMC, que incorpora celdas analógicas de Al₂O₃ y selectores de MoS₂, logró un rendimiento de matriz del 91,2% más una precisión del 85% en CIFAR-10. Las marcas de teléfonos inteligentes de Asia-Pacífico se han comprometido a incorporar dichos chips en los buques insignia de 2026, y los proveedores de nivel 1 automotriz de EE. UU. se están alineando para placas de IA en vehículos, lo que indica una demanda a corto plazo en el mercado de memristores.
Límites de Escalado de Semiconductores que Impulsan Más Allá de los Diseños de Memoria CMOS
El escalado de SRAM y DRAM se detiene por debajo de 5 nm, mientras que las celdas de memristores almacenan el estado como resistencia, logrando huellas sub-10 nm en barras transversales pasivas. Una pila de Hf-SiO₂ auto-rectificante entregó matrices de 320×320 con una selectividad de 10.000:1 y una potencia de lectura de 5 nW. Las fundiciones en Taiwán, Corea del Sur y Estados Unidos ahora ofrecen opciones de ReRAM y MRAM en el proceso de back-end. La Estrategia Nacional de EE. UU. sobre Investigación en Microelectrónica enmendada ha priorizado los materiales memristivos, asegurando líneas de financiamiento para el desarrollo de procesos. Los plazos de adopción se extienden más de cuatro años debido a los ciclos de calificación, aunque las líneas piloto ya están activas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad en la Aplicación Tecnológica | -5.4% | Global, aguda donde la experiencia en diseño es escasa | Corto plazo (≤2 años) |
| Alta Variabilidad de Conmutación y Problemas de Resistencia | -6.8% | Global, con fuerte efecto en los usuarios automotrices e industriales | Mediano plazo (2-4 años) |
| Cadenas de Herramientas de Automatización de Diseño Inmaduras | -3.2% | Global, afectando más duramente a las empresas sin fábrica propia | Mediano plazo (2-4 años) |
| Dependencia de la Cadena de Suministro de Materiales de Tierras Raras | -2.9% | América del Norte y Europa expuestas a la minería de Asia-Pacífico | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad en la Aplicación Tecnológica
Los diseñadores de sistemas en chip deben co-optimizar materiales, circuitos analógicos y algoritmos de red, aunque dicho talento multidisciplinario es escaso. El chip de prueba TaOₓ multinivel de la Universidad de Tokio equilibró la retención de 10 años con mayor densidad utilizando nuevas funciones de activación no reconocidas por los marcos estándar. Esta brecha obliga a cadenas de herramientas a medida, extiende el tiempo de comercialización y eleva el costo de ingeniería no recurrente. Las regiones con ecosistemas incipientes sienten más la presión, pero los diseños de referencia compartidos esperados a partir de los productos de 2026 deberían reducir gradualmente las barreras.
Alta Variabilidad de Conmutación y Problemas de Resistencia
La deriva de vacantes de oxígeno en dispositivos de óxido provoca desplazamientos estocásticos de resistencia que erosionan la precisión de las redes neuronales. El KAIST obtuvo imágenes directas de las trayectorias de TiO₂ y demostró que la inyección de oxígeno estabiliza el estado de alta resistencia, aunque lograr uniformidad a escala exige un control de proceso estricto. La resistencia a menudo cae por debajo de 10⁶ ciclos, por debajo de los requisitos automotrices de Grado 1. La aprobación AEC-Q100 de Weebit Nano en 2025 demuestra que la mitigación es factible, aunque la calificación añade desembolsos de capital. Se prevé que la investigación en ingeniería interfacial y autocumplimiento alivie el problema para 2028.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Computación Neuromórfica Impulsa las Implementaciones de Nueva GeneraciónEn 2025, la memoria no volátil representó el 45,22% de los ingresos, anclada por los reemplazos de memoria flash integrada en microcontroladores. Se prevé que el tamaño del mercado de memristores vinculado a los sistemas neuromórficos y biológicos crezca a una CAGR del 36,22% a medida que los laboratorios transiten de la simulación al silicio de producción. La matriz sin selector del KAIST demostró aprendizaje en tiempo real para cámaras de seguridad, probando la viabilidad comercial. Los usos de lógica programable, como los filtros adaptativos en radio 5G, también están aumentando. A medida que las arquitecturas centradas en el cómputo superen al almacenamiento puro, el mercado de memristores presenciará un desplazamiento de valor hacia dispositivos optimizados para la precisión de multiplicación-acumulación.
El giro está subrayado por el chip de cómputo en memoria integrado de Tsinghua, que opera al 3% de la energía de ASIC. Los pilotos de memoria de clase de almacenamiento por parte de los hiperescaladores difuminan aún más la frontera entre memoria y lógica. Los roles secundarios como la generación de números aleatorios y las funciones físicamente no clonables añaden demanda incremental, reforzando la diversificación del mercado de memristores.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final:
La Electrificación Automotriz Acelera la AdopciónLa electrónica de consumo representó el 31,55% de los ingresos en 2025, aprovechando la IA en el dispositivo para tareas de voz y cámara. La demanda automotriz se acelera a una CAGR del 29,89%, ya que los vehículos eléctricos incorporan sistemas avanzados de asistencia al conductor que requieren inferencia en menos de un milisegundo. El procesador Akida de BrainChip ya está integrado en módulos de detección de peatones. Los compradores de telecomunicaciones en el borde y de TI implementan aceleradores memristivos en estaciones base 5G para reducir la latencia de backhaul, impulsando la participación del mercado de memristores dentro de la infraestructura de operadores.
Los dispositivos sanitarios disfrutan de una larga duración de batería gracias a la ausencia de fugas, mientras que la automatización industrial utiliza memristores para controladores de robots adaptativos. Los contratos de defensa, como el premio REMIND de DARPA, aseguran flujos de ingresos para variantes endurecidas contra la radiación. Los sectores emergentes, entre ellos la agricultura y el comercio minorista, experimentan con nodos de sensores, lo que señala la ampliación de las oportunidades direccionables para el mercado de memristores.
Por Tecnología:
Las Películas Moleculares Ganan Terreno en las Hojas de Ruta de las FundicionesLas variantes basadas en espín y magnéticas capturaron una participación del 40,22% en 2025 porque la MRAM satisface las necesidades de alto ciclado. Sin embargo, se prevé que los dispositivos de película delgada molecular e iónica escalen a una CAGR del 32,11% a medida que la deposición de capas atómicas permita pilas sub-5 nm con estequiometría precisa. Un conmutador de óxido ferroeléctrico de la Universidad de Tokio exhibió grandes relaciones de resistencia adecuadas para sinapsis de alta precisión.[2] Los chips híbridos CMOS-memristor de Weebit Nano y Crossbar subrayan cómo la compatibilidad de procesos abre oportunidades integradas, amplificando la presencia del mercado de memristores dentro de los nodos convencionales.
Los diseños de cruce 3D derivados de los conceptos de Optane están resurgiendo para la memoria de clase de almacenamiento, ofreciendo direccionabilidad por bytes cerca de la latencia de DRAM. La ReRAM de 12 Mbit de Fujitsu en un paquete de 2 mm × 3 mm ejemplifica los diseños ultracompactos para dispositivos portátiles. Como ningún tipo de dispositivo domina, la personalización de materiales y procesos persistirá, sustentando una segmentación de productos saludable en todo el mercado de memristores.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Material:
Las Capas de Conmutación de Calcogenuro Permiten Matrices PasivasLos óxidos metálicos lideraron con una participación del 37,25% en 2025 debido a las recetas establecidas de óxido de hafnio. Sin embargo, los calcogenuros avanzan a una CAGR del 32,40%, respaldados por la conmutación sub-nanosegundo en matrices pasivas. Un dispositivo de Cu₂₋ₓS mostró una relación de encendido-apagado de 10.000:1 con un voltaje de ajuste de 0,5 V, fabricado a temperatura ambiente, alineándose con las hojas de ruta de la electrónica flexible. Las pilas de hafnia-zirconia ferroeléctricas ofrecen hasta 1.000 niveles de conductancia, abriendo precisión analógica para chips neuromórficos. Los materiales bidimensionales como el MoS₂ ofrecen capas a escala atómica y una resistencia de 10 millones de ciclos, lo que sugiere trayectorias de integración a largo plazo.
Las uniones de túnel espintrónicas siguen siendo valiosas para alta resistencia, aunque la complejidad del proceso es mayor. Los polímeros orgánicos se adaptan a sensores impresos de gran área, pero aún enfrentan límites de retención. La amplia paleta permite a los diseñadores ajustar los dispositivos para necesidades específicas del sector, una tendencia que sustenta la diferenciación dentro del mercado global de memristores.
Análisis Geográfico
Mercado de Memristores en Asia-Pacífico
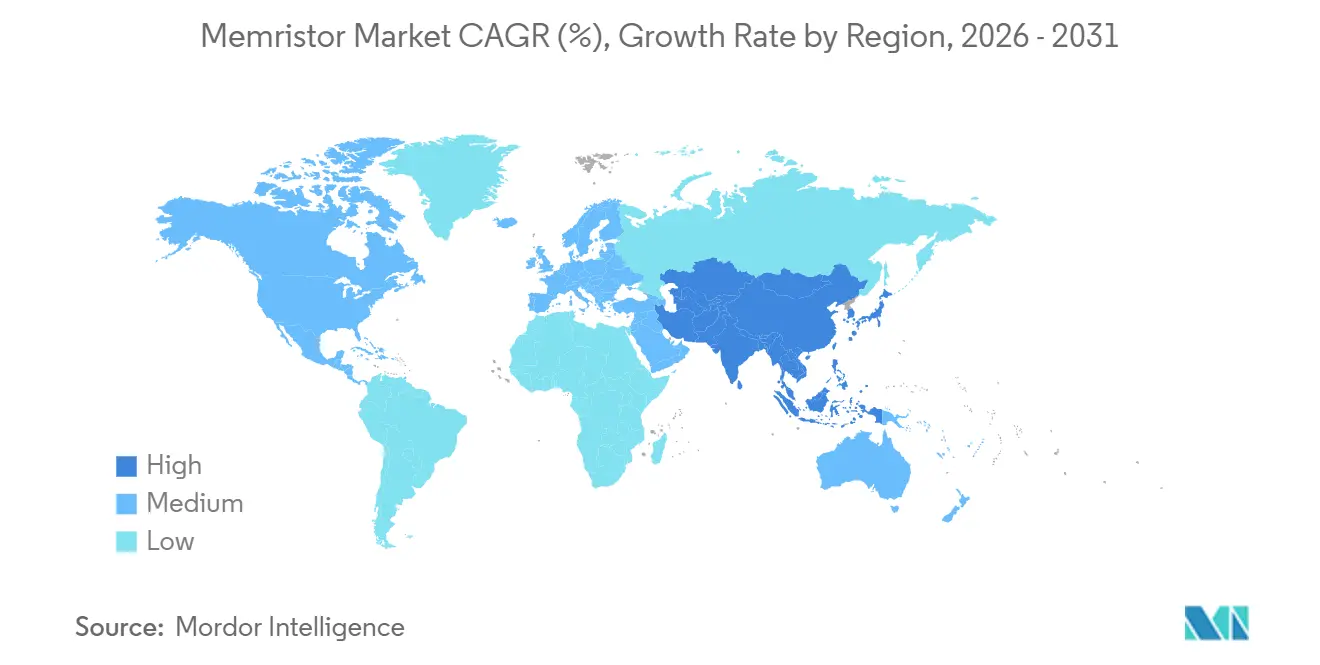
Asia-Pacífico lideró el mercado de memristores con el 53,33% de los ingresos en 2025 y se proyecta que crezca a una CAGR del 29,61% hasta 2031. Japón destinó 10 billones de JPY (67 mil millones de USD) a programas de semiconductores, respaldando iniciativas como SAIMEMORY. La Universidad Tsinghua de China desarrolló un chip de cómputo en memoria que consume el 3% de las líneas base de ASIC, mientras que el KAIST de Corea del Sur presentó avances en cambio de fase y neuromórficos durante 2024-2025.[3] El TSMC de Taiwán coautoró múltiples artículos en Nature sobre integración memristiva, lo que señala la ampliación de la escala de las fundiciones. India y los estados del Sudeste Asiático están mejorando la educación en diseño, aunque sus ecosistemas de memristores siguen siendo incipientes.
Mercado de Memristores en América del Norte
América del Norte ocupó el segundo lugar en 2025, impulsada por las necesidades de defensa y la inversión de los hiperescaladores en inteligencia artificial. La subvención REMIND de 11,6 millones de USD de DARPA financia ReRAM de grado espacial, y la estrategia enmendada de microelectrónica de Estados Unidos enumera los materiales memristivos como prioridades nacionales. IBM e Intel continúan investigando arquitecturas de cambio de fase y neuromórficas, mientras que Canadá y México aportan talento en empaquetado y diseño.
Mercado de Memristores en EMEA y América del Sur
Europa siguió de cerca, con Alemania, Francia y el Reino Unido pilotando aceleradores de asistencia avanzada al conductor y mantenimiento predictivo. La Agencia Espacial Europea evalúa la tolerancia a la radiación de los memristores para sondas de espacio profundo. América del Sur, Oriente Medio y África muestran un interés incipiente pero creciente, especialmente en implementaciones de ciudades inteligentes, aunque las limitaciones en la cadena de suministro restringen una escalada rápida. Por lo tanto, Asia-Pacífico y América del Norte están destinados a mantener posiciones dominantes en el mercado de memristores hasta 2031.
Panorama regulatorio
La estandarización técnica y la política comercial están cada vez más ligadas a la comercialización de memristores, especialmente para casos de uso de memoria no volátil neuromórfica e integrada. En septiembre de 2024, BSI publicó BS EN IEC 63550-3 para estandarizar la evaluación de la plasticidad dependiente de picos en dispositivos memristores, lo que ayuda a alinear la caracterización de dispositivos entre proveedores y las transiciones de investigación a producto. En China, la Administración Estatal para la Regulación del Mercado implementó GB/T 46567.1-2025 el 31 de octubre de 2025, especificando métodos de prueba para las características básicas de memristores bipolares de dos terminales, lo que respalda especificaciones de calificación y adquisición más consistentes.
Los envíos transfronterizos y la planificación del suministro también se ven afectados por medidas comerciales de semiconductores que pueden influir en los circuitos integrados que contienen memristores y en los flujos de proceso relacionados. Las acciones de la USTR bajo la Sección 301 (vigentes desde el 23 de diciembre de 2025, con un aumento de tasa programado para el 23 de junio de 2027) y las acciones de cumplimiento de EE. UU. en enero de 2026 vinculadas a ajustes de importación de semiconductores añaden carga de cumplimiento en torno a la clasificación y los umbrales basados en rendimiento, con impactos secundarios en el abastecimiento de fundiciones, la ubicación de empaquetado y los plazos de calificación de clientes.
Análisis de la cadena de valor
La cadena de valor de los memristores comienza con los materiales y las entradas de la pila del dispositivo (óxidos metálicos, calcogenuros, pilas ferroeléctricas y selectores), y luego pasa a las etapas de fabricación de obleas e integración que normalmente utilizan módulos de back-end-of-line compatibles con CMOS. La comercialización depende cada vez más del acceso a flujos de fundición y PDK establecidos, como lo indica Weebit Nano al fabricar una demostración de ReRAM integrada en el proceso BCD de 130 nm de DB HiTek (julio de 2024) y TetraMem al completar la validación de silicio de su SoC de computación analógica en memoria MLX200 en TSMC 22 nm (mayo de 2026). Los proveedores de equipos, metrología y pruebas de fiabilidad respaldan luego la caracterización, el control de la variabilidad y la evaluación de la resistencia, que siguen siendo cuellos de botella clave para la adopción en grado automotriz e industrial.
En el lado descendente, los proveedores de dispositivos y titulares de propiedad intelectual trabajan con empresas de sistemas y fabricantes de equipos originales en electrónica de consumo, proveedores Tier-1 automotrices y automatización industrial para calificar componentes y diseñar aceleradores de cómputo en memoria o neuromórficos. Las asociaciones son una vía habitual para escalar, incluida la colaboración entre TetraMem y NY CREATES para demostrar matrices RRAM basadas en memristores en una plataforma de 300 mm (julio de 2024), y programas vinculados a CHIPS como la subvención del Microelectronics Commons que respalda colaboraciones entre UMass Amherst, TetraMem, NY CREATES y GlobalFoundries (octubre de 2024). La distribución y el despliegue suelen realizarse a través de integradores de módulos y placas para hardware de IA en el borde, donde las herramientas de software, el mapeo de modelos y la calificación de clientes siguen siendo etapas de control.
Panorama Competitivo
Concentración del Mercado
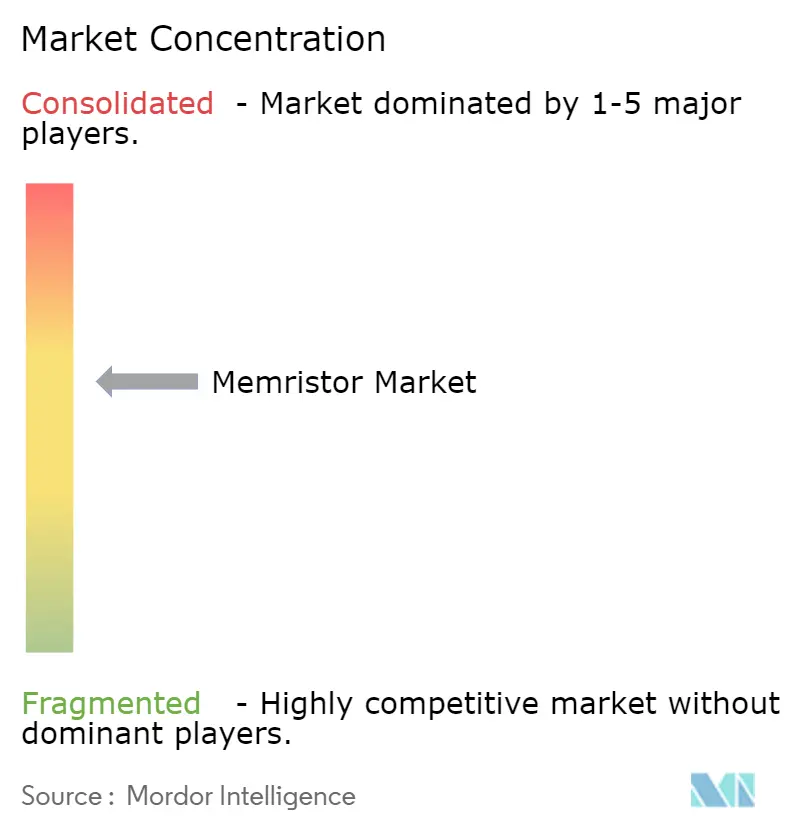
La competencia está fragmentada, lo que refleja la rápida innovación en materiales y los objetivos de aplicación divergentes. Samsung, Micron, SK hynix e Intel aprovechan las fábricas maduras y las bases de clientes, integrando memristores en productos híbridos, aunque la DRAM y la NAND siguen siendo sus anclas de ingresos. Las empresas emergentes como Crossbar, Weebit Nano y 4DS Memory aprovechan su agilidad, centrándose en ReRAM integrada calificada para automoción. Weebit Nano obtuvo la calificación AEC-Q100 Grado 1 en 2025 y realizó el tape-out con onsemi, marcando un hito clave de fiabilidad. Crossbar anunció celdas de 1 nm listas para producción, adecuadas para la integración de lógica de alta densidad. Las empresas derivadas universitarias como SAIMEMORY conectan la propiedad intelectual académica con la escala industrial.
La integración 3D heterogénea ofrece una oportunidad de espacio en blanco. El chip de prueba de cómputo en memoria de precisión mixta de TSMC validó la viabilidad comercial para apilar matrices analógicas sobre lógica. Los fondos CHIPS de EE. UU. apoyan líneas piloto compartidas, reduciendo las barreras para las empresas más pequeñas. La diferenciación ahora depende de acelerar los avances en materiales —ferroeléctrico para precisión, calcogenuro para velocidad, películas 2D para espesor— y de adaptarlos a las demandas del sector. El mercado de memristores exhibe por tanto una rivalidad saludable sin un único jugador dominante, lo que sustenta una innovación constante.
Líderes de la Industria de Memristores
-
Crossbar Inc.
-
IBM Corporation
-
Knowm Inc.
-
Samsung Group
-
Intel Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Memristores Empresas cubiertas en este informe
- Crossbar Inc.
- Panasonic Corporation
- 4DS Memory Limited
- Adesto Technology Inc.
- Micron Technology Inc.
- Samsung Electronics Co. Ltd.
- Sony Group Corporation
- Western Digital Corporation
- Knowm Inc.
- Intel Corporation
- IBM Corporation
- SK hynix Inc.
- Weebit Nano Ltd.
- Fujitsu Limited
- Toshiba Corporation
- Honeywell International Inc.
- Everspin Technologies Inc.
- STMicroelectronics N.V.
- Avalanche Technology Inc.
- HP Inc.
- Taiwan Semiconductor Manufacturing Company Limited
Oportunidades de mercado y perspectivas futuras
Existe un claro espacio en blanco en la intersección de la IA en el borde con restricciones energéticas y la computación en memoria manufacturable, donde las pruebas de concepto están pasando de demostraciones de dispositivos individuales a la validación de SoC y la integración a nivel de oblea. En julio de 2026, SK hynix y TetraMem validaron un SoC de computación en memoria basado en memristores con un rendimiento reportado de 21,3 TOPS/W a 100 MHz en un proceso de 65 nm, reforzando la demanda de estructuras de cómputo memristivas en despliegues en el borde. En cuanto a la capacidad de fabricación, DGIST reportó avances a nivel de oblea (un circuito crossbar en oblea de 4 pulgadas con un rendimiento de aproximadamente el 95% en noviembre de 2025), lo que muestra que los enfoques de ingeniería de rendimiento y codiseño se están utilizando para reducir la brecha entre las matrices de laboratorio y el hardware escalable.
Las oportunidades también se agrupan en torno a la calificación basada en normas y las pilas compatibles con CMOS que pueden integrarse en cadenas de suministro de semiconductores establecidas. Los nuevos enfoques de dispositivos reportados en 2026, incluidos los memristores autorrectificantes compatibles con CMOS que utilizan HfO2-ZrO2 con una capacidad de almacenamiento de 10 Gb (Nature Communications, mayo de 2026), señalan vías para abordar las corrientes parásitas y las limitaciones de integración que restringen las matrices densas. A medida que más programas se orientan hacia cadenas de herramientas y bancos de pruebas de sistemas de extremo a extremo (por ejemplo, los bancos de pruebas neuromórficos publicados en junio de 2026), los proveedores que combinan un comportamiento fiable del dispositivo con mapeo de software y soporte de calificación tienen un camino más claro hacia adjudicaciones de diseño en electrónica automotriz, automatización industrial y módulos de hardware orientados a la seguridad.
Desarrollos recientes de la industria en Mercado de Memristores
- Julio de 2026: SK hynix y TetraMem validaron un SoC de computación en memoria basado en memristores para IA en el borde, reportando 21,3 TOPS/W a 100 MHz en un proceso de 65 nm. El resultado destaca la creciente colaboración entre fabricantes de memoria y startups de computación con memristores para traducir conceptos de dispositivos en eficiencia medible a nivel de sistema. También aumenta el enfoque competitivo en el rendimiento, las cadenas de herramientas y la capacidad de fabricación necesarias para convertir demostraciones de eficiencia en plataformas de silicio desplegables.
- Junio de 2026: IBM anunció una tecnología de chip inferior a 1 nanómetro basada en una arquitectura de transistor de nanoapilamiento 3D dirigida a cargas de trabajo de IA de alto rendimiento. Aunque no es un lanzamiento de producto memristor, el hito refleja el impulso de la industria hacia la integración 3D para superar los límites de escalado planar, lo que también respalda las hojas de ruta de computación en memoria. Esto refuerza el contexto estratégico para el apilamiento heterogéneo de memorias emergentes, incluidas las matrices memristivas, junto con lógica avanzada.
- Octubre de 2024: TDK, CEA y la Universidad de Tohoku anunciaron una asociación de desarrollo conjunto para un memristor de espín orientado a aplicaciones de IA neuromórfica. La colaboración señala una inversión sostenida en I+D en modalidades alternativas de memristores más allá de la ReRAM de óxido, con énfasis en el funcionamiento de bajo consumo y la funcionalidad neuromórfica. También amplía el ecosistema de proveedores y propiedad intelectual del que pueden valerse los fabricantes de equipos originales descendentes al evaluar arquitecturas de dispositivos para hardware de inferencia en el borde.
Mercado de Memristores Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de memristores se define como los ingresos generados por dispositivos memristores e implementaciones relacionadas utilizadas en memoria, lógica y cómputo neuromórfico en las principales industrias de uso final, contabilizados en el punto de venta en USD.
Exclusiones del alcance: Este dimensionamiento excluye el mercado más amplio de memoria no volátil, los componentes convencionales exclusivamente CMOS y los servicios a nivel de sistema downstream en los que los memristores no son el principal generador de valor.
Descripción General de la Segmentación
- Por Aplicación
- Memoria No Volátil
- Sistema Neuromórfico y Biológico
- Lógica Programable y Procesamiento de Señales
- Almacenamiento de Datos Emergente
- Otras Aplicaciones
- Por Industria de Usuario Final
- Electrónica de Consumo
- TI y Telecomunicaciones
- Automotriz
- Salud
- Automatización Industrial
- Defensa y Aeroespacial
- Otras Industrias de Usuario Final
- Por Tecnología
- Película Delgada Molecular e Iónica
- Memristor Basado en Espín y Magnético
- CMOS-Memristor Híbrido
- Cruce 3D
- Otras Tecnologías
- Por Material
- Óxido Metálico
- Calcogenuro
- Espintrónico
- Polímero Orgánico
- Ferroeléctrico
- Otros Materiales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con el anclaje del mercado en lo que puede verificarse públicamente, y luego con la elaboración de una lista depurada de casos de uso en los que los memristores están realmente diseñados. Nos apoyamos en fuentes como IEEE y otras revistas revisadas por pares, bases de datos de patentes de la USPTO y la OMPI, y normas o notas de investigación de organismos como ISO o IEC donde resultaron relevantes para materiales electrónicos y fiabilidad.
Para anclar el lado de la demanda, también revisamos estadísticas y publicaciones de fuentes como el Banco Mundial, la OCDE y agencias estadísticas nacionales que realizan seguimiento de la producción electrónica, el comercio y la producción industrial. Por el lado de la oferta y el ecosistema, utilizamos presentaciones de empresas, presentaciones para inversores, ponencias en conferencias, sitios web de asociaciones y cobertura de prensa de reputación para mapear los plazos de comercialización y la preparación probable para el envío. Para la verificación cruzada del contexto financiero y el posicionamiento de productos, también utilizamos una suscripción de pago para información financiera e inteligencia empresarial. Estas fuentes documentales son ilustrativas, y se utilizaron muchas referencias públicas adicionales para recopilar, validar y aclarar los datos durante el trabajo.
Entrevistas Primarias y Encuestas
Los insumos primarios se utilizaron para verificar lo que las fuentes documentales no pueden confirmar plenamente, especialmente el calendario de adopción, las expectativas de precios y los casos en que los proyectos piloto se convierten en pedidos recurrentes. Conversamos con una combinación de participantes del ecosistema de dispositivos, integradores de sistemas y roles de ingeniería o adquisiciones de usuarios finales en las principales regiones, de modo que los supuestos pudieran corregirse antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 13% | Asia-Pacífico: 42% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 43% | Europa, Oriente Medio y África (EMEA): 32% |
| Actores menores: 19% | Gerentes: 44% | América: 26% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento central utiliza una construcción de arriba hacia abajo que reconstruye el conjunto de demanda direccionable a partir de la producción electrónica y las señales de adopción de cómputo, y luego filtra por la penetración realista de memristores por aplicación. A continuación, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como rangos de precios de venta promedio muestreados multiplicados por volúmenes plausibles en algunas aplicaciones prioritarias, seguidos de verificaciones de canal y de expertos para ajustar los valores atípicos.
Los insumos clave para este mercado incluyen señales de expansión de capacidad de obleas y fabricación vinculadas a nodos avanzados, el ritmo de implementaciones de IA en el borde que favorecen el cómputo en memoria, las perspectivas de envío de electrónica automotriz y la cadencia de nuevas victorias de diseño de memoria no volátil embebida. También realizamos un seguimiento de las curvas de aprendizaje típicas de los dispositivos que influyen en la progresión del precio de venta promedio, además del cambio de mezcla entre memoria, lógica programable y casos de uso neuromórficos, ya que esta mezcla cambia el valor por unidad enviada.
Para la previsión, se aplicó un análisis de escenarios en torno a los plazos de comercialización, los ciclos de calificación y las trayectorias de descenso del precio de venta promedio, y luego el camino elegido se alineó con lo que los encuestados primarios consideraron alcanzable bajo la preparación de fabricación actual. Donde las piezas de abajo hacia arriba tenían brechas, se utilizaron rangos conservadores que luego se ajustaron mediante restricciones de adopción a nivel de aplicación para que los totales finales se mantuvieran realistas.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron en varios pasos para que los números finales sean coherentes con las señales del mundo real. Comparamos los resultados año a año con indicadores independientes como las tendencias de producción electrónica, la actividad de fabricación regional y los plazos de adopción analizados en las entrevistas, e investigamos cualquier salto brusco antes de la aprobación interna.
Cuando aparecieron grandes variaciones entre regiones o aplicaciones, se revisaron los supuestos y se volvió a contactar a los expertos para confirmar qué había cambiado y qué no. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan las expectativas de demanda u oferta. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada posible.
Tamaño del Mercado de Memristores de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los memristores pueden parecer muy dispares porque la categoría aún es incipiente, y muchas fuentes utilizan diferentes criterios para determinar qué cuenta como ingresos de memristores frente a productos de memoria no volátil adyacentes. Las diferencias también provienen de qué aplicaciones se consideran dentro del alcance, con qué rapidez se asume que caerán los precios y si las previsiones asumen una calificación rápida en usos automotrices e industriales.
La tabla muestra un valor para 2026 mucho más alto que varios instantáneos del año base 2025, y en el modelo de Mordor Intelligence el alcance contabiliza los ingresos en aplicaciones como memoria no volátil, lógica programable y sistemas neuromórficos en industrias de uso final, en lugar de limitar el mercado únicamente a los envíos comerciales a corto plazo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 28,60 mil millones de USD (2026) | |
| Consultora Global A | 0,41 mil millones de USD (2025) | Utiliza un año base 2025 y parece enfatizar los volúmenes actualmente comercializados, lo que puede subestimar las rampas de piloto a producción en casos de uso neuromórficos y de memoria embebida, y puede aplicar una definición más estricta de los ingresos por dispositivos memristores. |
| Editorial de la Industria B | 0,59 mil millones de USD (2025) | Basa el mercado en una ventana temporal diferente y puede agrupar o excluir ciertos grupos tecnológicos de manera inconsistente, y los supuestos de descenso del precio de venta promedio y velocidad de adopción pueden ser más agresivos o conservadores sin verificaciones externas claras. |
En general, la dispersión proviene principalmente de los límites del alcance, la elección del año base y el tratamiento del calendario de adopción en aplicaciones en etapa temprana. Al vincular los supuestos a indicadores observables de electrónica y cómputo y luego someterlos a pruebas de presión mediante entrevistas, la estimación permanece trazable a insumos claros y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el ingreso proyectado para el mercado global de memristores en 2031?
Se prevé que el mercado de memristores alcance los 100,60 mil millones de USD en 2031.
¿Qué región lidera la adopción actual de memristores?
Asia-Pacífico representó el 53,33% de los ingresos en 2025 y mantiene el liderazgo hasta 2031.
¿Por qué se prefieren los memristores para el hardware de IA en el borde?
Los memristores realizan operaciones de multiplicación-acumulación dentro de la memoria, reduciendo la energía y la latencia en comparación con las arquitecturas DRAM-GPU.
¿Qué tan rápido está creciendo la demanda automotriz de memristores?
Las aplicaciones automotrices se están expandiendo a una CAGR del 29,89% entre 2026 y 2031.
¿Qué categoría de material está creciendo más rápidamente?
Las capas de conmutación de calcogenuro avanzan a una CAGR del 32,40% a medida que las demostraciones de conmutación sub-nanosegundo escalan hacia la producción.
¿Cuál es el principal obstáculo tecnológico que enfrenta la comercialización de los memristores?
La alta variabilidad de conmutación y la resistencia limitada siguen restringiendo la fiabilidad, especialmente para usos de grado automotriz e industrial.