
Tamaño y Cuota del Mercado de Fármacos Antidiabéticos Orales de Malasia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
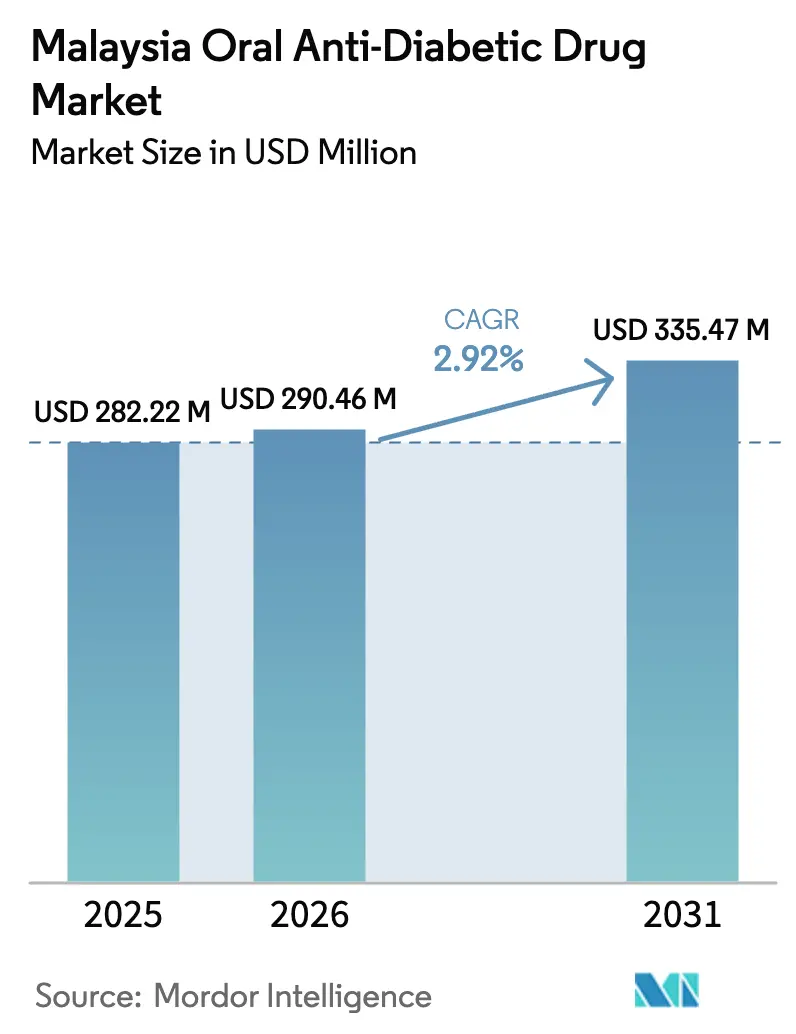
| Tamaño del mercado en el año base (2025) | 282.22 Millones de dólares |
| Tamaño del Mercado (2026) | 290.46 Millones de dólares |
| Tamaño del Mercado (2031) | 335.47 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.92 % |
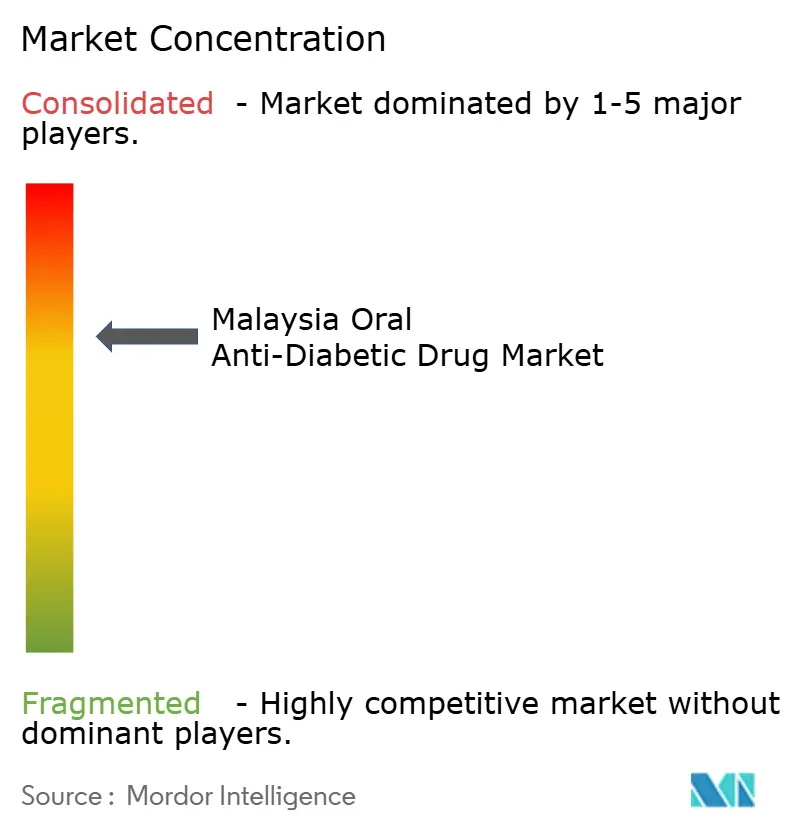
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fármacos Antidiabéticos Orales de Malasia por Mordor Intelligence
Se espera que el tamaño del mercado de fármacos antidiabéticos orales de Malasia crezca de USD 282,22 millones en 2025 a USD 290,46 millones en 2026, con una previsión de alcanzar USD 335,47 millones en 2031 a una CAGR del 2,92% durante el período 2026-2031. El ritmo moderado oculta cambios significativos en salud pública, política y dinámicas de canal. La rápida urbanización, el envejecimiento de la población y los protocolos de cribado más estrictos mantienen la demanda de terapias orales en una pendiente ascendente constante. El presupuesto gubernamental respalda esta tendencia, con el Ministerio de Salud incrementando las asignaciones de 2025 en un 9,8% hasta RM45.300 millones, parte de los cuales financia programas de enfermedades no transmisibles [1]Ministerio de Salud de Malasia, "Aspectos Destacados de la Asignación Presupuestaria de Salud Nacional 2025," moh.gov.my. Las nuevas clases terapéuticas, como los inhibidores SGLT-2, ahora están reembolsadas en las instalaciones públicas, mientras que las farmacias digitales amplían el alcance de último kilómetro, especialmente en Malasia Oriental. Las reformas paralelas en adquisición, certificación halal y controles de precios configuran aún más el comportamiento competitivo en el mercado de fármacos antidiabéticos orales de Malasia.
Conclusiones Clave del Informe
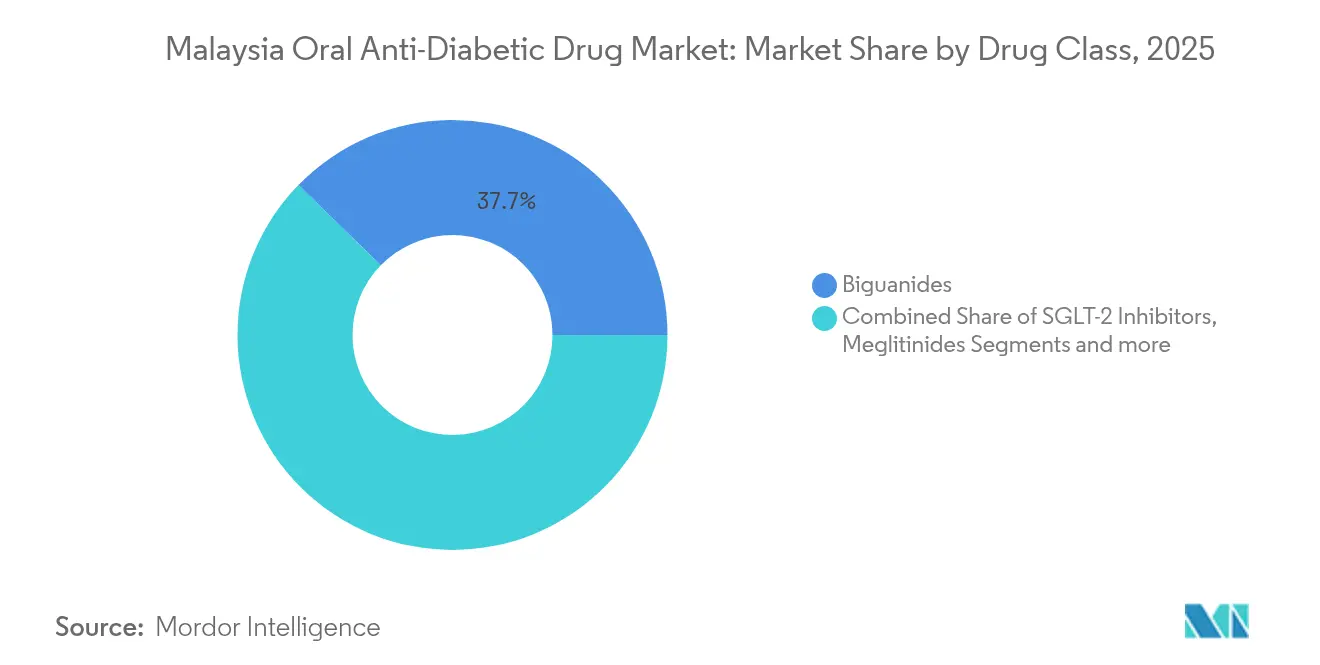
- Por clase de fármaco, las biguanidas lideraron con una cuota de ingresos del 37,72% en 2025; se prevé que los inhibidores SGLT-2 se expandan a una CAGR del 3,45% hasta 2031.
- Por grupo de edad, los adultos mantuvieron una cuota del 66,58% en 2025; se prevé que el segmento geriátrico crezca a una CAGR del 3,78% hasta 2031.
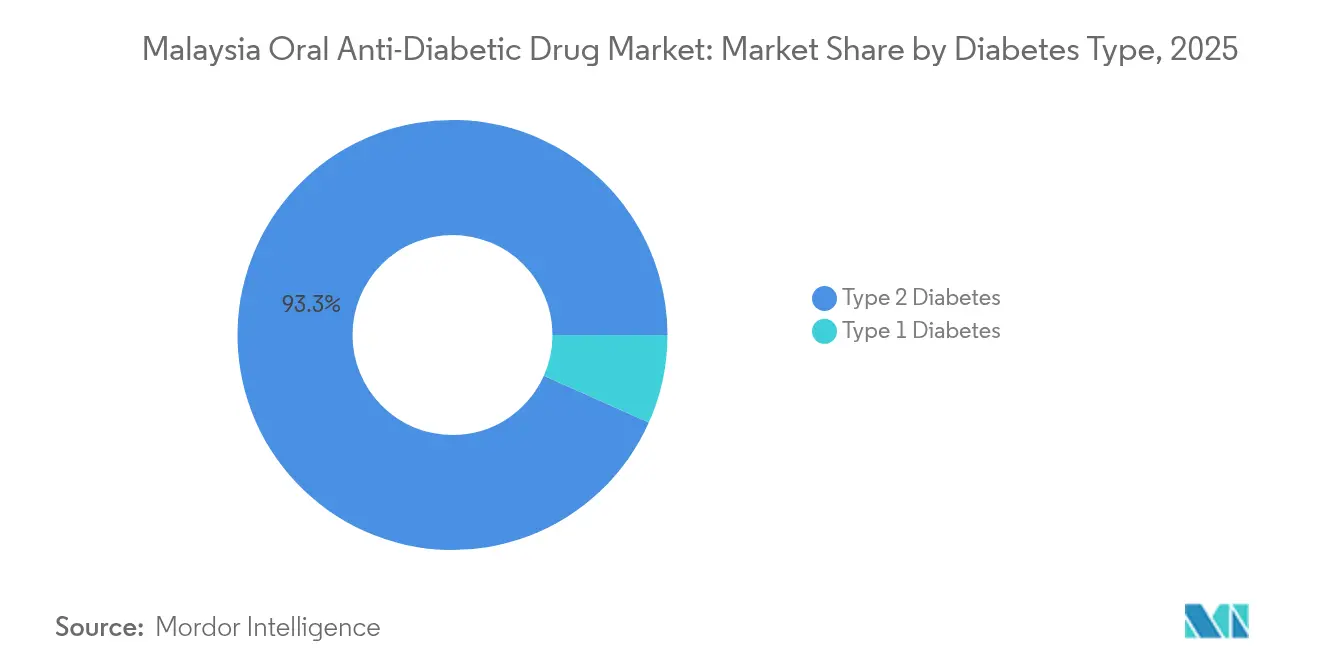
- Por tipo de diabetes, la diabetes tipo 2 representó el 93,32% de la cuota del mercado de fármacos antidiabéticos orales de Malasia en 2025 y avanza a una CAGR del 3,69% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias capturaron una cuota del 68,74% en 2025, mientras que se proyecta que las farmacias en línea aumenten a una CAGR del 3,72% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Fármacos Antidiabéticos Orales de Malasia
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Prevalencia creciente de diabetes tipo 2 en la Malasia urbana | +1.2% | Centros urbanos de la Malasia Peninsular, con extensión a Malasia Oriental | Mediano plazo (2-4 años) |
| Expansión del fondo de seguros de salud privados | +0.8% | Nacional, ganancias tempranas en Kuala Lumpur, Selangor y Penang | Largo plazo (≥ 4 años) |
| Adopción rápida de inhibidores SGLT-2 y DPP-4 tras la actualización de la Lista Nacional de Medicamentos Esenciales 2024 | +0.9% | Instalaciones de salud pública a nivel nacional | Corto plazo (≤ 2 años) |
| Programas de adherencia a la medicación "Mysihat" liderados por el gobierno | +0.6% | Nacional, con enfoque en comunidades rurales y con escasos recursos | Mediano plazo (2-4 años) |
| Licitaciones centralizadas de Pharmaniaga que presionan los precios minoristas | +0.4% | Adquisición del sector público nacional | Corto plazo (≤ 2 años) |
| Crecimiento de las plataformas de e-farmacias que mejoran el alcance de último kilómetro | +0.7% | Nacional, con impacto notable en Malasia Oriental y zonas rurales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Diabetes Tipo 2 en la Malasia Urbana
Los centros urbanos registran actualmente una prevalencia de diabetes de 19,6 muertes por cada 100.000 habitantes, situando la enfermedad entre los principales factores de mortalidad de Malasia. Los datos del registro correspondientes a una década recogen 288.913 pacientes diagnosticados, y solo un tercio alcanza los objetivos de lípidos y presión arterial, lo que indica amplias brechas terapéuticas [2]Organización Mundial de la Salud, "Perfil de País sobre Enfermedades No Transmisibles de Malasia," who.int. Los estilos de vida sedentarios y los cambios en la nutrición agravan la predisposición genética, por lo que la farmacoterapia sigue siendo esencial incluso a medida que se amplían los programas de prevención. Los hospitales públicos responden aumentando las reservas de metformina y ensayando combinaciones de dosis fijas en atención primaria. Esta necesidad insatisfecha ancla el crecimiento de referencia del mercado de fármacos antidiabéticos orales de Malasia.
Expansión del Fondo de Seguros de Salud Privados
El gasto en salud alcanzó el 4,38% del PIB en 2025, con una adopción creciente de seguros privados entre los hogares de ingresos medios. Una cobertura más amplia reduce los costes de bolsillo para agentes premium como los inhibidores SGLT-2 y DPP-4. Los planes de empleadores en Kuala Lumpur, Selangor y Penang ahora reembolsan comprimidos combinados que anteriormente suponían una carga para los presupuestos familiares. Las nuevas pólizas para trabajadores extranjeros amplían el fondo de riesgo e incrementan los volúmenes por unidad. Las aseguradoras, a su vez, negocian precios escalonados con los fabricantes, reforzando modelos de pago basados en el valor en el mercado de fármacos antidiabéticos orales de Malasia.
Adopción Rápida de Inhibidores SGLT-2 y DPP-4 tras la Actualización de la Lista Nacional de Medicamentos Esenciales 2024
La Lista Nacional de Medicamentos Esenciales de 2024 eliminó las barreras del formulario, permitiendo a los hospitales públicos dispensar inhibidores SGLT-2 y DPP-4 sin exenciones ad hoc. Estudios hospitalarios reportan reducciones medias de HbA1c del 0,9% con la terapia con inhibidores DPP-4 y mejoras en marcadores renales bajo el tratamiento con inhibidores SGLT-2. Ocho marcas de inhibidores SGLT-2 están ahora registradas con monitorización activa de la Agencia Nacional de Regulación Farmacéutica. Los médicos recetan cada vez más estas clases en lugar de las sulfonilureas, mientras que los comités de guías clínicas actualizan los algoritmos en consecuencia. La adopción temprana fortalece la diversidad de ingresos en el mercado de fármacos antidiabéticos orales de Malasia.
Programas de Adherencia a la Medicación "Mysihat" Liderados por el Gobierno
El Marco de Atención Primaria de Salud Mejorada integra la telemedicina con la atención comunitaria para reducir las dosis omitidas. La formación impartida por farmacéuticos redujo los costes mensuales promedio de medicación a MYR 47,33 para los grupos de intervención frente a MYR 236,07 en los grupos de control, al tiempo que mejoraba el control de la HbA1c [3]Muhammad Zahid Iqbal, Impacto de la Intervención Educativa del Farmacéutico en los Costes de Medicación con Mejora de los Resultados Clínicos en Pacientes Diabéticos en Diversos Hospitales de Atención Terciaria en Malasia: Un Ensayo Controlado Aleatorizado,
MDPI, mdpi.com. La clínica virtual de DoctorOnCall amplía estos servicios a las zonas rurales de Sabah y Sarawak. El Libro Blanco de Salud destina financiación plurianual para herramientas digitales de adherencia, integrando el seguimiento en la atención rutinaria. Estas medidas aumentan la persistencia del tratamiento y añaden volumen al mercado de fármacos antidiabéticos orales de Malasia.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Intensificación de la competencia de genéricos tras la expiración de patentes clave | -0.8% | Productos de marca a nivel nacional | Corto plazo (≤ 2 años) |
| Alto coste de bolsillo para los agentes más recientes a pesar del reembolso | -0.6% | Segmentos rurales y de menores ingresos a nivel nacional | Mediano plazo (2-4 años) |
| Brechas en la certificación halal que limitan la aceptación de algunos genéricos de marca | -0.3% | Nacional, especialmente en segmentos de población musulmana | Largo plazo (≥ 4 años) |
| Obstáculos logísticos hacia Malasia Oriental que generan riesgo de desabastecimiento | -0.4% | Malasia Oriental (Sabah y Sarawak), con afectación al acceso rural | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de la Competencia de Genéricos tras la Expiración de Patentes Clave
La expiración de la patente de la empagliflozina en marzo de 2025 y las previstas expiraciones de sitagliptina/metformina en 2029 favorecen la entrada de genéricos con precios un 50% más bajos, en consonancia con la política nacional. Las empresas indias han anunciado públicamente el lanzamiento de productos sin patente, y los fabricantes locales buscan aprobaciones aceleradas conforme al manual actualizado de la Agencia Nacional de Regulación Farmacéutica. Los titulares de marcas responden con programas de apoyo al paciente y extensiones del ciclo de vida en combinaciones de dosis fijas. El volumen puede aumentar, pero la erosión de valor pesa sobre el crecimiento global del mercado de fármacos antidiabéticos orales de Malasia.
Alto Coste de Bolsillo para los Agentes más Recientes a Pesar del Reembolso
Las combinaciones de dosis fijas representan el 44,6% del gasto en medicamentos, constituyendo únicamente el 28,91% de las prescripciones, lo que pone de manifiesto las brechas de asequibilidad. El coste promedio de la terapia oral asciende a USD 68 por paciente, llegando a USD 185 cuando se incluyen suplementos y diagnósticos. Los hogares rurales sienten esta carga con mayor intensidad, lo que lleva al aplazamiento del tratamiento o a la dependencia de agentes más antiguos como la metformina. Incluso con la expansión de los seguros, los copagos por los comprimidos de inhibidores SGLT-2 desincentivan su adopción. La elasticidad resultante modera el segmento premium del mercado de fármacos antidiabéticos orales de Malasia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco: Los Inhibidores SGLT-2 Ganan Terreno al Liderazgo de las Biguanidas
Las biguanidas mantuvieron el 37,72% de la cuota del mercado de fármacos antidiabéticos orales de Malasia en 2025, gracias al papel consolidado de la metformina como terapia de primera línea. Los inhibidores SGLT-2 aportan ingresos de base reducida pero crecen a una CAGR del 3,45%, impulsados por datos de resultados cardiovasculares y renales. Las ventas de sulfonilureas muestran una tendencia a la baja por las preocupaciones sobre hipoglucemia, mientras que los inhibidores DPP-4 se estabilizan como opciones de segunda línea en cohortes de pacientes de edad avanzada. Los inhibidores de la alfa-glucosidasa y las tiazolidinedionas permanecen en un nicho tras los inconvenientes gastrointestinales y de seguridad.
Las combinaciones de dosis fijas que asocian metformina con moléculas de inhibidores SGLT-2 o DPP-4 amplían la adherencia y tienen precios premium. Las próximas entradas de metformina genérica amortiguan las caídas de precios dentro del mercado de fármacos antidiabéticos orales de Malasia. Mientras tanto, la exclusividad sobre las clases más nuevas permite a los innovadores recuperar el gasto en I+D. Los fabricantes enfatizan la vigilancia poscomercialización para tranquilizar a los prescriptores sobre los raros eventos adversos renales asociados a la terapia con inhibidores SGLT-2.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Grupo de Edad: La Demanda Geriátrica Supera al Núcleo Adulto
Los adultos de entre 20 y 65 años generaron el 66,58% de los ingresos en 2025, reflejando la base principal de población en edad activa de Malasia. Sin embargo, se prevé que la cohorte geriátrica se expanda a una CAGR del 3,78% hasta 2031, a medida que mejora la longevidad y aumenta la intensidad del cribado. Los casos pediátricos siguen siendo menores, aunque se incrementan con la obesidad infantil urbana.
Los patrones de prescripción geriátrica se inclinan hacia los inhibidores DPP-4 por su bajo riesgo de hipoglucemia, mientras que los adultos reciben regímenes más amplios que incluyen comprimidos de inhibidores SGLT-2. Los programas de atención rural en Sarawak ofrecen ahora revisiones trimestrales de medicación para personas mayores, mejorando la adherencia. A medida que se acumulan las comorbilidades, la demanda se desplaza hacia agentes con probado beneficio cardiovascular, reforzando la resiliencia de los ingresos en el mercado de fármacos antidiabéticos orales de Malasia.
Por Tipo de Diabetes: El Dominio de la Diabetes Tipo 2 Orienta la Innovación
La diabetes tipo 2 representa el 93,32% del gasto y muestra una perspectiva de CAGR del 3,69%, en consonancia con la epidemiología global. La diabetes tipo 1 sigue siendo de carácter insulinocéntrico y ocupa una pequeña fracción del gasto en terapia oral, aunque los ensayos con agentes adyuvantes están en curso.
Los marcos de medicina personalizada orientan la elección del fármaco para pacientes con diabetes tipo 2, ponderando la edad, el índice de masa corporal y el estado renal. Los programas de estilo de vida se ejecutan de forma concurrente, aunque la escalada farmacológica sigue siendo habitual a medida que declina la función de las células beta. Los agentes en desarrollo se centran en el control del peso y los resultados cardiorrenales más que en la simple reducción de la glucosa, en línea con las necesidades insatisfechas del mercado de fármacos antidiabéticos orales de Malasia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: Las Farmacias en Línea Amplían el Alcance de Último Kilómetro
Las farmacias hospitalarias concentraron el 68,74% de los ingresos en 2025 bajo el suministro gubernamental subsidiado. Las farmacias en línea registran una previsión de CAGR del 3,72% gracias a la claridad regulatoria sobre telefarmacia y a la creciente confianza del consumidor en el comercio electrónico. Las cadenas minoristas se consolidan para asegurar poder de compra y contrarrestar los descuentos en línea.
Las plataformas digitales ahora combinan la entrega de medicamentos con teleconsultas e integraciones de glucómetros. En Malasia Oriental, donde el terreno limita el acceso físico, las aplicaciones móviles reducen a la mitad los plazos de reposición. Las directrices de la Agencia Nacional de Regulación Farmacéutica sobre asesoramiento remoto garantizan la seguridad, legitimando aún más el canal dentro del mercado de fármacos antidiabéticos orales de Malasia.
Análisis Geográfico
La Malasia Peninsular generó la mayor parte de los ingresos de 2025, aprovechando la densa infraestructura sanitaria y la mayor prevalencia urbana. Kuala Lumpur, Selangor y Penang albergan conjuntamente la mayoría de las clínicas especializadas y concentran la adopción temprana de las terapias con inhibidores SGLT-2 y DPP-4. La penetración de los seguros privados en estos estados respalda las prescripciones premium, mientras que las reformas en materia de adquisición incentivan a los formularios hospitalarios a ampliar las listas de medicamentos.
Malasia Oriental, que comprende Sabah y Sarawak, ofrece la perspectiva de mayor crecimiento hasta 2031. La financiación federal de RM22.100 millones para nuevos hospitales y centros de telemedicina rural reduce la brecha de servicio histórica. Los pacientes rurales alcanzan ahora un 43% de consecución de objetivos de HbA1c, frente a la media nacional del 23,8%, tras los programas piloto de Atención Primaria de Salud Mejorada. El comercio transfronterizo con Kalimantan Occidental mejora las rutas de la cadena de suministro, reduciendo el riesgo de desabastecimiento.
Las soluciones digitales tienen un valor particular en los interiores remotos. La plataforma de DoctorOnCall programa videoconsultas con endocrinólogos en centros urbanos, mientras que los drones probados por hospitales públicos entregan medicamentos urgentes a comunidades insulares. Estas iniciativas nivelan las inequidades geográficas y desbloquean volúmenes sin explotar en el mercado de fármacos antidiabéticos orales de Malasia.
Panorama regulatorio
La Autoridad de Control de Medicamentos (DCA) es el principal organismo regulador del control farmacéutico en Malasia, con la NPRA actuando como su secretaría. Todos los productos medicinales deben registrarse ante la DCA para poder comercializarse, fabricarse o importarse legalmente en Malasia. El registro requiere evidencia de seguridad, calidad y eficacia, generalmente alineada con los requisitos del Dossier Técnico Común de la ASEAN (ACTD), y las actividades posteriores al registro, incluyendo el control de calidad, la inspección y la concesión de licencias a fabricantes, importadores y mayoristas, están reguladas por el Reglamento de Control de Medicamentos y Cosméticos de 1984. La Ley de Patentes de 1983 (Ley 291) prohíbe la comercialización o venta de productos que contengan ingredientes activos patentados antes del vencimiento de la patente.
Panorama Competitivo
La industria de fármacos antidiabéticos orales de Malasia muestra una consolidación moderada. Las multinacionales dominan las clases innovadoras, mientras que los productores locales destacan en genéricos y formulaciones con certificación halal. El alejamiento de Pharmaniaga de los contratos de proveedor único presiona a los titulares a competir por valor en lugar de por exclusividad. El salto del beneficio neto de la empresa al tercer trimestre de 2024, hasta RM49,84 millones, evidencia el éxito en la diversificación de ingresos más allá de las licitaciones públicas.
Las alianzas estratégicas potencian la penetración en el mercado. Owen Mumford se asoció con Duopharma Biotech para combinar dispositivos de inyección con pluma con kits de inicio de terapia oral, ofreciendo soluciones integradas para pacientes recién diagnosticados. La inversión de RM878 millones de Insulet en una planta de fabricación de insulina subraya la confianza en el panorama más amplio de la diabetes en Malasia, complementando la demanda de terapia oral.
Las capacidades digitales emergen como diferenciadores críticos. Las empresas despliegan herramientas de inteligencia artificial para optimizar el diseño de ensayos y predecir riesgos de adherencia. Los proyectos piloto de cadena de bloques rastrean el estado de la certificación halal desde la materia prima hasta el blíster, apelando a los consumidores musulmanes. Estas innovaciones refuerzan las ventajas competitivas y sostienen la creación de valor dentro del mercado de fármacos antidiabéticos orales de Malasia.
Líderes de la Industria de Fármacos Antidiabéticos Orales de Malasia
AstraZeneca
Astellas
Eli Lilly
Sanofi
Johnson and Johnson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El acceso en el sector público a los agentes orales más recientes se amplió tras la actualización de 2024 de la Lista Nacional de Medicamentos Esenciales, que eliminó las barreras de formulario para los inhibidores de SGLT-2 y DPP-4 en instalaciones públicas. Las farmacias hospitalarias captaron alrededor del 68,74% de los ingresos en 2025, lo que indica una fuerte adopción en el sector público junto con el efecto de la compra centralizada, mientras que las licitaciones centralizadas en curso y las consideraciones de certificación halal continúan moldeando los precios y el acceso. La actualización de la DRGD de la NPRA en 2025 también aclara las expectativas de registro para nuevos productos farmacéuticos y biológicos, lo que respalda una vía más predecible para innovadores y participantes secundarios.
Las farmacias en línea y las plataformas de telemedicina están ampliando el alcance de última milla. DoctorOnCall respalda el acceso en el este de Malasia y en las zonas rurales, lo que ayuda a trasladar el apoyo a la adherencia y la eficiencia de reposición a la atención habitual. En este contexto, la compra centralizada y los controles de precios, junto con la expansión del seguro privado, abren espacio para que las combinaciones de dosis fijas y los genéricos con precios competitivos gane cuota en el mercado hospitalario y en el canal público más amplio.
Desarrollos recientes del sector
- Julio de 2026: Duopharma Biotech Bhd obtuvo contratos de suministro gubernamental por más de 225 millones de RM del Ministerio de Salud para insulina humana recombinante, insulina glargina e insulina aspart, que serán suministradas por su socio Biocon Limited. El acuerdo amplía el acceso del sector público a terapias esenciales de insulina y añade visibilidad de ingresos a Duopharma provenientes de contratos gubernamentales.
- Junio de 2026: AstraZeneca anunció en la reunión de la American Diabetes Association que su GLP-1RA oral, elecoglipron, demostró una pérdida de peso del 10,5% en los ensayos de Fase IIb y avanzará a ensayos de Fase III, incluidos estudios para la diabetes tipo 2. Esto mantiene a AstraZeneca entre los candidatos más avanzados en el ámbito de los GLP-1RA orales, con una relevancia potencial para Malasia con el tiempo.
- Mayo de 2026: Pharmaniaga Bhd reportó un aumento del 6,4% en el beneficio neto, hasta 31,5 millones de RM, en el primer trimestre finalizado el 31 de marzo de 2026, impulsado por una mayor demanda de productos propios por parte de hospitales gubernamentales. El resultado apunta a una demanda interna continua de productos propios y respalda una mayor expansión impulsada por licitaciones en el canal de salud pública.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los medicamentos antidiabéticos orales utilizados en Malasia para el manejo de la diabetes, medido como ventas de terapias orales de prescripción a través de los principales canales de dispensación del país.
Exclusiones del alcance: Los elementos excluidos incluyen las terapias inyectables para la diabetes (como la insulina y los productos GLP-1), dispositivos, diagnósticos y programas de estilo de vida o nutrición.
Descripción general de la segmentación
- Por Clase de Fármaco
- Biguanidas
- Sulfonilureas
- Meglitinidas
- Tiazolidinedionas
- Inhibidores de la Alfa-Glucosidasa
- Inhibidores DPP-4
- Inhibidores SGLT-2
- Otros
- Por Grupo de Edad
- Adultos
- Pediátrico
- Geriátrico
- Por Tipo de Diabetes
- Diabetes Tipo 1
- Diabetes Tipo 2
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer el conjunto básico de demanda y las reglas sobre qué se contabiliza en el mercado, antes de construir los cálculos de previsión. Partimos del contexto del tratamiento de la diabetes en Malasia y luego lo vinculamos con señales de acceso a medicamentos y gasto que se pueden verificar año tras año.
Las fuentes públicas comunes revisadas incluyen publicaciones del Ministerio de Salud de Malasia, la Encuesta Nacional de Salud y Morbilidad, estadísticas de diabetes de la Organización Mundial de la Salud, indicadores de población y envejecimiento del Banco Mundial, y guías clínicas y revistas revisadas por pares que describen las vías de la terapia oral. También revisamos señales regulatorias y de disponibilidad de productos de los portales de la autoridad nacional de medicamentos, y complementamos esto con presentaciones de empresas, presentaciones a inversores y cobertura de prensa local creíble sobre cambios en la adquisición y los precios. Cuando resulta útil, se utiliza una suscripción de pago para datos financieros de empresas y una base de datos de patentes para confirmar la dirección y el momento de los productos. Para moléculas seleccionadas, se utiliza selectivamente una base de datos a nivel de envíos de importación y exportación para verificar la coherencia de los patrones de suministro y evitar distorsiones evidentes de volumen. Las fuentes enumeradas anteriormente son ilustrativas y no exhaustivas, ya que también se utilizaron otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para validar lo que las fuentes documentales no pueden explicar completamente, especialmente la combinación de canales, el comportamiento de cambio de pacientes y el momento de los cambios de precios entre las clases orales más antiguas y las más nuevas. Hablamos con una variedad de partes interesadas, como prescriptores, farmacéuticos, distribuidores, expertos vinculados a pagadores y participantes del mercado local, y luego alineamos los aportes con las particularidades de Malasia en instalaciones públicas y entornos de atención privada.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 12% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento y previsión de mercado
El dimensionamiento comienza con una reconstrucción descendente de la demanda, donde la prevalencia de la diabetes, la proporción tratada, la elegibilidad para la terapia oral y los patrones de uso a nivel de clase se traducen en volúmenes de prescripción esperados y luego en valor utilizando bandas de precios típicas. Para mantener los totales realistas, el modelo se corrobora con aproximaciones ascendentes selectivas, como verificaciones de precios de marcas y genéricos muestreados en canales clave, retroalimentación de distribuidores sobre la combinación de productos y consolidaciones de proveedores cuando hay información pública disponible.
Los datos clave en Malasia incluyen la proporción de pacientes con Tipo 2 tratados con medicamentos orales, el cambio en la combinación entre moléculas heredadas y clases más nuevas, la intensidad promedio de la terapia (uso mono versus combinado), la división de dispensación pública versus privada, y el movimiento de precios observado tras las acciones de adquisición. Cuando las señales directas de volumen son débiles para una clase específica, las brechas se manejan mediante métricas proxy, como la penetración de clase discutida en las entrevistas, seguido de verificaciones de sensibilidad para que ninguna suposición domine excesivamente el resultado.
Para la previsión, utilizamos análisis de escenarios respaldado por suavizado de tendencias. Cada escenario ajusta el cambio en la combinación y los impulsores de utilización, manteniendo los cambios de población y del conjunto diagnosticado coherentes con los indicadores de salud pública. La trayectoria de previsión final se selecciona después de alinear los resultados de los escenarios con lo que los expertos esperan en cuanto a acceso, reembolso y comportamiento de prescripción en los próximos años.
Validación de datos y ciclo de actualización
Los resultados se validan mediante verificaciones cruzadas con señales independientes, como la dirección del gasto en medicamentos, indicios de demanda por canal, y cualquier punto de inflexión visible vinculado a cambios de guías clínicas o de acceso. Cualquier variación importante por clase, canal o año se marca, se revisa y se reelabora, y se activa un seguimiento cuando un dato clave parece incoherente con el comportamiento del mercado de Malasia.
Antes de la aprobación final, el modelo y los supuestos pasan por múltiples revisiones de analistas, con verificaciones puntuales sobre cálculos, coherencia de unidades y movimiento año a año. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias si un evento significativo cambia la disponibilidad, los precios o el acceso de los pacientes, tras lo cual se completa una revisión final de actualidad antes de la entrega.
Tamaño del mercado malasio de fármacos antidiabéticos orales según Mordor Intelligence en comparación con otras estimaciones publicadas
Es normal encontrar diferentes tamaños de mercado publicados para el mismo tema, incluso cuando el país y el área terapéutica parecen idénticos a primera vista. Las diferencias suelen provenir de qué se incluye, cómo se valoran las ventas a través de los canales y con qué rapidez se actualiza el modelo tras cambios de política o precios.
Las terapias inyectables para la diabetes quedan fuera del alcance de Mordor Intelligence en este caso, por lo que las estimaciones que combinan medicamentos de insulina o GLP-1 con el gasto total en tratamiento de la diabetes arrojarán una cifra más alta, incluso si su tasa de crecimiento parece similar. Otro factor es cómo se contabiliza la terapia de combinación oral. Algunos métodos asignan el valor completo a una sola clase en lugar de dividirlo por ingrediente activo, lo que puede distorsionar los totales por clase. El momento en que se aplican las conversiones de moneda y el uso de precios de lista frente a precios de adquisición realizados también pueden hacer que el valor del mercado suba o baje en un año determinado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 282,22 millones de USD (2025) | |
| Revista Comercial A | 274,00 millones de USD (2023) | Utiliza un año base anterior y a menudo se basa en puntos de precio publicados con validación limitada por canal, lo que puede pasar por alto cambios posteriores en la combinación y movimientos de precios impulsados por adquisiciones. |
| Portal del Sector B | 300,00 millones de USD (2026) | Puede aplicar supuestos de adopción más rápida para las clases orales más nuevas o manejar la terapia de combinación de manera diferente, lo que puede elevar el total del año futuro incluso sin una verificación clara de volumen cruzado. |
La dispersión en la tabla proviene principalmente del alcance y el momento, seguido de cómo se tratan los precios y el uso de combinaciones en los cálculos. Al vincular los totales a un conjunto tratado definido y verificar los volúmenes implícitos y las bandas de precios con datos de campo, los resultados se mantienen transparentes y repetibles para las actualizaciones anuales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de fármacos antidiabéticos orales de Malasia?
El mercado está valorado en USD 290,46 millones en 2026 y se proyecta que alcance USD 335,47 millones en 2031.
¿Qué clase de fármaco crece más rápidamente?
Los inhibidores SGLT-2 lideran el crecimiento con una CAGR del 3,45% tras su incorporación a la Lista Nacional de Medicamentos Esenciales de 2024.
¿Por qué es importante el segmento geriátrico para las ventas futuras?
El envejecimiento de la población de Malasia impulsa la demanda geriátrica a una CAGR del 3,78%, y los pacientes de edad avanzada frecuentemente requieren agentes más seguros como los inhibidores DPP-4.
¿Cómo están afectando las farmacias en línea a la distribución?
Se proyecta que los canales de e-farmacia crezcan a una CAGR del 3,72%, mejorando el acceso rural y desafiando los modelos minoristas tradicionales.
¿Qué impacto tendrán las expiraciones de patentes en los precios?
Se espera que la expiración de la patente de la empagliflozina en 2025 reduzca los precios de las marcas en un 50%, intensificando la competencia de genéricos y presionando los márgenes.
Última actualización de la página el:



