
Tamaño y Participación del Mercado Indio de Fármacos Antidiabéticos Orales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
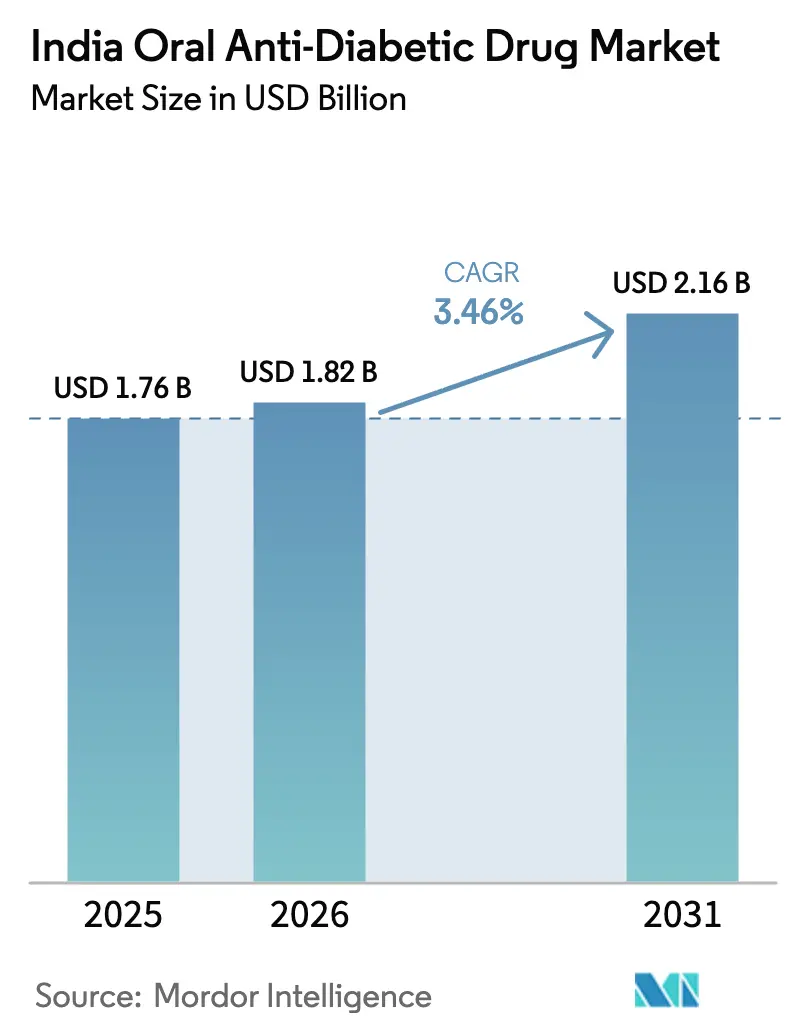
| Tamaño del mercado en el año base (2025) | 1.76 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.46 % |
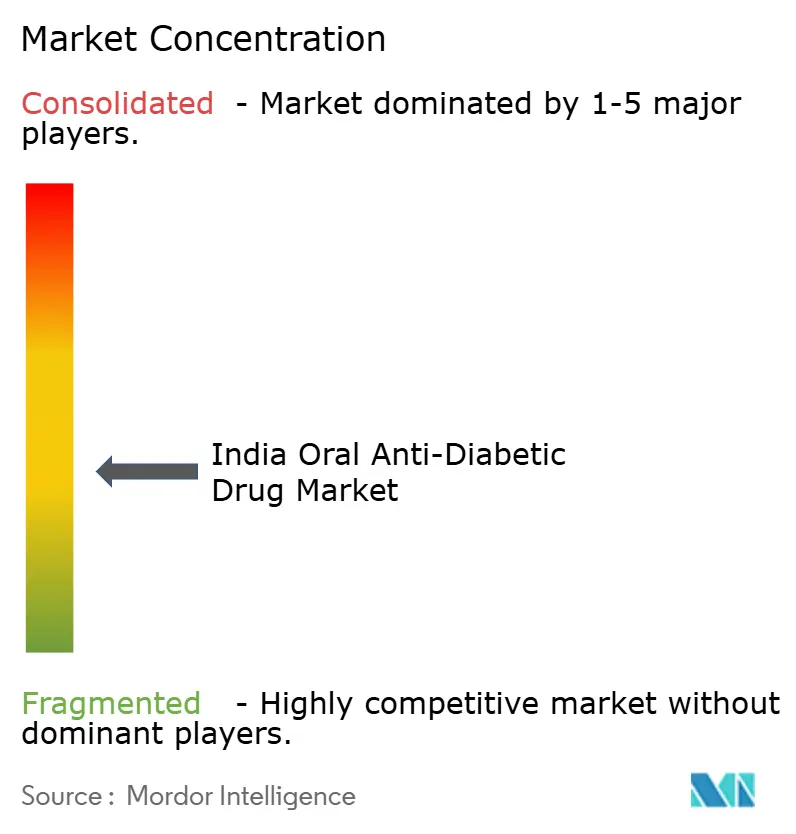
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Indio de Fármacos Antidiabéticos Orales por Mordor Intelligence
El tamaño del mercado indio de fármacos antidiabéticos orales fue valorado en USD 1,76 mil millones en 2025 y se estima que crecerá desde USD 1,82 mil millones en 2026 hasta alcanzar USD 2,16 mil millones en 2031, a una CAGR del 3,46% durante el período de pronóstico (2026-2031). La trayectoria de ventas está moldeada por una combinación de vencimientos de patentes, mayor competencia de genéricos, controles gubernamentales de precios y un impulso a la fabricación nacional que está reduciendo los costos promedio de tratamiento mientras amplía el acceso de los pacientes. La rápida urbanización, la creciente carga de la diabetes mellitus tipo 2 (DMT2) y la creciente aceptación de las farmacias digitales están sustentando el crecimiento del volumen de prescripciones incluso cuando los precios unitarios caen. Las marcas innovadoras multinacionales responden con combinaciones de dosis fijas (CDF) diferenciadas y nuevas clases de administración una vez al día orientadas a mejorar la adherencia, aunque los compradores sensibles al precio optan cada vez más por genéricos comerciales y establecimientos del Pradhan Mantri Bhartiya Janaushadhi Pariyojana (PMBJP). Mientras tanto, el esquema de Incentivo Vinculado a la Producción (PLI) está añadiendo capacidad local para ingredientes farmacéuticos activos (IFA) críticos, reduciendo la dependencia de importaciones y reforzando la resiliencia de la cadena de suministro.
Conclusiones Clave del Informe
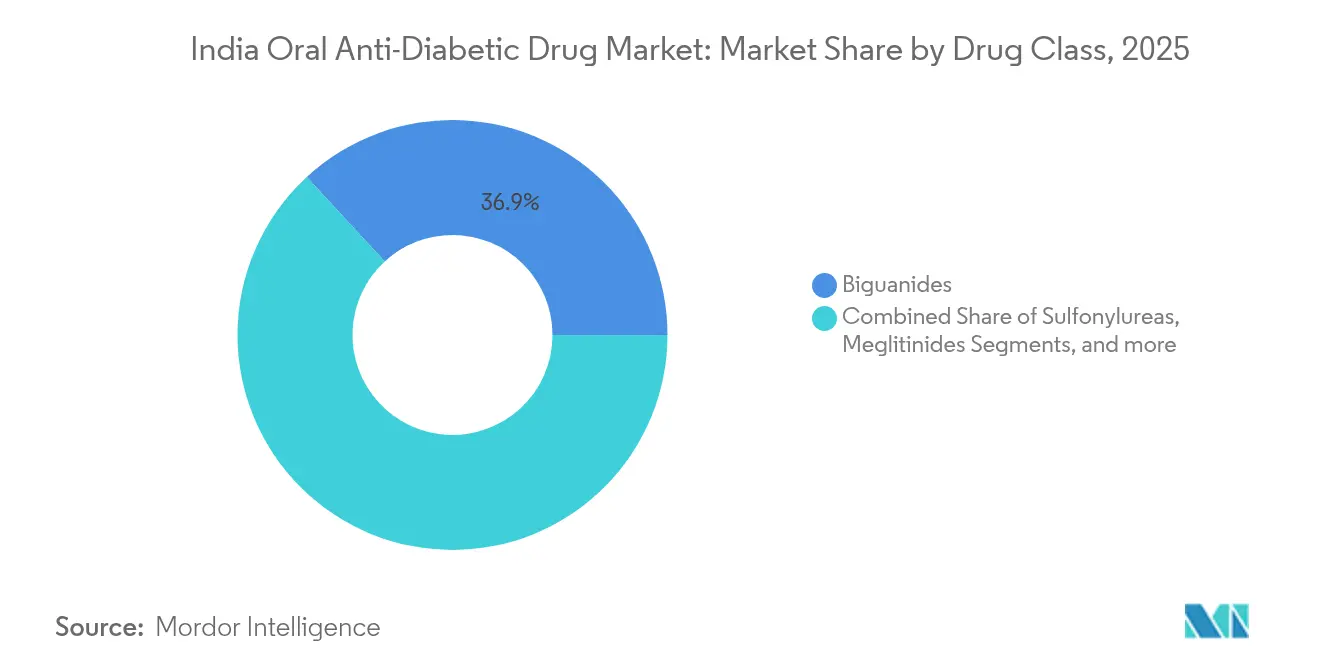
- Por clase de fármaco, las biguanidas lideraron con el 36,85% de la participación del mercado indio de fármacos antidiabéticos orales en 2025; se proyecta que los inhibidores de SGLT-2 se expandirán a una CAGR del 3,79% hasta 2031.
- Por grupo de edad, los adultos mantuvieron el 67,05% de la participación del tamaño del mercado indio de fármacos antidiabéticos orales en 2025, mientras que la cohorte geriátrica apunta a la CAGR más rápida del 3,94% hasta 2031.
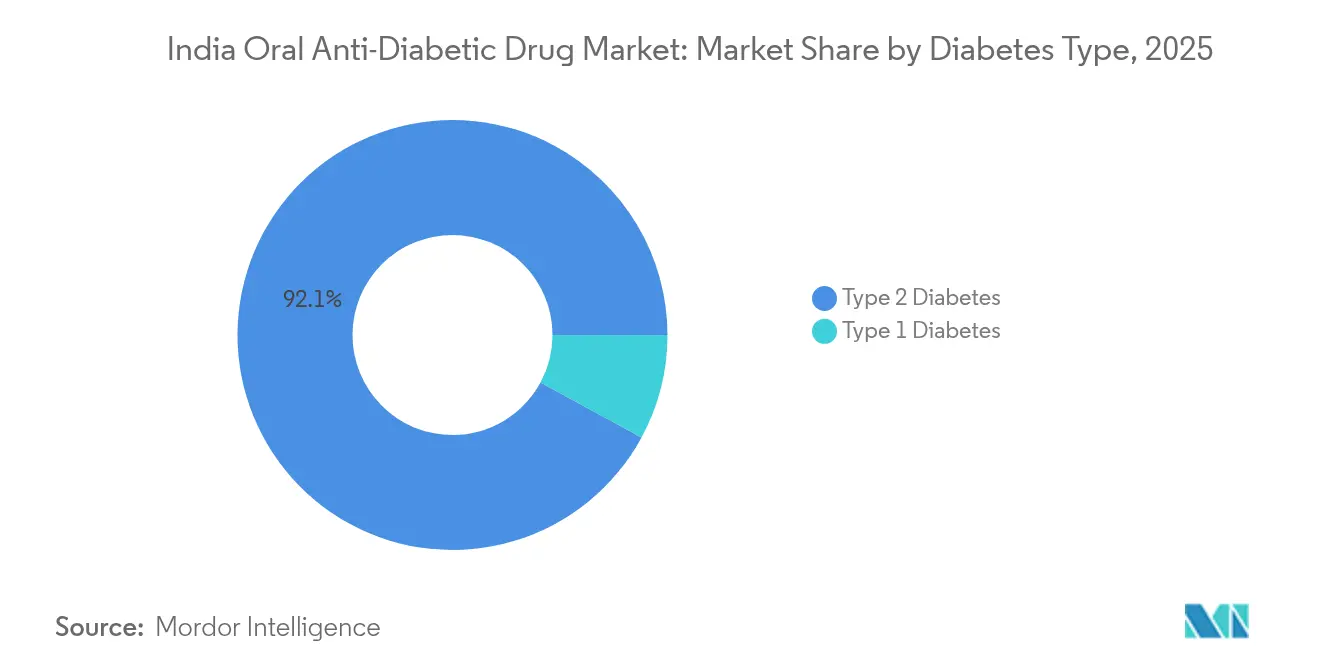
- Por tipo de diabetes, la diabetes tipo 2 representó el 92,10% del mercado indio de fármacos antidiabéticos orales en 2025 y se prevé que mantenga una CAGR del 3,62% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias comandaron el 66,05% de los ingresos de 2025, mientras que las farmacias en línea avanzan a una CAGR del 4,29% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Indio de Fármacos Antidiabéticos Orales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente prevalencia de DMT2 y prediabetes | +1.2% | Nacional, mayor en centros urbanos | Largo plazo (≥ 4 años) |
| Vencimientos de patentes que impulsan la rápida penetración de genéricos | +0.8% | Nacional, impacto inmediato en ciudades metropolitanas | Corto plazo (≤ 2 años) |
| Esquema PLI para IFA/formulaciones de diabetes | +0.6% | Nacional, concentrado en centros de fabricación | Mediano plazo (2-4 años) |
| Auge de CDF y nuevas clases de administración una vez al día (SGLT-2, DPP-4) | +0.4% | Mercados urbanos y semiurbanos | Mediano plazo (2-4 años) |
| Expansión de farmacias digitales en ciudades de Nivel 2-4 | +0.3% | Mercados de Nivel 2, Nivel 3 y rurales | Mediano plazo (2-4 años) |
| Pilotos de dosificación guiada por farmacogenómica en centros terciarios | +0.2% | Ciudades metropolitanas y hospitales de facultades de medicina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de DMT2 y Prediabetes
India alberga a 77 millones de individuos con diabetes y las proyecciones indican 134 millones de casos para 2045. Las campañas urbanas de detección de glucosa en sangre revelan que el 49,43% de los adultos sometidos a pruebas muestran valores anormales y el 27,18% ya cumple los umbrales diabéticos. Los datos de prevalencia de Lucknow registran un 15,8% de incidencia urbana frente al 11,7% rural, subrayando las oportunidades de mercado más allá de las metrópolis. Los costos anuales de atención médica vinculados a la diabetes superan los USD 5 mil millones, y los hogares más pobres destinan hasta el 23,7% de sus ingresos al manejo de la enfermedad. Estas realidades epidemiológicas impulsan una demanda terapéutica constante, aunque el mercado indio de fármacos antidiabéticos orales crece a un ritmo moderado dado el aumento de la penetración de genéricos y los límites de precios.
Vencimientos de Patentes que Aceleran el Lanzamiento de Genéricos
El vencimiento de la patente de Empagliflozina en marzo de 2025 impulsó una entrada de 147 marcas genéricas, duplicando los participantes del mercado en un mes. Los comprimidos genéricos se venden al por menor a INR 5,49 en comparación con los INR 59 del innovador, desencadenando una erosión de precios del 80-90%. Los próximos vencimientos —Semaglutida (enero de 2026) y CDF de Sitagliptina/Metformina (julio de 2029)— prometen aperturas sostenidas para los formuladores nacionales. Las multinacionales responden agrupando atributos cardiovasculares-renales y dispositivos coempacados para justificar el posicionamiento premium. La rápida genericización democratiza el acceso mientras reconfigura la dinámica competitiva en todo el mercado indio de fármacos antidiabéticos orales.
Esquema PLI que Impulsa la Producción de IFA para Diabetes
Los incentivos del PLI han movilizado INR 1,61 lakh crore en inversión farmacéutica, generando una producción de INR 14 lakh crore en 764 proyectos aprobados [1]. Treinta y dos empresas de IFA relevantes para la diabetes por valor de INR 4.024 crore están operativas, con el objetivo de producir 41 fármacos a granel, incluidos intermediarios de Metformina y Dapagliflozina. La política reduce la dependencia de las importaciones, que rondaba el 70%, y sienta las bases para exportar formulaciones de próxima generación tras los vencimientos post-2026. Los parques de fármacos a granel en terrenos nuevos, los clústeres de fabricación con suministro eléctrico fiable y las ventanillas únicas aceleran la puesta en marcha de capacidades, mejorando la seguridad del suministro en todo el mercado indio de fármacos antidiabéticos orales.
Auge de CDF y Nuevas Clases de Administración Una Vez al Día
La adopción de inhibidores de DPP-4 por parte de los médicos aumentó del 48,9% al 61,2% en dos años, ya que el riesgo de hipoglucemia y la neutralidad en el peso influyen en las prescripciones. El segmento de inhibidores de SGLT-2, valorado en INR 3.235 crore, registra un crecimiento anual del 25% gracias a los demostrados beneficios cardiorrrenales. Las directrices de consenso de 94 cardiólogos favorecen ahora el inicio temprano de la CDF de Dapagliflozina-Sitagliptina en pacientes de alto riesgo [2]. Los regímenes de una vez al día mejoran la adherencia entre los diabéticos semiurbanos, el 78% de los cuales omite el autocontrol por razones de costo o escasa concienciación. Los portafolios de CDF diferenciadas proporcionan así ventajas competitivas frente a la compresión inmediata de precios posterior al vencimiento en el mercado indio de fármacos antidiabéticos orales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto precio de los nuevos agentes orales GLP-1 | -0.7% | Principalmente mercados urbanos, penetración rural limitada | Mediano plazo (2-4 años) |
| Control nacional de precios y proliferación de genéricos comerciales que comprimen márgenes | -0.5% | Nacional, afectando a todos los segmentos del mercado | Corto plazo (≤ 2 años) |
| Desplazamiento de pacientes hacia inyectables/implantes de acción prolongada | -0.4% | Ciudades metropolitanas y centros urbanos de Nivel 1 | Mediano plazo (2-4 años) |
| Extrema dispersión de precios entre marcas que erosiona la confianza de los prescriptores | -0.3% | Nacional, especialmente en áreas rurales y semiurbanas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Precio de los Nuevos Agentes Orales GLP-1
La terapia mensual con Semaglutida oral cuesta INR 10.000, lo que disuade la adopción generalizada en un mercado donde la Metformina genérica cuesta menos de INR 100. El gasto de bolsillo domina, ya que el 80% de los pacientes carece de cobertura de seguro integral. Los ensayos clínicos muestran reducciones de HbA1c del 1,56% y una pérdida de peso de 5 kg, pero la rentabilidad sigue siendo negativa para la mayoría de los hogares. Por lo tanto, las ventas permanecen confinadas a cohortes urbanas acomodadas hasta que emerjan genéricos impulsados por el vencimiento de patentes post-2026. El mercado indio de fármacos antidiabéticos orales equilibra así las ganancias en eficacia clínica frente a los límites de asequibilidad.
Control Nacional de Precios y Presión de los Genéricos Comerciales
La Autoridad Nacional de Fijación de Precios Farmacéuticos fijó precios techo para 84 SKU de Empagliflozina y ordenó recortes del 50% para componentes fuera de patente en las CDF. Los lanzamientos de genéricos comerciales se dispararon una vez que expiraron las patentes protectoras, intensificando las guerras de descuentos que benefician a los pacientes pero reducen los márgenes de los fabricantes. Las exenciones del párrafo 32, que permiten a los expertos de la Oficina de Patentes de India dar forma a los veredictos de fijación de precios, introducen incertidumbre regulatoria para los innovadores. Las estrategias basadas en volumen dominan a medida que la equidad de marca se erosiona, lo que impulsa a las empresas a reconfigurar sus estructuras de costos manteniendo la calidad terapéutica en todo el mercado indio de fármacos antidiabéticos orales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco: El Dominio de las Biguanidas Enfrenta la Disrupción de las Nuevas Clases
Las biguanidas ancladas por la Metformina mantuvieron el 36,85% de la participación del mercado indio de fármacos antidiabéticos orales en 2025. Sin embargo, el vencimiento de la patente de Empagliflozina y la rápida erosión de precios redirigieron a los prescriptores hacia los inhibidores de SGLT-2, la clase de más rápido crecimiento con una CAGR del 3,79% hasta 2031. Las sulfonilureas están en declive debido a los temores de hipoglucemia, mientras que los inhibidores de DPP-4 ampliaron su adopción por méritos de seguridad. Los inhibidores de la alfa-glucosidasa y las meglitinidas siguen siendo de nicho. Los estudios farmacogenómicos muestran una mayor prevalencia de alelos vinculados a una respuesta deficiente a la Metformina entre los pacientes indios, abriendo vías para la dosificación personalizada. El tamaño del mercado indio de fármacos antidiabéticos orales para los inhibidores de SGLT-2 se proyecta que alcanzará USD 611,8 millones para 2031, reflejando las preferencias terapéuticas emergentes. Los nuevos compuestos duales SGLT-1/2 y las combinaciones con GLP-1 en la cartera de desarrollo pueden reajustar aún más las participaciones a medida que las CDF sensibles al precio maduran.
Una confluencia de datos cardiovasculares-renales y caídas iniciales de precios está fortaleciendo el posicionamiento de las moléculas SGLT-2. Los actores nacionales con capacidad de IFA verticalmente integrada aprovechan los incentivos del PLI para competir con las importaciones en precio mientras aseguran el cumplimiento de calidad. Las empresas innovadoras buscan diferenciación a través de estudios del mundo real basados en resultados, pero los genéricos ya capturan el volumen de prescripciones. En términos netos, la intensidad competitiva dentro de las clases de fármacos está redefiniendo la captura de valor en todo el mercado indio de fármacos antidiabéticos orales.
Nota: Participaciones de segmentos de todos los segmentos individuales disponibles al comprar el informe


Por Grupo de Edad: Estabilidad Adulta Frente al Impulso Geriátrico
Los adultos generaron el 67,05% de las prescripciones de 2025, aunque su CAGR se queda atrás en un 2,98% debido a la madurez terapéutica y la desaceleración del crecimiento de la incidencia en las cohortes de mediana edad. La cohorte geriátrica muestra una CAGR del 3,94% impulsada por los avances en longevidad y las mayores multicomorbilidades que requieren agentes más seguros. El tamaño del mercado indio de fármacos antidiabéticos orales para el segmento geriátrico se estima en USD 427,6 millones en 2025, y crece a medida que los pensionistas de edad avanzada recurren a los genéricos asequibles de Jan Aushadhi que reducen el gasto mensual en un 70%. Los pacientes de edad avanzada en zonas rurales enfrentan brechas de acceso, pero los pilotos de teleconsulta en estados como Tamil Nadu están cerrando la brecha en el seguimiento de la atención.
Los desafíos de la polifarmacia aceleran la demanda de formulaciones con neutralidad de peso y bajo riesgo de hipoglucemia. Las herramientas digitales de adherencia adaptadas con interfaces de texto grande registran un 18% más de participación entre los usuarios de mayor edad, sustentando incrementos de ventas adicionales. Mientras tanto, las prescripciones pediátricas siguen siendo de bajo volumen, aunque la investigación sobre la terapia complementaria con Metformina para mitigar la resistencia a la insulina en adolescentes con diabetes tipo 1 destaca una futura expansión de nicho. En general, la evolución demográfica garantiza un flujo constante de pacientes en el mercado indio de fármacos antidiabéticos orales.
Por Tipo de Diabetes: El Dominio de la Diabetes Tipo 2 Configura la Evolución Terapéutica
La diabetes tipo 2 mantuvo el 92,10% de la participación del mercado indio de fármacos antidiabéticos orales en 2025 y avanza a una CAGR del 3,62% hasta 2031. Solo el 20,8% de los pacientes con DMT2 alcanzan actualmente una HbA1c < 7%, lo que señala un margen sustancial para la intensificación del tratamiento. La terapia combinada temprana que utiliza inhibidores de DPP-4 o SGLT-2 con Metformina está ganando terreno. Persisten las discrepancias regionales, con los estados del sur que exhiben mayor prevalencia pero mejor control debido a una infraestructura de atención primaria más sólida. Los pilotos de terapéutica digital reportan una reducción incremental de HbA1c del 1,2% cuando se combinan con agentes orales.
La diabetes tipo 1 representa una pequeña participación pero exige un mayor gasto por paciente debido a los regímenes complejos. La investigación sobre agentes orales inmunomoduladores sugiere una futura convergencia de las vías terapéuticas. En general, los patrones de la enfermedad tipo 2 continúan dictando las decisiones de formulario, la planificación de la cadena de suministro y la presupuestación de salud pública en el mercado indio de fármacos antidiabéticos orales.
Nota: Participaciones de segmentos de todos los segmentos individuales disponibles al comprar el informe
Por Canal de Distribución: Las Farmacias Hospitalarias Lideran Mientras los Canales en Línea se Aceleran
Las farmacias hospitalarias retuvieron el 66,05% de la participación en ingresos en 2025 porque los prescriptores favorecen la dispensación interna para el manejo de enfermedades a largo plazo. Sin embargo, las farmacias en línea registran la CAGR más rápida del 4,29% respaldada por la penetración de teléfonos inteligentes y la creciente confianza en el comercio electrónico. El tamaño del mercado indio de fármacos antidiabéticos orales dentro de los canales en línea se pronostica que superará los USD 229,7 millones para 2031, respaldado por la regulación de e-farmacias que exige el registro en el CDSCO y la logística de cadena de frío segura. Los farmacéuticos minoristas aún atienden a las ciudades de Nivel 2 y Nivel 3, donde el acceso físico es importante y dominan las compras a crédito.
Los 15.000 establecimientos del PMBJP amplían el alcance de los genéricos a precios un 50-80% más bajos y desvían el tráfico de clientes de los minoristas privados. Las empresas emergentes que ofrecen pruebas de HbA1c a domicilio agrupan suscripciones de medicamentos, incentivando las recargas automáticas mensuales. Las cadenas hospitalarias contrarrestan integrando teleconsultas con entrega de medicamentos a domicilio, manteniendo su influencia en todo el mercado indio de fármacos antidiabéticos orales.
Análisis Geográfico
El sur de India registra la mayor prevalencia de diabetes del país, pero su superior infraestructura de endocrinología sustenta tasas más altas de consumo y adherencia a los medicamentos. Las metrópolis del oeste, como Bombay y Ahmedabad, muestran una rápida adopción de los inhibidores de SGLT-2 tras el vencimiento de la patente, impulsada por el respaldo de los cardiólogos y los ensayos tempranos de resultados cardiovasculares. Las ciudades de Nivel 2 del norte, como Jaipur y Lucknow, revelan una incidencia creciente pero siguen siendo predominantemente centradas en Metformina, debido a las limitaciones de costo.
Los mercados rurales, que representan solo el 18% de las ventas farmacéuticas nacionales a 2025, se quedan atrás en la intensidad del tratamiento debido al limitado diagnóstico, pero los subcentros gubernamentales y las camionetas médicas móviles están reduciendo las brechas. Las plataformas de telesalud llegan ahora a los remotos distritos del Himalaya, superando las barreras geográficas y promoviendo la continuidad de la terapia oral. El programa Ayushman Bharat ha permitido 7,79 crore de hospitalizaciones desde su lanzamiento y reduce los gastos de bolsillo en un 21%, liberando indirectamente ingresos disponibles para medicamentos.
Los estados orientales y del noreste enfrentan obstáculos logísticos relacionados con la deficiente conectividad vial y la electricidad intermitente que complica la refrigeración de las farmacias. Los fabricantes están realizando pruebas piloto de micro-almacenes con energía solar combinados con seguimiento digital de inventarios para reducir las rupturas de existencias. En general, la evolución de la infraestructura, los incentivos de política y la difusión tecnológica continúan ampliando el alcance geográfico, expandiendo los grupos de pacientes para el mercado indio de fármacos antidiabéticos orales.
Panorama regulatorio
El CDSCO proporciona supervisión central para nuevos medicamentos y combinaciones de dosis fija bajo la Ley de Medicamentos y Cosméticos y las Reglas de Nuevos Medicamentos y Ensayos Clínicos de 2019. En abril de 2025, el CDSCO prohibió 35 combinaciones de dosis fija irracionales, destacando la necesidad de aprobaciones centrales y justificación clínica para las combinaciones de dosis fija en las terapias antidiabéticas orales.
La Autoridad Nacional de Precios Farmacéuticos (NPPA) establece topes de precios minoristas bajo la Orden de Control de Precios de Medicamentos de 2013, y en 2026 las notificaciones de tope de precios de la NPPA que cubren formulaciones para la diabetes endurecieron el entorno operativo para los genéricos de marca y las carteras de combinaciones de dosis fija.
Panorama Competitivo
Los fabricantes nacionales capturan una participación considerable de los volúmenes farmacéuticos nacionales y erosionan rápidamente las bandas de precios premium mediante lanzamientos tempranos de genéricos. A las pocas semanas del vencimiento de la patente de Empagliflozina, 37 empresas locales introdujeron productos con precios hasta un 90% más baratos que el innovador. Novo Nordisk y Eli Lilly aún dominan los segmentos premium de GLP-1, pero el lanzamiento del biosimilar Lirafit de Glenmark en marzo de 2025 redujo el costo del tratamiento en un 70% y señaló una rivalidad biosimilar cada vez más intensa.
Estratégicamente, los actores locales aprovechan la integración hacia atrás financiada por el PLI, la autosuficiencia en IFA y una agresiva marca de genéricos comerciales para mantener la preferencia de los médicos. El arsenal de USD 857 millones de Cipla apunta a adquisiciones en terapéutica crónica para ampliar su cartera cardiometabólica. Los innovadores buscan diferenciación mediante contratos basados en resultados, aplicaciones de apoyo al paciente y candidatos orales de administración semanal coformulados. Mientras tanto, los acuerdos de asociación en descubrimiento de fármacos asistido por IA y en pruebas farmacogenómicas emergen como futuras ventajas competitivas, desplazando la competencia más allá de los simples puntos de ventaja en costos.
La migración de valor es evidente: los márgenes brutos se comprimen pero los volúmenes unitarios se disparan, lo que obliga a las empresas a optimizar las cadenas de suministro, escalar la automatización del empaquetado y co-abastecerse de distribución. Más de 50 alianzas entre empresas emergentes de salud digital y comercializadores farmacéuticos se formaron en 2024-2025, combinando aplicaciones de monitoreo continuo de glucosa con cupones de descuento en medicamentos, profundizando así la retención de clientes. Se espera que las presiones competitivas se intensifiquen hasta 2030 a medida que se aproximen vencimientos adicionales de patentes y se acelere la expansión del canal rural en todo el mercado indio de fármacos antidiabéticos orales.
Líderes de la Industria de Fármacos Antidiabéticos Orales de India
-
Sanofi
-
Eli Lilly
-
Astellas
-
AstraZeneca
-
Johnson & Johnson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El esquema Biopharma SHAKTI, con una asignación de Rs 10.000 crore y exenciones de derechos de aduana para 17 medicamentos que salvan vidas, incluidos los medicamentos para la diabetes, respalda la I+D nacional y la capacidad de fabricación en India. En la práctica, puede acortar los ciclos de ejecución y mejorar la resiliencia del suministro para las carteras antidiabéticas orales.
Dentro del acceso desde el lado de la demanda, la expansión de PMBJP y el crecimiento del canal de farmacia en línea amplían las opciones de precio al paciente. La competencia ya se ha reconfigurado por el vencimiento de la patente de Empagliflozina en marzo de 2025, que atrajo a 147 entrantes genéricos y provocó una fuerte erosión de precios, mientras que los incentivos PLI movilizaron INR 1,61 lakh crore en inversión farmacéutica y dejaron 32 empresas de API relevantes para la diabetes operativas, incluida la capacidad para Metformina y APIs de SGLT-2 y DPP-4.
Desarrollos recientes del sector
- Mayo de 2026: Se lanzó Obeda, un biosimilar de semaglutida oral para la diabetes mellitus tipo 2, en concentraciones de 3mg, 7mg y 14mg. La introducción de un biosimilar oral de GLP-1 en India aumenta las opciones para los pacientes e intensifica la competencia de biosimilares en el espacio de OAD.
- Abril de 2026: Sanofi India Limited reportó un crecimiento continuo en su cartera de insulina y reafirmó la importancia estratégica de su modelo de asociación antidiabético oral OAD. El énfasis continuo de la compañía en su modelo de distribución y socios respalda el alcance de mercado y la dinámica de competencia de precios.
- Julio de 2025: Sanofi India Limited se asoció con Emcure Pharmaceuticals para distribuir y promocionar exclusivamente sus marcas OAD Amaryl y Cetapin. La asociación está diseñada para ampliar el acceso y la penetración de las marcas OAD en India, reflejando un cambio hacia colaboraciones de distribución para escalar productos heredados frente a los genéricos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado cubre el valor de los medicamentos orales de prescripción utilizados para tratar la diabetes en India, contabilizado como ventas a nivel de fabricante y reportado en USD para los años indicados.
Exclusiones del alcance: Excluimos la insulina y otras terapias no orales, dispositivos, diagnósticos y los ingresos por procedimientos hospitalarios de esta dimensión de mercado.
Descripción general de la segmentación
- Por Clase de Fármaco
- Biguanidas
- Sulfonilureas
- Meglitinidas
- Tiazolidinedionas
- Inhibidores de la Alfa-Glucosidasa
- Inhibidores de DPP-4
- Inhibidores de SGLT-2
- Otros
- Por Grupo de Edad
- Adultos
- Pediátrico
- Geriátrico
- Por Tipo de Diabetes
- Diabetes Tipo 1
- Diabetes Tipo 2
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el contexto de demanda específico de India y el contexto de políticas y precios que afecta a las prescripciones orales para la diabetes. Normalmente comenzamos con indicadores de salud pública y epidemiología (población diagnosticada, tasas de tratamiento y acceso a la atención), y luego los vinculamos con las tendencias de adopción de terapias y asequibilidad.
Las fuentes clave utilizadas para este estudio incluyen referencias de acceso libre como el atlas de diabetes de la Federación Internacional de Diabetes (IDF), publicaciones de la Misión Nacional de Salud y el Ministerio de Salud, actualizaciones de farmacovigilancia del CDSCO e India, notificaciones de tope de precios del Departamento de Farmacéuticos y la NPPA, y revistas revisadas por pares que informan sobre el uso real de las terapias orales. También revisamos informes anuales de empresas, presentaciones para inversores y prensa de negocios reconocida para comprender los desarrollos a nivel de marca y la intensidad de los genéricos, y luego utilizamos bases de datos pagas aprobadas para datos financieros de empresas, seguimiento de noticias y bases de datos de patentes cuando fue relevante. Esta lista no es exhaustiva, y también se consultaron otras fuentes durante la recopilación de datos, la validación y la clarificación de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar los cambios en la combinación de terapias dentro de las prescripciones orales, la dinámica de canales entre el comercio minorista y la farmacia electrónica, y el comportamiento práctico de precios después de los controles de precios y la entrada de genéricos. Hablamos con fabricantes, distribuidores, farmacéuticos y clínicos en mercados metropolitanos y no metropolitanos para poder probar los supuestos sobre crecimiento de volumen, cambio de tratamiento y adopción de combinaciones de dosis fija, y actualizarlos cuando fue necesario.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 36% | CXOs: 17% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 21% | Gerentes: 45% |
Dimensionamiento y previsión de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo donde la población diabética tratada se asigna al uso de terapia oral, que luego se convierte en valor utilizando rangos de costo promedio anual de terapia por clase y canal. El modelo se verifica con vistas selectivas de abajo hacia arriba, como puntos de precio de SKU muestreados en listados minoristas y en línea, verificaciones de canal sobre la combinación entre moléculas únicas y combinaciones de dosis fija, y desagregaciones de ingresos de fabricantes cuando las divulgaciones lo permiten.
Las variables que importan en India incluyen las tendencias de prevalencia y diagnóstico de diabetes, la proporción de pacientes tratados principalmente con terapia oral, el cambio de clases más antiguas a clases orales más nuevas, la combinación de moléculas únicas frente a combinaciones, y el movimiento de precios vinculado a la intensidad de los genéricos y los topes de precios relacionados con la NPPA. Cuando los datos públicos son incompletos, las brechas se manejan utilizando rangos a nivel de clase validados mediante entrevistas y manteniendo los supuestos consistentes entre estados y canales a menos que una señal clara sugiera lo contrario.
La previsión utiliza análisis de escenarios anclados en el consenso de expertos sobre el crecimiento de prescripciones y la progresión de precios, seguido de verificaciones de sensibilidad para una adopción más rápida de combinaciones o una erosión de precios más pronunciada. Las previsiones finales se mantienen trazables para que un usuario pueda ver qué variable cambia el resultado y en qué medida.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados con señales independientes, como comentarios sobre el crecimiento del área terapéutica, bandas de precios observadas en los principales canales, y cualquier cambio escalonado visible derivado de actualizaciones de políticas. Si una clase crece demasiado rápido o los precios parecen inconsistentes con las notificaciones de tope y la entrada de genéricos, se revisan los supuestos y, cuando es necesario, se vuelve a contactar a los encuestados para obtener clarificación.
Antes de la aprobación final, los resultados pasan por una revisión analítica de múltiples etapas donde se verifican las unidades, las conversiones de moneda y la asignación de años, seguida de una revisión de varianza frente a patrones históricos. Los informes se actualizan anualmente, y se agregan actualizaciones provisionales cuando ocurren eventos materiales, después de lo cual se completa una revisión final previa a la entrega para que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado indio de medicamentos antidiabéticos orales de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para este espacio pueden diferir incluso cuando parecen cubrir la misma área terapéutica, ya que la inclusión de productos, la ventana temporal y la base de precios no siempre coinciden.
La tabla de referencia muestra un valor menor que las estimaciones que parten de auditorías de ventas farmacéuticas en India. En el modelo de Mordor Intelligence, el recuento se restringe únicamente a los medicamentos antidiabéticos orales (excluyendo la insulina y otras terapias no orales), con valores normalizados a USD utilizando una base anual consistente en lugar de periodos MAT variables.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,76 mil millones de USD (2025) | |
| Revista Comercial A | 2,67 mil millones de USD (2025) | Utiliza un total del segmento de terapia IPM que incluye insulina e inyectables no orales, y se reporta sobre una base de periodo MAT, lo que puede elevar el valor medido frente a una vista de año calendario. |
| Informe del Sector B | 2,10 mil millones de USD (2026) | Probablemente mezcla los ingresos de medicamentos orales y de diabetes en general y aplica un supuesto de crecimiento de precios más rápido, lo que puede sobreestimar el valor en un mercado donde los genéricos y los topes de precios pueden reducir los ASP. |
La dispersión entre publicadores proviene principalmente de las decisiones sobre los límites de productos, las definiciones de periodo y la forma en que los precios se proyectan a lo largo de los años. Al vincular el modelo a un grupo de demanda claramente solo oral y verificar la combinación de clases y el movimiento de precios mediante entrevistas y señales documentales, mantenemos la estimación repetible y más fácil de auditar de un año a otro.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado indio de fármacos antidiabéticos orales?
El mercado indio de fármacos antidiabéticos orales se sitúa en USD 1,82 mil millones en 2026 y se prevé que suba a USD 2,16 mil millones para 2031 a una CAGR del 3,46%.
¿Qué clase de fármaco se expande más rápidamente en India?
Los inhibidores de SGLT-2 representan la clase de más rápido crecimiento, registrando una CAGR del 3,79% hasta 2031 debido a los beneficios cardiorrrenales y las reducciones de precios posteriores al vencimiento de patentes.
¿Cómo están influyendo los vencimientos de patentes en la competencia?
El vencimiento de la patente de Empagliflozina en marzo de 2025 atrajo a 37 participantes genéricos en pocas semanas y redujo los precios minoristas hasta en un 90%, reconfigurando fundamentalmente la dinámica competitiva.
¿Por qué las farmacias en línea están ganando participación en los medicamentos para la diabetes?
La mejora de la logística de última milla, las normas de e-farmacias del CDSCO y la adopción de teléfonos inteligentes permiten la entrega conveniente a domicilio, impulsando una CAGR del 4,29% para los canales en línea hasta 2031.
¿Qué políticas gubernamentales respaldan la fabricación nacional de medicamentos para la diabetes?
El esquema PLI destina incentivos para IFA críticos, mientras que los parques de fármacos a granel y las aprobaciones de ventanilla única refuerzan la capacidad nacional, reduciendo la dependencia de importaciones.
¿Son asequibles los nuevos agentes orales GLP-1 para la mayoría de los pacientes indios?
No. Los costos de terapia mensual de aproximadamente INR 10.000 limitan la adopción a pacientes urbanos acomodados; los genéricos post-2026 deberían reducir los precios y ampliar el acceso.


 Sus datos están seguros y nunca se venden ni se comparten.
