
Tamaño y Participación del Mercado de Recubrimientos Antideslizantes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 179.78 Millones de dólares |
| Tamaño del Mercado (2031) | 218.98 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.03 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recubrimientos Antideslizantes por Mordor Intelligence
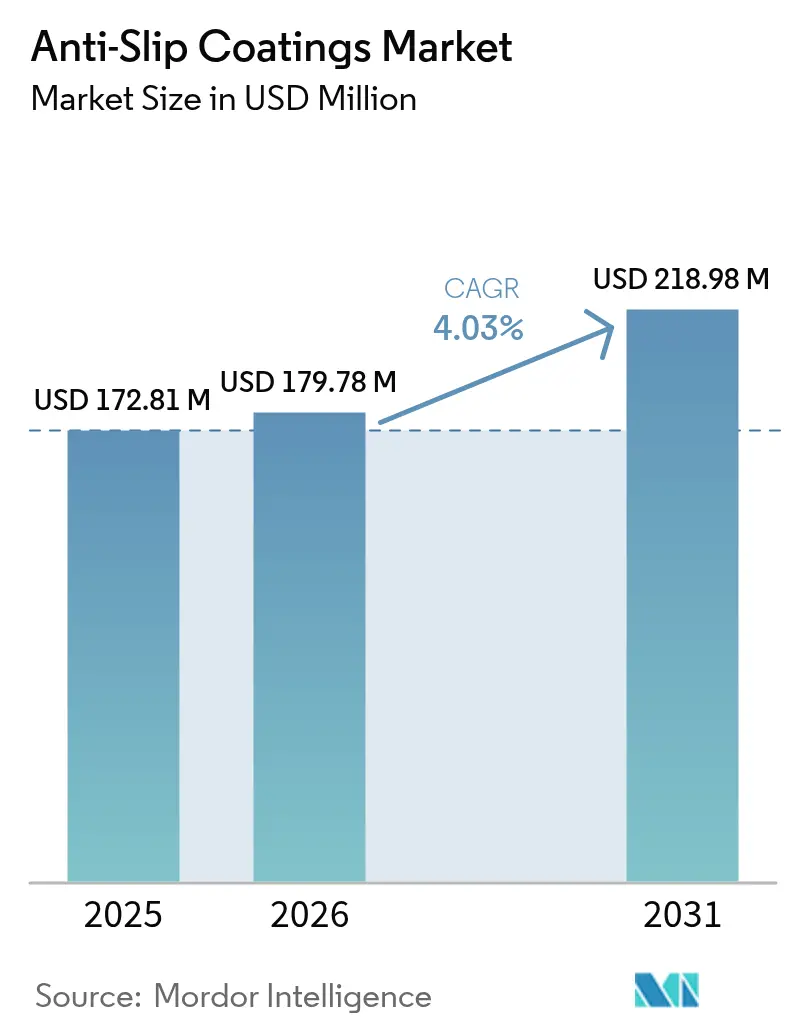
El tamaño del mercado de recubrimientos antideslizantes fue valorado en USD 172,81 millones en 2025 y se estima que crecerá desde USD 179,78 millones en 2026 hasta alcanzar USD 218,98 millones en 2031, a una CAGR del 4,03% durante el período de previsión (2026-2031). Las regulaciones de seguridad obligatorias, las primas de responsabilidad más elevadas y la expansión de las líneas de producción automatizadas sustentan un gasto constante en pisos resistentes al deslizamiento en fábricas, hospitales e infraestructura pública. La demanda crece más rápido donde convergen la robótica, los dispositivos sensibles a la electricidad estática y los frecuentes lavados químicos, dado que los acabados de piso tradicionales no pueden equilibrar la tracción con el control de descarga electrostática ni con la durabilidad química. Las fluctuaciones en los precios de las materias primas y las regulaciones más estrictas sobre solventes añaden presión de costos, aunque también aceleran la inversión en química de bajo contenido de COV que mejora la seguridad del trabajador y la facilidad de instalación. Los proveedores que combinan soporte técnico con fabricación ágil están posicionados para capturar especificaciones ganadoras a medida que los propietarios de proyectos buscan soluciones integrales en lugar de recubrimientos genéricos.
Conclusiones Clave del Informe
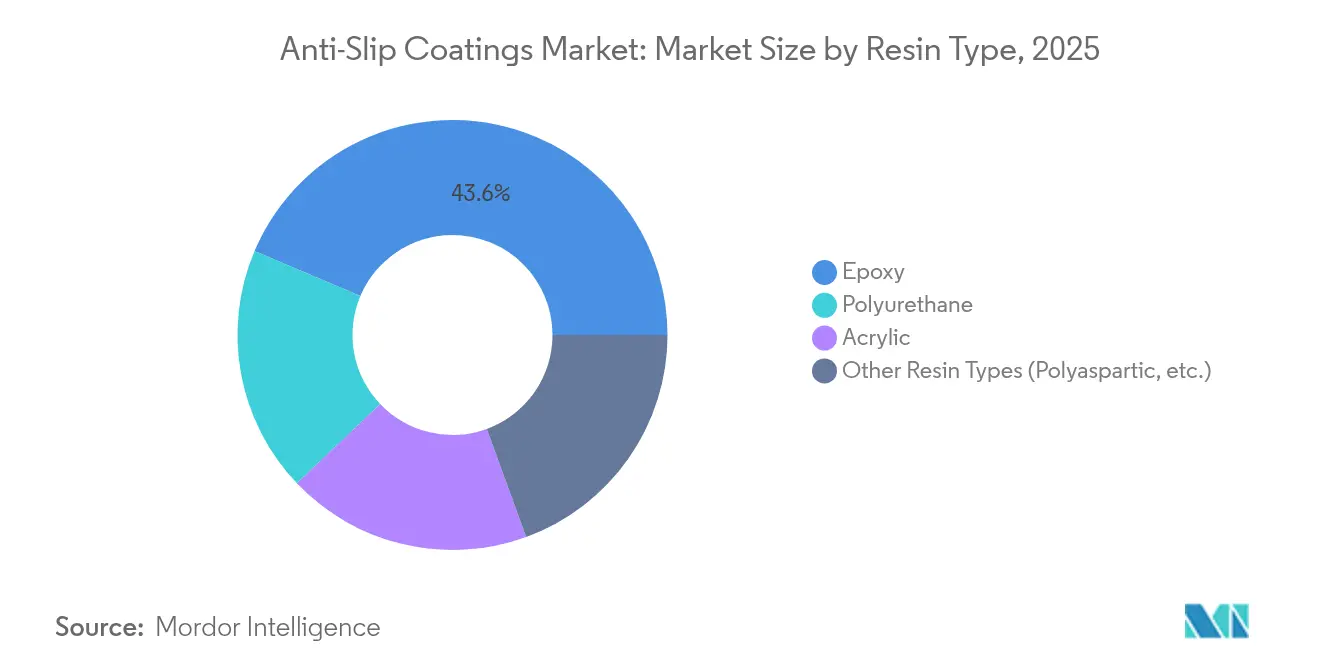
- Por tipo de resina, el epoxi capturó el 43,62% de la participación del mercado de recubrimientos antideslizantes en 2025, y otros tipos de resina avanzarán a una CAGR constante del 4,74% hasta 2031.
- Por tecnología, los sistemas de base acuosa representaron el 58,77% del tamaño del mercado de recubrimientos antideslizantes en 2025 y se están expandiendo a la CAGR más rápida del 4,61% hasta 2031.
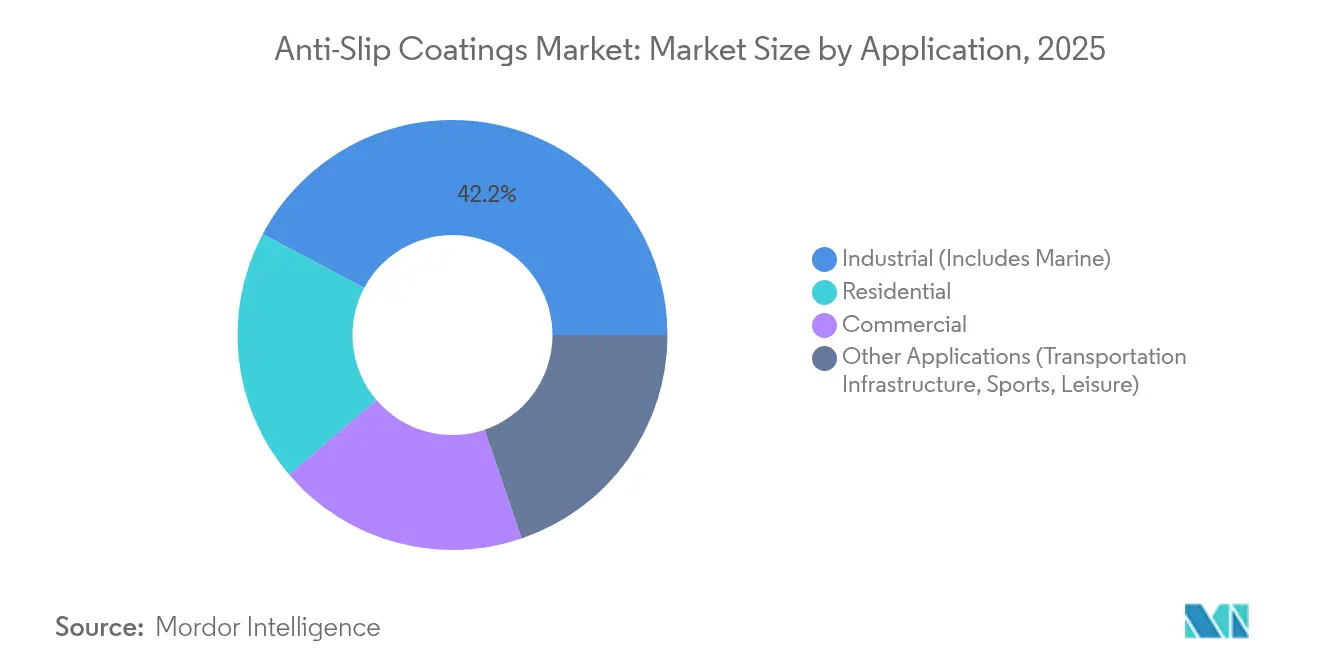
- Por aplicación, el segmento industrial lideró con una participación de ingresos del 42,21% en 2025, mientras que las aplicaciones "otras" tienen previsto crecer a la CAGR más alta del 4,83% hasta 2031.
- Por geografía, Asia-Pacífico concentró el 44,35% de los ingresos globales en 2025 y tiene previsto crecer a una CAGR del 4,82% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Uso en Pisos de Fabricación Inteligente y Automatizada | +0.80% | Núcleo APAC, extensión a América del Norte y UE | Mediano plazo (2-4 años) |
| Códigos de Seguridad Laboral más Estrictos y Mandatos de Seguros | +0.90% | Global, con ganancias tempranas en América del Norte y UE | Corto plazo (≤ 2 años) |
| Aumento de la Demanda de Remodelación de Infraestructura Comercial Envejecida | +0.60% | América del Norte y UE principalmente | Largo plazo (≥ 4 años) |
| Auge de la Construcción en Asia-Pacífico y Oriente Medio | +1.10% | Núcleo APAC, mercados emergentes de MEA | Mediano plazo (2-4 años) |
| Recubrimientos Antideslizantes Híbridos Ganando Terreno en el Sector Sanitario | +0.40% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Uso en Pisos de Fabricación Inteligente y Automatizada
Las fábricas automatizadas ahora especifican pisos que puedan tolerar el tráfico continuo de robots, cargas rodantes y desinfección agresiva, manteniendo al mismo tiempo valores de fricción estables. Los ingenieros de planta han comprobado que muchos acabados epoxi convencionales interfieren con los sensores electromagnéticos o se degradan tras repetidas limpiezas con peróxido, lo que provoca paradas no programadas. Los sistemas híbridos de poliaspártico que combinan resistencia al deslizamiento con protección contra descarga electrostática están ganando popularidad porque curan rápidamente y permiten reiniciar la producción completa en cuestión de horas. En los clústeres de electrónica de Asia-Pacífico, los costos de tiempo de inactividad han aumentado considerablemente, lo que hace que el precio incremental de los recubrimientos premium sea menos significativo que el riesgo de interrupción de la línea. Como resultado, los equipos de compras hacen referencia cada vez más a plantillas de rendimiento preestablecidas de "piso inteligente" que agrupan métricas antideslizantes, de descarga electrostática (ESD) y resistencia química en una única especificación.
Códigos de Seguridad Laboral más Estrictos y Mandatos de Seguros
La Administración de Seguridad y Salud Ocupacional (OSHA, por sus siglas en inglés) ahora impone multas superiores a USD 15.000 por infracción grave de caídas por resbalones, mientras que las aseguradoras ofrecen descuentos de dos dígitos en las primas a los establecimientos que instalan acabados antideslizantes certificados. Las indemnizaciones por reclamaciones de entre USD 50.000 y USD 100.000 por caso son habituales, por lo que los propietarios de instalaciones calculan que un gasto en recubrimientos de entre USD 5 y USD 8 por pie cuadrado se amortiza al evitar incluso un solo incidente[1]Departamento de Trabajo de los Estados Unidos, "Superficies de trabajo y desplazamiento y equipos de protección personal," osha.gov . Los auditores de seguridad también exigen pruebas documentadas del coeficiente de fricción, impulsando la demanda de productos que se suministren con paquetes de certificación. Estas dinámicas de cumplimiento normativo convierten rápidamente las mejoras opcionales en elementos de capital obligatorios, especialmente en cadenas de comercio minorista y centros logísticos que soportan un elevado tráfico de personas.
Aumento de la Demanda de Remodelación de Infraestructura Comercial Envejecida
Más de 2.000 millones de pies cuadrados de espacios comerciales y de oficinas construidos antes de 2010 en América del Norte y Europa ya no cumplen los nuevos códigos de resistencia al deslizamiento, lo que genera un considerable atraso en la remodelación. Los contratistas deben a menudo escarificar con diamante los sustratos deteriorados, aplicar imprimaciones tolerantes a la humedad y realizar instalaciones en turno nocturno para evitar interrupciones a los inquilinos, todo lo cual añade recargos de mano de obra superiores. Sin embargo, los administradores de propiedades aceptan costos de proyecto más elevados cuando se ponderan frente a la exposición a la responsabilidad y los requisitos de los seguros. Los proveedores de recubrimientos responden a este nicho con sistemas de curado acelerado que alcanzan la dureza total durante la noche, acortando las ventanas de reapertura para los establecimientos críticos para los ingresos.
Auge de la Construcción en Asia-Pacífico y Oriente Medio
Los gobiernos regionales están canalizando más de USD 1,7 billones en aeropuertos, hospitales y fábricas inteligentes hasta 2030, y la mayoría de los proyectos hacen referencia en sus pliegos de licitación a normas internacionales de tracción como la ANSI A326.3. Los promotores prefieren formulaciones de alto contenido en sólidos o de base acuosa que reducen la exposición a COV en obra y acortan los márgenes de planificación. Los proyectos del Consejo de Cooperación del Golfo exigen adicionalmente resistencia al choque térmico y a la abrasión por arena, orientando las especificaciones hacia la química de poliuretano e híbrida, conocida por su resistencia en condiciones de temperatura extrema.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones Ambientales Estrictas | -0.70% | Global, más estrictas en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Volatilidad del Precio de las Materias Primas (Epoxi, PU) | -0.50% | Impacto en la cadena de suministro global | Mediano plazo (2-4 años) |
| Competencia de Pisos Texturizados Integrados y Cintas Adhesivas | -0.30% | Principalmente mercados sensibles al costo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Ambientales Estrictas
La Agencia de Protección Ambiental (EPA, por sus siglas en inglés) tiene previsto restringir la N-Metil-2-pirrolidona y varios surfactantes PFAS, lo que obliga a los formuladores a rediseñar las líneas existentes con un incremento de costos del 15-25%[2]Agencia de Protección Ambiental de los Estados Unidos, "Regla Propuesta: Recubrimientos Industriales de Superficies de N-Metil-2-pirrolidona," epa.gov . Las opciones de base acuosa resuelven los obstáculos de COV, pero en ocasiones requieren capas de construcción adicionales, lo que alarga los plazos de instalación y eleva las facturas de mano de obra. Las empresas con sólidas líneas de I+D pueden absorber estas transiciones, mientras que los pequeños proveedores regionales podrían salir del mercado o convertirse en objetivos de adquisición.
Volatilidad del Precio de las Materias Primas (Epoxi, PU)
Los derechos antidumping sobre las importaciones asiáticas de epoxi elevaron los costos de insumos de resina en América del Norte en más de un 30% interanual en 2024[3]Comisión de Comercio Internacional de los Estados Unidos, "Resinas Epoxi de China y Corea del Sur," usitc.gov. Los insumos de poliuretano experimentaron oscilaciones paralelas tras interrupciones relacionadas con fenómenos meteorológicos en los Estados Unidos. Para mitigar el riesgo, los grandes fabricantes establecen contratos de suministro plurianuales o internalizan la producción de resina, dejando a los pequeños competidores expuestos a los picos del mercado spot. Los contratistas solicitan cada vez más cotizaciones alternativas estandarizadas en químicas de poliaspártico o híbridas para protegerse de la dependencia de una sola resina, abriendo la puerta a proveedores especializados con carteras flexibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina:
El Dominio del Epoxi Enfrenta el Desafío de los Productos EspecialesLos acabados epoxi generaron el 43,62% del tamaño del mercado de recubrimientos antideslizantes para sistemas de resina. Mantienen su atractivo porque se adhieren tenazmente al concreto, resisten los productos químicos y admiten diversas mezclas de agregados que aumentan la fricción bajo aceites húmedos. Sin embargo, el impulso del crecimiento se está desplazando hacia otras categorías de resina que ofrecen un rápido retorno al servicio, curado a menor temperatura o fiabilidad frente a los rayos UV que los epoxi básicos no pueden igualar. Las mezclas de poliaspártico curan en dos horas, lo que permite a las plantas automotrices reanudar las rutas de carretillas elevadoras antes del siguiente turno, mientras que los sistemas híbridos de uretano-acrílico son suficientemente elásticos para cubrir microfisuras en losas en voladizo.
De 2026 a 2031, se proyecta que otros tipos de resina avancen a una CAGR del 4,74%, la más alta entre las familias de resinas. Los hospitales y los centros de datos los prefieren porque emiten un olor ultrabajo y liberan a los trabajadores más rápidamente. Los proveedores ahora incluyen sílice antideslizante en cartuchos premezclados, simplificando las proporciones en campo y reduciendo el error del instalador. A medida que los redactores de especificaciones valoran el rendimiento por encima del costo genérico, los innovadores en resinas de nicho obtienen listados de referencia que antes eran dominio exclusivo de los gigantes del epoxi, reformulando la narrativa competitiva dentro del mercado de recubrimientos antideslizantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología:
Los Sistemas de Base Acuosa Lideran la Transición AmbientalLos productos de base acuosa representaron el 58,77% del tamaño del mercado de recubrimientos antideslizantes por tecnología. Los límites regulatorios de COV, las normas de seguridad contra incendios en túneles y las restricciones de olor en edificios ocupados impulsan una amplia aceptación. Las nuevas químicas de ligantes han reducido las brechas históricas en dureza y tolerancia química, y los aplicadores aprecian la limpieza del equipo con agua sencilla, lo que reduce las tarifas de eliminación de solventes. Varios municipios de la Unión Europea ahora exigen soluciones de base acuosa o de sólidos al 100% en las licitaciones públicas, estandarizando eficazmente la demanda.
Las líneas ricas en solventes persisten en cubiertas de barcos y talleres que necesitan una resistencia química extrema o curado a temperaturas bajo cero. Aun así, la mayoría de los proveedores ahora promueven tecnología híbrida que combina agentes de base acuosa con emulsiones reactivas, ofreciendo clasificaciones de deslizamiento equivalentes a las de sus homólogos con solventes. A medida que las etiquetas de construcción ecológica ganan terreno, los contratistas especializados en instalaciones de base acuosa ganan licitaciones premium, reforzando el cambio hacia productos alineados con criterios ecológicos dentro del mercado de recubrimientos antideslizantes.
Por Aplicación:
El Liderazgo Industrial Encuentra la DiversificaciónLas instalaciones industriales representan el 42,21% de la participación actual del mercado de recubrimientos antideslizantes por uso final. Las unidades petroquímicas, las plantas de ensamblaje y los muelles marinos dependen de agregados de alto grosor que toleran derrames cáusticos y cargas rodantes. Sin embargo, la expansión más rápida se encuentra dentro de la infraestructura de transporte, los complejos de ocio y los deportes, que registran una CAGR del 4,83%. Los propietarios de aeropuertos especifican capas de poliuretano antideslizante para las zonas de chorro de motores a reacción, y los operadores de recintos deportivos instalan texturas acrílicas acolchadas que reducen la fatiga de los atletas al tiempo que previenen resbalones.
Los acabados interiores de oficinas comerciales también incorporaron recubrimientos transparentes con microtextura en los vestíbulos de concreto pulido para mantener la estética sin comprometer el coeficiente de fricción. La adopción residencial sigue siendo moderada, pero crece a medida que los propietarios aplican epoxi de perfil rugoso alrededor de piscinas y entradas de garaje. Esta difusión subraya una percepción en evolución de que la resistencia al deslizamiento es una necesidad cotidiana más que un aspecto secundario industrial, ampliando el mercado total direccionable de recubrimientos antideslizantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Recubrimientos Antideslizantes en APAC
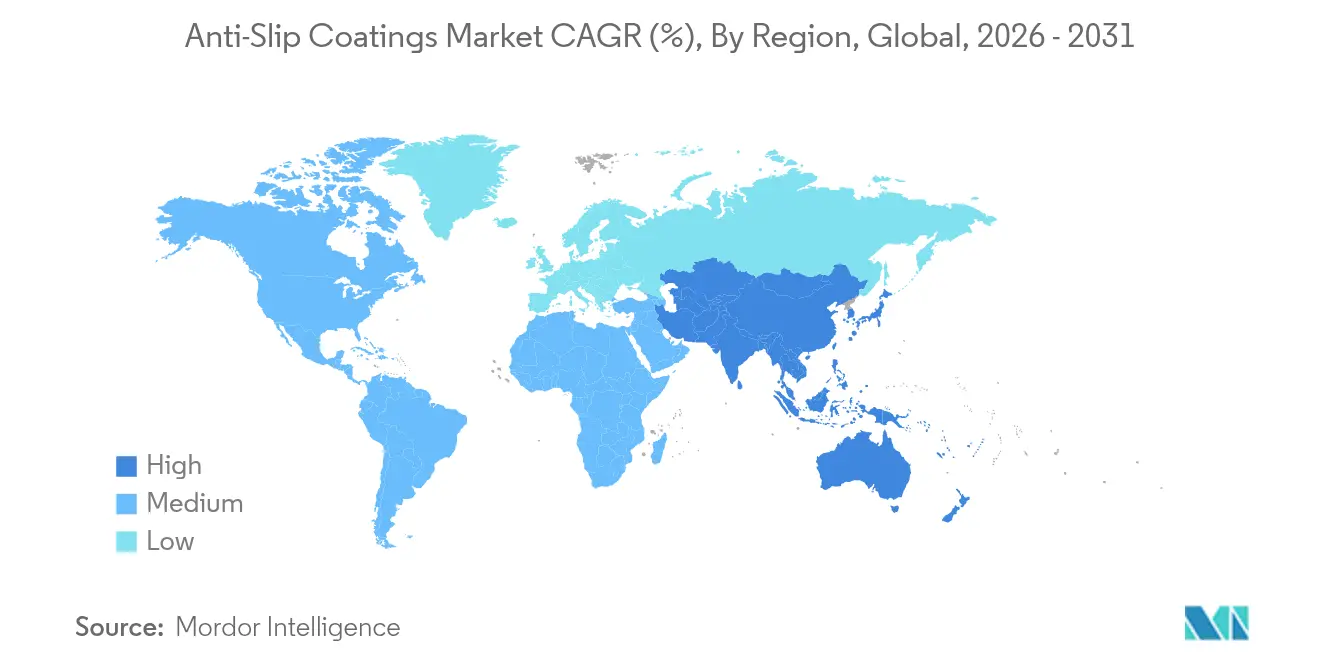
Asia-Pacífico generó los mayores ingresos regionales, con una participación del 44,35% en 2025 y avanzando a una CAGR del 4,82% hasta 2031. Los proyectos de transporte ferroviario masivo, fabricación de semiconductores y megahospitales en China y la India especifican superficies antideslizantes premium que se integran con vehículos de guiado automático. La Asociación de Naciones del Sudeste Asiático está estandarizando los códigos de seguridad en consonancia con las normas de fricción ISO, elevando los requisitos de referencia y orientando las licitaciones municipales hacia productos de marca.
Mercado de Recubrimientos Antideslizantes en América del Norte
América del Norte ocupa el segundo lugar en tamaño absoluto, pero se beneficia de extensos ciclos de renovación en almacenes logísticos, supermercados y campus de atención médica. La estricta aplicación de las normas de la OSHA y los peligros invernales del medio oeste mantienen la demanda resiliente incluso durante las desaceleraciones de la construcción. Los usuarios finales suelen combinar la resistencia al deslizamiento con certificaciones antimicrobianas, favoreciendo las formulaciones híbridas que responden a ambos criterios.
Mercado de Recubrimientos Antideslizantes en EMEA
Europa mantiene niveles maduros de adopción impulsados por las estipulaciones de las aseguradoras, aunque el crecimiento proviene de la renovación de edificios patrimoniales, donde los contratistas buscan soluciones al agua transpirables que protejan los sustratos históricos. Los mercados de Oriente Medio y África siguen siendo más pequeños, pero muestran tasas de crecimiento desproporcionadas a medida que emergen estadios, metros y activos turísticos. Las especificaciones en esta región enfatizan la durabilidad UV y la resistencia al choque térmico, lo que otorga ventaja a los híbridos de poliuretano.

Panorama regulatorio
Los recubrimientos antideslizantes se sitúan entre las normas de gestión química y los requisitos de verificación de desempeño. En Estados Unidos, el cumplimiento de VOC se sustenta en las normas de la EPA bajo 40 CFR Part 59, lo que orienta las decisiones de formulación hacia sistemas a base de agua y de alto contenido de sólidos. Los requisitos de aplicación y documentación de OSHA también impulsan a los propietarios de instalaciones a especificar recubrimientos respaldados con datos de prueba y paquetes de certificación de resistencia al deslizamiento. Los derechos antidumping que afectan las importaciones de resina epoxi también incrementaron la economía del cumplimiento normativo, elevando los costos de insumos de resina en Norteamérica en más del 30% año contra año en 2024 e influyendo en la selección de productos y las estrategias de abastecimiento de contratistas y formuladores.
En Europa y partes de Asia, el acceso al mercado depende en gran medida de la gestión responsable de productos y de métodos de prueba estandarizados. El REACH y el CLP de la UE impulsan restricciones de sustancias y etiquetado, acelerando la reformulación para alejarse de solventes y surfactantes estrictamente regulados, mientras que las pruebas de desempeño se refieren cada vez más a métodos armonizados como el DIN EN 16165:2021 para resistencia al deslizamiento. En Asia-Pacífico, las normas nacionales, incluida la GB/T 9263-2020 de China, junto con especificaciones de licitación que citan normas internacionales de tracción (por ejemplo, ANSI A326.3 en grandes proyectos de infraestructura), elevan el estándar base de desempeño de fricción documentado y favorecen a los proveedores que pueden ofrecer protocolos de prueba consistentes entre regiones.
Análisis de la cadena de valor
La cadena de valor comienza con los proveedores upstream de resinas base (epoxi, poliuretano, acrílico e híbridos especializados) y aditivos funcionales que crean textura y tracción, incluidos sílice, agregados cerámicos o minerales, y sistemas de microesferas o perlas poliméricas. Los formuladores luego mezclan aglutinantes, rellenos, medios antideslizantes y paquetes de curado en recubrimientos aplicados en obra, con un énfasis creciente en tecnologías a base de agua de bajo VOC e híbridos de curado rápido para reducir el tiempo de inactividad en instalaciones industriales y públicas. El cumplimiento normativo se incorpora desde el inicio, ya que el diseño de producto y el control de calidad suelen alinearse con los métodos de prueba referenciados por los mercados finales, incluidos el DIN EN 16165 (Europa) y el GB/T 9263-2020 (China), junto con requisitos específicos del sector como MIL-PRF-24667D y EN 4508:2006 para aplicaciones de defensa y aeroespacial.
La distribución midstream normalmente se realiza mediante ventas directas a proyecto para cuentas industriales y de infraestructura, y a través de distribuidores de recubrimientos o instaladores especializados de pisos para trabajos comerciales y residenciales. Los aplicadores y contratistas capturan valor mediante la preparación de superficies, las tasas de distribución de agregados y las condiciones de curado, que determinan si un recubrimiento cumple con los objetivos de coeficiente de fricción. Esto aumenta la demanda de servicio técnico del proveedor, soporte de pruebas en sitio y sistemas empaquetados en lugar de productos genéricos. Los compradores downstream incluyen fábricas, hospitales, centros logísticos, activos marítimos y de transporte, y edificios comerciales con alta necesidad de renovación, donde las adquisiciones combinan cada vez más resistencia al deslizamiento con durabilidad química, control de ESD y documentación de certificación dentro de una sola especificación de piso.
Panorama Competitivo
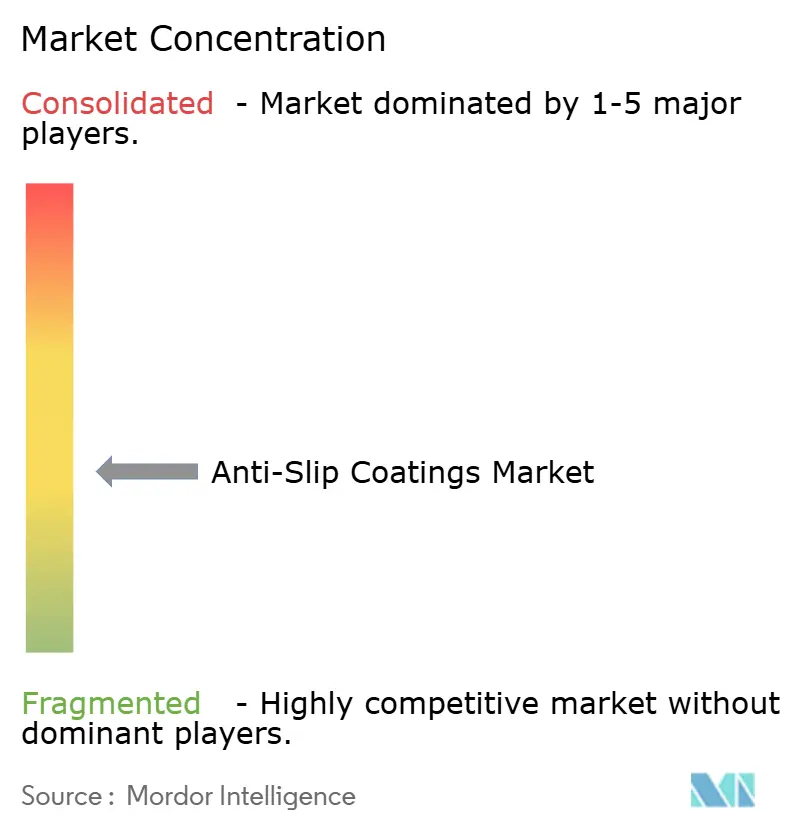
El mercado de recubrimientos antideslizantes está moderadamente fragmentado, aunque las multinacionales de primer nivel siguen estableciendo los estándares de rendimiento. Akzo Nobel N.V. continúa ampliando su línea de polvos Interpon con ligantes de base acuosa que cumplen los mandatos ecológicos de la UE. PPG Industries desinvirtió su unidad de sílices para centrarse en recubrimientos de alto valor y está canalizando los fondos hacia la investigación de aditivos de baja fricción. The Sherwin-Williams Company lanzó recientemente pisos de confort de tacto suave que combinan estética con tracción, reforzando su posición en los nichos de atención médica y educación.
Los productores regionales del sudeste asiático y Europa del Este capturan contratos municipales a través de servicios localizados y tamaños de lote flexibles, aunque muchos dependen de resinas importadas, lo que los hace vulnerables a las fluctuaciones cambiarias. Los shocks en las materias primas han desencadenado alianzas estratégicas en las que los independientes forman grupos de compra para asegurar contratos de epoxi. Mientras tanto, el interés por las fusiones está aumentando a medida que el capital privado apunta a formuladores especializados que poseen mezclas de agregados patentadas o propiedad intelectual antimicrobiana, lo que presagia una fase de consolidación en la industria de recubrimientos antideslizantes.
Los clientes comparan cada vez más a los proveedores en función de herramientas digitales de especificación, paquetes de certificación del coeficiente de fricción (COF) y soporte integral de garantía de instalación, más que por el precio unitario. Las empresas capaces de validar la fricción en sitio mediante sensores vinculados a smartphones o de ofrecer servicios integrales de resuperficiado aseguran ingresos recurrentes. Esta competencia orientada al servicio eleva las barreras de entrada para los actores de pequeña escala y fomenta la diferenciación de productos anclada en la transparencia de datos.
Líderes de la Industria de Recubrimientos Antideslizantes
3M
Akzo Nobel N.V.
PPG Industries Inc.
Sika AG
The Sherwin-Williams Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Recubrimientos Antideslizantes
- 3M
- Akzo Nobel N.V.
- Anti-Slip Anywhere
- Axalta Coating Systems, LLC
- FloorSlip Limited
- Flowcrete Group Ltd.
- Hempel A/S
- Henkel AG & Co. KGaA
- ICP Group
- Jotun
- Mapei S.p.A.
- Nippon Paint Marine Coatings Co., Ltd.
- PPG Industries Inc.
- Rust-Oleum Corporation
- Sika AG
- The Sherwin-Williams Company
Lea el análisis de las empresas de recubrimientos antideslizantes

Oportunidades de mercado y perspectivas futuras
Está surgiendo una clara brecha entre los sistemas de piso epoxi de servicio pesado con agregado esparcido y los selladores más ligeros orientados al mantenimiento para superficies residenciales y comerciales ligeras, donde los propietarios desean resistencia al deslizamiento sin resurfacing disruptivo. Esto se refleja en la actividad de productos de 2026 enfocada en selladores antideslizantes listos para usar, a base de agua, y capas de color que simplifican la aplicación en concreto, adoquines y pasillos exteriores, ampliando el mercado direccionable para contratistas y canales de hágalo usted mismo. Al mismo tiempo, los centros de salud, electrónica y manufactura automatizada están especificando pisos multiatributo que combinan tracción con rápido retorno al servicio y resistencia al lavado químico, y en algunos casos desempeño de ESD, lo que crea espacio para químicas híbridas y proveedores de sistemas que puedan respaldar la validación mediante documentación estandarizada de fricción.
Las oportunidades también se extienden al soporte de aditivos y pruebas a medida que los reguladores y especificadores avanzan hacia una verificación basada en el desempeño. El uso más amplio de métodos estandarizados como ANSI A326.3 y DIN EN 16165 aumenta el valor de los recubrimientos que se entregan con documentación de pruebas de fricción y protocolos de instalación claros, particularmente para infraestructura pública y edificios institucionales. En el plano de la innovación, una investigación publicada en 2026 introdujo el marco TexCoMP para optimizar el desempeño de textura-recubrimiento-material en pasillos, respaldando un diseño más basado en datos de superficies antideslizantes y ofreciendo a los formuladores una ruta estructurada para reducir el ensayo y error mientras cumplen con los umbrales de tracción húmeda con sistemas de menor VOC.
Recent Industry Developments in Mercado de Recubrimientos Antideslizantes
- Junio de 2026: Un estudio revisado por pares en PLOS One publicó el marco TexCoMP (Texture-Coating-Material-Performance) para modelar y optimizar el desempeño antideslizante de superficies de pasillos recubiertas en función de variables ambientales y de material. El trabajo respalda enfoques más predictivos de formulación y diseño de textura, que pueden acortar los ciclos de desarrollo y mejorar la confianza en el cumplimiento de los objetivos de tracción húmeda en diversos sustratos.
- Abril de 2025: DYCO, una división de ICP Group, lanzó DYCO Court & Floor, un recubrimiento antideslizante 100% acrílico para superficies recreativas comerciales y residenciales. El lanzamiento amplió las opciones de acabados antideslizantes de textura media en asfalto y concreto, reforzando la demanda de sistemas acrílicos en aplicaciones de ocio de alto tráfico y comerciales ligeras.
- Mayo de 2024: El mercado registró una mayor demanda de especificación para pruebas documentadas de resistencia al deslizamiento alineadas con métodos más recientes como el DIN EN 16165:2021 en Europa, influyendo en cómo los contratistas empaquetan las pruebas y la documentación de cumplimiento para proyectos de cara al público. Este cambio elevó el papel de los paquetes de certificación y la verificación estandarizada en sitio como diferenciadores junto con la química de resinas y la velocidad de instalación.


Mercado de Recubrimientos Antideslizantes Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de ventas de materiales de recubrimiento antideslizante que se aplican como película sobre una superficie para mejorar la tracción y reducir el riesgo de deslizamiento en el uso diario. Incluye productos vendidos para superficies industriales, comerciales y residenciales donde la resistencia al deslizamiento es una necesidad de desempeño clave.
Exclusiones del alcance: Excluye cintas y alfombras antideslizantes, aditivos de agregado vendidos por separado, y soluciones de texturizado mecánico que no sean recubrimientos.
Descripción general de la segmentación
- Por Tipo de Resina
- Epoxi
- Poliuretano
- Acrílico
- Otros Tipos de Resina (Poliaspártico, etc.)
- Por Tecnología
- Base Acuosa
- Base Solvente
- Por Aplicación
- Residencial
- Comercial
- Industrial (Incluye Marina)
- Otras Aplicaciones (Infraestructura de Transporte, Deportes, Ocio)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de APAC
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utiliza para construir el primer mapa de demanda y para mantener el modelo de mercado anclado a indicadores que se pueden verificar año tras año. Nos referimos a fuentes públicas como la Oficina de Estadísticas Laborales de EE. UU. (indicadores de lesiones y seguridad laboral), la OSHA y reguladores nacionales de seguridad similares (orientación sobre resistencia al deslizamiento y temas de cumplimiento), Eurostat y UN Comtrade (indicadores indirectos de actividad de construcción e industrial, además de señales comerciales para materiales de recubrimiento), y organismos de normas industriales como ASTM e ISO (métodos de prueba y terminología del coeficiente de fricción).
Además de esto, revisamos presentaciones de empresas, presentaciones a inversionistas, fichas técnicas de productos y prensa reputada para entender dónde se están especificando los sistemas de recubrimiento y cómo se posicionan las afirmaciones de desempeño. Se utilizan suscripciones pagas seleccionadas para acelerar las verificaciones de finanzas e inteligencia empresarial, los rastreos de tendencias de patentes y la revisión de importaciones y exportaciones a nivel de embarque cuando resulta relevante para las materias primas de recubrimiento. Las fuentes aquí mencionadas son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centra en validar lo que realmente se está comprando y aplicando, y luego en poner a prueba los supuestos utilizados en el modelo. Conversamos con una combinación de formuladores de recubrimientos, aplicadores, distribuidores, y partes interesadas en seguridad e instalaciones en los principales entornos de uso final, y la aportación de los encuestados se equilibró entre APAC, EMEA y América para que ninguna geografía influyera de manera excesiva en las cifras finales.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 16% | APAC: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 28% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 56% | América: 27% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo donde la demanda de recubrimientos de protección de superficies se reconstruye utilizando indicadores de actividad de construcción e industrial, y luego se filtra según la probable adopción de sistemas antideslizantes en pisos, cubiertas, rampas y sustratos similares. Una vez formado el conjunto de demanda, aplicamos divisiones por familia de resina y contexto de uso final utilizando la retroalimentación de entrevistas y patrones de especificación observables, y la cláusula principal se alcanza solo después de que esas capas se reconcilian en un único valor.
Para las verificaciones, se realizan aproximaciones de abajo hacia arriba de manera selectiva utilizando un conjunto muestreado de puntos de precio de productos y consumo típico por pie cuadrado para aplicaciones comunes de piso y cubierta, que luego se multiplica por volúmenes de proyecto plausibles derivados de la actividad del sector. Los principales insumos utilizados en el modelo incluyen la actividad de pisos industriales y comerciales, indicadores de enfoque en seguridad laboral, ciclos de renovación y mantenimiento para áreas de alto tráfico, dirección de precios de resinas y aditivos, y el cambio de mezcla entre sistemas a base de agua y a base de solvente conforme evolucionan las expectativas de cumplimiento.
Los pronósticos se construyen utilizando análisis de escenarios respaldado por ajuste de tendencias a corto plazo (suavizado exponencial) sobre los indicadores líderes anteriores, y luego se ajustan según lo que esperan los encuestados primarios en cuanto a intensidad de especificación y precios en los próximos años. Cuando las verificaciones de abajo hacia arriba presentan vacíos, como visibilidad limitada sobre los volúmenes de pequeños aplicadores locales, la participación faltante se maneja mediante rangos de penetración que se revisan con los participantes del canal y luego se aplican de manera consistente en todas las regiones.
Validación de datos y ciclo de actualización
La validación se realiza triangulando el resultado del modelo con señales independientes, y luego dando seguimiento a cualquier variación importante hasta que la historia sea coherente. Realizamos verificaciones de anomalías en los movimientos año contra año, cambios en la mezcla de resinas y precios de venta promedio implícitos, y cualquier valor atípico es revisado por un segundo analista antes de la aprobación final.
El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios abruptos en el precio de las materias primas o cambios regulatorios que alteran el comportamiento de especificación. Antes de la entrega, se completa una revisión final para que las cifras reflejen los últimos lanzamientos públicos y la retroalimentación reciente de expertos.
Tamaño del mercado de recubrimientos antideslizantes de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para recubrimientos antideslizantes a menudo varían porque cada editor delimita el mercado de manera diferente y no siempre coincide en el mismo año base o los mismos supuestos de precios. Las diferencias también surgen cuando una estimación se apoya más en los ciclos de construcción, mientras que otra se apoya más en narrativas de cumplimiento de seguridad sin cuantificar la conversión en demanda de recubrimientos.
Las cintas y alfombras antideslizantes quedan fuera del alcance de Mordor Intelligence, lo que constituye una razón práctica por la que nuestro valor puede diferir de estimaciones que agrupan productos de tracción adyacentes en un total único de superficie de seguridad. La dispersión también proviene de la rapidez con la que se asume que suben los precios de los sistemas epoxi y de poliuretano, de si el piso marítimo e industrial se cuenta con la misma intensidad en todas las regiones, y de la frecuencia con la que se actualizan las conversiones de divisas y las series de indicadores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 179,78 millones de USD (2026) | |
| Consultora Global A | 158,72 millones de USD (2024) | Utiliza un año base anterior y una curva de crecimiento más rápida, y la descripción del alcance es más amplia en cuanto a los usos finales, lo que puede cambiar el conjunto de demanda implícito y la mezcla de precios frente a una definición limitada solo a recubrimientos. |
| Editorial del Sector B | 169,00 millones de USD (2025) | Incluye un marco de aplicación más amplio (como piso y sector marítimo declarados juntos) y aplica un crecimiento de largo plazo más alto, lo que puede elevar los totales si la penetración y la progresión del ASP no están limitadas por indicadores de actividad a corto plazo. |
En conjunto, la tabla muestra que la selección del año y lo que se cuenta como una solución antideslizante explican la mayor parte de la distancia entre las cifras. Al mantener las variables ligadas a factores de demanda de recubrimientos observables y al reverificar los supuestos con los participantes del canal, nuestra estimación sigue siendo más fácil de rastrear hasta pasos claros que pueden repetirse en actualizaciones posteriores.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de recubrimientos antideslizantes?
El mercado de recubrimientos antideslizantes alcanza los USD 179,78 millones en 2026 y está en camino de llegar a USD 218,98 millones en 2031, reflejando una CAGR del 4,03%.
¿Qué región contribuye más a las ventas globales?
Asia-Pacífico lidera con el 44,35% de la demanda mundial en 2025 y se expande a una CAGR del 4,82% hasta 2031.
¿Por qué los productos antideslizantes de base acuosa crecen tan rápidamente?
Los sistemas de base acuosa ya representan el 58,77% del tamaño del mercado de recubrimientos antideslizantes porque satisfacen las crecientes restricciones de COV, reducen el riesgo de incendio y simplifican la limpieza sin sacrificar el rendimiento.
¿Qué tipo de resina es dominante en la actualidad?
Las formulaciones epoxi poseen el 43,62% de los ingresos de 2025 gracias a su resistencia química y adhesión, aunque las resinas de poliaspártico de curado más rápido están escalando a una CAGR del 4,74%.
¿Cómo afectan las regulaciones de seguridad a las decisiones de compra?
Las multas de la OSHA, los incentivos de los seguros y los códigos de construcción más estrictos han transformado los pisos resistentes al deslizamiento de una mejora discrecional a un elemento esencial de cumplimiento normativo, impulsando la demanda en los sectores industrial, comercial y público.
¿Qué impulsa la demanda de remodelación en los mercados desarrollados?
Los edificios construidos antes de 2010 a menudo no cumplen las nuevas normas de deslizamiento, creando un conjunto de remodelación de más de 2.000 millones de pies cuadrados en América del Norte y Europa, donde los propietarios buscan soluciones de curado rápido y bajo olor para minimizar el tiempo de inactividad.
Última actualización de la página el:



