
Tamaño y Participación del Mercado de Suplementos Dietéticos Líquidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 31.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 60.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.15 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Suplementos Dietéticos Líquidos por Mordor Intelligence
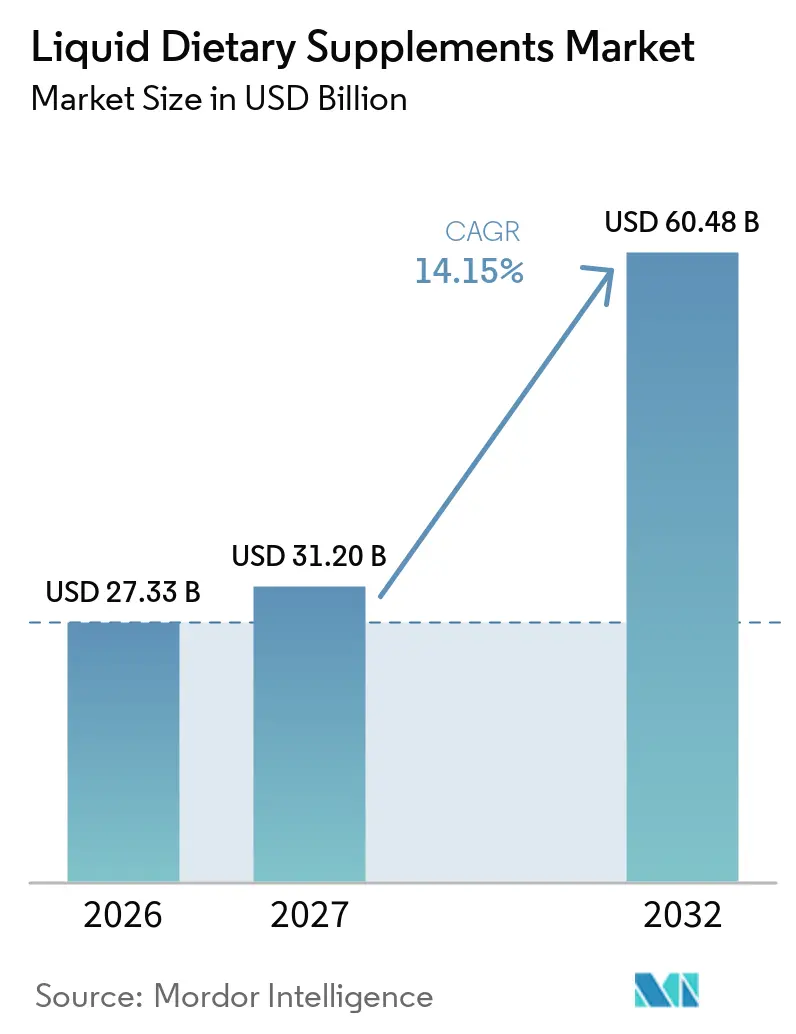
El tamaño del Mercado de Suplementos Dietéticos Líquidos fue valorado en 27,33 mil millones de USD en 2026 y se estima que crecerá desde 31,20 mil millones de USD en 2027 hasta alcanzar los 60,48 mil millones de USD en 2032, a una CAGR del 14,15% durante el período de pronóstico (2027-2032).
La vitamina C liposomal demuestra una biodisponibilidad un 30% superior a los formatos no liposomales. Los adultos favorecen cada vez más los sistemas de administración líquida que prometen una absorción más rápida, impulsados por una creciente validación científica y la comodidad de los formatos listos para beber. Las formulaciones de ácidos grasos libres de omega-3 logran ahora una absorción notablemente mejorada incluso en dietas bajas en grasas, ampliando el potencial terapéutico. Los modelos de suscripción directa al consumidor, las innovaciones en el cumplimiento de pedidos con control de temperatura y las afirmaciones premium en torno a la salud cognitiva, inmunológica y digestiva aceleran colectivamente el crecimiento de los ingresos dentro del mercado de suplementos dietéticos líquidos. La intensidad competitiva aumenta a medida que los grandes fabricantes de bienes de consumo envasados adquieren marcas ágiles para entrar en nichos líquidos de alto crecimiento. Al mismo tiempo, los compromisos de sostenibilidad en el envasado con material reciclado posconsumo comienzan a influir en la decisión de compra.
Conclusiones Clave del Informe
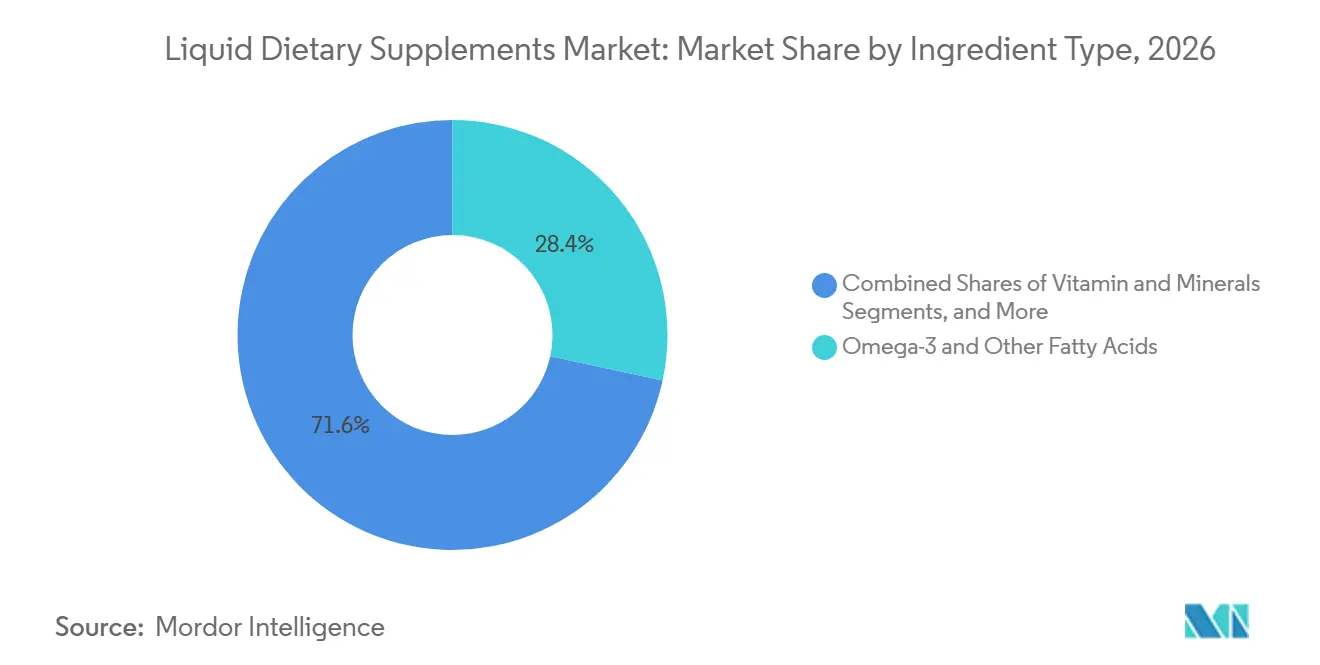
- Por tipo de ingrediente, el segmento de omega-3 y otros ácidos grasos capturó una participación de ingresos del 28,4% del mercado de suplementos dietéticos líquidos en 2026, y se prevé que el segmento de vitaminas y minerales crezca a una CAGR del 16,20%.
- Por aplicación, el segmento de nutrición deportiva mantuvo el 32,44% de la participación de mercado en 2026, y se proyecta que la gestión del peso se expanda a una CAGR del 16,79% hasta 2032.
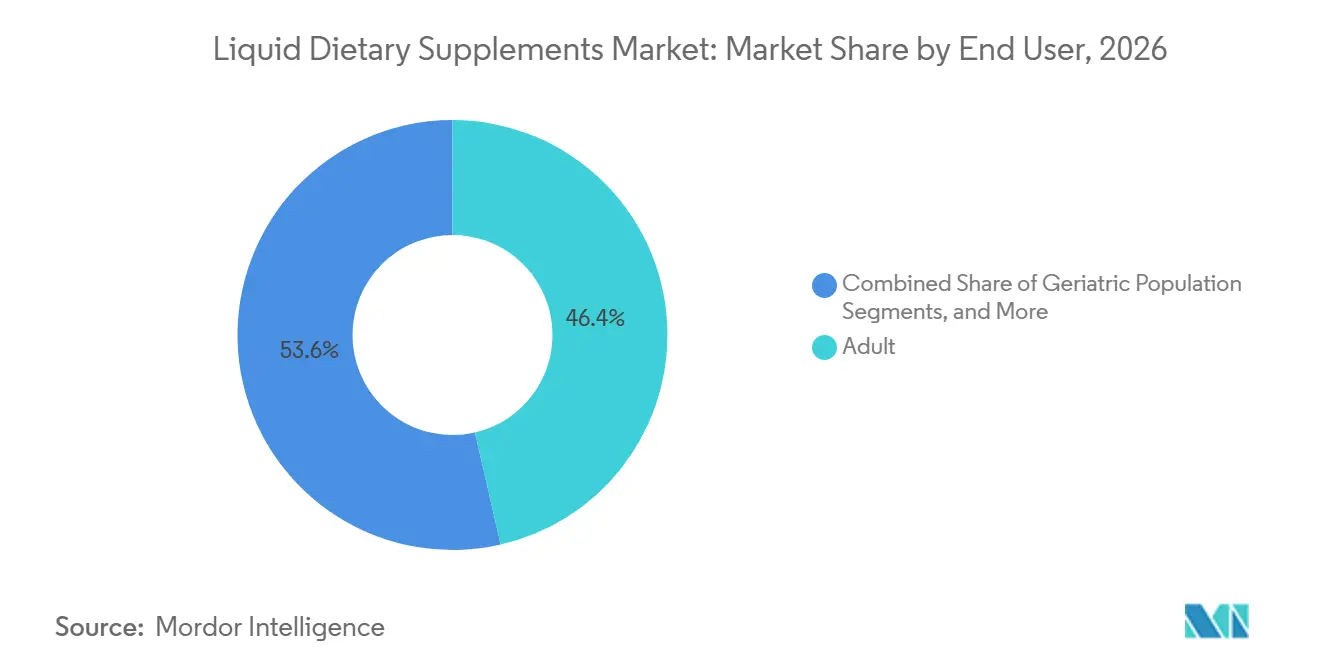
- Por usuario final, el segmento adulto mantuvo una participación base del 46,6% en 2026, mientras que las mujeres embarazadas y en período de lactancia representan el grupo de usuarios finales de más rápido crecimiento, con una CAGR del 17,25% hasta 2032.
- Por canal de distribución, los supermercados e hipermercados mantuvieron el 41,8% de la participación de canal en 2026. Los canales de venta minorista en línea registran una CAGR del 15,68% hasta 2032.
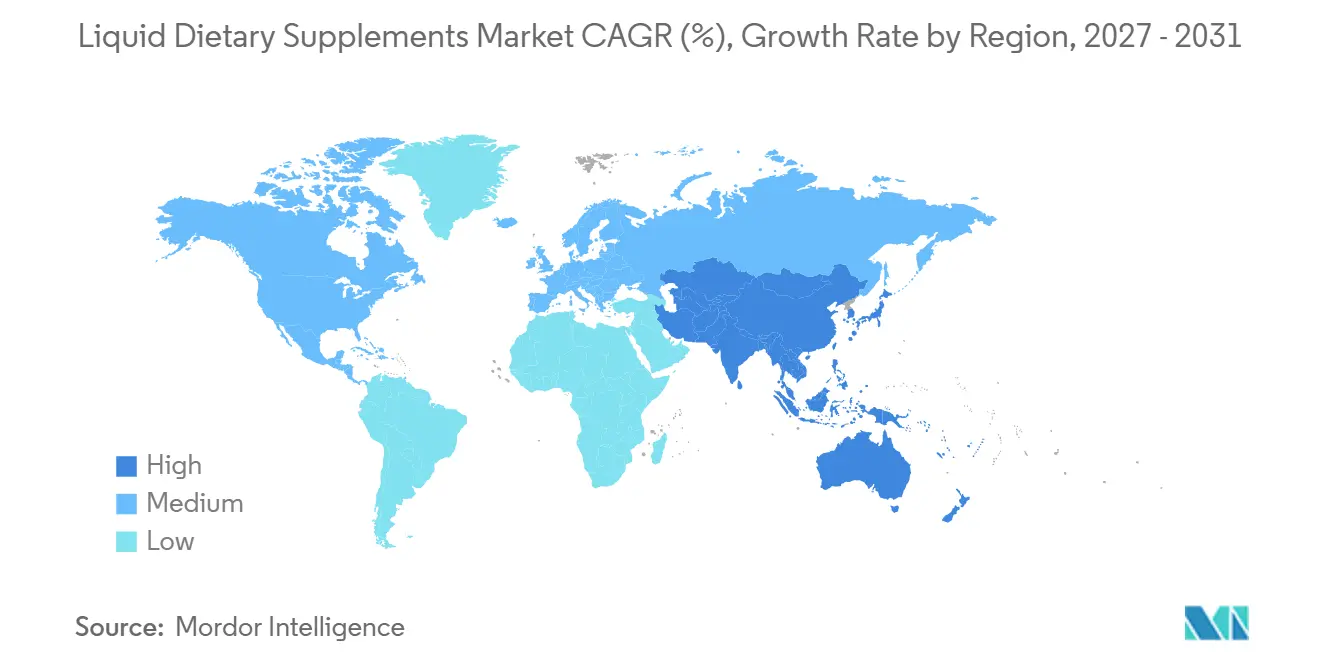
- Geográficamente, Asia Pacífico está preparada para registrar la expansión regional más rápida con una CAGR del 17,5%, en contraste con el liderazgo del 34,5% de América del Norte en la participación del mercado de suplementos dietéticos líquidos en 2026.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Enfoque en la Salud Preventiva Impulsado por el Envejecimiento de la Población | +3.20% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Auge del Comercio Electrónico y Formatos Líquidos DTC | +2.80% | Global, liderado por América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Biodisponibilidad Superior en Comparación con las Píldoras | +2.10% | Global | Mediano plazo (2-4 años) |
| Demanda de Nutrición Deportiva de Shots RTD | +1.90% | América del Norte y Europa, en expansión hacia Asia Pacífico | Corto plazo (≤ 2 años) |
| Innovación en Bolsas Inteligentes de Dosis Única | +1.50% | Global, adopción temprana en América del Norte | Mediano plazo (2-4 años) |
| Quioscos de Mezcla Personalizada en el Sitio Impulsados por Inteligencia Artificial | +1.20% | Mercados piloto de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Enfoque en la Salud Preventiva Impulsado por el Envejecimiento de la Población
El rápido crecimiento de la población mundial de 65 años o más transforma la demanda de productos, ya que los adultos mayores recurren a la nutrición para preservar la movilidad y la resiliencia inmunológica. Ensure de Abbott superó los USD 3 mil millones en ventas globales de líquidos en 2024, mostrando una fuerte adopción entre los adultos mayores que tienen dificultades para tragar tabletas grandes. Las formulaciones líquidas permiten una mayor densidad de nutrientes por dosis, ayudan en el manejo de la disfagia y reducen la irritación gastrointestinal en comparación con las píldoras comprimidas. Los consumidores también perciben los formatos líquidos como más "de grado médico", lo que fomenta el uso rutinario junto con las recomendaciones de los proveedores de atención médica. El poder adquisitivo sostenido de los baby boomers y un cambio cultural hacia una atención proactiva, en lugar de reactiva, crean vientos de cola de varios años para el mercado de suplementos dietéticos líquidos. Por lo tanto, los actores de la industria priorizan las extensiones de cartera que abordan la sarcopenia, la densidad ósea y la función inmunológica, posicionando los productos líquidos como herramientas diarias esenciales en lugar de accesorios opcionales.
Auge del Comercio Electrónico y Formatos Líquidos DTC
Los canales digitales reconfiguran la economía de la ruta al mercado al comprimir los márgenes comerciales minoristas tradicionales y permitir la personalización basada en datos. La adquisición en 2024 por parte del especialista en cumplimiento de pedidos Stord del operador de temperatura controlada ProPack ejemplifica la inversión en infraestructuras de cadena de frío críticas para la distribución de productos estables en estantería. La comunicación directa sobre biodisponibilidad y procedencia de ingredientes fortalece la lealtad a la marca, mientras que las herramientas de recomendación impulsadas por inteligencia artificial aumentan las conversiones de venta cruzada. Las marcas de venta directa al consumidor capturan además un posicionamiento premium al combinar kits de análisis de laboratorio, paneles personalizados y servicios de recarga automática que elevan el valor percibido y aseguran flujos de ingresos recurrentes.
Biodisponibilidad Superior en Comparación con las Píldoras
Estudios revisados por pares confirman que la vitamina C liposomal proporciona concentraciones plasmáticas un 30% más altas que las tabletas estándar, y los formatos de omega-3 de ácidos grasos libres superan significativamente a las versiones de ésteres etílicos en condiciones de bajo contenido graso.[1] La administración líquida evita los retrasos de desintegración, permitiendo una absorción inmediata y una menor degradación de nutrientes a través del metabolismo de primer paso. Los médicos ahora recomiendan la vitamina B12 líquida para pacientes que toman inhibidores de la bomba de protones que dificultan la actividad del factor intrínseco, reforzando la credibilidad terapéutica dentro del mercado de suplementos dietéticos líquidos. Los puntos de prueba de biodisponibilidad respaldan precios más altos, ayudan a los productos a migrar desde el posicionamiento de bienestar general hacia casos de uso cuasi clínicos, y establecen nuevos puntos de referencia de desarrollo de productos para tecnologías de encapsulación, micelización y nanoemulsión.
Demanda de Nutrición Deportiva de Shots RTD
Los shots funcionales RTD se adaptan a los estilos de vida modernos y en movimiento tanto para atletas de élite como para consumidores con poco tiempo. Los ingresos del segmento están creciendo un 16,1% anualmente, eclipsando las fórmulas deportivas en polvo. Los formatos compactos de 60 mililitros ofrecen aminoácidos concentrados, electrolitos o adaptógenos sin necesidad de botellas agitadoras, eliminando las objeciones de textura que disuaden a los usuarios convencionales. Los fabricantes aprovechan los precios premium por unidad y los menores pesos de envío en relación con las grandes botellas de PET. El envasado centrado en la conveniencia en aluminio o líneas de PET de PCR se alinea con el interés de los consumidores en la sostenibilidad, mientras que las etiquetas inteligentes con códigos QR amplían el compromiso a través de consejos de entrenamiento y programas de fidelización.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones Estrictas de Etiquetado Transfronterizo | -1.80% | Global, particularmente en el comercio entre la Unión Europea, Estados Unidos y Asia Pacífico | Mediano plazo (2-4 años) |
| Vida Útil Más Corta y Necesidades de Cadena de Frío | -1.40% | Global, agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Riesgo de Falsificación en Canales Grises Habilitados por Criptomonedas | -1.10% | Global, concentrado en mercados en línea | Mediano plazo (2-4 años) |
| Reacción Negativa por Sostenibilidad en Botellas de PET | -0.90% | América del Norte y Europa, en expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas de Etiquetado Transfronterizo
Las definiciones y afirmaciones permitidas variables obligan a las empresas a mantener unidades de mantenimiento de existencias separadas para cada mercado. La orientación de la Administración de Alimentos y Medicamentos (FDA) distingue los suplementos dietéticos líquidos de las bebidas y activa requisitos distintos de contenido de nutrientes y afirmaciones de estructura-función.[2] La regulación de plásticos de la Unión Europea de 2022 añade nueva documentación para envases de contenido reciclado, complicando los lanzamientos de envases sostenibles. La falta de alineación ralentiza la velocidad de comercialización, aumenta los costos de cumplimiento e intensifica la dependencia de equipos expertos en asuntos regulatorios. Los participantes DTC más pequeños enfrentan así obstáculos desproporcionados, reforzando la importancia de las asociaciones estratégicas y las herramientas de automatización de etiquetado específicas por región.
Vida Útil Más Corta y Necesidades de Cadena de Frío
Muchas mezclas líquidas requieren refrigeración o almacenamiento ambiental controlado para proteger nutrientes lábiles como los probióticos y los aceites de omega-3 emulsionados. Cualquier excursión de temperatura arriesga la pérdida de potencia y retiros obligatorios, con NSF advirtiendo que el almacenamiento inadecuado puede incumplir las afirmaciones de la etiqueta del producto.[3] Los mercados emergentes a menudo carecen de redes robustas de cadena de frío, lo que infla los costos logísticos y limita la penetración. Los protocolos de prueba de estabilidad de vida útil extienden aún más los plazos de investigación y añaden gastos de capital para las ejecuciones a escala piloto. Por lo tanto, las marcas invierten en procesamiento aséptico, pasteurización de alta presión y cierres eliminadores de oxígeno para extender la viabilidad ambiental mientras preservan las cualidades sensoriales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Ingrediente:
La Innovación en Omega-3 Impulsa el Crecimiento PremiumPor tipo de ingrediente, el segmento de omega-3 y otros ácidos grasos capturó una participación de ingresos del 28,4% del mercado de suplementos dietéticos líquidos en 2026, y se prevé que el segmento de vitaminas y minerales crezca a una CAGR del 16,20%, impulsado por innovaciones en microemulsión y aceites de origen algal. Las estructuras de ácidos grasos libres logran una absorción superior en dietas bajas en grasas y proporcionan argumentos de marketing respaldados por la ciencia en torno a la salud cardiovascular, cognitiva y prenatal. Los extractos botánicos, incluidos la curcumina y la ashwagandha, ganan presencia en estantería mediante auxiliares de solubilización avanzados que mitigan los problemas de sedimentación y sabor. Mientras tanto, los probióticos ganan terreno a medida que las tecnologías de encapsulación mantienen viables las unidades formadoras de colonias sin refrigeración, ampliando las oportunidades de sinergia funcional.
La tendencia hacia la premiumización permite a los productores obtener márgenes brutos superiores al 55%, especialmente al combinar un posicionamiento de etiqueta limpia y sellos de verificación de terceros. El escrutinio regulatorio sobre las afirmaciones de omega-3 sigue siendo estricto, aunque los ensayos clínicos bien realizados y la fabricación de grado farmacéutico abren vías de reembolso en determinadas geografías. La diversificación de ingredientes apoya en última instancia la mitigación de riesgos para las marcas que anteriormente dependían en exceso de las vitaminas básicas, garantizando la estabilidad de los ingresos mientras alimenta el apetito del consumidor por beneficios específicos y respaldados por la ciencia en el mercado de suplementos dietéticos líquidos.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Aplicación:
La Salud Cognitiva Emerge como Categoría PremiumPor aplicación, el segmento de nutrición deportiva mantuvo el 32,44% de la participación de mercado en 2026, y se proyecta que la gestión del peso se expanda a una CAGR del 16,79% hasta 2032. Las comunidades de videojuegos, los programas de bienestar corporativo y los consumidores de mayor edad preocupados por el deterioro de la memoria amplifican la demanda.
Los tónicos para la salud inmunológica que contienen zinc, vitamina D y saúco mantienen un volumen base, especialmente durante las temporadas de invierno. Los shots para la salud digestiva con simbióticos abordan la hinchazón y el bienestar del microbioma, con códigos QR en el envase que enlazan a paneles personalizados de salud intestinal. La diversificación de aplicaciones reduce el riesgo de estacionalidad al tiempo que permite a las marcas lanzar sublíneas especializadas respaldadas por publicidad específica para cada condición, asociaciones con influenciadores y avales de profesionales de la salud.
Por Usuario Final:
Las Mujeres Embarazadas Impulsan el Crecimiento EspecializadoPor usuario final, el segmento adulto mantuvo una participación base del 46,6% en 2026, mientras que las mujeres embarazadas y en período de lactancia representan el grupo de usuarios finales de más rápido crecimiento, con una CAGR del 17,25% hasta 2032, en medio de una mayor conciencia sobre la adecuación de los micronutrientes prenatales. Las investigaciones revelan que muchas formulaciones prenatales en tabletas no alcanzan los niveles adecuados de vitaminas clave, lo que impulsa el interés en alternativas líquidas que simplifican el cumplimiento de la dosificación. Las líneas prenatales líquidas utilizan folato metilado y hierro quelado con sabores suaves para ayudar con las náuseas, lo que favorece precios más elevados y compras repetidas a través de paquetes por trimestre.
Los formatos pediátricos se benefician de las capacidades de enmascaramiento del sabor y de los goteros tipo pipeta que permiten una dosificación precisa en miligramos. Los consumidores geriátricos aprecian las texturas fáciles de tragar y las mezclas de soporte articular que combinan colágeno y vitamina K2. La segmentación por usuario final informa así la ergonomía del envase, el desarrollo de la paleta de sabores y la estrategia de canal: farmacias para el segmento prenatal, comercio electrónico para el bienestar cotidiano del adulto y redes de atención institucional para la nutrición médica de adultos mayores.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Canal de Distribución:
La Transformación Digital se AceleraPor canal de distribución, los supermercados e hipermercados mantuvieron el 41,8% de la participación de canal en 2026. Los canales de venta minorista en línea registran una CAGR del 15,68% hasta 2032. Los programas de suscripción aprovechan la inteligencia artificial para ajustar los ciclos de reabastecimiento y recomendar productos complementarios, aumentando el valor de vida del cliente y reduciendo la tasa de abandono. Las farmacias mantienen su relevancia para las líneas terapéuticas, como el hierro líquido o la vitamina D en dosis altas, dada la confianza en el farmacéutico y las vías de reembolso.
Las tiendas especializadas en vitaminas cultivan una comercialización experiencial con muestras en el punto de venta de sobres monodosis y barras dispensadoras. Las tiendas de conveniencia prueban shots de energía estables a temperatura ambiente cerca de las cajas, captando la demanda por impulso. Las redes de mercadeo multinivel recurren a integraciones de comercio social que permiten demostraciones de productos en video en directo y ciclos de recomendación entre pares. La complejidad de la combinación de canales obliga a las marcas a optimizar los tamaños de envase, los protocolos de control de temperatura y los mensajes para adaptarse a cada entorno minorista de forma fluida.
Análisis Geográfico
Mercado de Suplementos Dietéticos Líquidos en América del Norte y Asia-Pacífico
América del Norte generó el 34,5% de la facturación global en 2026, impulsada por la consolidada adopción de suplementos y la fértil financiación de capital de riesgo para los disruptores de venta directa al consumidor. Asia Pacífico, con una CAGR del 7,5%, está ganando terreno gracias a un ecosistema de bebidas funcionales de 36 mil millones de USD que prepara la familiaridad del consumidor con la nutrición bebible.
Mercado de Suplementos Dietéticos Líquidos en Asia-Pacífico
China, Japón y Corea del Sur amplían los límites en aguas de colágeno para la belleza desde adentro y tónicos de ginseng, mientras que los shots con infusión de Ayurveda de India combinan la tradición con la comodidad moderna.
Mercado de Suplementos Dietéticos Líquidos en EMEA y América del Sur
Europa hace hincapié en la trazabilidad y la reciclabilidad, acelerando la adopción de botellas de PET reciclado posconsumo y de vidrio tintado. Oriente Medio y África abren canales centrados en farmacias para líquidos destinados a la salud ósea y la diabetes, aunque persisten las brechas en la cadena de frío. La recuperación económica de América del Sur impulsa la adopción de mezclas de jugos funcionales enriquecidos con botánicos regionales como la acerola y el guaraná. Las preferencias de paladar locales obligan a las marcas globales a adaptar los perfiles de dulzura, los vehículos de sabor y las dimensiones del envase, garantizando que la textura y la vida útil cumplan con las normas regionales sin erosionar el valor de marca global.
Panorama Competitivo
Concentración del Mercado
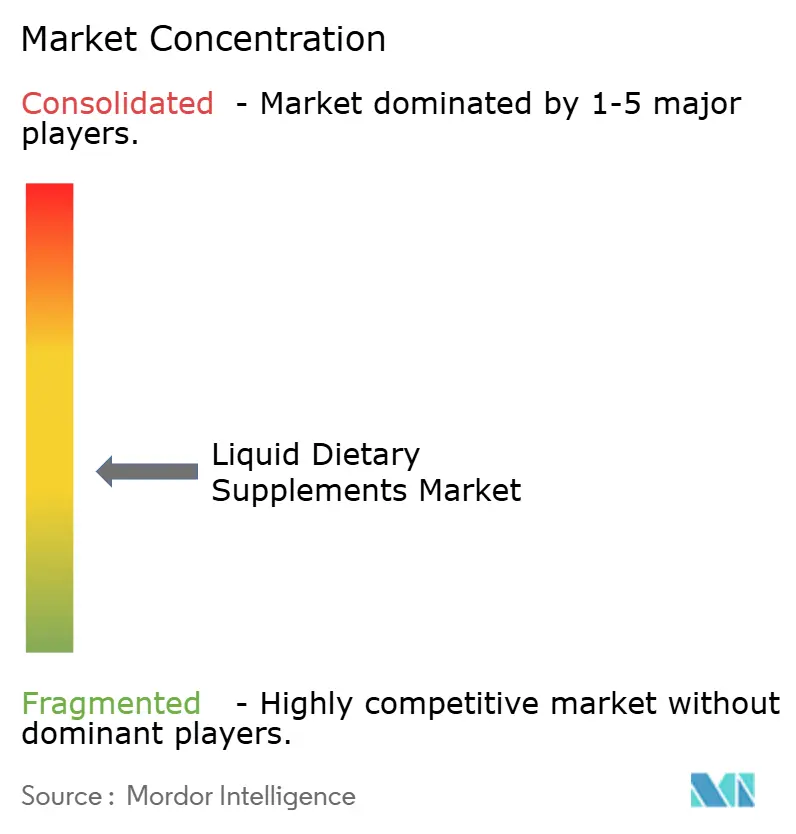
La fragmentación del mercado persiste a pesar de que un puñado de multinacionales mantienen posiciones de dos dígitos. Abbott controla la mayor porción individual a través de Ensure, Glucerna y Protality, mientras que las adquisiciones de Pro2col Health y Pruvit Ventures por parte de Herbalife en 2025 señalan la intención estratégica de reunir líneas personalizadas de cetonas líquidas y aminoácidos bajo un mismo techo. MaryRuth's Organics escaló de USD 165 millones en 2022 a un proyectado USD 300 millones en 2023 sobre una plataforma orgánica y familiar que resuena en Amazon y su propia tienda en línea.
La innovación gira cada vez más en torno a la tecnología de administración y la sostenibilidad. Unilever inyectó capital en la fabricación de Liquid IV para asegurar capacidad de suministro para mezclas de hidratación con electrolitos. La botella de PET de PCR al 100% de Amcor para las multivitaminas de Ritual demuestra liderazgo en envasado, atendiendo la presión ecológica del consumidor mientras mantiene la claridad para los vibrantes tonos líquidos. Berry Global sigue con botellas ClariPPil de barrera de humedad validadas por la certificación RecyClass A, señalando el movimiento colectivo de la industria hacia los objetivos de economía circular.
Las herramientas de autenticidad digital emergen como diferenciadores competitivos; el rastreo por cadena de bloques y los sellos NFC a prueba de manipulaciones ayudan a combatir USD 600 mil millones en pérdidas por falsificación en nutrición y cosméticos. Las solicitudes de patentes en torno a quioscos de venta automática capaces de mezclar micronutrientes bajo demanda subrayan las posibilidades futuras para puntos de venta hiperpersonalizados en centros comerciales, aeropuertos y gimnasios. A medida que continúa la consolidación, la industria de suplementos dietéticos líquidos es testigo de más acuerdos transfronterizos que fusionan canales de investigación y desarrollo, licencias de distribución regional y activos de comercio digital en ecosistemas verticalmente integrados.
Líderes de la Industria de Suplementos Dietéticos Líquidos
-
Abbott Laboratories
-
Herbalife Nutrition
-
Amway (Nutrilite)
-
Bayer AG
-
Nestlé Health Science
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Suplementos Dietéticos Líquidos Empresas cubiertas en este informe
- Abbott Laboratories
- Herbalife Nutrition Ltd.
- Amway Corp. (Nutrilite)
- Bayer
- Nestle Health Science (Nature's Bounty)
- GNC Holdings
- Nature's Way (Schwabe)
- DSM Nutritional Products
- BASF
- Liquid Health, Inc.
- SmartyPants Vitamins
- Rainbow Light
- NOW Foods
- Valimenta Labs
- Swisse Wellness
- Garden of Life
- Optimum Nutrition (Glanbia)
- Nature's Answer
- Bionova
Desarrollos recientes de la industria en Mercado de Suplementos Dietéticos Líquidos
- Junio de 2025: Herbalife completó adquisiciones estratégicas de Pro2col Health LLC y Pruvit Ventures para mejorar las capacidades de nutrición personalizada.
- Marzo de 2025: Unilever invirtió en las instalaciones de producción de la marca de bebidas Liquid IV, señalando ambiciones de hidratación funcional a gran escala.
- Marzo de 2025: New Chapter lanzó una Multivitamina Líquida con 22 esenciales, envasada en plástico PCR al 100% y con un precio de USD 48 por 30 oz.
- Octubre de 2024: dōTERRA lanzó VMG+ Complejo de Nutrientes de Alimentos Integrales, uniendo amla y moringa en una bebida fundamental.
Alcance del Informe Global del Mercado de Suplementos Dietéticos Líquidos
Resumen de la segmentación
| Vitaminas y Minerales |
| Botánicos/Herbales |
| Proteínas y Aminoácidos |
| Omega-3 y Otros Ácidos Grasos |
| Otros |
| Nutrición Deportiva |
| Salud Inmunológica |
| Control de Peso |
| Salud Digestiva e Intestinal |
| Otros |
| Adultos |
| Población Geriátrica |
| Niños |
| Mujeres Embarazadas y en Período de Lactancia |
| Otros |
| Supermercados / Hipermercados |
| Farmacias y Droguerías |
| Venta Minorista en Línea y DTC |
| Tiendas Especializadas |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Ingrediente | Vitaminas y Minerales | |
| Botánicos/Herbales | ||
| Proteínas y Aminoácidos | ||
| Omega-3 y Otros Ácidos Grasos | ||
| Otros | ||
| Por Aplicación | Nutrición Deportiva | |
| Salud Inmunológica | ||
| Control de Peso | ||
| Salud Digestiva e Intestinal | ||
| Otros | ||
| Por Usuario Final | Adultos | |
| Población Geriátrica | ||
| Niños | ||
| Mujeres Embarazadas y en Período de Lactancia | ||
| Otros | ||
| Por Canal de Distribución | Supermercados / Hipermercados | |
| Farmacias y Droguerías | ||
| Venta Minorista en Línea y DTC | ||
| Tiendas Especializadas | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de suplementos dietéticos líquidos y su tasa de crecimiento esperada?
El tamaño del mercado de suplementos dietéticos líquidos se sitúa en 27,33 mil millones de USD en 2026 y se proyecta que alcance los 60,48 mil millones de USD en 2032, lo que refleja una CAGR del 14,15%.
¿Qué área de aplicación se está expandiendo más rápidamente dentro del mercado de suplementos dietéticos líquidos?
Se prevé que la gestión del peso crezca a una CAGR del 16,79% hasta 2032, superando a la nutrición deportiva y la salud inmunológica.
¿Por qué se perciben los suplementos líquidos como más efectivos que las píldoras?
Los estudios clínicos muestran que los nutrientes liposomales o emulsionados ofrecen concentraciones plasmáticas superiores, hasta un 30% más altas para la vitamina C, porque los líquidos evitan los retrasos de desintegración y mejoran la absorción.
¿Qué región lidera el impulso de crecimiento?
Asia Pacífico es la región de más rápido crecimiento, con una CAGR esperada del 17,5%, impulsada por la creciente conciencia sobre la salud preventiva y un ecosistema de bebidas funcionales de 36 mil millones de USD.
¿Qué tan significativo es el comercio electrónico para la expansión del mercado?
Las ventas en línea avanzan a una CAGR del 15,68% a medida que las marcas de venta directa al consumidor aprovechan el cumplimiento de pedidos con control de temperatura y los modelos de suscripción que se adaptan a los hábitos de dosificación diaria.
¿Qué innovaciones en envasado están abordando las preocupaciones de sostenibilidad?
Actores como Amcor y Berry Global introdujeron botellas de PET de PCR al 100% y botellas de alta barrera totalmente reciclables que mantienen la integridad del producto mientras cumplen los objetivos medioambientales.