
Tamaño y cuota del mercado de sensores de luz
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.75 % |
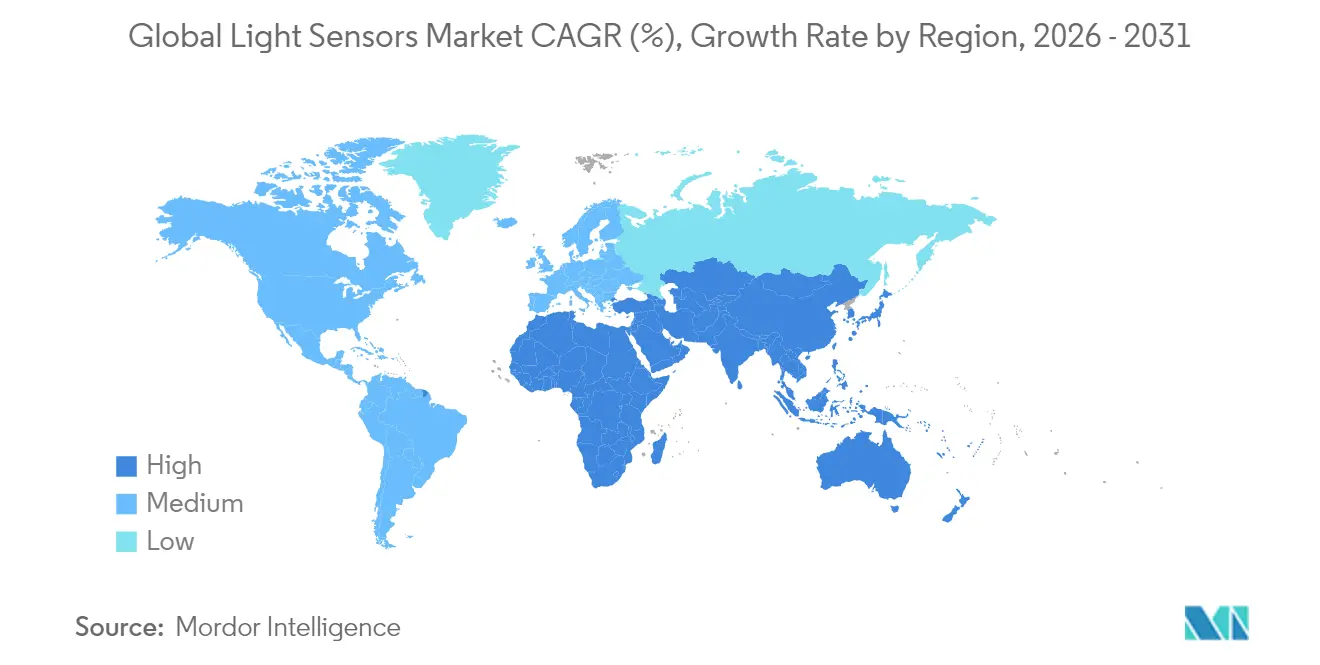
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
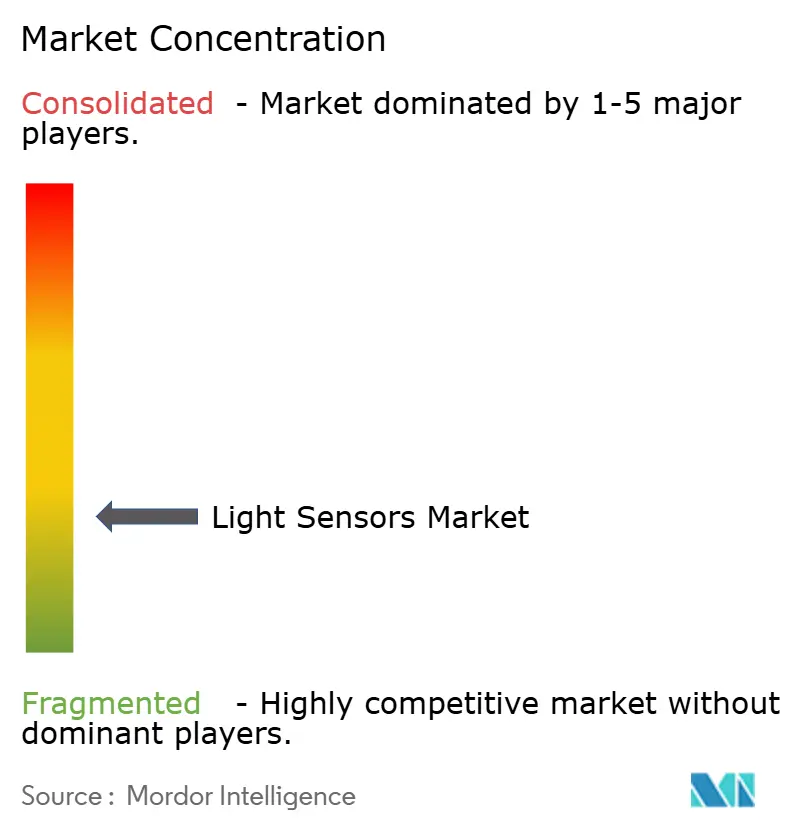
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sensores de luz por Mordor Intelligence
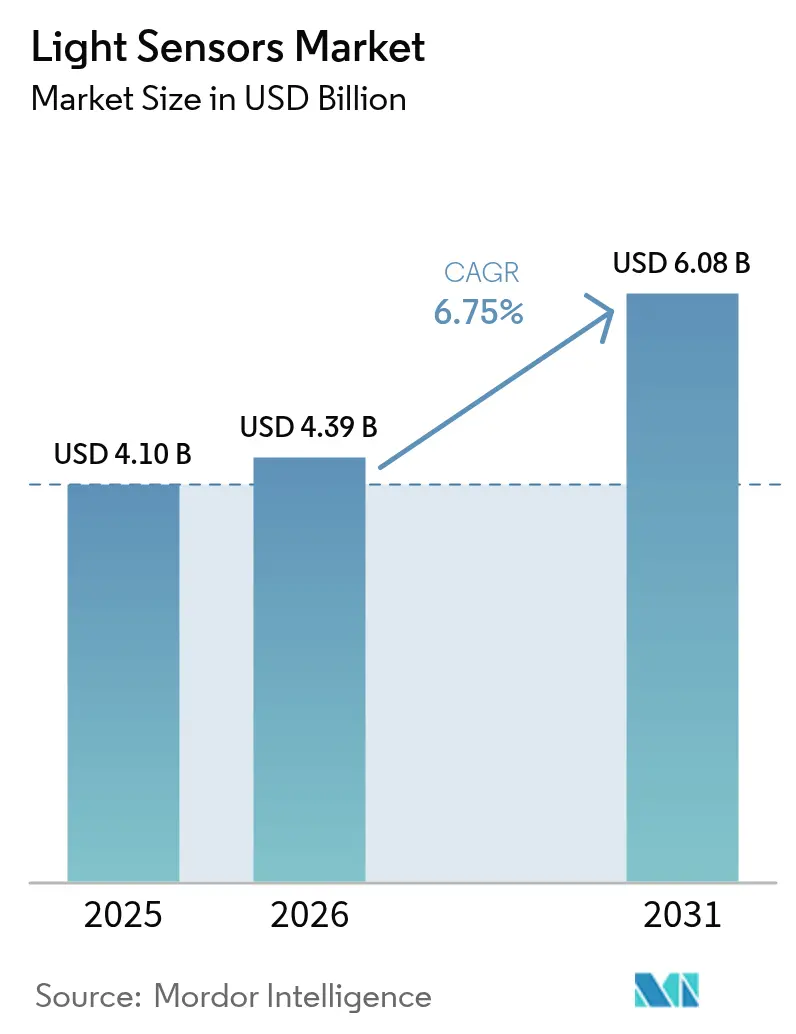
El tamaño del mercado de sensores de luz en 2026 se estima en USD 4.390 millones, creciendo desde el valor de 2025 de USD 4.100 millones, con proyecciones para 2031 que muestran USD 6.080 millones, creciendo a una CAGR del 6,75% durante el período 2026-2031. La resiliencia de la demanda se sustenta en el avance paralelo de los sistemas de seguridad automotriz y las pantallas de smartphones sin bisel, ambos dependientes de una detección óptica precisa. La integración de sensores de imagen CMOS mantiene los costes globales contenidos, mientras que las arquitecturas MEMS desbloquean factores de forma compactos para dispositivos wearables. El dominio de Asia en la fabricación de semiconductores acorta los ciclos de desarrollo, y las regulaciones automotrices en Europa y América del Norte respaldan compromisos de volumen a largo plazo. La competencia de precios sigue siendo intensa en la electrónica de consumo, aunque persisten oportunidades de mayor margen en LiDAR, monitoreo de conductores y detección multiespectral para la agricultura.
Conclusiones clave del informe
- Por industria de uso final, la electrónica de consumo lideró con una cuota del 47,60% del mercado de sensores de luz en 2025, mientras que el sector automotriz y de transporte avanza a una CAGR del 11,80% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,10% de los ingresos en 2025; América del Norte se posiciona para la expansión regional más rápida con una CAGR del 9,00% hasta 2031.
- Por tecnología, CMOS mantuvo el 67,60% del tamaño del mercado de sensores de luz en 2025; se espera que la tecnología MEMS crezca a una CAGR del 11,10%.
- Por función, los sensores de luz ambiental controlaron el 34,50% de los ingresos en 2025, mientras que los sensores de reconocimiento de gestos escalan a una CAGR del 13,50%.
- Por tipo de salida, los sensores digitales ocuparon el 59,40% de la cuota del tamaño del mercado de sensores de luz en 2025 y se prevé que se expandan a una CAGR del 9,10% hasta 2031.
- Por nivel de integración, los módulos combinados son la configuración de mayor crecimiento con una CAGR del 12,40%, aunque los dispositivos discretos aún representan el 54,80% de los envíos.
- ams-OSRAM, Sony Semiconductor Solutions y STMicroelectronics capturaron conjuntamente el 38,00% de los ingresos de 2024 en los segmentos premium automotriz y móvil.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Integración acelerada de sensores de luz ambiental y proximidad en smartphones OLED (Asia) | +1.8% | Asia-Pacífico, extensión global | Mediano plazo (2-4 años) |
| Regulaciones obligatorias de luces de circulación diurna y faros adaptativos que impulsan la demanda de sensores (Europa) | +1.2% | Europa, adopción en América del Norte | Largo plazo (≥ 4 años) |
| Adopción de sensores de luz de cámara y LiDAR impulsada por ADAS (América del Norte) | +2.1% | América del Norte, expansión global | Mediano plazo (2-4 años) |
| Códigos de iluminación inteligente que impulsan sensores UV/IR en edificios comerciales (Oriente Medio) | +0.7% | Oriente Medio, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Agricultura de interior de precisión que requiere sensores PAR y UV (países nórdicos y Asia Oriental) | +0.5% | Países nórdicos, Asia Oriental | Largo plazo (≥ 4 años) |
| Arquitecturas CMOS miniaturizadas de bajo consumo que habilitan dispositivos wearables y de realidad aumentada (global) | +1.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Integración acelerada de sensores de luz ambiental y proximidad en smartphones OLED (Asia)
La detección bajo la pantalla permite a los fabricantes de teléfonos eliminar los recortes del panel frontal sin sacrificar el ajuste automático de brillo ni las funciones de proximidad. El sensor TCS3701 de ams-OSRAM mide la luz ambiental a través de píxeles OLED e inició la producción en masa en 2024, siendo adoptado rápidamente por los principales fabricantes de equipos originales chinos y coreanos. La adopción masiva acelera las inversiones en la cadena de suministro en pilas ópticas ultrafinas, reforzando el liderazgo de Asia en ingeniería de smartphones.
Regulaciones obligatorias de luces de circulación diurna y faros adaptativos que impulsan la demanda de sensores (Europa)
Las regulaciones europeas de iluminación automotriz han generado una demanda sostenida de sensores de luz sofisticados a medida que los fabricantes de vehículos cumplen con los estándares ECE y NHTSA para sistemas de faros adaptativos. El Reglamento N.° 48 de la UN ECE exige funciones de iluminación específicas que requieren un monitoreo continuo de la luz ambiental para optimizar los patrones del haz y los niveles de intensidad. Este marco regulatorio ha impulsado a los proveedores automotrices a integrar múltiples tipos de sensores en módulos individuales, creando oportunidades para empresas capaces de ofrecer soluciones integradas que combinen detección de luz ambiental, detección de proximidad y capacidades de análisis espectral. El énfasis de las regulaciones en la funcionalidad adaptativa ha beneficiado especialmente a los proveedores que ofrecen sensores integrados en CMOS capaces de procesar múltiples condiciones de luz simultáneamente, cumpliendo a la vez con los estándares de fiabilidad automotriz. Los fabricantes de equipos originales europeos han respondido estandarizando las especificaciones de sensores en toda su gama de modelos, creando oportunidades de volumen para proveedores capaces de cumplir los requisitos de calificación AEC-Q100 Grado 2.[1]Oficina de Publicaciones de la Unión Europea, "Reglamento N.° 48 de la UN ECE, Revisión 11," eur-lex.europa.eu
Adopción de sensores de luz de cámara y LiDAR impulsada por ADAS (América del Norte)
Las propuestas de Estados Unidos para exigir el frenado de emergencia automático amplían la demanda de sensores de imagen de alto rango dinámico. El sensor ISX038 de Sony genera simultáneamente flujos RAW e YUV a 106 dB, simplificando la arquitectura ADAS y compatibilizando con chipsets de Mobileye. Los proveedores con matrices SPAD compatibles con LiDAR obtienen diseños ganadores anticipados en programas de automatización de Nivel 3.[2]Sony Semiconductor Solutions, "Sensor de imagen CMOS de doble salida ISX038," sony-semicon.com
Códigos de iluminación inteligente que impulsan sensores UV/IR en edificios comerciales (Oriente Medio)
Los códigos de construcción de Oriente Medio han exigido cada vez más sistemas de iluminación inteligentes que optimicen el consumo de energía manteniendo el confort de los ocupantes, creando nuevas aplicaciones para sensores UV e infrarrojos en entornos comerciales. El Código de Construcción de Dubái 2021 exige niveles mínimos de iluminancia de 150 lux en espacios habitables, impulsando la adopción de sistemas de control de iluminación basados en sensores capaces de ajustar automáticamente la iluminación artificial en función de la disponibilidad de luz natural. Este marco regulatorio ha creado oportunidades para los fabricantes de sensores que ofrecen soluciones integradas que combinan detección de luz ambiental con detección de ocupación y capacidades de análisis espectral. El énfasis de la región en la eficiencia energética, impulsado por iniciativas de sostenibilidad y el aumento de los costes de electricidad, ha acelerado la adopción de sistemas de automatización de edificios habilitados por sensores capaces de reducir el consumo energético de iluminación entre un 30 y un 50% en comparación con los enfoques convencionales.
Análisis del impacto de las restricciones*
| RESTRICCIONES | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Límites de linealidad de fotodiodos en habitáculos automotrices de baja iluminancia | -0.8% | Global, especialmente en el segmento automotriz premium | Mediano plazo (2-4 años) |
| Severa erosión de precios por parte de proveedores chinos de marca blanca | -1.5% | Global, más aguda en electrónica de consumo | Corto plazo (≤ 2 años) |
| Diafonía térmica en módulos de múltiples sensores para smartphones | -0.6% | Asia-Pacífico, mercado global de smartphones | Corto plazo (≤ 2 años) |
| Retrasos regulatorios de la UE en la asignación del espectro IR para gestos en espacios públicos | -0.4% | Europa, impacto global limitado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Límites de linealidad de fotodiodos en habitáculos automotrices de baja iluminancia
La degradación del rendimiento de los fotodiodos en entornos automotrices de baja iluminancia ha surgido como una restricción técnica que limita la precisión de los sensores en aplicaciones de vehículos premium, donde la medición precisa de la luz ambiental es fundamental para los sistemas de iluminación avanzados. Las investigaciones demuestran que los fotodiodos de silicio convencionales exhiben características de respuesta no lineal por debajo de 10 lux, generando errores de medición que comprometen el rendimiento de los faros adaptativos y la optimización de la iluminación interior. Esta limitación ha obligado a los proveedores automotrices a implementar algoritmos de calibración complejos y arquitecturas de múltiples sensores para mantener la precisión en todo el rango dinámico requerido para las aplicaciones vehiculares. La restricción afecta especialmente a los segmentos de vehículos de lujo, donde los clientes esperan transiciones de iluminación fluidas y un control preciso de la temperatura de color, creando desafíos de diferenciación para los fabricantes de sensores incapaces de ofrecer un rendimiento consistente en condiciones de poca luz.
Severa erosión de precios por parte de proveedores chinos de marca blanca
Las estrategias de precios agresivas de los fabricantes chinos de sensores han generado una presión sostenida sobre los márgenes en las categorías de sensores de luz de uso masivo, en particular en las aplicaciones de electrónica de consumo donde la diferenciación de rendimiento es limitada. La intensidad competitiva se ha incrementado a medida que los proveedores chinos aprovechan la escala de fabricación doméstica y los subsidios gubernamentales para ofrecer sensores a precios entre un 40 y un 60% por debajo de los proveedores occidentales establecidos, obligando a los líderes del mercado a reevaluar sus estrategias de posicionamiento. Esta presión de precios ha sido más aguda en las aplicaciones de sensores de luz ambiental para smartphones y tabletas, donde los requisitos funcionales se han commoditizado en gran medida y los compradores priorizan la optimización de costes sobre las características premium. Los proveedores establecidos han respondido concentrándose en aplicaciones de mayor valor que requieren homologación automotriz o características de rendimiento especializadas, mientras invierten simultáneamente en automatización de fabricación para reducir los costes de producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por función:
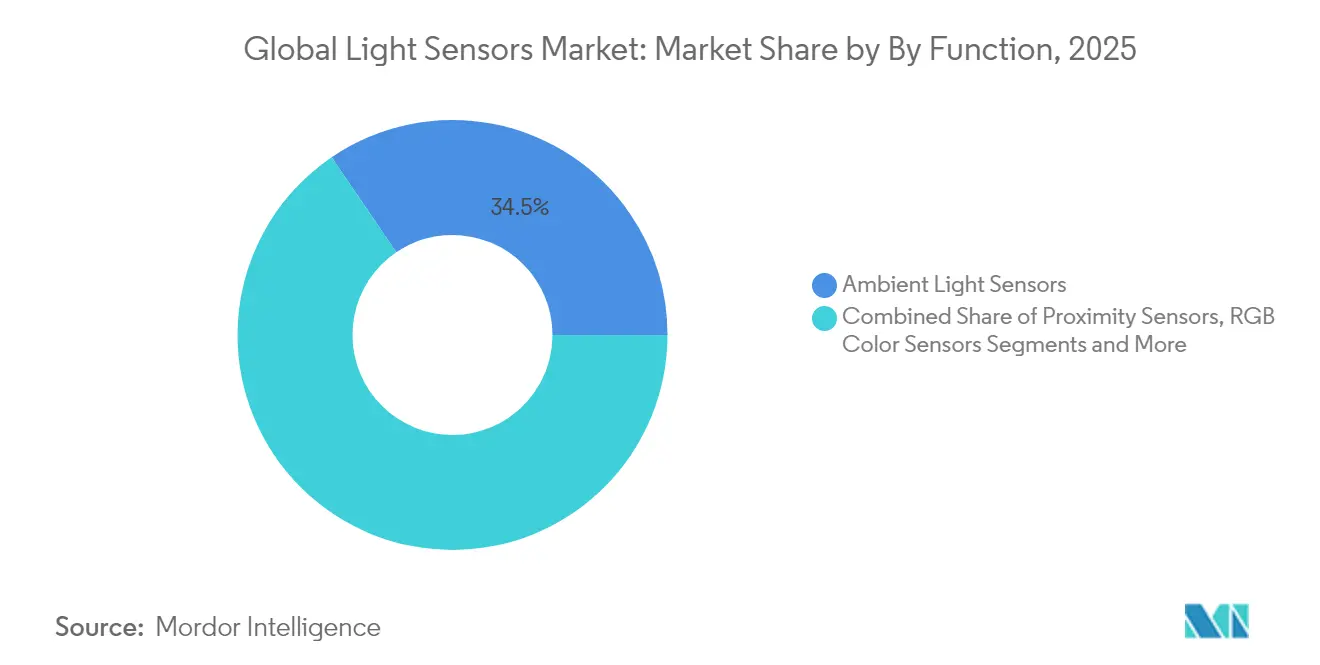
el reconocimiento de gestos impulsa la innovaciónLos detectores de luz ambiental retuvieron el 34,50% de los ingresos en 2025, confirmando su ubicuidad en la regulación de retroiluminación y la gestión energética. Sin embargo, los sensores de gestos escalan a una CAGR del 13,50% impulsados por el control sin contacto en dispositivos sanitarios y de consumo premium. El tamaño del mercado de sensores de luz para módulos de gestos se proyecta que alcanzará USD 1.180 millones en 2031, respaldado por diseños de doble eje como el CN0569 de Analog Devices. Los hospitales prefieren interfaces sin contacto, y los fabricantes de automóviles incorporan controles de movimiento con la mano en los tableros de instrumentos. En paralelo, los sensores de proximidad y RGB siguen siendo indispensables para la detección auricular y el balance de blancos de cámara, asegurando flujos de demanda diversificados.
Los proveedores combinan funciones de gestos, luz ambiental y proximidad en un único chip para reducir el área de la placa. Este diseño combinado remodela la adquisición hacia contratos multifunción, aumentando los costes de cambio y reforzando la fidelidad de marca. La agricultura de precisión impulsa los sensores UV para el seguimiento de PAR, mientras que los detectores multiespectrales capturan nichos industriales y médicos premium donde la detección de defectos o la caracterización de tejidos exige precios de venta promedio elevados. El mercado de sensores de luz continúa recompensando a las empresas que equilibran productos ambientales de alto volumen con dispositivos especializados de gestos y espectrales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por salida:
el dominio digital continúaLos dispositivos de salida digital representaron el 59,40% de las ventas en 2025 y están en camino de alcanzar una CAGR del 9,10% hasta 2031. Los fabricantes de equipos originales de smartphones consideran la conectividad directa I²C o SPI esencial para reducir el número de componentes de la lista de materiales. Los convertidores analógico-digitales avanzados en chip y los motores de histograma inclinan aún más la preferencia hacia lo digital. Los dispositivos analógicos persisten en dominios críticos en el tiempo o relacionados con la seguridad, como la conmutación de luces de freno, aunque la brecha se reduce a medida que emergen canales digitales de baja latencia.
Los integradores de sistemas aprecian las salidas de lux calibradas y la detección de parpadeo integrada que ofrecen los componentes digitales. Estas características simplifican la adquisición al trasladar las tareas de caracterización al proveedor de silicio. Por el contrario, los componentes analógicos mantienen su posición en maquinaria pesada y entornos PLC heredados. La diferenciación entre proveedores se centra cada vez más en la inteligencia integrada —filtrado de ruido y ganancia automática— en lugar del rendimiento bruto del fotodiodo.
Por tecnología:
la emergencia de MEMS desafía a CMOSLos procesos CMOS todavía representan el 67,60% de la cuota del mercado de sensores de luz en 2025 gracias a la reutilización rentable de obleas y la escalabilidad sin esfuerzo por debajo de 90 nm. El enfoque destaca donde la densidad de píxeles o la lógica en chip domina el valor. Sin embargo, MEMS asciende a una CAGR del 11,10%, aprovechando estructuras mecánicamente resonantes para lograr una relación tamaño-rendimiento insuperable para auriculares de realidad aumentada y parches de biodetección.
Los envíos de MEMS se beneficiarán de la integración monolítica con antenas RF o elementos de presión, habilitando dispositivos wearables con múltiples sensores. CCD y Photo-IC ocupan submercados científicos e industriales de imágenes reducidos que necesitan pisos de ruido por debajo del electrón. Los fotodiodos persisten en juguetes de bajo coste o interruptores de luz simples, pero su cuota se reduce a medida que caen los precios de venta promedio de CMOS. Los líderes del mercado se diversifican fabricando líneas tanto CMOS como MEMS, protegiéndose contra las caídas específicas de cada proceso.
Por espectro:
las aplicaciones de infrarrojos se aceleranLos sensores de banda visible mantuvieron el 56,60% de los ingresos en 2025, impulsados por el ajuste automático de brillo de pantalla y el control de exposición de cámaras. Sin embargo, los dispositivos infrarrojos se aceleran a una CAGR del 12,20% a medida que se multiplican los sistemas de monitoreo de conductores, los detectores de proximidad y los módulos de desbloqueo facial. El fotodiodo de germanio de la Universidad Aalto con un 35% más de responsividad a 1,55 µm señala un mayor enfoque en I+D sobre eficiencia IR. Los detectores UV ganan tracción en equipos de desinfección y agricultura en entornos controlados, aunque los volúmenes absolutos se mantienen modestos.
Por nivel de integración:
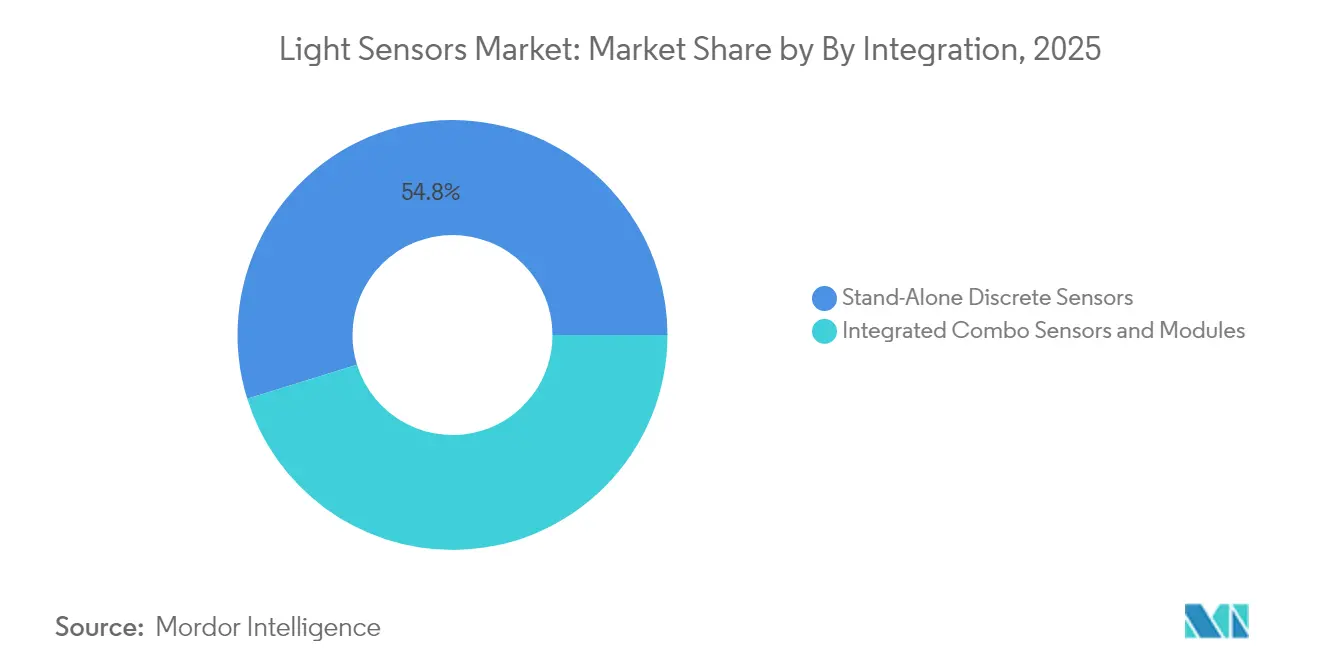
los módulos combinados ganan tracciónLos componentes discretos aún dominan los envíos con un 54,80% porque los usuarios automotrices e industriales valoran la reemplazabilidad. Sin embargo, los módulos combinados —luz ambiental + proximidad + RGB en un único paquete— se expanden a una CAGR del 12,40%. La detección μLED en plano de ams-OSRAM integra detección de huellas dactilares, proximidad y luz ambiental bajo los píxeles de la pantalla, ilustrando la frontera del empaquetado. Las soluciones combinadas reducen el área de la placa de circuito impreso hasta un 40%, una ventaja decisiva en smartphones y auriculares. Las preocupaciones por la fiabilidad se alivian a medida que los avances en encapsulación reducen la penetración de humedad y el desajuste térmico.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por industria de uso final:
el impulso automotriz se consolidaLa electrónica de consumo retuvo el 47,60% de los ingresos en 2025, pero su crecimiento se desacelera a medida que la penetración de los smartphones madura. El sector automotriz y de transporte es el segmento en ascenso, avanzando a una CAGR del 11,80% en el camino hacia las funciones ADAS y autónomas. Cada vehículo de Nivel 2+ puede integrar más de 15 sensores ópticos para la percepción del habitáculo y el exterior. La automatización industrial se apoya en el control de calidad multiespectral, mientras que la automatización de edificios combina sensores ambientales y PIR para reducir las facturas de iluminación. Los dispositivos médicos buscan espectrómetros biocompatibles para el monitoreo de oxímetro de pulso y terapia UV, mientras que la agricultura de precisión depende de los índices PAR y UV-B para ajustar las recetas de iluminación LED.
Análisis geográfico
Mercado de Sensores de Luz de Asia-Pacífico
Asia-Pacífico concentró el 40,10% de los ingresos en 2025 debido a la intensa actividad de ensamblaje de teléfonos inteligentes en China, el liderazgo semiconductor de Taiwán y la creciente producción de vehículos eléctricos en Corea del Sur. Taiwán produce el 63,8% de los semiconductores a nivel mundial, lo que otorga a los proveedores regionales proximidad a los nodos avanzados de 5 nm y 3 nm taiwanembassy.org. Los proveedores chinos aprovechan los incentivos gubernamentales para ingresar a los segmentos de sensores ambientales de gama media, ejerciendo presión sobre los precios de las marcas establecidas.
Mercado de Sensores de Luz de América del Norte
Las perspectivas de crecimiento de América del Norte se vuelven más favorables a medida que los fabricantes de automóviles reacondicionan sus plantas para la electrificación y la autonomía de Nivel 3. La Ley CHIPS y Ciencia de los Estados Unidos asigna 52,7 mil millones de USD a fundiciones nacionales, lo que podría reducir los plazos de entrega de sensores commerce.gov. Los proveedores de primer nivel abren centros de diseño satélite cerca de Detroit y Austin para asegurar los mandatos de contenido local.
Mercado de Sensores de Luz de Europa y Oriente Medio
Europa sigue siendo un mercado impulsado por la regulación; los estrictos códigos de iluminación y seguridad garantizan una demanda constante de sensores, aunque la escasez de fábricas de obleas limita el suministro local. La Ley Europea de Chips, valorada en 43 mil millones de EUR, tiene como objetivo duplicar la participación de la región en semiconductores hasta el 20% para 2030 ec.europa.eu. Mientras tanto, las iniciativas de ciudades inteligentes en Oriente Medio generan focos de demanda de detectores UV/IR en proyectos de construcción sostenible. Las granjas verticales nórdicas también impulsan la adopción de sensores UV-PAR, lo que demuestra que las geografías de nicho pueden superar su tamaño en categorías especializadas.


Panorama regulatorio
La regulación en el mercado de sensores de luz está determinada por los códigos de energía en edificios, las normas de interoperabilidad de control de iluminación y los requisitos de seguridad vehicular que se traducen en necesidades medibles de rendimiento y calificación de sensores. En el ámbito de la construcción, la norma ANSI/ASHRAE/IES 90.1-2025 (publicada en mayo de 2026) endurece los requisitos de control de iluminación, aumentando el valor de la detección ambiental precisa y las interfaces digitales confiables en las implementaciones de automatización de edificios comerciales.
Las normas y la política de sostenibilidad también influyen en el diseño de productos y la documentación de cumplimiento. La IEC publicó la norma IEC 62386-304:2017+AMD1:2024 (abril de 2024), que especifica los requisitos para los sensores de luz utilizados como dispositivos de entrada DALI para respaldar ecosistemas de iluminación inteligente interoperables. En la UE, el Reglamento (UE) 2024/1781 (ESPR) estableció un marco para los requisitos de ecodiseño de productos sostenibles (junio de 2024), y el plan de trabajo de la Comisión Europea para 2025-2030 programa actualizaciones de los requisitos de ecodiseño para fuentes de luz y equipos de control independientes para 2029. Estas actualizaciones mantienen el enfoque en los atributos de ciclo de vida y circularidad junto con el rendimiento funcional.
Análisis de la cadena de valor
La cadena de valor abarca las materias primas (obleas de silicio, semiconductores compuestos para IR/SWIR, filtros ópticos y epoxis), la fabricación de dispositivos (procesamiento CMOS y MEMS en fábricas de 200 mm/300 mm) y las etapas posteriores, como la óptica a nivel de oblea, el empaquetado y la calibración antes del ensamblaje de módulos. Aguas abajo, los sensores de luz se integran en módulos de cámara y ToF, sistemas de monitoreo de cabina automotriz, teléfonos inteligentes, dispositivos portátiles, visión industrial y controladores de automatización de edificios. La distribución a menudo se canaliza a través de fabricantes de módulos y distribuidores de componentes de amplia línea para respaldar el diseño integrado y la gestión de inventario.
Los movimientos recientes en la cadena de suministro apuntan a una mayor vinculación entre la innovación óptica y la fabricación a gran escala, junto con un mayor codesarrollo entre proveedores de componentes e integradores de sistemas. STMicroelectronics firmó un acuerdo de licencia con Metalenz en julio de 2025 para producir óptica de metasuperficies dentro de sus instalaciones de fabricación de semiconductores de 300 mm, lo que refleja un cambio hacia la integración de óptica avanzada en los flujos de fabricación convencionales. Alianzas como la de GlobalFoundries y Egis Technology (septiembre de 2025) para sensores dToF en una plataforma de 55 nm, y TriEye con LITEON (agosto de 2025) para soluciones de detección SWIR impulsadas por VCSEL, conectan las capacidades de fundición, el conocimiento fotónico y la fabricación de módulos en el este de Asia. Esta alineación se orienta a los requisitos de automoción, robótica e industria.
Panorama competitivo
La industria muestra una concentración moderada. ams-OSRAM, Sony Semiconductor Solutions y STMicroelectronics juntos tienen el 38% de los ingresos de 2024. Estos líderes operan fábricas cautivas de 200 mm y 300 mm, se asocian con ensambladores de módulos de primer nivel y poseen extensas bibliotecas de patentes sobre filtrado espectral y óptica a nivel de oblea. La actualización de la fábrica austriaca de ams-OSRAM por EUR 567 millones, subsidiada en virtud de la Ley Europea de Chips, refuerza su posición como proveedor automotriz clave ams.com. Sony agudiza su ventaja mediante matrices SPAD apiladas que apuntan al LiDAR de largo alcance, mientras que STMicroelectronics combina la propiedad intelectual de MCU y conectividad con Qualcomm para agrupar detección inteligente para pasarelas IoT qualcomm.com.
Las empresas chinas emergentes explotan ventajas de coste, suministrando sensores de luz ambiental de marca blanca que socavan a los competidores establecidos entre un 40 y un 60%. El mercado de sensores de luz se bifurca así: los segmentos automotrices e industriales de alta especificación siguen siendo rentables, mientras que los sensores para teléfonos de uso masivo experimentan compresión de márgenes. Las alianzas estratégicas ganan prominencia; el vínculo ST-Qualcomm conecta sensores con chips 5G, y la adquisición de Inertial Labs por parte de Viavi diversifica hacia hardware de navegación. Los proveedores incapaces de financiar la convergencia de la hoja de ruta CMOS-MEMS corren el riesgo de quedar relegados a segmentos de bajo margen o de salir del mercado.
Líderes de la industria de sensores de luz
ams-OSRAM AG
STMicroelectronics N.V.
Broadcom Inc.
Vishay Intertechnology Inc.
Sharp Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sensores de Luz
- ams-OSRAM AG
- Sharp Corporation
- STMicroelectronics N.V.
- Broadcom Inc.
- Vishay Intertechnology Inc.
- Analog Devices Inc. (Maxim Integrated)
- Apple Inc.
- Elan Microelectronics Corp.
- Everlight Electronics Co., Ltd.
- Samsung Electronics Co., Ltd.
- Sitronix Technology Corporation
- ROHM Co., Ltd.
- Texas Instruments Incorporated
- onsemi Corporation
- Sony Semiconductor Solutions Corporation
- Omron Corporation
- Panasonic Holdings Corporation
- Alps Alpine Co., Ltd.
- Lite-On Technology Corporation
- Melexis NV
- TE Connectivity Ltd.
- Partron Co., Ltd.
- Himax Technologies, Inc.
- Hella GmbH and Co. KGaA
- Murata Manufacturing Co., Ltd.

Oportunidades de mercado y perspectivas futuras
La percepción de máquinas automotriz e industrial es el espacio en blanco más claro para los sensores de luz diferenciados, donde la calificación, la precisión en condiciones de poca luz y la integración a nivel de sistema (profundidad más visión) respaldan ASP más altos que los sensores ambientales genéricos en teléfonos inteligentes. El avance hacia la percepción siempre activa desplaza la demanda hacia sensores de imagen de obturador global y detección de profundidad basada en ToF/SPAD que puedan alimentar canalizaciones de inteligencia en el borde. Las estrategias de los proveedores hacen cada vez más hincapié en combinar la detección con salidas listas para procesamiento, en lugar de vender fotodiodos independientes.
Las acciones de capacidad y del ecosistema también indican dónde se está concentrando la inversión. Tower Semiconductor anunció en marzo de 2026 planes para tomar la propiedad total de su planta Fab 7 de 300 mm en Japón, con el objetivo de cuadruplicar la capacidad de fotónica, sujeto a la aprobación de subsidios por parte del METI de Japón. Esto refuerza el papel de la fabricación de 300 mm para dispositivos con fotónica integrada. En el frente de productos, STMicroelectronics ha revelado envíos de más de 3.000 millones de sensores ToF y está haciendo hincapié en sistemas de detección integrados para automatización industrial e inteligencia en el borde, ampliando las oportunidades para proveedores de módulos y fabricantes de equipos originales que buscan bloques de construcción de profundidad y visión estandarizados y escalables para robots, inspección de fábricas e infraestructura inteligente.
Recent Industry Developments in Mercado de Sensores de Luz
- Julio de 2026: Infineon Technologies completó la adquisición de la cartera de sensores analógicos/de señal mixta no ópticos de ams OSRAM por 570 millones de EUR en efectivo. La transacción amplía la gama de sensores de Infineon para casos de uso automotriz e industrial. Una reestructuración de cartera de esta magnitud puede afectar la alineación de suministro a largo plazo y las hojas de ruta de diseño integrado para los fabricantes de equipos originales que utilizan doble fuente para funciones de detección.
- Agosto de 2025: TriEye firmó una colaboración con LITEON para desarrollar soluciones de detección SWIR impulsadas por VCSEL para automoción, robótica e inspección industrial, permitiendo funcionalidad integrada de VCSEL y SWIR a gran escala. La colaboración fortalece el ecosistema de fotónica y módulos y respalda un tiempo de comercialización más rápido para paquetes de detección multimodal. También aumenta el mercado direccionable para las combinaciones VCSEL-SWIR en automoción, inspección industrial y robótica.
- Abril de 2024: la IEC publicó la norma IEC 62386-304:2017+AMD1:2024, que actualiza la norma DALI para especificar los requisitos de entrada de los sensores de luz y respaldar ecosistemas de iluminación inteligente interoperables. La actualización mejora la compatibilidad entre proveedores y respalda una adopción más amplia de los controles de iluminación habilitados por sensores en instalaciones comerciales. Proporciona a los diseñadores de sistemas una base común para evaluar el rendimiento de los sensores en aplicaciones de iluminación.


Mercado de Sensores de Luz Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado corresponde a los ingresos generados por los dispositivos sensores de luz utilizados para detectar el nivel de luz, el color o las señales de proximidad y convertirlos en salidas eléctricas para su uso en electrónica, vehículos y sistemas industriales.
Exclusiones del alcance: excluimos las luminarias, las cámaras y los módulos de imagen completos, y el software de control independiente, salvo que esté incluido junto con el dispositivo sensor.
Descripción general de la segmentación
- Por función
- Sensores de luz ambiental
- Sensores de proximidad
- Sensores de color RGB
- Sensores de reconocimiento de gestos
- Sensores de luz UV
- Sensores de luz infrarroja
- Sensores multiespectrales y espectrales
- Por salida
- Salida digital
- Salida analógica
- Por tecnología
- Integración CMOS
- CCD/Photo-IC
- Fotodiodos y fototransistores
- Tecnologías basadas en MEMS
- Por espectro
- Luz visible (390-700 nm)
- Infrarrojo (mayor de 700 nm)
- Ultravioleta (menor de 390 nm)
- Por nivel de integración
- Sensores discretos independientes
- Sensores y módulos combinados integrados
- Por industria de uso final
- Electrónica de consumo
- Automotriz y transporte
- Automatización industrial y robótica
- Hogar inteligente y automatización de edificios
- Salud y dispositivos médicos
- Agricultura y monitoreo ambiental
- Aeroespacial y defensa
- Otros
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia)
- Benelux (Bélgica, Países Bajos, Luxemburgo)
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Israel
- Turquía
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN (Singapur, Malasia, Tailandia, Indonesia, Filipinas, Vietnam)
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con la construcción de una base de hechos clara sobre los factores de demanda y las realidades de la oferta para los sensores de luz, antes de establecer supuestos de precios o adopción. Utilizamos principalmente fuentes públicas, como los datos comerciales de la Comisión de Comercio Internacional de los Estados Unidos, UN Comtrade, indicadores macroeconómicos de la OCDE, y portales de aduanas y estadísticas de los principales países fabricantes de productos electrónicos, para comprender el impulso de los envíos y la dirección del mercado final.
Para anclar el contexto tecnológico y la demanda de aplicaciones, también consultamos fuentes como el IEEE y otras publicaciones revisadas por pares sobre rendimiento de sensores y tendencias de diseño, publicaciones de patentes de la OMPI para la intensidad de innovación, y referencias regulatorias o de seguridad que afectan la detección automotriz e industrial. Se utilizaron informes anuales de empresas, presentaciones a inversores y prensa de buena reputación para verificar de forma cruzada las declaraciones sobre la combinación de productos y los comentarios sobre la expansión de capacidad. Cuando fue necesario, se utilizó de forma selectiva una suscripción de pago para datos financieros de empresas e inteligencia de patentes con el fin de cubrir vacíos. Estas fuentes son ilustrativas, y consultamos muchas otras referencias públicas adicionales para validar y aclarar los supuestos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se utilizaron para validar la rapidez con la que la detección de luz ambiental, proximidad y color se está incorporando al diseño de dispositivos clave, y cómo varían los precios según los niveles de integración y el tipo de salida. Hablamos con una combinación de proveedores de componentes, integradores de módulos, ingenieros de fabricantes de equipos originales y distribuidores en Asia-Pacífico, EMEA y América, de modo que los planes de fabricación regionales y la combinación de aplicaciones pudieran conciliarse con las señales de demanda obtenidas mediante investigación documental.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos de nivel C: 12% | Asia-Pacífico: 49% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 40% | EMEA: 33% |
| Actores más pequeños: 21% | Gerentes: 48% | América: 18% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento utilizó un enfoque de arriba hacia abajo que comienza a partir del grupo de demanda direccionable de electrónica y automoción, y luego reconstruye el valor de los sensores aplicando tasas de adopción, el número promedio de sensores por dispositivo y una escala de ASP por tipo de salida. Los totales se corroboraron luego con aproximaciones selectivas de abajo hacia arriba, donde se utilizaron ingresos de proveedores muestreados, verificaciones de canal y cálculos de ASP por volumen para comprobar la dirección y ajustar los valores atípicos.
Las entradas clave del modelo incluyeron las tendencias de envíos de teléfonos inteligentes y dispositivos portátiles, la producción de vehículos y la penetración de ADAS, los ciclos de inversión en automatización industrial, el cambio en la combinación entre salidas analógicas y digitales, y la erosión típica de ASP a medida que los sensores se integran en paquetes multifuncionales. Cuando las señales de volumen directas eran irregulares, los vacíos se resolvieron utilizando series proxy, como los envíos de dispositivos finales, y aplicando curvas conservadoras de aumento de diseños ganados que se confirmaron durante las entrevistas. Para el pronóstico, utilizamos un análisis de escenarios con una superposición multivariable ligera, sometiendo a estrés variables como el crecimiento unitario de dispositivos finales y los cambios de ASP impulsados por la integración, para luego alinearlo con el consenso de expertos antes de finalizar la perspectiva a futuro.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante triangulación desde al menos tres ángulos, incluidos los indicadores de envíos del lado de la demanda, las señales de capacidad o ingresos del lado de la oferta, y la retroalimentación de las entrevistas sobre precios y combinación de productos. Se investigaron las variaciones, y se revisaron los supuestos cuando el modelo implicaba un contenido de sensores por dispositivo poco realista o una curva de precios que no coincidía con el comportamiento del mercado.
Antes de la aprobación final, el trabajo pasa por revisiones paso a paso de los analistas, seguidas de un recontacto selectivo con los encuestados cuando surgen nuevas contradicciones. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como desaceleraciones repentinas del mercado final o cambios tecnológicos importantes. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del mercado de sensores de luz de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los sensores de luz pueden parecer muy diferentes incluso cuando describen clases de dispositivos similares, principalmente porque los límites de alcance y la lógica de precios se establecen de manera distinta. La tabla destaca esta dispersión, que también se ve influida por el año base elegido, el momento en que se realiza la conversión de divisas y si las tendencias de integración se tratan como dilución de precios o expansión de valor.
Las principales brechas suelen originarse en si la detección de proximidad y gestos se cuenta como parte de los sensores de luz, cómo se tratan los módulos de sensores empaquetados, y con qué rapidez se aplica la erosión de ASP a medida que aumenta la integración digital. La tabla de referencia muestra un valor de 2026 más bajo en algunas fuentes, y en el modelo de Mordor Intelligence el conteo se limita a los dispositivos de detección de luz y funciones relacionadas incluidas en el alcance, manteniendo fuera los módulos de cámara empaquetados y el hardware de iluminación, lo que reduce el conjunto de ingresos en comparación con recuentos más amplios de optoelectrónica.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 4.39 B (2026) | |
| Consultora Global A | USD 5.44 B (2026) | Utiliza una interpretación más amplia de los dispositivos que puede incorporar módulos adyacentes de proximidad y gestos con ASP combinados más altos, y aplica una trayectoria de crecimiento más rápida que asume que la integración aumenta el valor más de lo que comprime los precios. |
| Editorial Sectorial B | USD 5.86 B (2026) | Se apoya en un alcance más amplio de aplicaciones y módulos en paquetes de consumo y automoción, con una separación menos explícita entre los ingresos exclusivos de sensores y los ensamblajes de múltiples componentes, lo que tiende a inflar el total de 2026. |
Al observar las tres cifras, la dispersión se debe principalmente a lo que se cuenta como sensor frente a un módulo más grande, y a cómo se distribuye la disminución del ASP a medida que los dispositivos escalan. Al mantener las entradas vinculadas a indicadores de envíos observables y pasos de precios verificados mediante entrevistas, el modelo se mantiene transparente y repetible incluso cuando los datos públicos son desiguales.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de sensores de luz para 2031?
Se prevé que el mercado de sensores de luz alcance USD 6.080 millones para 2031, expandiéndose a una CAGR del 6,75%.
¿Qué región lidera actualmente el mercado de sensores de luz?
Asia-Pacífico mantiene el liderazgo con una cuota de ingresos del 40,10%, impulsada por la fabricación de smartphones y la capacidad de fabricación de semiconductores.
¿Por qué las aplicaciones automotrices crecen más rápido que la electrónica de consumo?
Los mandatos regulatorios para la iluminación adaptativa y las funciones ADAS impulsan a los fabricantes de automóviles a integrar más detectores ópticos, lo que resulta en una CAGR del 11,80% para los sensores automotrices hasta 2031.
¿Cómo influye la tecnología MEMS en el crecimiento futuro?
Los sensores MEMS, que crecen a una CAGR del 11,10%, permiten módulos ultracompactos para dispositivos wearables y de realidad aumentada al combinar estructuras mecánicas con fotodiodos en un único chip.
¿Quiénes son las empresas líderes en el mercado de sensores de luz?
ams-OSRAM, Sony Semiconductor Solutions y STMicroelectronics son los líderes indiscutibles gracias a su integración vertical, propiedad intelectual propia y proyectos de expansión respaldados por gobiernos.
¿Qué factores podrían restringir la expansión del mercado?
La erosión de precios por parte de proveedores chinos de bajo coste, la no linealidad de los fotodiodos en entornos de poca luz y los retrasos regulatorios para el espectro de control por gestos en Europa son los principales vientos en contra.
Última actualización de la página el:



