
Tamaño y cuota del mercado de sensores de fotodiodos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
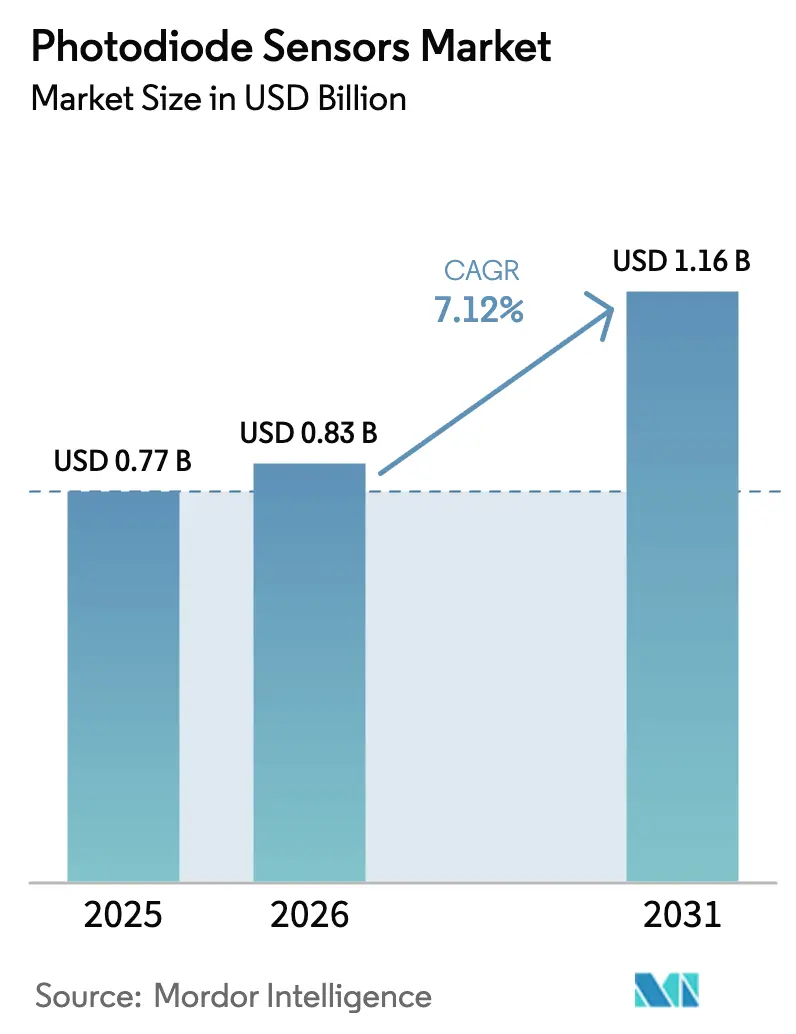
| Tamaño del Mercado (2026) | 0.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Medio Oriente y África |
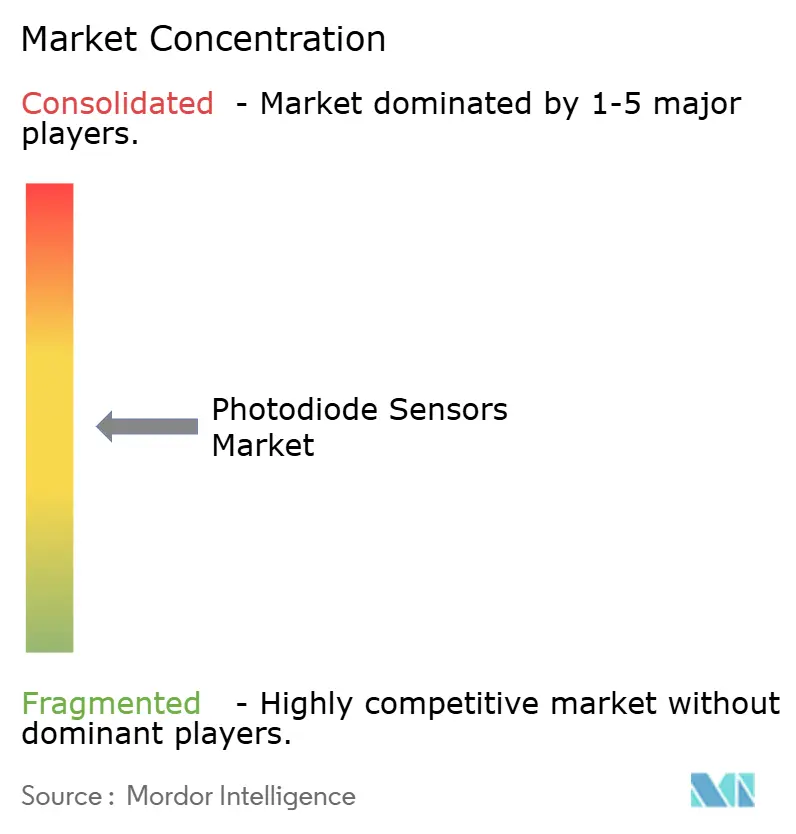
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sensores de fotodiodos por Mordor Intelligence
El tamaño del mercado de sensores de fotodiodos en 2026 se estima en USD 0,83 mil millones, creciendo desde el valor de 2025 de USD 0,77 mil millones, con proyecciones para 2031 que muestran USD 1,16 mil millones, creciendo a una CAGR del 7,12% durante 2026-2031. La demanda mundial está aumentando porque el backhaul de 5G, los vehículos habilitados con LiDAR y la fotónica de centros de datos requieren receptores ópticos de precisión que superan los diseños heredados[1]NTT Corporation & NEC Corporation, "Red Totalmente Fotónica IOWN con Funciones de Detección por Fibra Óptica Logra Monitoreo de Flujo de Tráfico en Área Amplia", NEC Corporation, nec.com . La resiliencia del sector de la fotónica —valorado en USD 865 mil millones en 2022 y con previsión de alcanzar USD 1,2 billones en 2027— respalda aún más la trayectoria de crecimiento del mercado de sensores de fotodiodos. Las vulnerabilidades de la cadena de suministro de indio y galio, sin embargo, introducen riesgos de costes y plazos de entrega que podrían moderar los niveles de producción a corto plazo. [2]Amy Tolcin, "Cuantificación de los Posibles Efectos de las Restricciones de Exportación de Galio y Germanio de China en la Economía de EE. UU.", Servicio Geológico de los Estados Unidos, usgs.gov La diferenciación competitiva está cambiando ahora desde los componentes discretos hacia los módulos integrados que combinan fotodiodos, procesamiento de señal y empaquetado en una sola unidad, acortando el tiempo de comercialización de los clientes en los sectores de telecomunicaciones, automoción e imagen médica.
Conclusiones clave del informe
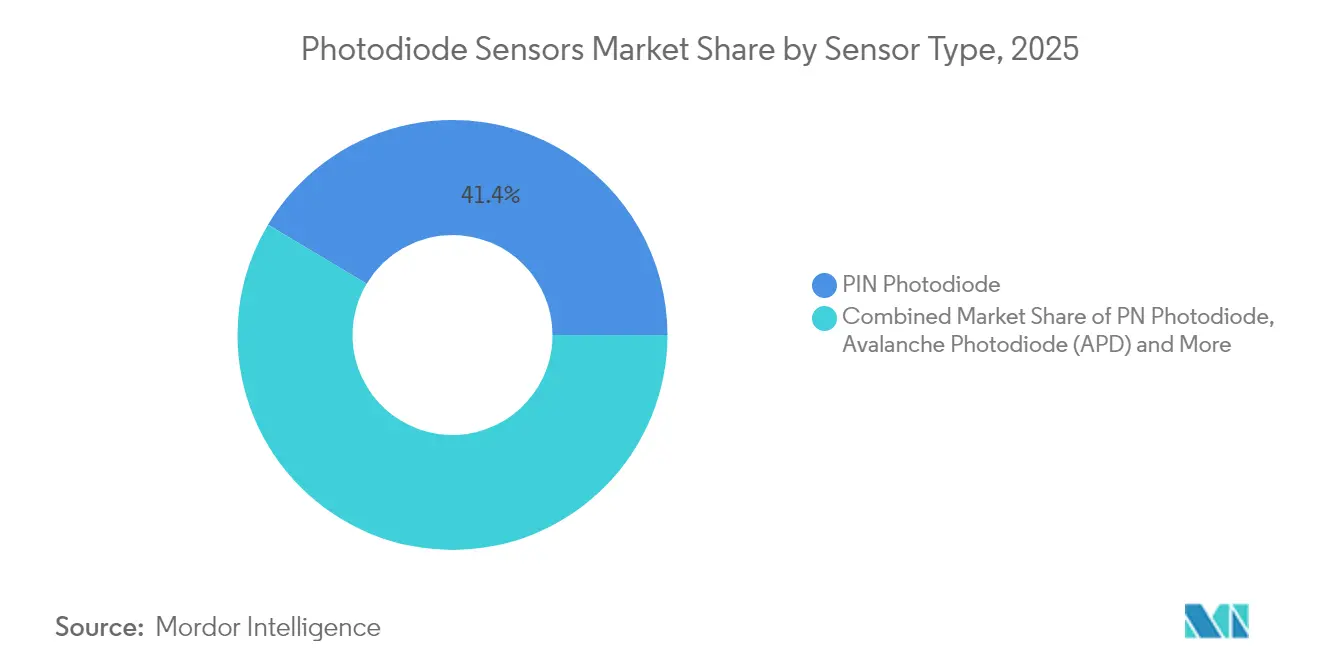
- Por tipo de sensor, los dispositivos PIN lideraron con el 41,42% de la cuota del mercado de sensores de fotodiodos en 2025, mientras que se prevé que los fotodiodos de avalancha avancen a una CAGR del 8,23% hasta 2031.
- Por material, el silicio capturó el 57,38% de la cuota del tamaño del mercado de sensores de fotodiodos en 2025, mientras que se proyecta que la tecnología de silicio-germanio se expanda a una CAGR del 8,01%.
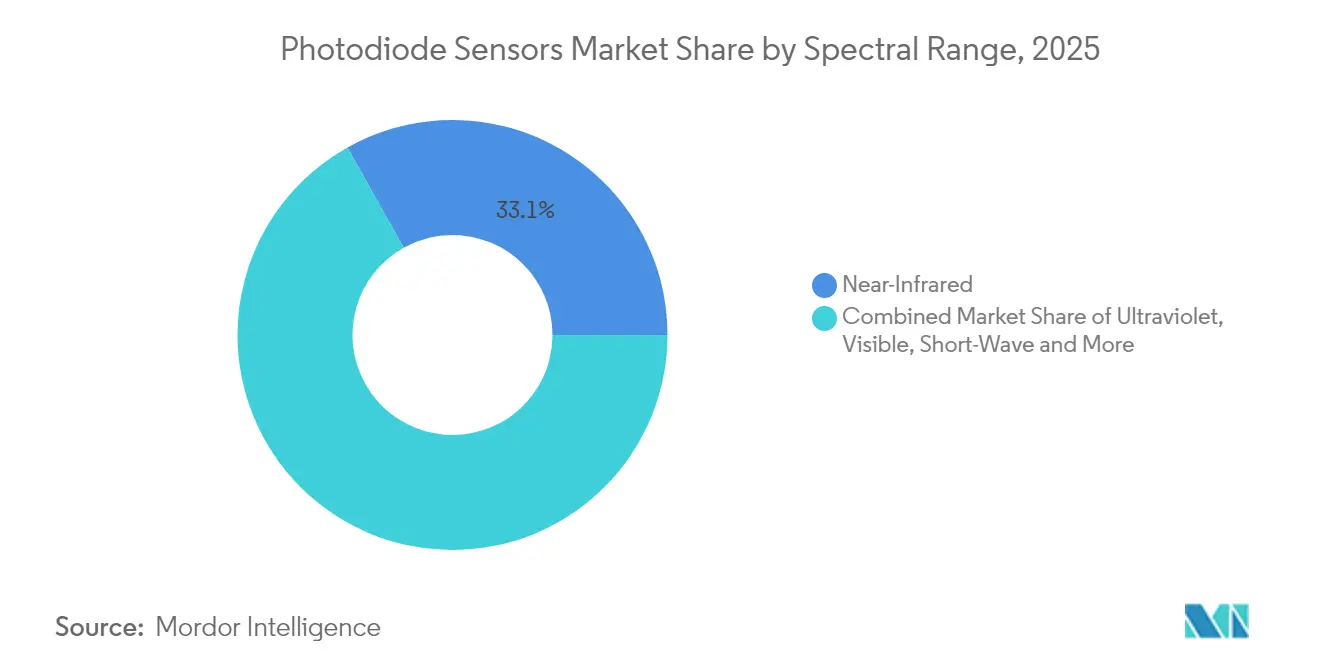
- Por rango espectral, el infrarrojo cercano tuvo una cuota de ingresos del 33,12% en 2025; el infrarrojo de onda corta (SWIR) es la banda de mayor crecimiento con una CAGR del 8,31% hasta 2031.
- Por industria de usuario final, la electrónica de consumo representó el 28,45% del tamaño del mercado de sensores de fotodiodos en 2025, aunque se prevé que el LiDAR automotriz crezca a una CAGR del 8,62% hasta 2031.
- Por geografía, Asia-Pacífico dominó con una cuota del 45,55% en 2025, mientras que la región de Oriente Medio y África tiene un ritmo de crecimiento de una CAGR del 9,22% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento en los despliegues de fibra óptica y backhaul de 5G | +1.8% | Global (Asia-Pacífico y América del Norte lideran) | Mediano plazo (2-4 años) |
| Aceleración de la integración de LiDAR/ADAS en vehículos | +1.5% | América del Norte, Europa, centros automotrices de China | Mediano plazo (2-4 años) |
| Demanda de teléfonos inteligentes para detección de luz ambiental y proximidad | +1.2% | Global, concentrado en la fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mayor uso en imágenes médicas y oximetría de pulso | +0.9% | América del Norte, Europa, mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los despliegues de fibra óptica y backhaul de 5G
Las redes 5G con gran volumen de datos están impulsando a los operadores a actualizar los enlaces troncales mediante transceptores ópticos coherentes que dependen de fotodiodos de bajo ruido. Las pruebas realizadas por NTT y NEC utilizando redes totalmente fotónicas IOWN demostraron el monitoreo de tráfico en tiempo real a través de fibra existente, confirmando el valor de doble uso para los propietarios de infraestructura.[3]NTT Corporation & NEC Corporation, "Red Totalmente Fotónica IOWN con Funciones de Detección por Fibra Óptica Logra Monitoreo de Flujo de Tráfico en Área Amplia", NEC Corporation, nec.com Los prototipos académicos ya han avanzado hacia fotodiodos de 100 Gbps capaces de alcances de 100 km, cumpliendo con los puntos de referencia tempranos del fronthaul de 6G. Los enlaces ópticos de espacio libre que alcanzan 36,4 Gbit/s destacan la versatilidad de los receptores de gran ancho de banda en entornos urbanos donde las zanjas son costosas. Los interconectores de centros de datos de bajo consumo muestran una eficiencia energética en el lado del transmisor de 1,59 pJ/bit, lo que presiona a los fabricantes de detectores para mejorar la sensibilidad del receptor con presupuestos de potencia similares.[4] En conjunto, estos requisitos sitúan al mercado de sensores de fotodiodos en el centro de las estrategias de convergencia de próxima generación entre redes cableadas e inalámbricas.
Aceleración de la integración de LiDAR/ADAS en vehículos
La adopción de LiDAR está expandiéndose más allá de las marcas premium a medida que las curvas de costes caen rápidamente. El sensor de profundidad SPAD apilado IMX479 de Sony ofrece detección a 300 m con una eficiencia de detección de fotones del 37%, con envíos de muestras previstos para otoño de 2025. La hoja de ruta SPAD de Corea del Sur alcanzó 56 ps de fluctuación temporal y resolución de 8 mm, ideal para sistemas de asistencia al conductor de corto alcance. Los proveedores chinos han impulsado la competencia de precios, acelerando el crecimiento del volumen de unidades en vehículos de gama media. El co-empaquetado VCSEL-fotodiodo está reduciendo la lista de materiales al tiempo que mejora la fiabilidad. Las arquitecturas FMCW, que dependen de fotodiodos heterodinos, están alcanzando ahora límites de detección cercanos a los techos teóricos, validando los próximos lanzamientos de producción.[5]
Demanda de teléfonos inteligentes para detección de luz ambiental y proximidad
Los fabricantes de terminales continúan integrando módulos consolidados de luz ambiental, proximidad y biosensado PPG, impulsando pedidos de alto volumen de fotodiodos de silicio. Los dispositivos ponibles y los teléfonos inteligentes, en conjunto, sustentan un buen crecimiento para los biosensores PPG hasta 2030, asegurando una demanda adicional de detectores de infrarrojo cercano en pequeñas dimensiones. Los sistemas de huellas dactilares bajo la pantalla y de identificación facial necesitan fotodiodos con un rendimiento superior en el infrarrojo cercano y una mínima diafonía, impulsando la innovación en el aislamiento por zanjas y la iluminación trasera. El reconocimiento de gestos basado en aprendizaje automático amplía aún más el conjunto de sensores direccionables, mientras que los módulos de calidad del aire basados en láser, como el SN-GCQB1 de Panasonic, muestran cómo el conocimiento en el diseño de fotodiodos se escala en aplicaciones de consumo adyacentes.
Mayor uso en imágenes médicas y oximetría de pulso
Los conjuntos de tomografía computarizada y las sondas de oximetría de pulso requieren fotodiodos de bajo ruido y alta responsividad que mantengan la estabilidad de calibración durante la vida útil del dispositivo. El KAIST demostró recientemente detectores de infrarrojo medio a temperatura ambiente capaces de monitoreo de CO₂ en tiempo real, indicativo de futuras reducciones de costes mediante compatibilidad CMOS. [6]Laboratorio Nacional Lawrence Livermore, "El Depósito de Puntos Cuánticos en Chips Corrugados Mejora las Capacidades de los Fotodetectores", Phys.org, phys.org Coherent Corp. identifica la instrumentación sanitaria como un segmento direccionable de USD 69 mil millones que crece un 7% anual, confirmando una asignación presupuestaria sostenida para la fotónica en medicina. Los biosensores ponibles, impulsados por fotodiodos en miniatura, son ahora fundamentales para los lanzamientos de medicina personalizada dentro de los programas hospitalarios de telesalud.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Corriente oscura y ruido dependientes de la temperatura | -0.8% | Global, regiones climáticas extremas | Corto plazo (≤ 2 años) |
| Cadena de suministro volátil de indio y galio | -1.1% | Global, la fabricación en Asia-Pacífico es la más afectada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Corriente oscura y ruido dependientes de la temperatura
La corriente oscura aumenta exponencialmente con la temperatura, degradando las relaciones señal-ruido en los despliegues de fotodiodos de misión crítica. Los recientes puntos de referencia de Thorlabs confirmaron que los detectores de germanio muestran la mayor deriva de corriente oscura, mientras que las variantes de InGaAs ofrecen mejor estabilidad térmica. Los fotodiodos orgánicos con capas de transporte reticuladas ofrecen ahora una densidad de corriente oscura de 1 nA cm⁻² a un sesgo de −5 V, extendiendo la fiabilidad del sensor para dispositivos ponibles de consumo. Los detectores de perovskita que presumen de una detectividad de 2,4×10¹² Jones prometen una diferenciación a largo plazo una vez que se superen los obstáculos de rendimiento comercial.
Cadena de suministro volátil de indio y galio
Las restricciones de exportación de China en 2024 sobre el galio y el germanio ponen de relieve el riesgo de recursos detrás de cada fotodiodo III-V.[7]Amy Tolcin, "Cuantificación de los Posibles Efectos de las Restricciones de Exportación de Galio y Germanio de China en la Economía de EE. UU.", Servicio Geológico de los Estados Unidos, usgs.gov Las importaciones estadounidenses de obleas de arseniuro de galio cayeron bruscamente en 2023, desencadenando primas de precio para los receptores de telecomunicaciones de alto rendimiento. Asociaciones como LightPath-NRL tienen como objetivo comercializar el vidrio calcogenuro BDNL4 como sustituto del germanio, reduciendo la exposición al material. Los estudios de sostenibilidad proyectan que los despliegues de 6G podrían demandar hasta el 4,4% de la producción anual de indio, intensificando la competencia de aprovisionamiento dentro del mercado de sensores de fotodiodos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de sensor:
los fotodiodos de avalancha impulsan la innovaciónLos dispositivos PIN representaron el 41,42% de la cuota del mercado de sensores de fotodiodos en 2025, ya que los fabricantes de equipos originales de telecomunicaciones y consumo prefirieron su equilibrio entre coste y rendimiento. Se prevé que los fotodiodos de avalancha registren una CAGR del 8,23% hasta 2031, elevando el tamaño del mercado de sensores de fotodiodos a medida que el LiDAR requiere sensibilidad de fotón único. El hito de SPAD de 56 ps de Corea del Sur subraya el margen competitivo para mejoras en la resolución temporal en los sistemas de seguridad automotriz. Los proveedores de dispositivos migran ahora de componentes discretos a arquitecturas de sensores apilados, ofreciendo acondicionamiento de señal en chip que simplifica la homologación de los fabricantes de equipos originales de vehículos.
Las variantes de avalancha PIN de nitruro de galio apuntan a aplicaciones de detección de incendios en ultravioleta y aplicaciones en el espacio que demandan resistencia a la radiación. Las configuraciones PN siguen siendo viables en productos de consumo orientados al valor, mientras que los diseños Schottky abordan la fotónica de microondas donde el ancho de banda supera a la eficiencia cuántica. Los actores del ecosistema invierten en el codiseño láser-receptor para equilibrar la ganancia, la linealidad y la potencia, lo que indica una divergencia continua dentro del mercado de sensores de fotodiodos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por material:
el dominio del silicio es desafiado por los semiconductores compuestosEl silicio retiene el 57,38% de la cuota del tamaño del mercado de sensores de fotodiodos porque las fábricas CMOS ofrecen una escala y una economía de costes sin igual. Los dispositivos de silicio-germanio, con una CAGR prevista del 8,01%, mejoran la responsividad a una longitud de onda de 1,55 µm y, sin embargo, son compatibles con las fábricas, lo que resulta atractivo para los fabricantes de equipos originales de telecomunicaciones que buscan paridad de costes con las cadenas de producción de Si heredadas. Los detectores de arseniuro de indio-galio siguen siendo indispensables para los rangos de 700 nm a 1,8 µm, con precios premium en la óptica de comunicación de datos.
Las arquitecturas de superred de tipo II muestran una detectividad de 2,1×10¹¹ cm Hz¹/²/W, un 256% por encima de las ofertas tradicionales de SWIR extendido, creando oportunidades en visión artificial y agricultura. Los fotodiodos orgánicos e híbridos de puntos cuánticos logran ahora una detectividad de 5,55×10¹² Jones a 1,15 µm, lo que indica vías rentables para dispositivos ponibles de nicho y medidores ambientales. La hoja de ruta del sensor de imagen de puntos cuánticos de STMicroelectronics, que combina un paso de píxel de 1,62 µm con un 60% de eficiencia cuántica externa a 1.400 nm, apunta a una adopción generalizada dentro del mercado de sensores de fotodiodos.
Por rango espectral:
las aplicaciones SWIR aceleran el crecimientoLas longitudes de onda de infrarrojo cercano aportaron el 33,12% de los ingresos de 2025, ya que los módulos de telecomunicaciones, biométricos y de luz ambiental dependen del rendimiento en el rango de 850-1.000 nm. La demanda de SWIR está creciendo a una CAGR del 8,31%, ampliando el tamaño del mercado de sensores de fotodiodos para herramientas de clasificación, detección de humedad e inspección de calidad. El chip SenSWIR de Sony reduce el paso de píxel mediante enlaces Cu-Cu, reduciendo las dimensiones de las cámaras para la automatización de fábricas.
Los integradores industriales valoran el funcionamiento a temperatura ambiente sin refrigeración en las matrices de InGaAs, mientras evalúan los TEC opcionales que mejoran los niveles de ruido oscuro. Los fotodiodos negros de GeSn sobre silicio ofrecen respuesta a 1.960 nm con pérdidas de reflexión reducidas en el rango de 1.200-2.200 nm, posicionando a las fábricas CMOS para desafiar a los titulares de III-V. El infrarrojo de onda media y de onda larga sigue siendo especializado, dominado por los fotodiodos de antimoniuro de indio para imágenes militares en el rango de 1-5,5 µm.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por industria de usuario final:
el LiDAR automotriz impulsa el mayor crecimientoLa electrónica de consumo mantuvo el 28,45% de los ingresos en 2025, ya que los teléfonos inteligentes, dispositivos ponibles y dispositivos domésticos integraron fotodiodos de luz ambiental y biosensado. La adopción del LiDAR automotriz está aumentando a una CAGR del 8,62%, reforzando el mercado de sensores de fotodiodos como la columna vertebral de seguridad para la autonomía de nivel 3. Los operadores de telecomunicaciones mantienen pedidos constantes respaldados por actualizaciones de backhaul de 5G y óptica coherente.
Las aplicaciones sanitarias están entrando en una nueva fase de crecimiento, extendiéndose más allá de la oximetría de pulso hacia la tomografía computarizada y el diagnóstico en el punto de atención que integran fotodiodos en sondas multimodales. Los presupuestos aeroespaciales y de defensa respaldan la demanda de alta fiabilidad, como lo evidencia el contrato de USD 168,3 millones del Ejército de los Estados Unidos adjudicado a Teledyne FLIR para actualizaciones de conjuntos de sensores. La automatización industrial adopta cámaras de tiempo de vuelo indirecto como el Hyperlux ID de onsemi, que mide la profundidad hasta 30 m para robótica de recogida y colocación.
Análisis geográfico
Mercado de Sensores de Fotodiodo en Asia-Pacífico
Asia-Pacífico dominó el mercado de sensores de fotodiodo con una participación de ingresos del 45,55% en 2025, impulsada por los densos ecosistemas semiconductores de China, Japón y Corea del Sur. La colaboración entre NICT y Sony en Japón logró el primer láser de emisión superficial de puntos cuánticos práctico a 1.550 nm, mejorando la profundidad de componentes locales en comunicaciones por fibra óptica. Los productores chinos de LiDAR Hesai y RoboSense aceleran la deflación de costos, ampliando la adopción por parte de los fabricantes de equipos originales en objetivos de sensores por debajo de 500 USD. Los avances del KIST de Corea del Sur en matrices SPAD de 56 ps sitúan a los proveedores regionales a la vanguardia en métricas de fluctuación de temporización críticas para los ADAS.
Mercado de Sensores de Fotodiodo en América del Norte
América del Norte equilibra la innovación y la demanda de defensa. Coherent Corp. reportó ingresos de 1,43 mil millones de USD en el segundo trimestre del ejercicio fiscal 2025, un aumento del 27% interanual, lo que demuestra una exposición diversificada en comunicaciones de datos, instrumentación y aeroespacial. Las asignaciones de la Ley CHIPS para la expansión del fosfuro de indio protegerán las cadenas de suministro domésticas de fotodiodos frente a futuros impactos geopolíticos. El nuevo centro de I+D de Quantinuum en Nuevo México aprovecha los laboratorios Sandia y Los Alamos para acelerar la propiedad intelectual en fotónica cuántica, garantizando una cartera de prototipos de detectores de próxima generación.
Mercado de Sensores de Fotodiodo en EMEA
Europa lidera nichos de exportación de alto valor, con envíos de fotónica por valor de 124.600 millones de EUR (133.500 millones de USD) en 2022, equivalente al 15% de la cuota mundial y respaldado por una intensidad en I+D del 10,5%. La expansión de las instalaciones de Lynred por valor de 85 millones de EUR (91,1 millones de USD) en Grenoble duplicará la capacidad de sala limpia y asegurará el suministro soberano de infrarrojo para los programas de defensa de la UE. El proyecto HyperPic de infrarrojo medio de VIGO Photonics, financiado con fondos de la UE, demuestra el compromiso continuo con los circuitos fotónicos integrados orientados a la detección de gases médicos e industriales. La región de Oriente Medio y África registra el CAGR más rápido del período 2026-2031, con un 9,22%, a medida que las agendas nacionales de ciudades inteligentes y las posibles fábricas avanzadas en los Emiratos Árabes Unidos catalizan la demanda local futura.
Panorama regulatorio
Los sensores de fotodiodos están condicionados por marcos transversales de la industria en materia química, ambiental y de seguridad de producto que afectan la selección de materiales y la documentación en distintas regiones. En la práctica, los programas de cumplimiento suelen referirse a los requisitos de RoHS y REACH de la UE para sustancias en componentes y ensamblajes electrónicos, lo que es especialmente relevante para los fotodiodos de semiconductores compuestos y los módulos detectores encapsulados que se envían a Europa.
Los despliegues en defensa, medicina y aplicaciones de alta confiabilidad también añaden controles a través de sistemas de calidad y regímenes de exportación. Por ejemplo, Edmund Optics describe la gobernanza bajo ITAR para tecnologías relacionadas con defensa y mantiene sistemas de calidad y ambientales alineados con normas ISO, como ISO 9001:2015, ISO 14001 e ISO 13485, junto con expectativas de especificaciones militares utilizadas por clientes aeroespaciales y de defensa. Los requisitos de trazabilidad y abastecimiento responsable también influyen en las compras, ya que Hamamatsu Photonics describe la debida diligencia sobre minerales de conflicto mediante plantillas de RMI (CMRT/EMRT) alineadas con las directrices de la OCDE, vinculando el escrutinio del abastecimiento de indio/galio en etapas iniciales con la calificación de fabricantes de equipos originales (OEM) en etapas posteriores.
Análisis de la cadena de valor
La cadena de valor de los sensores de fotodiodos comienza con materias primas especializadas e insumos de oblea, incluidos el silicio y compuestos III-V como los sistemas de materiales relacionados con InGaAs. Luego pasa por la epitaxia y el procesamiento de obleas, la fabricación de dispositivos y las etapas de encapsulado que determinan el ruido, el ancho de banda y la respuesta espectral. El encapsulado y las pruebas son etapas clave de valor agregado, ya que la alineación óptica, la hermeticidad y la gestión térmica afectan directamente la corriente oscura y la estabilidad, mientras que las declaraciones de materiales y los requisitos de gestión química configuran las listas de materiales y proveedores aprobados.
Aguas abajo, la calibración, la integración de módulos y la distribución convierten los dispositivos en sensores listos para aplicaciones en telecomunicaciones, automatización industrial, instrumentación médica y sistemas automotrices. Thorlabs proporciona datos de calibración trazables a NIST o PTB para sensores de potencia de fotodiodos, integrando la trazabilidad en el ciclo de vida del producto en lugar de tratar la calibración como una etapa de posventa. Edmund Optics también señala una amplia presencia en la compra, diseño/desarrollo, ensamblaje y pruebas de componentes ópticos, lo que refleja cómo muchos envíos de sensores de fotodiodos llegan a los usuarios finales a través de subensamblajes optomecánicos y de imagen, en lugar de como componentes discretos de solo chip.
Panorama competitivo
La concentración del mercado sigue siendo moderada. Hamamatsu Photonics registró ventas netas en el ejercicio fiscal 2024 de JPY 203.961 millones (USD 1,37 mil millones) y está construyendo un nuevo Centro de Fabricación de Semiconductores Compuestos para aumentar la producción de optoelectrónica. La diversificada cartera de óptica de Coherent Corp. generó ingresos de USD 1,43 mil millones en el segundo trimestre del ejercicio fiscal 2025, registrando un crecimiento del 27% gracias a una participación equilibrada en comunicaciones, instrumentación y electrónica. SICK AG y Endress+Hauser constituyeron una empresa conjunta al 50-50 para integrar conjuntos de sensores en los canales de automatización de procesos, ampliando la capacidad de venta cruzada en refinerías y plantas químicas.
Los planes estratégicos se centran en la integración vertical y la propiedad intelectual diferenciada. Sony avanza en los diseños SPAD apilados para fidelizar a los Tier-1 automotrices, mientras que onsemi escala los sensores de tiempo de vuelo indirecto para la automatización industrial, ofreciendo a los fabricantes de equipos originales una ruta de proveedor único desde el píxel al software. El detector fotónico de espín de TDK muestra un nicho emergente donde la espintrónica puede multiplicar el rendimiento de datos por 10×, con el objetivo de asegurar conexiones en clústeres de inferencia de IA. Las empresas emergentes como Lidwave aprovechan la integración de lidar 4D en chip, comprimiendo costes y la lista de materiales, lo que amenaza los paraguas de precios de los titulares.
La reducción de riesgos en la cadena de suministro sigue siendo una prioridad. Los actores persiguen el doble aprovisionamiento de indio y galio y evalúan alternativas calcogenuros al germanio, alineándose con los mandatos ESG y reduciendo la exposición a la política comercial. Los fotodiodos orgánicos y de perovskita presentan sustitutos procesados en solución a baja temperatura que pueden perturbar la economía de las obleas de los titulares en los nodos de consumo de bajo coste y de IoT.
Líderes de la industria de sensores de fotodiodos
Hamamatsu Photonics K.K
Thorlabs, Inc.
Edmund Scientific Corporation (Edmund Optics)
Centronic, Ltd.
Excelitas Technologies Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sensores de Fotodiodo
- Hamamatsu Photonics K.K.
- Thorlabs Inc.
- Edmund Scientific Corporation (Edmund Optics)
- Centronic Ltd.
- Excelitas Technologies Corp.
- Vishay Intertechnology Inc.
- ams-Osram AG
- First Sensor AG (TE Connectivity)
- Everlight Electronics Co.
- Kyoto Semiconductor Co. Ltd.
- onsemi
- TT Electronics plc
- OSI Optoelectronics
- Nisshinbo Micro Devices
- Broadcom Inc.
- Renesas Electronics Corp.
- Rohm Semiconductor
- Sony Semiconductor Solutions
- Teledyne e2v

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la integración más profunda de fotodiodos en subensamblajes y plataformas calificados donde el cumplimiento, la calibración y la documentación vienen incluidos con el hardware. Los compradores en aeroespacial, defensa, medicina y automatización industrial suelen priorizar la trazabilidad y la repetibilidad por sobre el menor costo unitario, lo que crea espacio para proveedores que combinan fotodiodos con calibración de grado metrológico y procesos de fabricación controlados, como se refleja en las prácticas de calibración trazables a NIST/PTB de Thorlabs para sensores de potencia de fotodiodos. Los proveedores que operan dentro de los marcos ISO 9001:2015, ISO 14001 e ISO 13485 (mencionados por Edmund Optics) también pueden respaldar mejor los programas de clientes regulados que requieren documentación coherente, control de cambios y pruebas validadas.
Otra oportunidad es la reducción de riesgos en la cadena de suministro para tecnologías de detectores vinculadas al indio/galio y la reducción del tiempo de comercialización de los clientes mediante ecosistemas de componentes más amplios. Hamamatsu Photonics señala la debida diligencia sobre minerales responsables mediante plantillas RMI CMRT/EMRT alineadas con las directrices de la OCDE, lo que responde a la presión de los OEM por un abastecimiento auditable y puede favorecer a proveedores con infraestructura de cumplimiento establecida. En cuanto a la creación de productos, los proveedores que amplían bloques de construcción fotónicos listos para integrar, incluidos subcomponentes ópticos más fáciles de obtener y ensamblajes calificados, pueden acortar los ciclos de diseño de módulos de sensores en programas de telecomunicaciones, LiDAR/ADAS e imágenes médicas, donde el tiempo de integración de componentes discretos es un cuello de botella recurrente.
Recent Industry Developments in Mercado de Sensores de Fotodiodo
- Junio de 2026: Hamamatsu Photonics K.K. cambia el nombre de su subsidiaria NKT Photonics A/S a Hamamatsu Photonics A/S, integrándola como Unidad de Negocio de Láseres y Fibras tras la adquisición de 2024. La consolidación de capacidades fotónicas fortalece la base de proveedores de componentes láser y de fibra de alto rendimiento y respalda las ventas cruzadas en mercados adyacentes. La integración de marca y las operaciones unificadas en las ofertas de láser y fibra mejoran la eficiencia y el alcance de mercado en las aplicaciones fotónicas.
- Abril de 2026: Thorlabs Inc. inicia la construcción de una ampliación de 70,000 pies cuadrados de su planta de fabricación en Ely, Reino Unido. La ampliación aumenta la capacidad de fabricación fotónica y respalda el escalamiento de componentes ópticos. El proyecto mejora la resiliencia de la cadena de suministro local y permite un mayor rendimiento de producción para los usuarios finales en mercados de sensores e imágenes de alto crecimiento.
- Abril de 2026: Edmund Optics lanza metalentes de Profundidad de Foco Extendida (EDOF) listas para usar para sistemas láser. La introducción de componentes ópticos simplificados para sistemas láser respalda la integración en ensamblajes fotónicos. El desarrollo puede acortar el tiempo de comercialización de los módulos de sensores al permitir diseños ópticos más compactos y versátiles.


Mercado de Sensores de Fotodiodo Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado de sensores de fotodiodos abarca componentes de detección de fotodiodos encapsulados y discretos utilizados para convertir la luz en señales eléctricas en casos de uso industriales, médicos, de telecomunicaciones, automotrices y de consumo, capturados como ingresos en el punto de venta en USD.
Exclusiones de alcance: excluimos los módulos ópticos completos y los equipos terminados donde el fotodiodo es solo un subcomponente (por ejemplo, sistemas de cámara completos o dispositivos médicos completos).
Descripción general de la segmentación
- Por tipo de sensor
- Fotodiodo PN
- Fotodiodo PIN
- Fotodiodo de avalancha (APD)
- Fotodiodo Schottky
- Por material
- Silicio (Si)
- Silicio-Germanio (SiGe / Ge)
- Arseniuro de Indio-Galio (InGaAs)
- InGaAsP / InP
- Nitruro de Galio (GaN)
- Por rango espectral
- Ultravioleta (200-400 nm)
- Visible (400-700 nm)
- Infrarrojo cercano (0,7-1,4 µm)
- Infrarrojo de onda corta (1,4-3 µm)
- IR de onda media/larga (>3 µm)
- Por industria de usuario final
- Electrónica de consumo
- Telecomunicaciones
- Aeroespacial y defensa
- Sanidad
- Automoción
- Automatización industrial e IoT
- Seguridad y vigilancia
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Turquía
- Sudáfrica
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comenzó identificando dónde se producen, se envían y se adoptan los fotodiodos, alineando luego esto con la forma en que se manifiesta la demanda en los mercados finales. Se utilizaron fuentes públicas como las estadísticas comerciales del Censo de EE. UU., UN Comtrade, la Unión Internacional de Telecomunicaciones e indicadores industriales de la OCDE para orientar la producción electrónica y el movimiento transfronterizo de las categorías de componentes relevantes.
Para fundamentar el aspecto técnico y de aplicación, también revisamos materiales abiertos como publicaciones de IEEE y SPIE, notas normativas de organismos como IEC y bases de datos de patentes seleccionadas para observar qué estructuras de dispositivos y bandas de longitud de onda se están impulsando hacia productos de volumen. Estos se complementaron con informes de empresas, presentaciones de resultados, páginas de asociaciones y cobertura de prensa confiable sobre ampliaciones de capacidad, comentarios sobre precios y señales de demanda de uso final. Las fuentes aquí mencionadas son ilustrativas y no exhaustivas, ya que se utilizaron referencias adicionales para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para validar dónde se registran realmente los ingresos y cómo se divide la demanda por caso de uso, lo cual no siempre resulta claro a partir de fuentes públicas. Hablamos con participantes de toda la cadena de valor, incluidos proveedores de componentes, socios de canal y actores del lado de los OEM e integradores. La cobertura se equilibró entre las principales regiones de fabricación y consumo para poder poner a prueba los supuestos en más de un contexto de mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 16% | APAC: 49% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 34% | EMEA: 33% |
| Actores más pequeños: 18% | Gerentes: 50% | Américas: 18% |
Dimensionamiento y previsión de mercado
El dimensionamiento se elaboró mediante un enfoque descendente (top-down) en el que los grupos de demanda de electrónica y fotónica se reconstruyeron a través de la adopción por uso final, alineando posteriormente las agregaciones a nivel país con los totales globales. El modelo se corroboró luego mediante verificaciones ascendentes (bottom-up) selectivas, que incluyeron señales de ingresos de proveedores muestreados, retroalimentación de canal sobre volúmenes de unidades y verificaciones de coherencia de precio promedio de venta (ASP) por aplicación, lo que ayudó a ajustar los cambios de combinación sin forzar una construcción completamente ascendente.
Entre los insumos clave que influyeron en los totales se incluyeron la actividad de despliegue en telecomunicaciones y datacom, el ritmo de adopción de la automatización industrial y la detección de seguridad, los volúmenes de detección médica en casos de uso de medición óptica comunes, el contenido de detección automotriz por vehículo y los rangos típicos de ASP por material y rango espectral. Dado que los precios pueden variar según las decisiones de integración y encapsulado, la evolución del ASP se manejó como un insumo que cambia según la aplicación, en lugar de aplicar un aumento inflacionario uniforme único.
Para la previsión, se utilizó un análisis de escenarios en torno a un caso central, de modo que las perspectivas se mantuvieran explicables y vinculadas a indicadores observables provenientes de entrevistas y series públicas. Cuando las señales ascendentes eran incompletas en países más pequeños o aplicaciones de nicho, las brechas se resolvieron mediante proporciones proxy basadas en mercados comparables, que luego se verificaron nuevamente con retroalimentación primaria antes de finalizar.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante triangulación entre señales independientes, y las alertas de variación se revisaron antes de aprobar el modelo. Cuando el resultado de un país parecía fuera de línea, se revisaron los insumos, los supuestos se rastrearon hasta sus fuentes y se realizaron llamadas de seguimiento para confirmar si el problema era de alcance, de tiempo o de precios.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos, como shocks de demanda, cambios importantes de capacidad o modificaciones normativas que afecten el comercio y el suministro. Antes de la entrega, se completa una revisión final por parte del analista para que los clientes reciban una visión actualizada alineada con los datos más recientes disponibles.
Tamaño del mercado de sensores de fotodiodos de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para los sensores de fotodiodos pueden parecer muy dispares porque el límite de alcance no siempre es el mismo, y la lógica de precios puede manejarse de forma diferente entre aplicaciones. Las diferencias también provienen de la selección del año base, de si los valores se reportan a nivel de componente o de módulo, y de la rapidez con que se actualizan los supuestos cuando los mercados finales cambian.
Al monitorear la demanda de unidades a nivel de aplicación y actualizar la combinación de ASP por material y banda de longitud de onda, Mordor Intelligence mantiene el total vinculado a los ingresos de componentes discretos de fotodiodos, en lugar de mezclarlo con módulos ópticos más amplios o gasto a nivel de sistema.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,83 mil millones de USD (2026) | |
| Plataforma de investigación global A | 0,87 mil millones de USD (2025) | Utiliza un año base diferente y parece combinar tipos y materiales de fotodiodos en una única curva de ASP, lo que puede sobreestimar el valor cuando los dispositivos de silicio de menor costo dominan el volumen. |
| Resumen de comunicados de prensa B | 1,00 mil millones de USD (2022) | Ancla la serie a un año anterior y probablemente tiene un alcance más amplio, por lo que parte de los ingresos de módulos o cercanos a sistemas puede capturarse junto con los componentes de sensores discretos. |
La tabla muestra que la dispersión se explica principalmente por el momento y por lo que se cuenta como una venta de sensor de fotodiodo, en lugar de un desacuerdo sobre la dirección de la demanda. Cuando el alcance se mantiene a nivel de componente discreto y los precios se actualizan según la combinación de aplicaciones, la estimación se vuelve más fácil de auditar y de repetir con insumos claros.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sensores de fotodiodos?
El mercado de sensores de fotodiodos está valorado en USD 825,82 millones en 2026 y se proyecta que alcance USD 1.164,64 millones en 2031.
¿Qué región lidera el mercado de sensores de fotodiodos?
Asia-Pacífico ostenta una cuota de ingresos del 45,55% gracias a la concentrada fabricación de semiconductores y los agresivos despliegues de 5G.
¿Qué segmento crece más rápido dentro del mercado de sensores de fotodiodos?
Las aplicaciones de LiDAR automotriz muestran la CAGR más alta, con un 8,62%, durante el período 2026-2031.
¿Qué material domina la producción de fotodiodos actualmente?
El silicio sigue siendo dominante con una cuota de mercado del 57,38%, aunque el silicio-germanio y el InGaAs están ganando terreno por su rendimiento en infrarrojo.
¿Cómo están afectando los riesgos de la cadena de suministro a la disponibilidad de fotodiodos?
Las restricciones de exportación de galio e indio generan volatilidad en los precios y los plazos de entrega, lo que lleva a los fabricantes a explorar materiales alternativos.
¿Cuál es la CAGR prevista para el mercado general de sensores de fotodiodos?
Se espera que el mercado crezca a una CAGR del 7,12% entre 2026 y 2031.
Última actualización de la página el:



