
Análisis del Mercado de Seguros de Vida y No Vida de Indonesia por Mordor Intelligence
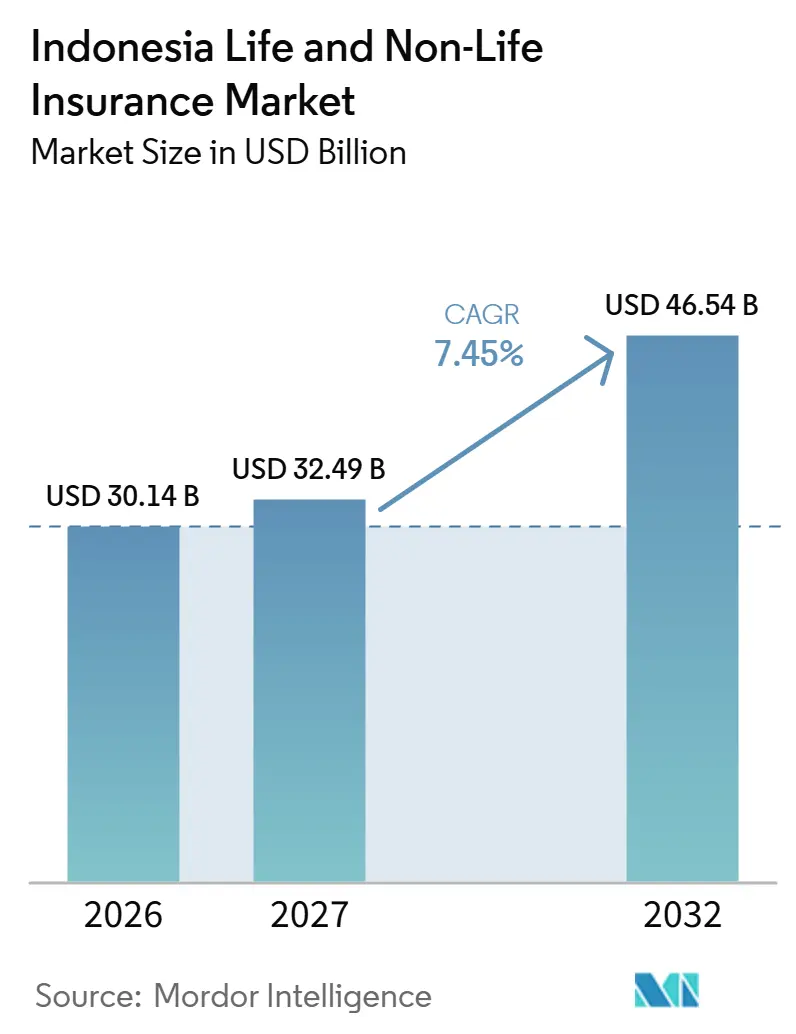
Se espera que el tamaño del mercado de seguros de vida y no vida de Indonesia aumente de 30,14 mil millones de USD en 2026 a 32,49 mil millones de USD en 2027 y alcance los 46,54 mil millones de USD para 2032, creciendo a una CAGR del 7,45% durante 2027-2032.
Las aseguradoras de Indonesia pueden ampliar la protección a través del acceso a la banca digital y la cobertura de salud complementaria, mientras que la exposición climática a fenómenos meteorológicos puede aumentar la relevancia de la transferencia del riesgo patrimonial. Capturar estas necesidades requiere que las aseguradoras conecten una propuesta de beneficios clara con la distribución y el soporte de siniestros. Las obligaciones de aprobación de capital y líneas de salud hacen que la capacidad de asumir y dar servicio a nuevos negocios sea una condición para la expansión. La competencia, en consecuencia, gira en torno a qué tan bien funcionan conjuntamente el alcance al cliente, el acceso al proveedor y la capacidad de suscripción financiada. La aprobación de líneas de salud convierte la capacidad médica y digital en parte del umbral para escalar la cobertura complementaria.
Conclusiones Clave del Informe
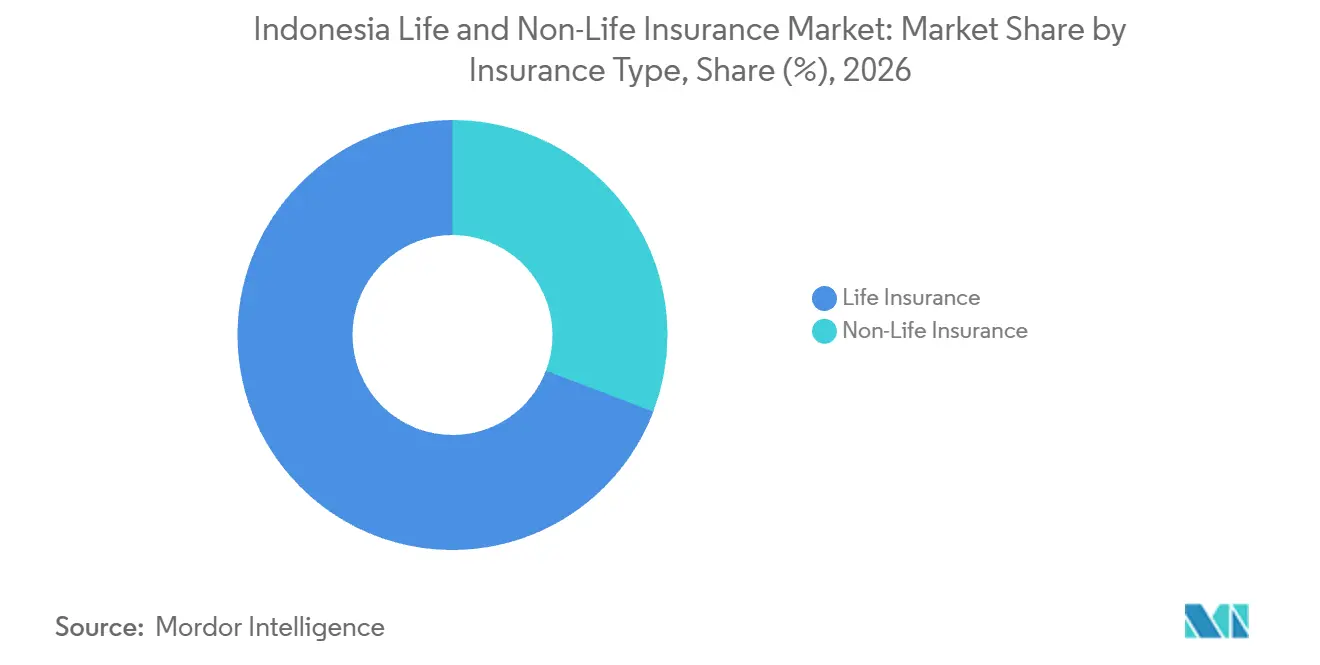
- Por tipo de seguro, el seguro de vida tuvo una participación del 69,2% en el mercado de seguros de vida y no vida de Indonesia en 2026, mientras que se prevé que el seguro no vida crezca más rápido con una CAGR del 10,4% durante 2027-2032.
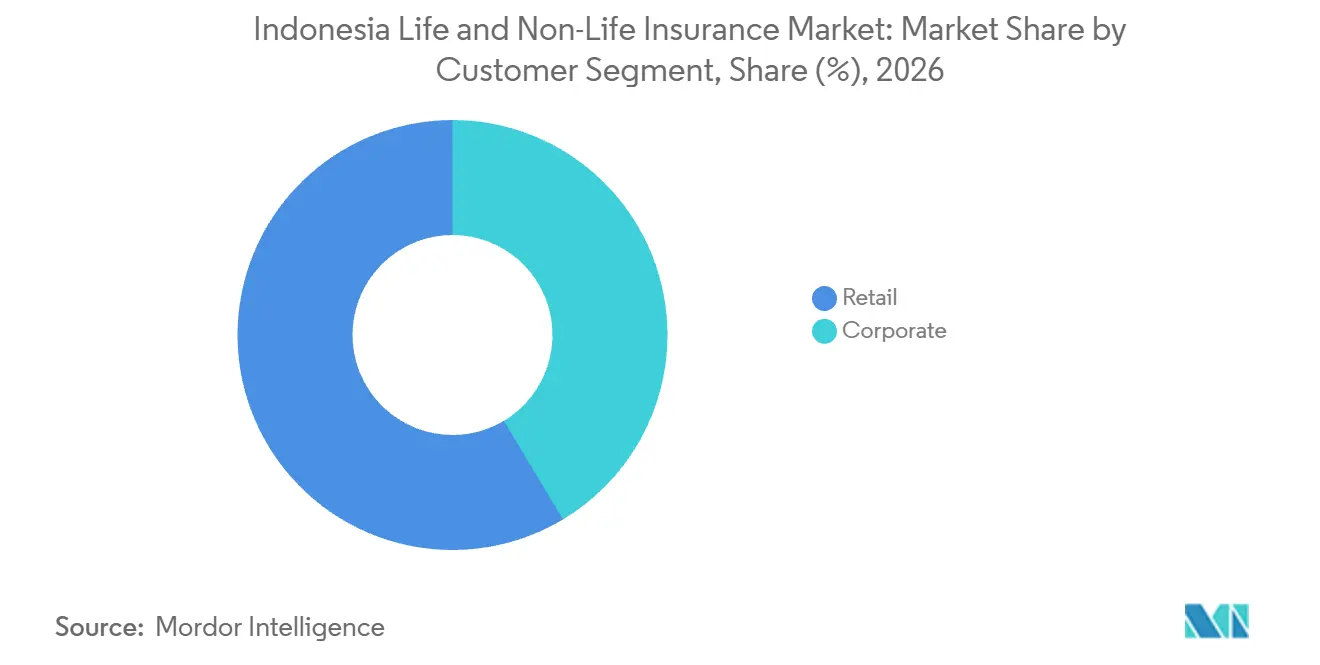
- Entre los segmentos de clientes, el minorista representó una participación del 58,6% del tamaño del mercado de seguros de vida y no vida de Indonesia en 2026 y se espera que crezca más rápido con una CAGR del 8,5% durante 2027-2032.
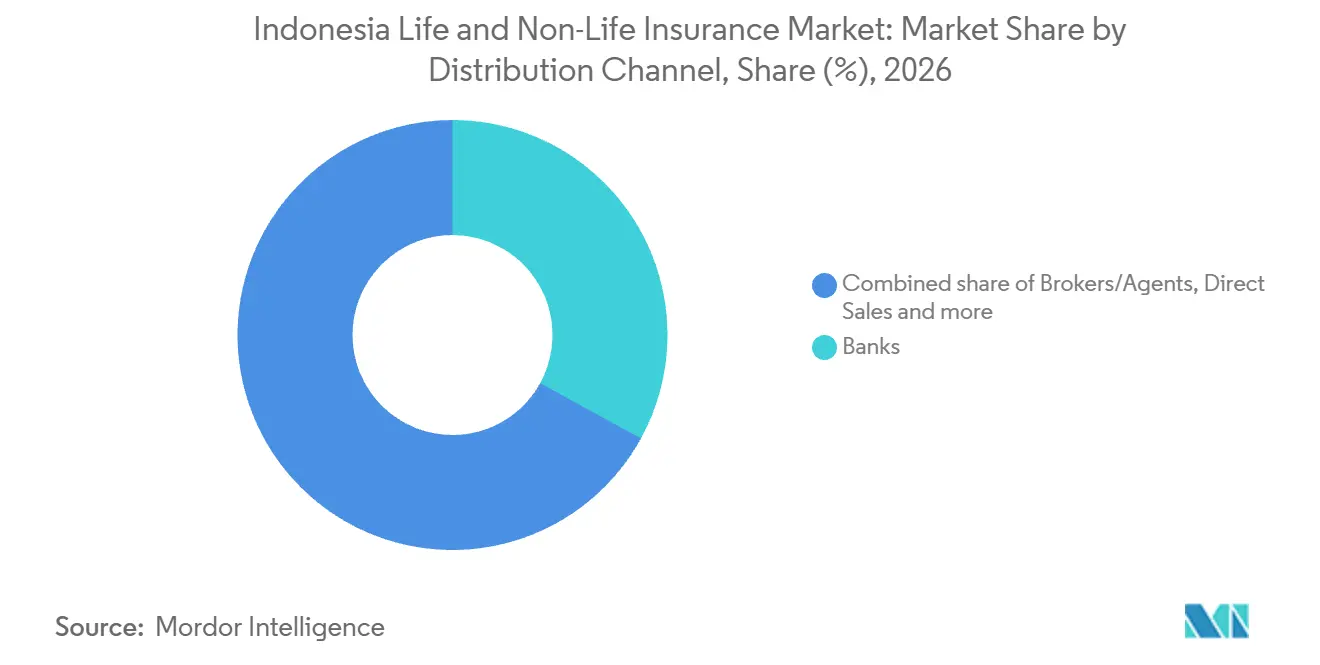
- La combinación de canales de distribución estuvo liderada por los bancos con una participación del 33% en 2026, mientras que se proyecta que otros canales crezcan más rápido con una CAGR del 14,8% durante 2027-2032.
- En términos geográficos, Java ocupó la posición líder en 2026, con la actividad de primas concentrada en la isla.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción del Bancaseguros Digital Respaldada por POJK 8/2024 | +3.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Reformas Obligatorias del BPJS que Impulsan las Pólizas de Salud Complementarias | +2.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Riesgo de Catástrofe Inducido por el Clima que Eleva la Demanda de Cobertura Patrimonial | +2% | Sumatra Occidental y Aceh | Largo plazo (≥ 4 años) |
| Auge de las Finanzas Islámicas que Cataliza la Adopción de Productos Takaful fuera de Java | +1.5% | Ciudad de Banda Aceh | Mediano plazo (2-4 años) |
| Regulación PAYDI (Vinculada a Inversiones) que Desbloquea el Crecimiento de los Seguros Unit-Linked | +0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Microseguros de Comercio Electrónico y Transporte por Aplicación que Amplían los Fondos de Riesgo | +0.7% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción del Bancaseguros Digital Respaldada por POJK 8/2024
Combinar el asesoramiento bancario con el acceso digital puede crear varias vías hacia la contratación de un seguro de vida. El 11 de febrero de 2025, PT Sun Life Financial Indonesia y Bank Muamalat Indonesia anunciaron una extensión del acuerdo de bancaseguros hasta 2036. Su modelo de distribución acordado incluyó ofertas basadas en plataformas digitales junto con recomendaciones en sucursales, telemarketing y seguros incluidos en soluciones de financiamiento. Esta combinación puede conectar una oferta en línea con una explicación asistida cuando el cliente necesita ayuda para comprender la cobertura. Las ofertas digitales son uno de varios canales en la asociación extendida, por lo que la vía en línea complementa las ventas gestionadas por relaciones.
Reformas Obligatorias del BPJS que Impulsan Pólizas de Salud Complementarias
La cobertura de salud complementaria ofrece una vía para los participantes en el esquema de Seguro Nacional de Salud (JKN) de Indonesia, administrado por BPJS Kesehatan, que buscan atención por encima de su derecho público. Con vigencia a partir del 8 de mayo de 2024, el Reglamento Presidencial 59/2024 permite que los seguros adicionales financien una atención de mayor nivel, incluidos los servicios ambulatorios ejecutivos.[1] Los participantes también pueden pagar la diferencia entre los costos de atención cubiertos por el BPJS y los de atención mejorada, sujeto a las excepciones del reglamento. Para las aseguradoras de salud privadas, esto crea espacio para diseñar beneficios en torno al gasto de mejora en lugar de duplicar el derecho subyacente. La relevancia comercial de una póliza depende, en consecuencia, de qué tan claramente sus beneficios coincidan con ese costo de tratamiento adicional.
Riesgo de Catástrofe Inducido por el Clima que Eleva la Demanda de Cobertura de Propiedad
Los propietarios de inmuebles pueden responder a la exposición a catástrofes mediante seguros cuando se identifican los activos y el financiamiento para la protección. La Agencia Meteorológica, Climatológica y Geofísica de Indonesia (BMKG) vinculó el cambio climático con el aumento de la intensidad de las lluvias extremas en Indonesia e informó que el Ciclón Senyar trajo aproximadamente 3 veces la precipitación normal de noviembre a Koto Tangah, Sumatra Occidental, y el doble de la precipitación normal a Singkil Utara, Aceh, a finales de 2025.[2] En 2026, el programa de seguros de activos estatales de Indonesia utilizó fondos de agrupación de desastres para proteger 20.838 objetos pertenecientes al Ministerio de Asuntos Religiosos, el Ministerio de Salud y la Secretaría de Estado. El programa gubernamental demuestra cómo la demanda de cobertura patrimonial puede organizarse en torno a un comprador institucional y sus activos identificados. Dado que el fondo de agrupación financia las primas, esta demanda descansa en un comprador gubernamental financiado y no en propietarios privados que deciden pagar por cobertura de catástrofes.
Auge de las Finanzas Syariah que Cataliza la Adopción de Productos Takaful fuera de Java
El seguro general basado en la Sharia puede alcanzar una base de compradores geográficamente más amplia cuando las aseguradoras añaden distribución fuera de Java. PT Sompo Insurance Indonesia abrió una oficina de marketing en Banda Aceh el 12 de noviembre de 2025 para ampliar sus servicios de seguro general basados en la Sharia. Una oficina de marketing operada por la aseguradora puede apoyar la discusión de los términos del producto con los clientes potenciales. PT Sompo Insurance Indonesia describió la oficina como un fortalecimiento de su presencia en toda Sumatra, extendiendo sus servicios de seguro general basados en la Sharia a una provincia fuera de Java.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Baja Alfabetización en Seguros en las Provincias del Este | -1.3% | Provincias orientales de Indonesia | Largo plazo (≥ 4 años) |
| Incrementos de Capital de POJK 23/2023 que Presionan a las Pequeñas Aseguradoras Nacionales | -1.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Fraude en Siniestros de Automóviles y Deficiencias en la Calidad de los Datos que Erosionan los Márgenes | -0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Volatilidad del IDR que Complica la Gestión de Activos y Pasivos y los Colchones de Capital | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Baja Alfabetización en Seguros en las Provincias del Este
Un hogar de una provincia oriental que considera contratar un seguro de vida unit-linked debe comprender tanto la protección como el componente de inversión antes de decidir si la póliza satisface sus necesidades. Si esa elección se discute con un agente o representante bancario, la alfabetización limitada puede prolongar la explicación requerida antes de una venta. Una discusión sobre cobertura de salud plantea una pregunta diferente, ya que los beneficios, las exclusiones y las responsabilidades en materia de siniestros determinan qué gastos de tratamiento puede cubrir una póliza. La restricción para la aseguradora es el trabajo que implica explicar un contrato específico a un posible tomador de seguro. Las explicaciones más claras pueden reducir la confusión, pero una venta de unit-linked sigue requiriendo tiempo para establecer que el comprador comprende ambas partes del producto.
Incrementos de Capital de POJK 23/2023 que Presionan a las Pequeñas Aseguradoras Nacionales
El cumplimiento del capital puede limitar la amplitud de productos, así como el capital disponible para la expansión de una aseguradora. A agosto de 2026, la Autoridad de Servicios Financieros (OJK) de Indonesia informó que 117 de 147 compañías de seguros y reaseguros habían cumplido el requisito de capital mínimo de primera etapa con vencimiento el 31 de diciembre de 2026, quedando 30 aún por cumplir. El Reglamento OJK (POJK) 23/2023 establece un plazo de segunda etapa para el 31 de diciembre de 2028 y limita al grupo de nivel de capital KPPE 1 a negocios y productos de seguros simples. La OJK determina los detalles adicionales de agrupación de empresas. Para una aseguradora que apunta a coberturas más complejas, su decisión de financiamiento afecta, por tanto, el rango de negocios que puede perseguir junto con su capacidad de suscripción. El capital necesario para el rango de productos previsto puede, en consecuencia, retrasar la expansión planificada de una aseguradora.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Seguro:
La Escala de Cobertura Respalda el Liderazgo del Seguro de VidaEl seguro de vida representó una participación del 69,2% del tamaño del mercado de seguros de vida y no vida de Indonesia en 2026. La Asociación de Seguros de Vida de Indonesia (AAJI) informó que el número de personas aseguradas bajo seguros de vida aumentó un 24,8% interanual hasta 153,6 millones en enero-junio de 2026. En su reunión informativa del 31 de agosto de 2026, la AAJI explicó que los retiros parciales permiten acceder a parte del valor de una póliza manteniendo la póliza vigente, cuando los términos del producto lo permiten. Para las aseguradoras, esa característica convierte el servicio del contrato en parte de la respuesta comercial a un tomador de seguro que busca liquidez.
El seguro no vida es el segmento de más rápido crecimiento, con una CAGR proyectada del 10,4% durante 2027-2032. La Asociación de Seguros Generales de Indonesia (AAUI) registró primas de vehículos de motor con un aumento del 4,9% interanual en enero-junio de 2026, en datos con 2 presentaciones de empresas pendientes. Las primas totales de seguros generales registradas en el mismo conjunto de datos disminuyeron un 0,5% interanual en enero-junio de 2026. Dado que las primas de automóviles aumentaron mientras el total cayó, las demás líneas de seguros generales disminuyeron en conjunto en el conjunto de datos. Los automóviles proporcionaron una fuente de crecimiento de primas, pero la expansión prevista del seguro no vida requiere que las líneas en crecimiento superen las contracciones registradas en otras partes de este conjunto de datos.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Segmento de Clientes:
La Protección Individual Ancla la Demanda MinoristaEl segmento minorista representó una participación del 58,6% en el mercado de seguros de vida y no vida de Indonesia en 2026, siendo el segmento más grande, y se prevé que sea el segmento de más rápido crecimiento con una CAGR del 8,5% durante 2027-2032. La OJK informó que las primas de seguros de vida del segmento individual crecieron un 6,58% interanual hasta octubre de 2025. Este negocio de protección individual ofrece a las aseguradoras minoristas una vía identificable de generación de primas dentro de la demanda de los hogares. Un mayor alcance al cliente debe, por tanto, convertirse en protección pagada para extender ese crecimiento de primas.
La siguiente pregunta comercial del segmento minorista es cómo desarrollar el valor de las primas en torno a una base en expansión de personas aseguradas. La AAJI informó 22,38 millones de personas aseguradas en el segmento de seguros de vida individual en enero-junio de 2026, un aumento del 6,5% interanual. La protección adicional puede abordar una necesidad diferenciada dentro de una relación de cobertura existente, así como llegar a un comprador de seguros por primera vez. Los clientes corporativos reciben una propuesta diferente en AIG Indonesia, que se centra en seguros generales, soluciones de gestión de riesgos y experiencia local. El diseño de beneficios individuales y la gestión de riesgos organizacionales proporcionan, en consecuencia, vías separadas para que las aseguradoras desarrollen negocios con estos grupos de clientes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los Bancos Lideran a Medida que se Expande la Distribución IntegradaLos bancos fueron el segmento más grande por canal de distribución, con una participación del 33% en 2026. La AAJI identificó el bancaseguros como el mayor canal de distribución de seguros de vida en términos de primas no ponderadas en enero-junio de 2026. El 15 de enero de 2025, PT Sun Life Financial Indonesia y PT Bank CIMB Niaga Tbk extendieron su asociación de bancaseguros hasta 2039. Dado que la extensión se extiende hasta 2039, más allá del final del período de pronóstico, esta asociación bancaria tiene un plazo acordado que cubre todos los años del pronóstico.
Otros canales son el segmento de más rápido crecimiento, con una CAGR proyectada del 14,8% durante 2027-2032. El 23 de septiembre de 2025, Igloo anunció una asociación con Telkomsel que ofrece protección de ciberseguridad, dispositivos, viajes y pantallas de teléfonos durante las recargas de crédito de MyTelkomsel o las compras de paquetes de datos.[3] Telkomsel distribuye protección a través de su aplicación y puntos de venta, mientras que Igloo gestiona la distribución y los siniestros como corredor de seguros y los socios aseguradores proporcionan los productos. El personal de los puntos de venta añade protección después de que el cliente confirma la elección. La expansión a través de este modelo depende, por tanto, de convertir una transacción de telecomunicaciones familiar en una decisión de protección explícita, con el servicio de siniestros coordinado por el corredor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Seguros de Vida y No Vida de Java
Java ocupó la posición líder en 2026, con la actividad de primas de seguros concentrada en la isla. PT Asuransi Bina Dana Arta Tbk reportó Jabodetabek, un conglomerado metropolitano en Java, como su mayor segmento geográfico de primas brutas en enero-junio de 2025. Este libro superó a cada uno de sus segmentos de Sumatra y Batam, Kalimantan, Sulawesi y Bali. Su segmento Jawa diferenciado formó una base de primas más pequeña en la misma isla. Las primas de Java de la aseguradora se situaron, por tanto, principalmente en el conglomerado de Jabodetabek, con el segmento Jawa listado por separado añadiendo una base más pequeña.
Sumatra ofrece una vía orientada al servicio para desarrollar relaciones de seguros de vida en torno a un punto de operación regional. En 2026, PT Sequis Life inauguró el Sequis Center Medan, cuyo Centro de Servicio Regional ofrece pagos de primas en persona, actualizaciones de pólizas, presentación de siniestros y consultas de productos. Combinar estas transacciones en un solo centro puede facilitar la administración de la cobertura continua para los clientes que eligen tratar con una aseguradora en persona. Kontan reportó el centro como un paso para ampliar la penetración del mercado en Sumatra del Norte, y combina el servicio al cliente con la actividad de agentes de ventas, por lo que el servicio y la adquisición comparten un mismo sitio.
La expansión liderada por agencias proporciona otra vía comercial en Sulawesi, donde una oficina de marketing puede dar a una aseguradora un punto local para originar negocios de vida. PT Sequis Life inauguró la oficina de marketing Legend Fighter Agency en Makassar el 8 de mayo de 2025. La apertura extendió su presencia de distribución de agencias en Sulawesi. Para una aseguradora que utiliza este modelo, una oficina regional crea un lugar para organizar la actividad de ventas necesaria para llegar a los posibles tomadores de seguros y explicar las opciones de protección. La originación local de agencias da a esta expansión en Sulawesi un enfoque operativo diferente al modelo de servicio de pólizas en Medan.
Marco Regulatorio y Perspectivas
Estas jurisdicciones seleccionadas comparan las obligaciones nacionales de seguros de Indonesia con el marco adicional de Aceh desde la perspectiva de una aseguradora que cumple con la Sharia y busca operar una línea de seguros de salud. POJK 8/2024 requiere la aprobación de la OJK para nuevos productos de seguros y aquellos que cumplan con criterios específicos. POJK 36/2025 requiere capacidades médicas, digitales y de asesoramiento médico, así como la aprobación de la OJK antes de que una aseguradora opere una línea de seguros de salud. El Qanun Número 11 de 2018 de Aceh requiere que las instituciones financieras, incluidas las instituciones no bancarias, operen bajo principios de la Sharia.
Tabla Regulatoria
| Factor de decisión | Indonesia | Aceh |
|---|---|---|
| Autoridad principal | OJK | OJK para la supervisión de seguros; Gobierno de Aceh para el marco provincial |
| Instrumentos o directrices clave | POJK 8/2024; POJK 36/2025 | Normas nacionales de la OJK; Qanun Número 11 de 2018 |
| Efecto comercial | Obligaciones de aprobación de productos y capacidades en líneas de salud | Obligaciones de aprobación nacionales más operaciones bajo principios de la Sharia |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
POJK 36/2025 fue emitido el 17 de diciembre de 2025 y entra en vigor 3 meses después de su promulgación. Los proveedores que ya operaban una línea de seguros de salud antes de su entrada en vigor deben obtener la aprobación de la OJK dentro del año siguiente a la promulgación. Para una aseguradora de línea de salud que cumple con la Sharia, la calificación Media de Indonesia refleja obligaciones definidas de aprobación y capacidad, mientras que la calificación Media de Aceh refleja esas obligaciones más su condición operativa de principios de la Sharia. El endurecimiento en ambas jurisdicciones se basa en la fase de aprobación nacional, con la condición adicional de Aceh derivada de su marco provincial establecido.
Etapas de la Cadena de Valor
La comparación rastrea la captura de valor desde la distribución bancaria hasta la suscripción de seguros y el reaseguro utilizando ejemplos de empresas seleccionadas de 2025. SMBC Indonesia reportó una categoría de ingresos por comisiones consolidada que combina bancaseguros, seguros y productos de inversión bajo acuerdos con aseguradoras en 2025. La distribución puede, por tanto, generar ingresos a través de la relación de acceso, mientras que la aceptación del riesgo es una actividad comercial separada. Los distribuidores bancarios dependen, por tanto, de conectar cada venta con un compromiso de riesgo que la aseguradora pueda respaldar.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Distribución y originación bancaria | Distribuidores bancarios como SMBC Indonesia, Bank Tabungan Negara y Bank Syariah Indonesia | Ingresos por comisiones bajo acuerdos con aseguradoras | Riesgo de explicaciones inconsistentes del producto en los traspasos entre socios | Acordar explicaciones del producto y responsabilidades de escalamiento con las aseguradoras |
| Suscripción de seguros | Aseguradoras generales como Tugu Insurance | Ingresos por seguros en los informes consolidados del segmento de seguros generales | Desajuste entre los riesgos aceptados y la capacidad disponible | Alinear las exposiciones aceptadas con la capacidad de riesgo disponible |
| Transferencia de riesgo de reaseguro | Reaseguradoras como PT Tugu Reasuransi Indonesia | Ingresos brutos de primas de negocios escritos indirectamente | Desajuste entre la cobertura subyacente y los términos del reaseguro | Alinear los riesgos transferidos y los términos del contrato con la cobertura subyacente |
| Fuente: Mordor Intelligence | ||||
El estado no auditado y no consolidado de 2025 de PT Tugu Reasuransi Indonesia registró ingresos brutos de primas de negocios escritos indirectamente. Los ingresos por seguros y las primas de reaseguro surgen en las etapas de asunción de riesgos, dando a esos participantes una exposición económica diferente a las comisiones de distribución. La resiliencia depende de mantener las explicaciones del producto, los límites de suscripción y los riesgos transferidos de manera consistente a medida que el negocio pasa entre estos roles. La distribución liderada por bancos puede, así, ampliar la originación mientras deja el financiamiento del riesgo de seguros y reaseguros en manos de las empresas que asumen el riesgo.
Panorama Competitivo
Concentración del Mercado
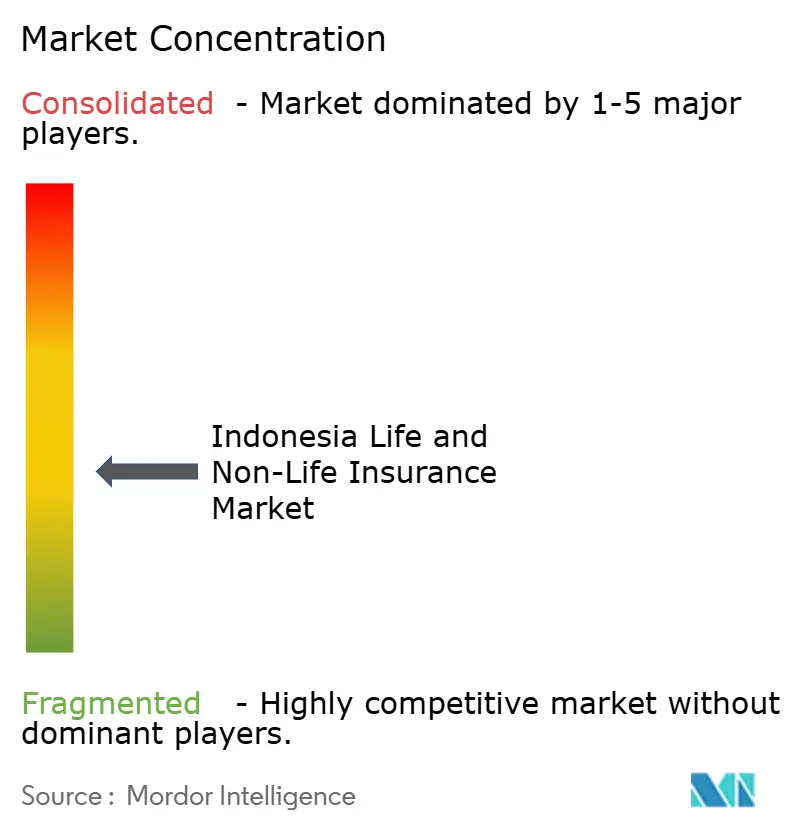
La competencia está moderadamente fragmentada, y PT Prudential Life Assurance (Prudential Indonesia) respaldó a más de 62.000 socios comerciales de agencias y consultores de servicios financieros con licencia en 2025. PT AIA Financial lanzó la plataforma digital AIA+ para información de pólizas y siniestros en agosto de 2026, mientras que PT Manulife Indonesia emite seguros de vida vinculados a inversiones. PT Allianz Life Indonesia declaró en agosto de 2026 que estaba fortaleciendo los canales de agencias, bancaseguros y soluciones corporativas para ampliar el acceso a la protección. PT AXA Financial Indonesia lanzó AXA Long Term Life Protector, un producto de vida tradicional con términos de prima y cobertura seleccionables por el cliente, el 16 de enero de 2025. Un competidor, por tanto, compite contra una capacidad de originación establecida, lo que hace que los recursos para construir y mantener su propia vía hacia los clientes sean comercialmente relevantes.
La capacidad de servicio ofrece a una aseguradora una forma concreta de diferenciarse después de que se ha vendido una póliza, junto con los términos de la póliza y el acceso a la distribución. Para 2025, la red PRUPriority Hospitals de PT Prudential Life Assurance cubría más de 1.700 hospitales en más de 500 ciudades y regencias de Indonesia. Una amplia red de proveedores puede hacer que la propuesta de beneficios de salud sea práctica en múltiples ubicaciones, creando una razón comercial para invertir en acceso además del diseño de productos. Reproducir esa propuesta de servicios de salud en muchas ubicaciones requiere que los competidores construyan relaciones con proveedores además de vender pólizas.
El posicionamiento regulatorio añade una condición financiera a la competencia por distribución y servicio. PT Manulife Indonesia (PT Asuransi Jiwa Manulife Indonesia), la aseguradora de vida convencional, reportó una ratio de capital basado en riesgo del 650% a finales de 2025, por encima del umbral regulatorio del 120%. Este margen de capital puede respaldar su capacidad para asumir obligaciones aseguradas mientras desarrolla capacidades de distribución y servicio. Un competidor que busca clientes más allá de su alcance establecido debe financiar de manera similar tanto los riesgos aceptados como la capacidad para respaldar las relaciones de pólizas resultantes. Un competidor que acepta más riesgo asegurado también debe proporcionar el capital requerido para cumplir con el umbral del 120%, mientras que Manulife reportó un colchón sustancial del 650%.
Líderes de la Industria de Seguros de Vida y No Vida de Indonesia
-
PT Prudential Life Assurance
-
PT AIA Financial
-
PT Manulife Indonesia
-
PT Allianz Life Indonesia
-
PT AXA Financial Indonesia
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Vida y No Vida de Indonesia Empresas cubiertas en este informe
- PT Prudential Life Assurance
- PT AIA Financial
- PT Manulife Indonesia
- PT Allianz Life Indonesia
- PT AXA Financial Indonesia
- PT Sun Life Financial Indonesia
- PT Great Eastern Life Indonesia
- PT BNI Life Insurance
- PT Sequis Life
- PT Asuransi Jiwasraya (Persero)
- PT Asuransi Astra Buana
- PT Asuransi Sinar Mas
- PT Zurich General Takaful Indonesia
- PT Tokio Marine Indonesia
- PT Zurich Asuransi Indonesia Tbk
- PT Sompo Insurance Indonesia
- PT Chubb General Insurance Indonesia
- Perusahaan Perseroan (Persero) PT Asuransi Jasa Indonesia
- PT KB Insurance Indonesia
- PT AXA Insurance Indonesia
- PT Asuransi Central Asia
- PT Asuransi Tugu Pratama Indonesia Tbk
- Perusahaan Perseroan (Persero) PT Asuransi Kredit Indonesia (Askrindo)
Lea el análisis de las empresas de seguros de vida y no vida de indonesia
Oportunidades Clave para los Participantes del Mercado
La comparación se centra en las oportunidades de seguros de salud creadas por las normas de coordinación de beneficios y las revisiones de productos planificadas. POJK 36/2025 requiere que las aseguradoras prioricen la coordinación de beneficios y pagos de siniestros con BPJS Kesehatan u otros garantes, incluyan características de producto habilitadoras y apliquen una gestión prudente del riesgo. Prudential Indonesia planea cambios en productos de salud y salud complementaria específicos con vigencia a partir del 1 de diciembre de 2026. Los productos de subsidio en efectivo fuera del alcance del reglamento están excluidos de esos ajustes.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Cobertura de salud complementaria coordinada | Características de coordinación de beneficios requeridas | Compradores también cubiertos por BPJS Kesehatan u otro garante | Diseñar beneficios complementarios y siniestros coordinados bajo controles de riesgo prudentes | Alinear las responsabilidades de pago entre los garantes | Aseguradoras de salud como Prudential Indonesia |
| Protección de hospitalización condicional anticipada | Revisión planificada de exclusiones por enfermedad | Compradores de cobertura afectada para enfermedades específicas | Posicionar la elegibilidad anticipada con términos de pago escalonado claros | Pago parcial de siniestros antes de que se apliquen los beneficios completos | Prudential Indonesia |
| Posicionamiento del beneficio de subsidio diario en efectivo | Excepción para productos de subsidio en efectivo fuera del alcance | Compradores que buscan beneficios de subsidio diario en efectivo | Explicar el propósito y los límites del beneficio diferenciado del subsidio | Hacer coincidir el beneficio en efectivo con la necesidad de protección prevista | Prudential Indonesia |
| Fuente: Mordor Intelligence | |||||
Para la cobertura de hospitalización o cirugía afectada de Prudential Indonesia, ciertos períodos de exclusión por enfermedad están planificados para reducirse de 12 a 6 meses a partir del 1 de diciembre de 2026, con términos que varían según el producto. Según el calendario planificado, los siniestros elegibles recibirán un pago del 25% en los meses 7-11 y del 100% en el mes 12. Los períodos de espera aplicables siguen siendo de 30 días en general, 90 días para el cáncer y 12 meses para los beneficios en efectivo por VIH/SIDA, si los hubiera. La elegibilidad anticipada crea, en consecuencia, una oportunidad de producto en torno a la protección parcial, con explicaciones de beneficios que deben distinguir esa cobertura inicial del pago completo del siniestro.
Desarrollos recientes de la industria en Mercado de Seguros de Vida y No Vida de Indonesia
- Oct 2026: Prudential Indonesia anunció ajustes a productos de salud y salud complementaria específicos, con vigencia a partir del 1 de diciembre de 2026, para cumplir con POJK 36/2025.
- Ago 2026: PT AIA Financial lanzó AIA+, una plataforma digital que proporciona acceso a información de pólizas, siniestros de seguros y servicios relacionados en Indonesia.
- May 2026: PT Great Eastern Life Indonesia añadió una opción denominada en SGD a GREAT Investlink Protection, su producto de seguro vinculado a inversiones existente.
Mercado de Seguros de Vida y No Vida de Indonesia Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El Mercado de Seguros de Vida y No Vida de Indonesia mide las primas brutas emitidas anuales para pólizas de seguros de vida y no vida emitidas por aseguradoras autorizadas en Indonesia, valoradas en USD utilizando tipos de cambio promedio anuales de la rupia. Cubre las primas emitidas para tomadores de seguros minoristas y corporativos a través de corredores o agentes, bancos, ventas directas y otros canales.
Exclusiones del alcance: Se excluyen las pólizas emitidas en el extranjero, el reaseguro cautivo y los esquemas de micro-takaful por debajo de 50 millones de IDR.
Descripción General de la Segmentación
- Por Tipo de Seguro
- Seguro de Vida
- Seguro No Vida
- Seguro de Automóviles
- Seguro de Salud
- Seguro de Propiedad
- Seguro de Responsabilidad Civil
- Otros Seguros
- Por Segmento de Clientes
- Minorista
- Corporativo
- Por Canal de Distribución
- Corredores/Agentes
- Bancos
- Ventas Directas
- Otros Canales
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como la Unidad de Relaciones con Inversores de la OJK, que publica actualizaciones de primas y capital del sector asegurador, la AAUI, que informa sobre el desempeño de las líneas de seguros generales, AM Best, cuyo informe de Asia-Pacífico resume las series de primas de vida y no vida de Indonesia, y la BMKG, que documenta los patrones de precipitaciones y clima de Indonesia, ayudan a rastrear los totales del mercado, la combinación de productos, la cobertura y las condiciones de riesgo. Sus series publicadas también ayudan a establecer períodos y a comprobar si los movimientos reportados se alinean entre los negocios de vida y no vida.
Los informes anuales de las empresas, los estados financieros auditados, los materiales para inversores y los informes empresariales de fuentes reconocidas pueden añadir detalles de primas, productos, distribución y capital a nivel de aseguradora para la verificación cruzada. Estas fuentes no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con ejecutivos y especialistas funcionales de aseguradoras de vida y generales, corredores, distribuidores bancarios y asociaciones de seguros en Indonesia pueden comprobar cómo los indicadores publicados de primas, canales y productos reflejan la actividad del mercado. Las respuestas pueden aclarar las brechas en las series secundarias, explicar las diferencias en las definiciones de reporte y verificar los impulsores del pronóstico a nivel de variable antes de que los hallazgos se triangulen con la evidencia de reguladores, asociaciones y empresas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronósticos
El total del mercado se construye de arriba hacia abajo a partir de las primas brutas emitidas anuales de pólizas elegibles emitidas por aseguradoras autorizadas en Indonesia, convertidas desde la rupia a tipos de cambio promedio anuales. Las primas de vida y no vida se estiman por separado y luego se verifican con los totales de primas a nivel de aseguradora. La demanda minorista y corporativa, y las vías de corredor o agente, banco, directa y otras, definen los ejes de cliente y canal. Las participaciones de los segmentos combinan las distribuciones de primas de reguladores y asociaciones con la evaluación del analista de cada tipo de seguro, grupo de clientes y canal, y se reconcilian con el total del mercado. Los insumos del pronóstico incluyen primas recientes por tipo de seguro, crecimiento de personas aseguradas y pólizas, tendencias de siniestros y primas por las principales líneas de no vida, actividad de hogares y empresas, acceso a la distribución combinado con cambios regulatorios en productos, y exposición a catástrofes. Estos 6 indicadores capturan las condiciones de demanda, precios, acceso, productos y riesgos. Una regresión multivariante puede relacionar estas series con el crecimiento de las primas, con análisis de escenarios para cambios regulatorios, de siniestros o climáticos materiales. Cuando falta una serie, el analista verifica los indicadores relacionados de la OJK y las asociaciones y lleva un rango documentado al pronóstico. Las verificaciones ascendentes selectivas multiplican los recuentos de pólizas o personas aseguradas muestreadas por niveles de primas representativos y comparan el resultado con el total descendente, mientras que los especialistas en aseguradoras y canales pueden comprobar si cada impulsor del pronóstico y su dirección se ajustan al mercado de Indonesia. Cualquier brecha se rastrea hasta las diferencias en el período, la definición del producto, la cobertura de la aseguradora o el tratamiento del tipo de cambio antes de reconciliar la estimación.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los totales de la OJK con las series de la AAJI y la AAUI, los archivos de las aseguradoras y las señales de actividad independientes, como las tendencias de personas aseguradas y los siniestros reportados. Reconcilian los períodos de reporte, las definiciones de primas, los tipos de cambio y el posible doble conteo, luego investigan los movimientos anómalos o la variación material con respecto a la estimación anterior antes de la aprobación mediante revisión del analista y una revisión editorial separada. Se vuelve a contactar a una fuente o encuestado específico cuando una definición, ruptura de serie o movimiento inusual permanece sin explicación. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando un evento regulatorio o de mercado material cambia un insumo, y se revisa nuevamente con las publicaciones de fuentes actuales inmediatamente antes de la entrega.
Tamaño del Mercado de Seguros de Vida y No Vida de Indonesia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El Mercado de Seguros de Vida y No Vida de Indonesia mide las primas brutas emitidas anuales para pólizas de seguros de vida y no vida emitidas por aseguradoras autorizadas en Indonesia, valoradas en USD utilizando tipos de cambio promedio anuales de la rupia.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Los insumos del pronóstico incluyen primas recientes por tipo de seguro, crecimiento de personas aseguradas y pólizas, tendencias de siniestros y primas por las principales líneas de no vida, actividad de hogares y empresas, acceso a la distribución combinado con cambios regulatorios en productos, y exposición a catástrofes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 32,49 mil millones de USD (2027) | |
| Instituto Global de Investigación A | 18,7 mil millones de USD (2024) | En su base de 2024, esta estimación está un 42,4% por debajo del valor de este informe para 2027 de 32,49 mil millones de USD, 3 años después. Su base de primas directas de 2024 es anterior a la medición de 2027 del informe en tres años. |
| Consultora Regional B | 29,53 mil millones de USD (2025) | En su base de 2025, esta estimación está un 9,1% por debajo del valor de este informe para 2027 de 32,49 mil millones de USD, 2 años después. Su base de valor de primas es para 2025, dos años antes de la medición de 2027 del informe. |
Los analistas de Mordor Intelligence triangulan los totales de la OJK con las series de la AAJI y la AAUI, los archivos de las aseguradoras y las señales de actividad independientes, como las tendencias de personas aseguradas y los siniestros reportados.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de seguros de vida y no vida de Indonesia?
Se espera que el tamaño alcance los 32,49 mil millones de USD en 2027 y los 46,54 mil millones de USD en 2032, con una CAGR del 7,45% durante 2027-2032.
¿Qué está impulsando la demanda de seguros en Indonesia?
El bancaseguros digital y la cobertura de salud complementaria pueden ampliar el acceso. PT Sun Life Financial Indonesia y Bank Muamalat Indonesia anunciaron una extensión hasta 2036 en 2025, incluyendo ofertas digitales entre varios canales.
¿Qué tipo de seguro lidera por valor en Indonesia?
El seguro de vida tuvo una participación del 69,2% en 2026, mientras que se espera que el seguro no vida crezca más rápido con una CAGR del 10,4% durante 2027-2032.
¿Qué empresas son las principales aseguradoras de vida en Indonesia?
Los principales actores incluyen PT Prudential Life Assurance, PT AIA Financial, PT Manulife Indonesia, PT Allianz Life Indonesia y PT AXA Financial Indonesia.
¿Qué podría limitar la expansión del sector asegurador en Indonesia?
POJK 23/2023 establece un plazo de capital de segunda etapa para el 31 de diciembre de 2028 y restringe al grupo de nivel de capital KPPE 1 a negocios y productos de seguros simples, lo que hace que la disponibilidad de capital sea relevante para el alcance del negocio.
¿Dónde se concentra la actividad aseguradora de Indonesia?
Java ocupó la posición geográfica líder en 2026, mientras que el centro de servicio de PT Sequis Life en Medan en 2026 y la oficina de marketing de agencias en Makassar en 2025 extendieron la presencia de las aseguradoras fuera de Java.