
Tamaño y Participación del Mercado de Ácido Levulínico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
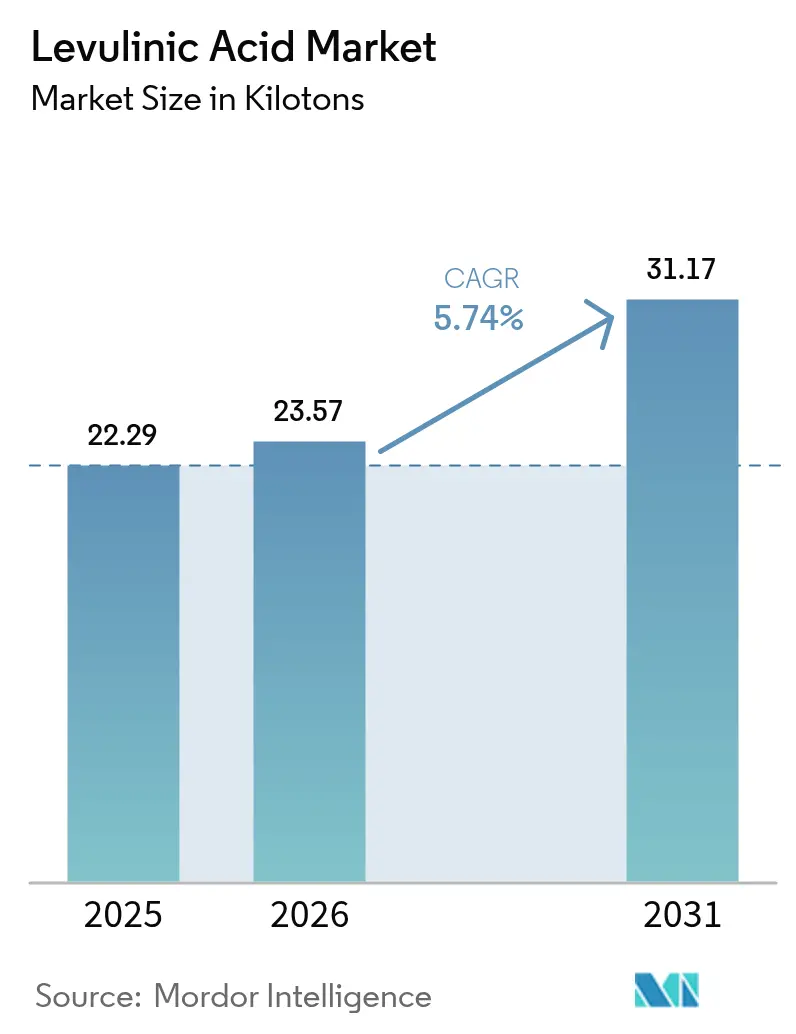
| Volumen del Mercado (2026) | 23.57 kilotones |
| Volumen del Mercado (2031) | 31.17 kilotones |
| Growth Rate (2026 - 2031) | 5.74 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ácido Levulínico por Mordor Intelligence
El tamaño del mercado de Ácido Levulínico en 2026 se estima en 23,57 kilotones, creciendo desde el valor de 2025 de 22,29 kilotones con proyecciones para 2031 que muestran 31,17 kilotones, creciendo a una CAGR del 5,74% durante 2026-2031. La demanda crece a medida que programas regulatorios como la Estrategia de Química Sostenible de la UE y el Plan Federal de Química Sostenible de EE. UU. presionan a los fabricantes para adoptar intermedios de base biológica que ayuden a descarbonizar las cadenas de valor. Los cosméticos y el cuidado personal siguen siendo el mayor canal de salida porque el ácido levulínico actúa como conservante de origen natural que satisface las preferencias de etiqueta limpia. Los fabricantes de combustibles y aditivos para combustibles están escalando sus compras más rápidamente, ya que el compuesto sustenta las vías de gamma-valerolactona para el combustible de aviación sostenible. La tecnología de hidrólisis ácida continúa dominando la capacidad instalada, aunque las rutas enzimáticas y microbianas están atrayendo nuevas inversiones para reducir los costos unitarios y aliviar los problemas de desactivación de catalizadores. Asia-Pacífico mantiene su liderazgo tanto en volumen como en crecimiento gracias a la abundante biomasa, las políticas de apoyo y una densa base de fabricación química, mientras que los nuevos proyectos en Italia y América del Norte señalan una gradual consolidación de capacidad en el mercado de ácido levulínico.
Conclusiones Clave del Informe
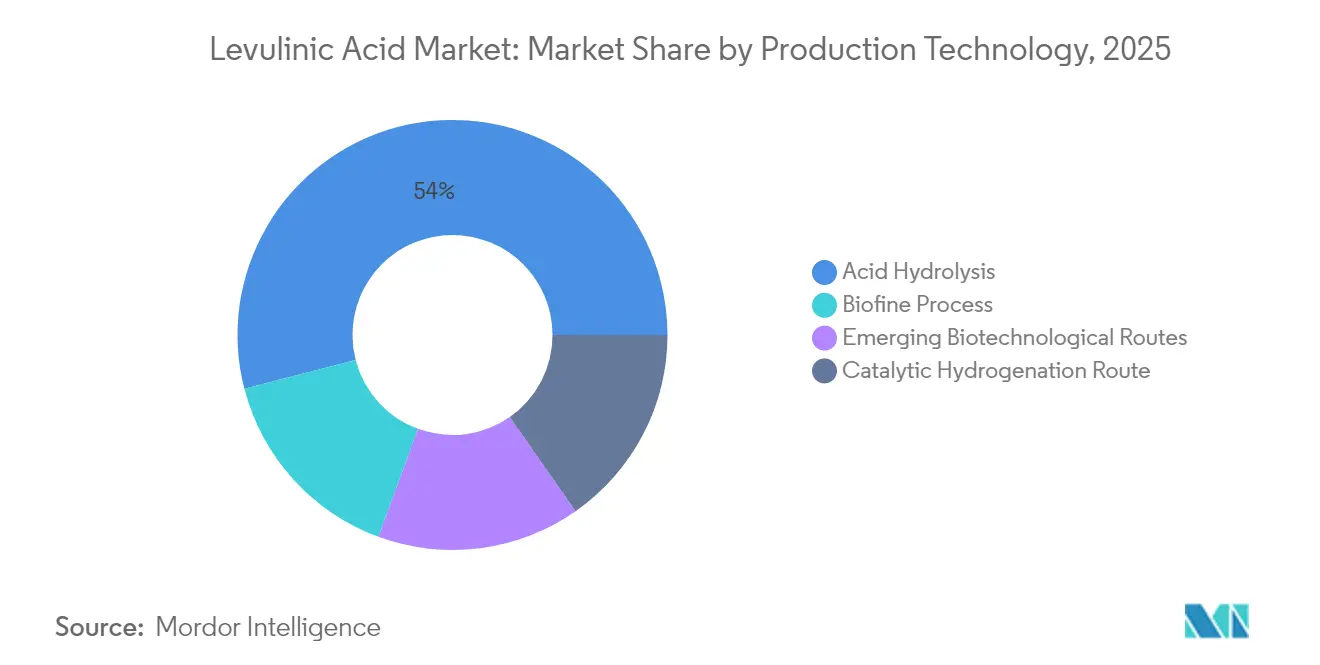
- Por tecnología de producción, la hidrólisis ácida mantuvo el 54,03% de la participación del mercado de ácido levulínico en 2025, mientras que las rutas biotecnológicas emergentes están proyectadas para expandirse a una CAGR del 6,69% hasta 2031.
- Por grado, el grado industrial representó el 59,35% del tamaño del mercado de ácido levulínico en 2025, mientras que el grado farmacéutico exhibe la CAGR más rápida del 6,92% hasta 2031.
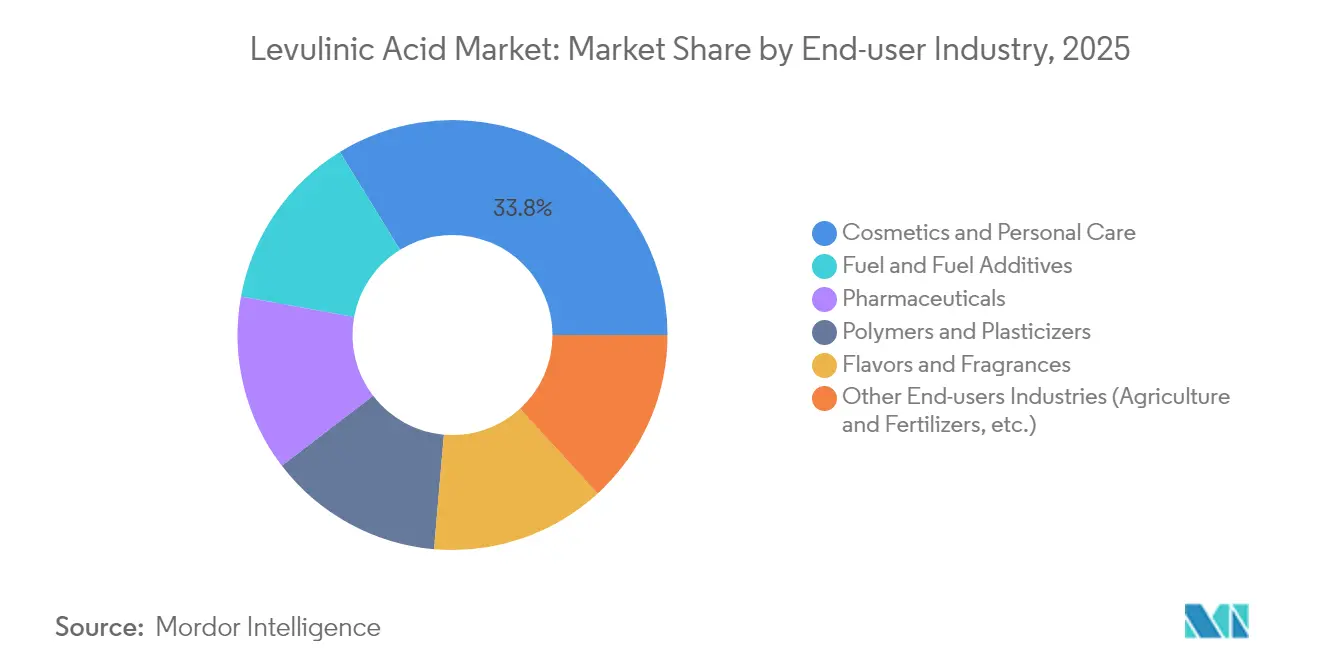
- Por industria de usuario final, los cosméticos y el cuidado personal lideraron con una participación de ingresos del 33,78% en 2025; los combustibles y aditivos para combustibles registran la CAGR proyectada más alta del 6,98% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,74% del volumen global en 2025 y está en camino de lograr la CAGR más rápida del 6,49% durante el horizonte de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Ácido Levulínico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de solventes y plastificantes de base biológica | +1.5% | UE, América del Norte, expansión global | Mediano plazo (2-4 años) |
| Uso creciente de derivados del ácido levulínico como aditivos de combustible de bajo carbono | +0.8% | Asia-Pacífico como núcleo, expansión en América del Norte | Largo plazo (≥ 4 años) |
| Adopción creciente en cosméticos y cuidado personal como conservante natural | +1.2% | América del Norte y UE lideran, alcance global | Corto plazo (≤ 2 años) |
| Uso creciente como sustituto en fertilizantes tradicionales | +0.9% | Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Alianzas de economía circular con fábricas de celulosa y papel | +0.6% | América del Norte, UE, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Solventes y Plastificantes de Base Biológica
La presión regulatoria para reemplazar los plastificantes de ftalato está impulsando los ésteres de ácido levulínico hacia películas de polímeros y envases rígidos. Ensayos recientes lograron un 546% de elongación en la rotura en ácido poliláctico cuando el 20% en peso de éster de ácido levulínico reemplazó a los plastificantes de citrato tradicionales, igualando el rendimiento mientras aumentaba el contenido biológico[1]Wenxiang Xuan et al., "Plastificantes de base biológica para PLA," sciencedirect.com[. La Estrategia de Química de la UE enmarca los plastificantes de base biológica como preferidos bajo los criterios de uso esencial, alentando a los propietarios de marcas a especificar derivados de ácido levulínico. Los proveedores de catalizadores establecidos han reducido la demanda de energía de esterificación en casi un 20%, reduciendo la brecha de precios con las rutas petroquímicas. Las empresas de bienes de consumo envasados apuntan a elevar los insumos de origen biológico a al menos el 25% para 2030, creando compromisos de compra anticipada que anclan nuevos acuerdos de capacidad en el mercado de ácido levulínico.
Uso Creciente de Derivados del Ácido Levulínico como Aditivos de Combustible de Bajo Carbono
La conversión del ácido levulínico en gamma-valerolactona proporciona un intermedio para el combustible de aviación sostenible (SAF) que puede alcanzar costos de producción de equilibrio cercanos a USD 3,15 por galón equivalente de gasolina en biorrefinerías integradas. Los catalizadores desarrollados en 2024 entregaron un rendimiento del 87,6% de 2-metiltetrahidrofurano, un componente de mezcla que mejora el octanaje y reduce la intensidad de carbono del ciclo de vida. El consumo global de biocombustibles aumentó a 107 Mtep en 2023 y las inversiones superaron los USD 13 mil millones, mientras que las partes interesadas de la aviación se comprometen a una penetración del SAF del 35% para 2070, agudizando los acuerdos de compra a largo plazo para los derivados del ácido levulínico. Las rutas enzimáticas piloto ahora afirman un aumento de diez veces en el rendimiento de precursores a partir de insumos de biomasa idénticos, lo que señala un mayor potencial de reducción de costos.
Adopción Creciente en Cosméticos y Cuidado Personal como Conservante Natural
El ácido levulínico cumple con los criterios de belleza limpia porque se origina a partir de biomasa vegetal y muestra una amplia cobertura antimicrobiana a concentraciones inferiores al 0,6% en peso. Las revisiones de seguridad del Instituto de Investigación de Materiales para Fragancias no encontraron genotoxicidad y confirmaron la seguridad del consumidor en los volúmenes de uso actuales. Las marcas globales que buscan etiquetas sin parabenos cambiaron a mezclas de ácido levulínico que actúan simultáneamente como estabilizadores de pH, simplificando la formulación. Los procesos de purificación mejorados ahora entregan grados incoloros y de bajo olor que se integran en sueros premium sin afectar los perfiles sensoriales. La creciente demanda de cosméticos orgánicos en Asia-Pacífico amplía la base de clientes, reforzando la posición de liderazgo del mercado de ácido levulínico en el cuidado personal.
Uso Creciente como Sustituto en Fertilizantes Tradicionales
Los agricultores enfrentan mayores costos de insumos y normas más estrictas sobre el escurrimiento de nutrientes, lo que impulsa los ensayos de complejos de ácido levulínico que funcionan como reguladores del crecimiento vegetal y acondicionadores del suelo. Los datos de campo de China y Brasil muestran ganancias en la eficiencia del uso del nitrógeno de hasta el 12%, lo que permite reducir las tasas de fertilizantes mientras se preserva el rendimiento. La producción a partir de residuos agrícolas como el bagazo de caña de azúcar ofrece un modelo circular que reduce las tarifas de eliminación y monetiza la biomasa residual. El ácido levulínico se descompone rápidamente en el suelo, evitando las preocupaciones de persistencia asociadas a los fertilizantes sintéticos. Los programas de subsidios nacionales que recompensan los insumos agrícolas de bajo carbono refuerzan aún más la adopción en el mercado de ácido levulínico de Asia-Pacífico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de producción frente a sustitutos petroquímicos | -0.7% | Global, agudo en mercados sensibles al costo | Corto plazo (≤ 2 años) |
| Capacidad de fabricación a escala comercial limitada | -0.4% | Global, particularmente en mercados emergentes | Mediano plazo (2-4 años) |
| Desactivación de catalizadores por acumulación de huminas en reactores continuos | -0.5% | Global, afecta a todas las tecnologías de producción | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Producción frente a Sustitutos Petroquímicos
El ácido levulínico sigue siendo más costoso que los intermedios petroquímicos establecidos porque los rendimientos de biomasa son modestos y la purificación posterior es intensiva en capital. La débil recuperación del sector químico —la producción de EE. UU. creció solo un 1,5% en 2024— limita la capacidad de los compradores para pagar primas biológicas[2]Consejo Americano de Química, "Perspectiva de la Industria Química a Mitad de Año 2024," americanchemistry.com. En polímeros y solventes, el mercado de ácido levulínico compite con materias primas producidas en crackers de megaescala que hace tiempo amortizaron sus activos, ampliando la brecha de costos. El ensuciamiento de catalizadores en plantas de hidrólisis ácida añade gastos de mantenimiento y tiempos de inactividad que erosionan los márgenes. Como resultado, algunos usuarios a granel aplazan los planes de sustitución hasta que los procesos de segunda generación entreguen menores costos variables.
Capacidad de Fabricación a Escala Comercial Limitada
Solo un puñado de instalaciones supera las 5.000 t/a, dejando a los compradores expuestos al riesgo de la cadena de suministro cuando se producen interrupciones. GFBiochemicals abrió una planta de 10.000 t/a en Caserta, Italia, la más grande del mundo hasta la fecha, aunque la capacidad efectiva total aún está por detrás de la demanda proyectada de aditivos para combustibles y cosméticos. La intensidad de capital superior a USD 6.000 por tonelada instalada desalienta a los nuevos participantes, especialmente donde las garantías de rendimiento tecnológico aún no están probadas. Los desequilibrios regionales persisten; Asia-Pacífico, hogar de la base de clientes de más rápido crecimiento, depende de las importaciones para aproximadamente un tercio de su consumo, lo que aumenta los costos logísticos y la incertidumbre en los plazos de entrega en el mercado de ácido levulínico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Producción: La Hidrólisis Ácida Domina a Pesar de los Avances Biotecnológicos
La hidrólisis ácida retuvo el 54,03% de la participación del mercado de ácido levulínico en 2025 al aprovechar décadas de experiencia comercial y el proceso Biofine que alcanza un rendimiento teórico del 70-80%. La mayoría de las plantas actuales utilizan ácido sulfúrico diluido para convertir la celulosa en azúcares intermedios y luego en ácido levulínico, una ruta considerada de bajo riesgo por los inversores. Sin embargo, la degradación del catalizador y la eliminación de huminas imponen costos recurrentes que presionan los márgenes, especialmente cuando la humedad de la materia prima fluctúa. Los métodos enzimáticos y microbianos emergentes registran una CAGR del 6,69% a medida que los desarrolladores muestran rendimientos de precursores diez veces mayores por unidad de biomasa y una menor demanda de servicios. Empresas emergentes en los Países Bajos y Canadá aseguraron financiación de Serie B en 2025 para escalar unidades de demostración que se acoplan a las corrientes secundarias de fábricas de celulosa, lo que señala confianza en el potencial de reducción de costos biotecnológicos para el mercado de ácido levulínico.
Los actores de hidrólisis ácida están invirtiendo en reactores de flujo continuo equipados con separación en línea para reducir el tiempo de residencia y limitar la acumulación de huminas. Mientras tanto, las unidades de hidrogenación catalítica adyacentes actualizan el ácido levulínico interno a gamma-valerolactona o 2-metiltetrahidrofurano, capturando margen en aditivos de combustible de incorporación directa. Las rutas enzimáticas aún enfrentan obstáculos de costo y estabilidad de enzimas, aunque los proveedores de plataformas informan reducciones de dos dígitos en la carga de enzimas tras avances en ingeniería de proteínas. La combinación tecnológica refleja una era de transición en la que los procesos establecidos aseguran los volúmenes actuales mientras la innovación biotecnológica traza el próximo salto de productividad para el mercado de ácido levulínico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Grado: Las Aplicaciones Industriales Impulsan el Crecimiento del Volumen
Los productos de grado industrial representaron el 59,35% de la participación del mercado de ácido levulínico en 2025 porque los clientes de polímeros, plastificantes y combustibles toleran rangos de impurezas más amplios. Los productores utilizan trenes simplificados de cristalización y filtración, reduciendo el gasto de capital y el tiempo de procesamiento. La demanda de los compuestos de PLA y los mezcladores de combustibles de bajo carbono mantiene los libros de pedidos llenos, convirtiendo al grado industrial en el líder de precios. El grado farmacéutico crece a una CAGR del 6,92% hasta 2031 a medida que los estándares de pureza se endurecen para los precursores de ingredientes farmacéuticos activos y excipientes. Las inversiones en cromatografía de múltiples columnas y sistemas de lecho móvil simulado elevan las purezas por lote por encima del 99,5% en peso, desbloqueando el suministro para síntesis de oncología y antivirales de alto valor.
El grado alimentario sigue siendo un nicho lucrativo porque el ácido levulínico actúa también como potenciador del sabor y conservante en salsas y análogos de carne. El cumplimiento de las monografías de aditivos alimentarios eleva los costos de garantía de calidad, aunque los proveedores capturan márgenes premium. La decoloración continua con carbón activado reduce las unidades de color por debajo de 50 APHA, satisfaciendo a los fabricantes de bebidas. A medida que el conocimiento del procesamiento se difunde, emerge la flexibilidad entre grados; algunas plantas pueden alternar entre campañas de grado industrial y alimentario, aumentando la utilización y apoyando un mercado de ácido levulínico más resiliente.
Por Industria de Usuario Final: Los Cosméticos Lideran Mientras los Aditivos para Combustibles se Aceleran
Los cosméticos y el cuidado personal retuvieron el 33,78% de la participación en 2025 porque el ácido levulínico proporciona acción antimicrobiana y control del pH que encajan en las narrativas de etiqueta limpia. Los lanzamientos globales de productos para el cuidado de la piel con afirmaciones de "conservante de base biológica" aumentaron un 18% interanual, y el ácido levulínico apareció en tónicos, sueros y tratamientos para el cuero cabelludo. Las marcas destacan las bajas puntuaciones de irritación cutánea validadas en pruebas de parche, reforzando la confianza del consumidor. Los institutos de investigación perfeccionaron los grados desodorizados, eliminando las notas indeseadas que anteriormente restringían su uso en productos centrados en fragancias.
Los usuarios de combustibles y aditivos para combustibles registran la CAGR más rápida del 6,98% a medida que las aerolíneas y las refinerías prueban mezclas de gamma-valerolactona para cumplir con los mandatos emergentes de SAF. Las cuotas nacionales de mezcla en la UE y EE. UU., junto con los créditos fiscales bajo la Ley de Reducción de la Inflación, impulsan contratos de compra que abarcan cinco años o más. Los fabricantes farmacéuticos adoptan el ácido levulínico para sintetizar cadenas laterales de paclitaxel y otros intermedios de oncología, aprovechando su química bifuncional de cetona y carboxilo que simplifica los pasos de reacción. En polímeros, los ésteres de ácido levulínico desplazan a los ftalatos en el PVC flexible y el PLA, cumpliendo con las próximas restricciones REACH mientras ofrecen igual resistencia a la tracción. Los ensayos agrícolas se escalan a medida que los complejos de ácido levulínico mejoran la absorción de micronutrientes en horticultura, completando una cartera de clientes diversa que ancla el crecimiento futuro en el mercado de ácido levulínico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
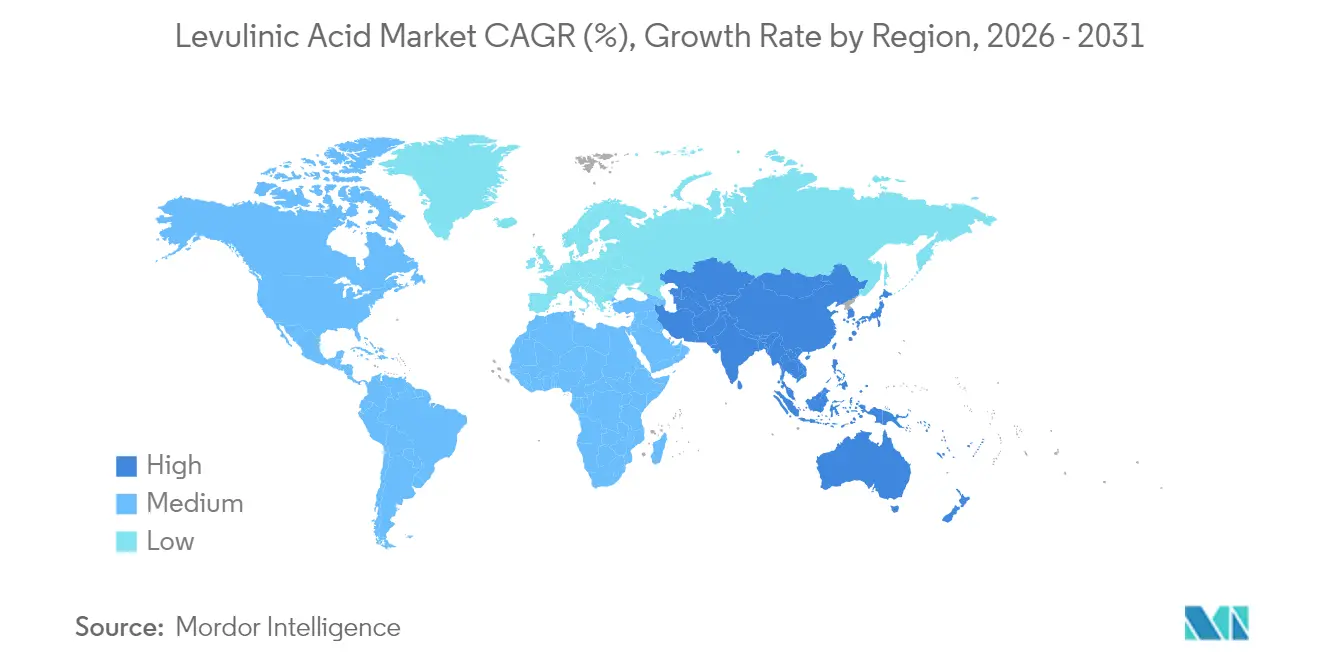
Asia-Pacífico constituye el epicentro de la demanda con una participación de volumen del 40,74% en 2025 y una CAGR proyectada del 6,49% hasta 2031, respaldada por los excedentes de biomasa de China y los objetivos nacionales de neutralidad de carbono. Las subvenciones provinciales cubren hasta el 30% del gasto de capital para proyectos bioquímicos, impulsando nuevas plantas en Shandong y Guangxi. El esquema comercial de etanol de madera de Japón sustenta la coproducción de ácido levulínico, mientras que la expansión de la capacidad de productos químicos especiales de India —notablemente en Gujarat— crea una nueva demanda descendente. La escasez de oferta regional mantiene los precios firmes, alentando a los inversores locales a acortar las rutas de importación.
América del Norte mantiene una base madura pero rica en oportunidades donde los créditos fiscales federales y las garantías de préstamos impulsan las reconversiones de biorrefinerías. La Norma de Combustible Limpio de Canadá obliga a las refinerías a adoptar materias primas de bajo carbono, impulsando los contratos de gamma-valerolactona derivada del ácido levulínico. Los clústeres químicos mexicanos en Veracruz tienen en la mira el rastrojo de maíz como materia prima asequible, aunque la logística y la gestión de residuos agronómicos aún limitan la escala. El mercado exhibe un crecimiento de un solo dígito medio a medida que los productores mejoran la eficiencia del proceso y aseguran la compra de biomasa a largo plazo.
Europa mantiene una posición sólida gracias a la rigurosa legislación de química sostenible. Italia alberga la mayor unidad individual de ácido levulínico del mundo con 10.000 t/a, demostrando la viabilidad industrial, mientras que empresas alemanas y francesas pilotan variantes habilitadas por enzimas. El paquete Fit-for-55 de la UE acelera la demanda en combustibles de transporte y plásticos, y las subvenciones de Horizonte Europa financian la investigación de catalizadores que apunta a superar a Asia en costos. América del Sur y Oriente Medio y África siguen siendo bolsas emergentes; el bagazo de caña de azúcar de Brasil y los residuos forestales de Sudáfrica presentan abundante materia prima, aunque las decisiones de inversión dependen de la estabilidad política y la infraestructura para aprovechar estas reservas en el mercado de ácido levulínico.

Análisis de la cadena de valor
La cadena de valor del ácido levulínico comienza con materias primas lignocelulósicas como el corazón de maíz, la paja de trigo y el bagazo de caña de azúcar, obtenidas a través de agregadores y acuerdos a largo plazo con proveedores de residuos agrícolas y, cada vez más, con fábricas de pulpa y papel. La materia prima se pretrata y se convierte en etapas de deshidratación y rehidratación catalizadas por ácidos (a menudo utilizando ácidos de Brønsted homogéneos como el ácido sulfúrico o clorhídrico), seguidas de separación y purificación que determinan la economía del grado. La integración de procesos que coproduce y valoriza furfural y ácido fórmico es una vía común para mejorar la economía de la planta mediante integración térmica y un mayor valor total del producto. Al mismo tiempo, se están explorando catalizadores heterogéneos (por ejemplo, carbones sulfonados, zeolitas y óxidos de niobio) para reducir la corrosión y el manejo de residuos ácidos.
La fabricación y la conversión posterior son donde se añade la mayor parte del valor. Los productores venden el ácido levulínico como intermediario de plataforma o lo integran en derivados como los ésteres de levulinato (utilizados en CASE y solventes) y en intermediarios de la cadena de combustibles (por ejemplo, rutas de gamma-valerolactona). Las condiciones operativas y los requisitos de equipos (operación a alta temperatura y presión, y metalurgia resistente a la corrosión) hacen que los servicios auxiliares, los reactores y los trenes de purificación sean centros de costos clave. La separación de coproductos también puede ser un cuello de botella, junto con la demanda energética para calefacción y refrigeración. La distribución suele realizarse mediante suministro directo a grandes usuarios industriales y canales de distribución de productos químicos especializados para mercados formulados, donde la fiabilidad del suministro es importante porque solo un número limitado de instalaciones a escala comercial supera las 5.000 t/a (por ejemplo, Zibo Changlin Chemical Industry Co., Ltd. reporta una capacidad de 5.000 t/año e Italia cuenta con una unidad de 10.000 t/a).
Panorama Competitivo
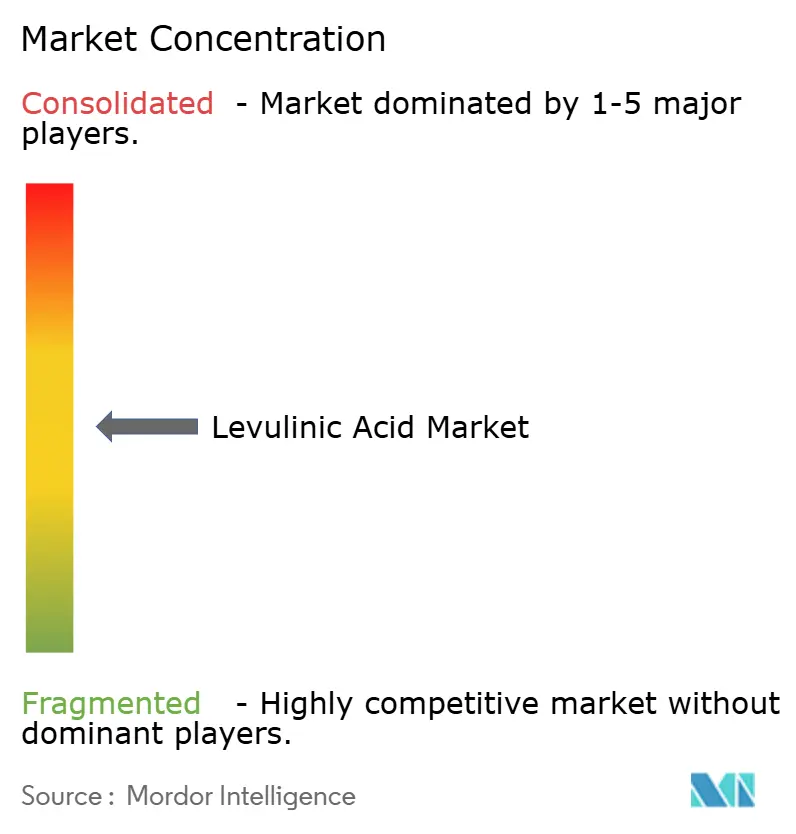
El mercado global de ácido levulínico está moderadamente fragmentado, sin que ningún proveedor supere el 15% de participación individual. Los pioneros como GFBiochemicals aprovechan la producción integrada y las instalaciones de derivados para ganar poder de negociación con las grandes marcas de bienes de consumo de alta rotación. Los actores de tamaño mediano, incluidos AVA Biochem y GF Panto, se centran en grados de alta pureza para aplicaciones farmacéuticas y alimentarias. Las multinacionales como Merck KGaA y Thermo Fisher Scientific actúan principalmente como distribuidores, agrupando el ácido levulínico en catálogos de suministros de laboratorio más amplios.
La diferenciación tecnológica sigue siendo la palanca estratégica central. Los productores con catalizadores heterogéneos propietarios prometen tiempos de ciclo más largos y menor formación de huminas, mientras que los pioneros de rutas enzimáticas buscan financiación de capital de riesgo para escalar líneas piloto. La integración vertical en gamma-valerolactona o ésteres plastificantes aguas abajo asegura un margen incremental y protege a los proveedores de las fluctuaciones de los productos básicos. En los últimos años se han producido empresas conjuntas entre fábricas de celulosa y empresas emergentes de biotecnología para co-ubicar unidades de ácido levulínico, aprovechando las corrientes lignocelulósicas cautivas.
El apetito por fusiones y adquisiciones está aumentando a medida que los inversores buscan productos químicos de plataforma que satisfagan los criterios ESG. Los fondos de capital privado tomaron participaciones minoritarias en dos empresas europeas durante 2025, anticipando el potencial alcista de la demanda derivado de los mandatos de SAF. Sin embargo, la capacidad está rezagada respecto a la demanda; los acuerdos de compra firmados superan la capacidad nominal global instalada en un 12% estimado, lo que sugiere un equilibrio cada vez más ajustado que podría desencadenar una mayor consolidación. Los proveedores capaces de demostrar volúmenes confiables a costos competitivos están en posición de ampliar su participación en el mercado de ácido levulínico.
Líderes de la Industria del Ácido Levulínico
GFBiochemicals
Zibo Changlin Chemical
Hebei Yanuo Bioscience
Biofine Technology LLC
NXTLEVVEL Biochem
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se concentra en escalar configuraciones de biorrefinería integradas y en la creación de demanda impulsada por derivados que pueda absorber volúmenes de grado industrial mientras mejora los márgenes de los productores. La comercialización de ésteres de levulinato de GFBiochemicals en Europa a través de Brenntag (distribución CASE) ilustra una vía para una penetración más amplia más allá de los cosméticos, aprovechando canales establecidos y soporte de formulación, mientras que el liderazgo en volumen de Asia-Pacífico (40,74% de participación en 2025) señala oportunidades para un suministro localmente integrado donde la dependencia de importaciones y los costos logísticos siguen siendo una limitación. Una segunda área de espacio en blanco se encuentra en las cadenas de valor de combustibles y aditivos para combustibles, donde el ácido levulínico se transforma en gamma-valerolactona y componentes de mezcla sustitutos relacionados. Los marcos de política mencionados en el informe, incluidos el Fit-for-55 de la UE, el Clean Fuel Standard de Canadá y las iniciativas de química sostenible de EE. UU., generan una demanda de compra de intermediarios con menor huella de carbono.
Las oportunidades tecnológicas y de reducción de costos se centran en la intensificación de procesos y los cambios de catalizadores que abordan los cuellos de botella actuales, incluidos la corrosión, la acumulación de huminas y las separaciones intensivas en energía. El énfasis actual en I+D en catalizadores bifuncionales de metales no nobles, disolventes eutécticos profundos y enfoques de reactores de flujo continuo se alinea con la narrativa del informe sobre la reducción de la desactivación del catalizador y la disminución de los costos unitarios. La valorización de coproductos (furfural y ácido fórmico) respalda la economía de la planta y ayuda a amortiguar los ciclos de precios del ácido levulínico. Otra oportunidad práctica es ampliar los grados aptos para usos específicos, incluidos cortes desodorizados, de bajo color y de mayor pureza, para acortar los plazos de calificación en las cadenas de suministro de cuidado personal y farmacéuticas, donde los compradores dan un valor adicional a especificaciones y documentación consistentes.
Desarrollos recientes del sector
- Mayo de 2026: GFBiochemicals anunció una colaboración estratégica con Brenntag para acelerar la distribución de ésteres de levulinato en Europa. La colaboración aprovecha la red regional de Brenntag y su soporte de formulación para ampliar el acceso al mercado en aplicaciones cosméticas e industriales.
- Febrero de 2025: Biofine Technology, LLC recibió la patente estadounidense n.º 12.227.486, que cubre sistemas y métodos para producir ácido levulínico, furfural y ácido fórmico. La propiedad intelectual posiciona a la empresa para mejorar la eficiencia y escalabilidad del proceso, respaldando los esfuerzos por ampliar la capacidad de fabricación comercial y la valorización integrada de coproductos.
- Diciembre de 2024: Godavari Biorefineries Limited anunció una inversión de INR 130 crore (15,6 millones de USD) para establecer una nueva destilería de maíz/grano de 200 KLPD. El proyecto amplía la capacidad de bioprocesamiento aguas arriba y puede aumentar la disponibilidad de intermediarios de base biológica que respaldan las cadenas de valor del ácido levulínico, estrechando la integración entre el procesamiento de materias primas y los productos químicos especializados posteriores.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado del ácido levulínico se define como la demanda y oferta de ácido levulínico producido a partir de materias primas de base biológica y convencionales, medido como el volumen físico comercializado y consumado en los principales usos posteriores y regiones.
Exclusiones del alcance: se excluyen las ventas de investigación solo de laboratorio o en pequeños paquetes cuando no reflejan cadenas de suministro industriales ni demanda repetible de uso final.
Descripción general de la segmentación
- Por Tecnología de Producción
- Hidrólisis Ácida
- Proceso Biofine
- Ruta de Hidrogenación Catalítica
- Rutas Biotecnológicas Emergentes
- Por Grado
- Grado Industrial
- Grado Farmacéutico
- Grado Alimentario
- Por Industria de Usuario Final
- Cosméticos y Cuidado Personal
- Productos Farmacéuticos
- Polímeros y Plastificantes
- Combustibles y Aditivos para Combustibles
- Sabores y Fragancias
- Otras Industrias de Usuarios Finales (Agricultura y Fertilizantes, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para construir la estructura base del mercado y anclar suposiciones que se pueden verificar con el tiempo. Consultamos fuentes públicas como publicaciones de bioenergía del Departamento de Energía de EE. UU., documentación sobre combustibles renovables de la EPA de EE. UU., estadísticas comerciales de Eurostat, tablas de importación y exportación de UN Comtrade, y revistas de química y procesos revisadas por pares que analizan rutas como la hidrólisis ácida y sus rendimientos relacionados.
Para mantener el modelo práctico, revisamos informes anuales de empresas, presentaciones para inversores y comunicados de prensa para comprender las adiciones de capacidad, el posicionamiento de productos y las aplicaciones objetivo, incluidos los aditivos para combustibles y los polímeros. También se utilizaron suscripciones de pago seleccionadas para datos financieros e inteligencia de empresas, bases de datos de patentes y datos de importación y exportación a nivel de envío para verificar de forma cruzada dónde probablemente se concentraba la actividad de producción y comercio. Esta lista no es exhaustiva, y se utilizaron fuentes públicas adicionales según fue necesario para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se centraron en validar lo que la investigación documental no podía confirmar con claridad, especialmente la demanda por aplicación, los rangos de precios alcanzables y el ritmo de adopción de intermediarios de base biológica. Hablamos con productores, distribuidores y compradores posteriores en APAC, EMEA y las Américas para que las diferencias regionales en el acceso a materias primas, la regulación y las preferencias de uso final pudieran reflejarse en las suposiciones finales.
Distribución de encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 12% | APAC: 50% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 31% | EMEA: 29% |
| Actores más pequeños: 16% | Gerentes: 57% | Américas: 21% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento principal utiliza una estructura descendente en la que se combinan señales de producción, flujos comerciales e indicadores de demanda de uso final para reconstruir un grupo de consumo direccionable por región, que luego se convierte en una serie de volumen anual consistente. Los resultados se corroboran con aproximaciones ascendentes selectivas, incluidos volúmenes muestreados de proveedores, verificaciones de canales y rangos típicos de precio por tonelada aplicados a casos de uso conocidos. Cuando los totales no coinciden entre múltiples verificaciones, ajustamos las reglas de asignación y documentamos el motivo de la revisión.
Las variables de entrada se eligieron para coincidir con cómo se construye la demanda de ácido levulínico en la práctica. Las variables clave incluyen la capacidad instalada y anunciada por ruta de proceso, los rangos típicos de rendimiento y recuperación reportados en la literatura de procesos, los movimientos observados de importación y exportación de intermediarios orgánicos relacionados, señales de demanda provenientes de la mezcla de aditivos para combustibles y programas de productos químicos de base biológica, y la adopción a nivel de aplicación en polímeros, plastificantes y formulaciones especializadas. Donde los datos directos eran escasos, aplicamos rangos conservadores y luego los ajustamos utilizando comentarios de entrevistas, lo que también ayudó a identificar limitaciones prácticas como los ciclos de calificación y los tamaños mínimos de pedido.
Para el pronóstico, se aplicó un análisis de escenarios en torno a una visión central, ya que este mercado es sensible al momento de la escalabilidad y a la dirección política. Las tasas de crecimiento se guiaron por la rapidez con la que la nueva capacidad puede alcanzar una utilización estable, la velocidad con la que los compradores posteriores cambian de insumos convencionales y los cambios esperados en los precios promedio realizados. Estas suposiciones sobre precios y utilización se volvieron a verificar con encuestados del sector antes de finalizar las perspectivas.
Validación de datos y ciclo de actualización
La validación se maneja a través de varias rondas de verificaciones cruzadas para que las cifras finales no dependan de una sola suposición. Comparamos los volúmenes modelados con señales independientes como la lógica de utilización de capacidad, los patrones de importación y exportación, y los indicadores de crecimiento de aplicaciones. Cuando una región o un uso final crece más rápido de lo que sugieren las señales de suministro disponibles, investigamos los factores impulsores y reconciliamos la discrepancia.
Antes de la aprobación final, el modelo es revisado en etapas por otro analista, y se activan llamadas de seguimiento cuando cambia una suposición clave, como una nueva fecha de puesta en marcha de una planta, un cambio sostenido de precios o un anuncio de política que afecte a los productos químicos de base biológica. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes. Justo antes de la entrega, realizamos una revisión final rápida para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del mercado de ácido levulínico de Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones de mercado publicadas para el ácido levulínico pueden variar ampliamente, incluso cuando el tema parece idéntico a primera vista. Los principales factores son qué se incluye en el alcance, si el dimensionamiento se realiza en volumen o en valor, y cómo se tratan los precios y las tasas de adopción entre los diferentes usos finales.
Al rastrear las adiciones de capacidad por ruta de proceso y verificar las tasas de adopción a nivel de aplicación, Mordor Intelligence vincula el total del mercado a una serie de volumen industrial (23,57 kilotoneladas en 2026) en lugar de mezclar ingresos por derivados o una expansión de precios optimista que pueda inflar una cifra basada únicamente en valor. Algunos editores también toman como referencia años base diferentes y utilizan ventanas de pronóstico más largas, lo que puede hacer que las suposiciones de crecimiento parezcan mayores sin haber sido comprobadas frente a las restricciones de suministro a corto plazo y las señales comerciales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 23,57 mil millones de USD (2026) | |
| Consultora global A | 0,08 mil millones de USD (2024) | El dimensionamiento basado en valor depende en gran medida de los ASP estimados y a menudo trata los derivados y las formulaciones posteriores como parte del mismo grupo de ingresos, lo que puede desviar el total respecto del volumen puro de ácido levulínico consumido. |
| Editorial sectorial B | 0,40 mil millones de USD (2025) | Utiliza una definición más amplia y un valor de partida más alto, lo que sugiere reglas de inclusión más amplias y suposiciones de adopción más agresivas en todas las aplicaciones, y no siempre queda claro cómo se utilizan los límites de capacidad para acotar el crecimiento a corto plazo. |
La comparación muestra que la mayor parte de la dispersión proviene de los límites del alcance y de cómo se manejan los precios y los derivados, y no de un simple error de cálculo. Nuestro enfoque mantiene el mercado trazable a la capacidad, los movimientos comerciales y las verificaciones de demanda por aplicación, lo que facilita revisar y actualizar el total final cuando se producen nuevas plantas, regulaciones o cambios en el uso final.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de ácido levulínico?
El tamaño del mercado de ácido levulínico es de 23,57 kilotones en 2026 y se proyecta que alcance 31,17 kilotones para 2031.
¿Qué segmento de aplicación domina la demanda?
Los cosméticos y el cuidado personal lideran con una participación del 33,78% porque el ácido levulínico ofrece conservación de etiqueta limpia y control del pH.
¿Qué tecnología de producción tiene la mayor participación?
La hidrólisis ácida representa el 54,03% del mercado gracias a los procesos maduros y los rendimientos confiables.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La abundante biomasa, las políticas de apoyo y la expansión de la infraestructura química elevan a Asia-Pacífico a una CAGR del 6,49% hasta 2031.
¿Qué frena una adopción más rápida del ácido levulínico?
Los mayores costos de producción frente a los sustitutos petroquímicos y la capacidad comercial limitada siguen siendo las principales barreras.
Última actualización de la página el:



