
Tamaño y Participación del Mercado de Ácido Fórmico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
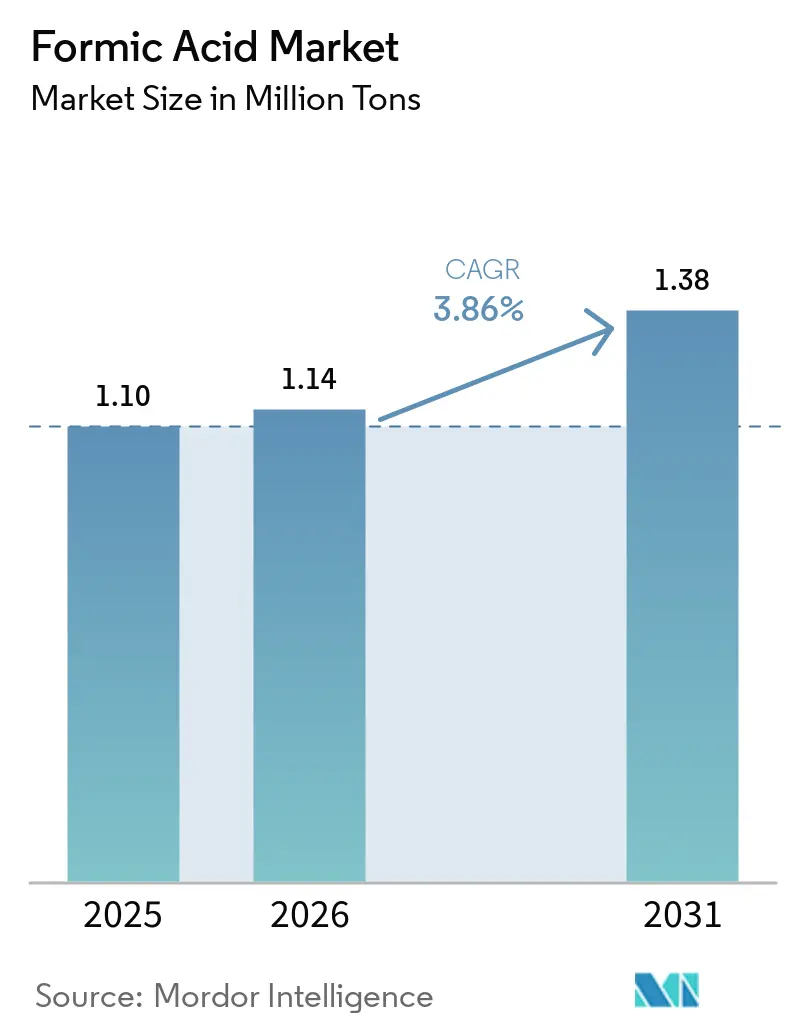
| Volumen del Mercado (2026) | 1.14 Millones de toneladas |
| Volumen del Mercado (2031) | 1.38 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.86 % |
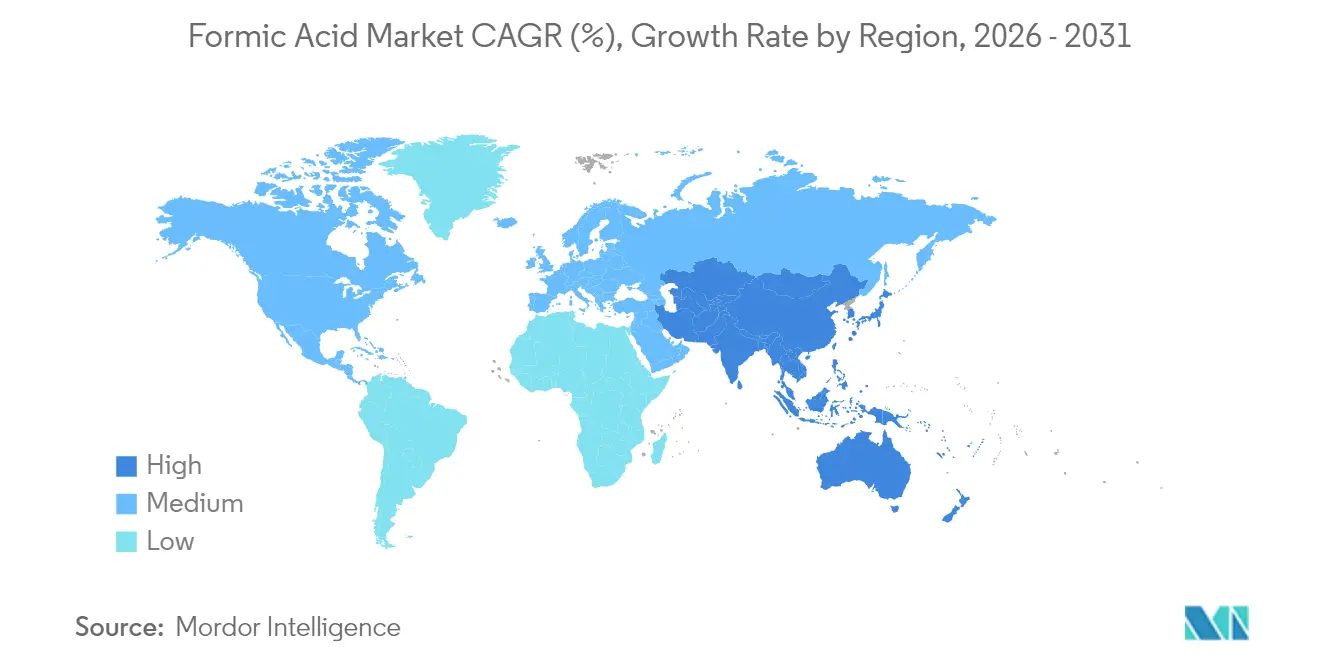
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
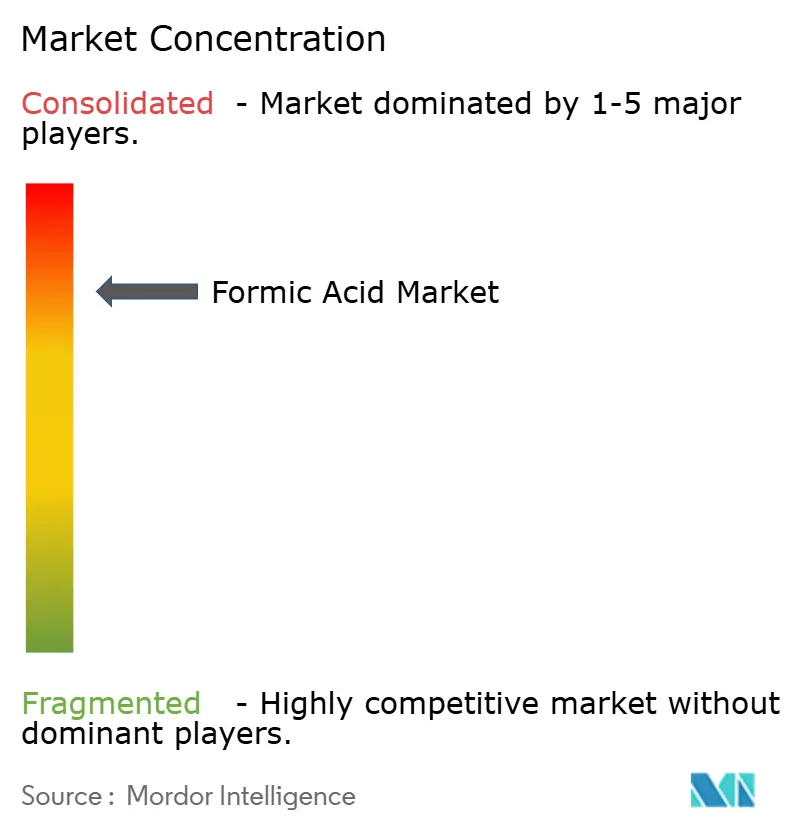
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ácido Fórmico por Mordor Intelligence
El tamaño del Mercado de Ácido Fórmico se valoró en 1,10 millones de toneladas en 2025 y se estima que crecerá desde 1,14 millones de toneladas en 2026 hasta alcanzar 1,38 millones de toneladas en 2031, a una CAGR del 3,86% durante el período de pronóstico (2026-2031). La creciente demanda de alimentos para animales libres de antibióticos, la aceleración de la inversión en producción de base biológica y la adopción sostenida en aplicaciones de cuero, caucho y farmacéuticas sustentan esta trayectoria de crecimiento. La conservación de alimentos para animales ya capta el 37,04% del consumo global, y las rutas de base biológica se están expandiendo a una CAGR del 4,72% a medida que los productores buscan menores huellas de carbono. El impulso regional está liderado por Asia-Pacífico, donde la abundante capacidad de fabricación y las políticas de apoyo se espera que aseguren una CAGR regional del 4,49% hasta 2031. La innovación en procesos —más notablemente la conversión electroquímica de CO₂ a ácido fórmico— podría remodelar aún más la economía del suministro a medida que los proyectos piloto avanzan hacia la escala comercial
Conclusiones Clave del Informe
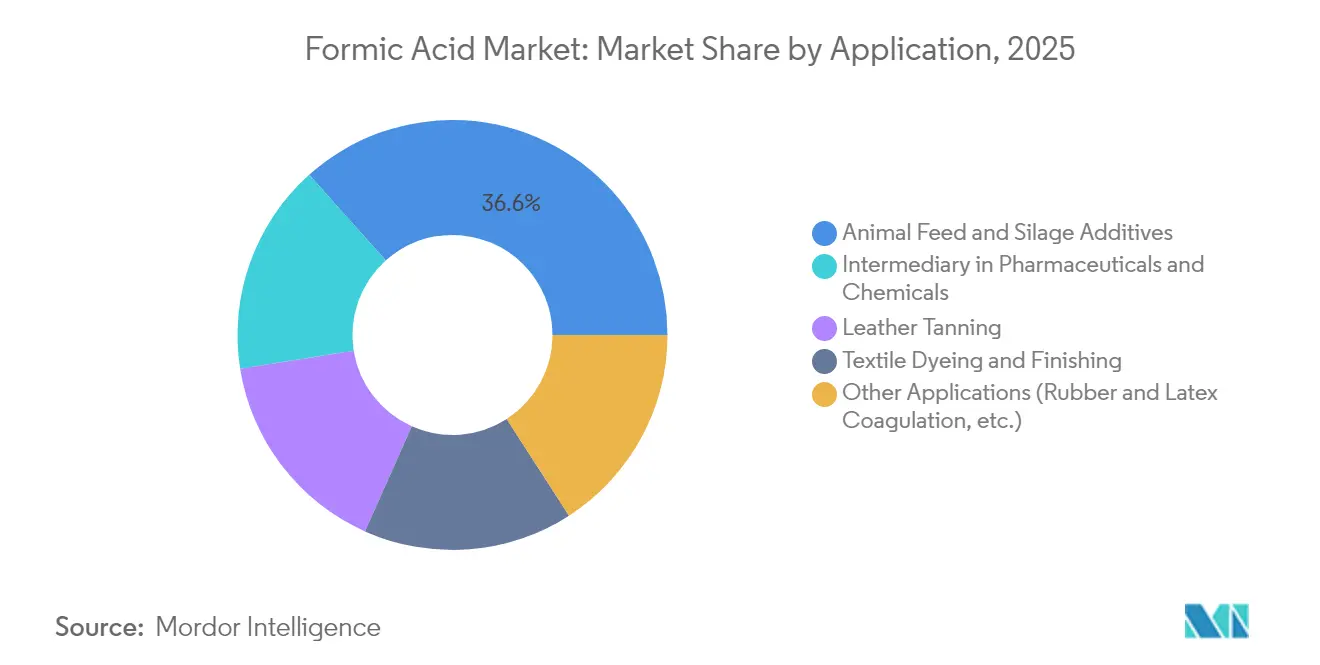
- Por aplicación, los aditivos para alimentos animales y ensilaje lideraron con el 36,62% de la cuota del mercado de ácido fórmico en 2025; se proyecta que el segmento crezca a una CAGR del 4,12% hasta 2031.
- Por ruta de producción, la hidrólisis de formiato de metilo representó el 58,74% del tamaño del mercado de ácido fórmico en 2025, mientras que las vías de base biológica están proyectadas para expandirse a una CAGR del 4,6% hasta 2031.
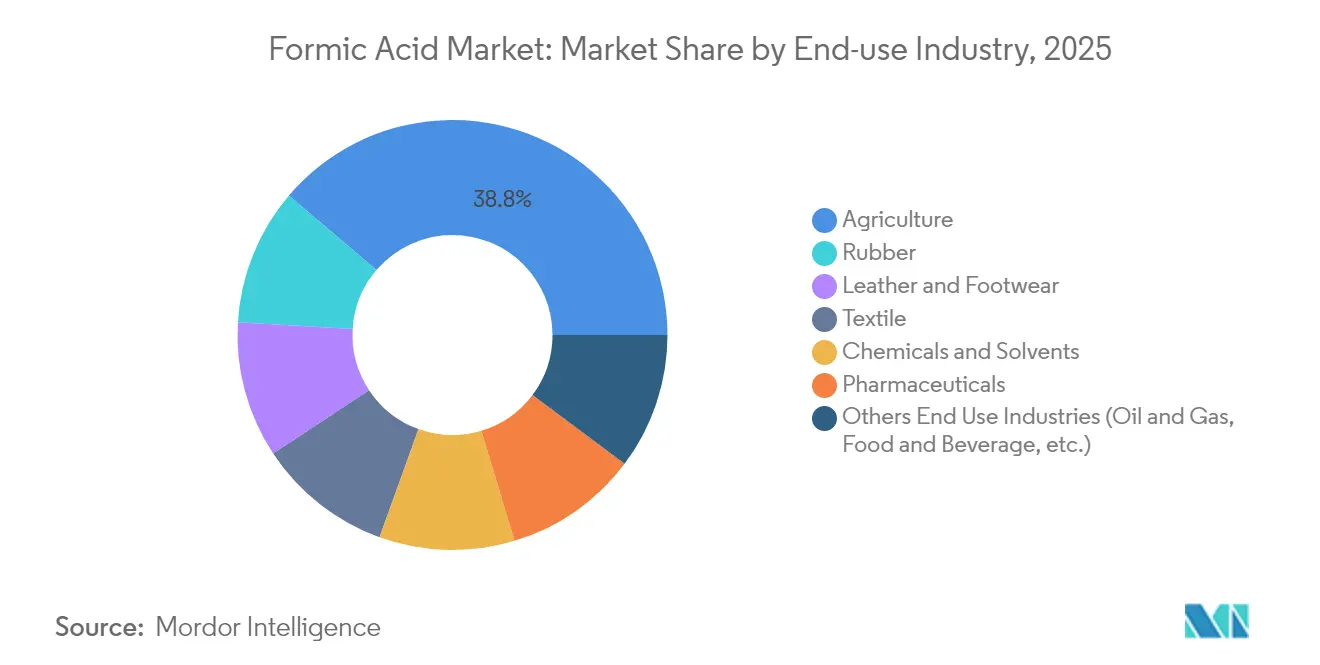
- Por industria de uso final, la agricultura representó el 38,76% de la cuota del mercado de ácido fórmico en 2025; los productos farmacéuticos representan la industria de uso final de más rápido crecimiento con una CAGR del 4,38% hasta 2031.
- Por geografía, Asia-Pacífico dominó con el 52,88% del mercado de ácido fórmico en 2025 y avanza a una CAGR regional del 4,49% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de piensos animales y aditivos para ensilaje | +1.2% | Europa y América del Norte (mayor); global | Mediano plazo (2-4 años) |
| Demanda sustancial de la industria del cuero y el curtido | +0.8% | China e India | Mediano plazo (2-4 años) |
| Creciente demanda de productos de caucho | +0.7% | Sudeste Asiático | Corto plazo (≤ 2 años) |
| Creciente adopción en la industria farmacéutica | +0.6% | América del Norte y Europa | Largo plazo (≥ 5 años) |
| Crecientes Avances en la Producción de Base Biológica | +0.5% | Europa y América del Norte | Largo plazo (≥ 5 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Piensos Animales y Aditivos para Ensilaje
La demanda de producción ganadera libre de antibióticos ha posicionado al ácido fórmico como conservante y antimicrobiano preferido. A 4 kg/tonelada en dietas avícolas, el ácido puede reducir los recuentos de Salmonella a niveles indetectables, salvaguardando la seguridad alimentaria y reforzando el cumplimiento normativo. La Autoridad Europea de Seguridad Alimentaria permite tasas de inclusión de hasta 12.000 mg/kg para cerdos y 10.000 mg/kg para aves de corral, proporcionando certeza jurídica que acelera la adopción[1]. Estos factores elevan colectivamente el consumo del segmento de piensos por encima del crecimiento general del mercado de ácido fórmico.
Demanda Sustancial de la Industria del Cuero y el Curtido
La producción de cuero de alta gama depende del ácido fórmico para ajustar el pH del baño a 3,8–4,2, acelerando la fijación del cromo y reduciendo las cargas de sal en comparación con los ácidos minerales. Las tenerías chinas e indias, que suministran una parte considerable de los cueros a nivel mundial, especifican cada vez más una pureza ≥ 85%, abriendo oportunidades de precio premium para los proveedores capaces de garantizar consistencia.
Creciente Demanda de Productos de Caucho
Los procesadores de caucho natural prefieren el ácido fórmico para una coagulación precisa, reduciendo los tiempos de secado de láminas y mejorando la resistencia a la tracción. BASF señala que los grados del 85% y 94% ofrecen el mejor equilibrio costo-rendimiento, apoyando una adopción acelerada en Malasia, Tailandia e Indonesia.
Creciente Adopción en la Industria Farmacéutica por sus Propiedades Antibacterianas
Los equipos de investigación están desarrollando hidrogeles derivados del ácido fórmico que aceleran la cicatrización de heridas diabéticas al promover la regeneración tisular. La compatibilidad del compuesto con numerosos grupos funcionales también lo convierte en un intermediario esencial en la síntesis de ingredientes farmacéuticos activos, impulsando la demanda de material de grado farmacéutico que genera márgenes más elevados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio de la materia prima de metanol | −0.9% | Global | Corto plazo (≤ 2 años) |
| Riesgos relacionados con la corrosión y la manipulación | −0.6% | Global | Mediano plazo (2-4 años) |
| Creciente Uso del Ácido Biopropiônico como Alternativa | -0.3% | Europa y América del Norte | Largo plazo (≥ 5 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de la Materia Prima de Metanol
Dado que el metanol representa entre el 60% y el 70% de los costos de producción en la hidrólisis de formiato de metilo, las fluctuaciones de precios vinculadas al gas natural comprimen los márgenes y complican los contratos de suministro a largo plazo. Los productores están cubriendo riesgos mediante proyectos piloto de rutas de electrorreducción de CO₂ que podrían romper la dependencia de materias primas si los precios de la energía renovable continúan bajando.
Riesgos Relacionados con la Corrosión y la Manipulación
Las concentraciones superiores al 85% corroen el acero al carbono y requieren equipos revestidos de acero inoxidable o polímero, elevando los costos de capital. Los límites de exposición de la OSHA de 5 ppm exigen además una ventilación estricta y medidas de protección personal [2]. Formuladores como Borregaard han respondido con mezclas tamponadas con lignosulfonato que reducen la corrosividad manteniendo la acción antimicrobiana, ampliando el acceso para molinos de piensos más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Aplicación:
Los Aditivos para Piensos Impulsan el Dinamismo del MercadoLos aditivos para piensos animales y ensilaje controlaron el 36,62% del volumen global en 2025, otorgando al segmento la mayor porción del tamaño del mercado de ácido fórmico. Respaldada por las restricciones regulatorias sobre los promotores de crecimiento antibióticos, se proyecta que esta participación se amplíe a una CAGR del 4,12%. En las raciones avícolas, las tasas de inclusión de 4 kg/tonelada eliminan la Salmonella detectable, aumentando la confianza de los agricultores y la aceptación de los minoristas. El curtido de cuero sigue siendo la segunda aplicación más grande, aprovechando los beneficios del ácido en el control del pH y la penetración del cromo, mientras que las fábricas textiles valoran su capacidad de tamponamiento en el baño de tintura. Los usos farmacéuticos y de productos químicos especiales están emergiendo, donde los requisitos de alta pureza generan precios premium.
Las perspectivas de crecimiento se extienden al procesamiento de caucho natural, que adopta el ácido fórmico por su cinética de coagulación más rápida y mayor resistencia a la tracción agregada. La limpieza y la eliminación de incrustaciones ocupan un nicho estable pero más pequeño, aprovechando el poder disolvente de incrustaciones minerales del ácido con menor impacto ambiental que los ácidos inorgánicos más fuertes. Las formulaciones diseñadas para mayor seguridad, como SoftAcid, amplían el acceso entre operaciones más pequeñas, lo que sugiere un potencial de demanda incremental durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Método de Producción:
La Eficiencia Impulsa la Innovación en ProcesosLa hidrólisis de formiato de metilo mantuvo una participación del 58,74% en el mercado de ácido fórmico en 2025, reflejando economías de escala favorables y tecnología madura. La carbonilación sigue siendo la segunda opción, mientras que las rutas de base biológica están creciendo rápidamente a una CAGR del 4,6% a medida que los fabricantes buscan desvincularse de los insumos fósiles. La ruta del ácido oxálico ocupa un nicho para la producción de ultra alta pureza. Los avances del Laboratorio Nacional de Energías Renovables han demostrado que un ensamblaje de membrana-electrodo puede convertir CO₂ directamente en ácido fórmico concentrado con alta eficiencia farádica, sentando las bases para la comercialización si los costos de energía renovable caen por debajo de 2,3 centavos/kWh.
Durante la próxima década, se espera que la inversión de capital se incline hacia las vías de bajo carbono, especialmente en Europa y América del Norte, donde los regímenes de fijación de precios del carbono se endurecen. Los productores que inviertan tempranamente en instalaciones de CO₂ a ácido fórmico pueden asegurar ventajas de primer movimiento en los canales de adquisición de química verde, remodelando potencialmente las posiciones competitivas regionales.
Industria de Uso Final:
Las Aplicaciones Agrícolas Lideran el CrecimientoLa agricultura representó el 38,76% de la demanda de 2025 y está destinada a expandirse a una CAGR del 4,33% hasta 2031, superior al mercado general de ácido fórmico. La adopción está impulsada por los productores ganaderos que reemplazan los antibióticos con ácidos orgánicos para cumplir con las normas de seguridad alimentaria cada vez más estrictas. El cuero y el calzado ocuparon el segundo lugar en volumen; la continua urbanización en Asia apoya un crecimiento constante para este segmento a pesar del creciente escrutinio ambiental. Las fábricas textiles utilizan el ácido como ajustador del pH del baño de tintura, mientras que los consumidores de productos químicos y solventes valoran su reactividad para producir ésteres y formiatos.
Los usos farmacéuticos, aunque menores en volumen, generan altos márgenes gracias a los estrictos estándares de pureza. Los fabricantes de caucho en el Sudeste Asiático están aumentando su consumo en línea con el creciente rendimiento del caucho natural. La exploración temprana del ácido fórmico como portador de hidrógeno para la movilidad de celdas de combustible podría desbloquear nueva demanda si la infraestructura madura, reforzando el potencial alcista a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Ácido Fórmico en Asia-Pacífico
Asia-Pacífico concentró el 52,88% del consumo mundial en 2025, lo que otorga a la región la mayor participación en el mercado de ácido fórmico. China domina la oferta regional, aprovechando complejos químicos integrados de metanol y derivados para garantizar la competitividad en costos. Los productores de India, respaldados por incentivos a la exportación y el creciente volumen interno de producción de cuero, están construyendo nuevas plantas que elevan la autosuficiencia regional. Japón y Corea del Sur adquieren material de alta pureza para la síntesis electrónica y farmacéutica, mientras que Indonesia impulsa un crecimiento incremental a través de la adopción en el sector del caucho.
Mercado de Ácido Fórmico en América del Norte
América del Norte es la segunda región más grande, impulsada por un vasto sector de proteína animal y financiamiento gubernamental para la I+D en utilización de CO₂. Estados Unidos lidera el despliegue piloto de unidades de producción electroquímica, con miras a alcanzar escala comercial antes de que finalice la década. La demanda de Canadá está vinculada principalmente a la producción de granos y ganadería, mientras que México registra un uso creciente en los sectores del cuero y los textiles.
Mercado de Ácido Fórmico en Europa, América del Sur y Oriente Medio
Europa combina estrictas regulaciones en materia de alimentación animal y productos químicos con ambiciosos objetivos de descarbonización, lo que estimula la inversión en procesos de base biológica. Las medidas antidumping de la UE sobre productos químicos importados intensifican la competencia y fomentan la expansión de la capacidad local. El crecimiento de América del Sur se centra en el sector ganadero en expansión de Brasil, mientras que Oriente Medio se beneficia de agendas de diversificación que promueven las inversiones en productos químicos especializados. Es probable que los flujos comerciales interregionales se mantengan fluidos a medida que Asia incrementa sus exportaciones y las regiones occidentales pivotan hacia cadenas de suministro bajas en carbono.
Análisis de la cadena de valor
La cadena de valor del ácido fórmico comienza con materias primas ascendentes vinculadas a la energía, siendo el metanol (y el suministro asociado de monóxido de carbono) el ancla de costos de la ruta dominante de hidrólisis del formiato de metilo, que representó el 58,74% de la producción en 2025. Los productores convierten el metanol en formiato de metilo y lo hidrolizan para obtener ácido fórmico, mientras que rutas de nicho, incluidos los pasos basados en sales de formiato y las vías de ácido oxálico, atienden necesidades especializadas y de mayor pureza. La volatilidad del precio del metanol sigue siendo una presión estructural, ya que representa entre el 60% y el 70% del costo de producción en la hidrólisis del formiato de metilo, lo que mantiene los márgenes de los productores sensibles a las fluctuaciones del ciclo del gas natural y del metanol.
La creación de valor intermedia se centra en la purificación (grados industriales frente a grados de mayor pureza) y en la formulación de mezclas específicas para cada aplicación, seguidas del almacenamiento a granel y el transporte conforme a la normativa de productos químicos peligrosos (tambores, IBC, camiones cisterna y contenedores tanque ISO). La demanda en la etapa final está fragmentada entre aditivos para alimentación animal y ensilaje (36,62% del volumen de 2025), curtido de cuero, textiles, coagulación de caucho e intermediarios farmacéuticos y químicos, lo que aumenta la importancia de los distribuidores y los puntos de existencias regionales para los niveles de servicio. Los cuellos de botella suelen estar vinculados a interrupciones logísticas (congestión portuaria y disponibilidad de vagones ferroviarios) y a la dependencia de las importaciones en algunos mercados consumidores, mientras que los actores integrados de mayor tamaño, como BASF y los principales productores chinos e indios, mitigan el riesgo mediante economías de escala, huellas multiplanta y una alineación más estrecha con grandes usuarios finales y formuladores.
Panorama Competitivo
El mercado de ácido fórmico está consolidado, con BASF liderando a través de plantas integradas en Alemania, China y Estados Unidos, mitigando la volatilidad de las materias primas. Las empresas chinas como LUXI Group y Shandong Rongyue Chemical están expandiéndose con unidades que superan las 100.000 toneladas/año, mejorando la autosuficiencia regional y presionando los precios. Los movimientos estratégicos incluyen la integración hacia adelante en mezclas de ácidos para piensos, acuerdos de energía renovable y empresas conjuntas orientadas a volúmenes de grado farmacéutico. Las empresas emergentes, respaldadas por subvenciones públicas de I+D, están escalando dispositivos electroquímicos para reducir la intensidad de carbono y los costos. La bomba de calor industrial de BASF en Ludwigshafen producirá vapor libre de CO₂, enfatizando la sostenibilidad. Con la capacidad de América del Norte retirándose y la autosuficiencia asiática en aumento, la competencia está cambiando hacia la calidad y la huella de carbono. Los proveedores que cumplan con los estándares de emisiones de cuna a puerta pueden asegurar contratos premium en los mercados de piensos, farmacéuticos y almacenamiento de energía.
Líderes de la Industria de Ácido Fórmico
-
Eastman Chemical Company
-
Shandong Acid Technology Co. Ltd.
-
BASF
-
Luxi Chemical Group Co.,Ltd.
-
Gujarat Narmada Valley Fertilizers and Chemicals Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ácido Fórmico Empresas cubiertas en este informe
- BASF
- Eastman Chemical Company
- Gujarat Narmada Valley Fertilizers and Chemicals Ltd
- Luxi Chemical Group Co.,Ltd.
- Perstorp
- POLIOLI SpA
- Sintas Kurama Perdana
- Rashtriya Chemicals and Fertilizers Ltd
- Shandong Acid Technology Co., Ltd.
- Shandong Rongyue Chemical Co. Ltd
- Wuhan Ruisunny Chemical Co. Ltd
Oportunidades de mercado y perspectivas futuras
La producción descarbonizada es el principal espacio en blanco en la base de suministro, dada la dependencia del mercado de rutas basadas en metanol y el impulso hacia intermediarios de menor huella de carbono en las cadenas de suministro reguladas. Un ejemplo concreto es el anuncio de asociación de julio de 2026 entre Adani Enterprises Limited y Dioxycle para desarrollar y pilotar una instalación de ácido fórmico bajo en carbono en India utilizando CO2 capturado y electricidad renovable, lo que refleja un interés comercial más amplio en la utilización de CO2 y las vías electrificadas para ácidos de uso general. La innovación de procesos en torno a la conversión electroquímica de CO2 en ácido fórmico también está pasando del trabajo de laboratorio y piloto a la ampliación de escala, lo que crea una opción adicional para los productores que buscan reducir su exposición a las fluctuaciones de la materia prima metanol.
En el lado de la demanda, los grados de mayor pureza y con diferenciación de desempeño generan margen para captura de valor más allá del material industrial estándar, especialmente donde se exige calificación y consistencia. La fabricación de electrónica y semiconductores también utiliza ácido fórmico de alta pureza como agente de limpieza sin residuos, lo que respalda la demanda de proveedores capaces de ofrecer purificación confiable, control de contaminación y documentación junto con una distribución regional estable. En nutrición animal, la adopción se ve favorecida por los programas de reducción de antibióticos y las asignaciones de inclusión definidas en los principales mercados (por ejemplo, las directrices de EFSA para múltiples especies), lo que sustenta la continua expansión de mezclas formuladas de ácidos para alimentación que mejoran el manejo y reducen la corrosividad para molinos de alimentos más pequeños. Al mismo tiempo, las ampliaciones de capacidad y los planes de expansión anunciados en China, junto con las señales de inversión de otros productores regionales, refuerzan los incentivos para que los proveedores no integrados avancen en la cadena de valor hacia grados especializados, mezclas de aplicación y distribución orientada al servicio, en lugar de competir únicamente por volumen a granel indiferenciado.
Desarrollos recientes de la industria en Mercado de Ácido Fórmico
- Julio de 2026: Adani Enterprises Limited y Dioxycle anunciaron una asociación para desarrollar y pilotar la primera instalación de ácido fórmico bajo en carbono de India, utilizando CO2 capturado y electricidad renovable en un sitio del Grupo Adani. La colaboración subraya el creciente interés comercial en las rutas de utilización de CO2 para el ácido fórmico y añade una nueva vía de suministro para India más allá de la producción convencional basada en metanol.
- Septiembre de 2025: BASF celebró una ceremonia de inicio de obras para una bomba de calor industrial en su planta de Ludwigshafen, destinada a generar vapor libre de CO2 para la producción de ácido fórmico, con puesta en marcha prevista para mediados de 2027. El proyecto vincula la producción de ácido fórmico con una integración de servicios de menores emisiones y respalda el posicionamiento de BASF ante clientes que hacen seguimiento de la huella de carbono del producto.
- Octubre de 2024: BASF obtuvo financiación del Ministerio Federal de Asuntos Económicos y Acción Climática de Alemania para construir una gran bomba de calor industrial vinculada a su cadena de valor de ácido fórmico en Ludwigshafen, con el objetivo de reducir hasta un 98% las emisiones de gases de efecto invernadero en el suministro de vapor a la planta durante su operación. La financiación respalda la asignación de capital hacia infraestructuras de producción de menor huella de carbono en Europa, donde los requisitos de descarbonización influyen cada vez más en la selección de proveedores.
Mercado de Ácido Fórmico Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para esta metodología, el mercado abarca el ácido fórmico vendido para uso comercial, medido en volumen físico, en las principales aplicaciones de uso final y regiones donde se produce, comercializa y consume.
Exclusiones del alcance: Los derivados y formulaciones posteriores que utilizan el ácido fórmico como insumo quedan excluidos cuando se cotizan y comercializan como productos independientes.
Descripción general de la segmentación
- Por Aplicación
- Aditivos para Piensos Animales y Ensilaje
- Curtido de Cuero
- Tintura y Acabado Textil
- Intermediario en Productos Farmacéuticos y Químicos
- Otras Aplicaciones (Coagulación de Caucho y Látex, Agentes de Limpieza y Eliminación de Incrustaciones, etc.)
- Por Método de Producción
- Hidrólisis de Formiato de Metilo
- Tecnología de Carbonilación
- Otros Métodos de Producción (Ruta del Ácido Oxálico, Ruta de Fermentación/Base Biológica)
- Por Industria de Uso Final
- Agricultura
- Cuero y Calzado
- Textil
- Productos Químicos y Solventes
- Productos Farmacéuticos
- Caucho
- Otras Industrias de Uso Final (Petróleo y Gas, Alimentos y Bebidas, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir el mapa inicial de la oferta, la demanda y los flujos comerciales del ácido fórmico, y posteriormente para establecer rangos realistas de utilización, dependencia de importaciones y distribución por uso final. Generalmente consultamos fuentes públicas como UN Comtrade para tendencias comerciales, el USGS y estadísticas geológicas o químicas nacionales cuando están disponibles, así como indicadores de la OCDE y el Banco Mundial que ayudan a explicar la producción industrial y la actividad ganadera.
Para fundamentar la lógica química y de aplicaciones, también revisamos fuentes como publicaciones de la FAO sobre prácticas de ensilaje y conservación de piensos, comunicados de seguridad ambiental y química de organismos como la US EPA y la ECHA, y revistas científicas revisadas por pares que analizan rutas de proceso y grados de concentración. Los informes anuales de empresas, presentaciones para inversores y prensa de reconocido prestigio se utilizan para confirmar ampliaciones de capacidad, cierres y presencia regional; asimismo, se emplea selectivamente una suscripción de pago para datos financieros corporativos, seguimiento de noticias, patentes y verificaciones de comercio a nivel de envíos, con el fin de contrastar cronologías y volúmenes. Estos ejemplos no son exhaustivos, y también se consultaron otras fuentes públicas para recopilar, validar y clarificar los datos.
Entrevistas primarias y encuestas
Se realizaron entrevistas primarias y encuestas con una combinación de productores, distribuidores y usuarios finales que adquieren ácido fórmico para agricultura, cuero, textiles e intermedios químicos. Los aportes de los encuestados ayudaron a confirmar las mezclas de concentración habituales, el comportamiento regional de los precios, los patrones de sustitución y la participación práctica en cada caso de uso. Posteriormente, utilizamos los comentarios recibidos para verificar las hipótesis documentales en las regiones de APAC, EMEA y las Américas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 18% | APAC: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 29% | EMEA: 33% |
| Actores menores: 18% | Gerentes: 53% | Américas: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye mediante una estructura descendente en la que los datos de producción, capacidad y comercio se utilizan para reconstruir el conjunto de demanda regional en toneladas, que luego se divide en los principales usos con base en señales de consumo verificadas. Para mantener el resultado práctico, corroboramos los totales con aproximaciones ascendentes selectivas, como el muestreo de envíos de proveedores y la correspondencia de rangos de precios típicos con bandas de volumen, seguido de ajustes cuando ambas perspectivas difieren.
Los insumos clave de nuestro modelo incluyen ampliaciones de capacidad de plantas y rangos de utilización, dirección de importaciones y exportaciones por los principales corredores, la intensidad de la preservación de ganado y ensilaje como indicador de demanda, señales de actividad en cuero y textiles, y la mezcla de grados de concentración observada en el comercio y la contratación. Para las previsiones, se aplica un análisis de escenarios en torno a la recuperación de la utilización, los cambios en la política comercial y el impulso del uso final; posteriormente, la trayectoria final se alinea con lo que los encuestados primarios describen como el caso base más probable. Cuando los datos locales son escasos, completamos las brechas utilizando ratios de referencia de países similares y luego verificamos el consumo implícito per cápita o por unidad de producción para mantenerlo en niveles realistas.
Validación de datos y ciclo de actualización
Los resultados se triangularon entre señales del lado de la oferta, indicadores de demanda y movimientos comerciales, y luego se realizaron verificaciones de varianza para identificar saltos inusuales en un país o en la distribución por aplicación. Si una varianza no puede explicarse por un evento de capacidad, un cambio regulatorio o una modificación comercial, revisamos los insumos y, cuando es necesario, volvemos a contactar a los encuestados para confirmar qué cambió sobre el terreno.
Se completa una revisión interna de múltiples etapas antes de la aprobación final, de modo que los supuestos, las unidades y las conversiones sean coherentes entre regiones. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan por eventos materiales como el inicio de grandes capacidades, interrupciones prolongadas o variaciones bruscas en las materias primas y los precios. Antes de la entrega, se realiza una revisión final por parte del analista para que los clientes reciban la perspectiva más actualizada.
Tamaño del mercado de ácido fórmico de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para el ácido fórmico pueden parecer muy dispares porque distintos estudios no siempre miden lo mismo, incluso cuando los títulos parecen similares. Las mayores diferencias suelen derivarse de si el resultado se expresa en valor o en volumen, el año utilizado como punto de partida y cómo se gestionan el comercio y los grados de concentración en los totales regionales.
Los derivados posteriores y los productos formulados suelen incorporarse en algunas estimaciones de ingresos, pero quedan fuera del alcance de Mordor Intelligence porque el modelo rastrea únicamente los volúmenes de ácido fórmico en toneladas para mantener la coherencia en las verificaciones de oferta y comercio. Las brechas también pueden generarse cuando una estimación asume una inflación de precios más rápida, utiliza una recuperación agresiva de la utilización o convierte divisas con diferentes momentos temporales, lo que eleva la cifra en USD incluso si el tonelaje es similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,14 M de toneladas (2026) | |
| Consultora global A | 2,37 mil millones de USD (2024) | Reporta un mercado basado en valor y puede incluir una captura más amplia de ingresos por grados y productos derivados, por lo que el total aumenta en comparación con una contabilización exclusiva en toneladas. |
| Publicación especializada del sector B | 1,30 mil millones de USD (2024) | Utiliza un dimensionamiento por ingresos con su propia mezcla de grados y supuestos de precios, y el total en USD varía con la inflación y el momento de la conversión de divisas, en lugar de reflejar únicamente cambios de volumen. |
La tabla muestra que la mayor parte de la dispersión no es un desacuerdo puro sobre la demanda, sino principalmente una elección de resultado entre toneladas e ingresos y la forma en que se tratan los ingresos de productos adyacentes. Al mantener los pasos vinculados a señales de capacidad, comercio y volumen de uso final, la estimación resulta más fácil de replicar y de someter a pruebas de estrés cuando se actualizan supuestos como la utilización o los precios.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Ácido Fórmico?
El mercado de ácido fórmico se sitúa en 1,14 millones de toneladas en 2026 y se proyecta que alcance 1,38 millones de toneladas en 2031 a una CAGR del 3,86%.
¿Qué segmento de aplicación lidera la demanda global?
Los aditivos para piensos animales y ensilaje dominan, con una participación del 36,62% del mercado de ácido fórmico en 2025 y un crecimiento a una CAGR del 4,12% hasta 2031.
¿Por qué Asia-Pacífico es el mayor mercado regional?
Asia-Pacífico se beneficia de una extensa capacidad manufacturera, especialmente en China e India, otorgando a la región el 52,88% del volumen global y la CAGR regional más rápida del 4,49%.
¿Cómo están abordando los productores la volatilidad del precio del metanol?
Las principales empresas están desarrollando proyectos piloto de rutas electroquímicas de CO₂ a ácido fórmico e invirtiendo en proyectos de integración térmica impulsados por energía renovable para desacoplar los costos de las materias primas fósiles.
¿Qué hace atractivo al ácido fórmico para el sector farmacéutico?
El ácido fórmico de grado farmacéutico ofrece alta pureza y reactividad versátil, permitiendo la síntesis de moléculas complejas e hidrogeles avanzados que aceleran la cicatrización de heridas.