
Tamaño y Participación del Mercado de Equipos de Minería en Europa
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
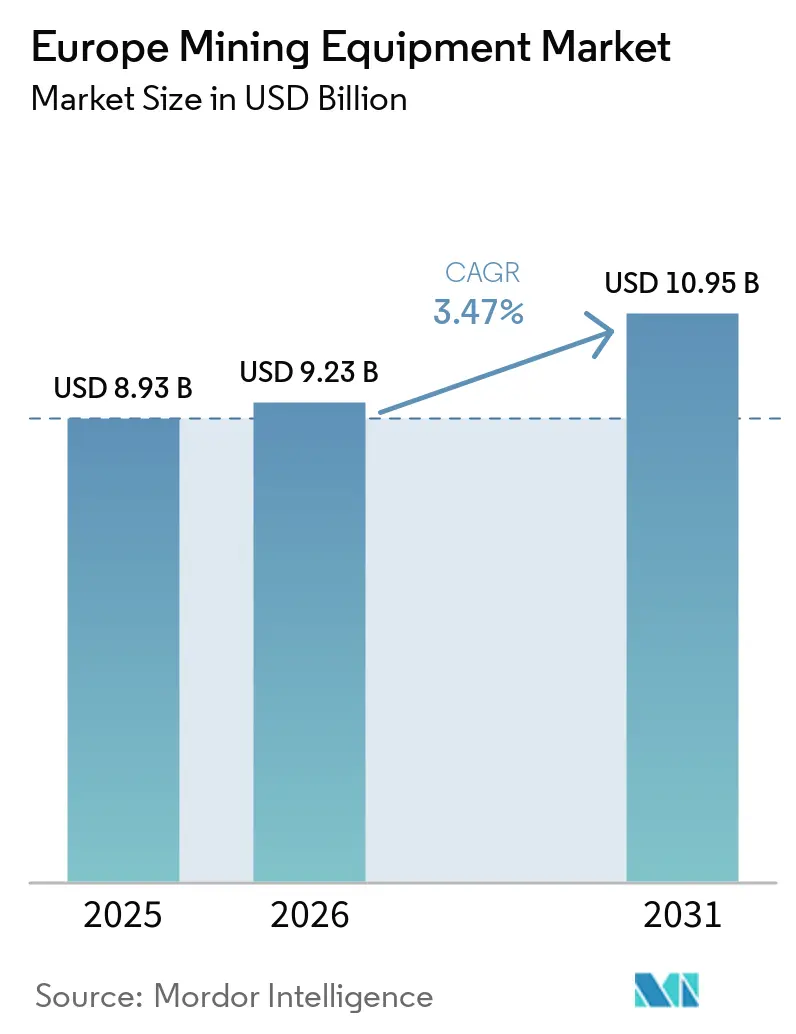
| Tamaño del Mercado (2026) | 9.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.95 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.47 % |
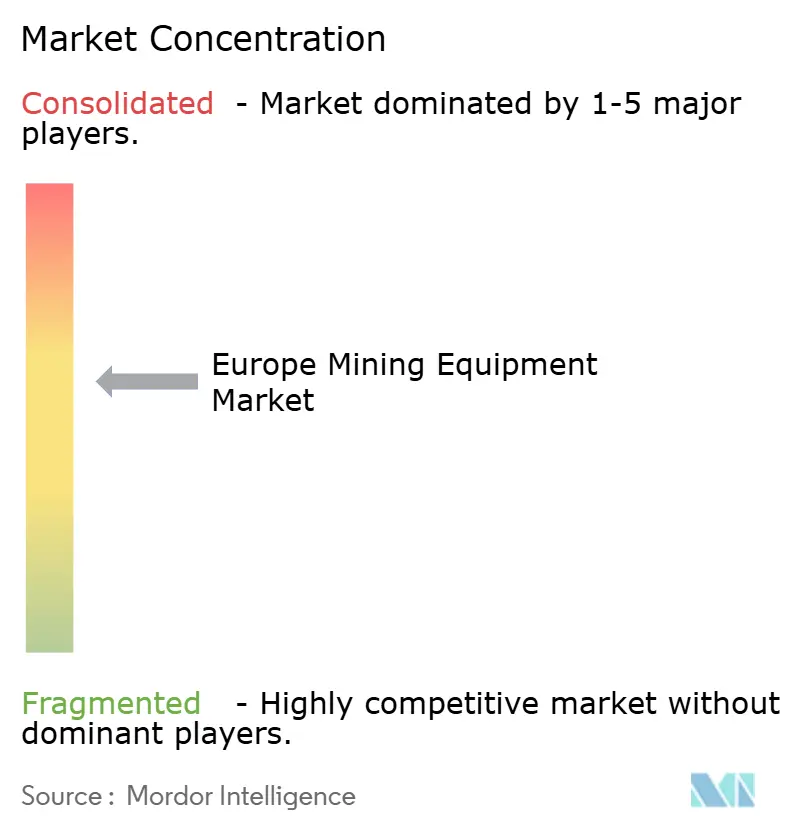
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Minería en Europa por Mordor Intelligence
El tamaño del mercado europeo de equipos de minería fue valorado en 8,93 mil millones de USD en 2025, se estima en 9,23 mil millones de USD en 2026 y se proyecta que alcance 10,95 mil millones de USD en 2031 a una CAGR del 3,47% durante 2026-2031. La demanda está pivotando hacia vehículos eléctricos de batería, acarreo autónomo y software de gemelos digitales, ya que la Ley de Materias Primas Críticas de la UE obliga a los mineros a localizar el 10% del suministro y reducir las emisiones en sitio. La adopción acelerada de cargadoras y camiones de acarreo que cumplen con las normas de Fase V es más visible en nuevas minas de cobre y litio en Francia, España y Polonia, mientras que las operaciones nórdicas lideran la autonomía total para paliar una escasez de mano de obra calificada del 15%. La financiación por debajo del 3% del Banco Europeo de Inversiones inclina el campo competitivo hacia los actores establecidos con credenciales ESG comprobadas, mientras que los retrasos en los permisos y las costosas mejoras de la red eléctrica ralentizan la movilización de proyectos. Los contratos de alquiler como servicio y los análisis en tiempo real convierten los equipos de bienes de capital en plataformas de datos, reduciendo el OPEX en más del 12% en programas piloto.
Conclusiones Clave del Informe
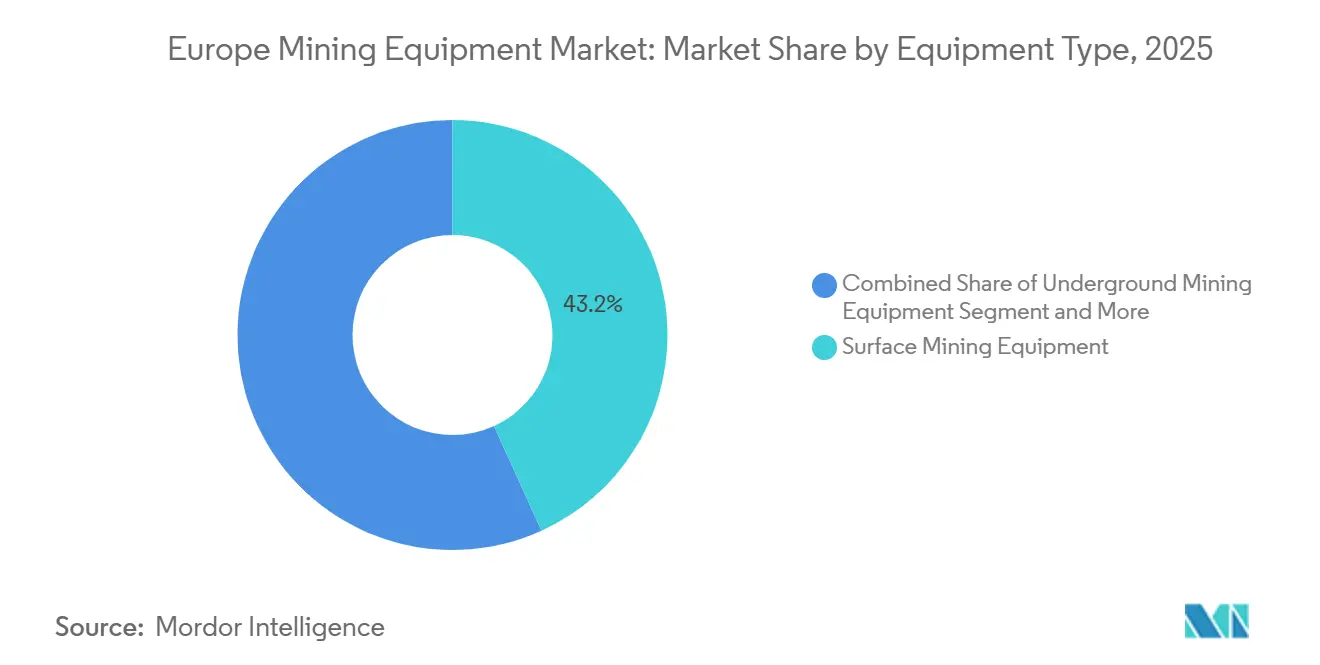
- Por tipo de equipo, la minería a cielo abierto lideró con el 43,18% de la participación del mercado europeo de equipos de minería en 2025, mientras que las cargadoras y camiones de acarreo registraron la CAGR más rápida del 3,49% hasta 2031.
- Por nivel de automatización, los equipos manuales representaron el 67,71% del tamaño del mercado europeo de equipos de minería en 2025, mientras que las plataformas totalmente autónomas avanzan a una CAGR del 3,53% hasta 2031.
- Por tren de potencia, las unidades de combustión interna mantuvieron una participación del 65,27% en 2025; los vehículos eléctricos de batería se expanden a una CAGR del 3,64% hasta 2031.
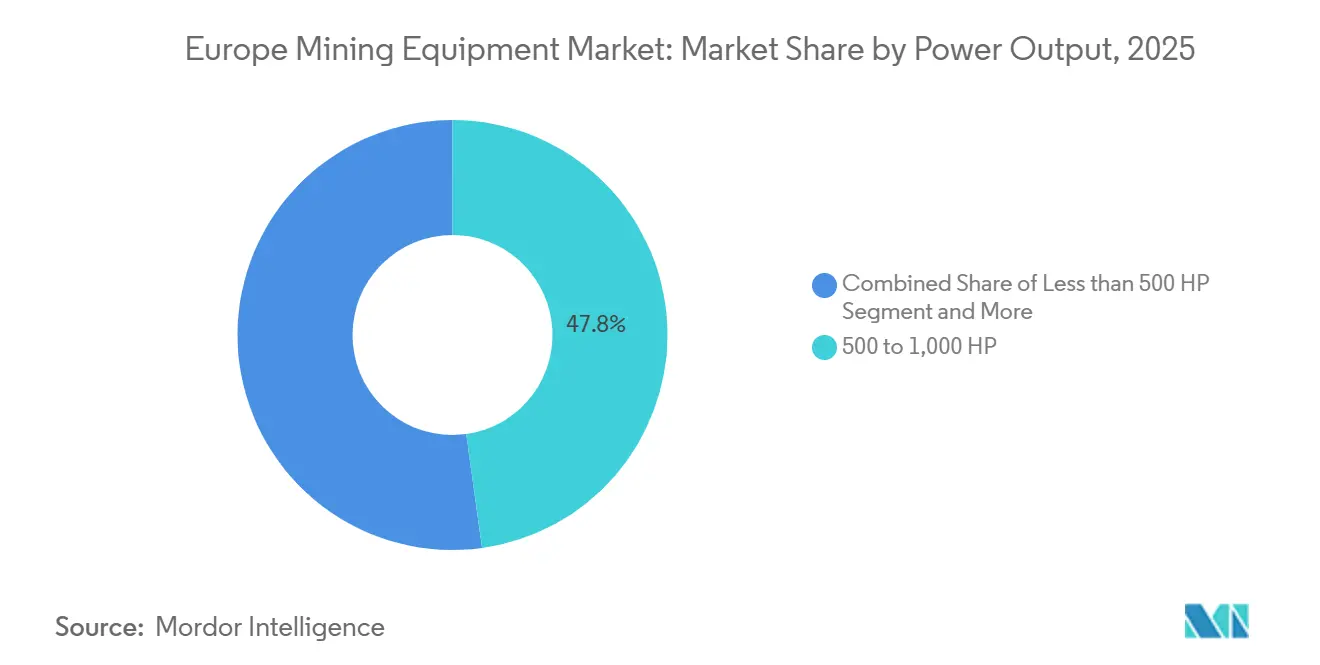
- Por potencia, la clase de 500 a 1.000 HP capturó una participación del 47,81% en 2025, mientras que las máquinas de menos de 500 HP registraron la CAGR más alta del 3,57%.
- Por aplicación, la minería de metales mantuvo una participación de ingresos del 53,26% en 2025 y sigue siendo la de mayor crecimiento con una CAGR del 3,59% hasta 2031.
- Por geografía, Alemania lideró con una participación de ingresos del 26,17% en 2025, mientras que Francia registró el mayor crecimiento nacional con una CAGR del 3,62% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos de Minería en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Demanda de Materias Primas Críticas | +1.2% | Francia, España, Polonia, Finlandia, Suecia | Largo plazo (≥ 4 años) |
| Adopción Rápida de Transporte Eléctrico a Batería y con Asistencia de Trolebús | +0.9% | Países nórdicos, Alemania | Mediano plazo (2-4 años) |
| Automatización para Compensar la Escasez de Mano de Obra Calificada | +0.7% | Suecia, Finlandia, Noruega | Mediano plazo (2-4 años) |
| Subvenciones del Pacto Verde de la UE y Financiamiento de Activos Verdes del BEI | +0.5% | Paneuropeo | Corto plazo (≤ 2 años) |
| Gemelos Digitales de Mina a Planta que Reducen el OPEX en Más del 12% | +0.4% | Suecia, Finlandia, Alemania, Polonia | Mediano plazo (2-4 años) |
| Modelos de Alquiler como Servicio que Impulsan el Acceso de las PYME a Equipos | +0.3% | Noruega, Alemania, Países Bajos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Demanda de Materias Primas Críticas para las Cadenas de Suministro de Baterías y Energía Eólica de la UE
Una capacidad de gigafábricas que supera 1 TWh para 2030 obliga a los mineros a asegurar litio, níquel y tierras raras como materia prima, impulsando los pedidos de cargadoras de alto tonelaje, camiones de acarreo eléctricos y molinos automatizados. El proyecto de litio EMILI de Imerys por sí solo asigna 1,8 mil millones de EUR (2,10 mil millones de USD) a paquetes de equipos listos para baterías, mientras que la estrategia española de 414 millones de EUR (483,51 millones de USD) financia siete depósitos estratégicos. El programa de pozos de Polonia amplía la demanda de perforadoras de avance, y los proveedores de imanes para turbinas eólicas amplían la demanda de extracción doméstica de tierras raras [1]"Ficha Técnica del Proyecto de Litio EMILI," Imerys, imerys.com .
Adopción Rápida de Transporte Eléctrico a Batería y con Asistencia de Trolebús
La mina Aitik de Boliden opera cargadoras eléctricas de batería de Epiroc y camiones con asistencia de trolebús de ABB, reduciendo los costos de ventilación y regenerando energía durante los acarreos cuesta abajo. Aunque se aplican primas en el gasto de capital, los menores costos de electricidad compensan estas inversiones con el tiempo, ya que la electricidad cuesta menos que la energía diésel. Rental Group AS opera una flota de vehículos eléctricos de batería (BEV), proporcionando a las pequeñas y medianas empresas (PYME) acceso a pruebas de equipos de cero emisiones sin presionar sus balances.
Automatización para Compensar la Escasez de Mano de Obra Calificada en las Minas Nórdicas
La flota FrontRunner de Komatsu logra una alta utilización al eliminar el tiempo de inactividad por cambio de turno. Las pruebas de AutoMine de Sandvik en Tampere combinan la perforación por control remoto con capacidades de prevención de colisiones para apoyar las operaciones continuas. Las minas nórdicas abordan la escasez de operadores permitiendo que un único centro de control supervise múltiples camiones autónomos, validando la economía de las licencias de software a pesar de las inversiones en conectividad requeridas.
Subvenciones del Pacto Verde de la UE y Financiamiento de Activos Verdes del BEI
La línea de financiación de 500 millones de EUR (584 millones de USD) del BEI para Sandvik y la línea de financiación de 90 millones de EUR (105,01 millones de USD) para METLEN reducen el costo promedio ponderado de capital (WACC) para proyectos que despliegan flotas electrificadas. Al proporcionar financiación a largo plazo en condiciones favorables, estas líneas de financiación pueden mejorar la economía de los proyectos y apoyar la adopción de equipos eléctricos en la minería y las operaciones industriales relacionadas. La garantía de InvestEU y el fondo de riesgo de ResourceEU reducen aún más el riesgo de las actividades de exploración al disminuir la exposición financiera asociada con los proyectos en etapa temprana, fomentando así la participación del sector privado y la cofinanciación. Por ejemplo, la inversión de Francia en Imerys ayudó a desbloquear 1,75 mil millones de EUR (2,04 mil millones de USD) en capital externo, demostrando cómo el apoyo público puede movilizar una inversión privada sustancial para proyectos de minerales estratégicos [2]"Comunicado de Prensa de Financiación de Activos Verdes de Sandvik," Banco Europeo de Inversiones, eib.org .
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Plazos de Tramitación de Permisos Ambientales tras la Ley de Materias Primas Críticas de 2025 | -0.6% | Francia, España, Italia, Alemania | Mediano plazo (2-4 años) |
| Prima de Capex para Cargadoras y Camiones BEV de Nueva Generación | -0.5% | Paneuropeo | Corto plazo (≤ 2 años) |
| Restricciones de la Red Eléctrica en Sitios Mineros Remotos | -0.4% | Norte de Suecia, Finlandia, España rural, Polonia | Corto plazo (≤ 2 años) |
| Precios Volátiles del Níquel y el Cobre que Afectan la Planificación de Inversiones | -0.3% | Efecto de contagio global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Largos Plazos de Tramitación de Permisos Ambientales tras la Ley de Materias Primas Críticas de 2025
Aunque la Ley establece un ciclo de aprobación de 24 meses, el proyecto EMILI de Francia requirió tres años para obtener el consentimiento, lo que pone de manifiesto la brecha entre el calendario regulatorio propuesto y los procesos reales de obtención de permisos. En España, los poderes de veto regionales pueden añadir hasta 18 meses a los plazos de aprobación, creando incertidumbre adicional para los promotores de proyectos. El proceso de aprobación multinivel de Italia extiende aún más los plazos de los proyectos al requerir la firma de múltiples autoridades administrativas. Como resultado, solo siete de los 34 proyectos estratégicos han obtenido permisos definitivos, retrasando las decisiones de inversión posteriores y la adquisición de equipos mineros esenciales, incluidos trituradores y camiones de acarreo [3]"Ley de Materias Primas Críticas," Comisión Europea, europa.eu .
Prima de Capex para Cargadoras y Camiones BEV de Nueva Generación
El Scooptram ST10 G de Epiroc tiene un costo inicial sustancialmente más alto que su equivalente diésel, lo que puede limitar su adopción entre los operadores mineros sensibles a los costos. Las pequeñas y medianas empresas (PYME), en particular aquellas sin acceso a la financiación del Banco Europeo de Inversiones (BEI), suelen aplazar las compras hasta que estén disponibles opciones de alquiler o unidades de segunda mano. La necesidad de invertir en infraestructura dedicada de carga rápida aumenta aún más el requisito de capital inicial y la complejidad operativa. Aunque los precios de las baterías están bajando, el costo combinado de los equipos eléctricos y la infraestructura de carga sigue siendo una barrera significativa para una adopción más amplia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: La Minería a Cielo Abierto Domina, las Cargadoras Surgen
Los equipos de superficie aseguraron el 43,18% de la participación del mercado europeo de equipos de minería en 2025, ya que las minas de lignito y cobre a cielo abierto dependían de camiones de acarreo y excavadoras. Las cargadoras y camiones de acarreo registran ahora una CAGR del 3,49%, impulsada por variantes BEV que reducen drásticamente los gastos de ventilación y cumplen con las normas de Fase V. Las flotas subterráneas crecen en pozos de cobre nórdicos más profundos, mientras que las líneas de procesamiento de minerales escalan para manejar mineral de menor ley, impulsando la demanda de trituradores de mayor capacidad.
Las cargadoras lideran el crecimiento porque los bastidores articulados reducen los costos de neumáticos en gradientes del 8% y los paquetes de baterías eliminan las partículas de diésel en el subsuelo. Un mercado secundario de unidades de superficie reacondicionadas alarga los ciclos de reemplazo, aunque los sitios de litio y tungsteno en desarrollo priorizan los modelos eléctricos combinados con gemelos digitales que aumentan el rendimiento en un 8% y elevan los valores residuales.


Por Nivel de Automatización: Los Equipos Manuales Prevalecen, la Autonomía se Acelera
Las máquinas manuales aún representan el 67,71% del tamaño del mercado europeo de equipos de minería, pero las funciones semiautónomas se están volviendo obligatorias a medida que la Directiva de Maquinaria de la UE actualizada impone la prevención de colisiones a partir de 2025. Las flotas totalmente autónomas avanzan a una CAGR del 3,53%, validadas por 1,2 mil millones de toneladas acarreadas sin conductor en Aitik.
Los costos de modernización de 150.000 USD por cargadora de una década de antigüedad desincentivan las actualizaciones, orientando las compras hacia la autonomía integrada de fábrica. La supervisión desde sala de control de 20 unidades amplifica el ahorro de mano de obra, y las suscripciones de telemática de 50.000 USD por camión generan ingresos recurrentes para los fabricantes de equipos originales al tiempo que reducen las brechas de arbitraje laboral.
Por Tipo de Tren de Potencia: Los Motores de Combustión Interna Dominan, los BEV Lideran el Crecimiento
Los motores de combustión interna representan el 65,27% de la participación del mercado europeo de equipos de minería en 2025, aunque los vehículos eléctricos de batería se expanden a una CAGR del 3,64% a medida que las líneas de trolebús y los paquetes de 300 kWh convergen. Los híbridos sirven de puente en operaciones con red intermitente, pero sufren penalizaciones en la carga útil.
El postratamiento de Fase V añade un 10% a los costos del diésel y reduce la eficiencia del combustible, empujando a las flotas hacia los BEV cuyo costo total de propiedad se iguala en cinco años gracias a la energía a mitad de precio y los intervalos de mantenimiento duplicados. El aumento de la densidad energética de las celdas y la carga en menos de 2 horas permiten el despliegue en múltiples turnos, acelerando el desplazamiento de los motores de combustión interna.
Por Potencia: El Rango Medio Lidera, las Unidades Compactas Ganan Terreno
Los equipos con potencia de 500 a 1.000 HP capturaron el 47,81% de los ingresos de 2025, lo que refleja los camiones y palas de trabajo desplegados en minas a cielo abierto europeas. Las cargadoras BEV y equipos de perforación de menos de 500 HP crecen a una CAGR del 3,57% porque las minas de veta estrecha favorecen la maniobrabilidad y la operación de cero emisiones.
Las máquinas de clase ultra por encima de 1.000 HP siguen siendo un nicho ya que Europa carece de minas a mega escala, mientras que los modelos de rango medio mejoran la eficiencia del combustible en un 5% mediante la lógica de apagado en ralentí. Las cargadoras compactas como el Scooptram ST10 G de 270 kWh reducen 262 t de CO₂ anualmente, demostrando paridad de productividad con el diésel en labores de menos de 4 m de ancho.
Por Aplicación: La Minería de Metales Domina y Mantiene su Liderazgo
La minería de metales mantuvo una participación del 53,26% en 2025 y avanza a una CAGR del 3,59%, impulsada por las necesidades de cobre, níquel y litio para baterías y turbinas eólicas. La minería de minerales sube con el PIB, y el carbón disminuye a medida que la UE retira el lignito para 2038.
Los proyectos EMILI de Francia y Masa Valverde de España ordenan colectivamente más de 2 mil millones de EUR (2,34 mil millones de USD) en camiones de acarreo eléctricos, trituradores y equipos de perforación, mientras que el alivio fiscal de Polonia libera 4,1 mil millones de PLN (1,11 mil millones de USD) para nuevos pozos. La demanda de equipos para carbón se desvanece, dejando varadas las dragas en Garzweiler, aunque los mineros de potasa en Alemania siguen actualizando las mineras continuas para mantener una producción de 7 Mt.
Análisis Geográfico
Alemania lideró con el 26,17% del mercado europeo de equipos de minería en 2025, anclado por el lignito, la potasa y los áridos, pero una salida del carbón en 2038 comprime los futuros ciclos de gasto de capital. Francia crece más rápido con una CAGR del 3,62%, respaldada por inversiones sustanciales en extracción de litio y salmuera geotérmica en Alsacia. La participación accionaria del Estado ha desbloqueado la financiación privada y acelerado estas iniciativas. Polonia se beneficia de reducciones de gravámenes que liberan capital para inversiones en infraestructura subterránea. Estas inversiones están aumentando la demanda de perforadoras de avance y sistemas de ventilación.
El plan de materias primas críticas y el fondo de exploración de España están avanzando en proyectos estratégicos, posicionando al país como la segunda mayor fuente de cobre del bloque. En Italia, los procesos de permisos fragmentados siguen retrasando los proyectos de litio y tierras raras a pesar de los programas de investigación regionales, lo que frena los pedidos de equipos. Los Países Bajos están aumentando el gasto en trituradores móviles para reciclar residuos de demolición en línea con sus objetivos de economía circular.
El resto de Europa, incluidos los países nórdicos, Austria y los mercados más pequeños, sigue la media regional. La expansión de Aitik de Boliden y el proyecto Sokli de Finlandia están estimulando los pedidos de sistemas de acarreo autónomo y equipos de perforación. La mina de prueba de Suecia cerca de Tampere está validando Sandvik AutoMine para operaciones continuas en labores, mientras que el Rental Group de Noruega está introduciendo la tecnología de vehículos eléctricos de batería (BEV) en minas de pequeñas y medianas empresas (PYME), aumentando la utilización de equipos en toda la región.
Panorama Competitivo
Los fabricantes de equipos originales escandinavos, Epiroc, Sandvik y Atlas Copco, poseen colectivamente una participación significativa del mercado europeo de equipos de minería. Aprovechan amplias capacidades de I+D y la proximidad a los grandes productores nórdicos de cobre y mineral de hierro. Caterpillar y Komatsu continúan ampliando sus ofertas digitales, pero van a la zaga en autonomía integrada, mientras que Metso mejora sus trituradores utilizando una amplia telemetría de campo.
El sistema de acarreo 3D de Epiroc permite a un único técnico supervisar una gran flota de camiones, generando ingresos a partir de licencias de autonomía al tiempo que aborda la escasez de operadores. El préstamo del BEI a Sandvik acelera el despliegue de cargadoras de batería antes de lo previsto. Sus solicitudes de patentes para la gestión térmica y los algoritmos de visión protegen los márgenes a medida que el hardware se vuelve cada vez más una mercancía.
Los disruptores centrados en el alquiler, como Rental Group AS, y los especialistas en inteligencia artificial, incluido Imubit, capturan oportunidades de espacio en blanco al integrar análisis en flotas heredadas. Los actores establecidos con perfiles ESG verificados se benefician de ventajas de financiación, creando un mercado de dos niveles en el que los proveedores más pequeños enfrentan mayores diferenciales de endeudamiento y tienen dificultades para financiar ciclos rápidos de I+D.
Líderes de la Industria de Equipos de Minería en Europa
Caterpillar Inc.
Komatsu Ltd.
Sandvik Group
Epiroc AB
Liebherr Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Sandvik AB, con sede en Suecia, adquirió Diemme Filtration, con sede en Italia, y estableció una nueva división de Filtración dentro de su área de negocio de Soluciones de Procesamiento de Roca.
- Mayo de 2026: Epiroc AB, con sede en Suecia, lanzó a nivel mundial una suite integrada de herramientas digitales de planificación minera. Basándose en adquisiciones de software anteriores, incluido MineRP, el sistema contaba con cinco componentes integrados: Work Manager, SimulatOre, Drill Quality Manager, InterOp y OreInventory. Estas herramientas apoyaban la seguridad y el diagnóstico de flotas mixtas en minas a cielo abierto a través de un único ecosistema de circuito cerrado.
- Febrero de 2026: Sandvik AB anunció una expansión de 15 millones de EUR (aproximadamente 17,7 millones de USD) del sitio principal en Tampere, Finlandia. La construcción estaba programada para comenzar a finales de 2026 y concluir en 2028, apoyando la producción, la innovación y el crecimiento futuro. Sin embargo, la referencia a "soluciones de extracción digital de próxima generación" reinterpretó ligeramente el objetivo declarado, que se centraba en I+D general, producción y capacidades más amplias de perforación de roca, trituración y automatización.
- Abril de 2025: Liebherr presentó el futuro de la construcción y la minería en Bauma 2025 con más de 100 exhibiciones, incluido el camión minero T 264 eléctrico de batería y autónomo y la excavadora minera eléctrica R 9400 E, ambos diseñados para cero emisiones. La empresa enfatizó la digitalización con máquinas autónomas y sistemas de asistencia inteligentes, colaborando con Fortescue para desarrollar máquinas mineras libres de emisiones para operaciones sostenibles.
- Marzo de 2025: La Comisión Europea seleccionó 47 Proyectos Estratégicos en virtud de la Ley de Materias Primas Críticas para mejorar las capacidades de materias primas nacionales, requiriendo una inversión total de 22,5 mil millones de EUR en 13 Estados Miembros de la UE. Los proyectos incluyen 25 actividades de extracción, 24 de procesamiento, 10 de reciclaje y 2 de sustitución, centradas en litio, níquel, cobalto, manganeso y grafito, esenciales para la cadena de valor de materias primas para baterías de la UE.
- Enero de 2025: Epiroc y ABB firmaron un Memorando de Entendimiento para colaborar en equipos de trolebús subterráneo, mejorando las soluciones de electrificación en la industria minera. La asociación se centra en aumentar la productividad y alcanzar los objetivos de descarbonización, basándose en éxitos anteriores en minas suecas, con el 76% de las empresas mineras globales viendo beneficios en la electrificación de vehículos.


Alcance del Informe del Mercado de Equipos de Minería en Europa
El alcance del informe incluye el tipo de equipo (Equipos de Minería a Cielo Abierto, Equipos de Minería Subterránea, Equipos de Procesamiento de Minerales, Perforadoras y Rompedoras, Trituración, Pulverización y Cribado, y Cargadoras y Camiones de Acarreo), Nivel de Automatización (Equipos Manuales, Equipos Semiautónomos y Equipos Totalmente Autónomos), Tren de Potencia (Vehículos con Motor de Combustión Interna, Vehículos Eléctricos de Batería e Híbridos), Potencia (Menos de 500 HP, 500 a 1.000 HP y Más de 1.000 HP), Aplicación (Minería de Metales, Minería de Minerales y Minería de Carbón) y País (Alemania, Italia, Francia, Países Bajos, España, Polonia y Resto de Europa). El Mercado se Pronostica en Valor (USD) y Volumen (Unidades).
| Equipos de Minería de Superficie |
| Equipos de Minería Subterránea |
| Equipos de Procesamiento de Minerales |
| Perforadoras y Rompedoras |
| Trituración, Pulverización y Cribado |
| Cargadoras y Camiones de Acarreo |
| Equipos Manuales |
| Equipos Semiautónomos |
| Equipos Totalmente Autónomos |
| Vehículos de Motor de Combustión Interna |
| Vehículos Eléctricos a Batería |
| Vehículos Híbridos |
| Menos de 500 HP |
| 500 a 1.000 HP |
| Más de 1.000 HP |
| Minería de Metales |
| Minería de Minerales |
| Minería de Carbón |
| Alemania |
| Italia |
| Francia |
| Países Bajos |
| España |
| Polonia |
| Resto de Europa |
| Por Tipo de Equipo | Equipos de Minería de Superficie |
| Equipos de Minería Subterránea | |
| Equipos de Procesamiento de Minerales | |
| Perforadoras y Rompedoras | |
| Trituración, Pulverización y Cribado | |
| Cargadoras y Camiones de Acarreo | |
| Por Nivel de Automatización | Equipos Manuales |
| Equipos Semiautónomos | |
| Equipos Totalmente Autónomos | |
| Por Tipo de Tren de Potencia | Vehículos de Motor de Combustión Interna |
| Vehículos Eléctricos a Batería | |
| Vehículos Híbridos | |
| Por Potencia | Menos de 500 HP |
| 500 a 1.000 HP | |
| Más de 1.000 HP | |
| Por Aplicación | Minería de Metales |
| Minería de Minerales | |
| Minería de Carbón | |
| Por País | Alemania |
| Italia | |
| Francia | |
| Países Bajos | |
| España | |
| Polonia | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado europeo de equipos de minería en 2026?
Se espera que el mercado alcance 9,23 mil millones de USD en 2026, en camino a 10,95 mil millones de USD para 2031.
¿Qué categoría de equipos crece más rápido en Europa?
Las cargadoras y camiones de acarreo lideran el crecimiento con una CAGR del 3,49% a medida que los operadores adoptan modelos articulados eléctricos de batería.
¿Qué papel desempeñan los vehículos eléctricos de batería en las minas europeas?
Los BEV reducen los costos de ventilación hasta en un 30% y, a pesar de una prima de capex del 20-40%, alcanzan la paridad de costos en cinco años debido a los menores gastos de energía y mantenimiento.
¿Por qué los retrasos en los permisos son un freno a la demanda de equipos?
Solo siete de los 34 proyectos estratégicos de la Ley de Materias Primas Críticas tienen aprobaciones definitivas, por lo que muchos mineros posponen los pedidos de trituradores y camiones importantes hasta que se obtengan las licencias.
¿Qué país muestra la tasa de crecimiento más rápida en ventas de equipos?
Francia registra la CAGR más alta del 3,62% hasta 2031, impulsada por su proyecto de litio EMILI y la financiación estatal de apoyo.
¿Cómo están cambiando los modelos de alquiler las estrategias de adquisición?
Los arrendamientos a corto plazo convierten el capex inicial de equipos en tarifas operativas predecibles, permitiendo a las PYME probar flotas de cero emisiones sin exposición en el balance.
Última actualización de la página el:



