
Tamaño y Cuota del Mercado de Centros de Datos de Yakarta
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2032 |
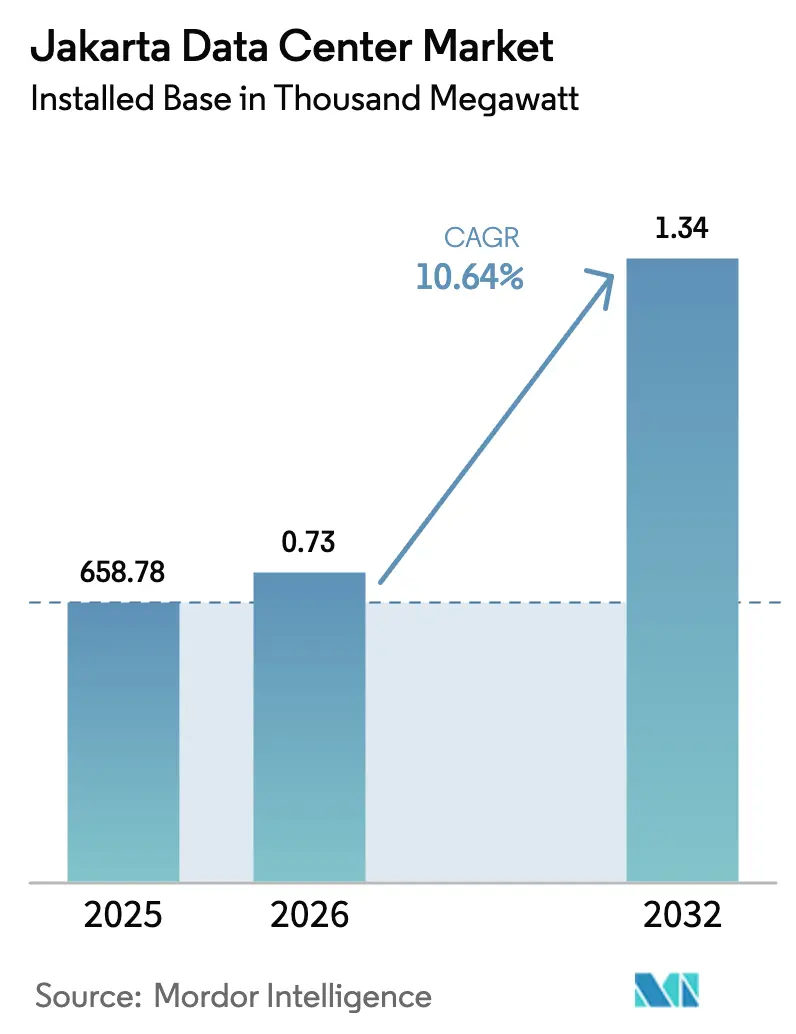
| Tamaño del mercado en el año base (2025) | 658.78 Mil megavatios |
| Volumen del Mercado (2026) | 0.73 Mil megavatios |
| Volumen del Mercado (2032) | 1.34 Mil megavatios |
| Growth Rate (2026 - 2032) | 10.64 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos de Yakarta por Mordor Intelligence
El tamaño del mercado de centros de datos de Yakarta en 2026 se estima en 728,91 MW, creciendo desde el valor de 2025 de 658,78 MW con proyecciones para 2032 que muestran 1.336,09 MW, creciendo a una CAGR del 10,64% entre 2026 y 2032. Esta curva ascendente subraya una sólida perspectiva de tamaño de mercado respaldada por inversiones de nube a hiperescala, una creciente presencia de 5G y la agenda de soberanía de datos de Indonesia. La intensificación de la construcción de campus por parte de inquilinos a hiperescala, la llegada del sistema de cable submarino APRICOT y los agresivos acuerdos de compra de energía verde están acelerando aún más la demanda. La presión competitiva ya está reduciendo los alquileres de colocación a USD 300-320 por kVA, aunque los operadores siguen atraídos por la muy baja capacidad instalada per cápita que señala un amplio margen de crecimiento. La interacción de la rápida expansión del comercio electrónico, los estrictos requisitos de latencia de los servicios financieros y la creciente carga de trabajo de inteligencia artificial posiciona al mercado de centros de datos de Yakarta para un crecimiento sostenido de dos dígitos.
Conclusiones Clave del Informe
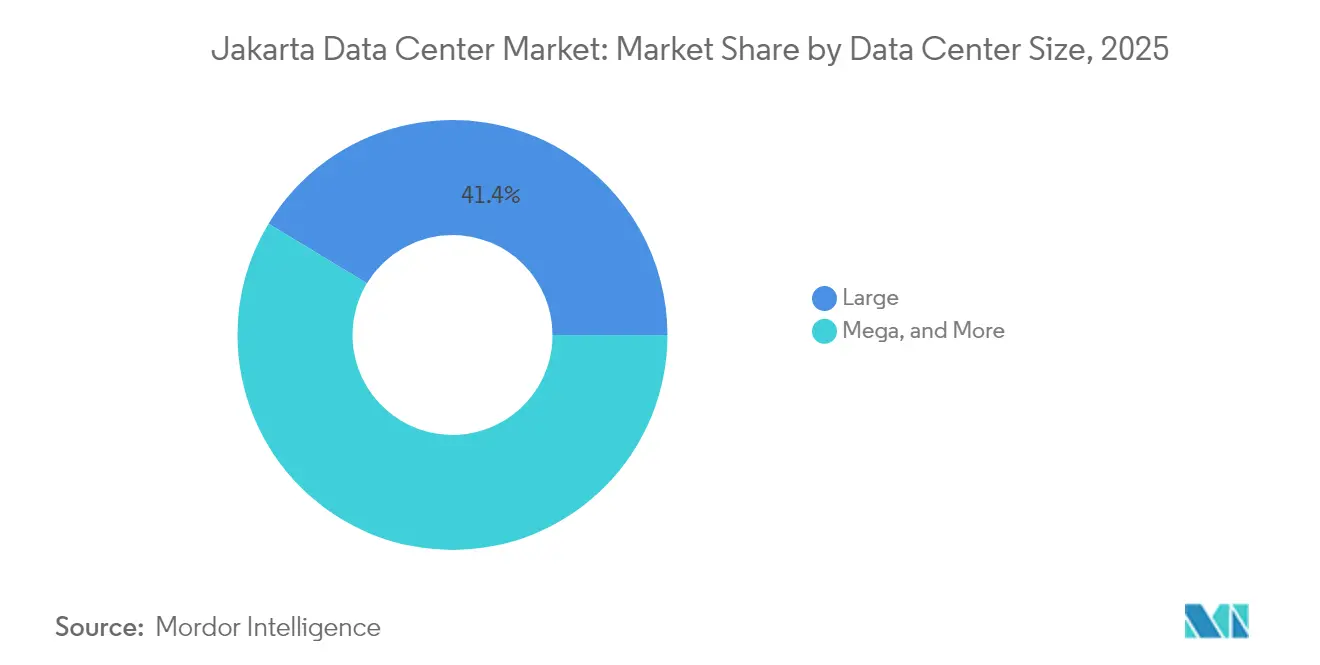
- Por tamaño de centro de datos, las instalaciones grandes lideraron con una cuota de ingresos del 41,35% en 2025, mientras que las instalaciones mega avanzan a una CAGR del 20,35% hasta 2032.
- Por estándar de nivel, la infraestructura de Nivel III mantuvo una cuota del 50,25% del tamaño del mercado de centros de datos de Yakarta en 2025, y los despliegues de Nivel IV están creciendo a una CAGR del 17,60% hasta 2032.
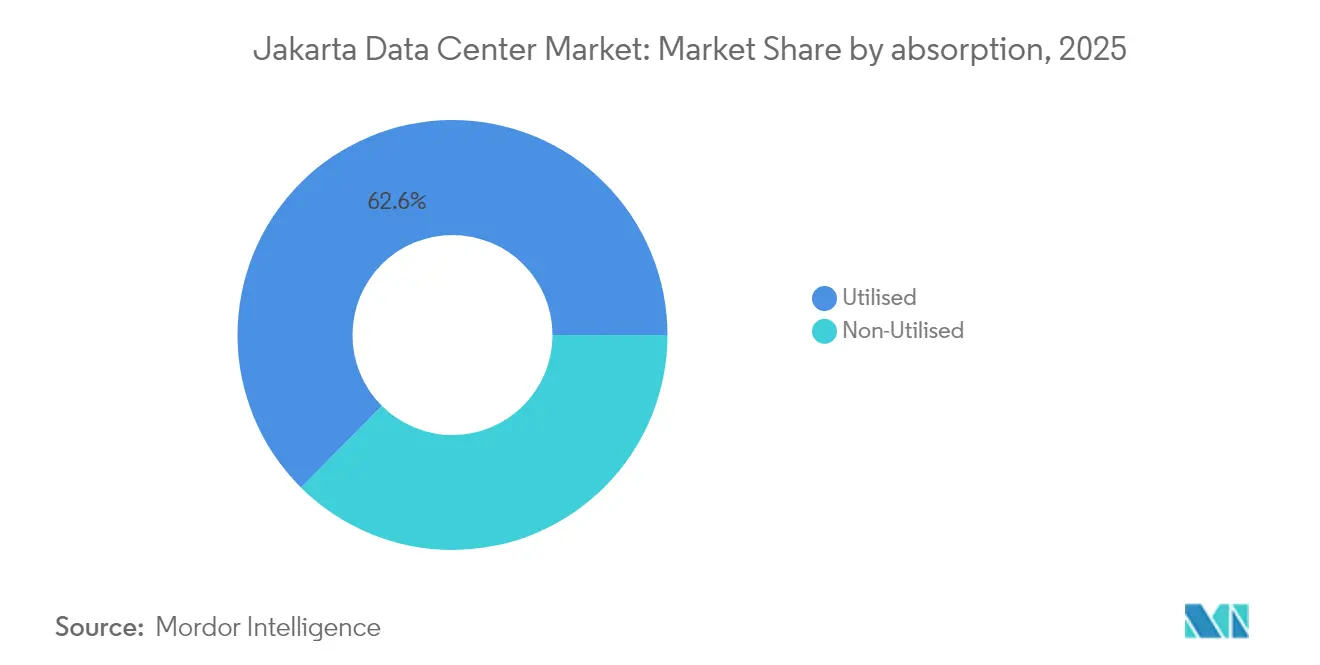
- Por absorción, la capacidad utilizada representó el 62,55% de la cuota del mercado de centros de datos de Yakarta en 2025; la colocación a hiperescala se está expandiendo a una CAGR del 23,85% hasta 2032.
- Por zona de concentración, el Gran Yakarta representó una cuota del 51,20% en 2025, mientras que el Corredor Bekasi-Cikarang está previsto que crezca a una CAGR del 12,94% entre 2026 y 2032.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Centros de Datos de Yakarta
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Explosión del consumo de datos móviles y despliegue del 5G | +2.80% | Gran Yakarta, Corredor Bekasi-Cikarang | Mediano plazo (2-4 años) |
| Auge del comercio electrónico y las fintech que requieren alojamiento de baja latencia | +2.10% | Gran Yakarta, Resto de Yakarta | Corto plazo (≤ 2 años) |
| Iniciativa gubernamental "Making Indonesia 4.0" y el impulso a la soberanía de datos | +1.90% | Nacional, con concentración en el Gran Yakarta | Largo plazo (≥ 4 años) |
| Afluencia de proveedores de nube a hiperescala que impulsan la construcción de campus | +3.20% | Corredor Bekasi-Cikarang, Gran Yakarta | Mediano plazo (2-4 años) |
| Rápida construcción de nuevos aterrizajes de cables submarinos | +1.40% | Gran Yakarta, Corredor Bekasi-Cikarang | Largo plazo (≥ 4 años) |
| Acuerdos de compra de energía verde para cumplir los mandatos de cero emisiones netas que desbloquean permisos | +0.80% | Nacional, adopción temprana en el Gran Yakarta | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Explosión del consumo de datos móviles y despliegue del 5G
La cobertura 5G de Indonesia se aceleró en 2024, elevando el tráfico total de datos móviles un 9% hasta 17,9 millones de TB. El aumento obliga a los proveedores de contenido y aplicaciones a alojar cargas de trabajo más cerca de los usuarios finales, lo que a su vez incrementa la demanda de nodos de borde de baja latencia en el mercado de centros de datos de Yakarta[1].Telecomlead, "Estrategia y planes de Telkom Indonesia para mejorar la experiencia del cliente," telecomlead.com Se proyecta que los dispositivos de IoT vinculados a los programas de la Industria 4.0 contribuirán con IDR 1.620 billones en valor para 2025, profundizando el requisito de capacidad de procesamiento distribuido que los centros de datos centralizados no pueden satisfacer de manera eficiente. A medida que maduran los servicios sensibles a la latencia, como el comercio de realidad aumentada y la logística autónoma, los operadores priorizan los micromódulos dentro de las densas huellas urbanas. Estos despliegues mejoran la experiencia del usuario, reducen el tráfico de retorno de red y sustentan tasas sostenidas de ocupación de bastidores. La tendencia también dirige el capital hacia tecnologías de enfriamiento líquido y directo al chip que se adaptan a los entornos de borde 5G de alta densidad.
Auge del comercio electrónico y las fintech que requieren alojamiento de baja latencia
Yakarta sigue siendo el mayor centro de comercio electrónico del Sudeste Asiático, y las plataformas de alto volumen de transacciones de la región requieren centros de datos resilientes y optimizados para baja latencia. Tokopedia reportó una capacidad de búsqueda 10 veces más inteligente tras implementar la búsqueda vectorial en una infraestructura preparada para inteligencia artificial, un resultado que destaca el valor comercial del alojamiento de alto rendimiento [2].Zilliz, "Tokopedia logró una búsqueda 10 veces más inteligente con Milvus," zilliz.com Los actores financieros siguen el mismo camino: la configuración de recuperación ante desastres de DOKU en Alibaba Cloud redujo los costos operativos en un 20% mientras garantizaba el cumplimiento de las regulaciones del Banco de Indonesia. Con el aumento de la velocidad de los pagos en línea, los proveedores de colocación que ofrecen una latencia de ida y vuelta inferior a 2 ms pueden exigir precios premium incluso cuando el mercado de centros de datos de Yakarta en general enfrenta compresión de alquileres. La fidelidad de las cargas de trabajo de las fintech, combinada con el escrutinio regulatorio, genera una ocupación predecible y sirve como cobertura frente a los cambios cíclicos de la demanda.
Making Indonesia 4.0 y el impulso a la soberanía de datos
La consolidación gubernamental de 2.700 instalaciones heredadas en un puñado de centros de datos nacionales está reinventando la arquitectura de TI del sector público. El campus insignia de la Red de Datos Nacional en Cikarang aporta 25.000 núcleos de CPU, 40 PB de almacenamiento y 20 MW de potencia, respaldado por EUR 164 millones en financiación estatal [3].Cloud Computing Indonesia, "Proyek Pusat Data Nasional Dipercepat," cloudcomputing.id La obligatoriedad de la residencia de datos en territorio nacional para la información personal obliga a las multinacionales a localizar el almacenamiento, trasladando las cargas de trabajo fuera de Singapur y hacia el mercado de centros de datos de Yakarta. La regulación está fomentando una demanda cautiva que se desvincula de la competencia de precios porque el riesgo de cumplimiento supera el costo de alojamiento. A largo plazo, la estrategia nacional de inteligencia artificial integra los centros de datos en cada servicio de gobierno electrónico, anclando una utilización sostenida independientemente de los ciclos del sector privado.
Afluencia de proveedores de nube a hiperescala que impulsan la construcción de campus
Microsoft, Temasek y BlackRock han destinado USD 30.000 millones para el campus a hiperescala de 480 MW del Proyecto MGX, señalando la graduación de Yakarta como región de nube de primer nivel. El sitio CGK11 de Digital Realty y Bersama ilustra la nueva norma: comenzando en 5 MW y escalando rápidamente a 32 MW mediante bloques modulares. Los proveedores a hiperescala exigen diseños estandarizados y automatización de extremo a extremo, lo que obliga a los operadores locales establecidos a modernizar sus instalaciones o asociarse para ganar escala. El corredor al este de Yakarta ofrece grandes parcelas de terreno contiguas y alimentaciones de red de 150 kV, que sustentan las arquitecturas de doble alimentación vitales para estos gigantescos despliegues. A medida que los campus se expanden, los participantes del ecosistema, desde enfriadores hasta tejidos de red, disfrutan de un efecto multiplicador que refuerza el volante de crecimiento del mercado de centros de datos de Yakarta.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altas tarifas eléctricas y congestión de la red en el Gran Yakarta | -1.80% | Gran Yakarta, Resto de Yakarta | Corto plazo (≤ 2 años) |
| Escasez de terreno y limitaciones de zonificación para campus de gran superficie | -1.20% | Gran Yakarta, impacto moderado en Bekasi-Cikarang | Mediano plazo (2-4 años) |
| Primas por riesgo sísmico e inundaciones que elevan los costos de seguros y financiación | -0.90% | Gran Yakarta, Resto de Yakarta | Largo plazo (≥ 4 años) |
| Restricciones de uso de agua para enfriamiento líquido en distritos urbanos | -0.70% | Gran Yakarta, emergente en Bekasi-Cikarang | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altas tarifas eléctricas y congestión de la red en el Gran Yakarta
El calendario tarifario de PLN para 2025 oscila entre IDR 996,74 e IDR 1.699,53 por kWh para cuentas comerciales, inflando los gastos operativos en un momento en que los precios de colocación están cayendo[4]Bisnis.com, "Daftar Lengkap Tarif Listrik PLN Januari–Maret 2025," bisnis.com. La cuota del 67% del carbón en la matriz energética complica la adquisición de energías renovables, un requisito clave para los clientes globales de nube que persiguen mandatos de cero emisiones netas. Los cuellos de botella en la red retrasan las fechas de energización, lo que obliga a los desarrolladores a instalar mayores reservas de diésel y sistemas de baterías en el sitio, elevando el gasto de capital en un 5%. Cushman & Wakefield clasifica a Yakarta como el cuarto mercado de construcción de centros de datos más caro de Asia Pacífico, evidencia de las presiones combinadas de costos de energía y mano de obra. Estos vientos en contra están orientando las futuras construcciones hacia el Corredor Bekasi-Cikarang, donde los alimentadores de alta tensión y la zonificación industrial agilizan las conexiones.
Escasez de terreno y limitaciones de zonificación para campus de gran superficie
La densificación urbana ha reducido la oferta de parcelas de más de 10 acres necesarias para los campus de próxima generación en Yakarta. La reclamación de terrenos en la Bahía Norte de Yakarta elevó los precios del suelo hasta igualar los de referencia del centro de la ciudad, erosionando las ventajas de costo. Las restricciones de altura y densidad de potencia en muchos distritos limitan la carga de TI desplegable, desafiando la economía de las salas preparadas para inteligencia artificial que superan los 30 kW por bastidor. Los permisos ambientales ahora se extienden entre 12 y 18 meses, afectando las tasas internas de retorno de los proyectos y empujando a los operadores hacia parques industriales prezonificados al este de la ciudad. Estos obstáculos elevan las barreras de entrada, favoreciendo a los operadores establecidos con socios locales en empresas conjuntas y amplia experiencia en permisos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Centro de Datos: Las construcciones mega establecen el nuevo punto de referencia de escala
Las instalaciones mega están reescribiendo la economía del mercado de centros de datos de Yakarta. Si bien los sitios grandes aún mantuvieron la mayor cuota en 2025 con un 41,35%, los campus mega avanzan a una CAGR del 20,35%. Ese ritmo refleja la necesidad de los proveedores de nube de bloques contiguos de 20 MW, espacio blanco estandarizado y economías de escala que reducen el gasto operativo por MW. Se prevé que el tamaño del mercado de centros de datos de Yakarta atribuido a las construcciones mega se más que duplique entre 2026 y 2032, ya que las cargas de trabajo de inteligencia artificial favorecen los diseños de alta densidad.
La automatización, el enfriamiento líquido integrado y las construcciones de subestaciones en el sitio ayudan a los sitios mega a lograr cifras de Indicador de Eficiencia de Energía por debajo de 1,35. Las instalaciones masivas siguen siendo un nicho emergente alineado con proyectos de inteligencia artificial soberana como el de la Red de Datos Nacional de Cikarang, pero la tecnología subyacente —enfriamiento por inmersión y tejidos de 100 GbE— se filtrará primero a los campus mega. Los formatos mediano y pequeño mantienen su relevancia al permitir nodos de borde densificados para despliegues de 5G e IoT cerca de los grupos de usuarios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Estándar de Nivel: Las certificaciones de Nivel IV ganan velocidad
El Nivel III sigue dominando con el 50,25% de la potencia desplegada porque cumple con la mayoría de los mandatos de tiempo de actividad empresarial sin una prima de costo elevada. Sin embargo, se proyecta que el tamaño del mercado de centros de datos de Yakarta acreditado como Nivel IV se expanda más rápido que cualquier otro estándar, registrando una CAGR del 17,60% hasta 2032. Los clústeres de inferencia de inteligencia artificial y las cargas de trabajo de fintech en tiempo real no pueden tolerar el tiempo de inactividad programado, lo que empuja a los constructores hacia diseños con mantenimiento concurrente y tolerancia a fallos.
Las alimentaciones de doble red, las arquitecturas de energía 2N+1 y los sistemas de reciclaje de agua con certificación ISO 14001 son ahora requisitos básicos para los clientes de primer nivel. Las auditorías del Uptime Institute proporcionan un diferenciador competitivo para las marcas de colocación en las rondas de licitación con sectores regulados, especialmente los bancos. La capacidad de Nivel I-II permanece confinada a los nodos de borde y de entrega de contenido donde el costo supera el beneficio de la redundancia adicional.
Por Absorción: La colocación a hiperescala remodela la utilización
Las salas utilizadas representaron el 62,55% de la potencia activa en 2025, lo que refleja una saludable absorción en los principales campus de Yakarta. Dentro de esa huella, las jaulas a hiperescala están impulsando una CAGR del 23,85%, eclipsando el crecimiento de la colocación minorista a medida que los proveedores de nube persiguen zonas de disponibilidad regional. Se espera que la cuota del mercado de centros de datos de Yakarta en manos de los inquilinos a hiperescala supere el 50% antes de 2030, a medida que los compromisos previos de múltiples MW dominen las carteras de arrendamiento.
La capacidad no utilizada sigue siendo un amortiguador estratégico que permite a los operadores firmar reservas de respuesta rápida sin añadir espacio de estructura. Para maximizar el rendimiento, los propietarios de centros de datos están implementando motores de planificación de capacidad basados en inteligencia artificial que reequilibran las asignaciones de energía, enfriamiento y espacio entre los grupos mayoristas y minoristas. Los operadores centrados en el borde complementan las carteras centradas en la hiperescala para capturar flujos de ingresos diversificados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La conectividad heredada del Gran Yakarta y su densa base empresarial le otorgaron una cuota del 51,20% en 2025, pero la escasez de terreno y las primas tarifarias están redirigiendo el nuevo gasto de capital hacia Bekasi-Cikarang. La CAGR del 12,94% del corredor está respaldada por enlaces de red de 150 kV, derechos de agua industrial y la proximidad inmediata a las estaciones de aterrizaje del cable APRICOT de 190 Tbps.
Los desarrolladores aprovechan los menores costos del suelo para construir salas de una sola planta con orientación horizontal que mejoran el flujo de aire y facilitan la logística de equipos. Mientras tanto, el resto de Yakarta alberga nodos de recuperación ante desastres y del sector gubernamental que valoran la separación geográfica del distrito central de negocios. Esa huella mixta aumenta la resiliencia en el mercado de centros de datos de Yakarta en su conjunto.
El Gran Yakarta sigue siendo el epicentro de la economía digital de Indonesia. Las instituciones financieras y las empresas emergentes que priorizan la nube necesitan la latencia inferior a 2 ms que solo las instalaciones del núcleo metropolitano pueden garantizar, lo que genera una demanda fidelizada incluso cuando los precios del suelo suben. El sitio JK1 del centro de la ciudad de Equinix ancla el emparejamiento con más de 50 operadores y valida el modelo de interconexión de alta densidad que sustenta la resiliencia metropolitana.
Panorama regulatorio
Indonesia posiciona a los centros de datos como infraestructura estratégica mediante el Reglamento Presidencial N.º 82 de 2022, que designa al sector de las TIC como estratégico y clasifica a los centros de datos como Infraestructura de Información Vital (VII). La gobernanza de ciberseguridad para las entidades VII está anclada en la Agencia Nacional de Ciberseguridad y Criptografía (BSSN), que define los requisitos de controles basados en riesgo y preparación ante incidentes que influyen en el diseño, la auditoría y las prácticas operativas de las instalaciones de Yakarta que atienden cargas de trabajo del sector regulado y público.
El cumplimiento también se extiende a la forma en que los Proveedores de Sistemas Electrónicos (PSE) utilizan servicios en la nube de terceros. El Reglamento N.º 5 de 2025 del Ministerio de Comunicación y Digital (Komdigi) introdujo obligaciones de clasificación de datos basadas en riesgo para los PSE de alcance público que dependen de la nube externa, reforzando las expectativas de manejo de datos y garantías para los proveedores que alojan cargas de trabajo sensibles. En cuanto a la ejecución, los permisos siguen siendo multiagenciales y vinculados a los servicios públicos, involucrando típicamente a Komdigi, el Ministerio de Comercio, el Ministerio de Medio Ambiente y Silvicultura, y PLN para la conexión a la red, lo que mantiene el riesgo de cronograma ligado a la coordinación entre estos organismos.
Análisis de la cadena de valor
La cadena de valor de los centros de datos de Yakarta comienza con la adquisición de terrenos y la preparación del sitio, avanza hacia el diseño y la construcción (obras civiles, sistemas de energía y refrigeración) y luego pasa a la puesta en marcha y las operaciones (gestión de instalaciones, seguridad, mantenimiento y gestión del tiempo de actividad). El acceso a la energía y la energización son una dependencia central, con PLN como contraparte central para la conexión a la red y la asignación de capacidad. Las limitaciones de sostenibilidad también están impulsando a más proyectos a formalizar la adquisición de energía verde y medidas de eficiencia dentro de la contratación con clientes.
A nivel de ecosistema, la Organización de Proveedores de Centros de Datos de Indonesia (IDPRO) coordina entre operadores, proveedores y usuarios empresariales. La escala del operador y la capacidad de financiamiento influyen cada vez más en la adquisición ascendente y la comercialización descendente. Se cita a PT DCI Indonesia Tbk con 128 MW de capacidad de plataforma en campus en Cibitung (H1), Karawang (H2), Yakarta Sur (E1) y Surabaya (E2), y obtuvo una línea de crédito de inversión de 17 billones de rupias del Bank Central Asia en 2026 para financiar el capex de expansión. Este tipo de acceso al balance influye en el abastecimiento de equipos, la construcción de subestaciones y la capacidad de ofrecer bloques de varios MW alineados con la demanda de hiperescala y consolidación gubernamental.
Panorama Competitivo
La intensa competencia de precios está comprimiendo los alquileres a medida que llega nueva oferta. Los conglomerados con flujos de caja diversificados pueden fijar precios de manera agresiva, lo que lleva a que las tarifas promedio de colocación caigan a USD 300-320 por kVA a principios de 2025. A pesar de la presión a la baja, el mercado de centros de datos de Yakarta continúa registrando nuevos participantes porque el crecimiento de la demanda supera a la oferta. Telkom Indonesia aprovecha una red doméstica de 32 sitios para ofrecer servicios adicionales a clientes soberanos, mientras que Digital Realty y Equinix se apoyan en ecosistemas globales para atraer a multinacionales.
El liderazgo tecnológico es fundamental. El acuerdo de NeutraDC en 2024 con PLN asegura una asignación de energía preferencial, fortaleciendo su posicionamiento preparado para la inteligencia artificial. EdgeConneX escala más allá de los 200 MW mediante un diseño de bloques modulares que reduce el tiempo de despliegue a nueve meses, otorgándole una ventaja de velocidad de comercialización. Los operadores establecidos más pequeños a menudo se orientan hacia nichos de borde y servicios gestionados, o se asocian con inversores extranjeros para financiar el gasto de capital.
El impulso de fusiones y adquisiciones está destinado a continuar a medida que los megaproyectos intensivos en capital presionan los balances de los operadores independientes. Los fondos transfronterizos, las telecomunicaciones regionales y los fondos de inversión en infraestructura consideran el mercado de centros de datos de Yakarta como estratégico, lo que garantiza una tensión competitiva que en última instancia beneficia a los usuarios finales a través de mejores precios y ecosistemas de conectividad más ricos.
Líderes de la Industria de Centros de Datos de Yakarta
PT DCI Indonesia
Telkomsigma
NTT Communications Corporation
XL Axiata Tbk PT (Princeton Digital Group)
GTN Data Center (Edge Connex)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La modernización del sector público está creando un canal de contratación definido para los operadores comerciales. Bajo la política del Centro de Datos Nacional (PDN) basada en ecosistemas (Decisión Ministerial 519 de 2024), el gobierno abrió el almacenamiento y procesamiento de datos gubernamentales a proveedores del sector privado. Esto amplía la demanda direccionable más allá de las instalaciones estatales puramente cautivas y aumenta el valor de la capacidad en la región de Yakarta lista para el cumplimiento normativo, que puede satisfacer los controles soberanos y de ciberseguridad.
Una segunda oportunidad proviene del reequilibrio geográfico de la infraestructura digital de Indonesia, con Komdigi ejecutando un plan maestro para expandir el desarrollo de centros de datos hacia el este de Indonesia. Para los operadores y proveedores de Yakarta, esto crea espacio en blanco para la interconexión, los servicios gestionados y las arquitecturas multisitio que conectan el Gran Yakarta y el corredor Bekasi-Cikarang con nodos secundarios, mientras se sigue anclando las cargas de trabajo sensibles a la latencia en la región capital. Las acciones de las empresas muestran cómo se está dando forma a este cambio: DCI Indonesia inauguró la instalación de 9 MW E2 Surabaya en abril de 2026 y está desarrollando el campus DCI Hyperscale 3 Sky (H3) en Bintan, Islas Riau, con una capacidad de diseño que supera los 1.000 MW. Esto indica que las plataformas centradas en Yakarta se están extendiendo hacia nuevas geografías indonesias, lo que puede retroalimentar la demanda en Yakarta de rampas de acceso a la nube y recuperación ante desastres.
Desarrollos recientes del sector
- Julio de 2026: LG Sinar Mas completó la estructura del centro de datos SMX01 en Yakarta, con una capacidad de fase uno de 6 MW programada para el cuarto trimestre de 2026. La expansión aumenta la capacidad disponible a corto plazo de Yakarta para respaldar cargas de trabajo de IA y de borde. El proyecto fortalece la posición de la empresa en el rápido crecimiento de la demanda de colocación escalable en el mercado.
- Junio de 2026: ST Telemedia Global Data Centres (STT GDC) lanzó STT Jakarta 2, completó la estructura de STT Jakarta 3 y realizó la ceremonia de inicio de obras de STT Jakarta 5 y 6. Las expansiones del campus profundizan la presencia en el área metropolitana de Yakarta y aceleran el despliegue de hiperescala. Las adiciones de capacidad refuerzan el ritmo de STT GDC para captar la creciente demanda de usuarios de hiperescala y empresariales.
- Mayo de 2026: Princeton Digital Group (PDG) obtuvo un financiamiento de 856 millones de USD para desarrollar su campus de centro de datos JC3 de 120 MW en Yakarta. El financiamiento permite un aumento de capacidad a gran escala para atender la creciente demanda de hiperescala. La inversión fortalece la capacidad de PDG para acelerar la entrega de proyectos y capturar oportunidades en el mercado de Yakarta.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado mide la capacidad de energía informática instalada y prevista de los centros de datos ubicados en Yakarta, expresada en MW. Cubre la capacidad que actualmente está en funcionamiento, en construcción o planificada, siempre que pueda atribuirse a instalaciones que atienden cargas de trabajo de cómputo y almacenamiento en la ciudad.
Exclusiones del alcance: excluimos las salas de borde dentro de oficinas y fábricas, los sitios de torres de telecomunicaciones y el gasto en equipos de energía no relacionados con centros de datos que no estén directamente vinculados a la carga informática de la sala de datos.
Descripción general de la segmentación
- Por Tamaño de Centro de Datos
- Pequeño
- Mediano
- Grande
- Mega
- Masivo
- Por Estándar de Nivel
- Nivel I y II
- Nivel III
- Nivel IV
- Por Absorción
- No Utilizada
- Utilizada
- Por Tipo de Colocación
- Hiperescala
- Minorista
- Mayorista
- Por Industria de Usuario Final
- Servicios Bancarios, Financieros y de Seguros
- Proveedores de Servicios en la Nube
- Comercio Electrónico
- Gobierno
- Manufactura
- Medios y Entretenimiento
- Telecomunicaciones
- Otros Usuarios Finales
- Por Tipo de Colocación
- Por Zona de Concentración
- Gran Yakarta
- Corredor Bekasi - Cikarang
- Resto de Yakarta
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental estableció la estructura del modelo base mediante el mapeo de las señales de oferta de Yakarta, los indicadores de demanda y las condiciones de política que dan forma a las construcciones. Nos referimos a fuentes públicas como la Agencia de Estadística de Indonesia (BPS), el Ministerio de Comunicación y Digital, las actualizaciones eléctricas de PLN y los anuncios de inversión de BKPM para comprender la dirección de la infraestructura digital y la preparación de la red.
Para fundamentar la capacidad y el momento oportuno, también revisamos fuentes como notas oficiales de conectividad y espectro de los reguladores, portales de asociaciones sectoriales que abarcan infraestructura de centros de datos y telecomunicaciones, y coberturas de prensa acreditadas sobre nuevos campus e hitos de puesta en marcha. Cuando la capacidad, apertura o cronograma de expansión a nivel de empresa no eran claros, complementamos el rastro público con suscripciones pagas utilizadas para datos financieros e inteligencia de empresas, además de una base de datos de patentes para seguir las tendencias de diseño de refrigeración y energía. Estas fuentes documentales son solo ilustrativas, y verificamos otros documentos y conjuntos de datos públicos para recopilar, verificar de forma cruzada y aclarar los supuestos.
Entrevistas primarias y encuestas
Las entrevistas y encuestas con operadores de centros de datos, proveedores de infraestructura, especialistas en nube y colocation, y líderes de tecnología empresarial en Indonesia ayudan a aclarar las cifras de capacidad secundarias, los niveles de utilización, las fechas de puesta en marcha, las brechas en las divulgaciones públicas y los supuestos utilizados para la estimación de Yakarta.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 20% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento principal utiliza un enfoque descendente en el que la capacidad a nivel de ciudad se reconstruye a partir del número de instalaciones, los MW anunciados por sitio, los cronogramas de puesta en marcha y los patrones de utilización validados en las entrevistas. Luego aplicamos verificaciones ascendentes selectivas mediante el muestreo de las adiciones de MW por punto caliente, y convertimos esas cifras en absorción implícita utilizando la densidad de bastidores típica y la ocupación esperada para confirmar que el ritmo implícito se mantiene realista.
Los insumos que influyeron en el modelo incluyeron la carga informática reportada e inferida por sala nueva, el ritmo de los precompromisos para espacio de colocación, la preferencia de construcción de Tier III y Tier IV, los cambios típicos en la densidad de energía (incluida una mayor densidad para implementaciones listas para IA) y limitaciones locales como el momento de asignación de red y la disponibilidad de terrenos. Cuando algunas instalaciones no revelaban los MW, utilizamos perfiles de sitios comparables (espacio de piso, nivel y clientes objetivo) para cubrir los vacíos, y luego ajustamos utilizando la retroalimentación primaria sobre las cargas de diseño alcanzables. Para la previsión, ejecutamos un análisis de escenarios basado en las opiniones de expertos sobre el riesgo de entrega, el momento de la demanda y la presión de precios, y seleccionamos la trayectoria final cuando las adiciones de MW implícitas coincidían con el realismo de la cartera de Yakarta y el ritmo de absorción.
Validación de datos y ciclo de actualización
La validación utiliza varias verificaciones para que los totales de MW se mantengan alineados con las señales reales del mercado. Los resultados se comparan con indicadores independientes como anuncios de puesta en marcha, importantes contratos de arrendamiento obtenidos, preparación de la conexión eléctrica y cambios observados en la utilización. Cualquier variación pronunciada activa una revisión de los supuestos y un nuevo contacto específico con las fuentes.
Antes de la aprobación final, una segunda revisión por parte de un analista cuestiona los valores atípicos a nivel de punto caliente y de nivel, y confirma que los cambios año tras año se ajustan a los plazos de construcción conocidos. El informe se actualiza anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, como nuevos campus de gran tamaño, retrasos o cambios en la política energética. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más reciente disponible en ese momento.
Tamaño del mercado de centros de datos de Yakarta según Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones de mercado publicadas para los centros de datos de Yakarta no siempre coinciden, ya que a menudo se basan en unidades diferentes, opciones de alcance distintas y supuestos de cronograma diferentes. Algunas fuentes dimensionan únicamente los ingresos de los servicios de colocación, y otras se centran en la capacidad de cartera en lugar de la carga informática comisionada y utilizable.
Los principales factores de las diferencias en este mercado suelen depender de si la estimación cuenta solo la demanda de colocación multiarrendatario, si mezcla la capacidad planificada con la capacidad entregada y cómo traduce los anuncios de instalaciones en MW que realmente pueden energizarse. Un conjunto de cifras a menudo se presenta en USD y se vincula a supuestos de alquiler y ocupación, mientras que otro se presenta en MW y se vincula a salas entregadas y absorción. Algunas estimaciones se centran solo en los ingresos de colocación, y Mordor Intelligence limita el mercado a la capacidad de carga informática en MW (incluyendo capacidad utilizada y no utilizada) en lugar de convertir el mismo grupo de demanda en valor en USD.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,66 billones de USD (2025) | |
| Publicación Especializada A | 507,20 millones de USD (2025) | Esta cifra se presenta como el valor del mercado de colocación de Yakarta en USD, lo que puede excluir la capacidad de autoconstrucción empresarial y variará con los supuestos de precios y ocupación en lugar de las adiciones de MW. |
| Consultora Inmobiliaria B | 0,71 billones de USD (2025) | Esta cifra refleja la cartera de desarrollo total en MW (en construcción más planificada), lo que puede sobreestimar la capacidad entregable a corto plazo si no se filtran los tiempos de puesta en marcha y conexión eléctrica. |
La comparación muestra que las mayores diferencias provienen de la elección de la unidad (valor en USD frente a MW) y de si los proyectos planificados se tratan como oferta comprometida. Al mantener el dimensionamiento anclado a las adiciones de capacidad a nivel de sitio, la progresión de la utilización y las verificaciones del cronograma de entrega, podemos presentar una visión del mercado que es más fácil de replicar y más fácil de reconciliar con los hitos reales de puesta en marcha.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo la capacidad en el espacio de colocación de Yakarta?
Se proyecta que la carga de TI instalada aumentará de 728,91 MW en 2026 a 1.336,09 MW en 2032, lo que implica una CAGR del 10,64%.
¿Qué distrito está atrayendo la mayor cantidad de nuevas construcciones?
El Corredor Bekasi-Cikarang es la zona de concentración de más rápido crecimiento, con una expansión prevista a una CAGR del 12,94% gracias a terrenos más baratos, capacidad de red disponible y nuevos aterrizajes de cables submarinos.
¿Qué cuota de potencia ya está comprometida con los inquilinos?
Las salas utilizadas representan el 62,55% de la capacidad activa, con la colocación a hiperescala impulsando una CAGR del 23,85% en la absorción.
¿Por qué están ganando terreno las certificaciones de Nivel IV?
Las cargas de trabajo de inteligencia artificial y las aplicaciones de servicios financieros requieren un tiempo de actividad casi continuo, lo que impulsa los despliegues de Nivel IV a crecer a una CAGR del 17,60% hasta 2032.
¿Cómo están evolucionando las tarifas de alquiler?
La intensa competencia ha reducido el precio promedio de colocación a USD 300-320 por kVA incluso cuando los costos de construcción aumentan, lo que sugiere una ventaja continua para los compradores.
¿Qué hace a Yakarta atractiva para los proveedores de nube a hiperescala?
La proximidad a un mercado doméstico de 275 millones de personas, las normas de soberanía de datos, los nuevos cables submarinos de 190 Tbps y los sitios industriales disponibles al este de la ciudad se combinan para formar una propuesta de valor convincente para la hiperescala.
Última actualización de la página el:
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Energía para Centros de Datos Sistemas de energía en todas las regiones, desglosados por componente, nivel (tier) y tamaño de instalación.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Energía de Centros de Datos de Indonesia Sistemas de energía en Indonesia, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de Centros de Datos Hyperscale de Indonesia Sitios hiperescala en Indonesia, divididos por tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos en Indonesia Demanda de servidores en Indonesia, cubriendo tamaño de instalación y nivel.
- Mercado de Construcción de Centros de Datos de Filipinas Construcción en Filipinas, dividida por tamaño de instalación y nivel.
- Mercado de Refrigeración para Centros de Datos de Indonesia Demanda de refrigeración en Indonesia, que abarca tecnología de refrigeración, tipo y sector vertical de usuario final.
- Mercado de GPU para Centros de Datos de IA Aceleradores de IA en el mercado global, cubriendo modo de implementación, tipo de GPU e interconexión.
- Mercado de Seguridad Física para Centros de Datos de Indonesia Demanda de seguridad física en Indonesia, que abarca tipo de solución y tipo de servicio.
- Mercado de Procesadores para Centros de Datos de Indonesia Procesadores de Indonesia, divididos por tipo de procesador, aplicación y arquitectura.
- Mercado de Energía para Centros de Datos de Filipinas Sistemas de energía en Filipinas, divididos por componente, tipo de instalación y tamaño de instalación.



