
Tamaño y participación del mercado de centros de datos de Malasia
Análisis del mercado de centros de datos de Malasia por Mordor Intelligence
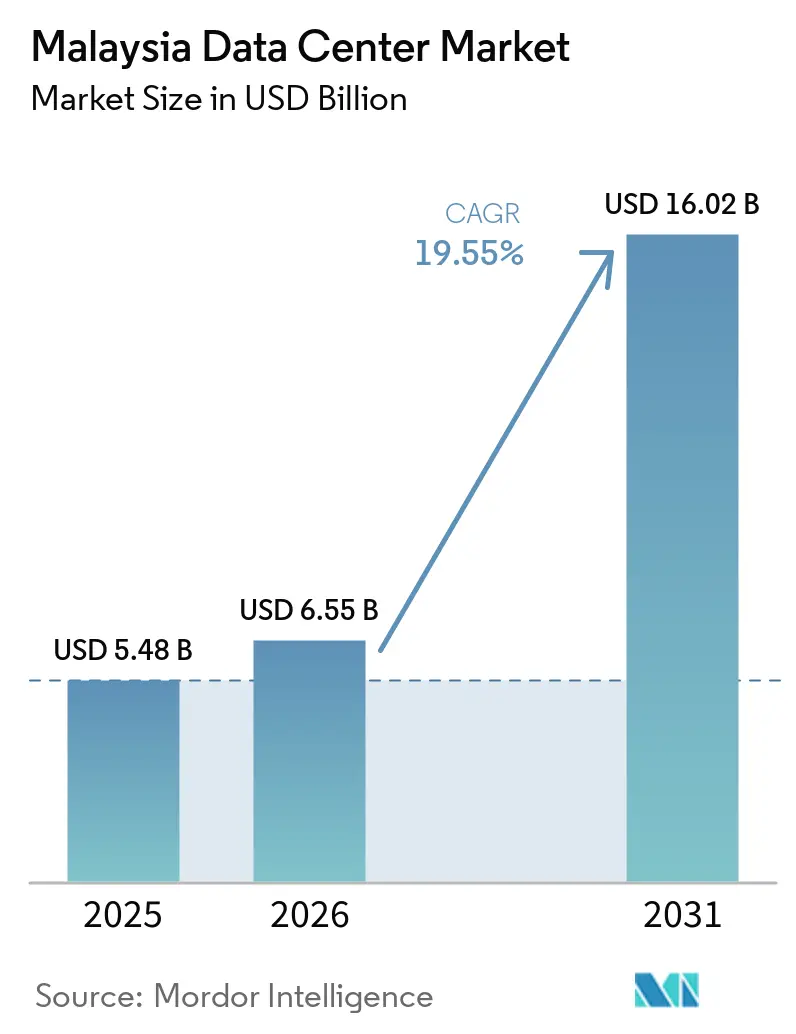
Se proyecta que el tamaño del mercado de centros de datos de Malasia se expanda desde 6,55 mil millones de USD en 2026 y 7,83 mil millones de USD en 2027 hasta 19,32 mil millones de USD para 2032, registrando una CAGR del 19,8% entre 2027 y 2032.
La capacidad de nube local de Malasia y la actividad de pagos digitales respaldan la demanda de instalaciones que atienden datos regulados y cargas de trabajo de transacciones continuas. La conectividad internacional fortalece esa propuesta, mientras que los incentivos fiscales hacen que el diseño eficiente en energía y agua sea relevante para la economía de la inversión. Los operadores pueden responder combinando capacidad de colocación con adquisición de energía renovable y acuerdos de tratamiento de agua, incorporando la ejecución de recursos en la propuesta al cliente. La variabilidad del costo de la electricidad y la secuenciación de aprobaciones pueden ralentizar la entrega de capacidad comprometida, por lo que los proveedores capaces de asegurar energía y permisos con anticipación están mejor posicionados para obtener ingresos recurrentes de alojamiento.
Conclusiones clave del informe
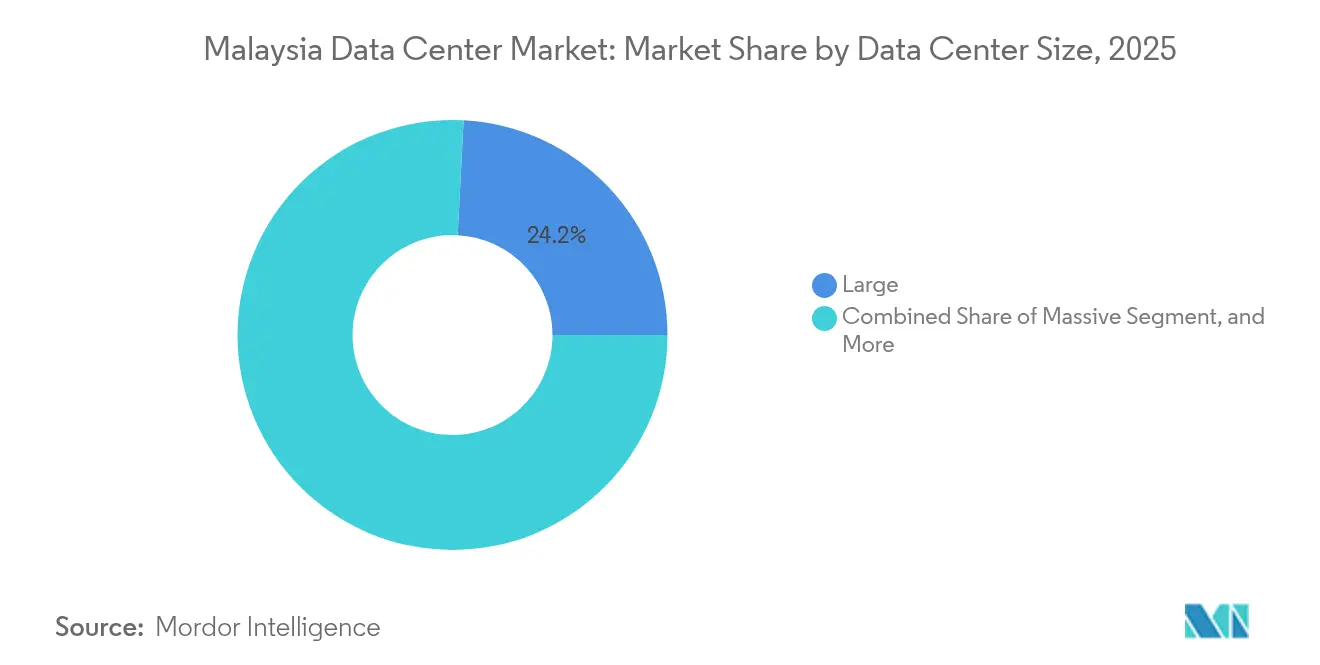
- Por tamaño de centro de datos, las instalaciones grandes lideraron con una participación del 23,62% en el mercado de centros de datos de Malasia en 2026, mientras que se prevé que las instalaciones medianas crezcan más rápido con una CAGR del 30,5% entre 2027 y 2032.
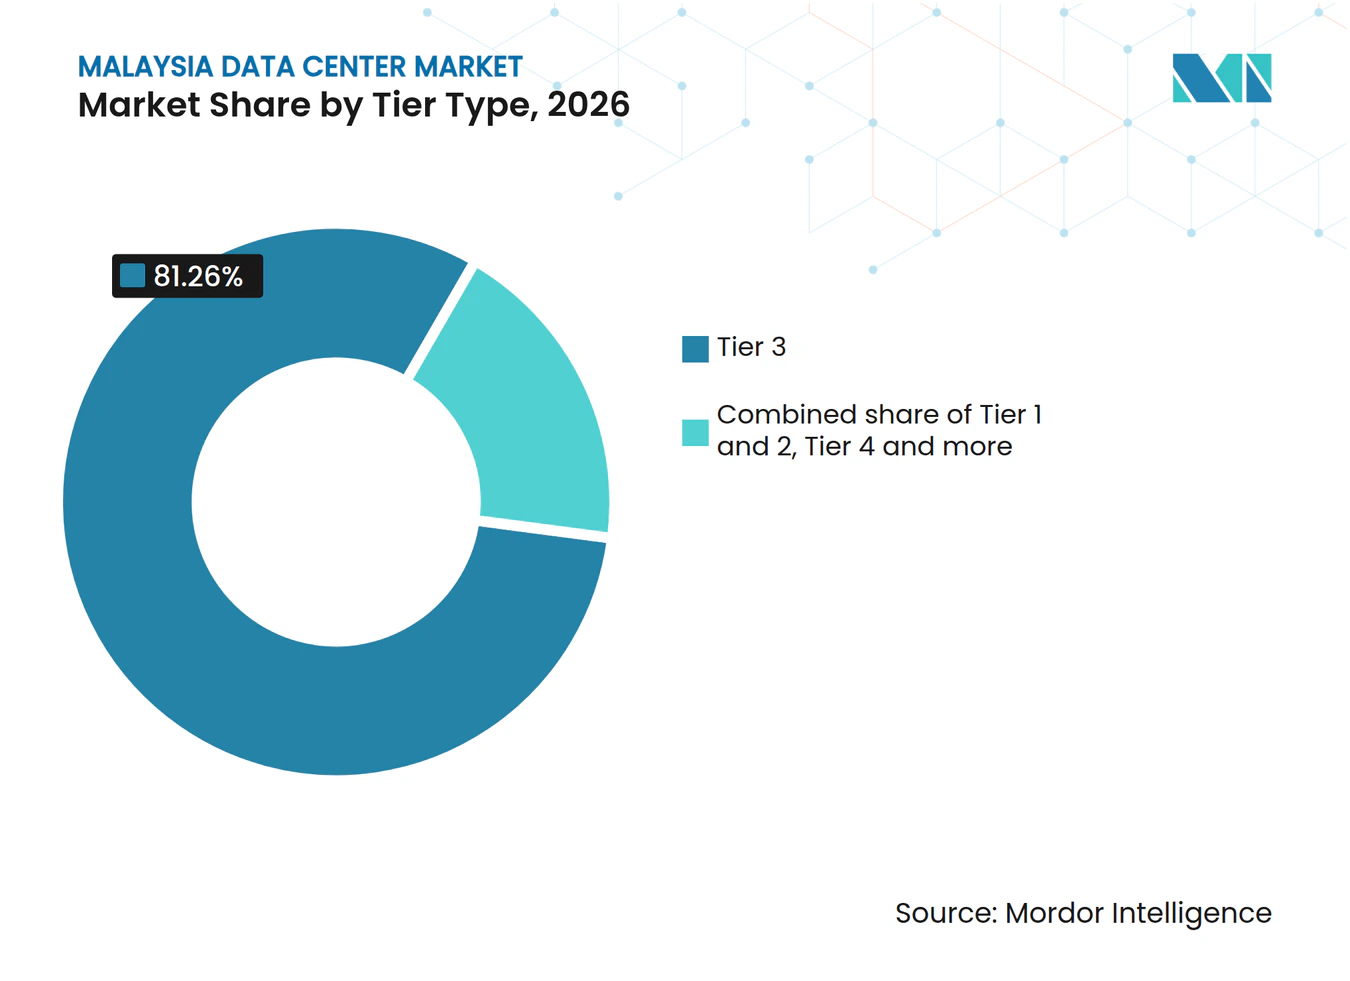
- Dentro de la clasificación por nivel, el Nivel 3 mantuvo una participación del 81,26% en el tamaño del mercado de centros de datos de Malasia en 2026 y también se proyecta que crezca más rápido con una CAGR del 34,4% entre 2027 y 2032.
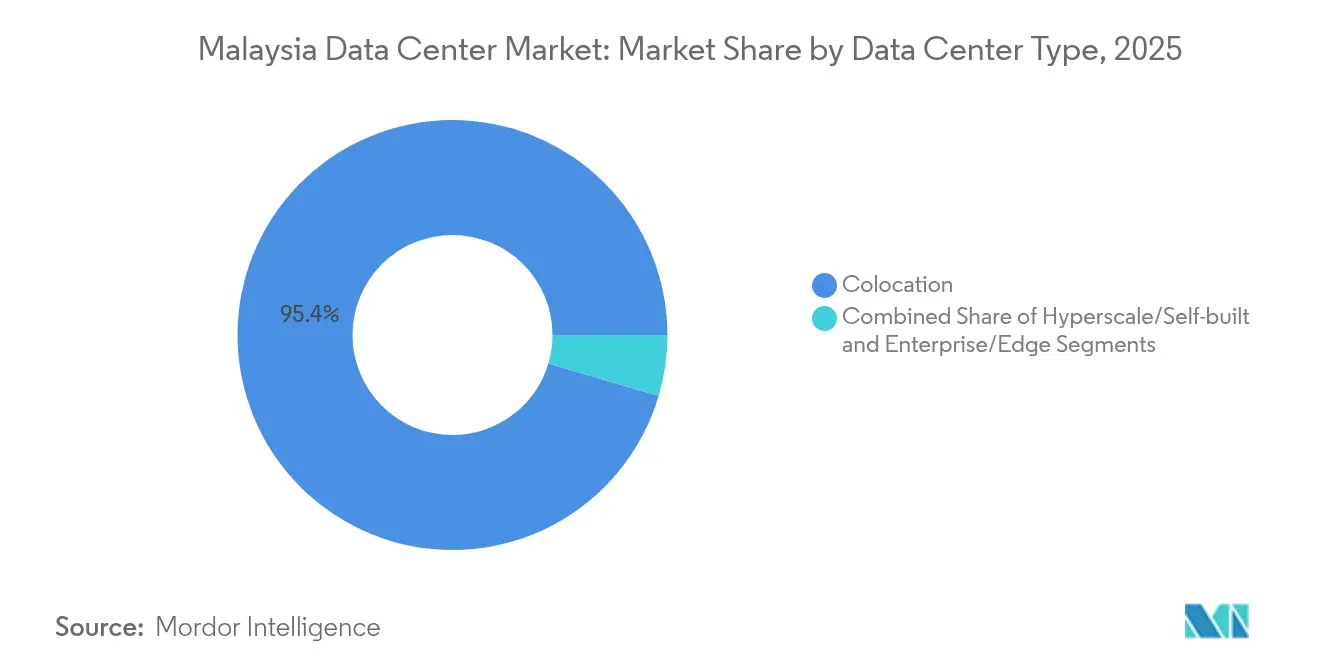
- Entre los tipos de centros de datos, la colocación lideró con una participación del 95,23% en 2026, mientras que se prevé que las instalaciones de hiperescala/autoconstruidas crezcan más rápido con una CAGR del 30,7% entre 2027 y 2032.
- La demanda de usuarios finales fue liderada por TI e ITES con una participación del 31,34% en 2026, con BFSI proyectado para crecer más rápido con una CAGR del 29,7% entre 2027 y 2032.
- Por zona clave, Johor Bahru representó una participación del 53,19% en 2026, y se prevé que Cyberjaya crezca más rápido con una CAGR del 29,9% entre 2027 y 2032.
- Geográficamente, Johor Bahru lideró con una participación del 53,19% en 2026, mientras que se proyecta que Cyberjaya crezca más rápido con una CAGR del 29,9% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues crecientes de nube hiperescala | +8.2% | Gran Kuala Lumpur | Mediano plazo (2-4 años) |
| Auge en la digitalización de tecnología financiera y comercio electrónico | +5.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Rápidos aterrizajes de cables submarinos que potencian la conectividad | +4.3% | Morib, Selangor y Sedili, Johor | Mediano plazo (2-4 años) |
| Incentivos fiscales gubernamentales para inversiones en TIC verdes | +3.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Demanda periférica del corredor industrial Penang-Johor | +2.4% | Clústeres industriales de Penang y Johor | Largo plazo (≥ 4 años) |
| Clústeres de entrenamiento de IA que impulsan campus | +2.2% | Kulai en Johor | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Despliegues crecientes de nube hiperescala
Las regiones de nube disponibles localmente pueden eliminar un obstáculo de ubicación del servicio para las cargas de trabajo reguladas. Microsoft puso a disposición general Malaysia West, su primera región de nube en el país, el 28 de mayo de 2025.[1] La infraestructura de hiperescala preparada para IA en el Gran Kuala Lumpur comprende 3 zonas de disponibilidad. En agosto de 2025, Maybank acordó utilizar Azure para algunos sistemas estratégicos, funciones y cargas de trabajo de datos en el marco de una asociación que abarca la ASEAN y más allá. La residencia de datos en el país de Malaysia West fue identificada como clave para los requisitos regulatorios y de soberanía de los servicios financieros de Malasia. Los proveedores de infraestructura pueden, por tanto, conectar la capacidad regional con capacidades de residencia de datos que hacen que un servicio de nube local sea utilizable para clientes financieros.
Auge en la digitalización de tecnología financiera y comercio electrónico
El procesamiento de transacciones ofrece a la digitalización una vía hacia la demanda de alojamiento en los servicios financieros y las empresas habilitadas para el comercio. Las transacciones DuitNow QR realizadas por personas y comerciantes a través de bancos e instituciones financieras no bancarias se duplicaron de 1.500 millones en 2024 a 3.000 millones en 2025. Los ingresos de los establecimientos malayos con transacciones de comercio electrónico aumentaron un 2,8% interanual en el primer trimestre de 2026. El volumen de pagos apunta a la actividad de procesamiento, mientras que los ingresos de los establecimientos indican la escala comercial de las empresas que realizan transacciones electrónicas. La oportunidad más destacada es la capacidad de procesamiento de pagos para bancos e instituciones no bancarias que gestionan mayores volúmenes de transacciones, donde la demanda informática sigue el volumen de procesamiento en lugar del valor monetario de los ingresos de los establecimientos.
Rápidos aterrizajes de cables submarinos que potencian la conectividad
La conectividad internacional fortalece el caso comercial para alojar cargas de trabajo en Malasia cuando la infraestructura de aterrizaje respalda a varios proveedores de red. En septiembre de 2025, TM Global completó su estación de aterrizaje de cable abierta en Morib, Selangor, con capacidad para soportar hasta 3 sistemas de cables submarinos. Una instalación de interconexión abierta ofrece a los proveedores de conectividad un punto compartido para el intercambio de tráfico, ampliando las opciones de red en torno al alojamiento doméstico. TM Global también informó sobre el aterrizaje del cable Asia Link en Sedili, Johor, con servicio previsto para 2027. Esa distinción convierte la infraestructura de aterrizaje completada y el servicio de cable utilizable en hitos separados para las decisiones de capacidad. Una propuesta de alojamiento dependiente del nuevo cable debe, por tanto, alinear su compromiso de servicio al cliente con ese hito de red posterior.
Incentivos fiscales gubernamentales para inversiones en TIC verde
La elegibilidad fiscal otorga al diseño eficiente de centros de datos un papel comercial más allá de la reducción del consumo de recursos. El esquema de Aceleración del Ecosistema Digital de Malasia (DESAC) ofrece incentivos fiscales a los operadores que adopten equipos de eficiencia energética e hídrica y energía renovable. La Autoridad Malasia de Desarrollo de la Inversión (MIDA) acepta solicitudes hasta el 31 de diciembre de 2027, evaluando los vínculos económicos locales y el cumplimiento de los estándares de sostenibilidad. Para un desarrollador, esa estructura condicional conecta las elecciones de equipos con el caso de inversión en lugar de tratar la sostenibilidad como una adición posterior. También hace que el diseño elegible y el calendario de solicitudes sean relevantes antes de que un proyecto se comprometa con su configuración técnica. La oportunidad de demanda resultante favorece los equipos y las propuestas de proyectos que cumplen conjuntamente las condiciones del esquema, en lugar de las afirmaciones de eficiencia desvinculadas de una inversión elegible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta volatilidad de las tarifas eléctricas | -2.7% | Clústeres de centros de datos de la Malasia Peninsular | Corto plazo (≤ 2 años) |
| Largos ciclos de aprobación de Nivel 3/Nivel 4 | -1.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Escasez de acuerdos de compra de energía baja en carbono en Malasia | -1.2% | Clústeres de centros de datos de la Malasia Peninsular | Largo plazo (≥ 4 años) |
| Escasez de ingenieros certificados por Uptime | -0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta volatilidad de las tarifas eléctricas
La variabilidad del precio de la electricidad complica los ingresos necesarios para justificar capacidad de alojamiento adicional cuando los costos de generación pueden cambiar cada mes. En la Malasia Peninsular, el Ajuste Automático de Combustible modifica los cargos de generación mensualmente para reflejar los precios del combustible y otros costos de generación. Tenaga Nasional Berhad (TNB) señaló que los consumidores de electricidad recibieron reembolsos durante 9 meses consecutivos desde agosto de 2025 hasta abril de 2026, seguidos de un recargo a partir de mayo de 2026. La reversión muestra por qué un ajuste favorable no puede convertirse de forma segura en un supuesto fijo para los costos futuros de electricidad de un operador. Una instalación que ofrezca precios de alojamiento fijos retendría consecuentemente la exposición a menos que sus condiciones comerciales aborden los cambios en el cargo de energía. Esa exposición no resuelta puede elevar el umbral de ingresos para comprometer capacidad adicional.
Largos ciclos de aprobación de Nivel 3/Nivel 4
El respaldo de inversión de un proyecto no determina cuándo su capacidad planificada de centro de datos puede volverse comercialmente utilizable. En Malasia, un proyecto puede esperar la aprobación de planificación estatal después del respaldo federal, u obtener la aprobación de planificación mientras se difieren las conexiones de servicios públicos. Estos puntos de decisión separados dejan a un desarrollador expuesto a una brecha entre el permiso para invertir y la disposición para atender cargas de trabajo. Para los desarrollos de Nivel 3 y Nivel 4, esa secuenciación crea un riesgo de entrega junto con la especificación de instalación prevista. Comprometer el gasto en construcción antes de que se resuelvan las aprobaciones y conexiones restantes puede dejar capital vinculado a capacidad que aún no puede generar ingresos de alojamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tamaño de Centro de Datos:
La Puesta en Servicio por Fases y las Bandas de Potencia Definen las Opciones de InstalaciónLas instalaciones grandes representaron una participación del 23,62% en el tamaño del mercado de centros de datos de Malasia en 2026. TM Nxera, la empresa conjunta de Telekom Malaysia y Nxera, completó el primer marco estructural del edificio de su campus de Iskandar Puteri en abril de 2026, con operaciones de primera fase previstas para el segundo semestre de 2026. El campus fue diseñado para escalar hasta 200 MW, con instalación mecánica y eléctrica, integración de sistemas y puesta en servicio siguiendo el hito estructural. Esa secuencia vincula la fecha de despliegue de un comprador con la puesta en servicio de la primera fase, no con el techo de diseño de 200 MW del campus.
Las instalaciones medianas son el segmento de más rápido crecimiento, con una CAGR prevista del 30,5% entre 2027 y 2032. La directriz de planificación de PLANMalaysia de 2024 definió las instalaciones medianas como aquellas por encima de 5 MVA hasta 25 MVA e identificó Infinaxis Cyberjaya a 12 MVA. Se esperaba que el proyecto finalizara en 2025, y Sime Darby Property informó posteriormente su finalización ese año. La directriz sitúa el proyecto Infinaxis de 12 MVA en una zona de planificación comercial en Cyberjaya, mostrando una ruta de ubicación para instalaciones medianas en áreas comerciales.



Por Tipo de Nivel:
El Uso de IA y la Protección contra Fallos Definen Diferentes PropuestasEl Nivel 3 representó una participación del 81,26% en el mercado de centros de datos de Malasia en 2026 y es el segmento de más rápido crecimiento, con una CAGR prevista del 34,4% entre 2027 y 2032. En 2025, Telekom Malaysia señaló que sus centros de datos Uptime de Nivel III respaldaban cargas de trabajo de IA, junto con infraestructura GPU alojada localmente para desarrollar e implementar soluciones de IA. Este ejemplo operativo vincula la especificación de la instalación con una aplicación que requiere capacidad informática, otorgando al nivel un papel dentro de un ecosistema de IA implementado. Los operadores que persigan cargas de trabajo similares pueden combinar la resiliencia del Nivel III con infraestructura GPU alojada localmente, la combinación que Telekom Malaysia describió en 2025.
Se prevé que el segmento de Nivel 1 y 2 se contraiga. El Uptime Institute describe el Nivel I como capacidad básica para TI de oficina y más, y el Nivel II como la adición de componentes redundantes de energía y refrigeración mientras se mantiene la exposición a apagados inesperados. El Nivel 4 utiliza sistemas redundantes independientes y físicamente aislados para que los fallos de equipos o rutas de distribución no afecten las operaciones de TI. Sin embargo, los apagados de mantenimiento de componentes o rutas redundantes pueden aumentar el riesgo de interrupción si se produce otro fallo. La exposición del Nivel II a apagados inesperados debilita su adecuación para cargas de trabajo que no pueden tolerar interrupciones, una razón técnica coherente con la contracción prevista.

Por Tipo de Centro de Datos:
La Escala de Colocación Satisface los Requisitos de Equipamiento de HiperescalaLa colocación fue el segmento más grande, representando el 95,23% de la industria en 2026. En agosto de 2026, el proveedor de colocación ST Telemedia Global Data Centres describió una capacidad planificada de hasta 166 MW de carga de TI en STT Johor en Iskandar Puteri.[2] Esa escala planificada ofrece a un cliente potencial una ruta liderada por el operador para satisfacer grandes requisitos informáticos, con el proveedor responsable de convertir su plan de campus en capacidad entregable. La tarea comercial consiste, por tanto, en hacer coincidir los compromisos de los clientes con los bloques de capacidad completados, permitiendo que el envolvente de desarrollo respalde la expansión sin tratar su carga planificada total como inmediatamente disponible.
Las instalaciones de hiperescala/autoconstruidas son el segmento de más rápido crecimiento, con una CAGR prevista del 30,7% entre 2027 y 2032. En octubre de 2025, Pearl Computing Malaysia, filial de Google, adjudicó a IJM Construction un contrato de equipamiento mecánico y eléctrico para un centro de datos de hiperescala en Elmina Business Park, Selangor. Pearl arrienda la instalación al promotor Sime Darby Property. La adjudicación del equipamiento ilustra una ruta comercial en la que un cliente de hiperescala encarga los trabajos de la instalación mientras otra empresa suministra la propiedad subyacente. La apertura del contratista de equipamiento es el entorno técnico especificado dentro de un edificio arrendado, lo que hace que la finalización de esos trabajos sea el requisito previo para el despliegue del cliente de hiperescala.
Por Usuario Final:
Los Servicios Tecnológicos y la Liquidación Continua Respaldan una Demanda DiferenciadaTI e ITES fue el segmento más grande, representando el 31,34% de la industria en 2026. La industria malasia de programación informática, consultoría, información y actividades relacionadas, incluido el procesamiento de datos y el alojamiento, registró un crecimiento del valor añadido bruto del 17,9% en 2025. SCICOM presta servicios de operaciones de clientes y negocios habilitados por tecnología, con operaciones en Kuala Lumpur y Cyberjaya. En mayo de 2025, Microsoft nombró a SCICOM entre los clientes que utilizan Malaysia West, su región de nube de hiperescala con residencia de datos en el país y menor latencia. La expansión de la industria y el uso de Malaysia West por parte de SCICOM conectan la actividad de TI e ITES con el consumo de nube local, canalizando la demanda de instalaciones de este ejemplo a través de la plataforma de nube de Microsoft.
BFSI es el segmento de más rápido crecimiento, con una CAGR prevista del 29,7% entre 2027 y 2032. Bank Negara Malaysia lanzó RENTAS+, una mejora interna del sistema nacional de liquidación bruta en tiempo real, en octubre de 2025.[3] Construida con tecnología de nube moderna, la mejora permite la transferencia y liquidación interbancaria continua de fondos las 24 horas del día, los 7 días de la semana, los 365 días del año. Para una institución financiera que gestiona cargas de trabajo de liquidación continua, el mantenimiento planificado se convierte en una prueba de disponibilidad además de una tarea de gestión de equipos. Una instalación incapaz de mantener esa continuidad obligaría a elegir entre el mantenimiento de la infraestructura y la liquidación interbancaria ininterrumpida.
Por Zona Clave:
Los Programas de Construcción y las Adquisiciones Amplían las Opciones de CapacidadJohor Bahru fue el segmento más grande, representando el 53,19% de la industria en 2026. En febrero de 2026, Leighton Asia ganó el contrato de obras principales para un centro de datos en Johor Bahru. El proyecto está planificado para entregar hasta 57,6 MW de capacidad crítica de TI y red en 6 edificios de colocación, con finalización prevista para 2028. El JB1 del Centro de la Ciudad de Johor Bahru de Open DC tenía aproximadamente 1 MW de carga de TI a finales de 2025 frente a una capacidad de energía listada de hasta 20 MW, lo que indica margen disponible en esa instalación. El programa de construcción de 6 edificios es, por tanto, la mayor apertura de proveedor a corto plazo, con entrega prevista para 2028.
Cyberjaya es el segmento de más rápido crecimiento, con una CAGR prevista del 29,9% entre 2027 y 2032. En junio de 2026, Digital Realty señaló que su centro de datos KUL11 de nueva adquisición, construido específicamente en Cyberjaya, tiene 15 MW de capacidad de TI y está diseñado para cargas de trabajo de IA y computación de alto rendimiento. La instalación incorpora principios de diseño eficientes en energía y agua. La adquisición añade capacidad a aproximadamente 500 metros de KUL10, ampliando la presencia existente de Digital Realty en Cyberjaya.
Análisis geográfico
Mercado de Centros de Datos de Johor Bahru
Johor Bahru representó una participación del 53,19% en el tamaño del mercado de centros de datos de Malasia en 2026. JHB1 de AirTrunk es un campus de hiperescala en la ciudad. Su capacidad total es de más de 150 MW en múltiples edificios diversos. El operador posiciona JHB1 en Johor Bahru para la conectividad internacional.
Mercado de Centros de Datos de Cyberjaya
Cyberjaya es la geografía de más rápido crecimiento, con una CAGR prevista del 29,9% entre 2027 y 2032. En febrero de 2026, AIMS adquirió aproximadamente 10 acres de Cyberview para un centro de datos de IA e hiperescala planificado. La capacidad estaba planificada en hasta 200 MW, sujeta a confirmación de ingeniería final, con finalización prevista para 2027. La propiedad del terreno otorga a la propuesta una base física, mientras que la confirmación de ingeniería determina la capacidad final y el calendario de finalización anunciado para 2027 define cuándo los clientes de hiperescala podrían utilizarlo.
Kuala Lumpur ganó 450 gabinetes mediante la expansión de Equinix en mayo de 2025, mientras que Open DC PE2 de Penang inició operaciones en abril de 2025, respaldando la conectividad de baja latencia y la computación de alto rendimiento en Bayan Lepas Technology Park. En el Valle de Klang, el acuerdo de febrero de 2025 de Quantum Alpha, filial de EcoWorld, cubre la construcción y el arrendamiento de estructuras y estructuras asociadas según las especificaciones de Pearl Computing en una parcela separada de aproximadamente 92,44 acres de Eco Business Park V (EBP V). El campus STT Johor planificado de Iskandar Puteri aseguró hasta 1,37 mil millones de USD en financiación verde en agosto de 2026 para financiar su desarrollo. La colaboración para una instalación preparada para IA en Bukit Jalil fue anunciada por Malaysian Resources Corporation Berhad (MRCB) en junio de 2026. Los compradores pueden distinguir las adiciones de alojamiento completadas de las oportunidades de construcción y financiación, evitando compromisos que traten los proyectos anunciados como capacidad inmediatamente disponible.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas abarca el marco nacional de Malasia y la supervisión estatal adicional de Johor desde la perspectiva de un desarrollador que busca los incentivos fiscales de Aceleración del Ecosistema Digital (DESAC). La guía de planificación proporciona una referencia común para las autoridades que gestionan desarrollos superiores a 1 MVA en nuevas áreas o edificios existentes. Para las solicitudes DESAC recibidas hasta el 31 de diciembre de 2027, las organizaciones cubiertas deben declarar el rendimiento de diseño en energía, carbono y agua, y divulgar anualmente la efectividad real del uso del agua (WUE). Los desarrolladores deben, por tanto, conectar la elegibilidad para el incentivo nacional con una evaluación separada de si su sitio e instalación propuestos satisfacen los criterios de revisión local.
Tabla Regulatoria
| Factor de decisión | Malasia | Johor |
|---|---|---|
| Autoridad principal | MIDA para solicitudes DESAC; autoridades de planificación estatales y locales | Consejo de revisión de propuestas dedicado del gobierno estatal de Johor |
| Instrumentos o directrices clave | Referencia de planificación nacional y condiciones de sostenibilidad DESAC | Evaluación de propuestas y criterios de bienvenida reportados para instalaciones de Nivel 3 y Nivel 4 eficientes en agua que utilizan tecnologías verdes |
| Efecto comercial | Calificación para incentivos y divulgación anual de WUE real para los solicitantes cubiertos | Propuestas evaluadas según los criterios de nivel y recursos declarados |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media nacional refleja una ruta de incentivos condicionada a declaraciones de diseño medibles y reportes anuales de rendimiento hídrico. La calificación Media de Johor refleja su bienvenida reportada a instalaciones de Nivel 3 y Nivel 4 eficientes en agua que utilizan tecnologías verdes, junto con la evaluación del consejo. La guía DESAC existente recomienda un WUE de diseño de 2,2 m3/MWh o inferior y requiere la divulgación anual del WUE real y el trabajo hacia 2,0 m3/MWh o inferior durante 10 años desde la línea base de diseño. En septiembre de 2026, el Ministerio de Inversión, Comercio e Industria de Malasia (MITI) informó que la Comisión de Energía y la Comisión Nacional de Servicios de Agua estaban desarrollando marcos de energía y agua, respaldando las calificaciones de endurecimiento a nivel nacional y en Johor.
Etapas de la Cadena de Valor
La cadena de valor compara los ingresos de los proveedores procedentes de infraestructura crítica, construcción de instalaciones y servicios de alojamiento recurrentes. Vertiv inauguró una instalación para fabricación, ensamblaje y pruebas de testigos en Senai, Johor, en julio de 2026 para atender a clientes en toda Asia. Gamuda Engineering Sdn Bhd e IJM Construction Sdn Bhd recibieron contratos de construcción de centros de datos en Malasia en agosto de 2025. Estas actividades crean oportunidades de ingresos diferenciadas porque la entrega de equipos, la construcción completada y un entorno de alojamiento funcional representan compromisos comerciales distintos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de infraestructura crítica de energía y térmica | Fabricantes de infraestructura como Vertiv | Ventas de equipos | Validación de ensamblajes para la carga informática prevista | Pruebas de testigos de ensamblajes antes del despliegue en sitio |
| Construcción de instalaciones | Contratistas de construcción como Gamuda Engineering Sdn Bhd, IJM Construction Sdn Bhd | Ingresos por contrato de construcción | Alineación de la entrega del edificio con la disponibilidad de la infraestructura | Coordinación de hitos de construcción con la aceptación de equipos |
| Colocación e interconexión | Operadores de centros de datos como Equinix, AirTrunk, Digital Realty | Tarifas de servicios de alojamiento e interconexión | Conversión del espacio completado en capacidad de cliente conectada | Combinación de disponibilidad de instalaciones con acceso a proveedores de red |
| Fuente: Mordor Intelligence | ||||
La transferencia entre la disponibilidad física y la conectividad del cliente determina si los ingresos del proyecto upstream se convierten en ingresos recurrentes del operador. Los servicios de Equinix en Malasia combinan colocación con interconexión, mientras que el campus de Digital Realty en Cyberjaya ofrece acceso a proveedores de servicios de nube y red. Para los operadores, aceptar un edificio completado resuelve, por tanto, solo una parte de la tarea comercial, ya que obtener ingresos por servicios también requiere la infraestructura y las conexiones que hacen utilizables las cargas de trabajo alojadas.
Panorama Competitivo
Concentración del Mercado
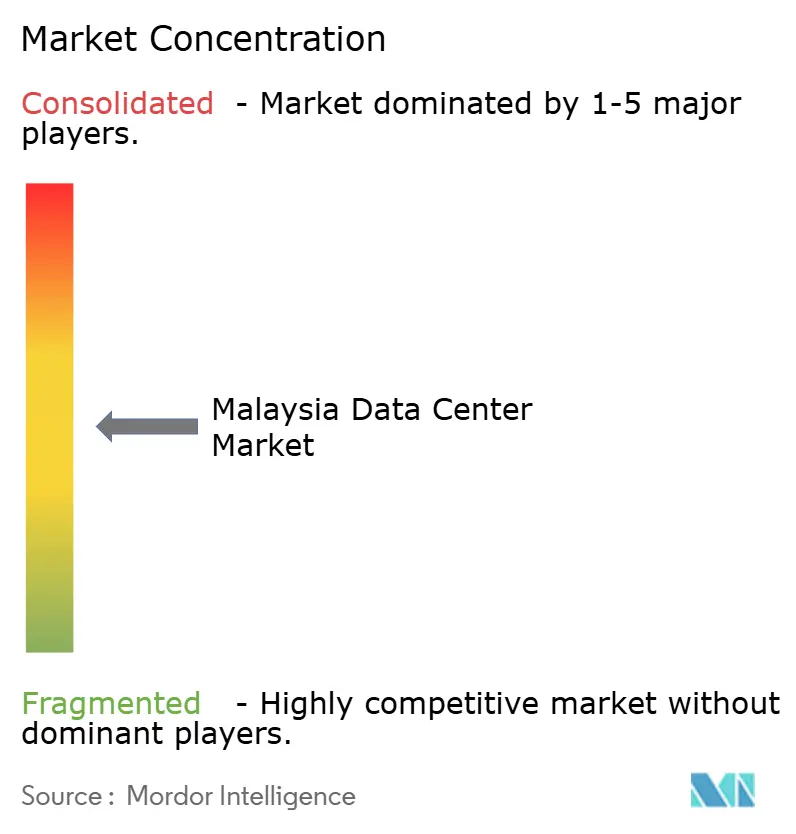
Los constructores de infraestructura de hiperescala y los contratistas eléctricos ocupan diferentes roles competitivos. Bridge Data Centres (WinTriX DC Group), un constructor de hiperescala con sede en Singapur, aseguró financiación bancaria en marzo de 2025 para el desarrollo en Malasia, Tailandia y la región de Asia-Pacífico. El 12 de octubre de 2026, MN Holdings Bhd señaló que su filial de propiedad total MN Power Transmission aceptó un contrato para construir 2 instalaciones de energía de alta tensión para un desarrollo de centro de datos en el centro de la Malasia Peninsular. DayOne Data Centers Limited completó la financiación en múltiples divisas el 11 de junio de 2025 para el desarrollo de la Zona Económica Especial Johor-Singapur, ilustrando cómo los compromisos de financiación de los desarrolladores difieren de los trabajos eléctricos contratados suministrados por especialistas en infraestructura.
K2 Strategic (Kuok Group), a través de K2 Strategic Infrastructure Malaysia, adjudicó a Sunway Construction los trabajos de fase final del centro de datos de Johor en mayo de 2025, con finalización entonces prevista para marzo de 2026. AirTrunk Operating Pty Ltd. anunció los planes JHB3/JHB4 para Iskandar Puteri el 30 de abril de 2026, añadiendo más de 280 MW de carga de TI hacia más de 700 MW en 4 campus malayos. El 4 de junio de 2026, DayOne firmó contratos de energía con TNB Renewables y TNB Power Generation, cubriendo aproximadamente 1,5 GWp de capacidad solar y 2,2 GWh de almacenamiento en baterías. Los contratos utilizan el Esquema Corporativo de Suministro de Energía Renovable (CRESS), permitiendo el abastecimiento directo de electricidad verde de desarrolladores de energías renovables. La expansión de capacidad planificada de AirTrunk y la adquisición de energía renovable de DayOne imponen diferentes exigencias de entrega a los socios de construcción y energía.
El acuerdo de agua de Kempas de DayOne ilustra la competencia que se extiende a la gestión de recursos más allá de la capacidad de alojamiento. En agosto de 2026, DayOne estaba extrayendo y tratando agua bruta del río Sungai Tebrau para su centro de datos de Kempas en virtud de un acuerdo con Johor Special Water. La contraparte estatal suministra agua bruta, mientras que DayOne se encarga del tratamiento para la instalación. El 13 de octubre de 2026, el Menteri Besar de Johor señaló que el estado daba la bienvenida únicamente a instalaciones de Nivel 3 y Nivel 4 que priorizaran la eficiencia hídrica y las tecnologías verdes. La declaración señala una preferencia de eficiencia hídrica y nivel de instalación para las propuestas entrantes, separada de la responsabilidad de DayOne de tratar el agua bruta en virtud de su acuerdo de Kempas.
Líderes de la Industria de Centros de Datos de Malasia
-
Bridge Data Centres (WinTriX DC Group)
-
MN Holdings Bhd (in partnership with Shanghai DC-Science Co Ltd.)
-
DayOne Data Centers Limited
-
K2 Strategic (Kuok Group)
-
AirTrunk Operating Pty Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos de Malasia Empresas cubiertas en este informe
- Bridge Data Centres (WinTriX DC Group)
- MN Holdings Bhd (in partnership with Shanghai DC-Science Co Ltd.)
- DayOne Data Centers Limited
- K2 Strategic (Kuok Group)
- AirTrunk Operating Pty Ltd.
- AIMS Data Centre Sdn. Bhd. (DigitalBridge Group, Inc.)
- Telekom Malaysia Berhad
- NTT DATA, Inc.
- CSF Group
- Alibaba Cloud
- Keppel Data Centres
- Open DC Sdn Bhd
- SAP SE
- Vantage Data Centers
- Telstra Group Limited
Desarrollos recientes de la industria en Mercado de Centros de Datos de Malasia
- Ago 2026: Gamuda Engineering Sdn Bhd, filial de propiedad total de Gamuda Berhad, recibió contratos para construir 2 centros de datos de hiperescala en Port Dickson, Negeri Sembilan.
- Ago 2026: ST Telemedia Global Data Centres aseguró financiación verde de hasta 1,37 mil millones de USD para desarrollar su campus STT Johor en Nusa Cemerlang Industrial Park, Johor.
- Jun 2026: Digital Realty anunció el lanzamiento de su plataforma en Malasia en Cyberjaya, anclada por la instalación operativa KUL10 con 1,5 MW de capacidad de TI.
Alcance y Metodología
Resumen de la segmentación
| Grande |
| Masivo |
| Mediano |
| Mega |
| Pequeño |
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
| Hiperescala/Autoconstruido | ||
| Empresarial/Periférico | ||
| Colocación | No utilizado | |
| Utilizado | Colocación minorista | |
| Colocación mayorista | ||
| BFSI |
| TI e ITES |
| Comercio electrónico |
| Gobierno |
| Manufactura |
| Medios de comunicación y entretenimiento |
| Telecomunicaciones |
| Otros usuarios finales |
| Kuala Lumpur |
| Cyberjaya |
| Johor Bahru |
| Resto de Malasia |
| Por tamaño de centro de datos | Grande | ||
| Masivo | |||
| Mediano | |||
| Mega | |||
| Pequeño | |||
| Por tipo de nivel | Nivel 1 y 2 | ||
| Nivel 3 | |||
| Nivel 4 | |||
| Por tipo de centro de datos | Hiperescala/Autoconstruido | ||
| Empresarial/Periférico | |||
| Colocación | No utilizado | ||
| Utilizado | Colocación minorista | ||
| Colocación mayorista | |||
| Por usuario final | BFSI | ||
| TI e ITES | |||
| Comercio electrónico | |||
| Gobierno | |||
| Manufactura | |||
| Medios de comunicación y entretenimiento | |||
| Telecomunicaciones | |||
| Otros usuarios finales | |||
| Por punto de concentración | Kuala Lumpur | ||
| Cyberjaya | |||
| Johor Bahru | |||
| Resto de Malasia | |||
Definición de mercado
- CAPACIDAD DE CARGA DE TI - La capacidad de carga de TI o capacidad instalada se refiere a la cantidad de energía consumida por los servidores y equipos de red colocados en un bastidor instalado. Se mide en megavatios (MW).
- TASA DE ABSORCIÓN - Denota el grado en que la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se denomina tasa de utilización y capacidad arrendada.
- ESPACIO DE PISO ELEVADO - Es un espacio elevado construido sobre el suelo. El espacio entre el suelo original y el suelo elevado se utiliza para alojar el cableado, la refrigeración y otros equipos del centro de datos. Esta disposición ayuda a tener una infraestructura de cableado y refrigeración adecuada. Se mide en pies cuadrados (ft²).
- TAMAÑO DEL CENTRO DE DATOS - El tamaño del centro de datos se segmenta en función del espacio de piso elevado asignado a las instalaciones del centro de datos. Centro de datos Mega: el número de bastidores debe ser superior a 9.000 o el espacio de piso elevado debe ser superior a 225.001 pies cuadrados; Centro de datos Masivo: el número de bastidores debe estar entre 9.000 y 3.001 o el espacio de piso elevado debe estar entre 225.000 y 75.001 pies cuadrados; Centro de datos Grande: el número de bastidores debe estar entre 3.000 y 801 o el espacio de piso elevado debe estar entre 75.000 y 20.001 pies cuadrados; Centro de datos Mediano: el número de bastidores debe estar entre 800 y 201 o el espacio de piso elevado debe estar entre 20.000 y 5.001 pies cuadrados; Centro de datos Pequeño: el número de bastidores debe ser inferior a 200 o el espacio de piso elevado debe ser inferior a 5.000 pies cuadrados.
- TIPO DE NIVEL - De acuerdo con el Uptime Institute, los centros de datos se clasifican en cuatro niveles en función de las competencias de los equipos redundantes de la infraestructura del centro de datos. En este segmento, los centros de datos se segmentan en Nivel 1, Nivel 2, Nivel 3 y Nivel 4.
- TIPO DE COLOCACIÓN - El segmento se divide en 3 categorías: colocación minorista, colocación mayorista y colocación hiperescala. La categorización se realiza en función de la cantidad de carga de TI arrendada a posibles clientes. El servicio de colocación minorista tiene una capacidad arrendada inferior a 250 kW; los servicios de colocación mayorista tienen una capacidad arrendada entre 251 kW y 4 MW; y los servicios de colocación hiperescala tienen una capacidad arrendada superior a 4 MW.
- CONSUMIDORES FINALES - El mercado de centros de datos opera sobre una base B2B. BFSI, gobierno, operadores de nube, medios de comunicación y entretenimiento, comercio electrónico, telecomunicaciones y manufactura son los principales consumidores finales en el mercado estudiado. El alcance solo incluye a los operadores de servicios de colocación que atienden la creciente digitalización de las industrias de usuarios finales.
| Palabra clave | Definición |
|---|---|
| Unidad de bastidor | Generalmente denominada U o RU, es la unidad de medida para la unidad de servidor alojada en los bastidores del centro de datos. 1U equivale a 1,75 pulgadas. |
| Densidad de bastidor | Define la cantidad de energía consumida por el equipo y el servidor alojados en un bastidor. Se mide en kilovatios (kW). Este factor desempeña un papel fundamental en el diseño del centro de datos y en la planificación de refrigeración y energía. |
| Capacidad de carga de TI | La capacidad de carga de TI o capacidad instalada se refiere a la cantidad de energía consumida por los servidores y equipos de red colocados en un bastidor instalado. Se mide en megavatios (MW). |
| Tasa de absorción | Indica qué parte de la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se denomina tasa de utilización y capacidad arrendada. |
| Espacio de piso elevado | Es un espacio elevado construido sobre el suelo. El espacio entre el suelo original y el suelo elevado se utiliza para alojar el cableado, la refrigeración y otros equipos del centro de datos. Esta disposición ayuda a tener una infraestructura de cableado y refrigeración adecuada. Se mide en pies cuadrados/metros. |
| Acondicionador de aire para sala de computadoras (CRAC) | Es un dispositivo utilizado para monitorear y mantener la temperatura, la circulación del aire y la humedad dentro de la sala de servidores del centro de datos. |
| Pasillo | Es el espacio abierto entre las filas de bastidores. Este espacio abierto es fundamental para mantener la temperatura óptima (20-25 °C) en la sala de servidores. Principalmente hay dos pasillos dentro de la sala de servidores: un pasillo caliente y un pasillo frío. |
| Pasillo frío | Es el pasillo en el que la parte delantera del bastidor da hacia el pasillo. Aquí, el aire frío se dirige hacia el pasillo para que pueda entrar por la parte delantera de los bastidores y mantener la temperatura. |
| Pasillo caliente | Es el pasillo en el que la parte trasera de los bastidores da hacia el pasillo. Aquí, el calor disipado por los equipos del bastidor se dirige hacia la salida de ventilación del acondicionador de aire para sala de computadoras (CRAC). |
| Carga crítica | Incluye los servidores y otros equipos informáticos cuyo tiempo de actividad es fundamental para el funcionamiento del centro de datos. |
| Efectividad del uso de energía (PUE) | Es una métrica que define la eficiencia de un centro de datos. Se calcula mediante: (Consumo total de energía del centro de datos) / (Consumo total de energía de los equipos de TI). Además, un centro de datos con un PUE de 1,2-1,5 se considera altamente eficiente, mientras que un centro de datos con un PUE >2 se considera altamente ineficiente. |
| Redundancia | Se define como un diseño de sistema en el que se añade un componente adicional (sistema de alimentación ininterrumpida, generadores, acondicionador de aire para sala de computadoras) de modo que, en caso de corte de energía o fallo del equipo, los equipos de TI no se vean afectados. |
| Sistema de alimentación ininterrumpida (UPS) | Es un dispositivo conectado en serie con la fuente de alimentación eléctrica, que almacena energía en baterías de modo que el suministro del sistema de alimentación ininterrumpida sea continuo para los equipos de TI incluso cuando se interrumpe la alimentación eléctrica. El sistema de alimentación ininterrumpida soporta principalmente solo los equipos de TI. |
| Generadores | Al igual que el sistema de alimentación ininterrumpida, los generadores se colocan en el centro de datos para garantizar un suministro eléctrico ininterrumpido, evitando el tiempo de inactividad. Las instalaciones de centros de datos cuentan con generadores diésel y, comúnmente, se almacenan 48 horas de diésel en la instalación para evitar interrupciones. |
| N+1 | Denominado 'necesidad más uno', denota la configuración de equipos adicionales disponible para evitar el tiempo de inactividad en caso de fallo. Un centro de datos se considera N+1 cuando hay una unidad adicional por cada 4 componentes. Por ejemplo, si un centro de datos tiene 4 sistemas de alimentación ininterrumpida, entonces para lograr N+1 se requeriría un sistema de alimentación ininterrumpida adicional. |
| 2N | Se refiere a un diseño completamente redundante en el que se despliegan dos sistemas de distribución de energía independientes. Por lo tanto, en caso de fallo completo de un sistema de distribución, el otro sistema seguirá suministrando energía al centro de datos. |
| Refrigeración entre filas | Es el sistema de diseño de refrigeración instalado entre bastidores en una fila, donde extrae aire cálido del pasillo caliente y suministra aire frío al pasillo frío, manteniendo así la temperatura. |
| Nivel 1 | La clasificación de nivel determina la preparación de una instalación de centro de datos para sostener su operación. Un centro de datos se clasifica como centro de datos de Nivel 1 cuando tiene componentes de energía no redundantes (N) (sistema de alimentación ininterrumpida, generadores), componentes de refrigeración y sistema de distribución de energía (desde redes eléctricas de servicios públicos). El centro de datos de Nivel 1 tiene un tiempo de actividad del 99,67% y un tiempo de inactividad anual de <28,8 horas. |
| Nivel 2 | Un centro de datos se clasifica como centro de datos de Nivel 2 cuando tiene componentes de energía y refrigeración redundantes (N+1) y un único sistema de distribución no redundante. Los componentes redundantes incluyen generadores adicionales, sistemas de alimentación ininterrumpida, enfriadores, equipos de rechazo de calor y tanques de combustible. El centro de datos de Nivel 2 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual de <22 horas. |
| Nivel 3 | Un centro de datos que tiene componentes de energía y refrigeración redundantes y múltiples sistemas de distribución de energía se denomina centro de datos de Nivel 3. La instalación es resistente a las interrupciones planificadas (mantenimiento de instalaciones) y no planificadas (corte de energía, fallo de refrigeración). El centro de datos de Nivel 3 tiene un tiempo de actividad del 99,98% y un tiempo de inactividad anual de <1,6 horas. |
| Nivel 4 | Es el tipo más tolerante de centro de datos. Un centro de datos de Nivel 4 tiene múltiples componentes independientes y redundantes de energía y refrigeración, así como múltiples rutas de distribución de energía. Todos los equipos de TI tienen doble alimentación, lo que los hace tolerantes a fallos en caso de cualquier interrupción, garantizando así una operación ininterrumpida. El centro de datos de Nivel 4 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual de <26,3 minutos. |
| Centro de datos pequeño | El centro de datos que tiene un área de piso de ≤ 5.000 pies cuadrados o cuyo número de bastidores instalables es ≤ 200 se clasifica como centro de datos pequeño. |
| Centro de datos mediano | El centro de datos que tiene un área de piso entre 5.001 y 20.000 pies cuadrados, o cuyo número de bastidores instalables está entre 201 y 800, se clasifica como centro de datos mediano. |
| Centro de datos grande | El centro de datos que tiene un área de piso entre 20.001 y 75.000 pies cuadrados, o cuyo número de bastidores instalables está entre 801 y 3.000, se clasifica como centro de datos grande. |
| Centro de datos masivo | El centro de datos que tiene un área de piso entre 75.001 y 225.000 pies cuadrados, o cuyo número de bastidores instalables está entre 3.001 y 9.000, se clasifica como centro de datos masivo. |
| Centro de datos mega | El centro de datos que tiene un área de piso de ≥ 225.001 pies cuadrados o cuyo número de bastidores instalables es ≥ 9.001 se clasifica como centro de datos mega. |
| Colocación minorista | Se refiere a aquellos clientes que tienen un requerimiento de capacidad de 250 kW o menos. Estos servicios son elegidos principalmente por las pequeñas y medianas empresas (PYME). |
| Colocación mayorista | Se refiere a aquellos clientes que tienen un requerimiento de capacidad entre 250 kW y 4 MW. Estos servicios son elegidos principalmente por las medianas y grandes empresas. |
| Colocación hiperescala | Se refiere a aquellos clientes que tienen un requerimiento de capacidad superior a 4 MW. La demanda de hiperescala proviene principalmente de actores de nube a gran escala, empresas de TI, BFSI y reproductores de contenido en línea (como Netflix, Hulu y HBO+). |
| Velocidad de datos móviles | Es la velocidad de internet móvil que experimenta un usuario a través de su teléfono inteligente. Esta velocidad depende principalmente de la tecnología de operador utilizada en el teléfono inteligente. Las tecnologías de operador disponibles en el mercado son 2G, 3G, 4G y 5G, donde 2G proporciona la velocidad más lenta y 5G es la más rápida. |
| Red de conectividad de fibra óptica | Es una red de cables de fibra óptica desplegada en todo el país, conectando regiones rurales y urbanas con conexión a internet de alta velocidad. Se mide en kilómetros (km). |
| Tráfico de datos por teléfono inteligente | Es una medida del consumo promedio de datos por un usuario de teléfono inteligente en un mes. Se mide en gigabytes (GB). |
| Velocidad de datos de banda ancha | Es la velocidad de internet que se suministra a través de la conexión de cable fijo. Comúnmente, se utilizan cables de cobre y cables de fibra óptica tanto en uso residencial como comercial. Aquí, el cable de fibra óptica proporciona una velocidad de internet más rápida que el cable de cobre. |
| Cable submarino | Un cable submarino es un cable de fibra óptica tendido entre dos o más puntos de aterrizaje. A través de este cable se establece la comunicación y la conectividad a internet entre países de todo el mundo. Estos cables pueden transmitir de 100 a 200 terabits por segundo (Tbps) de un punto a otro. |
| Huella de carbono | Es la medida del dióxido de carbono generado durante el funcionamiento regular de un centro de datos. Dado que el carbón, el petróleo y el gas son las principales fuentes de generación de energía, el consumo de esta energía contribuye a las emisiones de carbono. Los operadores de centros de datos están incorporando fuentes de energía renovable para reducir la huella de carbono generada en sus instalaciones. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificación de variables clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se verifican con los datos históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construcción de un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte de los precios y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y finalizar: En este paso importante, todos los datos del mercado, variables y análisis de los analistas se validan a través de una amplia red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizada, bases de datos y plataformas de suscripción




