
Tamaño y Participación del Mercado de Dispositivos de Ultrasonido en Italia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
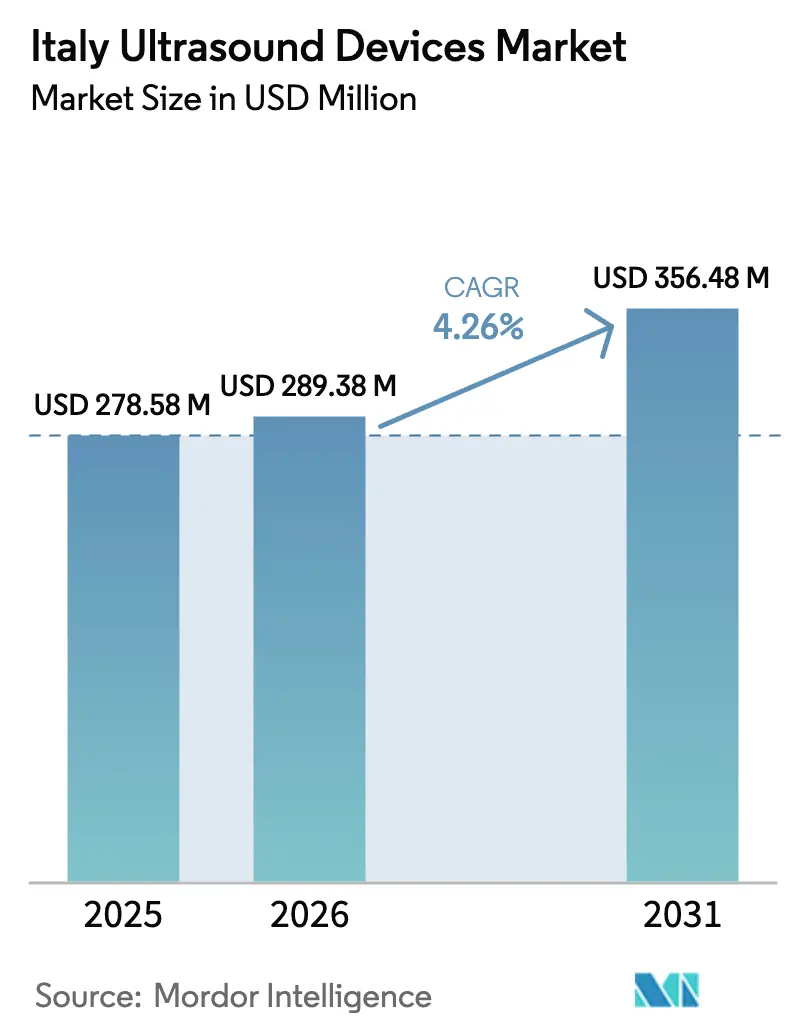
| Tamaño del mercado en el año base (2025) | 278.58 Millones de dólares |
| Tamaño del Mercado (2026) | 289.38 Millones de dólares |
| Tamaño del Mercado (2031) | 356.48 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.26 % |
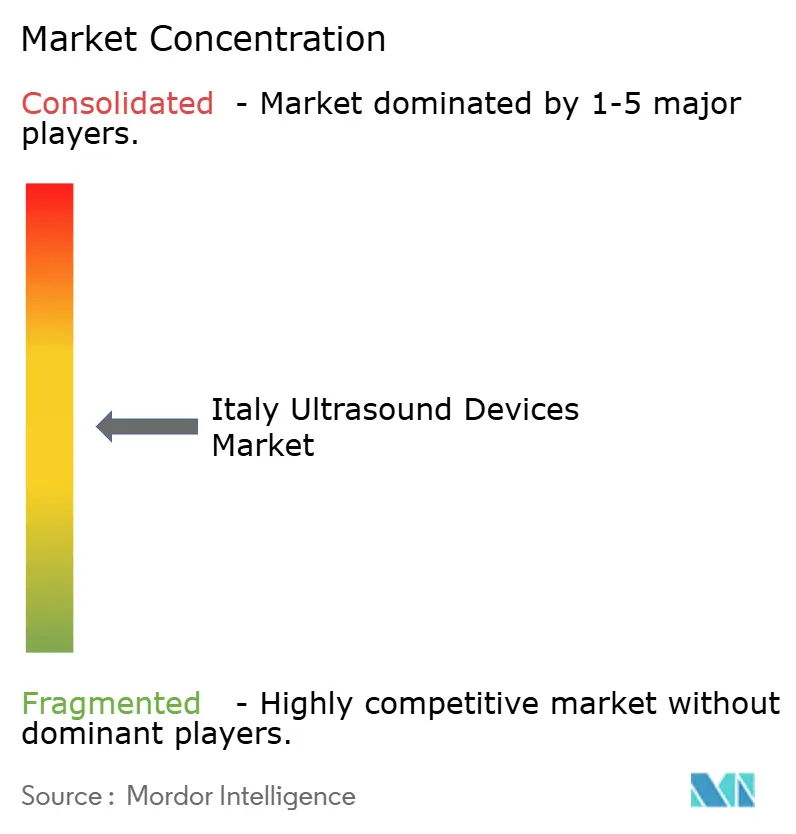
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Ultrasonido en Italia por Mordor Intelligence
Se espera que el tamaño del Mercado de Dispositivos de Ultrasonido en Italia crezca de USD 278,58 millones en 2025 a USD 289,38 millones en 2026 y se prevé que alcance USD 356,48 millones en 2031 a una CAGR del 4,26% durante 2026-2031.
Los pedidos del sector público realizados bajo el Piano Nazionale di Ripresa e Resilienza (PNRR) están estandarizando las especificaciones de los equipos, mientras que los escáneres portátiles y de mano para el punto de atención reconfiguran los criterios de compra. La competencia entre proveedores gira en torno a la automatización mediante inteligencia artificial, la preparación para la teleultrasonografía y el cumplimiento de las normativas de contratación pública ecológica, con contratos marco plurianuales que definen la dinámica de acceso regional. Los operadores del mercado italiano de dispositivos de ultrasonido deben equilibrar ahora los ciclos de renovación de capital para consolas estacionarias con la necesidad de equipar los servicios de urgencias, las unidades de cuidados intensivos y los equipos de atención domiciliaria con alternativas portátiles. La certeza de reembolso bajo el Servizio Sanitario Nazionale (SSN) respalda volúmenes de exámenes consistentemente elevados; sin embargo, las brechas de financiación entre el norte y el sur, los retrasos en la conformidad con el Reglamento de Dispositivos Médicos (MDR) y la escasez de personal limitan el margen de crecimiento.
Conclusiones Clave del Informe
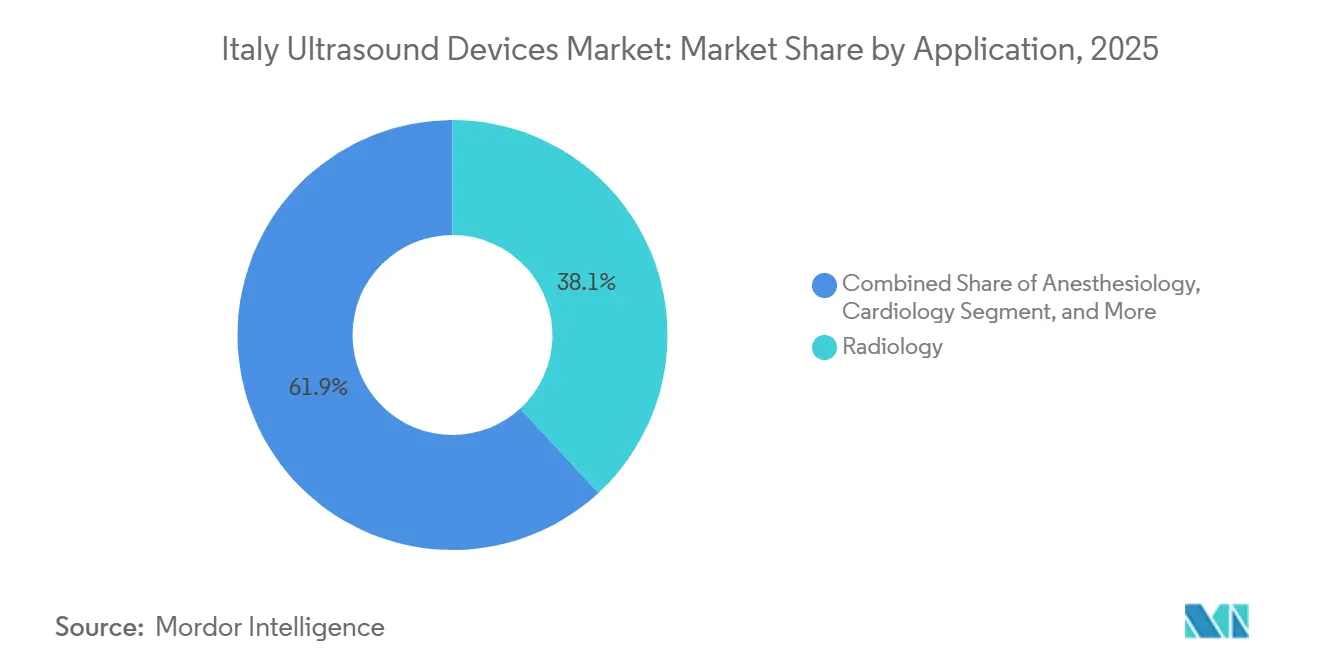
- Por aplicación, la radiología lideró con una participación de ingresos del 38,13% en 2025, mientras que los cuidados críticos avanzan a una CAGR del 5,83% hasta 2031.
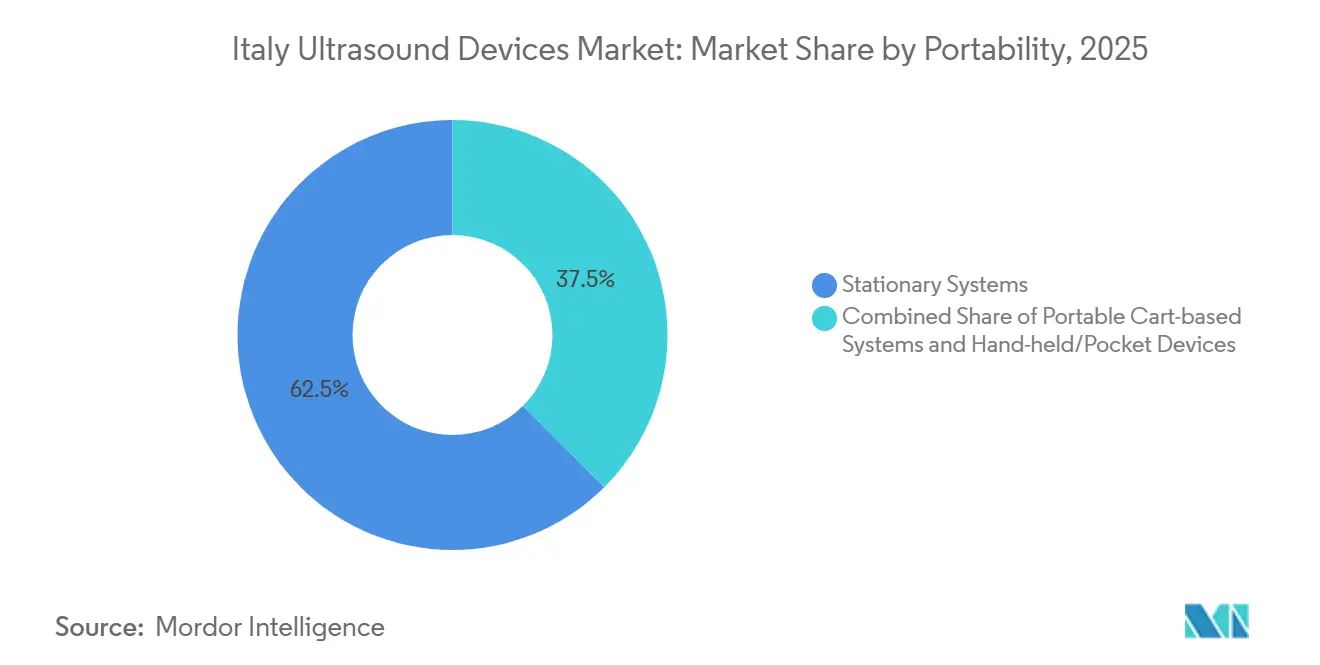
- Por portabilidad, los sistemas estacionarios representaron el 62,47% de la participación del mercado italiano de dispositivos de ultrasonido en 2025; sin embargo, se proyecta que las unidades de mano y de bolsillo se expandirán a una CAGR del 7,18% hasta 2031.
- Por tecnología, las imágenes 3D y 4D representaron el 41,87% de los ingresos de 2025, mientras que el ultrasonido focalizado de alta intensidad es el segmento de mayor crecimiento con una CAGR del 5,33% hasta 2031.
- Por usuario final, los hospitales captaron el 54,64% de los ingresos de 2025, mientras que se prevé que el segmento de atención domiciliaria se expanda a una CAGR del 6,68% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Dispositivos de Ultrasonido en Italia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Población y Escalada de la Carga de Enfermedades Crónicas | +0.8% | Nacional, mayor en las regiones del norte | Largo plazo (≥ 4 años) |
| Cambio Tecnológico hacia Imágenes 3D/4D y Habilitadas por Inteligencia Artificial | +0.9% | Nacional, adopción temprana en Milán, Roma y Bolonia | Mediano plazo (2-4 años) |
| Adopción Rápida del Ultrasonido en el Punto de Atención | +1.0% | Nacional, más fuerte en servicios de urgencias y unidades de cuidados intensivos | Corto plazo (≤ 2 años) |
| Reembolso Favorable del SSN para Procedimientos de Ultrasonido | +0.6% | Nacional | Mediano plazo (2-4 años) |
| Integración de Teleultrasonografía Respaldada por Fondos del PNRR | +0.7% | Nacional, con enfoque en zonas rurales y del sur | Mediano plazo (2-4 años) |
| Impulso de la UE hacia la Contratación Pública Ecológica para Escáneres de Bajo Consumo Energético | +0.3% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Escalada de la Carga de Enfermedades Crónicas
La población italiana de ≥ 65 años continúa expandiéndose, elevando la demanda de ultrasonido en cardiología, musculoesquelético y atención vascular.[1]Organización Mundial de la Salud, "Perfiles de Países sobre Enfermedades No Transmisibles – Italia," who.int Los hospitales prefieren el ultrasonido frente a las imágenes ionizantes para pacientes frágiles porque está disponible a pie de cama, es rentable y no emite radiación. Las salas de geriatría dependen cada vez más de consolas sobre ruedas para la detección de derrame pleural y el sondeo vesical, al tiempo que incorporan sondas de mano para las rondas de sala. El reembolso estable bajo el SSN garantiza una alta utilización, sosteniendo el ciclo de reemplazo de los equipos heredados y reforzando la trayectoria del mercado italiano de dispositivos de ultrasonido.
Cambio Tecnológico hacia Imágenes 3D/4D y Habilitadas por Inteligencia Artificial
Las imágenes tridimensionales y cuatridimensionales dominan el valor, ya que los departamentos de obstetricia siguen los protocolos de la Società Italiana di Ecografia Ostetrica e Ginecologica, que exigen ecografías anatómicas detalladas. Los módulos de inteligencia artificial, como SonoLyst de GE HealthCare, reducen el tiempo de examen en un 65%, mientras que los departamentos de cardiología validan herramientas de inteligencia artificial de mano que aproximan la fracción de eyección derivada de resonancia magnética. Los hospitales justifican el precio premium cuantificando las ganancias en rendimiento y la consistencia de las mediciones, lo que lleva a los proveedores a monetizar las actualizaciones de software en las bases instaladas.
Adopción Rápida del Ultrasonido en el Punto de Atención
Los protocolos de ultrasonido en el punto de atención se convirtieron en rutina tras la COVID-19. Las encuestas nacionales muestran una adopción del 79% por parte de los médicos en investigaciones pulmonares y un uso del 78% de dispositivos de mano. Los equipos de urgencias y cuidados críticos utilizan sondas de mano para el triaje de traumatismos, controles hemodinámicos seriados y estimación del residuo gástrico, desplazando a la tomografía computarizada en determinadas vías clínicas. El SSN incluye ahora el ultrasonido en el punto de atención como código facturable, lo que cataliza una contratación descentralizada que está orientando el mercado italiano de dispositivos de ultrasonido hacia formatos robustos y alimentados por batería.
Reembolso Favorable del SSN para Procedimientos de Ultrasonido
Las tarifas de ultrasonido protegen los márgenes hospitalarios en comparación con la tomografía computarizada o la resonancia magnética, especialmente para las ecografías obstétricas cubiertas en tres hitos gestacionales y para la suite completa de ecocardiografía en cardiología.[2]Gobierno Italiano, "Piano Nazionale di Ripresa e Resilienza – Missione 6 Salute," governo.it Las normas de teleultrasonografía reembolsan tanto la adquisición de imágenes como la interpretación fuera del sitio, impulsando el crecimiento en atención domiciliaria y clínicas rurales. Los flujos de caja predecibles animan a las autoridades regionales a priorizar el ultrasonido en los presupuestos de capital, fortaleciendo las perspectivas del mercado italiano de dispositivos de ultrasonido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Adquisición y Mantenimiento | -0.5% | Nacional, agudo en las regiones del sur | Mediano plazo (2-4 años) |
| Escasez de Sonógrafos Cualificados | -0.4% | Nacional, zonas rurales y del sur | Largo plazo (≥ 4 años) |
| Retrasos en la Evaluación de Conformidad con el MDR | -0.3% | Nacional | Corto plazo (≤ 2 años) |
| Disparidades en la Financiación Sanitaria entre el Norte y el Sur | -0.3% | Regiones del sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Adquisición y Mantenimiento
Las consolas 3D/4D de gama alta tienen un precio de lista de EUR 100.000-150.000, con un servicio anual del 8-12% del precio de compra, lo que supone un desafío para los hospitales de Calabria, Campania y Sicilia, donde el gasto sanitario per cápita está por debajo de la media nacional. Las licitaciones del PNRR favorecen las plataformas de gama media con un costo de EUR 82.000, pero los modelos de arrendamiento y pago por uso siguen siendo escasos. La presión de costos acelera la CAGR del 7,18% para los dispositivos de mano con precios de EUR 5.000-10.000 e influye en la combinación de modalidades en todo el mercado italiano de dispositivos de ultrasonido.
Escasez de Sonógrafos Cualificados
Los organismos profesionales reportan brechas persistentes en la fuerza laboral. Los entornos de urgencias y cuidados críticos ampliaron el alcance del ultrasonido; sin embargo, los programas de residencia gradúan a menos de 200 médicos de urgencias al año, insuficientes para los más de 500 departamentos a nivel nacional. La orientación mediante inteligencia artificial mitiga, pero no elimina, la dependencia del operador; la dotación de personal limitada fuera del turno principal restringe la utilización de los escáneres y alarga las listas de espera en las provincias del sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: Los Cuidados Críticos Aumentan a Medida que el Ultrasonido en el Punto de Atención se Integra en los Flujos de Trabajo de las Unidades de Cuidados Intensivos
Se proyecta que el ultrasonido en cuidados críticos registre una CAGR del 5,83%, superando a todos los demás usos. El mercado italiano de dispositivos de ultrasonido para este segmento se beneficia de una adopción del 79% por parte de los médicos de protocolos pulmonares y cardíacos, la monitorización hemodinámica seriada y los procedimientos guiados a pie de cama. La radiología sigue representando la mayor parte con el 38,13% de los ingresos de 2025, pero su menor crecimiento refleja la competencia de la tomografía computarizada y la resonancia magnética en casos complejos. La demanda paralela persiste en cardiología, obstetricia-ginecología, musculoesquelético y clínicas vasculares, cada una respaldada por las directrices de las sociedades especializadas que exigen el ultrasonido en intervalos definidos.
Los departamentos de radiología continúan adquiriendo consolas con funciones avanzadas equipadas con Doppler avanzado y elastografía, mientras que las unidades de cuidados intensivos y los servicios de urgencias adquieren unidades portátiles o de mano optimizadas para el control de infecciones y la autonomía de la batería. Esta bifurcación profundiza la especialización de los canales: los equipos de compras dividen cada vez más las licitaciones por dominio clínico para adaptar los atributos del dispositivo a las necesidades del flujo de trabajo. Como resultado, la participación del mercado italiano de dispositivos de ultrasonido para aplicaciones de cuidados críticos aumenta de manera constante dentro de los presupuestos hospitalarios.


Por Tecnología: El Ultrasonido Focalizado de Alta Intensidad Gana Relevancia Clínica en Oncología y Ortopedia
Las imágenes tridimensionales y cuatridimensionales captaron el 41,87% de los ingresos tecnológicos de 2025, impulsadas por la demanda obstétrica y cardíaca; sin embargo, el ultrasonido focalizado de alta intensidad (HIFU) está previsto que se expanda a una CAGR del 5,33%. Los centros de oncología y ortopedia en Milán, Bolonia y L'Aquila ablacionan ahora metástasis óseas, osteoma osteoide y fibromas uterinos con sistemas guiados por resonancia magnética, respaldando volúmenes de procedimientos incrementales. Un reembolso más amplio del SSN podría desbloquear aplicaciones para los cánceres de próstata y páncreas.
El Doppler y el 2D convencional siguen siendo esenciales para el mapeo vascular y los exámenes abdominales, garantizando una combinación de modalidades diversificada. Los proveedores atraen a los clientes potenciales de HIFU ofreciendo paquetes de financiación de pago por tratamiento para compensar los desembolsos de capital de EUR 1-2 millones. En consecuencia, el tamaño del mercado italiano de dispositivos de ultrasonido para HIFU, aunque todavía pequeño, exhibe un impulso desproporcionado en relación con las modalidades heredadas.
Por Portabilidad: Los Dispositivos de Mano Disrumpen los Flujos de Trabajo Basados en Carros
Las consolas estacionarias representaron el 62,47% de la participación del mercado italiano de dispositivos de ultrasonido en 2025; sin embargo, las unidades de mano se están expandiendo a una CAGR del 7,18% impulsadas por la adopción del ultrasonido en el punto de atención. Los servicios de urgencias en Turín redujeron la utilización de la tomografía computarizada en un 18% tras equipar a las enfermeras de triaje con sondas conectadas a teléfonos inteligentes. Los equipos de atención domiciliaria aprovechan el factor de forma ligero para controles de vejiga, pulmón y extremidades inferiores durante las visitas domiciliarias.
A pesar de las concesiones en resolución, la optimización de ganancia impulsada por inteligencia artificial y las mediciones automatizadas reducen la brecha de calidad. Los hospitales despliegan cada vez más flotas mixtas de consolas de radiología, carros portátiles para quirófano y dispositivos de mano para la atención a pie de cama, asegurando la interoperabilidad a través de pasarelas DICOM neutras al proveedor y en la nube. Este enfoque escalonado ancla un crecimiento sostenible en todas las clases de portabilidad en el mercado italiano de dispositivos de ultrasonido.
Por Usuario Final: El Impulso de la Atención Domiciliaria se Consolida con el Reembolso de la Telemedicina
Los hospitales representaron el 54,64% de los ingresos de 2025, pero la atención domiciliaria es el sector de mayor crecimiento con una CAGR del 6,68%, respaldada por las tarifas de teleultrasonografía y la financiación de las Casa di Comunità. Las enfermeras visitantes e incluso los propios pacientes capturan imágenes diagnósticas con sondas de mano y las envían a los radiólogos de los hospitales de referencia. Los centros de diagnóstico protegen su participación mediante horarios ampliados y tiempos de respuesta rápidos, mientras que los centros quirúrgicos ambulatorios despliegan escáneres compactos para la guía intraoperatoria.
Los criterios de equipamiento varían considerablemente: los hospitales buscan versatilidad y durabilidad, los centros de diagnóstico se centran en el rendimiento, los centros ambulatorios priorizan la huella física y los operadores de atención domiciliaria exigen larga duración de la batería y carga inalámbrica. Los proveedores con líneas de productos modulares y ecosistemas de software unificados abordan los cuatro entornos, ampliando su base direccionable dentro del mercado italiano de dispositivos de ultrasonido.
Análisis Geográfico
Las disparidades regionales definen los patrones de adopción. Las regiones del norte —Lombardía, Emilia-Romaña, Véneto y Lacio— disfrutan de un gasto per cápita de EUR 2.300 y albergan 43 centros terciarios equipados con consolas 3D/4D de gama alta, imágenes de fusión y análisis de inteligencia artificial. Los tiempos de espera rondan los 15 días. Las regiones del sur asignan apenas EUR 1.800 per cápita; los hospitales periféricos dependen de sistemas portátiles y las colas superan los 60 días, lo que lleva a los pacientes a centros privados o diagnósticos de pago directo. La adquisición mediante el PNRR de 928 consolas de gama media —muchas destinadas al sur— reduce la brecha, pero no la elimina.
Las regiones centrales se sitúan entre los dos extremos, aprovechando la proximidad a las cadenas de suministro y enfrentando menos restricciones fiscales que el sur. El programa de teleortopedia de Toscana ejemplifica la difusión de la innovación: los tatuajes portátiles garantizan la reproducibilidad de las exploraciones, informando los despliegues a nivel nacional en las Casa di Comunità. Las regiones insulares se enfrentan a desafíos logísticos: los equipos de servicio deben volar a Cerdeña o tomar el ferry a Sicilia, lo que alarga los ciclos de reparación y empuja a los centros hacia dispositivos de mano con menor riesgo de tiempo de inactividad.
Las diferencias entre zonas urbanas y rurales agravan la inequidad. Los hospitales metropolitanos de Milán y Roma obtienen descuentos de los proveedores mediante compromisos de volumen, mientras que los hospitales rurales de Abruzzo o Basilicata negocian desde posiciones más débiles.
Panorama regulatorio
Los sistemas de ultrasonido comercializados en Italia se rigen por el marco del Reglamento de Dispositivos Médicos (MDR) de la UE, que exige el marcado CE antes de su comercialización, y la implementación nacional se sustenta en el D.Lgs. 137/2022, con el Ministero della Salute como autoridad competente. Los dispositivos también deben registrarse en la base de datos italiana Repertorio dei Dispositivi Medici (BD/RDM) para cumplir con los requisitos nacionales de trazabilidad y administración que alimentan los flujos de adquisición y reembolso.
Las operaciones regulatorias también se ven moldeadas por la implementación gradual de EUDAMED en la UE. Los primeros cuatro módulos serán obligatorios a partir del 28 de mayo de 2026, lo que refuerza la alineación entre los sistemas de información de dispositivos italianos y de la UE, mientras que el BD/RDM sigue siendo un registro nacional clave. En cuanto al acceso al mercado y la adopción, AGENAS coordina el programa nacional italiano de evaluación de tecnologías sanitarias (HTA) para dispositivos, dando forma a prácticas de evaluación que se cruzan con las decisiones de compra regionales de equipos de imagen bajo el SSN.
Panorama Competitivo
El mercado italiano de dispositivos de ultrasonido está moderadamente concentrado. GE HealthCare, Koninklijke Philips y Siemens Healthineers anclan los segmentos de gama alta, mientras que Esaote, con sede en Génova, aprovecha su presencia doméstica en imágenes musculoesqueléticas. Los fabricantes asiáticos Mindray, Samsung Medison y Canon Medical ganan terreno en las licitaciones sensibles al costo, especialmente en el sur, combinando garantías de cinco años con centros de servicio en Nápoles y Palermo. Los disruptores Butterfly Network y Clarius Mobile Health reconfiguran el segmento de dispositivos de mano fijando el precio de las sondas en EUR 5.000-10.000 e incluyendo suscripciones en la nube.
La competencia se desarrolla en tres arenas: (1) consolas de gama alta con herramientas de inteligencia artificial como SonoLyst de GE y Auto Strain de Philips; (2) carros de gama media alineados con el precio de referencia de EUR 82.000 del PNRR; y (3) dispositivos de mano para la atención descentralizada. El retraso en la certificación MDR eleva las barreras de entrada, pero también ralentiza la renovación de productos de los operadores establecidos, abriendo ventanas para las empresas emergentes ágiles que aseguran el cumplimiento anticipado. Las respuestas estratégicas incluyen los paquetes de quirófano híbrido de Siemens, el MyLab E80 con capacidad de fusión de Esaote y el Versana Premier de gama económica de GE, cada uno calibrado para distintas bandas presupuestarias.
Líderes de la Industria de Dispositivos de Ultrasonido en Italia
Canon Medical Systems Corporation
Fujifilm Holdings Corporation
GE Healthcare
Siemens Healthineers AG
Koninklijke Philips N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La contratación pública sigue siendo una vía principal hacia el volumen, ya que los servicios de salud regionales representan aproximadamente el 75% de las ventas de ultrasonido. Esa combinación crea espacio para que los proveedores empaqueten plataformas conformes con el MDR junto con servicio, garantías de tiempo de actividad y configuraciones listas para licitación, alineadas con las especificaciones estandarizadas utilizadas en contratos marco de varios años. La renovación de flotas de equipos públicos impulsada por el PNRR (incluidas las 928 consolas de gama media referenciadas en el contexto del informe) respalda oportunidades para carros de gama media y sistemas portátiles que cumplen con los objetivos de costos, manteniendo a la vez la interoperabilidad (DICOM) y las funciones de colaboración remota necesarias para la atención en red centro-periferia.
Un segundo ámbito de oportunidad es la convergencia del ultrasonido con la imagen empresarial, la telemedicina y los flujos de trabajo de IA. Grupos hospitalarios y proveedores están invirtiendo en arquitecturas orientadas a la nube y en automatización para compensar las limitaciones de personal. La adquisición de Intelerad por parte de GE HealthCare en marzo de 2026 refuerza esta orientación hacia la imagen empresarial habilitada en la nube, y el papel de GE HealthCare en el consorcio COMPASS (un proyecto financiado por la UE de 5 años y 50,5 millones de EUR, lanzado el 25 de marzo de 2026) respalda la demanda de una detección más temprana del riesgo cardiovascular, que puede abordarse mediante herramientas avanzadas de ecografía y medición con IA. Del lado de los proveedores, las actualizaciones de sistemas premium en redes privadas y especializadas, incluidas las instalaciones del Vivid Pioneer de GE por parte de USI Group en Italia, apuntan a una demanda continua de plataformas cardiovasculares compactas de alto rendimiento. Esto crea oportunidades de diferenciación para la automatización específica de cardiología, la integración de informes y los programas de formación que pueden acelerar la adopción en UCI, servicios de urgencias y clínicas ambulatorias de cardiología.
Desarrollos recientes del sector
- Junio de 2026: Siemens Healthineers Italia anunció una serie de seminarios web educativos en línea centrados en el diagnóstico y tratamiento multidisciplinario de la enfermedad de Alzheimer. El programa amplía el compromiso de la empresa con médicos y proveedores de atención sanitaria en Italia. También complementa los flujos de trabajo de imagen diagnóstica al fortalecer el intercambio de conocimientos sobre indicaciones de imagen para afecciones neurodegenerativas.
- Octubre de 2025: GE HealthCare anunció el lanzamiento en el mercado italiano de Vivid Pioneer (sistema de ultrasonido cardiovascular premium) en Milán. El lanzamiento introduce capacidades premium habilitadas por IA en el segmento de imagen cardiológica de Italia. Podría influir en la competencia por licitaciones y en los ciclos de actualización al ofrecer imagen cardíaca avanzada.
- Octubre de 2025: GE HealthCare amplía su línea de ultrasonido Venue POCUS con la aprobación CE en Italia de la integración con IA de Nerveblox. La expansión aumenta el acceso al ultrasonido en el punto de atención y a la interpretación asistida por IA en entornos descentralizados. Esto respalda la adopción del teleultrasonido y nuevos modelos de servicio.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los sistemas de imagen por ultrasonido vendidos y utilizados en Italia para el diagnóstico médico y procedimientos guiados en distintos entornos de atención. Dimensionamos el mercado en términos de valor a partir de las ventas de equipos y los precios habituales de los sistemas nuevos utilizados en atención sanitaria humana.
Exclusiones de alcance: excluimos los contratos de servicio y mantenimiento, los consumibles como gel y sondas vendidos por separado, las unidades reacondicionadas o de segunda mano, y el equipo de ultrasonido veterinario.
Descripción general de la segmentación
- Por Aplicación
- Anestesiología
- Cardiología
- Ginecología / Obstetricia
- Musculoesquelético
- Radiología
- Cuidados Críticos
- Urología
- Vascular
- Otras Aplicaciones
- Por Tecnología
- Imágenes de Ultrasonido 2D
- Imágenes de Ultrasonido 3D y 4D
- Imágenes Doppler
- Ultrasonido Focalizado de Alta Intensidad
- Otras Tecnologías
- Por Portabilidad
- Sistemas Estacionarios
- Sistemas Portátiles sobre Ruedas
- Dispositivos de Mano / de Bolsillo
- Por Usuario Final
- Hospitales
- Centros de Diagnóstico
- Centros Quirúrgicos Ambulatorios
- Entornos de Atención Domiciliaria
- Otros Usuarios Finales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer las reglas básicas del modelo y para recopilar señales medibles sobre la demanda de ultrasonido en Italia. Nos apoyamos en publicaciones y estadísticas públicas de salud que ayudan a cuantificar la prestación de atención y las necesidades de equipamiento, como el Ministerio de Salud italiano (incluidas la clasificación de dispositivos y los flujos de monitoreo de equipos), las tablas de población y actividad hospitalaria del ISTAT, y los indicadores de salud de Eurostat.
También revisamos referencias de tecnología sanitaria e imagen, como las estadísticas de salud de la OCDE, los parámetros de referencia de equipos de imagen de estilo COCIR citados en la literatura pública, y artículos revisados por pares que analizan la antigüedad del parque instalado y las necesidades de reemplazo en Italia. Los informes anuales de empresas, las presentaciones para inversores y la cobertura de prensa reputada se utilizan luego para validar los cambios en la combinación de productos, incluida la portabilidad, los patrones de uso clínico y los rangos de precios. Además, utilizamos suscripciones pagas para obtener datos financieros e inteligencia empresarial, bases de datos de patentes y una base de datos de envíos de importación-exportación para verificar señales de comercio e innovación. Estas fuentes documentales son ilustrativas, y se utilizan otras referencias para la recopilación de datos, la validación y la aclaración durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se realiza para traducir las señales documentales en supuestos de mercado realistas, y luego para confirmar si esos supuestos coinciden con lo que ocurre en la contratación y el uso. Hablamos con una combinación de fabricantes y distribuidores, compradores de hospitales y centros de imagen, y usuarios clínicos que pueden explicar los ciclos de reemplazo, las configuraciones habituales y los niveles reales de descuento observados en las licitaciones.
Dado que se trata de un estudio de un solo país, nuestro alcance se distribuye entre las principales regiones de Italia y entre distintos tipos de instalaciones, de modo que se puedan cerrar las brechas en los informes públicos y el dimensionamiento final pueda verificarse desde más de un ángulo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 17% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El mercado se dimensiona mediante una combinación de enfoques descendente y ascendente que se mantiene práctica para Italia, donde el comportamiento de compra y reemplazo impulsa la mayor parte de la demanda. En la construcción descendente, reconstruimos el conjunto de demanda vinculando la actividad sanitaria y la lógica de renovación del parque instalado, y luego aplicamos la combinación esperada de sistemas de ultrasonido y los precios para llegar a un total en valor.
Los insumos utilizados en el modelo incluyen indicadores como los volúmenes de imagen y procedimientos en hospitales y entornos ambulatorios, señales de inversión pública y privada, la antigüedad del parque instalado y el momento de reemplazo, el cambio de participación hacia unidades portátiles y de punto de atención, y los rangos típicos de precio de venta promedio por clase de sistema. Estas variables ayudan a distinguir las compras impulsadas por el reemplazo de la demanda impulsada por la expansión, y también evitan el conteo excesivo al separar los carros de alta gama de los dispositivos compactos.
Para corroborar los totales, realizamos verificaciones ascendentes selectivas utilizando la retroalimentación de proveedores y canales, precios de venta promedio muestreados multiplicados por las colocaciones de unidades esperadas en los usuarios finales clave, y patrones de importación como una verificación direccional cuando corresponde. Cuando la visibilidad ascendente es incompleta, las brechas se gestionan aplicando ratios de cobertura conservadores y luego reconciliándolos con el conjunto de demanda, seguido de un ajuste final basado en la retroalimentación de las entrevistas.
Para la previsión, nos basamos en un análisis de escenarios anclado en el momento de reemplazo esperado y las condiciones de financiamiento, con pruebas de sensibilidad sobre el movimiento de precios y la adopción de portabilidad. Las perspectivas finales se alinean luego con lo que los encuestados primarios describen como ciclos realistas de presupuesto y compra durante el período de previsión.
Validación de datos y ciclo de actualización
La validación se realiza en varios pasos para mantener los resultados coherentes con el comportamiento real de compra en la adquisición de equipos de ultrasonido. Comparamos los resultados del modelo con señales independientes, como los análisis sobre la antigüedad del parque instalado, las referencias públicas de monitoreo de equipos y la intensidad de contratación inferida a través de la actividad de licitaciones, y luego revisamos cualquier variación importante.
Antes de la aprobación final, otro analista revisa las anomalías, y los supuestos se cuestionan cuando no coinciden con múltiples fuentes a la vez. Si se observa un cambio importante, como un cambio de política inesperado, un paquete de financiamiento o un movimiento abrupto de precios, volvemos a contactar a los encuestados relevantes y volvemos a ejecutar las partes sensibles del modelo. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos relevantes, y se completa una revisión final previa a la entrega para que los clientes reciban una visión actualizada cercana al lanzamiento.
Estimación del mercado de dispositivos de ultrasonido en Italia de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los dispositivos de ultrasonido en Italia pueden variar, y la diferencia suele depender de qué se cuenta, además de cómo se tratan los precios y los ciclos de compra. Las diferencias surgen cuando una estimación se centra únicamente en las ventas de sistemas nuevos mientras que otra incluye servicios, sondas o equipos reacondicionados, y cuando los supuestos de tipo de cambio y descuento se gestionan de manera diferente.
Las brechas clave también se derivan de cómo se vincula la demanda al uso real, ya que algunos métodos aplican una tasa de crecimiento única sin verificar las necesidades de reemplazo, la antigüedad del parque instalado o los patrones de compra impulsados por licitaciones en Italia. Al hacer seguimiento de los patrones de adjudicación de licitaciones y del momento de reemplazo del parque instalado, Mordor Intelligence mantiene la estimación vinculada a la demanda de sistemas de ultrasonido nuevos y actualiza los supuestos de precios utilizando información reciente sobre descuentos, lo que reduce la desviación respecto a modelos más antiguos basados en precios de lista.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 278,58 M USD (2025) | |
| Asociación Industrial A | 312,40 M USD (2025) | Suele incluir los ingresos por servicios y la venta asociada de sondas en el total, y puede tratar las colocaciones reacondicionadas como ventas de valor total, lo que eleva el valor de mercado reportado. |
| Publicación Sectorial B | 245,00 M USD (2025) | A menudo aplica un alcance de equipo más estrecho, centrado en los sistemas hospitalarios montados sobre carro, y utiliza precios de venta promedio conservadores sin ajustar por la creciente participación de las unidades portátiles en la atención ambulatoria. |
Entre las tres estimaciones, la dispersión se explica principalmente por los límites de alcance y el tratamiento de precios, más que por un desacuerdo sobre la adopción del ultrasonido en Italia. Nuestro enfoque se mantiene repetible porque cada paso está vinculado a un impulsor de demanda claro, y luego se verifica mediante entrevistas y comprobaciones prácticas de coherencia entre unidades y precios antes de finalizar el valor de mercado.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo la demanda de ultrasonido en cuidados críticos en Italia?
Se proyecta que las aplicaciones de cuidados críticos crezcan a una CAGR del 5,83% hasta 2031, el ritmo más rápido entre todos los usos clínicos del ultrasonido.
¿Qué clase de portabilidad se está expandiendo más rápidamente?
Se prevé que los escáneres de mano y de bolsillo registren una CAGR del 7,18% a medida que los equipos de urgencias, atención primaria y atención domiciliaria adoptan flujos de trabajo de ultrasonido en el punto de atención.
¿Qué participación de los ingresos de 2025 tuvo la imagen 3D/4D?
La tecnología 3D y 4D captó el 41,87% de los ingresos de 2025, impulsada por los protocolos de obstetricia e imagen cardíaca avanzada.
¿Cómo influirá la financiación del PNRR en la adopción regional?
Las adquisiciones financiadas por el PNRR de 928 consolas de gama media y los fondos para los centros Casa di Comunità aceleran la adopción en las regiones del sur con menor cobertura.
¿Por qué los proveedores enfatizan las funciones de inteligencia artificial?
Los módulos de inteligencia artificial acortan los tiempos de exploración, estandarizan las mediciones y reducen la dependencia del operador, lo que permite a los hospitales justificar los precios de las consolas de gama alta bajo una dotación de personal ajustada.
¿Cuáles son las perspectivas para el ultrasonido en atención domiciliaria?
Respaldado por el reembolso de la teleultrasonografía, se proyecta que el segmento de atención domiciliaria se expanda a una CAGR del 6,68%, superando el crecimiento hospitalario hasta 2031.
Última actualización de la página el:



