
Tamaño y Participación del Mercado de Tambores Industriales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.06 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.42 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
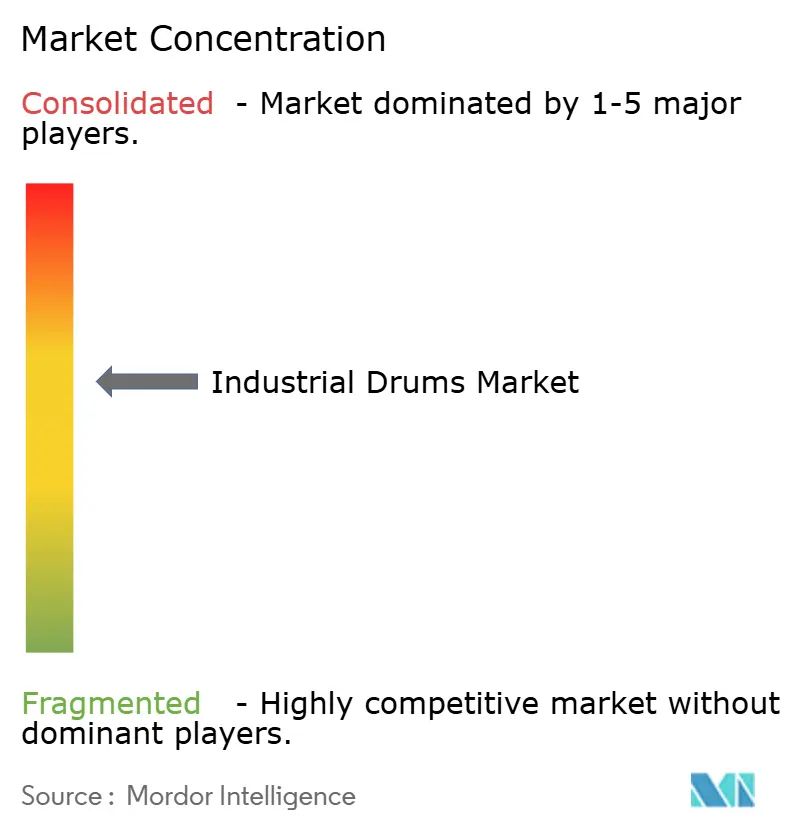
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tambores Industriales por Mordor Intelligence
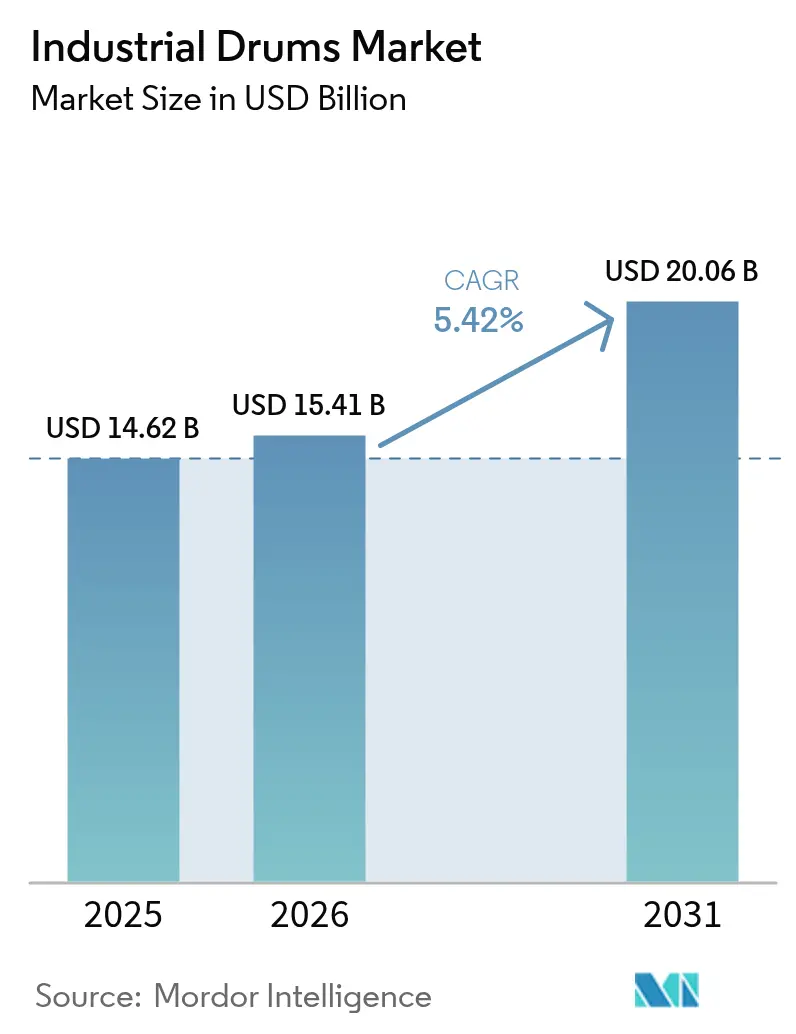
Se espera que el mercado de tambores industriales crezca de USD 14,62 mil millones en 2025 a USD 15,41 mil millones en 2026 y se prevé que alcance USD 20,06 mil millones en 2031 a una CAGR del 5,42% durante 2026-2031. La producción química sostenida, el aumento de las inversiones petroquímicas y la ampliación de los flujos de exportación de grado alimenticio anclan la demanda. El impulso regulatorio hacia los envases reutilizables, demostrado por el programa de retornables habilitado con RFID de Cummins, refuerza el alejamiento de las bolsas de uso único a granel. Los tambores compuestos ganan cuota de mercado a medida que los transportistas sensibles al peso buscan opciones resistentes a la corrosión, mientras que la adopción de RFID se expande en las flotas de materiales peligrosos para mejorar la trazabilidad. Asia-Pacífico impulsa el volumen gracias a las ampliaciones de craqueo de China y al objetivo de crecimiento químico anual del 12% de India hasta 2030, mientras que América del Norte y Europa priorizan formatos premium y orientados al cumplimiento normativo. La consolidación, como la fusión de Berry Global con Amcor en 2025, añade ventajas de escala que presionan a los competidores más pequeños. [1]Berry Global, "Comunicado de Prensa sobre la Finalización de la Fusión con Amcor," berryglobal.com
Conclusiones Clave del Informe
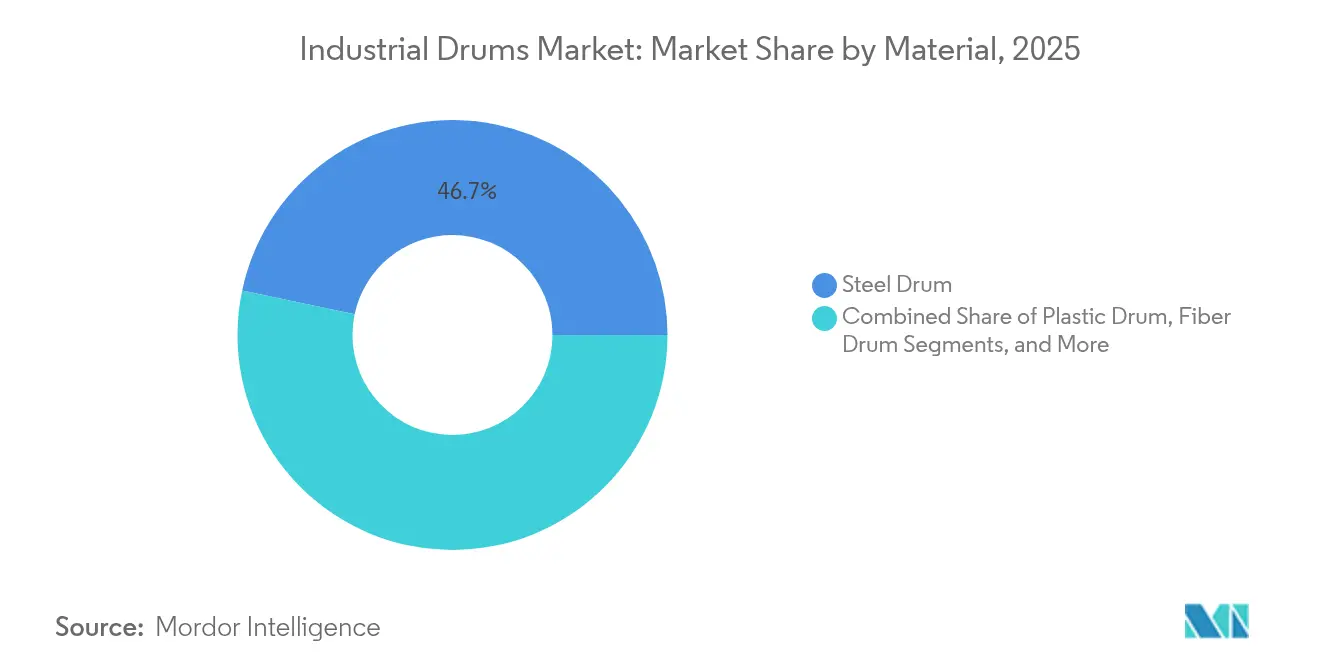
- Por material, el acero representó el 46,68% de la participación del mercado de tambores industriales en 2025, mientras que los tambores compuestos registraron la CAGR más rápida del 7,21% hasta 2031.
- Por capacidad, el rango de 60 a 100 galones mantuvo el 35,21% del tamaño del mercado de tambores industriales en 2025, mientras que los formatos de más de 100 galones tienen la CAGR más rápida del 6,08% hasta 2031.
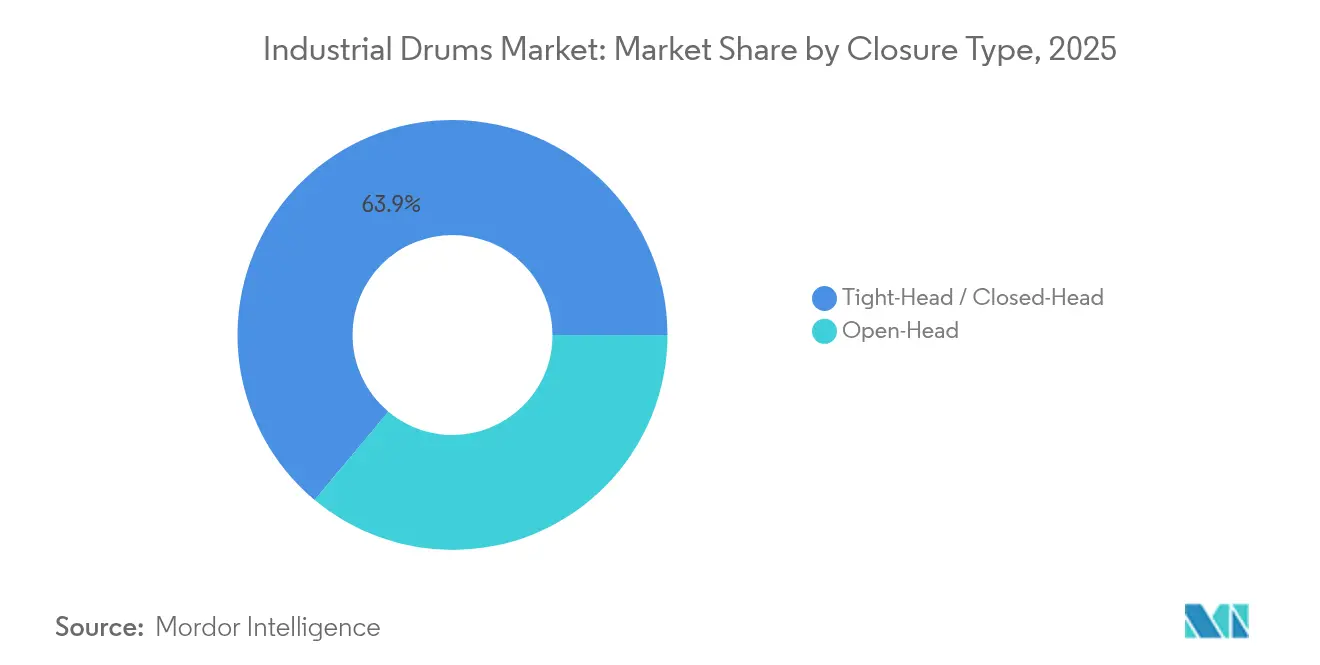
- Por tipo de cierre, los diseños de cabeza fija lideraron con una participación en los ingresos del 63,92% en 2025, y los diseños de cabeza abierta tienen la CAGR más rápida del 6,47% hasta 2031.
- Por usuario final, los productos químicos y fertilizantes retuvieron el 32,11% de la participación del tamaño del mercado de tambores industriales en 2025, mientras que los productos farmacéuticos registraron la CAGR más rápida del 6,85% hasta 2031.
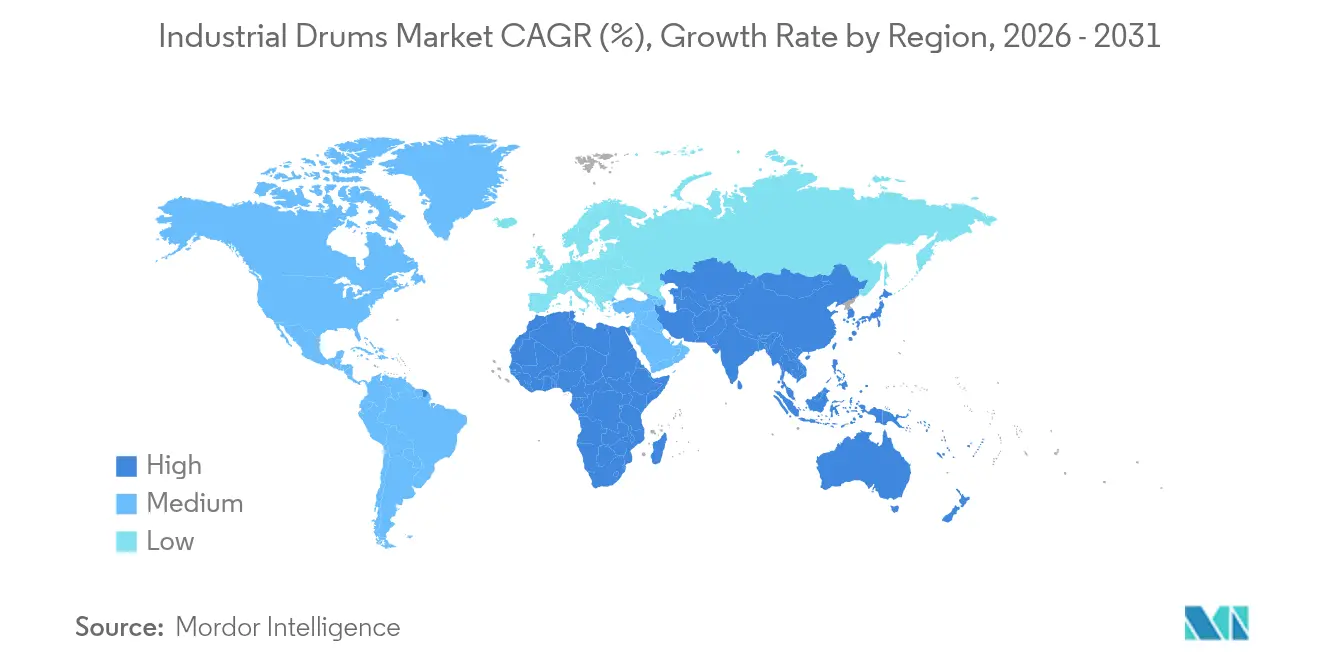
- Por geografía, Asia-Pacífico capturó el 39,55% de la participación del mercado de tambores industriales en 2025 y se proyecta que se expanda a una CAGR del 7,65% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la producción química y petroquímica | +1.2% | Global con liderazgo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la logística de exportación de grado alimenticio | +0.8% | América del Norte y Europa extendiéndose a Asia | Largo plazo (≥ 4 años) |
| Fortalecimiento de las necesidades de resiliencia de la cadena de suministro | +0.9% | Global con enfoque en América del Norte | Corto plazo (≤ 2 años) |
| Eliminación regulatoria de las bolsas a granel de uso único | +0.7% | Europa como núcleo, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Arrendamiento y reacondicionamiento en la economía circular | +0.5% | Europa y América del Norte, con proyectos piloto en Asia | Largo plazo (≥ 4 años) |
| Seguimiento de tambores habilitado con RFID para el cumplimiento normativo de materiales peligrosos | +0.4% | Global, liderado por América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Producción Química y Petroquímica
Las sólidas construcciones de productos químicos especializados en China, las ampliaciones de unidades de craqueo en Oriente Medio y las fusiones entre las principales empresas japonesas aumentan colectivamente los requisitos de procesamiento de tambores. El Consejo Americano de la Química señala una resiliencia sostenida en la producción química de Estados Unidos a pesar de los cuellos de botella logísticos, mientras que India está apuntando a un crecimiento compuesto del 12%, lo que mantiene la demanda de tambores firmemente en una trayectoria ascendente. Los complejos integrados de mayor tamaño procesan tamaños de lote más grandes, lo que impulsa a los transportistas hacia formatos de más de 100 galones y revestimientos compuestos que soportan intermedios agresivos. SysKem Chemie transporta ácido caprílico de Clase 8 exclusivamente en tambores revestidos que cumplen los códigos de prueba de las Naciones Unidas, lo que ilustra la tendencia hacia especificaciones más exigentes.
Expansión de la Logística de Exportación de Grado Alimenticio
La diversificación de las fuentes de ingredientes ha alargado las cadenas de suministro de edulcorantes, proteínas vegetales y concentrados de frutas. CDF Corporation lanzó revestimientos conformes con el Departamento de Agricultura de los Estados Unidos (USDA) en febrero de 2025, mostrando la respuesta de los proveedores a los umbrales de contaminación más estrictos. La documentación armonizada bajo el Codex Alimentarius permite la certificación multirregional, apoyando las economías de escala para los fabricantes que producen tambores de grado alimenticio a granel. Los exportadores orgánicos premium han comenzado a pagar diferenciales de precio por tambores equipados con sellos a prueba de manipulaciones y datos de linaje con código QR, mejorando las declaraciones de procedencia en los mercados de destino.
Fortalecimiento de las Necesidades de Resiliencia de la Cadena de Suministro
Tras el ciclo de congestión de 2024, los compradores ahora insisten en existencias locales de tambores y abastecimiento dual. El despliegue de RFID de Cummins redujo las compras de reposición en un 18% en su primer año y señaló un movimiento más amplio hacia la consideración de los tambores como activos de capital en lugar de consumibles desechables. Los proveedores de etiquetas como HID Global suministran etiquetas UHF químicamente resistentes que alimentan la geolocalización en tiempo real a los paneles de control ERP. [2]HID Global, "Soluciones de Seguimiento de Contenedores," hidglobal.com Asegurar contratos de acero a varios años se ha convertido en una táctica defensiva, dado que MEPS International proyecta USD 900 por tonelada para abril de 2025 y la incertidumbre arancelaria descrita en las perspectivas de metales de Ryerson.
Eliminación Regulatoria de las Bolsas a Granel de Uso Único
El próximo Reglamento de la Unión Europea sobre Envases y Residuos de Envases exige tasas mínimas de reutilización, lo que lleva a algunos exportadores de agroquímicos a sustituir los contenedores intermedios a granel de polipropileno tejido por tambores de cabeza fija reacondicionados. El código 1A1 del Departamento de Transporte de Estados Unidos para unidades de acero de cabeza no extraíble sigue siendo el referente mundial para los líquidos peligrosos. [3]Administración de Seguridad de Materiales Peligrosos y Oleoductos, "§ 178.502 Códigos de Identificación para Envases," ecfr.gov North Coast Container realiza pruebas anuales de caída e hidrostáticas que la mayoría de las nuevas empresas encuentran costosas, lo que consolida aún más las posiciones de los actores establecidos. Los primeros adoptantes en California alinean los tambores con la Proposición 65 y las restricciones sobre los PFAS, lo que señala una integración más profunda de los regímenes de cumplimiento químico y de envases.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas | -0.8% | Global con pronunciado impacto en América del Norte | Corto plazo (≤ 2 años) |
| Costo de cumplimiento ambiental para la eliminación | -0.5% | Europa y América del Norte, en expansión hacia Asia | Mediano plazo (2-4 años) |
| Canibalización por parte de los contenedores intermedios para granel (IBC) y los flexitanques | -0.6% | Global, centrado en los segmentos de líquidos a granel | Mediano plazo (2-4 años) |
| Micromezcla in situ que reduce la demanda de tambores | -0.4% | Clusters de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas
Las oscilaciones del acero y la resina comprimen los márgenes a medida que los fabricantes de tambores luchan por sincronizar los contratos con las listas de precios de los clientes. Las previsiones de Ryerson para 2025 señalan posibles derechos antidumping sobre la bobina laminada en caliente asiática, añadiendo otra capa de imprevisibilidad. Balmer Lawrie está realizando pruebas piloto con tambores de pared de 0,5 mm que permiten 80 unidades por TEU, cuatro más que los calibres tradicionales, para compensar el aumento de los costos del bobinado; con ventas de INR 23,39 mil millones (USD 280,8 millones) en 2024, el ahorro es significativo.
Canibalización por Parte de los IBC y los Flexitanques
Los flexitanques de uso único con un precio de USD 170 y una capacidad de 24.000 L reducen el flete por litro hasta en un 35%, lo que tienta a los transportistas de aceites comestibles a cambiar de modalidad. Mientras tanto, los productores de IBC compuestos integran bases de palés y chips de seguimiento, reduciendo la mano de obra en almacén. Sin embargo, los tambores mantienen su posición dominante en las clases de materiales corrosivos e inflamables reguladas por la ONU, donde son obligatorios los revestimientos multicapa o los aros reforzados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
El Predominio del Acero se Ajusta al Aumento de los CompuestosEl acero capturó la mayor participación con un 46,68% porque los actores de las refinerías y los agroquímicos favorecen su resistencia mecánica y sus sencillos ciclos de reacondicionamiento. Al mismo tiempo, los tambores compuestos van en una trayectoria del 7,21% a medida que los compradores ponderan el ahorro en fletes frente a las primas iniciales. Las auditorías recientes en puertos indios muestran que el acero ligero representó el 37% de los envíos de productos químicos peligrosos salientes, lo que subraya las reducciones de costos derivadas de los calibres más delgados. El mercado de tambores industriales se beneficia de los incentivos globales al reciclaje que hacen del acero de baja aleación un activo de ciclo cerrado, mientras que la resina de HDPE virgen sigue más de cerca los precios del propileno.
Las variantes de plástico y fibra abordan la compatibilidad con solutos de nicho o las restricciones de peso. Aunque las unidades de fibra carecen de homologación de la ONU para líquidos, ahora incorporan revestimientos resistentes a la humedad que prolongan la vida útil de los polvos alimentarios secos. Los modelos compuestos combinan barreras de polímero con nervios de acero, dirigidos a los formuladores de ingredientes adhesivos sensibles a la humedad. Su auge ilustra cómo el mercado de tambores industriales evoluciona a través de la hibridación en lugar de un cambio binario de material.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Capacidad:
La Preferencia por el Rango Medio se Desplaza hacia las SKU de Alto VolumenLos tambores de sesenta a cien galones se alinean con la distancia libre de las carretillas elevadoras y siguen siendo el caballo de batalla con una participación del 35,21%. Sin embargo, los clusters químicos totalmente automatizados prefieren los tambores de 110 galones que permiten menos elevaciones por tonelada procesada. Hasta 2031, los formatos de más de 100 galones tienen la tasa de expansión más rápida del 6,08%. La línea de USD 3 millones de Camco Chemical permite cabezales de llenado duales para SKU de 30 y 110 galones, lo que subraya la preferencia de los compradores por la flexibilidad de múltiples volúmenes. El tamaño del mercado de tambores industriales para capacidades superiores a 100 galones se proyecta que alcance los USD 4,55 mil millones en 2031, lo que refleja una adopción más amplia de células de manipulación robótica sin palés.
Los tambores más pequeños sirven a sabores especializados, principios activos farmacéuticos y reactivos de laboratorio donde la segregación por lotes supera a la economía a granel. Sin embargo, su participación se erosiona a medida que las unidades de micromezcla de tanque a llenado reducen los inventarios intermedios in situ. En general, la elección de la capacidad refleja una compensación entre la seguridad ergonómica, la utilización del flete y los límites regulatorios sobre la masa máxima permitida por paquete en las rutas aéreas.
Por Tipo de Cierre:
Seguridad de la Cabeza Fija frente a la Flexibilidad de la Cabeza AbiertaLas cabezas fijas, o cabezas cerradas, generaron casi dos tercios de las ventas de 2025 porque sus tapas soldadas previenen el escape de inflamables en tránsito. Dominan los tramos de alimentación de tanques ISO y los retornos de circuito de refinerías. Las cabezas abiertas, en expansión al 6,47%, atienden a pastas viscosas y mezclas secas que requieren llenado de apertura completa. Los auditores farmacéuticos insisten en tapas extraíbles para validar la limpieza mediante hisopado entre lotes, lo que intensifica la demanda en la fabricación de medicamentos por contrato.
El mercado de tambores industriales está siendo testigo de diseños híbridos de anillo de cierre que pretenden combinar la evidencia de manipulación con el acceso extraíble; sin embargo, la homologación regulatoria bajo el código 1A2 del Departamento de Transporte de Estados Unidos sigue implicando meses de pruebas de apilado, caída e hidrostáticas, un obstáculo que pocos nuevos participantes superan.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
El Liderazgo Químico Elevado por el Impulso FarmacéuticoLos productos químicos y fertilizantes representan el 32,11% gracias a los masivos volúmenes de productos básicos. Los fabricantes de especialidades incorporan revestimientos antiestáticos para cumplir con las zonas IEC 60079, lo que ilustra la profundidad de la personalización. El crecimiento farmacéutico del 6,85% proviene de las cartas de validación de limpieza de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) que impulsan a los llenadores por contrato hacia tambores certificados por la ONU y fácilmente desinfectables. La industria de tambores industriales captura márgenes premium aquí porque la documentación y el análisis de extractables elevan las barreras a los sustitutos más económicos.
Los transportistas de alimentos y bebidas exigen resinas conformes con la FDA y codificación de lotes trazable, mientras que las pinturas y recubrimientos especifican revestimientos fenólicos resistentes a los solventes. Los envasadores de lubricantes siguen confiando en el acero de cabeza abierta para la grasa y el plástico de cabeza fija para los fluidos de urea automotriz (DEF), lo que subraya cómo el mercado de tambores industriales se segmenta por compatibilidad química y perfil de viscosidad más que por simples etiquetas de uso final.
Análisis Geográfico
Mercado de Tambores Industriales de Asia-Pacífico
Asia-Pacífico contribuyó con el 39,55% de los ingresos en 2025, impulsado por los proyectos de craqueo chinos y la hoja de ruta química de India. Balmer Lawrie aprovechó ocho plantas para asegurar contratos nacionales con exportadores agroquímicos y registró una facturación de 23,39 mil millones de INR (280,8 millones de USD). Los gobiernos regionales ofrecen bonificaciones en terrenos para clústeres de envases adyacentes a corredores de refinerías, lo que acorta los plazos de entrega y reduce los daños por abolladuras.
Mercado de Tambores Industriales de América y EMEA
América del Norte se beneficia de las materias primas derivadas del esquisto y mantiene una estricta supervisión de la DOT que impulsa la demanda de tambores de acero de alta especificación. El sistema retornable de Cummins ilustra cómo los fabricantes de equipos originales estadounidenses internalizan el envasado para obtener ganancias en circularidad. Europa hace hincapié en el cumplimiento de la economía circular bajo el Reglamento de Envases y Residuos de Envases, y ha visto triplicarse los grupos de arrendamiento piloto desde 2023, principalmente para ingredientes alimentarios y de cuidado personal. América del Sur y Oriente Medio y África siguen siendo nodos más pequeños pero de alto crecimiento. Los exportadores brasileños de biodiésel están virando hacia tambores compuestos para mitigar la oxidación del aceite de soja, mientras que los centros petroquímicos del Golfo adquieren variantes de acero de calibre grueso para resistir temperaturas ambientales extremas. El arbitraje de flete interregional también estimula las redes de reacondicionamiento de tambores en viaje de retorno, reforzando los vínculos globales dentro del mercado de tambores industriales.

Panorama regulatorio
Los bidones industriales utilizados en envíos regulados se rigen por las Recomendaciones de las Naciones Unidas relativas al Transporte de Mercancías Peligrosas (Reglamentación Modelo), cuya 23ª edición revisada sirve como punto de referencia para el diseño de bidones, las pruebas de rendimiento y el marcado en el comercio internacional. En Estados Unidos, la Administración de Seguridad de Oleoductos y Materiales Peligrosos del Departamento de Transporte (PHMSA) aplica los requisitos de embalaje a través de las Regulaciones de Materiales Peligrosos, incluidas las disposiciones del 49 CFR Parte 178 para la construcción y las pruebas de bidones.
La PHMSA continuó su actividad de armonización con actualizaciones normativas publicadas en 2024, seguidas de una nueva norma final de armonización publicada el 10 de febrero de 2026. Estas actualizaciones alinean elementos de los requisitos estadounidenses con normas internacionales actualizadas, afectando las autorizaciones de embalaje y los detalles de cumplimiento, como el marcado y las expectativas de pruebas de rendimiento. Para los fabricantes y usuarios de bidones regulados, el impacto operativo está vinculado al mantenimiento de diseños certificados por la ONU vigentes, a la conservación de registros de pruebas validados y a la aplicación de un marcado conforme en las rutas de envío transfronterizas y de materiales peligrosos.
Análisis de la cadena de valor
La cadena de valor de los bidones industriales comienza con insumos ascendentes como acero laminado en frío, revestimientos (epoxi/fenólico) y resinas y revestimientos poliméricos, y luego avanza hacia la fabricación de bidones (conformado, soldadura, cierre, revestimiento, curado) y las pruebas y certificación de rendimiento UN/DOT. En sentido descendente, los bidones fluyen a través de distribuidores y redes de embalaje industrial hacia los usuarios finales en los sectores químico, petrolero, alimentario y farmacéutico, con el respaldo de proveedores logísticos y redes de depósitos que gestionan la recolección, inspección, clasificación y reposicionamiento para programas de múltiples viajes.
Los servicios de reacondicionamiento y ciclo de vida crean un circuito de valor añadido diferenciado, que abarca la recolección, limpieza, rerrevestimiento, prueba de fugas y recertificación para devolver los bidones al servicio. Esta capa está respaldada por organismos comerciales y programas centrados en la reutilización (incluidos la Reusable Industrial Packaging Association y la Industrial Packaging Alliance of North America). A medida que aumenta la presión de políticas orientadas a la reutilización y los programas corporativos de circularidad, los proveedores de bidones operan o se asocian para centros regionales de limpieza, capacidades de trazabilidad y acceso al reciclaje con el fin de asegurar suministros conformes de unidades reacondicionadas y flujos de resina posconsumo.
Panorama Competitivo
La competencia es moderada, con bastiones regionales. Los cinco principales productores controlan aproximadamente el 42% de las ventas mundiales, lo que otorga al mercado una puntuación de concentración de 6. Balmer Lawrie domina la demanda india a través de ofertas integrales, desde el laminado de acero hasta el revestimiento epoxi interno. Mauser y Greif aprovechan sus presencias globales para prestar servicios a las multinacionales bajo modelos de factura única. La integración de Amcor por parte de Berry Global en abril de 2025 desbloquea USD 650 millones en ahorros sinérgicos, lo que impacta directamente en los precios de las licitaciones.
La tecnología es el nuevo campo de batalla. HID Global se asocia con los fabricantes de tambores para integrar etiquetas NFC durante la soldadura de los aros, un cambio que diferencia las carcasas de acero básicas a través de los servicios de datos. Las empresas de nivel medio invierten en costuras soldadas robóticamente para reducir los gastos de mano de obra, mientras que las nuevas empresas exploran resinas de base biológica para cumplir con las restricciones emergentes sobre PFAS y COV. Los proveedores de flexitanques como Shandong Blue Whale difuminan las líneas de categoría al atraer el tráfico de aceite comestible a granel que antes gestionaban las flotas de tambores.
Los modelos de servicio maduran junto con el hardware. Los reacondicionadores agrupan la limpieza, el revestimiento y la trituración al final de la vida útil para satisfacer las auditorías de la norma ISO 14001. El arrendamiento por suscripción, que ahora representa el 9% de la circulación de tambores de acero en América del Norte, ofrece un OPEX predecible frente al CAPEX, lo que resuena entre los directores financieros (CFO) que persiguen balances con activos reducidos. Estos movimientos subrayan cómo el mercado de tambores industriales continúa expandiéndose más allá de la mera fabricación de contenedores hacia ecosistemas de gestión del ciclo de vida.
Líderes de la Industria de Tambores Industriales
Greif, Inc.
Mauser Packaging Solutions Holding Company
SCHUTZ GmbH & Co. KGaA
Time Technoplast Ltd.
Balmer Lawrie & Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tambores Industriales
- Greif, Inc.
- Mauser Packaging Solutions Holding Company
- SCHUTZ GmbH & Co. KGaA
- Time Technoplast Ltd.
- Balmer Lawrie & Co. Ltd.
- Sicagen India Ltd.
- TPL Plastech Ltd.
- Peninsula Drums (Pty) Ltd.
- Eagle Manufacturing Company (Justrite Safety Group)
- U.S. Coexcell Inc.
- Industrial Container Services, Inc.
- Hoover Ferguson Group, Inc.
- Berry Global Group, Inc.
- Brambles Ltd.
- Myers Industries, Inc.
- Orlando Drum & Container Corp.
- Rahway Steel Drum Co., Inc.
- Re-Gen Drums Ltd.
- Palm Containers (Pty) Ltd.
- Schutz DSL (Asia) Pte Ltd.

Oportunidades de mercado y perspectivas futuras
Los servicios circulares y la infraestructura de reutilización conforme están emergiendo como un espacio en blanco claro para que los proveedores capturen valor más allá de la fabricación de bidones. Mauser Packaging Solutions amplió la capacidad de reacondicionamiento de IBC en Houston (con capacidad de automatización y pruebas de calidad citada en 800.000 contenedores anuales), y también inauguró una instalación de reacondicionamiento y reciclaje in situ en BASF en Tarragona, España (junio de 2025). El traslado a la planta de BASF apunta a la demanda de los clientes por una recolección, limpieza y reciclaje integrados cerca de la producción química. Para los fabricantes de bidones y proveedores de servicios, esto respalda la ampliación de redes de depósitos, la estandarización de protocolos de calidad y la incorporación de trazabilidad digital para apoyar programas de reutilización, auditorías y clientes químicos multisitio.
La transición de materiales y la innovación impulsada por especificaciones ofrecen otra zona de oportunidad, vinculada a la descarbonización y la optimización del rendimiento, manteniendo la certificación de la ONU. Greif presentó los bidones de acero EcoBalance de baja emisión de carbono y suministró bidones de acero bajo en carbono a Oleon para un piloto en Ertvelde (abril de 2026). Greif también lanzó un bidón de acero ligero y de alta resistencia para pinturas y revestimientos con una reducción de peso citada del 12%, manteniendo la certificación de la ONU (marzo de 2026). Estos movimientos de producto respaldan la premiumización en rutas reguladas y con alta actividad de exportación, donde los transportistas pagan por el cumplimiento validado, un menor peso por envío y reducciones documentadas de huella, y refuerzan el caso de demanda de formatos compuestos, revestidos y rastreables en aplicaciones de corrosivos, solventes y adyacentes al sector farmacéutico.
Recent Industry Developments in Mercado de Tambores Industriales
- Febrero de 2026: la PHMSA publicó una norma final de armonización de materiales peligrosos para alinear elementos de las Regulaciones de Materiales Peligrosos de EE. UU. con las normas internacionales actualizadas referenciadas en la Reglamentación Modelo de la ONU. El cambio actualiza las autorizaciones de embalaje y los detalles de cumplimiento que los fabricantes de bidones y los transportistas deben reflejar en las especificaciones, el marcado y la documentación de pruebas para envíos regulados. Esto incrementa el valor de los proveedores con diseños certificados por la ONU actualizados y un sólido soporte de cumplimiento para clientes de materiales peligrosos.
- Junio de 2025: Mauser Packaging Solutions inauguró una nueva instalación de reacondicionamiento y reciclaje in situ en BASF en Tarragona, España. La ubicación de capacidades de recuperación, limpieza y reciclaje dentro de un importante sitio químico reduce el tiempo de respuesta y respalda el uso de circuito cerrado del embalaje industrial. La instalación amplía la presencia de Recover Syst-M de Mauser y aumenta la presión competitiva sobre reacondicionadores regionales y proveedores de bidones que carecen de servicios circulares integrados.
- Febrero de 2024: la PHMSA publicó una actualización normativa de materiales peligrosos como parte del mantenimiento y la alineación continuos de los requisitos de materiales peligrosos de EE. UU. Estas actualizaciones federales refuerzan la necesidad de una gestión continua del cumplimiento en todos los tipos de diseño de bidones, incluidas las expectativas de construcción y pruebas de rendimiento bajo los marcos del 49 CFR. La actualización respalda la demanda de embalajes y documentación de mayor especificación en la logística química e industrial regulada.


Mercado de Tambores Industriales Alcance del informe y metodología de investigación
Definición y alcance del mercado
El mercado de bidones industriales, para esta cuantificación, abarca los bidones rígidos utilizados para almacenar, manipular y transportar líquidos y sólidos industriales, típicamente en las cadenas de suministro químicas, de productos petroleros y de fabricación relacionadas.
Exclusiones del alcance: esta cuantificación excluye los contenedores intermedios para graneles, los flexitanques y la mayoría de los ingresos por servicios de reacondicionamiento de bidones de terceros, a menos que estén incluidos como parte de una transacción de venta de bidones.
Descripción general de la segmentación
- Por Material
- Tambor de Acero
- Tambor de Plástico
- Tambor de Fibra
- Tambor Compuesto/Híbrido
- Por Capacidad
- Hasta 30 Galones
- 30 – 60 Galones
- 60 – 100 Galones
- Más de 100 Galones
- Por Tipo de Cierre
- Cabeza Fija / Cabeza Cerrada
- Cabeza Abierta
- Por Industria Usuaria Final
- Productos Químicos y Fertilizantes
- Petróleo y Lubricantes
- Alimentos y Bebidas
- Productos Farmacéuticos
- Pinturas, Recubrimientos y Adhesivos
- Construcción e Ingeniería Civil
- Otras Industrias Usuarias Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, cuantificación del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del mercado y anclar el modelo con puntos de referencia coherentes y repetibles. Nos basamos principalmente en fuentes públicas como las estadísticas comerciales de UN Comtrade, USITC DataWeb, la Oficina del Censo de EE. UU. y las publicaciones de la Comisión Europea sobre envases y residuos. Estas fuentes ayudan a mostrar la evolución del volumen comercial, la dirección regulatoria y la actividad en los mercados finales clave.
Junto con esto, revisamos informes anuales de empresas, presentaciones a inversores y comunicados de prensa para comprender las ampliaciones de capacidad, los cambios de presencia y la combinación de productos, seguido de verificaciones cruzadas utilizando suscripciones de noticias y finanzas y una base de datos de envíos de importación y exportación a nivel de envío cuando fue necesario. Estas fuentes también nos ayudaron a mantener la dirección de precios y las señales de demanda alineadas con lo que hacen los compradores en los sectores químico, de lubricantes y de envío de alimentos. Las fuentes documentales enumeradas aquí son solo ilustrativas, y también utilizamos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué impulsa la demanda de bidones por uso final, qué suele desplazar la combinación entre acero y plástico, y cómo se mueven los precios con los costos de los insumos y la escasez de suministro. Hablamos con fabricantes de bidones, distribuidores, grandes compradores industriales y especialistas en logística y embalaje en APAC, EMEA y las Américas. Las aportaciones de los encuestados llenaron los vacíos dejados por los conjuntos de datos públicos y ayudaron a poner a prueba los supuestos clave utilizados en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 15% | APAC: 41% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 42% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 43% | Américas: 27% |
Cuantificación y pronóstico del mercado
La cuantificación se elaboró mediante un enfoque descendente en el que los grupos de demanda de embalaje se reconstruyeron a partir de la producción de uso final y las señales comerciales, y luego se convirtieron en necesidades de bidones utilizando supuestos de penetración e intensidad de embalaje. Para mantener el total realista, también realizamos aproximaciones ascendentes selectivas utilizando ingresos muestreados de proveedores, retroalimentación de canales sobre volúmenes unitarios y rangos de precio de venta promedio por material y capacidad. Estos resultados se utilizaron para ajustar la cifra principal cuando se detectaron vacíos.
Los insumos clave utilizados en el modelo incluyeron las tendencias de producción química y de fertilizantes, los movimientos de lubricantes y productos petroleros, los requisitos de envío de mercancías peligrosas que favorecen los bidones certificados, la división entre uso de tapa fija frente a tapa abierta, y las diferencias de precio promedio entre bidones de acero y plástico por bandas de capacidad comunes. Cuando los datos eran escasos para un país o un uso final de nicho, cerramos la brecha utilizando referencias regionales de intensidad de embalaje y luego comprobamos el precio implícito por unidad frente a la orientación de las entrevistas.
Para el pronóstico, se utilizó análisis de escenarios, porque el mercado es sensible a la actividad industrial, los ciclos de precios de resina y acero, y las tendencias de reutilización y reacondicionamiento impulsadas por la regulación. Las trayectorias de crecimiento se finalizaron solo después de revisar los supuestos con los encuestados primarios, de modo que las perspectivas se mantuvieran prácticas en lugar de excesivamente agresivas.
Validación de datos y ciclo de actualización
Los resultados se verificaron en varios pasos para que las principales desviaciones se identifiquen a tiempo. Los totales se compararon con señales independientes como la dirección de la producción industrial regional, el movimiento comercial de bienes envasados relevantes y las ampliaciones de capacidad anunciadas, y luego las anomalías se revisaron y corrigieron antes de la aprobación interna.
Cuando un supuesto cambiaba de manera significativa, como un cambio abrupto en los precios del acero o la resina o una actualización regulatoria que afecta la reutilización, el equipo volvió a contactar a las fuentes para confirmar la dirección y la magnitud. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos importantes, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más actual disponible en el momento de la publicación.
Tamaño del mercado de bidones industriales de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para bidones industriales pueden variar bastante, incluso cuando parecen abarcar la misma familia de productos. Las razones principales suelen ser qué se cuenta como un bidón, qué años se tratan como el punto de cuantificación actual, y cómo se promedia el precio entre materiales y bandas de capacidad.
La mayor dispersión suele provenir de las decisiones de alcance y la lógica de precios. Algunas estimaciones incorporan formatos de embalaje a granel adyacentes o mezclan el valor de los servicios de reacondicionamiento con los ingresos por productos. También surgen visiones diferentes cuando un editor ancla la demanda a indicadores de producción industrial mientras que otro se basa más en comentarios de empresas y supuestos de crecimiento generales, y cuando el momento de conversión de divisas no se maneja de manera coherente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14.62 mil millones USD (2025) | |
| Consultora Global A | 16.40 mil millones USD (2025) | A menudo refleja un alcance de embalaje más amplio y un precio de venta promedio combinado más alto, donde el valor del reacondicionamiento y la reutilización orientada a la sostenibilidad puede incorporarse implícitamente en la línea de ingresos de bidones, elevando así el total del año inicial. |
| Plataforma Industrial B | 17.11 mil millones USD (2025) | Puede estar influenciado por narrativas de capacidad y precios del lado de los proveedores con menos separación explícita por tipo de capacidad y cierre, lo que puede sobreestimar el precio promedio de los bidones en regiones con una mayor combinación de bidones de acero certificados. |
La tabla muestra que la brecha se explica principalmente por lo que se incluye y cómo se construye el precio promedio por bidón, más que por un desacuerdo sobre si los bidones están creciendo a medida que se expande el transporte industrial. La principal brecha proviene de las reglas de conteo para el embalaje a granel adyacente y el valor de reutilización, donde Mordor Intelligence trata los bidones industriales como ingresos por productos vinculados a formatos de bidones definidos y bandas de material y capacidad, con los efectos del reacondicionamiento utilizados como modificadores de la demanda en lugar de añadirse como una capa de ingresos separada.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de tambores industriales hoy?
El tamaño del mercado de tambores industriales alcanzó los USD 15,41 mil millones en 2026 y se proyecta que ascienda a USD 20,06 mil millones en 2031 a una CAGR del 5,42%.
¿Qué región genera la mayor demanda de tambores?
Asia-Pacífico lidera con el 39,55% de los ingresos gracias a las rápidas adiciones de capacidad química y a la expansión de los centros de exportación.
¿Qué tipo de material domina las ventas globales de tambores?
El acero sigue siendo dominante con una participación del 46,68% debido a su resistencia, reciclabilidad y familiaridad regulatoria.
¿Por qué están ganando popularidad los tambores compuestos?
Los tambores compuestos e híbridos ofrecen menor peso y resistencia a la corrosión, lo que se traduce en ahorros en fletes y una vida útil más larga.
¿Cómo afectan las regulaciones al diseño de los tambores?
Las normas de la Unión Europea y de los Estados Unidos favorecen los envases reutilizables y exigen pruebas de certificación de la ONU, orientando a los compradores hacia formatos de acero y compuestos duraderos con seguimiento y trazabilidad.
¿Están los flexitanques amenazando la demanda de tambores?
Los flexitanques y los IBC ganan terreno en determinadas rutas de líquidos a granel; sin embargo, los tambores mantienen una ventaja para los materiales peligrosos y los modelos de reacondicionamiento de ciclo cerrado.
Última actualización de la página el:



