
Tamanho e Participação do Mercado de Tambores Industriais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.06 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.42 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
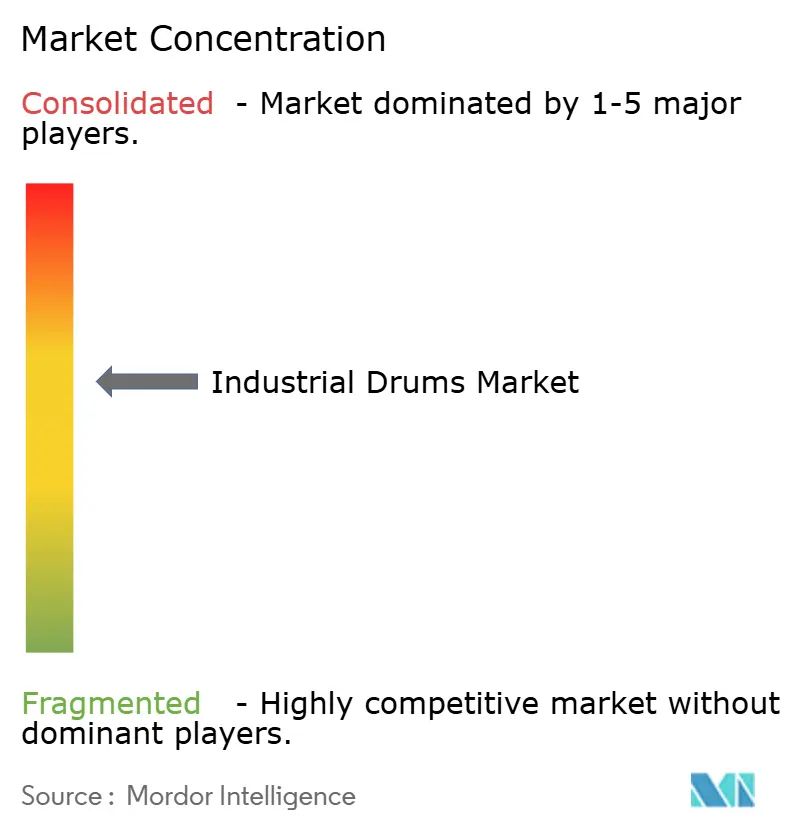
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tambores Industriais por Mordor Intelligence
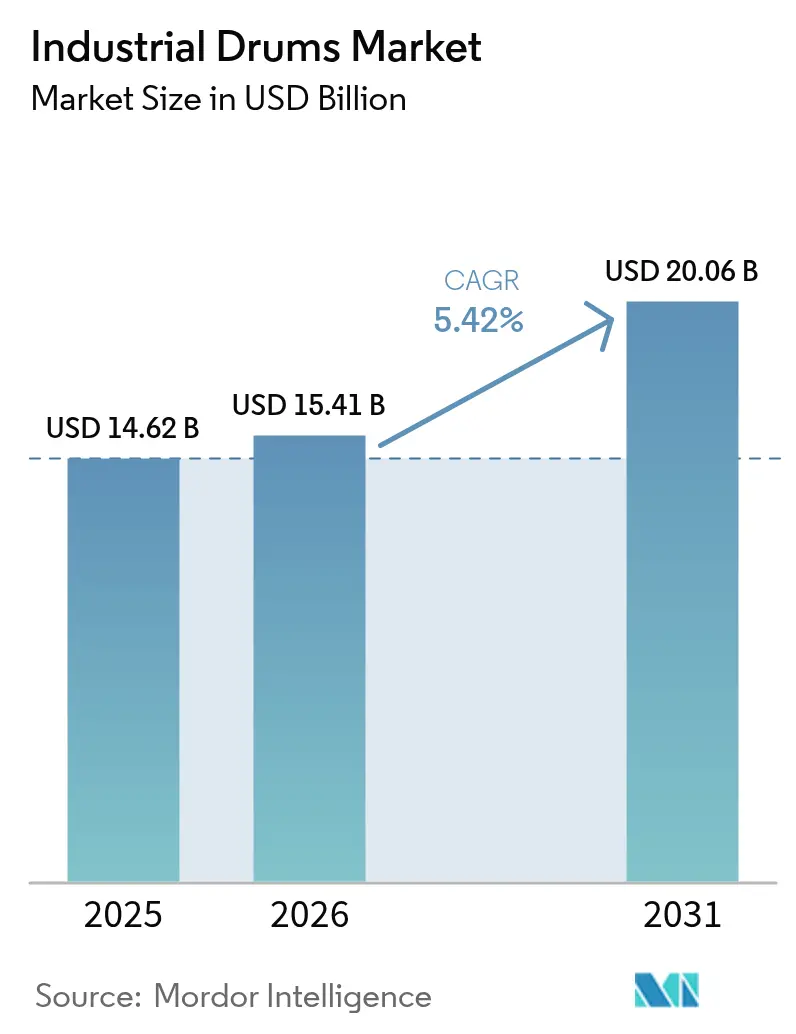
Espera-se que o mercado de tambores industriais cresça de USD 14,62 bilhões em 2025 para USD 15,41 bilhões em 2026 e a previsão é de que atinja USD 20,06 bilhões até 2031 a um CAGR de 5,42% no período 2026-2031. A produção química estável, os crescentes investimentos petroquímicos e a ampliação dos fluxos de exportação de grau alimentar sustentam a demanda. O impulso regulatório em direção à embalagem reutilizável, demonstrado pelo programa de retornáveis habilitado por RFID da Cummins, reforça a transição para longe das embalagens flexíveis de uso único a granel. Os tambores compostos ganham participação à medida que os expedidores sensíveis ao peso buscam opções resistentes à corrosão, enquanto a adoção de RFID se expande pelas frotas de materiais perigosos para melhorar a rastreabilidade. A Ásia-Pacífico impulsiona o volume com base nas adições de crackers da China e na meta de crescimento químico anual de 12% da Índia até 2030, enquanto a América do Norte e a Europa priorizam formatos premium em conformidade com regulamentações. A consolidação, como a fusão da Berry Global com a Amcor em 2025, agrega vantagens de escala que pressionam os concorrentes menores. [1]Berry Global, "Comunicado à Imprensa sobre a Conclusão da Fusão com a Amcor," berryglobal.com
Principais Conclusões do Relatório
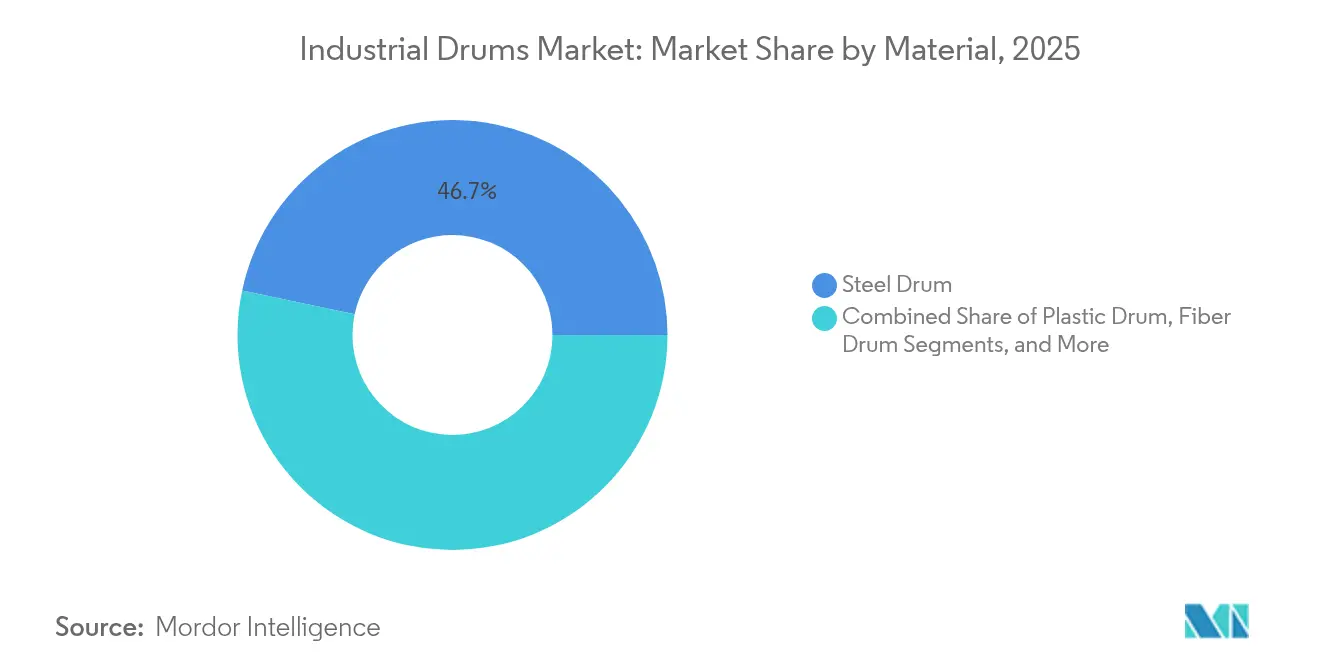
- Por material, o aço representou 46,68% da participação do mercado de tambores industriais em 2025, enquanto os tambores compostos registraram o CAGR mais rápido de 7,21% até 2031.
- Por capacidade, a faixa de 60 a 100 galões deteve 35,21% do tamanho do mercado de tambores industriais em 2025, enquanto os formatos acima de 100 galões apresentam o CAGR mais rápido de 6,08% até 2031.
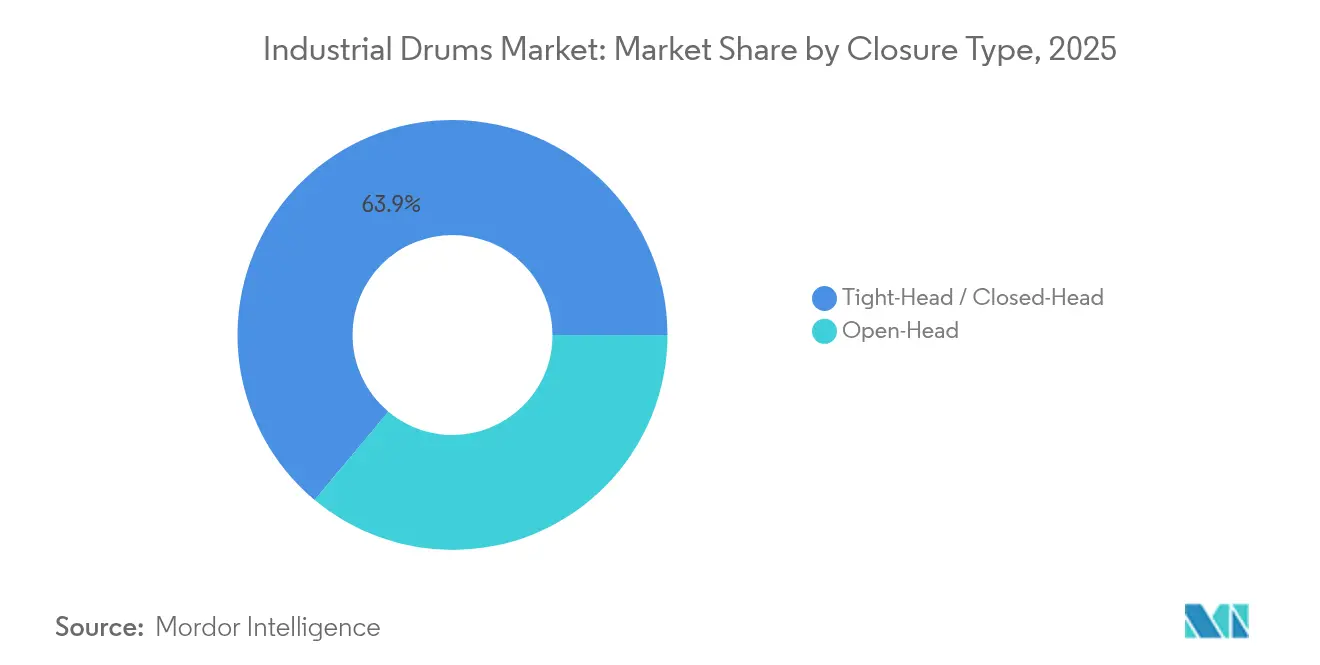
- Por tipo de fechamento, os designs de cabeça fixa lideraram com 63,92% de participação na receita em 2025, e os designs de cabeça aberta apresentam o CAGR mais rápido de 6,47% até 2031.
- Por usuário final, produtos químicos e fertilizantes mantiveram 32,11% de participação no tamanho do mercado de tambores industriais em 2025, enquanto os produtos farmacêuticos registraram o CAGR mais rápido de 6,85% até 2031.
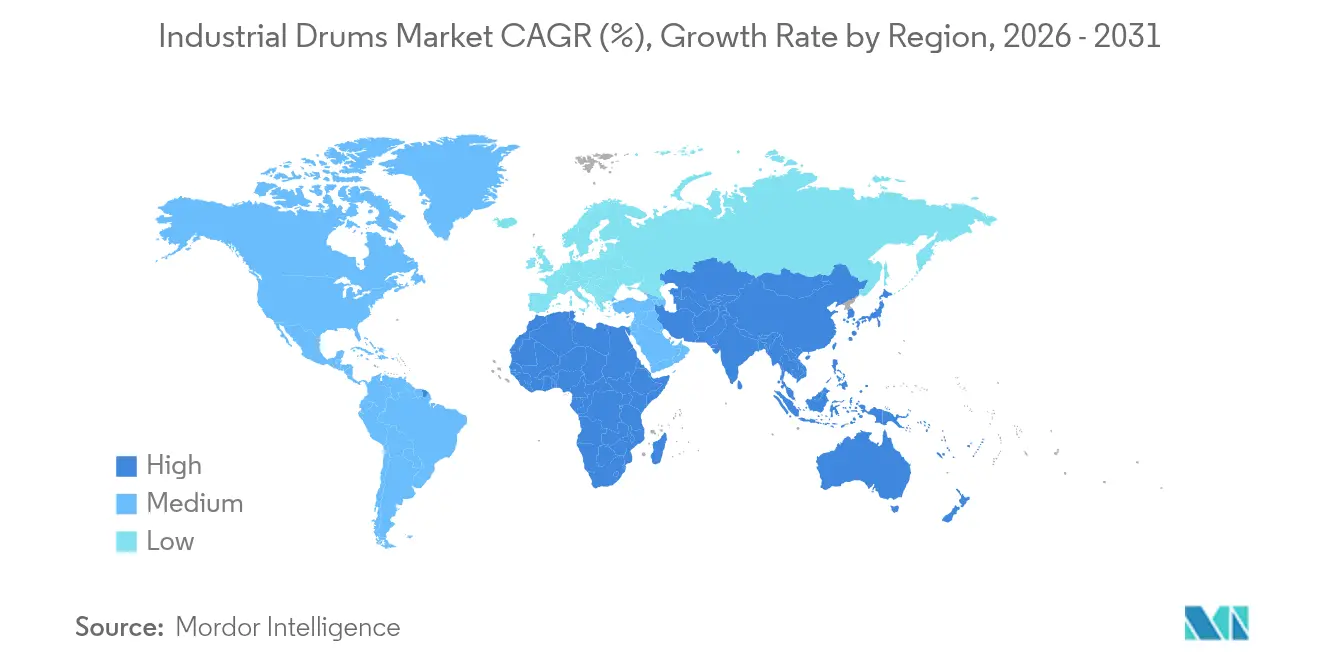
- Por geografia, a Ásia-Pacífico capturou 39,55% da participação do mercado de tambores industriais em 2025 e deve expandir-se a um CAGR de 7,65% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento da produção química e petroquímica | +1.2% | Global com liderança da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão da logística de exportação de grau alimentar | +0.8% | América do Norte e Europa com expansão para a Ásia | Longo prazo (≥ 4 anos) |
| Fortalecimento das necessidades de resiliência da cadeia de suprimentos | +0.9% | Global com foco na América do Norte | Curto prazo (≤ 2 anos) |
| Eliminação regulatória das embalagens flexíveis de uso único a granel | +0.7% | Europa como núcleo, com repercussão na América do Norte | Médio prazo (2 a 4 anos) |
| Locação e recondicionamento da economia circular | +0.5% | Europa e América do Norte, com projetos-piloto na Ásia | Longo prazo (≥ 4 anos) |
| Rastreamento de tambores habilitado por RFID para conformidade com materiais perigosos | +0.4% | Global, liderado pela América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Produção Química e Petroquímica
A robusta construção de unidades de química de especialidade na China, as expansões de crackers no Oriente Médio e as fusões entre grandes grupos japoneses aumentam coletivamente os requisitos de processamento de tambores. O Conselho Americano de Química (American Chemistry Council) registra resiliência sustentada na produção química dos Estados Unidos apesar dos gargalos logísticos, enquanto a Índia tem como meta um crescimento composto de 12%, o que mantém a demanda por tambores firmemente em trajetória ascendente. Complexos integrados maiores processam volumes de lotes maiores, levando os expedidores a optarem por formatos acima de 100 galões e revestimentos compostos que suportam intermediários agressivos. A SysKem Chemie transporta ácido caprílico da Classe 8 exclusivamente em tambores revestidos que atendem aos códigos de teste das Nações Unidas, ilustrando a tendência de especificações mais elevadas.
Expansão da Logística de Exportação de Grau Alimentar
A diversificação do fornecimento de ingredientes alongou as cadeias de suprimentos para adoçantes, proteínas vegetais e concentrados de frutas. A CDF Corporation lançou revestimentos em conformidade com o USDA em fevereiro de 2025, demonstrando a resposta dos fornecedores a limites de contaminação mais rigorosos. A documentação harmonizada ao abrigo do Codex Alimentarius permite a certificação multirregional, apoiando economias de escala para os fabricantes que produzem tambores de grau alimentar em grandes volumes. Exportadores orgânicos premium passaram a pagar diferenciais de preço por tambores equipados com selos à prova de adulteração e dados de rastreabilidade por código QR, reforçando as declarações de proveniência nos mercados de destino.
Fortalecimento das Necessidades de Resiliência da Cadeia de Suprimentos
Após o ciclo de congestionamento de 2024, os compradores agora insistem em estoques locais de tambores e duplo fornecimento. A implantação de RFID pela Cummins reduziu as compras de reposição em 18% no primeiro ano e sinalizou uma ampla mudança na direção de enxergar os tambores como ativos de capital em vez de consumíveis descartáveis. Fornecedores de etiquetas, como a HID Global, fornecem etiquetas UHF quimicamente duráveis que alimentam a geolocalização em tempo real nos painéis de ERP. [2]HID Global, "Soluções de Rastreamento de Contêineres," hidglobal.com Firmar contratos plurianuais de aço tornou-se uma tática defensiva, tendo em vista a projeção de USD 900 por tonelada da MEPS International para abril de 2025 e a incerteza tarifária delineada nas perspectivas de metais da Ryerson.
Eliminação Regulatória das Embalagens Flexíveis de Uso Único a Granel
O novo Regulamento Europeu sobre Embalagens e Resíduos de Embalagens impõe taxas mínimas de reutilização, levando alguns exportadores de agroquímicos a substituir as embalagens flexíveis tecidas de polipropileno (FIBCs) por tambores de cabeça fixa recondicionados. O código 1A1 do DOT dos Estados Unidos para unidades de aço com cabeça não removível continua sendo o padrão de referência global para líquidos perigosos. [3]Administração de Segurança de Materiais Perigosos e Dutos (Pipeline and Hazardous Materials Safety Administration), "§ 178.502 Códigos de Identificação para Embalagens," ecfr.gov A North Coast Container realiza testes anuais de queda e hidrostáticos que a maioria das startups considera economicamente proibitivos, consolidando ainda mais as posições dos concorrentes estabelecidos. Os primeiros adotantes na Califórnia alinham os tambores à Proposição 65 e às restrições de PFAS, sinalizando uma integração mais profunda dos regimes de conformidade química e de embalagens.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade dos preços das matérias-primas | -0.8% | Global com impacto pronunciado na América do Norte | Curto prazo (≤ 2 anos) |
| Custo de conformidade ambiental para descarte | -0.5% | Europa e América do Norte, com expansão para a Ásia | Médio prazo (2 a 4 anos) |
| Canibalização por IBCs e flexitanques | -0.6% | Global, centrado nos segmentos de líquidos a granel | Médio prazo (2 a 4 anos) |
| Microblendagem no local reduzindo a demanda por tambores | -0.4% | Clusters da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Matérias-Primas
As oscilações do aço e da resina comprimem as margens à medida que os fabricantes de tambores lutam para sincronizar contratos com as listas de preços dos clientes. A previsão da Ryerson para 2025 sinaliza potenciais direitos antidumping sobre bobinas laminadas a quente asiáticas, acrescentando mais uma camada de imprevisibilidade. A Balmer Lawrie está testando tambores com paredes de 0,5 mm que permitem 80 unidades por TEU, quatro a mais do que os calibres tradicionais, para compensar o aumento dos custos da bobina; com vendas de INR 23,39 bilhões (USD 280,8 milhões) em 2024, a economia é relevante.
Canibalização por IBCs e Flexitanques
Os flexitanques de uso único com preço de USD 170 e capacidade de 24.000 L reduzem o frete por litro em até 35%, tentando os expedidores de óleo comestível a migrarem. Enquanto isso, os produtores de IBCs compostos integram bases de paletes e chips de rastreamento, reduzindo a mão de obra em armazém. Todavia, os tambores mantêm posições fortes nas classes corrosivas e inflamáveis regulamentadas pela ONU, onde revestimentos multicamadas ou aros reforçados são obrigatórios.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
A Dominância do Aço se Ajusta à Adoção de CompostosO aço capturou a maior participação com 46,68% porque os players de refinaria e agroquímicos preferem sua resistência mecânica e os circuitos de recondicionamento simples. Ao mesmo tempo, os tambores compostos estão em uma trajetória de 7,21% à medida que os compradores avaliam as economias de frete em relação aos prêmios iniciais. Auditorias recentes em portos indianos mostram que o aço leve respondeu por 37% das remessas de produtos químicos perigosos de saída, sublinhando as reduções de custos provenientes de calibres mais finos. O mercado de tambores industriais se beneficia de incentivos globais de sucata que tornam o aço de baixa liga um ativo de ciclo fechado, enquanto a resina HDPE virgem acompanha os preços do propileno de forma mais próxima.
As variantes de plástico e fibra atendem à compatibilidade de solutos de nicho ou restrições de peso. Embora as unidades de fibra careçam de credenciais da ONU para líquidos, agora incorporam revestimentos resistentes à umidade que prolongam a vida útil de pós alimentares secos. Os modelos compostos combinam barreiras de polímero com nervuras de aço, visando formuladores de ingredientes adesivos sensíveis à umidade. Sua ascensão ilustra como o mercado de tambores industriais evolui por meio de hibridização, em vez de uma mudança binária de material.


Por Capacidade:
A Preferência pela Faixa Intermediária Migra para SKUs de Alto VolumeOs tambores de sessenta a cem galões se alinham com a folga das empilhadeiras e continuam sendo o carro-chefe com 35,21% de participação. No entanto, os clusters químicos totalmente automatizados preferem tambores de 110 galões que suportam menos elevações por tonelada processada. Até 2031, os formatos acima de 100 galões apresentam a taxa de expansão mais rápida de 6,08%. A linha de USD 3 milhões da Camco Chemical permite cabeças de enchimento duplas para SKUs de 30 e 110 galões, ressaltando a preferência dos compradores por flexibilidade multivolumetria. O tamanho do mercado de tambores industriais para capacidades acima de 100 galões deverá atingir USD 4,55 bilhões até 2031, refletindo a adoção mais ampla de células de manuseio robótico sem paletes.
Os tambores menores atendem a aromas de especialidade, ativos farmacêuticos e reagentes de laboratório, onde a segregação de lotes supera a economia de escala. No entanto, sua participação diminui à medida que as unidades de microblendagem tanque-a-enchimento reduzem os estoques intermediários no local. No geral, a escolha de capacidade reflete uma troca entre segurança ergonômica, utilização do frete e limites regulatórios de massa máxima por embalagem em rotas aéreas.
Por Tipo de Fechamento:
Segurança da Cabeça Fixa versus Flexibilidade da Cabeça AbertaAs cabeças fixas, ou fechadas, geraram quase dois terços das vendas de 2025 porque seus topos soldados evitam o vazamento de inflamáveis durante o transporte. Dominam os ramais alimentadores de tanques ISO e os retornos de circuito de refinaria. As cabeças abertas, em expansão a 6,47%, atendem a pastas viscosas e misturas secas que exigem enchimento por abertura total. Os auditores farmacêuticos insistem em tampas removíveis para validar a limpeza por esfregaço entre lotes, intensificando a demanda na fabricação contratual de medicamentos.
O mercado de tambores industriais está testemunhando designs de anel de lingueta híbrido que visam unir evidência de adulteração com acesso removível; no entanto, o registro regulatório sob o código DOT 1A2 ainda envolve meses de testes de empilhamento, queda e hidrostáticos, um obstáculo que poucos novos entrantes superam.
Por Usuário Final:
Liderança Química Elevada pelo Impulso FarmacêuticoProdutos químicos e fertilizantes comandam 32,11% em virtude dos enormes volumes de commodities. Os fabricantes de especialidades adicionam revestimentos antiestáticos para conformidade com as zonas IEC 60079, ilustrando a profundidade da personalização. O crescimento farmacêutico de 6,85% decorre das cartas de validação de limpeza da FDA que empurram os envasadores contratados em direção a tambores certificados pela ONU e de fácil sanitização. O setor de tambores industriais captura margens premium aqui porque a documentação e a análise de extraíveis elevam as barreiras a substitutos mais baratos.
Os expedidores de alimentos e bebidas exigem resinas em conformidade com a FDA e codificação de lotes rastreável, enquanto tintas e revestimentos especificam revestimentos fenólicos resistentes a solventes. Os envasadores de lubrificantes continuam a depender de aço de cabeça aberta para graxa e plástico de cabeça fixa para fluidos DEF, sublinhando como o mercado de tambores industriais segmenta por compatibilidade química e perfil de viscosidade, em vez de simples rótulos de uso final.
Análise Geográfica
Mercado de Tambores Industriais da APAC
A Ásia-Pacífico contribuiu com 39,55% da receita em 2025, impulsionada por projetos de craqueamento na China e pelo roteiro de produtos químicos da Índia. A Balmer Lawrie aproveitou oito plantas para garantir contratos nacionais com exportadores de agroquímicos e registrou um faturamento de INR 23,39 bilhões (USD 280,8 milhões). Os governos regionais oferecem descontos em terrenos para clusters de embalagens adjacentes aos corredores de refinarias, reduzindo os prazos de entrega e os danos por amassados.
Mercado de Tambores Industriais das Américas e EMEA
A América do Norte se beneficia de matérias-primas derivadas do xisto e mantém uma rigorosa supervisão do DOT, o que impulsiona a demanda por tambores de aço de alta especificação. O sistema retornável da Cummins ilustra como as montadoras norte-americanas internalizam as embalagens para obter ganhos de circularidade. A Europa enfatiza a conformidade com a economia circular nos termos do Regulamento de Embalagens e Resíduos de Embalagens e registrou o triplo de pools de locaço piloto desde 2023, principalmente para ingredientes alimentares e de cuidados pessoais. A América do Sul e o Oriente Médio e África permanecem como nós menores, mas de alto crescimento. Os exportadores brasileiros de biodiesel migram para tambores compostos para mitigar a oxidação do óleo de soja, enquanto os hubs petroquímicos do Golfo adquirem variantes de aço de calibre espesso para suportar temperaturas ambiente extremas. A arbitragem de frete entre regiões também estimula redes de recondicionamento de tambores em viagens de retorno, reforçando as ligações globais no mercado de tambores industriais.

Panorama regulatório
Os tambores industriais utilizados em remessas regulamentadas são moldados pelas Recomendações da ONU sobre o Transporte de Produtos Perigosos (Regulamentos Modelo), com a 23ª edição revisada servindo como referência para o projeto de tambores, testes de desempenho e marcação no comércio internacional. Nos Estados Unidos, a Administração de Segurança de Materiais Perigosos e Oleodutos do Departamento de Transportes (PHMSA) aplica os requisitos de embalagem por meio dos Regulamentos de Materiais Perigosos, incluindo as disposições da 49 CFR Parte 178 para construção e testes de tambores.
A PHMSA continuou suas atividades de harmonização com atualizações regulatórias publicadas em 2024, seguidas por uma nova regra final de harmonização publicada em 10 de fevereiro de 2026. Essas atualizações alinham elementos dos requisitos dos EUA com padrões internacionais atualizados, afetando autorizações de embalagem e detalhes de conformidade, como marcações e expectativas de testes de desempenho. Para fabricantes e usuários de tambores regulamentados, o impacto operacional está ligado à manutenção de projetos certificados pela ONU atualizados, à manutenção de registros de testes validados e à aplicação de marcação em conformidade em rotas de transporte transfronteiriço e de materiais perigosos.
Análise da cadeia de valor
A cadeia de valor dos tambores industriais começa com insumos upstream, como aço laminado plano, revestimentos (epóxi/fenólico) e resinas e revestimentos poliméricos, passando então para a fabricação dos tambores (conformação, soldagem, costura, revestimento, cura) e testes e certificação de desempenho UN/DOT. Downstream, os tambores fluem por distribuidores e redes de embalagens industriais até os usuários finais nos setores de químicos, petróleo, alimentos e farmacêutico, com apoio de prestadores de serviços logísticos e redes de depósitos que gerenciam coleta, inspeção, triagem e reposicionamento para programas de múltiplas viagens.
Os serviços de recondicionamento e ciclo de vida criam um ciclo distinto de valor agregado, abrangendo coleta, limpeza, reforro, teste de vazamento e recertificação para devolver os tambores ao uso. Essa camada é apoiada por entidades comerciais e programas focados em reutilização (incluindo a Reusable Industrial Packaging Association e a Industrial Packaging Alliance of North America). À medida que a pressão política orientada para a reutilização e os programas corporativos de circularidade se expandem, os fornecedores de tambores operam ou firmam parcerias para centros regionais de limpeza, capacidades de rastreamento e acesso à reciclagem para garantir fornecimentos conformes de unidades recondicionadas e fluxos de resina pós-consumo.
Cenário Competitivo
A concorrência é moderada, com fortalezas regionais. Os cinco principais produtores controlam aproximadamente 42% das vendas globais, conferindo ao mercado um índice de concentração de 6. A Balmer Lawrie domina a demanda indiana por meio de ofertas ponta a ponta, do laminado de aço ao revestimento epóxi interno. A Mauser e a Greif alavancam presença global para atender a multinacionais sob modelos de fatura única. A integração da Amcor pela Berry Global em abril de 2025 libera USD 650 milhões em economias sinérgicas, impactando diretamente os preços de licitação.
A tecnologia é o novo campo de batalha. A HID Global firma parcerias com fabricantes de tambores para embutir etiquetas NFC durante a soldagem dos aros, uma mudança que diferencia carcaças de aço de commodity por meio de serviços de dados. Empresas de médio porte investem em abas soldadas roboticamente para reduzir gastos com mão de obra, enquanto startups exploram resinas de base biológica para atender às crescentes restrições de PFAS e compostos orgânicos voláteis (COVs). Fornecedores de flexitanques, como a Shandong Blue Whale, borram as linhas de categoria ao atrair o tráfego de óleo comestível a granel anteriormente atendido por frotas de tambores.
Os modelos de serviço amadurecem ao lado do hardware. Os recondicionadores agrupam limpeza, revestimento e trituração ao fim da vida útil para satisfazer auditorias ISO 14001. A locação por assinatura, atualmente representando 9% da circulação de tambores de aço na América do Norte, oferece OPEX previsível versus CAPEX, ressoando com diretores financeiros que buscam balanços com menos ativos imobilizados. Tais movimentos ressaltam como o mercado de tambores industriais continua a se expandir além da mera fabricação de contêineres para ecossistemas de gestão do ciclo de vida.
Líderes do Setor de Tambores Industriais
Greif, Inc.
Mauser Packaging Solutions Holding Company
SCHUTZ GmbH & Co. KGaA
Time Technoplast Ltd.
Balmer Lawrie & Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tambores Industriais
- Greif, Inc.
- Mauser Packaging Solutions Holding Company
- SCHUTZ GmbH & Co. KGaA
- Time Technoplast Ltd.
- Balmer Lawrie & Co. Ltd.
- Sicagen India Ltd.
- TPL Plastech Ltd.
- Peninsula Drums (Pty) Ltd.
- Eagle Manufacturing Company (Justrite Safety Group)
- U.S. Coexcell Inc.
- Industrial Container Services, Inc.
- Hoover Ferguson Group, Inc.
- Berry Global Group, Inc.
- Brambles Ltd.
- Myers Industries, Inc.
- Orlando Drum & Container Corp.
- Rahway Steel Drum Co., Inc.
- Re-Gen Drums Ltd.
- Palm Containers (Pty) Ltd.
- Schutz DSL (Asia) Pte Ltd.

Oportunidades de mercado e perspectivas futuras
Serviços circulares e infraestrutura de reutilização em conformidade estão emergindo como um espaço em branco claro para os fornecedores capturarem valor além da fabricação de tambores. A Mauser Packaging Solutions expandiu a capacidade de recondicionamento de IBCs em Houston (com capacidade de automação e testes de qualidade referenciada em 800.000 contêineres por ano) e também abriu uma instalação de recondicionamento e reciclagem no local na BASF em Tarragona, Espanha (junho de 2025). A mudança na unidade da BASF indica demanda dos clientes por coleta, limpeza e reciclagem integradas próximas à produção química. Para fabricantes de tambores e prestadores de serviços, isso apoia a expansão de redes de depósitos, a padronização de protocolos de qualidade e a adição de rastreabilidade digital para apoiar programas de reutilização, auditorias e clientes químicos com múltiplas unidades.
A transição de materiais e a inovação orientada por especificações oferecem outra zona de oportunidade, ligada à descarbonização e à otimização de desempenho, mantendo a certificação da ONU. A Greif introduziu tambores de aço EcoBalance com baixa emissão de carbono e forneceu tambores de aço com baixo teor de carbono à Oleon para um piloto em Ertvelde (abril de 2026). A Greif também lançou um tambor de aço leve e de alta resistência para tintas e revestimentos, com uma redução de peso citada de 12% mantendo a certificação da ONU (março de 2026). Esses movimentos de produtos apoiam a premiumização em rotas regulamentadas e com forte exportação, onde os embarcadores pagam por conformidade validada, menor peso por remessa e reduções documentadas de pegada, e reforçam o caso de demanda para formatos compostos, revestidos e rastreáveis em aplicações de corrosivos, solventes e adjacentes ao setor farmacêutico.
Recent Industry Developments in Mercado de Tambores Industriais
- Fevereiro de 2026: A PHMSA publicou uma regra final de harmonização de materiais perigosos para alinhar elementos dos Regulamentos de Materiais Perigosos dos EUA com padrões internacionais atualizados referenciados nos Regulamentos Modelo da ONU. A mudança atualiza autorizações de embalagem e detalhes de conformidade que fabricantes e transportadores de tambores devem refletir em especificações, marcações e documentação de testes para remessas regulamentadas. Isso aumenta o valor dos fornecedores com projetos certificados pela ONU atualizados e suporte robusto de conformidade para clientes de materiais perigosos.
- Junho de 2025: A Mauser Packaging Solutions abriu uma nova instalação de recondicionamento e reciclagem no local na BASF em Tarragona, Espanha. Localizar as capacidades de recuperação, limpeza e reciclagem dentro de uma grande unidade química reduz o tempo de resposta e apoia o uso em ciclo fechado de embalagens industriais. A instalação expande a presença do Recover Syst-M da Mauser e aumenta a pressão competitiva sobre recondicionadores regionais e fornecedores de tambores que não possuem serviços circulares integrados.
- Fevereiro de 2024: A PHMSA publicou uma atualização regulatória de materiais perigosos como parte da manutenção e alinhamento contínuos dos requisitos de materiais perigosos dos EUA. Essas atualizações federais reforçam a necessidade de gestão contínua de conformidade em todos os tipos de projetos de tambores, incluindo expectativas de construção e testes de desempenho sob as estruturas da 49 CFR. A atualização apoia a demanda por embalagens e documentação de especificações mais elevadas na logística química e industrial regulamentada.


Mercado de Tambores Industriais Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
O mercado de tambores industriais, para esta análise de dimensionamento, abrange tambores rígidos usados para armazenar, manusear e transportar líquidos e sólidos industriais, tipicamente nas cadeias de suprimentos de químicos, produtos petrolíferos e manufatura relacionada.
Exclusões de escopo: Este dimensionamento exclui contêineres intermediários para produtos a granel (IBCs), flexitanques e a maior parte das receitas de serviços de recondicionamento de tambores de terceiros, a menos que estejam agrupadas como parte de uma transação de venda de tambores.
Visão geral da segmentação
- Por Material
- Tambor de Aço
- Tambor de Plástico
- Tambor de Fibra
- Tambor Composto/Híbrido
- Por Capacidade
- Até 30 Galões
- 30 a 60 Galões
- 60 a 100 Galões
- Acima de 100 Galões
- Por Tipo de Fechamento
- Cabeça Fixa / Cabeça Fechada
- Cabeça Aberta
- Por Setor de Uso Final
- Produtos Químicos e Fertilizantes
- Petróleo e Lubrificantes
- Alimentos e Bebidas
- Produtos Farmacêuticos
- Tintas, Revestimentos e Adesivos
- Construção Civil
- Outros Setores de Uso Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado e ancorar o modelo com pontos de referência consistentes e repetíveis. Baseamo-nos principalmente em fontes públicas, como estatísticas comerciais do UN Comtrade, USITC DataWeb, o Departamento do Censo dos EUA e publicações da Comissão Europeia sobre embalagens e resíduos. Essas fontes ajudam a mostrar a movimentação do volume comercial, a direção regulatória e a atividade nos principais mercados finais.
Além disso, revisamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa para entender adições de capacidade, mudanças de presença e composição de produtos, seguido de verificações cruzadas usando assinaturas de notícias e dados financeiros e uma base de dados de remessas de importação e exportação em nível de envio, quando necessário. Essas fontes também nos ajudaram a manter a direção de preços e os sinais de demanda alinhados com o que os compradores de químicos, lubrificantes e transporte de alimentos estão fazendo. As fontes documentais listadas aqui são apenas ilustrativas, e também utilizamos outros documentos e conjuntos de dados públicos para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar o que impulsiona a demanda por tambores por uso final, o que normalmente altera a composição entre aço e plástico, e como os preços se movem com os custos de insumos e a restrição de oferta. Conversamos com fabricantes de tambores, distribuidores, grandes compradores industriais e especialistas em logística e embalagens em toda a APAC, EMEA e Américas. As contribuições dos respondentes preencheram lacunas deixadas pelos conjuntos de dados públicos e ajudaram a testar as principais premissas usadas no modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 15% | APAC: 41% |
| Nível médio: 53% | Líderes funcionais/de unidade: 42% | EMEA: 32% |
| Empresas menores: 20% | Gerentes: 43% | Américas: 27% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma abordagem top-down, na qual os grupos de demanda por embalagens foram reconstruídos a partir da produção de uso final e de sinais comerciais, sendo então convertidos em necessidades de tambores usando premissas de penetração e intensidade de embalagem. Para manter o total realista, também realizamos aproximações bottom-up seletivas, usando amostras de receitas de fornecedores, feedback de canais sobre volumes unitários e faixas de preço médio de venda por material e capacidade. Esses resultados foram usados para ajustar o número principal quando lacunas eram detectadas.
As principais entradas usadas no modelo incluíram tendências de produção química e de fertilizantes, movimentos de lubrificantes e produtos petrolíferos, requisitos de transporte de materiais perigosos que favorecem tambores certificados, a divisão entre uso de tampa fixa e tampa removível, e diferenças médias de preço entre tambores de aço e plástico por faixas de capacidade comuns. Onde os dados eram escassos para um país ou um uso final de nicho, preenchemos a lacuna usando benchmarks regionais de intensidade de embalagem e, em seguida, verificamos o preço unitário implícito em relação às orientações das entrevistas.
Para a previsão, foi utilizada a análise de cenários, pois o mercado é sensível à atividade industrial, aos ciclos de preços de resina e aço, e às tendências de reutilização e recondicionamento impulsionadas por regulamentações. As trajetórias de crescimento foram finalizadas somente após a revisão das premissas com os respondentes primários, de modo que as perspectivas permaneceram práticas em vez de excessivamente agressivas.
Validação de dados e ciclo de atualização
Os resultados foram verificados em várias etapas, para que as principais variações fossem identificadas precocemente. Os totais foram comparados com sinais independentes, como a direção da produção industrial regional, a movimentação comercial de bens embalados relevantes e as expansões de capacidade anunciadas, e então as anomalias foram revisadas e corrigidas antes da aprovação interna final.
Quando uma premissa mudava de forma significativa, como uma mudança acentuada nos preços do aço ou da resina ou uma atualização regulatória que afeta a reutilização, a equipe voltava a contatar as fontes para confirmar a direção e a magnitude. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final antes da entrega é realizada para que os clientes recebam a visão mais atual disponível no momento da publicação.
Comparação do tamanho do mercado de tambores industriais da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para tambores industriais podem variar bastante, mesmo quando parecem abranger a mesma família de produtos. Os principais motivos geralmente são o que é contabilizado como tambor, quais anos são tratados como o ponto de dimensionamento atual, e como o preço é calculado em média entre materiais e faixas de capacidade.
A maior diferença geralmente vem de escolhas de escopo e lógica de precificação. Algumas estimativas incorporam formatos de embalagem a granel adjacentes ou misturam o valor de serviço de recondicionamento na receita de produtos. Visões diferentes também surgem quando um publicador ancora a demanda a indicadores de produção industrial, enquanto outro se baseia mais fortemente em comentários de empresas e premissas amplas de crescimento, e quando o momento da conversão de moeda não é tratado de forma consistente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 14,62 bilhões de USD (2025) | |
| Consultoria Global A | 16,40 bilhões de USD (2025) | Frequentemente reflete um escopo de embalagem mais amplo e um preço médio de venda combinado mais alto, onde o valor de recondicionamento e reutilização orientada à sustentabilidade pode ser implicitamente incorporado na linha de receita de tambores, elevando assim o total do ano-base. |
| Plataforma do Setor B | 17,11 bilhões de USD (2025) | Pode ser influenciado por narrativas de capacidade e precificação do lado da oferta, com menos separação explícita por tipo de capacidade e fechamento, o que pode inflacionar o preço médio dos tambores em regiões com maior proporção de tambores de aço certificados. |
A tabela mostra que a diferença é explicada principalmente pelo que está incluído e por como o preço médio por tambor é construído, e não por um desacordo sobre o fato de os tambores estarem crescendo à medida que o transporte industrial se expande. A principal diferença vem das regras de contagem para embalagens a granel adjacentes e valor de reutilização, onde a Mordor Intelligence trata os tambores industriais como receita de produto vinculada a formatos de tambores definidos e faixas de material e capacidade, com os efeitos de recondicionamento usados como modificadores de demanda, em vez de serem adicionados como uma camada de receita separada.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de tambores industriais?
O tamanho do mercado de tambores industriais atingiu USD 15,41 bilhões em 2026 e deve escalar para USD 20,06 bilhões até 2031 a um CAGR de 5,42%.
Qual região gera a maior demanda por tambores?
A Ásia-Pacífico lidera com 39,55% da receita em virtude das rápidas adições de capacidade química e da expansão dos hubs de exportação.
Qual tipo de material domina as vendas globais de tambores?
O aço permanece dominante com 46,68% de participação em razão de sua resistência, reciclabilidade e familiaridade regulatória.
Por que os tambores compostos estão ganhando popularidade?
Os tambores compostos e híbridos oferecem menor peso e resistência à corrosão, traduzindo-se em economias de frete e maior vida útil.
Como as regulamentações estão afetando o design dos tambores?
As normas da UE e dos Estados Unidos favorecem embalagens reutilizáveis e exigem testes de certificação pela ONU, direcionando os compradores para formatos de aço e compostos duráveis com rastreamento.
Os flexitanques representam uma ameaça à demanda por tambores?
Os flexitanques e IBCs ganham tração em rotas específicas de líquidos a granel; no entanto, os tambores mantêm vantagem para materiais perigosos e modelos de recondicionamento em ciclo fechado.
Página atualizada pela última vez em:



