
Tamaño y participación del mercado de polipropileno de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.83 Millones de toneladas |
| Volumen del Mercado (2026) | 1.93 Millones de toneladas |
| Volumen del Mercado (2031) | 2.51 Millones de toneladas |
| Growth Rate (2026 - 2031) | 5.38 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de polipropileno de Indonesia por Mordor Intelligence
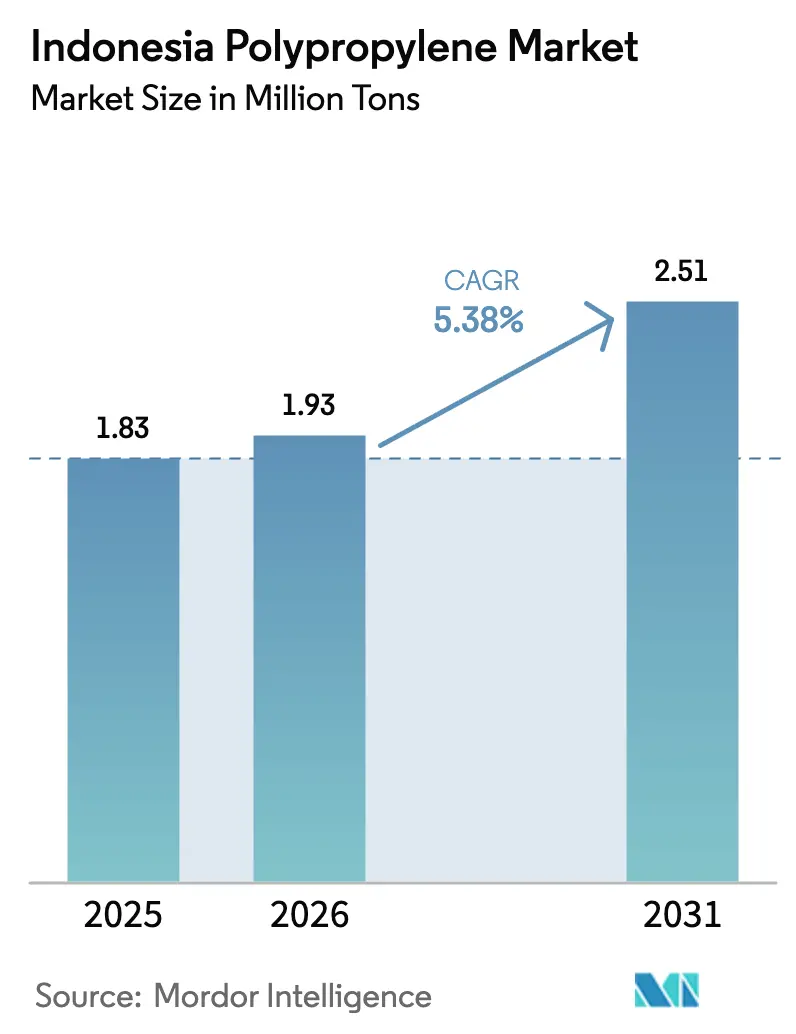
El tamaño del mercado de polipropileno de Indonesia en 2026 se estima en 1,93 millones de toneladas, creciendo desde el valor de 2025 de 1,83 millones de toneladas, con proyecciones para 2031 que muestran 2,51 millones de toneladas, creciendo a una CAGR del 5,38% durante el período 2026-2031. El crecimiento demográfico, el poder adquisitivo de una clase media en expansión, la nueva capacidad doméstica liderada por la línea de 350 kilotones por año de Lotte Chemical Indonesia, y el aumento de los mandatos de sostenibilidad sostienen colectivamente esta trayectoria. El mercado de polipropileno de Indonesia se está transformando de un ámbito con gran dependencia de las importaciones hacia una producción local integrada, a medida que las medidas antidumping, la integración de refinería a polímero en Balikpapan y las normas de responsabilidad extendida del productor dirigen a los compradores de resina hacia el suministro doméstico. La demanda de envases flexibles de marcas de aperitivos, bebidas y cuidado personal está migrando rápidamente hacia películas mono-material reciclables, mientras que el aligeramiento de peso en el sector automotriz, bajo las normas de contenido local TKDN del 40%, está impulsando la demanda de grados reforzados con fibra de vidrio. Al mismo tiempo, los volúmenes de paquetería del comercio electrónico están acelerando el uso de películas y sacos tejidos, y los productores integrados como PT Chandra Asri Petrochemical están aprovechando el control de la materia prima para competir en costo y fiabilidad.
Conclusiones clave del informe
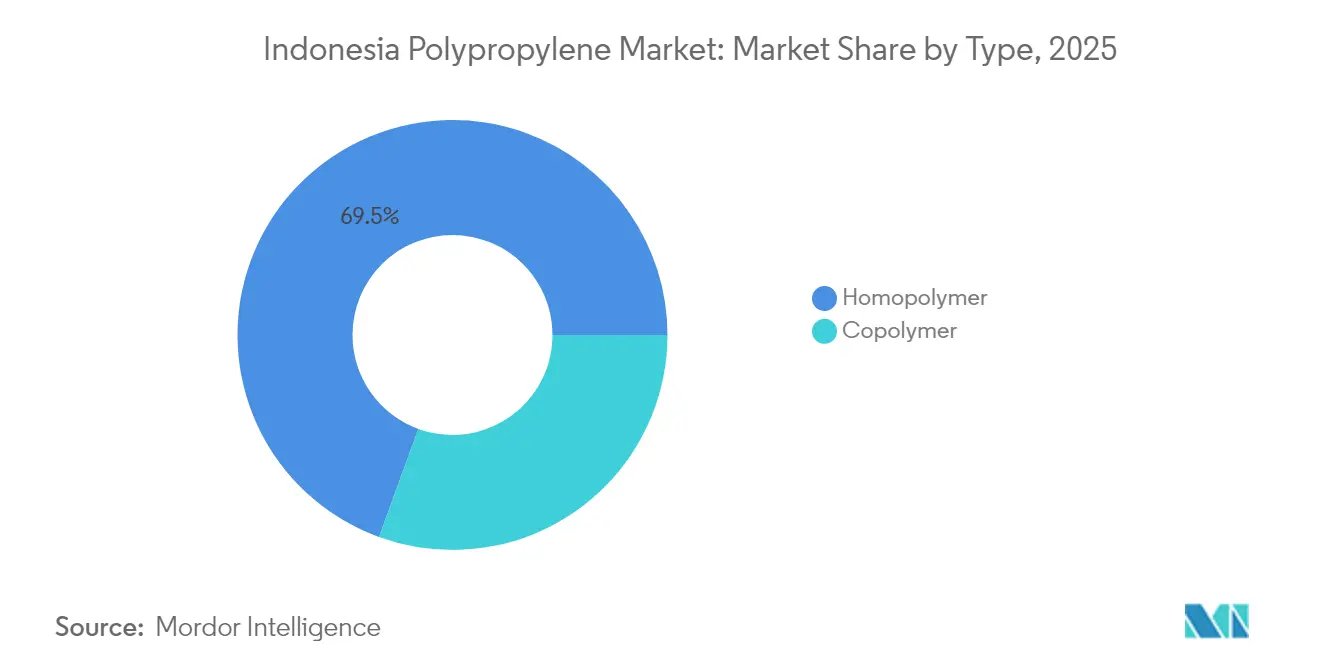
- Por tipo, el homopolímero capturó el 69,45% de la participación del mercado de polipropileno de Indonesia en 2025. Se espera que la participación del mercado del homopolímero crezca con una CAGR del 5,59% durante el período de previsión (2026-2031).
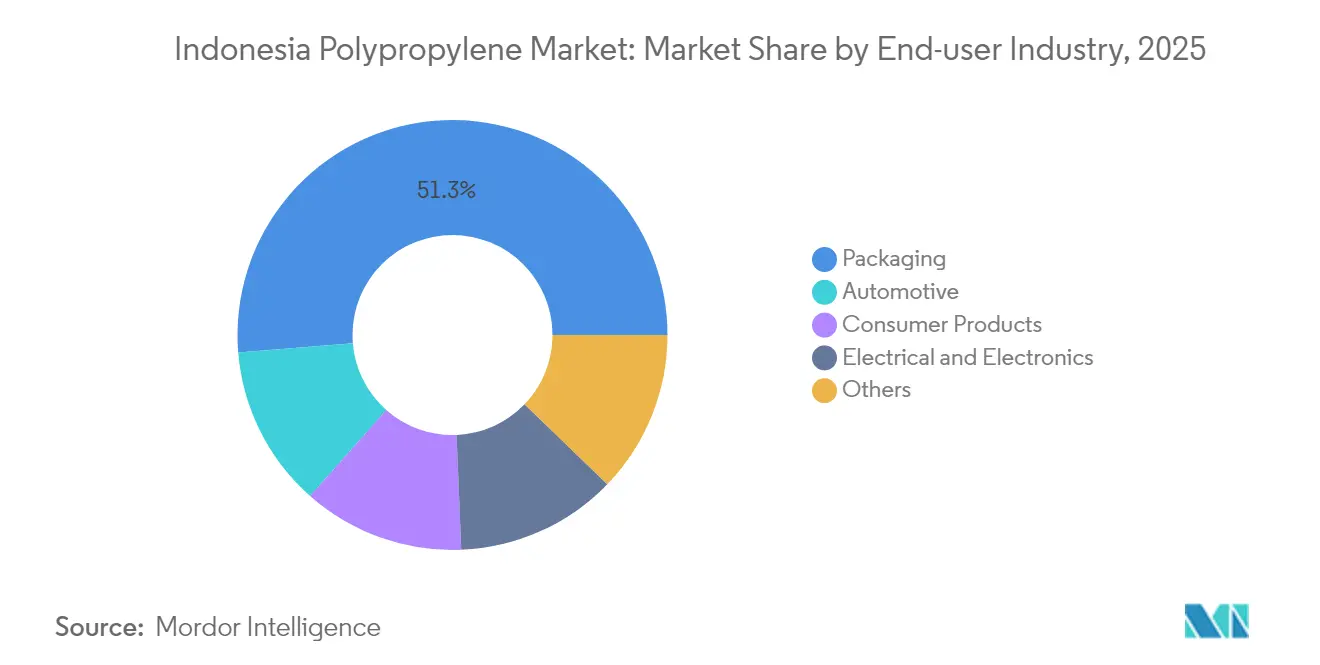
- Por industria de usuario final, el sector de envases representó el 51,30% del mercado en 2025. Se espera que la participación del mercado de la industria automotriz aumente a una CAGR del 5,74% durante el período de previsión (2026-2031).
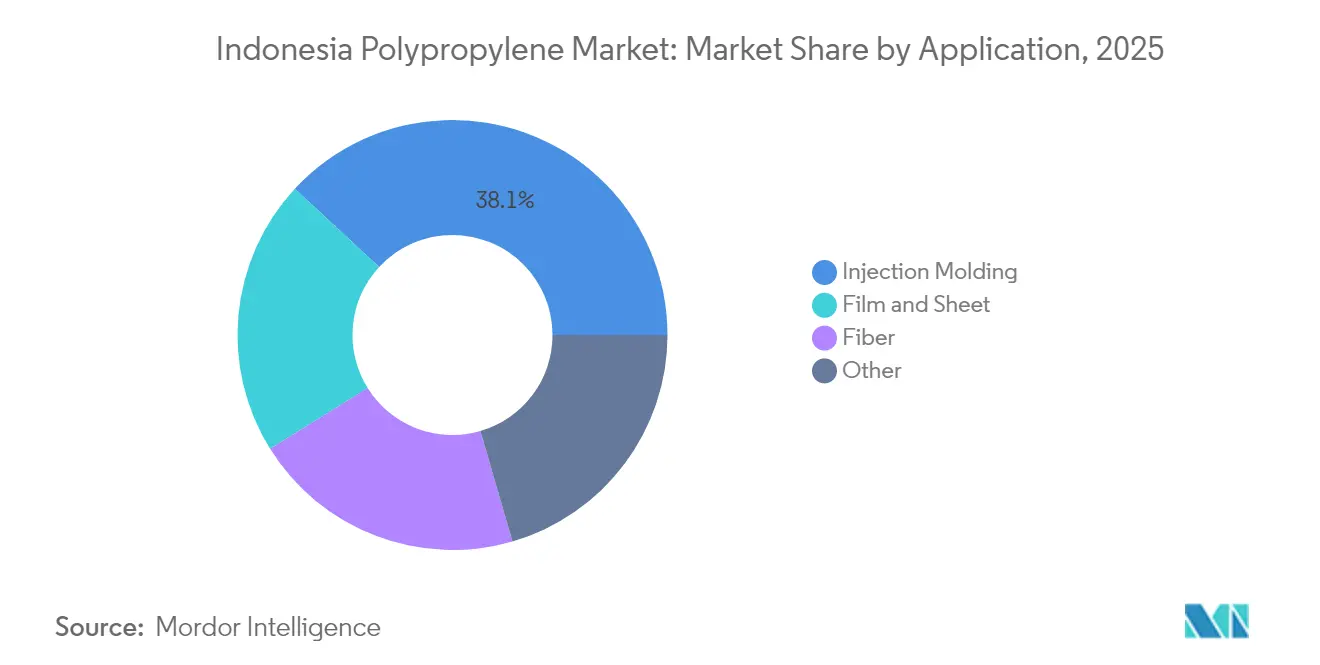
- Por aplicación, la participación del mercado del moldeo por inyección fue del 38,10% en 2025, y se espera que la participación de película y lámina aumente con una CAGR del 5,88% durante el período de previsión (2026-2031).
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de polipropileno de Indonesia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento en la demanda de envases flexibles proveniente de los sectores de aperitivos y bienes de consumo masivo de Indonesia | +1.2% | Nacional, concentrado en Java (Yakarta, Surabaya, Bandung) y Sumatra | Mediano plazo (2-4 años) |
| Impulso hacia el aligeramiento de peso en las cadenas de suministro de fabricantes de equipos originales del sector automotriz doméstico | +0.9% | Nacional, con clusters de manufactura en el Gran Yakarta, Karawang y Bekasi | Largo plazo (≥ 4 años) |
| Rápida expansión de redes de cumplimiento de pedidos del comercio electrónico que requieren soluciones duraderas de bolsas y películas | +0.8% | Nacional, con ganancias tempranas en Yakarta, Surabaya, Medan y Makassar | Corto plazo (≤ 2 años) |
| Aranceles antidumping locales que favorecen al PP doméstico frente a las importaciones | +0.7% | Nacional, que afecta los flujos de importación provenientes de Corea del Sur, Vietnam, los Emiratos Árabes Unidos, Malasia y Singapur | Mediano plazo (2-4 años) |
| Integración petroquímica en el nuevo complejo refinería-PP de Balikpapan | +1.1% | Nacional, con efecto secundario en la cadena de suministro hacia Kalimantan Oriental y Sulawesi | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la demanda de envases flexibles
Los productores de aperitivos y bienes de consumo masivo están rediseñando los sobres multicapa hacia películas mono-material reciclables para cumplir con el Reglamento 75/2019, que exige envases 100% reciclables para 2029. Veintiún empresas de alimentos y bebidas presentaron hojas de ruta oficiales en 2024, y los convertidores como Dai Nippon Printing Indonesia lanzaron formatos de polipropileno mono-material que reemplazan 40 kilotones de envoltura de fideos instantáneos difícil de reciclar cada año[1]Equipo Editorial de ChemOrbis, "Dinámicas del mercado de PP de Indonesia tras el proyecto LINE," chemorbis.com. La demanda de la clase media por envases individuales convenientes acelera el volumen, y el equilibrio del polipropileno entre sellabilidad, rigidez y claridad lo convierte en el candidato preferido frente a los laminados multicapa. El mercado de polipropileno de Indonesia se beneficia a medida que los propietarios de marcas trasladan volúmenes hacia grados de película de homopolímero y copolímero aleatorio producidos localmente. La nueva capacidad en Cilegon acorta los plazos de entrega para los convertidores y modera el riesgo de precios de las materias primas.
Impulso hacia el aligeramiento de peso en las cadenas de suministro de fabricantes de equipos originales del sector automotriz doméstico
Los ensambladores de vehículos produjeron 551.082 unidades en el primer semestre de 2025 bajo una política que exige el 40% de contenido local en los vehículos terminados. Los compuestos de polipropileno reforzados con un 30%-40% de fibra de vidrio ofrecen hasta un 40% de ahorro de peso frente al acero para portones traseros y módulos frontales, cumpliendo al mismo tiempo las normas de seguridad en colisiones. El mercado de polipropileno de Indonesia se beneficia de esta sustitución porque el material se abastece localmente, reduciendo los ensambles importados. Los incentivos para vehículos eléctricos elevan el valor de la reducción de masa, y las ampliaciones de capacidad en Chandra Asri y Polytama Propindo suministran materia prima de homopolímero para la composición. Los ciclos de validación de los fabricantes de equipos originales indican una visibilidad estable de la demanda durante al menos cuatro años de modelos.
Rápida expansión de redes de cumplimiento de pedidos del comercio electrónico
Los datos de Tokopedia muestran que el 68% de las pequeñas y medianas empresas de moda adoptaron bolsas de envío de polietileno o polipropileno en 2024 para reducir el peso de los envíos y mejorar la protección de los paquetes[2]Tokopedia Insights, "Encuesta de cumplimiento de pedidos de PYMES 2024," goodstats.id. La expansión de almacenes en Yakarta, Surabaya, Medan y Makassar requiere millones de contenedores reutilizables, film estirable y sacos tejidos, todos los cuales son intensivos en polipropileno. El mercado de polipropileno de Indonesia capta así el crecimiento vinculado a la logística por delante de sus rivales regionales. La superior resistencia a la tracción permite mayores factores de carga en comparación con el polietileno, y los extrusores de película domésticos están ampliando sus líneas de coextrusión para satisfacer la demanda. Los plazos de entrega cortos otorgan una ventaja táctica a la resina producida dentro del archipiélago.
Aranceles antidumping locales que favorecen al PP doméstico frente a las importaciones
El Ministerio de Comercio impuso aranceles antidumping a las importaciones de copolímeros provenientes de Corea del Sur, Vietnam, los Emiratos Árabes Unidos, Malasia y Singapur en 2024. Los aranceles se alinean con el inicio de operaciones en octubre de 2025 de la línea de 350 kilotones de Lotte Chemical, redirigiendo las adquisiciones hacia los vendedores domésticos y reduciendo la dependencia histórica de las importaciones que antes cubrían el 65% de la demanda. Los productores internacionales ahora enfrentan márgenes comprimidos, mientras que los convertidores aseguran volúmenes estables sin riesgo cambiario. El mercado de polipropileno de Indonesia pivota así hacia la materia prima local, reforzando los ciclos de inversión recientes.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Competencia del PET y rPET en formatos de bebidas y bolsas | -0.6% | Nacional, particularmente Java y Bali donde el consumo de bebidas es más alto | Mediano plazo (2-4 años) |
| Costos volátiles de la nafta como materia prima frente a importaciones con ventaja de etano | -0.8% | Nacional, que afecta a todos los crackers alimentados con nafta y a la economía de las importaciones | Corto plazo (≤ 2 años) |
| Intensificación de la regulación de residuos plásticos en las provincias de Yakarta y Bali | -0.5% | Regional, con la aplicación de Yakarta y Bali liderando el despliegue nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia del PET y rPET en formatos de bebidas y bolsas
Indonesia consumió 1 millón de toneladas de PET en 2024, y las principales marcas de bebidas se comprometieron a utilizar botellas de PET 100% reciclado, reforzando el dominio del PET en aplicaciones transparentes. Las mayores tasas de recolección y una infraestructura de reciclaje de 2,5 millones de toneladas favorecen al PET cuando los productores deben alcanzar objetivos de contenido reciclado del 50% para 2029. Para el mercado de polipropileno de Indonesia, esta tendencia reduce la penetración en las categorías premium de bebidas y bolsas de alta barrera. Los convertidores se ven obligados a diferenciarse en base a la rigidez y el rendimiento térmico en lugar de la claridad.
Costos volátiles de la nafta como materia prima frente a importaciones con ventaja de etano
La nafta asiática se negoció USD 17 por barril más alta en abril de 2025 que un año antes, ampliando la brecha de costos con los productores ricos en etano de Oriente Medio y América del Norte. Los crackers domésticos en Cilegon y Anyer dependen de la nafta, por lo que los precios de la resina local reflejan las fluctuaciones del crudo. Los elevados costos de la materia prima comprimen los márgenes justo cuando el mercado de polipropileno de Indonesia añade capacidad. Aunque la integración de la refinería en Balikpapan reducirá las facturas de importación de propileno, la volatilidad a corto plazo desafía la rentabilidad y puede retrasar las actualizaciones de grados especiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: El homopolímero domina por su equilibrio costo-rendimiento
El homopolímero capturó el 69,45% de la participación del mercado de polipropileno de Indonesia en 2025 y se prevé que crezca a una CAGR del 5,59% hasta 2031, reflejando su bajo costo y alta rigidez en piezas automotrices moldeadas por inyección y de embalaje rígido. Se prevé que el tamaño del mercado de polipropileno de Indonesia para el homopolímero alcance 1,76 millones de toneladas para 2031, ayudado por la nueva línea de Lotte Chemical que apunta principalmente a grados de uso general. Los convertidores domésticos ganan seguridad de suministro y ciclos de pedidos más rápidos, alineándose con las normas de contenido local TKDN.
El copolímero sirve para tapas, cierres y películas modificadas al impacto que requieren flexibilidad o claridad. Los aranceles antidumping sobre las importaciones de copolímero han limitado el crecimiento del volumen; sin embargo, la adopción de películas mono-material bajo las normas de responsabilidad extendida del productor está reviviendo el interés. En el mediano plazo, el éxito depende de que los productores locales actualicen sus reactores a la capacidad de copolímero aleatorio y de impacto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por industria de usuario final: El sector automotriz supera el crecimiento del sector de envases
El sector de envases mantuvo el 51,30% de la demanda en 2025, impulsado por aperitivos, bebidas y artículos de cuidado del hogar que prefieren los envases y películas de polipropileno. Se espera que el tamaño del mercado de polipropileno de Indonesia para envases aumente a medida que las películas mono-material reemplacen los laminados multicapa.
Sin embargo, se proyecta que la demanda automotriz registre la CAGR más rápida del 5,74% hasta 2031. El contenido de polipropileno por vehículo aumenta a medida que los fabricantes de equipos originales sustituyen el metal por compuestos reforzados con fibra de vidrio para cumplir los objetivos de eficiencia. Los avances en resinas domésticas mejoran la transparencia del suministro, proporcionando a los moldeadores de nivel 1 la confianza para localizar piezas que antes se ensamblaban en Tailandia o China.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación: Película y lámina gana terreno en la logística del comercio electrónico
El moldeo por inyección contribuyó con el 38,10% en 2025. Se prevé que la película y la lámina lo superen para 2031, a medida que las bolsas de envío de polipropileno, el film estirable y las películas alimentarias mono-material proliferan en los canales de cumplimiento de pedidos y comercio minorista. Se proyecta que el tamaño del mercado de polipropileno de Indonesia para película y lámina alcance 522 kilotones en 2031.
Las aplicaciones de fibra en sacos tejidos, geotextiles y telas no tejidas muestran una absorción constante junto con la expansión de infraestructura en Kalimantan y Sumatra. Los proyectos gubernamentales de construcción de carreteras y protección costera especifican geotextiles de polipropileno por su durabilidad y resistencia química, respaldando líneas de fibra especializadas en Java.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Java sigue siendo el epicentro de consumo, anclado por plantas de ensamblaje automotriz en el Gran Yakarta y grandes zonas de procesamiento de bienes de consumo masivo en Surabaya y Bandung. El complejo integrado de Cilegon suministra resina por tubería, reduciendo los costos de transporte que antes gravaban a los procesadores dependientes de importaciones. El mercado de polipropileno de Indonesia se beneficia de las entregas justo a tiempo que reducen el capital de trabajo de los convertidores.
Sumatra y Kalimantan son los frentes de crecimiento de la próxima etapa. La agricultura de plantaciones y la minería aumentan la demanda de sacos tejidos, geomembranas y películas de uso intensivo. La integración de Balikpapan de Pertamina por USD 7.400 millones promete 225 kilotones de propileno, reequilibrando el suministro fuera de Java y acortando los plazos de entrega en las provincias orientales.
Bali y Nusa Tenggara consumen menos resina, pero promulgan las prohibiciones más estrictas de plásticos de un solo uso, impulsando una rápida innovación en los convertidores. La presión de cumplimiento crea un incubador para soluciones mono-material que luego se amplían a nivel nacional. En general, la diversificación regional mitiga el riesgo logístico y fomenta la inversión en centros satélites de composición y reciclaje, profundizando el mercado de polipropileno de Indonesia.
Panorama regulatorio
El sector del polipropileno en Indonesia está supervisado por el Ministerio de Industria (Kemenperin), principalmente a través de la Dirección General de Industrias Químicas, Farmacéuticas y Textiles (IKFT), junto con las medidas de política comercial administradas por el Ministerio de Comercio. El enfoque regulatorio se centra en la gestión de importaciones y la generación de valor aguas abajo, incluidos los derechos antidumping sobre las importaciones de PP copolímero procedentes de Corea del Sur, Vietnam, los Emiratos Árabes Unidos, Malasia y Singapur (impuestos en 2024), que se han utilizado para frenar la presión de las importaciones y respaldar la absorción de resina nacional.
En cuanto a la política industrial, Kemenperin está revisando propuestas para elevar la petroquímica a la categoría de Proyecto Estratégico Nacional (PSN), una vía destinada a agilizar la concesión de licencias y mejorar el entorno de inversión para grandes proyectos integrados. El conjunto de herramientas de política también incluye intervenciones en el costo de la energía, como los mecanismos HGBT (Precio de Gas Natural Específico) y AGIT (Asignación de Gas Industrial Específico), que afectan la economía de la resina y la utilización de la capacidad en el corredor petroquímico de Indonesia.
Análisis de la cadena de valor
La cadena de valor del polipropileno en Indonesia comienza con las materias primas hidrocarbonadas (principalmente naftas y GLP), que se convierten en propileno y luego se polimerizan en PP en instalaciones de producción nacionales. La producción está concentrada en un pequeño número de operadores locales, entre ellos PT Chandra Asri Pacific Tbk (craqueo de naftas y polímeros integrados en Cilegon, Banten) y PT Polytama Propindo, mientras que Lotte Chemical Indonesia añade una línea de PP de 350 kt/año en Cilegon como parte de un complejo de mayor envergadura. La exposición a materias primas importadas y los ciclos de precios regionales siguen siendo factores estructurales, lo que mantiene los costos del PP sensibles a los movimientos globales de nafta y GLP.
Aguas abajo, el PP se suministra a convertidores que producen películas y láminas para embalaje, piezas de consumo y automotrices moldeadas por inyección, y productos de fibra como sacos tejidos y no tejidos, con Java como principal centro de conversión y consumo. La distribución suele realizarse mediante ventas directas de los productores y distribuidores de polímeros hacia los clústeres de convertidores, mientras que la logística y los colchones de inventario adquieren mayor importancia en períodos de escasez. A mediados de 2026, las señales del mercado destacaron una disponibilidad más ajustada de PP en relación con el PE, lo que subraya cómo las tasas de operación de las plantas y las restricciones de materia prima pueden transmitirse rápidamente a los precios locales y a los plazos de entrega.
Panorama competitivo
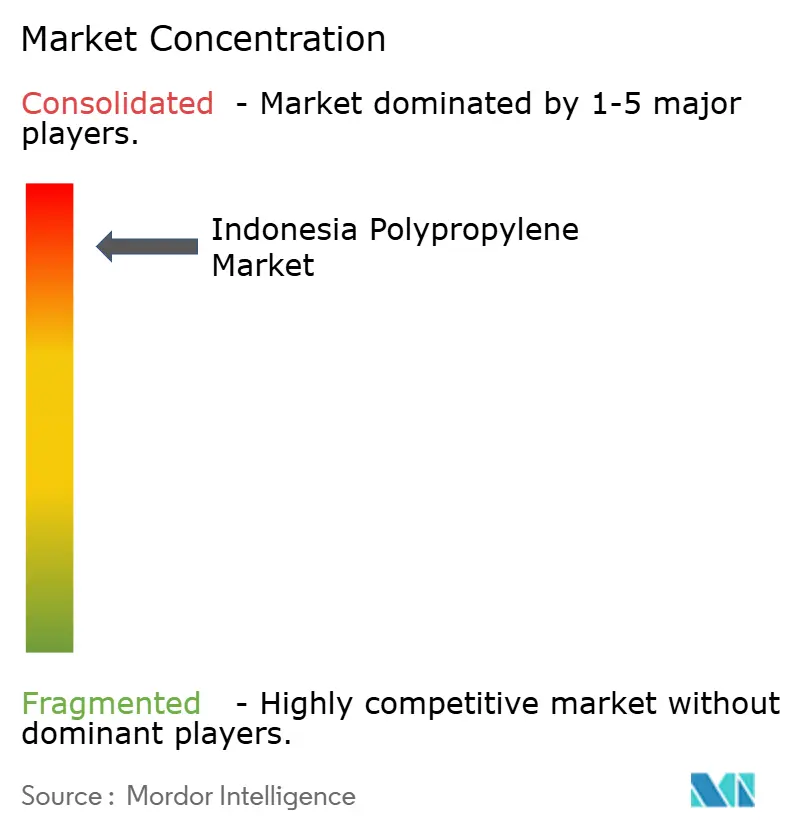
El mercado de polipropileno de Indonesia está altamente concentrado. PT Chandra Asri Petrochemical, Lotte Chemical Indonesia y Polytama Propindo controlan colectivamente la mayoría de la capacidad doméstica, aunque las empresas internacionales mantienen una fuerte presencia en resinas especiales. La adquisición por parte de Chandra Asri del cracker de Shell en Singapur asegura la materia prima upstream y posiciona a la empresa para capturar los márgenes de la cadena de valor. El complejo de Lotte Chemical en Cilegon lleva a Indonesia hacia el 90% de autosuficiencia en etileno, sustentando la competitividad en costos del polipropileno.
Líderes de la industria del polipropileno de Indonesia
Exxon Mobil Corporation
LG Chem
Chandra Asri Group
PT Polytama Propindo
LG Chem
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave para el polipropileno en Indonesia es la sustitución de importaciones, junto con el cierre de los déficits de polímeros nacionales dentro del sistema más amplio de materias primas plásticas. El Ministerio de Industria ha citado un déficit nacional de suministro de materia prima plástica de 1,922 millones de toneladas (demanda anual de 4,879 millones de toneladas frente a un suministro nacional de 2,957 millones de toneladas), y ha estado impulsando la posición de la petroquímica como Proyecto Estratégico Nacional (PSN) para acelerar la expansión de la capacidad integrada y mejorar la economía de los insumos ascendentes, incluso a través de mecanismos de política de gas como HGBT y AGIT.
Las oportunidades se concentran principalmente donde los cambios de política y de conversión ya son visibles: (i) el rediseño de envases monomaterial alineado con la dirección impulsada por la RAP en Indonesia, lo que favorece las estructuras de película de PP y el abastecimiento local de resina; (ii) los programas de contenido nacional (TKDN) que incorporan más componentes intensivos en polímeros a las cadenas de suministro locales de automóviles y electrodomésticos; y (iii) la demanda vinculada a infraestructura de fibra de PP y geosintéticos, a medida que los proyectos se extienden más allá de Java hacia Sumatra y Kalimantan. Los proyectos nombrados y las carteras de inversión mencionadas por fuentes gubernamentales e industriales, entre ellos Chandra Asri Pacific 2, Lotte Chemical Indonesia y el Complejo de Olefinas TPPI en Tuban, ofrecen anclajes concretos para una mayor integración aguas abajo, compuestos y localización de grados especiales dentro del ecosistema del PP en Indonesia.
Desarrollos recientes del sector
- Marzo de 2026: Chandra Asri Group declaró fuerza mayor en los contratos de polipropileno tras interrupciones en la materia prima y la cadena de suministro vinculadas a las condiciones de seguridad que afectan al Estrecho de Ormuz. El anuncio destacó la exposición de Indonesia a la volatilidad logística y de materias primas aguas arriba, incluso mientras se expande la capacidad nacional de polímeros, lo que ajustó la disponibilidad al contado y reforzó el valor de opciones de suministro diversificadas.
- Enero de 2025: ExxonMobil firmó un memorando de entendimiento con el gobierno de Indonesia para explorar una posible inversión integrada, que incluye un complejo petroquímico y captura y almacenamiento de carbono (CAC) a gran escala, con cifras citadas de hasta 15.000 millones de USD en informes públicos. De avanzar, este tipo de plataforma integrada añade opcionalidad a largo plazo para las cadenas de valor del propileno y los polímeros, y refuerza los argumentos a favor de zonas industriales vinculadas a la generación de valor aguas abajo.
- Septiembre de 2024: PT Polytama Propindo celebró la colocación de la primera piedra de la infraestructura habilitante para su programa de polipropileno en Balongan, que incluye un muelle EPCC y un tanque de almacenamiento de propileno de 3.000 toneladas. Esta expansión respalda el manejo de materia prima y la resiliencia logística en el sitio, que es central para ampliar la disponibilidad nacional de polipropileno y mejorar la fiabilidad de entrega a los convertidores.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado se refiere a la demanda de resina de polipropileno en Indonesia, medida en términos de volumen, y vinculada a la cantidad de PP utilizada por los convertidores nacionales en los principales usos finales.
Exclusiones del alcance: excluimos los productos plásticos convertidos aguas abajo, el PP reciclado y los efectos de precios de transferencia interna que no modifican la demanda física de resina.
Descripción general de la segmentación
- Por tipo
- Homopolímero
- Copolímero
- Por industria de usuario final
- Envases
- Automotriz
- Productos de consumo
- Eléctrico y electrónico
- Otros
- Por aplicación
- Moldeo por inyección
- Fibra
- Película y lámina
- Otros
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites definitivos del conjunto de demanda de PP en Indonesia, y para anclar el modelo a señales medibles como la producción, el comercio y la actividad industrial. Utilizamos principalmente estadísticas públicas y publicaciones oficiales que pueden verificarse de forma independiente, lo que ayuda a mantener los supuestos trazables.
Los insumos habituales provinieron de fuentes como las estadísticas de manufactura de BPS, las tablas comerciales de UN Comtrade y WITS para las líneas de plásticos del sistema arancelario (HS), los indicadores industriales de UNIDO y las publicaciones de aduanas y aranceles, con contexto de apoyo proveniente de revistas especializadas en polímeros y envases sometidas a revisión por pares, y de publicaciones de asociaciones industriales indonesias. Los informes anuales de empresas y las presentaciones a inversionistas se utilizaron para comprender los cambios de capacidad y la dirección de las tasas de operación, y se empleó de forma selectiva una suscripción de pago para datos financieros de empresas y una base de datos de envíos de importación-exportación a nivel de transacción para verificar los patrones de volumen. Estas fuentes documentales no son exhaustivas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para recopilar información, validarla y aclarar puntos pendientes.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se distribuye la demanda de PP entre embalaje, automoción y bienes de consumo, y en poner a prueba la combinación de aplicaciones asumida (película y lámina, moldeo por inyección, fibra y otros). Hablamos con una combinación de productores, distribuidores, convertidores y expertos del sector para poder corregir nuestra lógica de precios y los supuestos de utilización cuando las señales documentales parecían inconsistentes entre provincias y tipos de clientes.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 12% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 18% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción descendente que reconstruye la demanda de PP en Indonesia a partir de la producción nacional, las importaciones netas y una asignación para las variaciones de existencias, que luego se reconcilian con las señales de consumo aguas abajo de las principales industrias de conversión. Después, los totales se corroboran con verificaciones ascendentes selectivas, como la utilización de capacidad de convertidores muestreados, las divisiones de volumen por aplicación y una simple comprobación de coherencia de precio por volumen, para que la cifra final se mantenga realista.
Los principales insumos utilizados en el modelo incluyen la capacidad de producción de resina y la dirección de las tasas de operación, los volúmenes de importación y exportación de PP en formas primarias, los cambios en la combinación de aplicaciones entre película, moldeo por inyección y fibra, los indicadores de producción de embalaje y manufactura, y una tabla de precios promedio anual del PP en moneda local que se convierte de forma coherente a USD. Cuando faltaban detalles ascendentes para los convertidores más pequeños, las brechas se manejaron mediante supuestos conservadores de penetración por uso final, que luego se validaron a través de entrevistas con distribuidores y convertidores. La previsión se basa en un análisis de escenarios, donde la demanda a corto plazo se vincula con la actividad manufacturera y la intensidad de embalaje, y el crecimiento a más largo plazo se ajusta en función de las adiciones de capacidad, la dinámica de sustitución y las opiniones de expertos sobre el comportamiento de compra.
Validación de datos y ciclo de actualización
Los resultados se verificaron cruzándolos con indicadores independientes, como el uso implícito de plásticos per cápita, la coherencia de la dirección comercial y la lógica de utilización de capacidad, de modo que el resultado no dependa de una sola fuente de datos. Los saltos importantes se revisaron nuevamente, y cuando las variaciones no podían explicarse, se realizaron llamadas de seguimiento con los encuestados más cercanos al tema antes de la aprobación final.
Antes de la publicación, el modelo y los supuestos pasan por una revisión interna en varias etapas, que incluye una verificación independiente de la aritmética, las unidades y el momento de la conversión de moneda. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como la puesta en marcha de una capacidad importante, un cambio en las restricciones comerciales o un ajuste brusco de precios impulsado por la materia prima. Justo antes de la entrega, realizamos un análisis final para reflejar los datos públicos más recientes y las señales de mercado validadas.
Comparación del dimensionamiento del mercado de polipropileno en Indonesia de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el polipropileno en Indonesia pueden parecer muy diferentes entre sí porque la unidad de medida subyacente y el límite de alcance no siempre coinciden, y luego los pasos de precios y conversión pueden ampliar aún más la brecha. Las diferencias también provienen de cómo cada publicador trata los flujos comerciales, las variaciones de inventario y el momento de las actualizaciones cuando se anuncia nueva capacidad.
Al hacer seguimiento de la producción nacional, los volúmenes de importación neta y una tabla de precios promedio anual coherente, Mordor Intelligence mantiene la estimación de PP en Indonesia vinculada a la demanda física de resina, mientras que algunas fuentes se apoyan más en indicadores de ingresos que pueden combinar la fabricación de compuestos, los plásticos aguas abajo o grupos de polímeros más amplios. Otro factor que genera brechas es la elección del año base y la periodicidad de actualización, donde los conjuntos de datos más antiguos pueden no captar el impacto a corto plazo de la puesta en marcha de capacidad o los cambios comerciales, lo que empuja hacia arriba o hacia abajo el punto de partida implícito de 2025 a 2026.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,83 millones de USD (2025) | |
| Blog del sector A | 11,20 mil millones de USD (2024) | Utiliza un enfoque de tipo ingresos con un alcance mucho más amplio, que probablemente combina el valor de los plásticos aguas abajo o varias familias de polímeros, por lo que no es directamente comparable con la demanda de resina en toneladas. |
| Mesa de comercio B | 2,05 millones de USD (2026) | Se apoya en gran medida en un balance basado únicamente en el comercio, sin un ajuste claro de existencias y sin validación del lado de los convertidores, lo que puede sobreestimar la demanda en años con acumulación de inventario o reexportaciones. |
La comparación muestra que la mayor parte de la dispersión se explica por las decisiones de alcance y de unidad, seguidas de cómo se manejan los precios y el momento de la conversión. Cuando el modelo se ancla a la realidad de la producción y las importaciones netas, y luego se verifica con los patrones de aplicación de los convertidores, el tamaño de mercado resultante se vuelve más fácil de reproducir y más estable para las decisiones de planificación.


Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de polipropileno de Indonesia en la actualidad?
El tamaño del mercado de polipropileno de Indonesia alcanzó 1,93 millones de toneladas en 2026 y se prevé que llegue a 2,51 millones de toneladas para 2031.
¿Cuál es la CAGR esperada para la demanda de polipropileno en Indonesia?
Se proyecta que la demanda total crezca a una CAGR del 5,38% entre 2026 y 2031.
¿Cómo están afectando los aranceles antidumping al suministro doméstico?
Los aranceles sobre las importaciones de copolímero provenientes de cinco países redirigen las adquisiciones hacia la resina local y fortalecen el poder de fijación de precios de los productores domésticos.
¿Qué papel desempeña el aligeramiento de peso en el sector automotriz en la demanda de polipropileno?
Las piezas automotrices fabricadas con polipropileno reforzado con fibra de vidrio están creciendo a una CAGR del 5,74% a medida que los fabricantes de equipos originales buscan reducción de peso y cumplimiento con las normas TKDN.
Última actualización de la página el:



