
Análisis del Mercado de Alquiler de Automóviles en Indonesia por Mordor Intelligence
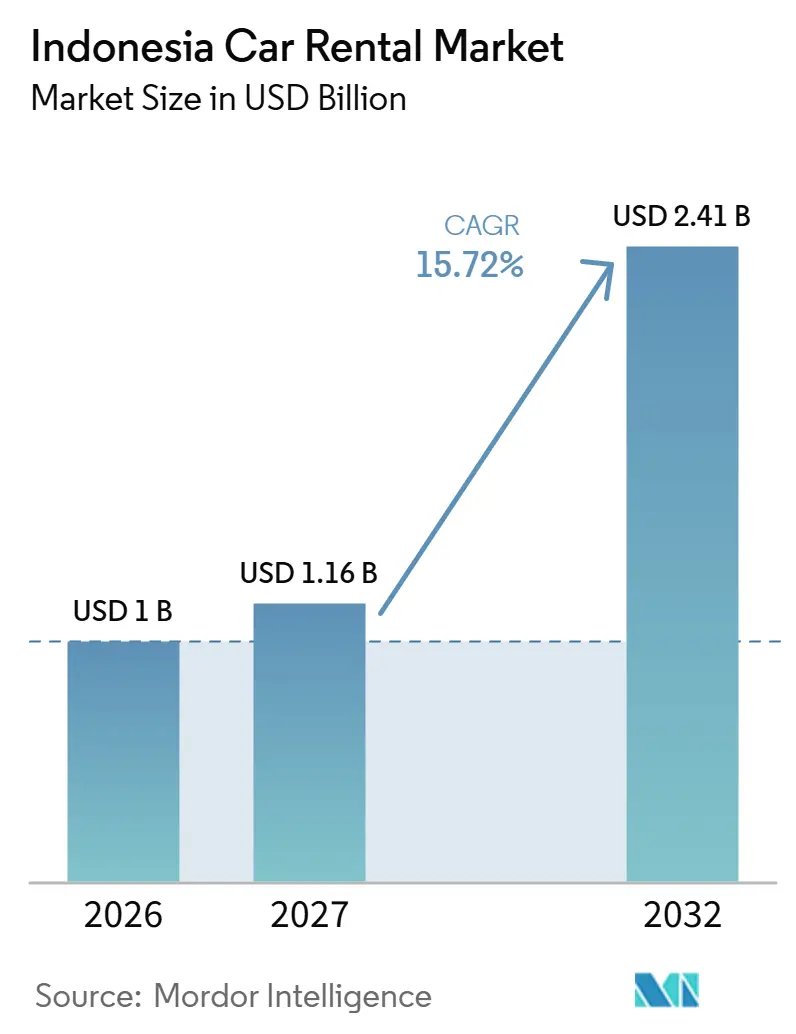
Se espera que el tamaño del mercado de alquiler de automóviles en Indonesia aumente de 1 mil millones de USD en 2026 a 1,16 mil millones de USD en 2027 y alcance los 2,41 mil millones de USD en 2032, creciendo a un CAGR del 15,72% durante 2027-2032.
El turismo en Indonesia amplía las ocasiones de alquiler, mientras que los contratos corporativos pueden sostener el uso de vehículos más allá de los picos vacacionales. Las ventanas de reserva digital más cortas permiten a los operadores de alquiler diario atender necesidades de transporte más próximas a la fecha de salida. Los alquileres de vehículos eléctricos de batería del sector público conectan la política de flotas con las necesidades de transporte operativo, generando una demanda vinculada al servicio continuo de vehículos. La competencia de precios presiona los ingresos detrás de ese servicio, aumentando el valor de coordinar reservas, conductores y mantenimiento. Las flotas eléctricas bajo contrato y del sector público ofrecen a los operadores de alquiler una forma de reducir la dependencia de los alquileres diarios cortos expuestos a la competencia de precios y la sustitución por servicios de transporte por aplicación.
Conclusiones Clave del Informe
- La reserva en línea lideró con una participación del 69,31% en el mercado de alquiler de automóviles en Indonesia en 2026 y se prevé que sea el segmento de reserva de mayor crecimiento, con un CAGR del 16,52% durante 2027-2032.
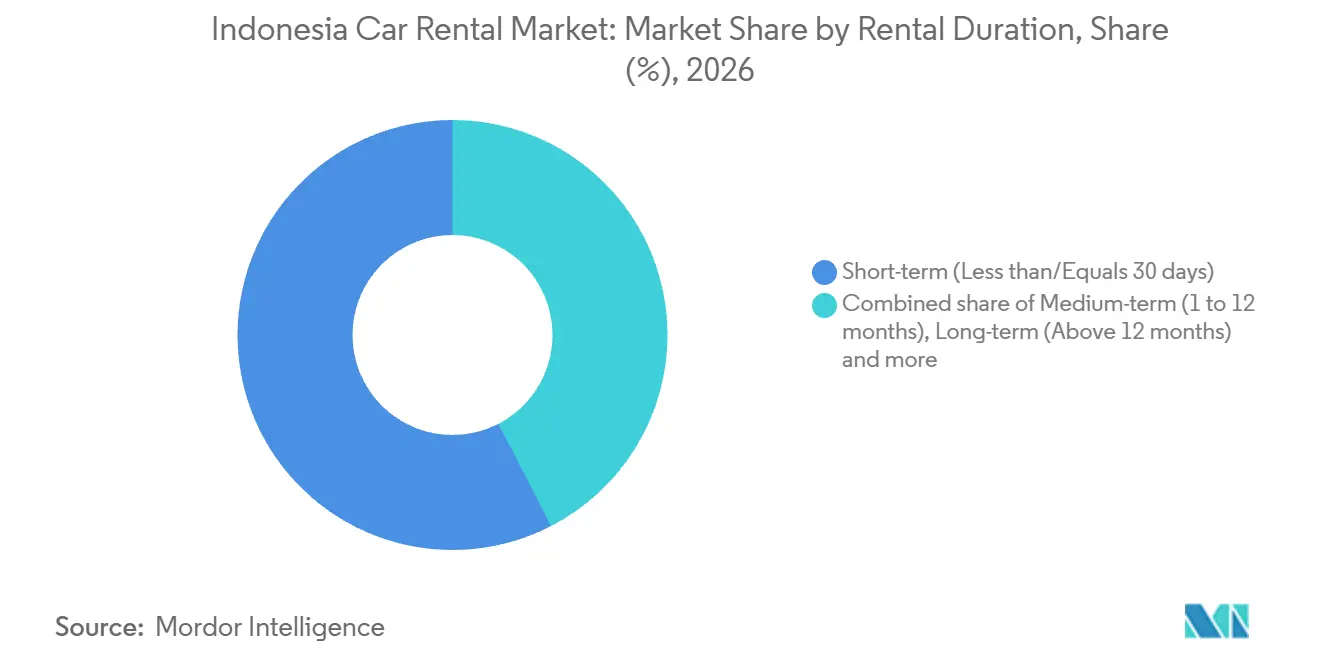
- Dentro de la duración del alquiler, los alquileres a corto plazo de 30 días o menos representaron el 57,59% del mercado en 2026, mientras que los alquileres superiores a 12 meses tienen previsto crecer más rápido con un CAGR del 16,78% durante 2027-2032.
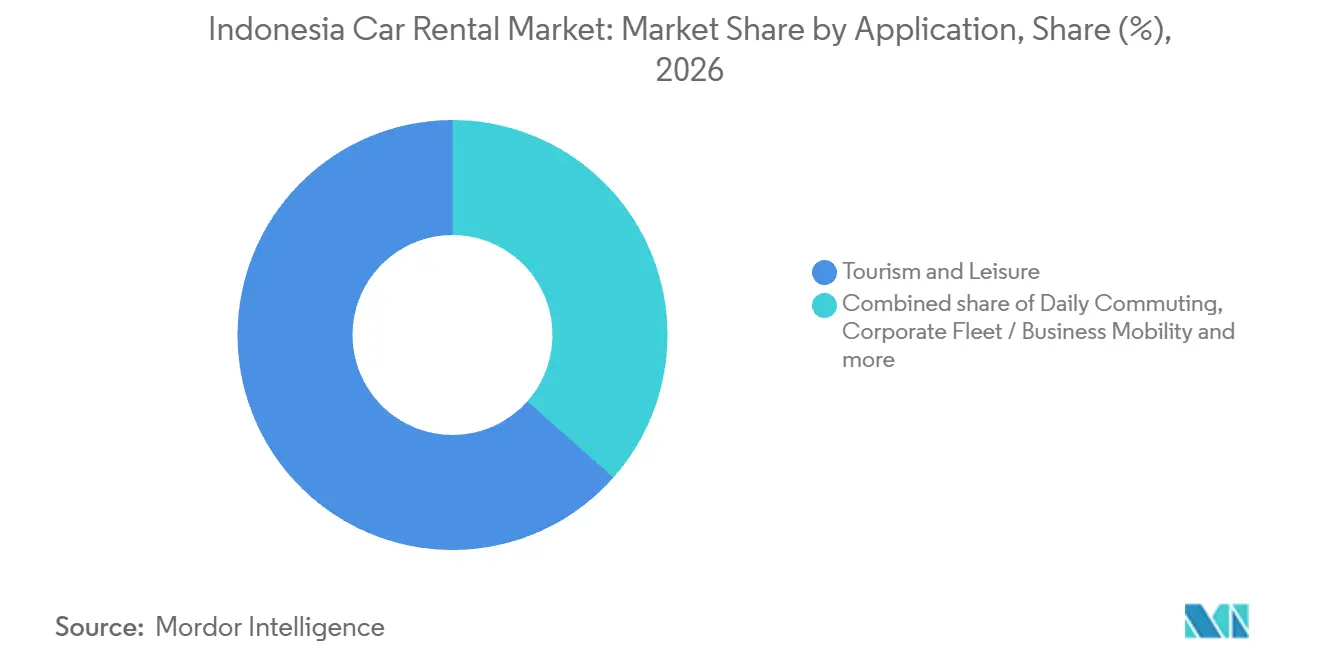
- El turismo y el ocio representaron una participación del 63,46% en el tamaño del mercado de alquiler de automóviles en Indonesia en 2026, y se prevé que la flota corporativa y la movilidad empresarial crezcan más rápido con un CAGR del 17,28% durante 2027-2032.
- La demanda por tipo de vehículo estuvo liderada por los automóviles económicos y hatchback con el 44,34% del mercado en 2026, mientras que se prevé que los SUV crezcan más rápido con un CAGR del 17,05% durante 2027-2032.
- Por tipo de combustible, los vehículos de motor de combustión interna (MCI) a gasolina representaron el 78,93% del mercado en 2026, mientras que se prevé que los vehículos eléctricos de batería crezcan más rápido con un CAGR del 18,2% durante 2027-2032.
- Los clientes individuales lideraron la demanda de usuarios finales con el 54,67% del mercado en 2026, y se prevé que los clientes corporativos crezcan más rápido con un CAGR del 17,66% durante 2027-2032.
- Entre los canales de alquiler, las plataformas agregadoras representaron el 72,06% del mercado en 2026, mientras que se prevé que los paquetes basados en superaplicaciones crezcan más rápido con un CAGR del 16,95% durante 2027-2032.
- Java lideró la demanda regional con el 61,33% del mercado en 2026, mientras que se prevé que Bali y Nusa Tenggara crezcan más rápido con un CAGR del 17,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de las Llegadas de Turistas Internacionales y Nacionales | +6.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Auge de las Plataformas de Reserva Digitales | +4.1% | Ciudades de la red indonesia de TRAC | Corto plazo (≤ 2 años) |
| Creciente Demanda Corporativa de Arrendamiento Operativo a Largo Plazo | +4.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Hoja de Ruta Gubernamental de Vehículos Eléctricos que Acelera la Electrificación de Flotas | +2.8% | Surabaya y otros municipios indonesios | Mediano plazo (2-4 años) |
| Paquetes de Turismo Halal que Impulsan los Alquileres de Nicho | +0.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Rápida Expansión de la Conectividad de Aeropuertos Secundarios | +1.5% | Labuan Bajo, Makassar y Tambolaka | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Llegadas de Turistas Internacionales y Domésticos
Los viajes turísticos crean ocasiones de alquiler cuando un itinerario requiere acceso temporal a un automóvil suministrado localmente. El Instituto de Estadística de Indonesia (BPS) registró 10,58 millones de visitas de turistas extranjeros a Indonesia de enero a agosto de 2026, un aumento del 5,38% respecto al mismo período de 2025.[1] Los viajes turísticos nacionales totalizaron 842,2 millones durante esos meses, un incremento del 4,29% respecto al período comparable de 2025. En conjunto, estos aumentos amplían las posibles ocasiones de alquiler tanto para las llegadas internacionales como para los residentes que viajan dentro del país. Los viajes nacionales superaron en número a las visitas extranjeras en una proporción aproximada de 80 a 1, por lo que los viajes de residentes ofrecen a los operadores el mayor grupo de posibles ocasiones de alquiler, a pesar del mayor crecimiento de las llegadas extranjeras.
Auge de las Plataformas de Reserva con Enfoque Digital
Las ventanas de reserva más cortas hacen que la distribución digital sea relevante tanto para las necesidades de viaje inmediatas como para la planificación anticipada de vacaciones. En febrero de 2026, TRAC lanzó una función TRACtoGo que redujo el tiempo mínimo de anticipación para reservas de alquiler diario de automóviles y traslados al aeropuerto de 12 horas a tan solo 2 horas en las ciudades de su red indonesia.[2] Los alquileres mensuales y anuales quedaron excluidos. El cambio permite que una flota de alquiler diario existente entre en la decisión del cliente más cerca de la fecha de salida. Para la sucursal proveedora, esa ventana de reserva más amplia convierte la disponibilidad de vehículos a corto plazo en parte de lo que el canal digital debe ofrecer.
Creciente Demanda Corporativa de Arrendamiento Operativo a Largo Plazo
Los requisitos operativos corporativos ofrecen a los proveedores de alquiler a largo plazo una base de demanda que se extiende más allá de los picos de viajes vacacionales. En junio de 2025, Adi Sarana Armada (ASSA Rent) señaló que la mayoría de sus clientes de alquiler eran clientes corporativos con contratos a largo plazo, mientras que los picos de demanda estacional no tenían un efecto significativo en el volumen o las tarifas de alquiler. Esa estructura de clientes favorece el uso recurrente de vehículos en lugar de una sucesión de reservas vacacionales aisladas. En el primer trimestre de 2026, el director ejecutivo de ASSA describió la línea de alquiler corporativo como estable. Una flota que atiende esas asignaciones puede programarse en torno al uso contratado, reduciendo la necesidad de encontrar reservas de reemplazo al finalizar cada período vacacional.
Hoja de Ruta Gubernamental de Vehículos Eléctricos que Acelera la Electrificación de Flotas
La política de flotas públicas crea una oportunidad de alquiler eléctrico vinculada a las operaciones gubernamentales en lugar de a la adopción turística discrecional. La Instrucción Presidencial N.° 7 de 2022 ordenó a los jefes regionales indonesios adoptar normas y asignar presupuestos para apoyar los vehículos oficiales eléctricos de batería para las agencias regionales. Los acuerdos de alquiler proporcionan una vía para que esa demanda de vehículos llegue a los proveedores de servicios de flota. Al 30 de septiembre de 2026, el Gobierno de la Ciudad de Surabaya utilizaba 42 automóviles eléctricos mediante un acuerdo de alquiler para operaciones municipales.[3] El alcalde señaló que el cálculo de la ciudad favorecía el alquiler de automóviles eléctricos frente a su compra directa cuando los precios del combustible suben, y la ciudad anunció la continuación del uso de vehículos oficiales eléctricos en 2027. La apertura resultante favorece a los operadores capaces de apoyar el transporte oficial diario como un servicio continuo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Las Superaplicaciones de Transporte por Aplicación Canibalizan los Alquileres a Corto Plazo | -1.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Intensificación de la Competencia Basada en Precios entre los Operadores Establecidos | -1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| La Congestión Urbana y la Escasez de Estacionamiento Desincentivan la Conducción Propia | -0.7% | Red vial del área metropolitana de Yakarta | Largo plazo (≥ 4 años) |
| Fragmentación de Licencias Regionales y Carga de Cumplimiento Fiscal | -0.5% | DKI Yakarta y Java Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Superaplicaciones de Transporte por Aplicación Canibalizan los Alquileres a Corto Plazo
Los operadores de alquiler a corto plazo enfrentan sustitución cuando los clientes solo necesitan un trayecto de punto a punto. El transporte por aplicación vende acceso por viaje, mientras que un alquiler reserva el vehículo por un período que puede superar ese trayecto. El cliente puede, por tanto, prescindir de un alquiler sin reducir sus desplazamientos, lo que reduce el conjunto de ocasiones que un operador de alquiler urbano puede atender. Un alquiler es más fácil de justificar para un itinerario que requiere disponibilidad continua del vehículo en varias paradas. Para un proveedor que atiende trayectos simples, reducir el precio del alquiler también reduce los ingresos disponibles para cubrir el tiempo reservado del vehículo.
Intensificación de la Competencia Basada en Precios entre los Operadores Establecidos
Los precios de alquiler agresivos pueden beneficiar a los viajeros al tiempo que presionan la economía de la prestación del servicio. En marzo de 2026, Erwin Suryana, presidente de la asociación indonesia de alquiler de vehículos Asperda, señaló que la fuerte competencia de precios y las necesidades operativas presionaban a las empresas de alquiler indonesias. Un estudio de caso de 2025 sobre una empresa de alquiler anónima de Pekanbaru también encontró que las estrategias de penetración de precios extremas de algunos competidores podían amenazar sus márgenes de beneficio. Los descuentos cambian los ingresos disponibles de un vehículo ocupado sin eliminar la obligación de proporcionarlo durante el período de alquiler acordado. Igualar la tarifa de un competidor puede hacer que las reservas adicionales sean poco atractivas cuando los ingresos adicionales del alquiler no cubren el servicio comprometido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmentos
Por Tipo de Reserva:
El Alcance Digital se Combina con el Servicio LocalLa reserva en línea representó una participación del 69,31% en el tamaño del mercado de alquiler de automóviles en Indonesia en 2026 y se prevé que sea el segmento de mayor crecimiento, con un CAGR del 16,52% durante 2027-2032. En agosto de 2025, TRAC lanzó una aplicación TRACtoGo actualizada con cuentas personales y empresariales y un botón de emergencia, que ofrece alquiler de automóviles, traslados al aeropuerto y alquiler de autobuses a través de una sola plataforma. El entorno de reserva combinado permite que el alquiler de vehículos se sitúe junto a los servicios de transporte relacionados dentro de una única interfaz para el cliente. La propia aplicación de un operador puede, por tanto, conectar el acceso digital con su servicio de alquiler, ofreciendo al cliente una vía tanto para la reserva como para la asistencia.
El acceso en línea debe traducirse en un servicio de alquiler entregado localmente para que la relación de reserva digital conserve su valor práctico. La reserva fuera de línea tiene un papel de acceso físico, ilustrado por la apertura de la sucursal de AgungRent en Pekanbaru el 29 de octubre de 2025 para servicios de alquiler de automóviles corporativos en Sumatra. La oficina representó un punto de servicio local para una oferta de alquiler empresarial, conectando la presencia geográfica de un operador con sus clientes corporativos objetivo. El alcance digital y la presencia física pueden, por tanto, desempeñar roles complementarios, con el acceso en línea llevando al cliente a una oferta y una sucursal apoyando la relación operativa local detrás de ella.


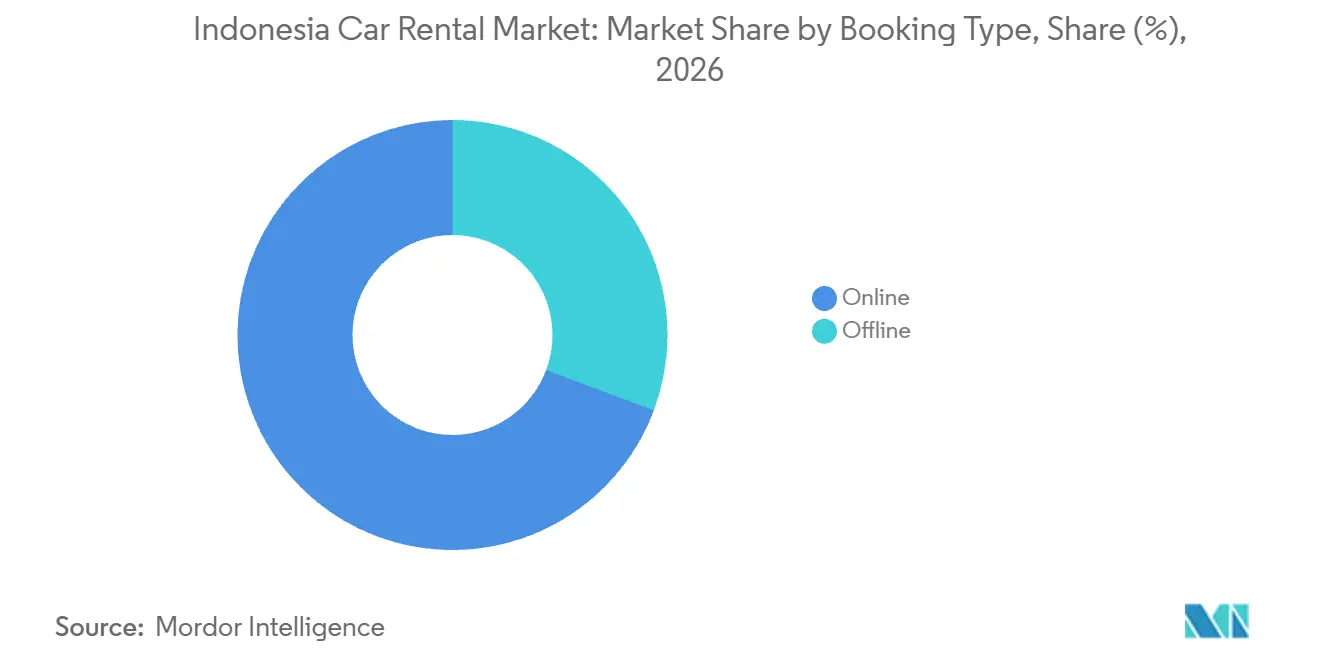
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Duración del Alquiler:
Los Viajes Breves Lideran mientras los Contratos Plurianuales Amplían el ServicioLos alquileres a corto plazo de 30 días o menos representaron el 57,59% del mercado en 2026, convirtiéndolos en el segmento de mayor duración. El 26 de diciembre de 2025, Adjibon Trans Solo informó que su flota de 15 vehículos estaba completamente reservada para el transporte navideño y de Año Nuevo del 24 de diciembre de 2025 hasta principios de enero de 2026. La actividad de reservas vacacionales puede generar trabajo dentro de una ventana de viaje acotada, cuando el valor del acceso a un automóvil está vinculado al viaje del visitante. Las reservas cortas secuenciales pueden reutilizar una flota entre diferentes viajeros, pero las oportunidades de ingresos pueden concentrarse en los pocos días en que tienen lugar los viajes vacacionales.
Se prevé que los alquileres a largo plazo superiores a 12 meses sean el segmento de mayor crecimiento, con un CAGR del 16,78% durante 2027-2032. Un arrendatario que se compromete por más de un año está eligiendo un acceso sostenido al vehículo, por lo que el servicio debe seguir siendo útil durante un período operativo prolongado. Para el proveedor, el compromiso concentra la relación de ingresos en una asignación continua en lugar de una sucesión de reservas separadas. A lo largo de un contrato de más de 12 meses, un vehículo que deja de corresponder a su asignación se convierte en un costo fijo para el proveedor, por lo que la adecuación importa más que la duración del contrato.


Por Aplicación:
La Escala del Ocio Coexiste con el Crecimiento de los Servicios de FlotaEl turismo y el ocio representaron una participación del 63,46% en el mercado de alquiler de automóviles en Indonesia en 2026. El BPS reportó 104,3 millones de viajes turísticos nacionales en Indonesia en agosto de 2026, un aumento del 11,47% respecto a agosto de 2025. El 20 de julio de 2026, el presidente de Rent Car Indonesia señaló que los alquileres eran la principal opción de transporte turístico donde el transporte público era limitado, con una alta demanda de servicio con conductor por parte de turistas nacionales y extranjeros. Los operadores de ocio pueden orientar sus ofertas hacia esas brechas de transporte con itinerarios con conductor, al tiempo que ajustan los vehículos disponibles a las reservas reales para limitar la capacidad ociosa.
Se prevé que la flota corporativa y la movilidad empresarial sean el segmento de mayor crecimiento, con un CAGR del 17,28% durante 2027-2032. En noviembre de 2025, QNB Indonesia acordó un préstamo a plazo verde exclusivamente para la adquisición de vehículos eléctricos (VE) en la cartera de alquiler más amplia de Indorent. La adquisición y el despliegue convertirían ese financiamiento en una oferta de vehículos modificada para los arrendatarios empresariales. Los traslados al aeropuerto obtuvieron un canal de pasajeros de aerolíneas desde principios de marzo de 2025, cuando los pasajeros de Garuda Indonesia podían reservar traslados al aeropuerto de TRAC en 16 ciudades principales de Indonesia. Estas rutas implican diferentes relaciones comerciales, con proveedores corporativos desarrollando una oferta de servicio de flota y socios de traslado al aeropuerto conectando a un operador de alquiler con los pasajeros de una aerolínea.
Por Tipo de Vehículo:
Los Económicos Lideran mientras los SUV Apuntan a los Picos de ViajeLos vehículos económicos y hatchback representaron el 44,34% del mercado en 2026, convirtiéndolos en el segmento de tipo de vehículo más grande. Para los arrendatarios de estancias cortas sensibles al precio, las tarifas diarias competitivas reducen el costo de asegurar un vehículo por solo unos pocos días. La eficiencia de combustible aborda una exposición separada porque la distancia recorrida añade gastos incluso cuando el período de alquiler es breve. La propuesta económica es más sólida para los viajes que se ajustan a la capacidad de asientos y equipaje del automóvil, donde el espacio de carga adicional de un vehículo más grande quedaría sin usar.
Se prevé que los vehículos utilitarios deportivos (SUV) sean el segmento de mayor crecimiento, con un CAGR del 17,05% durante 2027-2032. En julio de 2026, el presidente de Rent Car Indonesia señaló que las flotas de SUV y vehículos multipropósito (MPV), junto con los autobuses turísticos, podrían acercarse a la plena ocupación durante las vacaciones escolares, los fines de semana largos y el fin de año si los clientes reservaban con suficiente antelación. La señal de demanda está condicionada tanto al calendario de viajes como al momento de la reserva, por lo que la popularidad vacacional no garantiza la utilización en ninguna fecha de salida particular. Dado que la ocupación casi plena estaba vinculada a la reserva anticipada, los proveedores pueden asignar SUV a los viajes de temporada alta en fechas confirmadas en lugar de basarse en el interés vacacional esperado.
Por Tipo de Combustible:
La Gasolina Lidera mientras las Flotas Eléctricas Añaden CapacidadLos vehículos de motor de combustión interna (MCI) a gasolina representaron el 78,93% de los ingresos por alquiler en 2026, convirtiéndolos en el segmento de tipo de combustible más grande. Los alquileres a gasolina pueden atender itinerarios sin hacer del acceso a la carga del vehículo una condición del viaje. Donde la carga no está disponible en una parada requerida, un vehículo a gasolina evita una parada de carga adicional o un cambio de ruta. Para los operadores que atienden itinerarios variados, esa independencia permite que la misma oferta a gasolina cubra rutas que una flota eléctrica necesitaría evaluar individualmente.
Se prevé que los vehículos eléctricos de batería sean el segmento de mayor crecimiento, con un CAGR del 18,2% durante 2027-2032. En una entrega en Tangerang el 17 de junio de 2026, Mitra Pinasthika Mustika Rent (MPMRent) añadió un inicial de 50 automóviles eléctricos Wuling New BinguoEV Lite a su flota de alquiler. La categoría combinada de automóviles ecológicos de bajo costo (LCGC), automóviles híbridos y automóviles eléctricos de Indorent aumentó al 34% de su cartera de flota de alquiler en 2025, desde el 27% en 2024 y el 21% en 2023. La compra de MPMRent añade un modelo eléctrico específico, mientras que el cambio de Indorent abarca varias tecnologías. Una cartera mixta permite a un arrendador introducir automóviles eléctricos de forma selectiva en las asignaciones de clientes, manteniendo otras tecnologías para diferentes requisitos operativos.
Por Usuario Final:
Los Viajes Familiares y los Contratos Organizacionales Configuran la DemandaLos clientes individuales representaron el 54,67% del mercado en 2026, convirtiéndolos en el segmento de usuario final más grande. Antes del Eid 2026, Adjibon Trans en Surakarta reportó una demanda más fuerte que el año anterior y señaló que había rechazado algunas reservas. El operador tenía 15 vehículos y añadió hasta 15 más, con clientes que buscaban principalmente automóviles pequeños y medianos para viajes familiares. Los rechazos de reservas reportados convierten la disponibilidad de vehículos en una restricción concreta para atender ese interés de viaje familiar. Cuando un operador local ya está rechazando reservas familiares, los vehículos adicionales pueden capturar la demanda que su flota existente no puede atender dentro de la ventana vacacional.
Se prevé que los clientes corporativos sean el segmento de mayor crecimiento, con un CAGR del 17,66% durante 2027-2032. Asperda, la asociación indonesia de alquiler de vehículos, señaló que los alquileres de vehículos entre empresas (B2B) fueron relativamente estables durante la temporada de viajes del Eid 2026 porque estaban vinculados a contratos de mediano y largo plazo. Una cuenta corporativa puede abarcar compromisos de mediano y largo plazo, lo que hace que la relación con el cliente sea más amplia que un solo producto de duración de alquiler. Atender la cuenta en diferentes duraciones de contrato ofrece a los proveedores una forma de retener la demanda organizacional incluso cuando un cliente cambia la duración de su próximo alquiler.
Por Canal de Alquiler:
Los Agregadores Lideran mientras las Superaplicaciones Amplían el Uso del AlquilerLas plataformas agregadoras representaron el 72,06% del mercado en 2026, convirtiéndolas en el segmento de canal de alquiler más grande. En una encuesta en línea realizada del 2 al 6 de agosto de 2025 a 542 encuestados indonesios de la Generación Z, millennials y Generación X, el 47,8% reportó haber utilizado una agencia de viajes en línea para alquilar un automóvil. Para los proveedores de alquiler, estas rutas de compra establecidas pueden ampliar el alcance más allá de sus propias relaciones directas con los clientes. El alquiler de automóviles fue el menos utilizado de los 6 servicios nombrados, por detrás de los hoteles con el 87,2% y los billetes de avión con el 73,2%, lo que sugiere margen para la venta cruzada de alquileres junto con otras reservas de viaje.
Se prevé que los paquetes basados en superaplicaciones sean el segmento de mayor crecimiento, con un CAGR del 16,95% durante 2027-2032. El 17 de noviembre de 2025, Gojek introdujo GoCar Rental para un automóvil y conductor reservados por duración con múltiples paradas, inicialmente limitado a las terminales nacionales e internacionales del Aeropuerto Internacional Ngurah Rai en Bali. Seleccionar tiempo y destinos en una sola reserva cambia lo que el cliente compra, de un viaje aislado a un período de movilidad con conductor. Agrupar duración y paradas permite a la plataforma atender una tarea de viaje en una sola reserva, extendiendo la relación de servicio más allá del precio de un único trayecto.
Análisis Geográfico
Mercado de Alquiler de Automóviles en Java
Java representó una participación del 61,33% en el tamaño del mercado de alquiler de automóviles en Indonesia en 2026. Los datos del BPS republicados por el Ministerio de Turismo muestran que Java Oriental registró 54.484.458 viajes turísticos nacionales en enero-marzo de 2026, en comparación con 52.498.899 en los mismos meses de 2025. En agosto de 2026, Java Occidental, Java Oriental y Java Central registraron los tres mayores totales de provincia de destino para viajes turísticos nacionales, con 18,71 millones, 16,44 millones y 13,79 millones, respectivamente. Estos totales de provincia de destino identifican varias bases de visitantes sustanciales que los alquileres suministrados localmente podrían atender. Un proveedor puede distribuir su oferta turística entre estos destinos, reduciendo la dependencia de atraer clientes a través de una única puerta de entrada de llegadas.
Mercado de Alquiler de Automóviles en Bali y Nusa Tenggara
Se prevé que Bali y Nusa Tenggara sean la geografía de mayor crecimiento, con un CAGR del 17,9% durante 2027-2032. Bali registró aproximadamente 16,3 millones de visitas turísticas en 2025, incluidos 7,05 millones internacionales y aproximadamente 9,3 millones nacionales. Al 28 de septiembre de 2025, el servicio de alquiler premium de 168 Premium Rent Car estaba disponible en Nusa Tenggara, incluidas Mataram, Kupang y Labuan Bajo. Los centros de destino nombrados ofrecen a un proveedor regional lugares específicos para conectar su oferta de vehículos premium con los viajes turísticos y de negocios. La disponibilidad a nivel de destino puede convertir la exposición de los visitantes en un servicio de alquiler vendible, con el nivel del vehículo y la cobertura local definiendo qué requisitos de viaje puede atender un operador.
En Sumatra, 168 Premium Rent Car introdujo un servicio de alquiler de automóviles premium a través de su operación en Palembang el 25 de septiembre de 2025. Kalimantan Oriental registró 1.312.879 viajes turísticos nacionales en agosto de 2026. Sulawesi del Sur recibió aproximadamente 3,67 millones de viajes turísticos nacionales ese mes, un aumento del 16,27% respecto a agosto de 2025. Dentro de Papúa y Maluku, la ciudad de Jayapura lideró los destinos turísticos nacionales de la provincia de Papúa en enero-julio de 2025, mientras que Ambon lideró los destinos de Maluku en julio de 2025 con 118.240 de 303.820 viajes provinciales, o aproximadamente el 38,92%. Palembang ilustra la entrada a través de una oferta de alquiler premium, mientras que la concentración de viajes en Jayapura y Ambon favorece la prueba de las necesidades de transporte a nivel de ciudad antes de comprometerse con una cobertura provincial más amplia.
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de un operador de alquiler de automóviles de pasajeros sin conductor. Las normas nacionales de actividad distinguen el alquiler sin operador del alquiler con conductor. El Reglamento Gubernamental 28/2025 proporciona el marco de licencias comerciales basado en riesgos. Un aviso de junio de 2026 programó el uso de la clasificación estándar de actividades comerciales KBLI 2025 para nuevas presentaciones de entidades y especificó enmiendas a partir del 15 de junio de 2026.
Tabla Regulatoria
| Factor de decisión | Indonesia | DKI Yakarta |
|---|---|---|
| Autoridad principal | BKPM para la implementación del OSS | Agencia de Transporte de Yakarta |
| Instrumentos clave o dirección | Reglamento Gubernamental 28/2025 y clasificación de alquiler sin operador KBLI 2025 | Reglas de pares e impares del Pergub 88/2019 en vías designadas |
| Efecto comercial | Clasificación de actividad diferenciada para alquiler sin conductor | Los trayectos cubiertos entre semana dependen de la elegibilidad de la placa o una exención |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación nacional de Medio refleja límites de actividad definidos junto con la alineación de presentaciones requerida por la transición anunciada. Su dirección de Sin cambios sigue el enfoque de la transición en las clasificaciones comerciales dentro del marco basado en riesgos. La calificación Medio de Yakarta refleja las restricciones sobre los trayectos cubiertos entre semana equilibradas por las excepciones de la norma, incluida la exención para vehículos eléctricos de batería confirmada en mayo de 2026. La dirección de Sin cambios de la ciudad se basa en la confirmación de junio de 2026 de que el Reglamento del Gobernador de Yakarta 88/2019 (Pergub 88/2019) continuaba aplicándose, preservando el modelo establecido de acceso vial.
Etapas de la Cadena de Valor
La comparación sigue la prestación del servicio de alquiler desde la configuración de la flota hasta la reserva, la operación del vehículo y el mantenimiento. TRAC combina alquileres empresariales con servicios de conductor profesional y gestión integrada de flotas. Esta combinación sitúa la captura de valor en la coordinación de un servicio de transporte utilizable durante todo el período de alquiler, con responsabilidades que se extienden más allá de la entrega inicial del vehículo.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Configurar el servicio de alquiler | Proveedores de alquiler corporativo y gestión de flotas como TRAC e Indorent (PT CSM Corporatama) | Ingresos por alquiler bajo contrato | Alinear la asignación de vehículos con el servicio contratado | Ajustar la duración del alquiler y la cobertura de gestión de flotas a la asignación |
| Distribuir y reservar | Plataformas de reserva como Traveloka, con socios de alquiler como TRAC y Moovby | Ventas de alquiler a través de distribución de socios | Disponibilidad del proveedor detrás de una reserva en plataforma | Coordinar los compromisos de reserva con el operador proveedor |
| Entregar vehículos y conductores | Operadores de alquiler y servicio de conductor como TRAC y Adi Sarana Armada (ASSA Rent) | Ingresos por alquiler y servicio de conductor | Coordinar vehículos con asignaciones de conductores | Gestionar el despliegue de conductores junto con la asignación de vehículos |
| Mantener la continuidad del servicio | Operadores de alquiler que coordinan el mantenimiento como Batavia Rent | Ingresos continuos por servicio de alquiler | El vehículo queda inutilizable tras un daño o accidente | Programar el mantenimiento y reemplazar un automóvil inutilizado por daños o un accidente |
| Fuente: Mordor Intelligence | ||||
La distribución y la operación de la flota crean diferentes obligaciones de servicio, por lo que una reserva confirmada debe traducirse en un vehículo y cualquier conductor contratado. Tras la entrega, el mantenimiento y el reemplazo condicional determinan si el transporte prometido permanece disponible durante todo el período de alquiler. Los proveedores integrados pueden obtener ingresos tanto del alquiler de vehículos como de los servicios de conductor, por lo que sus relaciones corporativas se extienden más allá del paso de reserva que gestionan los canales de reserva.
Panorama Competitivo
Concentración del Mercado
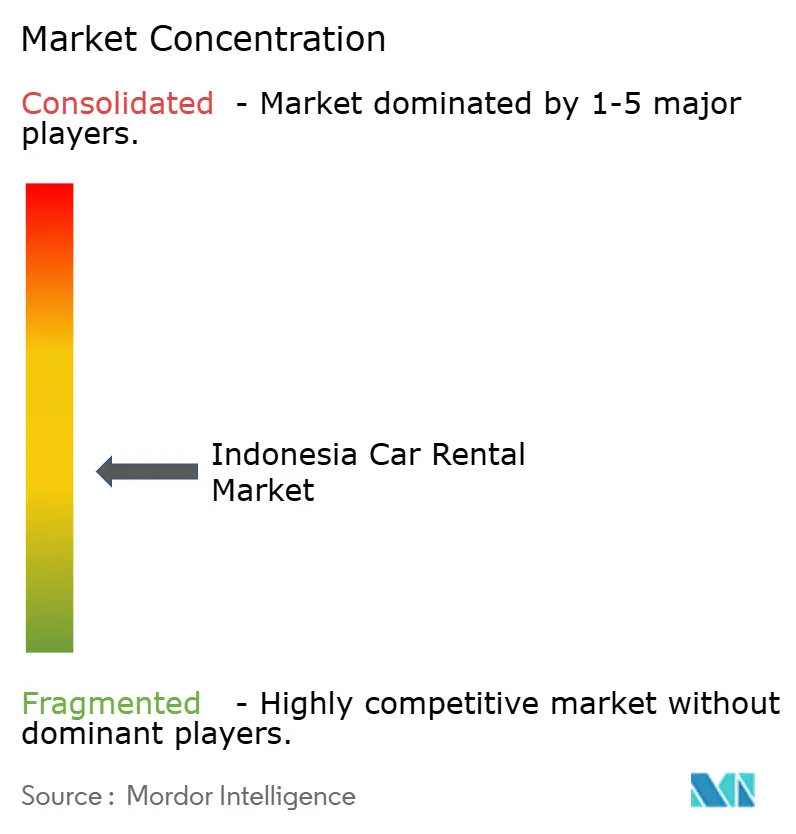
La competencia está dispersa entre grupos establecidos de servicios de flota y franquicias internacionales operadas localmente. TRAC Astra Rent A Car es una marca de Serasi Autoraya, y el negocio más amplio de transporte y logística reportó 28.400 unidades contratadas en 2025, un aumento del 3%. Blue Bird Group opera servicios de alquiler y transporte colectivo, mientras que Adi Sarana Armada (ASSA Rent) suministra alquileres corporativos con conductores y mantenimiento opcionales. Mitra Pinasthika Mustika Rent ofrece alquiler de vehículos para clientes corporativos y particulares, y la marca de Avis Budget Group opera a través del operador local de Avis AVRI dentro del negocio de franquicias del Grupo RMA. Esas combinaciones permiten a los compradores elegir entre servicios de flota integrados y marcas internacionales operadas localmente con diferentes responsabilidades operativas.
En marzo de 2026, RMA Group adquirió PT Abhitrans Matra Indah, con el negocio operando bajo la marca Avis. Abhitrans tenía casi 300 vehículos de pasajeros en Yakarta, Cilegon y Balikpapan y atendía a más de 50 clientes comerciales e industriales, principalmente en petróleo y gas. La adquisición de grupos existentes y clientes industriales puede ampliar la cobertura de alquiler corporativo mientras se preserva una base operativa local que debe mantenerse a través de la integración. El desafío competitivo es combinar ese alcance comercial adicional con una ejecución de flota consistente en el negocio adquirido y la red de franquicias más amplia.
Los ingresos combinados de los servicios de alquiler y transporte colectivo de Blue Bird, incluidos Goldenbird, Bigbird y Cititrans, crecieron un 17,2% en 2025 respecto a 2024. En mayo de 2025, AVRI, el operador de Avis Indonesia, se asoció con Coastr para digitalizar más de 5.000 vehículos, convirtiendo la integración de software de flota en un posible diferenciador de servicio. En 2025, la autoridad de competencia de Indonesia, KPPU, multó a Trusty Cars, un afiliado de CARRO, por notificar con retraso de 12 días hábiles su compra del 50% de la participación en MPMRent en 2022. La evaluación separada de KPPU de julio de 2022 había determinado que no existía potencial de prácticas monopolísticas ni de competencia desleal. Para los adquirentes de empresas de alquiler, los controles de notificación deben considerarse junto con la integración de flota y clientes, porque un acuerdo competitivamente aceptable puede aun así incurrir en una sanción por presentación tardía.
Líderes de la Industria de Alquiler de Automóviles en Indonesia
-
TRAC Astra Rent A Car
-
Blue Bird Group
-
Adi Sarana Armada (ASSA Rent)
-
Mitra Pinasthika Mustika Rent
-
Avis Budget Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alquiler de Automóviles de Indonesia Empresas cubiertas en este informe
- Blue Bird Group
- TRAC Astra Rent A Car
- Adi Sarana Armada (ASSA Rent)
- Mitra Pinasthika Mustika Rent
- The Hertz Corporation
- Avis Budget Group
- Europcar Indonesia
- Indorent (PT CSM Corporatama)
- Globe Rent a Car
- Otomo
- Grab Rentals
- GoCar Rental (Gojek)
- DOcar
- Movic
- Easyrent
- Tiket.com Car Rental
- Traveloka Car Rental
Oportunidades Clave para los Participantes del Mercado
La comparación evalúa las oportunidades de alquiler de automóviles de pasajeros para socios conductores a través del acceso al vehículo, el diseño de pagos y la actividad de viajes pagados. En junio de 2026, GrabRentals recibió automóviles eléctricos Wuling New BinguoEV Lite en Yakarta. El acuerdo dio a los socios conductores de Grab sin automóviles personales acceso a automóviles eléctricos a un costo inicial menor que la propiedad directa. El programa más amplio de conductores de vehículos eléctricos de Grab también ofreció subsidios de alquiler, asignación prioritaria de pedidos y niveles de incentivos, proporcionando mecanismos que podrían informar las ofertas de alquiler de automóviles de pasajeros.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Acceso a automóviles eléctricos sin propiedad personal | Una oferta de alquiler de automóviles entregada aborda un obstáculo de costo inicial de propiedad identificado | Socios conductores de Grab sin automóviles personales | Agrupar automóviles eléctricos para el acceso de conductores mediante contratos de alquiler | Financiar los vehículos que los conductores evitan comprar | GrabRentals y proveedores de vehículos como Wuling |
| Apoyo para pagos recurrentes de alquiler de automóviles | El apoyo más amplio a los vehículos eléctricos proporciona un mecanismo de subsidio de alquiler | Conductores que ingresan a acuerdos de alquiler de automóviles de pasajeros | Adaptar el apoyo a las tarifas de alquiler a contratos de automóviles definidos | Los pagos recurrentes de alquiler permanecen después del obstáculo inicial de acceso | GrabRentals y conductores que alquilan automóviles |
| Ofertas de alquiler vinculadas a la actividad de viajes pagados | La asignación prioritaria y los niveles de incentivos proporcionan herramientas más amplias de plataforma | Socios conductores de automóviles de pasajeros que utilizan vehículos alquilados | Coordinar las ofertas de alquiler de automóviles con el apoyo de asignación de viajes | Las obligaciones de alquiler deben estar respaldadas por la actividad de conducción pagada | GrabRentals y sus conductores que alquilan automóviles |
| Fuente: Mordor Intelligence | |||||
Los conductores sin automóviles personales son un grupo comprador concreto porque el acuerdo de alquiler aborda un obstáculo de costo de propiedad identificado. Mantener esa oferta viable requiere que el cargo recurrente se ajuste a la actividad de conducción que habilita. Combinar el acceso al vehículo con herramientas de asignación de plataforma adecuadas podría ayudar a conectar el automóvil suministrado con el trabajo pagado y sostener la relación de alquiler.
Desarrollos recientes de la industria en Mercado de Alquiler de Automóviles de Indonesia
- Jun 2026: Mitra Pinasthika Mustika Rent recibió un inicial de 50 automóviles eléctricos Wuling New BinguoEV Lite para su flota de alquiler de clientes corporativos en Indonesia.
- Jun 2026: Wuling Motors y Grab Indonesia entregaron automóviles eléctricos Wuling New BinguoEV Lite a GrabRentals, el negocio de alquiler de vehículos de Grab Indonesia, en Yakarta.
Mercado de Alquiler de Automóviles de Indonesia Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de alquiler de automóviles en Indonesia mide los ingresos anuales provenientes del alquiler de vehículos de pasajeros a individuos y organizaciones en Indonesia para turismo, ocio, desplazamiento diario, movilidad empresarial y traslados al aeropuerto. Abarca alquileres reservados en línea o fuera de línea por períodos que van desde reservas a corto plazo hasta contratos a largo plazo.
Exclusiones del alcance: Se excluyen las tarifas de taxi y transporte por aplicación, las ventas de vehículos de pasajeros y los servicios de reparación y mantenimiento de vehículos vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Reserva
- En Línea
- Fuera de Línea
- Por Duración del Alquiler
- Corto plazo (Igual o inferior a 30 días)
- Mediano plazo (1 a 12 meses)
- Largo plazo (Superior a 12 meses)
- Por Aplicación
- Turismo y Ocio
- Desplazamiento Diario
- Flota Corporativa / Movilidad Empresarial
- Traslado Aeroportuario
- Por Tipo de Vehículo
- Economía / Hatchback
- Vehículo Multiusos (MPV)
- Vehículo Utilitario Deportivo (SUV)
- Lujo / Ejecutivo
- Por Tipo de Combustible
- MCI - Gasolina
- MCI - Diésel
- Híbrido-Eléctrico
- Eléctrico de Batería (BEV)
- Por Usuario Final
- Corporativo
- Individual
- Por Canal de Alquiler
- Plataformas Agregadoras
- Directo al Consumidor (Empresa de Alquiler)
- Paquetes Basados en Super-Aplicaciones
- Por Región
- Java
- Gran Yakarta (Jabodetabek)
- Java Occidental (excl. Yakarta)
- Java Central y Oriental
- Bali y Nusa Tenggara
- Sumatra
- Kalimantan
- Sulawesi
- Papúa y Maluku
- Java
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como los informes de ANTARA sobre las llegadas de visitantes y los viajes nacionales del Instituto de Estadística de Indonesia, los datos de ventas de vehículos de GAIKINDO y el trabajo del Banco Mundial sobre el sector turístico de Indonesia, proporcionan indicadores de demanda, oferta de flota e infraestructura de destino. Las Perspectivas Económicas de Indonesia del Banco Mundial añaden contexto económico y de movilidad, y estas fuentes ayudan a los analistas a comparar la demanda de alquiler con las condiciones económicas y físicas que respaldan la disponibilidad de vehículos.
Los informes anuales de las empresas y las presentaciones ante bolsas de valores pueden añadir evidencia sobre flota, ingresos, utilización y contratos, con materiales para inversores y prensa empresarial indonesia de reputación que ayudan a verificar los cambios operativos fechados y las condiciones locales. Estas fuentes son ilustrativas, no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa de entrevistas estructuradas puede incluir ejecutivos de empresas de alquiler indonesias, líderes de flota y sucursales, gerentes de reservas digitales, equipos de adquisiciones corporativas y representantes de canales de viaje para aclarar tarifas, duración de contratos, despliegue de vehículos y comportamiento de reservas. Los analistas pueden utilizar estas discusiones para contrastar las interpretaciones de fuentes secundarias, identificar evidencia regional o de segmento faltante y reconciliar indicadores contradictorios de ingresos y flota mediante preguntas de seguimiento y verificaciones de fuentes independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Operadores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Cuando se estiman los ingresos anuales, un modelo descendente parte de los ingresos del servicio de alquiler indonesio y los reconcilia con el límite del informe, con verificaciones ascendentes muestreadas utilizando recuentos de flota de operadores seleccionados multiplicados por la utilización y las tarifas diarias o contractuales realizadas. El modelo puede rastrear la actividad de visitantes nacionales e internacionales, la demanda de contratos corporativos, las ventas de automóviles de pasajeros como señal de reemplazo y disponibilidad de flota, las tarifas de alquiler y la actividad turística o económica regional. Estos indicadores informan la demanda total y la combinación de valor entre tipo de reserva, duración, aplicación, vehículo, combustible, usuario final, canal y geografía. Las participaciones de segmento siguen la actividad reportada de los operadores, los patrones de reserva y contrato, la composición disponible de la flota y el uso turístico o empresarial, con participaciones residuales asignadas solo después de evaluar la evidencia directa. Una regresión multivariante puede relacionar los ingresos históricos con el turismo, la movilidad corporativa, el suministro de vehículos y los indicadores de precios, mientras que el análisis de escenarios prueba cambios materiales en el turismo, los costos o el acceso a la flota hasta 2032. Cuando las definiciones de las fuentes entran en conflicto, los analistas comparan el modelo con las verificaciones de flota y tarifas a nivel de operador, buscan aclaración de expertos indonesios y documentan las brechas. Cuando falta una variable, utilizan la serie pública relevante más cercana y prueban un rango en lugar de tratar un punto no respaldado como un hecho observado.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon los ingresos del mercado con datos independientes de turismo, ventas de vehículos, arrendamiento corporativo, divulgaciones de operadores y señales de canales de reserva, y luego verificaron las participaciones de segmento y los totales regionales para su reconciliación. Investigan valores atípicos, rupturas interanuales y diferencias materiales entre las verificaciones modeladas y a nivel de operador antes de la aprobación, revisando las fechas y definiciones de las fuentes en sucesivas revisiones de analistas. El recontacto se activa cuando un insumo material entra en conflicto con otra fuente, una definición de contrato o canal no está clara, o una estimación regional no puede reconciliarse. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales de política, flota o viajes, y recibe una revisión fresca de fuentes y cálculos antes de la entrega.
Estimación del Mercado de Alquiler de Automóviles en Indonesia de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de alquiler de automóviles en Indonesia mide los ingresos anuales provenientes del alquiler de vehículos de pasajeros a individuos y organizaciones en Indonesia para turismo, ocio, desplazamiento diario, movilidad empresarial y traslados al aeropuerto.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El modelo puede rastrear la actividad de visitantes nacionales e internacionales, la demanda de contratos corporativos, las ventas de automóviles de pasajeros como señal de reemplazo y disponibilidad de flota, las tarifas de alquiler y la actividad turística o económica regional. Estos indicadores informan la demanda total y la combinación de valor entre tipo de reserva, duración, aplicación, vehículo, combustible, usuario final, canal y geografía.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,16 mil millones de USD (2027) | |
| Consultora Global A | 3,33 mil millones de USD (2025) | En su base de 2025, esta estimación supera en un 187,1% el valor de este informe para 2027 de 1,16 mil millones de USD, 2 años después. El total reportado incluye alquiler de automóviles con chófer y modelos de suscripción mensual fija, extendiéndose más allá de los cargos de alquiler bajo una reserva o contrato de alquiler de vehículos de pasajeros. |
| Consultora Regional B | 1,61 mil millones de USD (2025) | En su base de 2025, esta estimación supera en un 38,8% el valor de este informe para 2027 de 1,16 mil millones de USD, 2 años después. El total reportado combina alquileres de corta duración con arrendamientos operativos corporativos recurrentes y servicios de flota relacionados, ampliando la base de ingresos medida. |
Los analistas de Mordor Intelligence triangularon los ingresos del mercado con datos independientes de turismo, ventas de vehículos, arrendamiento corporativo, divulgaciones de operadores y señales de canales de reserva, y luego verificaron las participaciones de segmento y los totales regionales para su reconciliación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de alquiler de automóviles en Indonesia?
Se prevé que el mercado alcance los 1,16 mil millones de USD en 2027 y los 2,41 mil millones de USD en 2032, con un CAGR del 15,72% durante 2027-2032.
¿Qué impulsa la demanda de alquiler de automóviles en Indonesia?
El turismo, la reserva digital y el arrendamiento corporativo amplían las ocasiones de alquiler. Las visitas de turistas extranjeros alcanzaron los 10,58 millones en enero-agosto de 2026, un aumento del 5,38% respecto a los mismos meses de 2025.
¿Qué tipo de vehículo lidera la demanda de alquiler de automóviles?
Los vehículos económicos y hatchback lideraron con el 44,34% del mercado en 2026, mientras que se prevé que los SUV crezcan más rápido con un CAGR del 17,05% durante 2027-2032.
¿Qué empresas compiten en el alquiler de automóviles en Indonesia?
Los principales proveedores incluyen TRAC Astra Rent A Car, Blue Bird Group, Adi Sarana Armada (ASSA Rent), Mitra Pinasthika Mustika Rent y Avis Budget Group a través del operador local de Avis AVRI dentro del Grupo RMA.
¿Qué desafío comercial enfrentan los operadores de alquiler?
En marzo de 2026, la asociación indonesia de alquiler de vehículos Asperda reportó presión derivada de la fuerte competencia de precios y las necesidades operativas en las empresas de alquiler indonesias. Un estudio de caso de Pekanbaru de 2025 identificó una posible presión sobre los márgenes de beneficio derivada de las estrategias de precios bajos de los competidores.
¿Qué regiones lideran las perspectivas de alquiler del país?
Java representó el 61,33% del mercado en 2026, mientras que se prevé que Bali y Nusa Tenggara crezcan más rápido con un CAGR del 17,9% durante 2027-2032.