
Tamaño y Participación del Mercado de Auriculares Intrauriculares
Análisis del Mercado de Auriculares Intrauriculares por Mordor Intelligence
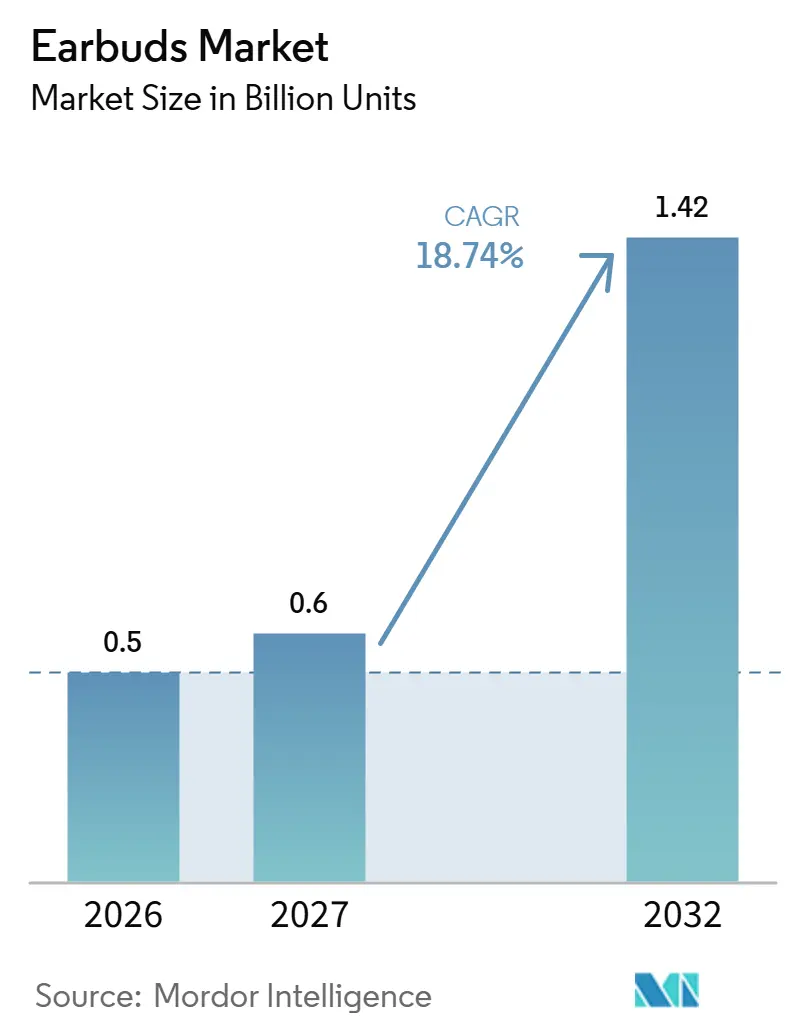
El tamaño del mercado de auriculares se estima en 0,5 mil millones de unidades en 2026 y se proyecta en 0,6 mil millones de unidades en 2027, alcanzando 1,42 mil millones de unidades para 2032, con un crecimiento a un CAGR del 18,74% de 2027 a 2032.
Una audiencia en expansión de internet móvil y la escucha durante el ejercicio crean ocasiones de uso de audio personal, mientras que la cancelación de ruido asequible hace que una funcionalidad mejorada sea alcanzable en India. Los proveedores responden con productos inalámbricos que combinan la escucha y funciones adicionales a través de hardware y software compatibles. El beneficio comercial depende de un uso tolerable y una aplicación útil, mientras que el trabajo de cumplimiento normativo y los aranceles de venta específicos por país añaden requisitos de ejecución. La competencia, por tanto, gira en torno a ofrecer un rendimiento asequible y utilizable a lo largo de toda la sesión de escucha y la ruta a través de la cual el conjunto llega a su comprador.
Conclusiones Clave del Informe
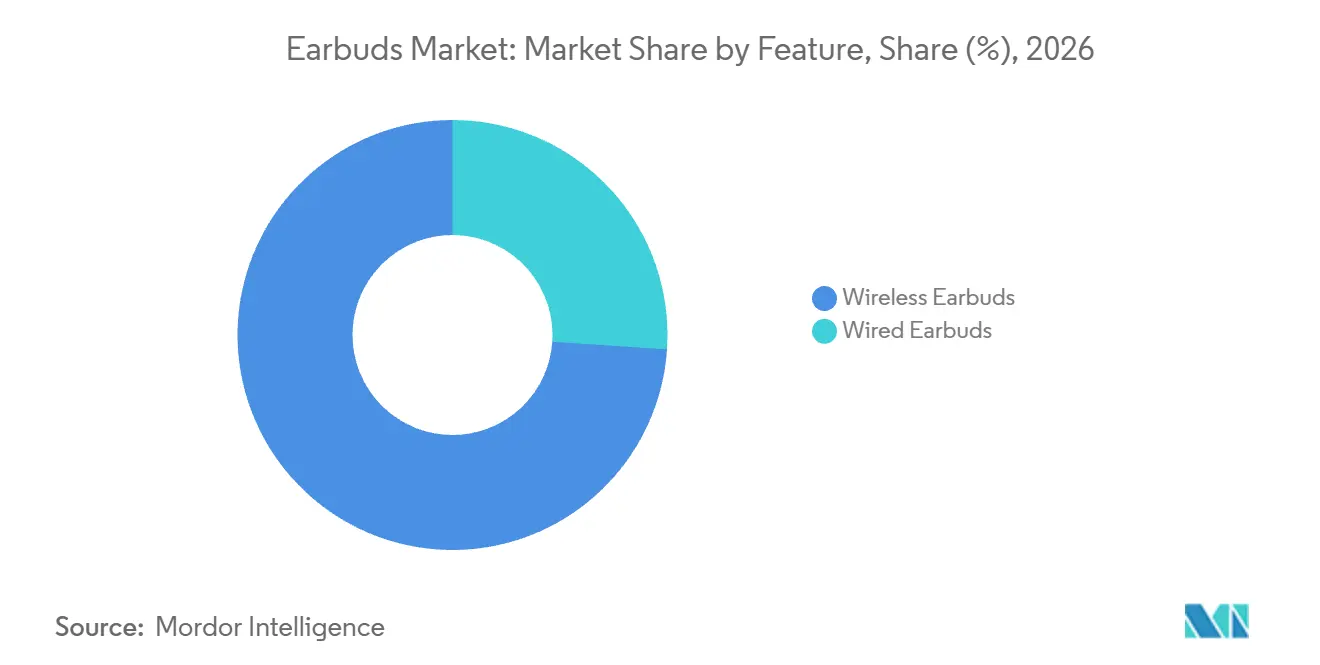
- Por característica, los auriculares inalámbricos tuvieron una participación del 73,93% en el mercado de auriculares en 2026 y se prevé que sean el segmento de mayor crecimiento, con un CAGR del 19,35% de 2027 a 2032.
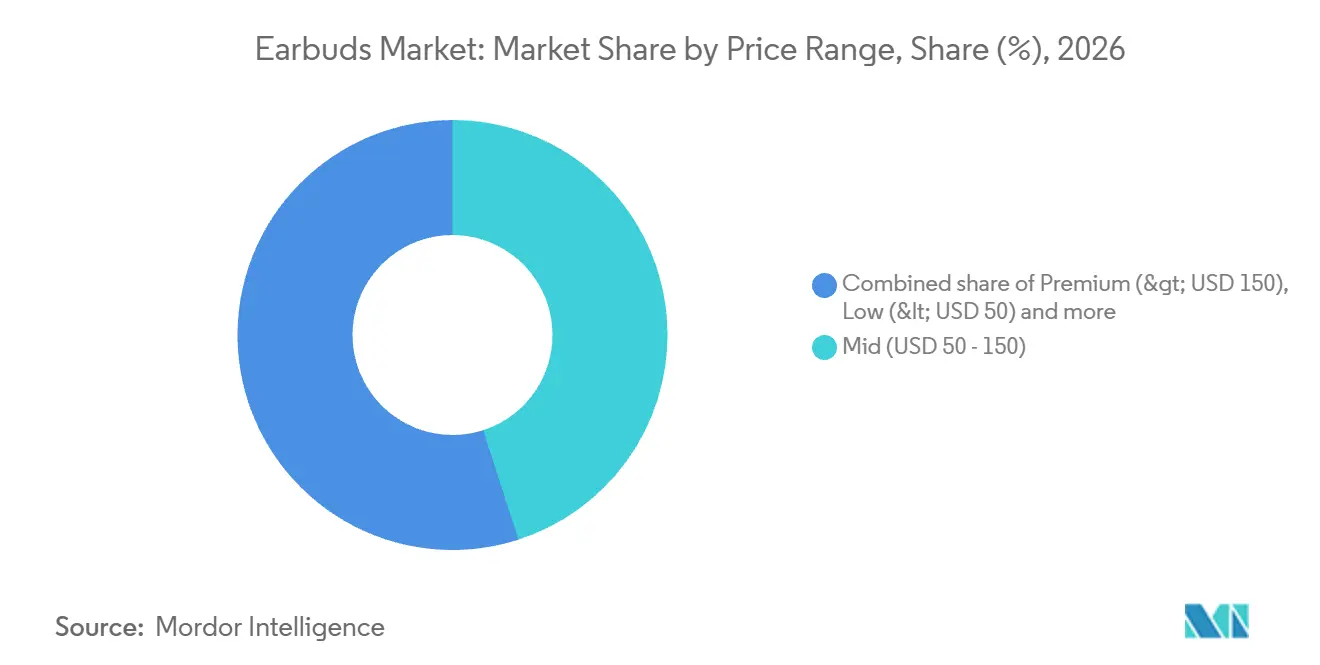
- En los rangos de precio, los auriculares de precio medio lideraron con una participación del 45,04% del tamaño del mercado de auriculares en 2026, mientras que se proyecta que los auriculares por debajo de 50 USD crezcan más rápido con un CAGR del 20,75% de 2027 a 2032.
- En cuanto a los canales de distribución, el canal en línea lideró con el 59,05% de los envíos en 2026, mientras que se prevé que el canal fuera de línea sea el segmento de mayor crecimiento con un CAGR del 18,89% de 2027 a 2032.
- La demanda por aplicación estuvo liderada por música y entretenimiento general del consumidor con el 40,74% de los envíos en 2026, mientras que se prevé que el segmento de fitness y deportes crezca más rápido con un CAGR del 19% de 2027 a 2032.
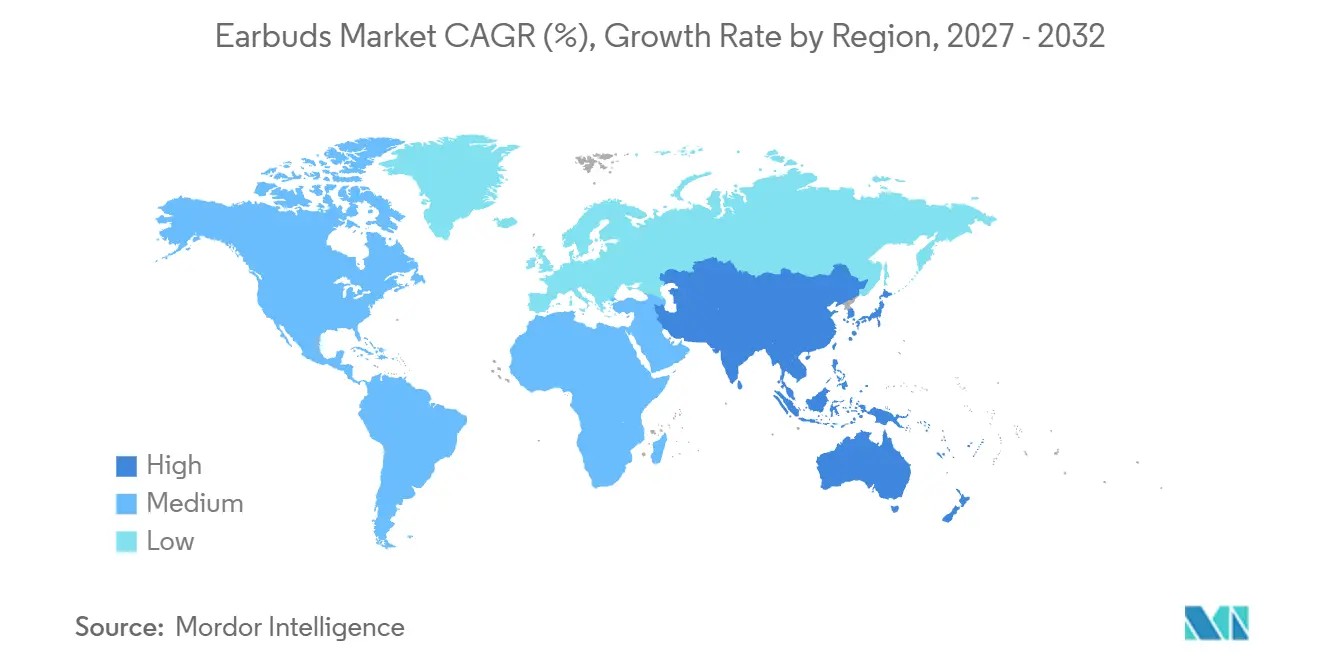
- Geográficamente, Asia Pacífico representó el 36,95% de los envíos en 2026 y se proyecta que crezca más rápido con un CAGR del 19,05% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento del consumo de audio orientado al fitness | +6% | Asia Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Ciclos de reemplazo más cortos para auriculares intrauriculares con cable | +4.5% | Asia Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Impulso de la penetración de teléfonos inteligentes y 5G | +5.5% | Reino Unido, Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Filtración de funciones premium hacia niveles de precio bajo | +6% | Mercados de consumo de India | Corto plazo (≤ 2 años) |
| Repatriación de componentes de baterías en Asia Pacífico | +1% | Zona industrial de Sohna en India | Mediano plazo (2-4 años) |
| Adopción empresarial para audio en trabajo híbrido | +0.5% | Ubicaciones de oficinas corporativas del Benelux | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente consumo de audio centrado en el fitness
El ejercicio crea una ocasión de escucha diferenciada porque un producto de audio debe seguir siendo útil durante la actividad física. La encuesta de running de 2026 de Runner's World encontró que el 52,5% de más de 5.600 corredores escuchaba audio en ocasiones mientras corría. Dentro de esa audiencia encuestada, el uso de audio crea una razón para considerar los auriculares en torno a un hábito de running establecido. La tarea del proveedor es hacer que la experiencia de escucha funcione durante el movimiento, dando al producto un propósito más allá de una sesión de entretenimiento estacionaria. Esto respalda una propuesta específica para la aplicación incluso cuando el corredor ya tiene otra forma de escuchar. El 47,5% que corría sin audio limita la ocasión de escucha inmediatamente accesible a los corredores encuestados que ya utilizan audio.
Ciclos de reemplazo más cortos para auriculares con cable
Un conjunto conectado por cable que pierde su conexión de audio puede requerir reemplazo incluso cuando el oyente no necesita funciones adicionales. Para ese comprador de auriculares con cable, el cable y el conector convierten la continuidad de la escucha en un problema de conexión física. Reemplazar el conjunto puede restaurar la conexión sin requerir un cambio a un formato inalámbrico ni a su rutina de carga. Si esa interrupción ocurre antes, la siguiente compra se adelanta dentro de un hábito de escucha existente, aumentando la demanda de reemplazo en lugar de crear una nueva aplicación. El comprador entonces se enfrenta a un desembolso de efectivo anticipado para recuperar el mismo uso de escucha, haciendo de la fiabilidad de la conexión parte del costo efectivo de permanecer con auriculares con cable.
Impulso por la penetración de smartphones y 5G
GSMA informó que 4.600 millones de personas, o el 56% de la población mundial, utilizaron sus propios smartphones para acceder a internet móvil a finales de 2025. La base de usuarios creció en aproximadamente 200 millones durante 2025, en comparación con un aumento de 250 millones en 2024. La UIT estimó que la cobertura 5G alcanzó al 55% de la población mundial en 2025.[1] En la encuesta de Ofcom de 2026, el 41% de los adultos del Reino Unido de 16 años o más escuchaba música digital almacenada semanalmente, con un smartphone citado como ejemplo. La audiencia de smartphones proporciona la base de usuarios potenciales, mientras que el uso de música almacenada proporciona una ocasión de escucha concreta. Las incorporaciones anuales más lentas hacen que la expansión de la audiencia sea un mecanismo de demanda más débil, aumentando la relevancia de los productos de escucha dirigidos a personas ya conectadas.
Funciones premium filtrándose hacia los segmentos de precio bajo
Un precio de entrada bajo puede ampliar la demanda cuando también ofrece una mejora significativa en la funcionalidad de escucha. realme lanzó los Buds T500 Pro en India en abril de 2026 a INR 2.799 (29,97 USD). Digit describió su cancelación activa de ruido (ANC) adaptativa de 50 dB como más potente que muchos productos en el mismo rango de precio. Los auriculares también ofrecían compatibilidad con el códec de audio LHDC 5.0, cuyo potencial beneficio en detalle dependía del dispositivo compatible del usuario. Esta combinación ofrece a los compradores sensibles al precio una razón para considerar una mejora funcional sin pasar a un segmento de precio más alto. El precio de lanzamiento reportado establece un punto de referencia de 29,97 USD para esta especificación de ANC, agudizando la comparación con ofertas de cancelación de ruido más costosas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites ergonómicos para uso prolongado | -2% | Región de Qassim en Arabia Saudita | Mediano plazo (2-4 años) |
| Endurecimiento del cumplimiento normativo en salud auditiva | -1.5% | Mercado de audio de consumo de Francia | Mediano plazo (2-4 años) |
| Entrada masiva de productos falsificados de bajo costo | -1% | Reino Unido e India | Corto plazo (≤ 2 años) |
| Volatilidad en el suministro de imanes de tierras raras | -0.5% | Kongara Kalan en India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Límites ergonómicos para uso prolongado
Las sesiones de escucha prolongadas hacen que la tolerancia física sea parte del rendimiento utilizable. Un estudio realizado en Qassim, Arabia Saudita, de agosto de 2023 a febrero de 2024 registró dolor de oído y picazón que los participantes atribuyeron al uso prolongado de auriculares. Para un proveedor de auriculares, ese tipo de limitación de uso importa porque el valor del producto depende de completar la sesión de escucha prevista. Un usuario que no puede tolerar llevar el conjunto durante una sesión completa recibe un rendimiento utilizable menor incluso cuando las funciones acústicas cumplen el requisito previsto. Mejorar la capacidad de audio por sí sola, por tanto, no puede resolver el problema comercial. La base de clientes efectiva del diseño depende de la duración de escucha que puede servir cómodamente.
Endurecimiento del cumplimiento normativo en salud auditiva
Las normas de Francia de 2013, tal como las describió su Ministerio de Salud en 2015, establecen un límite de salida de 100 dB(A) para dispositivos de escucha portátiles y auriculares vendidos por separado. El uso por encima de 85 dB(A) requiere una señal y confirmación del usuario, y los dispositivos portátiles utilizados por encima de ese nivel requieren una advertencia. Para un proveedor de auriculares que sirve a Francia, el límite máximo y el requisito de confirmación restringen cómo se puede ofrecer el rendimiento de escucha. Esto sitúa la restricción en la etapa de diseño hasta la venta, donde el trabajo de cumplimiento adicional puede retrasar el beneficio de una mejora técnica. Si los controles de sonido o la información de advertencia necesitan revisión, el proveedor debe completar ese trabajo antes de comercializar la configuración afectada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Característica:
La Escala Inalámbrica Respalda Funciones AdicionalesLos auriculares inalámbricos fueron el segmento más grande con el 73,93% de los envíos en 2026 y se prevé que sean el segmento de mayor crecimiento, con un CAGR del 19,35% de 2027 a 2032. Xiaomi Corp. informó que sus auriculares de estéreo inalámbrico verdadero (TWS) ocuparon el puesto n.º 2 a nivel mundial en 2025, según Omdia. Esa posición ilustra cómo un proveedor inalámbrico puede establecer una base de envíos competitiva dentro de una familia de productos definida. Para una marca inalámbrica, la escala de envíos establecida hace que la diferenciación dentro del formato sea más relevante que explicar el formato en sí.
El crecimiento dentro de esa base establecida da a los proveedores una tarea comercial diferente a la de simplemente establecer el formato. Los envíos globales de auriculares TWS de Xiaomi crecieron un 32,3% interanual en 2025, según Omdia citado en sus resultados anuales. Apple puso a disposición los AirPods Pro 3 el 19 de septiembre de 2025, con medición de frecuencia cardíaca y seguimiento de más de 50 tipos de entrenamiento a través de la aplicación Fitness en iPhone. Esto amplía las funciones que un conjunto inalámbrico puede servir, de modo que una posible actualización combina audio con una función de entrenamiento compatible. Un proveedor puede competir por un uso adicional a través de esa combinación, mientras que el comprador obtiene el beneficio adicional a través del emparejamiento compatible de aplicación y dispositivo.

Por Rango de Precio:
Las Combinaciones de Funciones Anclan el Segmento MedioLos auriculares de precio medio representaron una participación del 45,04% en el mercado de auriculares en 2026. Este segmento más grande da a los compradores margen para una combinación concreta de funciones de audio dentro de su banda de gasto declarada. El 27 de octubre de 2025, EarFun anunció los auriculares Air Pro 4+ a 99,99 USD y los describió como los primeros auriculares con ANC híbrido adaptativo de doble controlador certificados Hi-Res a ese precio. EarFun dijo que estaban disponibles a través de su sitio web y tienda oficial de Amazon en el lanzamiento. La distinción comercial es el conjunto de funciones combinadas dentro de una banda de gasto definida, dando a un proveedor una base específica de diferenciación más allá de un precio más bajo solamente.
Se prevé que los auriculares por debajo de 50 USD sean el segmento de mayor crecimiento, con un CAGR del 20,75% de 2027 a 2032. Omdia informó que los envíos globales de productos de estéreo inalámbrico abierto con precio inferior a 50 USD crecieron un 323% interanual en el segundo trimestre de 2026, con Sanag, Baseus y QCY entre los proveedores. Ese aumento muestra cómo se forma el volumen de envíos en el punto de precio más bajo, donde cada conjunto debe ofrecer su valor de escucha principal por un pequeño desembolso. Para un comprador por primera vez, el precio más bajo puede facilitar la entrada, mientras que un comprador de reemplazo puede restaurar el uso sin pasar a un conjunto más costoso. Para los proveedores que sirven a este segmento, el creciente subconjunto de estéreo inalámbrico abierto asequible convierte los conjuntos completos asequibles en una ruta concreta hacia el volumen de envíos.
Por Canal de Distribución:
El Alcance en Línea Coexiste con la Expansión MinoristaLas ventas en línea representaron una participación del 59,05% del tamaño del mercado de auriculares en 2026. El mecanismo comercial del segmento más grande combina mercados de terceros con sitios web directos de marca, como ilustra el negocio indio de Imagine Marketing. En el ejercicio fiscal 2025, los canales en línea generaron el 70,55% de los ingresos por productos de la empresa en audio, wearables y productos de carga. Una ruta a través de un mercado permite a la marca servir a un comprador de plataforma, mientras que el sitio web directo proporciona un punto de venta de marca separado. Coordinar ambas rutas permite a una marca atender la demanda del mercado mientras construye una relación directa con el cliente a través de su propia tienda.
Se prevé que el canal fuera de línea sea el segmento de mayor crecimiento, con un CAGR del 18,89% de 2027 a 2032. Al 30 de junio de 2025, la amplia cartera de productos de Imagine Marketing llegó a más de 12.000 minoristas de terceros en 25 estados indios y 5 territorios de la unión a través de 112 distribuidores. Su canal fuera de línea también contribuyó con el 29,45% de los ingresos por productos de la empresa en el ejercicio fiscal 2025, en comparación con el 27,69% en el ejercicio fiscal 2023. Un proveedor de auriculares puede utilizar ese tipo de alcance de distribuidores y minoristas para servir a clientes locales a través de puntos de venta físicos, convirtiendo la cobertura de red en el activo comercial en lugar de la propiedad de cada punto de venta.
Por Aplicación:
La Reproducción de Música y el Ejercicio Sirven a Necesidades DistintasLa música y el entretenimiento general del consumidor fue el segmento más grande, representando el 40,74% de los envíos de auriculares en 2026. El co-CEO de Spotify dijo en mayo de 2026 que el servicio representaba casi dos tercios de las transmisiones de música Premium a nivel mundial. La ocasión de escucha es proporcionada por un servicio de contenido, mientras que un auricular proporciona la experiencia de reproducción física. Para un proveedor, servir a esta audiencia significa conectar una compra de hardware con música que los compradores eligen a través de un servicio separado. Eso pone el énfasis comercial en la experiencia de escucha en el oído, dando al dispositivo un papel más allá de simplemente proporcionar acceso al contenido.
Se prevé que la aplicación de fitness y deportes sea el segmento de mayor crecimiento, con un CAGR del 19% de 2027 a 2032. Apple Japan ofreció los auriculares inalámbricos Powerbeats Pro 2 de Beats para pedido en Japón desde el 12 de febrero de 2025, antes de su venta el 13 de febrero, con monitoreo de frecuencia cardíaca durante el entrenamiento. Los datos de frecuencia cardíaca estaban disponibles a través de aplicaciones compatibles, con Nike Run Club, Slopes y YaoYao listadas para Japón en la venta. Esto convierte la conexión con la aplicación compatible en parte de la propuesta de entrenamiento, ya que la función de detección necesita una ruta hacia el usuario. Durante el ejercicio, la razón adicional para elegir el conjunto es la información de frecuencia cardíaca dentro de esa sesión de entrenamiento compatible.
Análisis Geográfico
Mercado de Auriculares de Asia Pacífico
Asia Pacífico tuvo una participación del 36,95% del tamaño del mercado de auriculares en 2026 y se proyecta que sea la región de mayor crecimiento, con un CAGR del 19,05% de 2027 a 2032. Xiaomi informó que sus envíos de auriculares TWS ocuparon el puesto n.º 2 en China continental durante el primer semestre de 2026, según Omdia. Omdia describió China continental como el mayor mercado TWS del mundo, aunque sus envíos cayeron un 9,5% interanual en el segundo trimestre de 2026 a medida que el estímulo electrónico se desvaneció y parte de la demanda de reemplazo se trasladó a 2025. En India, Optiemus Electronics, la subsidiaria de fabricación de Optiemus Infracom, realizó su primer envío de auriculares TWS realme T200 Lite el 28 de julio de 2025. La fabricación local ofrece una base del lado de la oferta para las perspectivas de crecimiento regional, distinta de la reciente debilidad de la demanda de reemplazo en China.
La oportunidad de escucha institucional de América del Norte incluye la Biblioteca Pública de Kitchener en Canadá, que fue uno de los primeros socios de Canadian Hearing Services en invertir en sistemas de accesibilidad de audio Auracast. Ese modelo institucional separa la inversión del lugar en el sistema de transmisión del dispositivo receptor del visitante, que puede ser auriculares compatibles, audífonos o un smartphone. En Europa, la Bundesnetzagentur de Alemania identificó 1.266 tipos de equipos no conformes ofrecidos en línea en 2025 y notificó a las plataformas de venta, que retiraron las ofertas. El uso de una plataforma alemana por parte de un vendedor de auriculares tiene, por tanto, una dependencia comercial del cumplimiento de las normas de equipos aplicables y del mantenimiento de un listado conforme.
Los proveedores de comercio electrónico brasileños deben divulgar métodos efectivos de desistimiento y habilitar la herramienta de contratación como vía de desistimiento. Los consumidores sauditas pueden rescindir compras retrasadas más de 15 días desde la fecha del contrato o acordada, a menos que se acuerde una prórroga o se aplique fuerza mayor. Sujeto a exclusiones legales, los compradores sudafricanos pueden cancelar transacciones de bienes concluidas electrónicamente dentro de los 7 días posteriores a la recepción sin motivo ni penalización, pagando solo los costos directos de devolución, con los pagos anticipados reembolsables dentro de los 30 días posteriores a la cancelación. Omdia dijo que los proveedores de TWS, incluidos Xiaomi y Huawei, persiguieron la expansión en América Latina, Europa Central y Oriental, y África a través de ofertas de costo-rendimiento, operaciones localizadas, mayor presencia de marca, redes de posventa y estrategias de canal en el primer trimestre de 2025. Los deberes de entrega y devolución locales hacen que esas estrategias de canal sean comercialmente relevantes más allá del listado inicial.
Marco Regulatorio y Perspectivas
Esta comparación cubre jurisdicciones seleccionadas desde la perspectiva de un fabricante de auriculares inalámbricos que coloca productos conformes en el mercado. La compensación comercial se refiere a las obligaciones de diseño del producto, la autorización previa a la comercialización y la responsabilidad dentro del canal de ventas. En Brasil, la norma de Anatel de 2025 hizo a los mercados en línea y las plataformas digitales conjuntamente responsables con los vendedores de las ventas de productos de telecomunicaciones, la divulgación del código de homologación y las verificaciones de regularidad, incluidas las plataformas que solo publicitan.[3] Ese deber compartido convierte la ejecución del canal en parte de la propuesta de cumplimiento del producto.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Arabia Saudita | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comunicaciones | Anatel | Bundesnetzagentur | Ministerio de Industria y Tecnología de la Información | Comisión de Comunicaciones, Espacio y Tecnología | Autoridad Independiente de Comunicaciones de Sudáfrica |
| Instrumentos clave o dirección | 47 CFR 15.201, sujeto a excepciones, y restricción condicional de componentes de la Lista de Entidades Cubiertas vigente a partir del 13 de octubre de 2026 | Resolución 715/2019 modificada por la Resolución 780/2025 | Normas de USB-C y elección de cargador para auriculares con capacidad de carga por cable y sus estuches | Aprobación de modelo MIIT para transmisores de radio cubiertos, sujeto a exenciones especificadas | Requisitos de aprobación de dispositivos según el reglamento de telecomunicaciones y TI | Orientación sobre registro de proveedores de equipos y aprobación de tipo, sujeto a exenciones |
| Efecto comercial | Certificación antes de la comercialización, más una restricción sobre componentes con lógica de entidades de la Lista de Entidades Cubiertas cuando el dispositivo terminado estaría restringido si fuera fabricado por ese productor | Los productos Bluetooth aplicables requieren homologación antes de la venta | Los auriculares que califican necesitan USB-C y una opción de compra sin cargador | Los transmisores Bluetooth cubiertos requieren aprobación de modelo; las excepciones de baja potencia F/G no cubren automáticamente el Bluetooth | Aprobación y pruebas en laboratorio aprobado por CST a cargo del solicitante | El registro de proveedores y los certificados de aprobación de tipo están limitados a entidades registradas en Sudáfrica |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
La autorización previa a la comercialización respalda la calificación de Medio para Estados Unidos, China y Arabia Saudita, y la restricción de componentes de EE. UU. vigente a partir del 13 de octubre de 2026 respalda el Endurecimiento. Los transmisores Bluetooth de 2,4 GHz de China siguen la aprobación de modelo a menos que se aplique otra exención especificada, con su transición completada el 15 de octubre de 2023 y las pruebas financiadas por el solicitante aprobadas por CST de Arabia Saudita respaldando Sin cambios. La calificación de Medio de Alemania refleja los deberes de USB-C y elección de cargador, con el informe de la Comisión del 28 de diciembre de 2026 considerando cambios en lugar de imponer requisitos de cable, mientras que la calificación de Medio de Brasil y su continuidad reflejan su revisión del marco de 2025 completada. La calificación de Medio de Sudáfrica refleja su requisito de solicitante sudafricano, y su pendiente Marco de Evaluación de Conformidad requiere un aviso de inicio posterior, respaldando la continuidad en la ruta de aprobación de tipo operativa mientras se considera esa transición.
Etapas de la Cadena de Valor
La comparación separa el suministro de componentes, el desarrollo y la fabricación de dispositivos, y la distribución de marca según cómo cada participante obtiene ingresos. Goertek suministra componentes de precisión y hardware inteligente y proporciona servicios de investigación y fabricación en negocios que incluyen audio inteligente. Estos roles crean fuentes de valor distintas, porque suministrar un componente y entregar un dispositivo terminado imponen diferentes exigencias en ingeniería y fabricación. Las ventas directas en línea de Apple y el canal separado de revendedores autorizados en América Latina y el Caribe ilustran la ruta descendente, sujeta a disponibilidad local.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Ingeniería y suministro de componentes | Proveedores de componentes de precisión como Goertek | Ventas de componentes y servicios de ingeniería | Ajustar las especificaciones de los componentes al diseño del dispositivo | Calificar los componentes según los requisitos del dispositivo previsto |
| Desarrollo y fabricación de dispositivos | Proveedores de hardware de audio inteligente y servicios de fabricación como Goertek | Ventas de hardware y honorarios de investigación y fabricación | Coordinar el diseño del dispositivo con la producción repetible | Integrar las revisiones de ingeniería con la calificación de fabricación |
| Distribución de marca | Vendedores directos en línea de auriculares como Apple | Ventas de productos terminados | Disponibilidad de productos específica por país | Alinear el surtido ofrecido con la disponibilidad local |
| Fuente: Mordor Intelligence | ||||
Apple afirma que los sitios de proveedores de ensamblaje final establecidos de AirPods 5, definidos como proveedores por más de un año, son verificados por UL como cumplidores de su estándar de Residuo Cero. La designación UL 2799 Silver requiere al menos un 90% de desvío a través de métodos distintos a la conversión de residuos en energía. La verificación, por tanto, documenta una práctica en los sitios de ensamblaje de larga data, en lugar de una condición operativa uniforme en toda la red de proveedores.
Panorama Competitivo
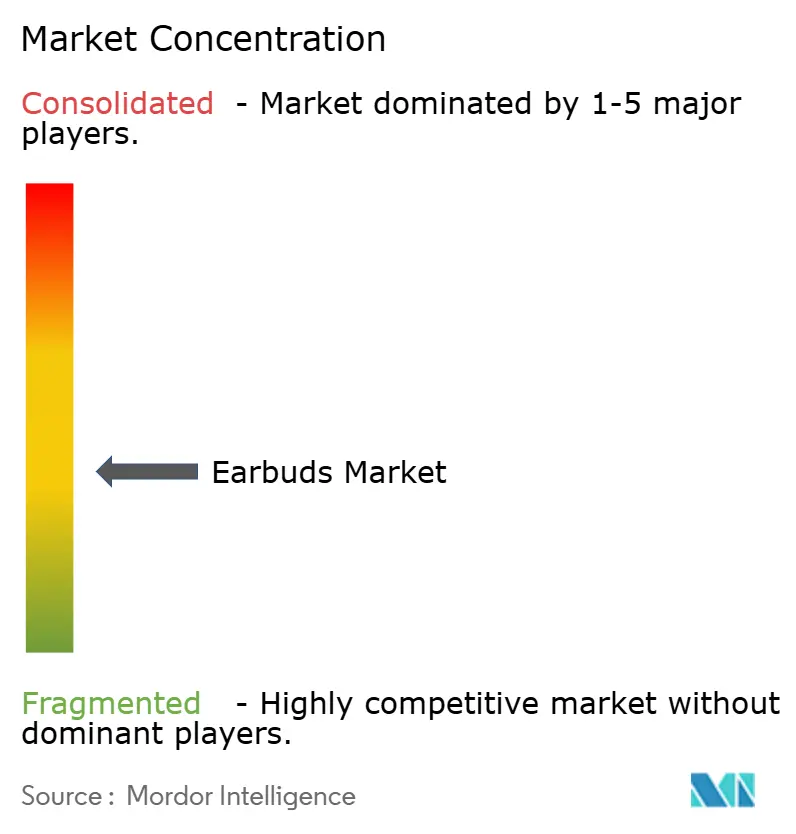
El campo competitivo está moderadamente fragmentado entre los principales proveedores de marca, con posiciones nacionales junto a los contendientes globales de TWS. Los principales actores incluyen Apple Inc., Xiaomi Corp., BBK Electronics Corp. Ltd., Samsung Electronics Co. Ltd. e Imagine Marketing Ltd. (boAt). Apple anunció los AirPods 5, un modelo de oído abierto con cancelación activa de ruido, el 9 de septiembre de 2026, indicando que la disponibilidad en tiendas comenzaría el 18 de septiembre en Estados Unidos y más de 65 otros países y regiones. La marca boAt de Imagine Marketing, por ejemplo, vende audio personal en India. La oferta de cancelación de ruido de oído abierto de Apple y la franquicia de audio personal indio de boAt ilustran rutas distintas de producto y geografía hacia la demanda de conjuntos terminados.
Imagine Marketing informó que la marca boAt ocupó el primer lugar entre las empresas de audio personal de marca en India en el ejercicio fiscal 2025, con una participación del 26% en valor y del 34% en volumen, citando a Redseer. Esa categoría abarcó TWS, auriculares inalámbricos y auriculares de diadema, y auriculares con cable y auriculares de botón con cable. Samsung Electronics presentó Galaxy Buds4 y Buds4 Pro el 26 de febrero de 2026, y el modelo Pro añade un woofer más amplio, ANC mejorado y un ecualizador adaptativo mejorado. La actualización Pro de Samsung se concentra en acústica y cancelación de ruido, una base liderada por el producto para competir que difiere de la posición de escala de envíos que boAt reporta en India.
La dirección competitiva dependerá en parte de si las funciones añadidas llegan a los compradores a través de una oferta cuyo dispositivo y software cumplen los requisitos aplicables. El 5 de noviembre de 2025, Apple atribuyó el retraso en la UE de la Traducción en Vivo de AirPods a trabajo de ingeniería adicional necesario para cumplir con los requisitos de la Ley de Mercados Digitales. Apple luego planeó la disponibilidad en la UE para diciembre de 2025. Los competidores pueden competir completando la entrega de software y regulatoria de una función útil, haciendo que el momento de la oferta operativa sea parte de su valor para el comprador. Para un auricular con funciones de software, la ingeniería de cumplimiento puede determinar la disponibilidad competitiva tan directamente como el diseño y la fabricación del conjunto físico.
Líderes de la Industria de Auriculares Intrauriculares
-
Apple Inc.
-
Xiaomi Corp.
-
BBK Electronics Corp. Ltd.
-
Samsung Electronics Co. Ltd.
-
Imagine Marketing Ltd. (boAt)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Auriculares Empresas cubiertas en este informe
- Apple Inc.
- Samsung Electronics Co. Ltd.
- Xiaomi Corp.
- Imagine Marketing Ltd. (boAt)
- Huawei Device Co. Ltd.
- Sony Corp.
- Bose Corp.
- Skullcandy Inc.
- Edifier International Ltd.
- Dongguan Hele Electronics Co. Ltd. (QCY)
- JLab Audio LLC
- BBK Electronics Corp. Ltd.
- GN Store Nord A/S
- Shokz Holding Ltd.
- Anker Innovations Ltd. (Soundcore)
- Logitech International S.A. (Jaybird)
- Plantronics Inc. (Poly)
- Bowers and Wilkins Group Ltd.
- Sonova Consumer Hearing GmbH (Sennheiser)
- Harman International Industries Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el uso de auriculares compatibles para la visualización de pantallas silenciosas, visitas guiadas y conferencias multilingües. Canadian Hearing Services anunció el lanzamiento de un servicio nacional de audio asistido Auracast en Canadá en octubre de 2025, con transmisiones de mostrador de lugar y de megafonía pública recibibles en auriculares compatibles, audífonos y smartphones.[2] Los Galaxy Buds3 Pro de Samsung y los Redmi Buds 6 de Xiaomi son compatibles con la recepción Auracast. Esta combinación crea una oportunidad de producto en la recepción personal, con diferentes aplicaciones de lugar ampliando los usos que un comprador podría obtener de un conjunto compatible.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Auriculares para audio de pantallas silenciosas | La recepción de transmisión permite la escucha personal en pantallas públicas | Espectadores en aeropuertos, gimnasios y salas de espera | Hacer que la selección de transmisión sea clara en auriculares de consumo compatibles | Los auriculares seleccionados deben recibir la transmisión del lugar | Samsung Electronics Co. Ltd. y Xiaomi Corp. |
| Auriculares personales para visitas guiadas | Auracast admite el audio de la visita en los propios auriculares compatibles de los visitantes | Visitantes de museos y atracciones turísticas | Posicionar los receptores compatibles para uso repetido en diferentes entornos de visita | La recepción debe funcionar con el sistema de la visita | Samsung Electronics Co. Ltd. y Xiaomi Corp. |
| Auriculares para conferencias multilingües | El audio de transmisión puede llevar el idioma deseado por el participante | Participantes de conferencias y reuniones | Simplificar la selección del flujo de idioma ofrecido | El lugar debe proporcionar el audio del idioma relevante | Samsung Electronics Co. Ltd. y Xiaomi Corp. |
| Fuente: Mordor Intelligence | |||||
La apertura central es un auricular que añade una recepción útil en ubicaciones públicas a su función de escucha ordinaria. La recepción de transmisión permite que los propios auriculares compatibles del oyente sirvan como receptor personal en estas aplicaciones de lugar. Los proveedores pueden construir la propuesta de receptor en torno a la facilidad de uso, mientras que el lugar proporciona el audio de pantalla, visita o idioma que hace valiosa esa recepción.
Desarrollos recientes de la industria en Mercado de Auriculares
- Sep 2026: Bose anunció los Ultra Open Earbuds (2.ª generación), un modelo de oído abierto con precio de 299 USD, el 17 de septiembre, con ventas a través de Bose.com y minoristas seleccionados a partir del 1 de octubre.
- Sep 2026: Apple anunció los AirPods 5, auriculares de oído abierto con cancelación activa de ruido, el 9 de septiembre, con disponibilidad en tiendas a partir del 18 de septiembre en Estados Unidos y más de 65 otros países y regiones.
Mercado de Auriculares Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de auriculares mide los envíos anuales de dispositivos de audio intraurales diseñados para escuchar y realizar llamadas a compradores de consumo e institucionales en todo el mundo. Contabiliza los conjuntos de auriculares terminados enviados cada año, clasificados por característica del producto, rango de precio, canal de distribución, aplicación y región.
Exclusiones del alcance: Se excluyen los auriculares de diadema sobre la oreja y en la oreja, los altavoces Bluetooth independientes, los audífonos o dispositivos intraurales clínicos, y las piezas de repuesto o accesorios vendidos por separado.
Descripción General de la Segmentación
- Por Función
- Auriculares Intrauriculares con Cable
- Auriculares Intrauriculares Inalámbricos
- Verdaderamente Inalámbricos
- Otros Auriculares Intrauriculares Inalámbricos
- Por Rango de Precio
- Premium (> USD 150)
- Gama Media (USD 50 - 150)
- Gama Baja (< USD 50)
- Por Canal de Distribución
- Fuera de Línea
- En Línea
- Por Aplicación
- Fitness y Deportes
- Juegos y Deportes Electrónicos
- Uso Profesional y de Oficina
- Entretenimiento Musical y de Consumo General
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación pública establece el contexto de producto, tecnología, conectividad y demanda a través de fuentes como las estadísticas de cobertura de la Unión Internacional de Telecomunicaciones, los materiales de LE Audio del Bluetooth SIG, bases de datos públicas de aduanas, reguladores nacionales de comunicaciones y estudios revisados por pares sobre audición y uso de dispositivos. Estas fuentes ayudan a los analistas a rastrear cambios en las poblaciones conectadas, estándares técnicos, flujos comerciales, normas de productos aplicables y necesidades de los usuarios que pueden afectar los envíos de auriculares.
Los informes anuales de empresas, presentaciones para inversores, registros públicos e informes de prensa de reputación proporcionan indicios de envíos, lanzamientos de productos, cambios de canal y contexto financiero para verificaciones cruzadas con las estimaciones del mercado. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con fabricantes de auriculares, distribuidores, minoristas y compradores institucionales pueden poner a prueba la evidencia secundaria sobre canales de envío, bandas de precio, demanda de aplicaciones y diferencias regionales. Los analistas utilizan las explicaciones de los encuestados para verificar el significado y la dirección probable de los indicadores del mercado, resolver brechas comparando registros independientes y triangular estimaciones donde las fuentes no coinciden.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de nivel C: 20% | APAC: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo estima los envíos anuales globales de conjuntos terminados a partir de un total de mercado de arriba hacia abajo y asigna el volumen entre característica, precio, canal, aplicación y región utilizando evidencia sobre la combinación de productos, precios minoristas, alcance del canal, uso del comprador y tendencias de envíos regionales. El acceso a smartphones y el alcance de internet móvil indican la audiencia conectada accesible, la participación en fitness y la demanda laboral indican las ocasiones de uso, los precios de lanzamiento de productos y la combinación de segmentos de precio informan las bandas de precio, y las tendencias de envíos regionales o de empresas reportadas ayudan a probar la dirección del cambio. Los analistas pueden utilizar regresión multivariante donde indicadores históricos consistentes explican el movimiento de envíos, luego utilizar análisis de escenarios para reflejar diferentes rutas de adopción, reemplazo y combinación de productos hasta 2032. Las verificaciones selectivas de abajo hacia arriba comparan los precios de venta promedio muestreados con los volúmenes de canal o acumulan evidencia de envíos de proveedores y distribuidores. Las brechas se reconcilian con el total de arriba hacia abajo, con envíos no coincidentes o reventa superpuesta contada una sola vez. Los expertos primarios pueden verificar si las previsiones a nivel de variable reflejan las condiciones reales de producto y canal y ayudar a identificar la evidencia necesaria para resolver inconsistencias.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el total del mercado y las participaciones de segmento con señales independientes de comercio, empresa, canal y tecnología, luego investigan cambios inusuales y variaciones de fuentes antes de la aprobación. Un segundo analista revisa las definiciones de fuentes, la aritmética y las reconciliaciones, y las contradicciones materiales desencadenan un recontacto específico con los encuestados relevantes. La base de evidencia se actualiza anualmente, se revisa entre ciclos cuando los lanzamientos, la regulación, las interrupciones de suministro o los cambios de canal afectan materialmente los patrones de envío, y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Auriculares de Mordor Intelligence Versus Otras Estimaciones Publicadas
El mercado global de auriculares mide los envíos anuales de dispositivos de audio intraurales diseñados para escuchar y realizar llamadas a compradores de consumo e institucionales en todo el mundo. El modelo estima los envíos anuales globales de conjuntos terminados a partir de un total de mercado de arriba hacia abajo y asigna el volumen entre característica, precio, canal, aplicación y región utilizando evidencia sobre la combinación de productos, precios minoristas, alcance del canal, uso del comprador y tendencias de envíos regionales.
Los Factores Clave de Brecha se abordan a través de un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. La base de evidencia se actualiza anualmente, se revisa entre ciclos cuando los lanzamientos, la regulación, las interrupciones de suministro o los cambios de canal afectan materialmente los patrones de envío, y se verifica nuevamente en una revisión previa a la entrega.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,6 mil millones de unidades (2027) | |
| Consultora Global A | 357,4 millones de unidades (2025) | En su base de 2025, esta estimación está un 40,4% por debajo del valor de este informe para 2027 de 0,6 mil millones de unidades, 2 años después. Su estimación cubre los auriculares TWS, un subconjunto del mercado completo de auriculares. |
| Revista Especializada B | 92,6 millones de unidades (3T 2025) | Esta cifra cubre los envíos globales de TWS durante un trimestre en lugar de los envíos anuales de todos los auriculares. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. La base de evidencia se actualiza anualmente, se revisa entre ciclos cuando los lanzamientos, la regulación, las interrupciones de suministro o los cambios de canal afectan materialmente los patrones de envío, y se verifica nuevamente en una revisión previa a la entrega.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de auriculares y sus perspectivas de crecimiento?
El tamaño se estima en 0,5 mil millones de unidades en 2026 y se proyecta en 0,6 mil millones de unidades en 2027, alcanzando 1,42 mil millones de unidades para 2032. El CAGR es del 18,74% de 2027 a 2032.
¿Qué factores respaldan la demanda de auriculares?
La escucha relacionada con el ejercicio, el uso de internet móvil en smartphones y la funcionalidad asequible respaldan la demanda, ilustrada por el lanzamiento de los Buds T500 Pro de realme en India en abril de 2026.
¿Qué formato de auricular tiene la mayor participación?
Los auriculares inalámbricos tuvieron el 73,93% de los envíos en 2026 y se prevé que crezcan a un CAGR del 19,35% de 2027 a 2032.
¿Quiénes son los principales proveedores de auriculares?
Los principales proveedores incluyen Apple Inc., Xiaomi Corp., BBK Electronics Corp. Ltd., Samsung Electronics Co. Ltd. e Imagine Marketing Ltd. (boAt).
¿Cuál es un desafío comercial clave para los proveedores de auriculares?
La comodidad durante sesiones de escucha prolongadas limita el rendimiento utilizable. Un estudio en Qassim, Arabia Saudita, de agosto de 2023 a febrero de 2024 registró dolor de oído y picazón que los participantes atribuyeron al uso prolongado de auriculares.
¿Qué región lidera los envíos y el crecimiento de auriculares?
Asia Pacífico tuvo el 36,95% de los envíos en 2026 y se proyecta que crezca a un CAGR del 19,05% de 2027 a 2032.