
Análisis del Mercado de Pinturas y Recubrimientos de India por Mordor Intelligence
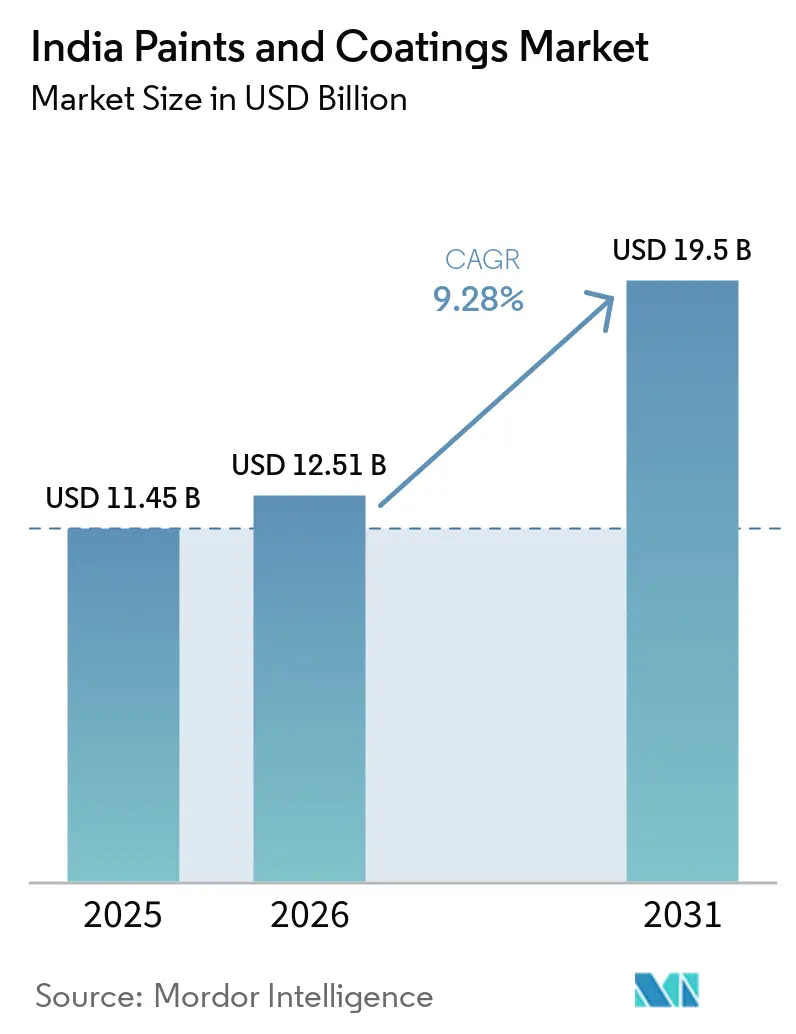
Se espera que el tamaño del mercado de pinturas y recubrimientos de India aumente de 12,51 mil millones de USD en 2026 a 13,67 mil millones de USD en 2027 y alcance los 21,17 mil millones de USD para 2032, creciendo a una CAGR del 9,14% durante 2027-2032.
La actividad de construcción de viviendas y manufactura de India respalda la demanda de acabados arquitectónicos y recubrimientos aplicados en fábricas. Los servicios de impermeabilización basados en inspección ofrecen a los productores otra vía para vincular la selección de recubrimientos con las necesidades de reparación. Los proveedores están respondiendo mediante una mayor cobertura de distribuidores y plataformas operativas ensambladas a través de inversión en manufactura y adquisiciones. El impacto en los precios del crudo derivado del conflicto en Asia Occidental, que comenzó en marzo de 2026, incrementa la presión sobre los costos en toda esta expansión. El crecimiento depende, por tanto, de convertir un mayor alcance en demanda de aplicación calificada, manteniendo precios que los clientes puedan absorber.
Conclusiones Clave del Informe
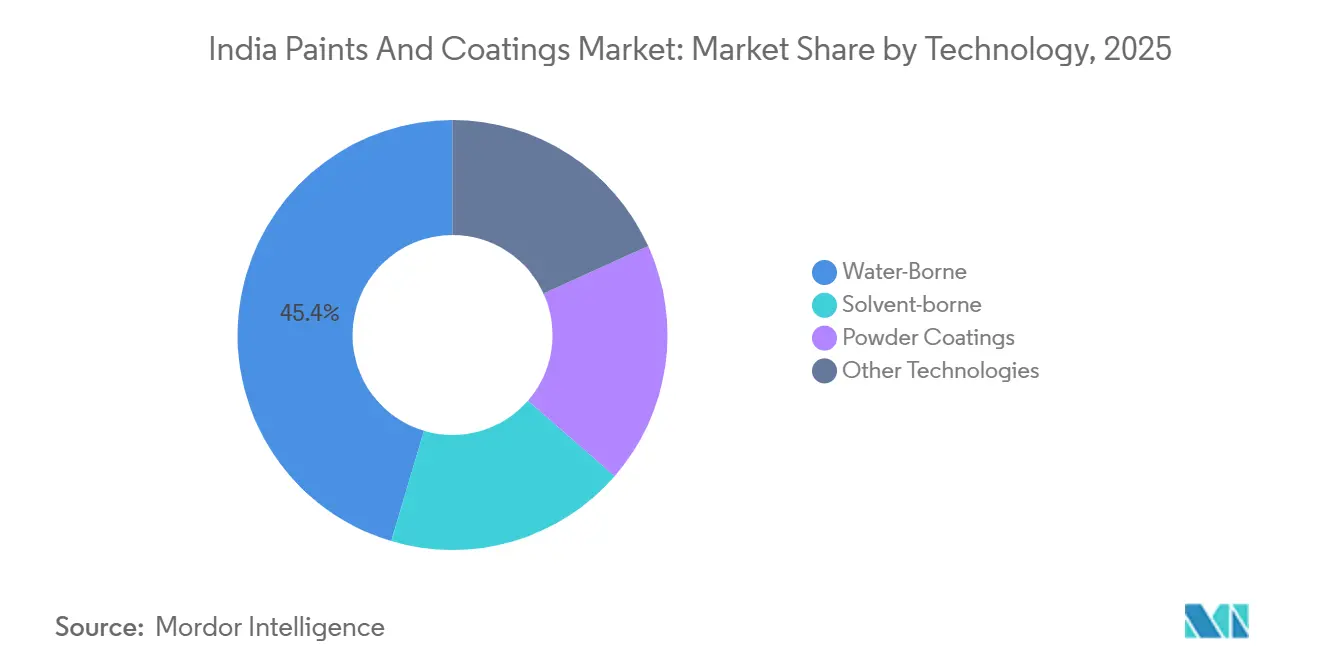
- Por tecnología, los recubrimientos base agua lideraron con una participación del 45,65% en el mercado de pinturas y recubrimientos de India en 2026 y son el segmento de mayor crecimiento, con una CAGR prevista del 9,58% durante 2027-2032.
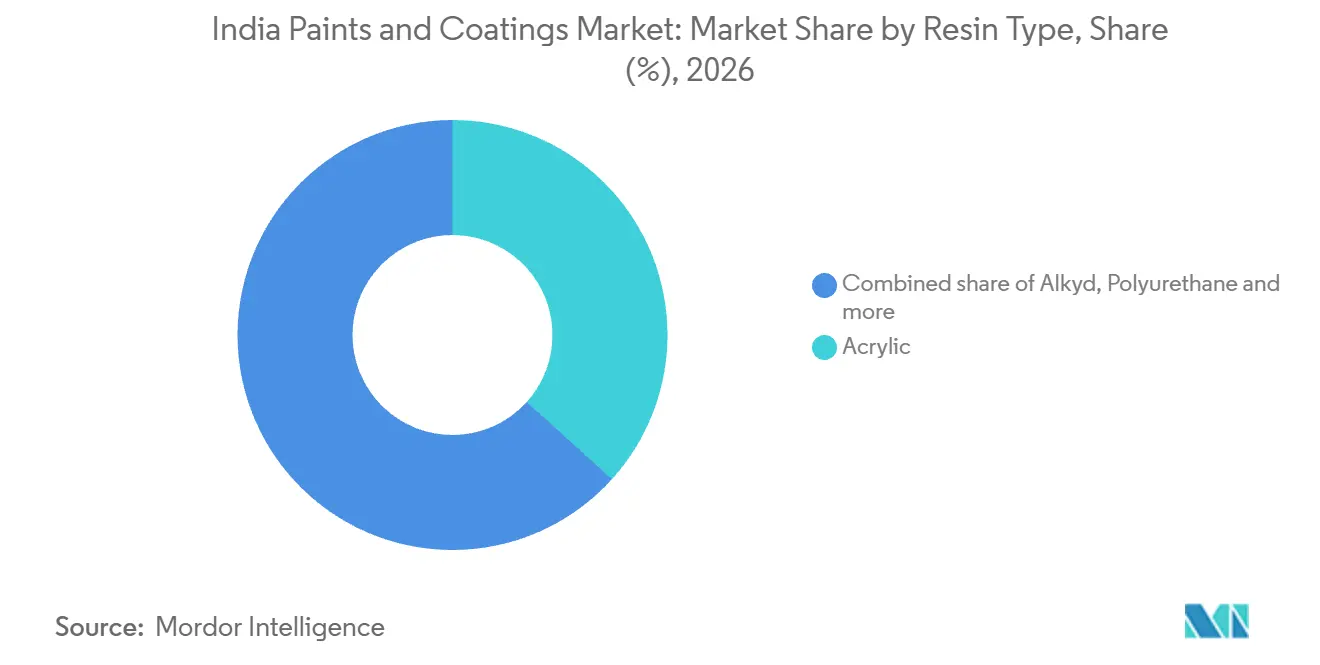
- Entre los tipos de resina, el acrílico mantuvo una participación del 36,7% en el tamaño del mercado de pinturas y recubrimientos de India en 2026 y es el segmento de mayor crecimiento, con una CAGR prevista del 9,43% durante 2027-2032.
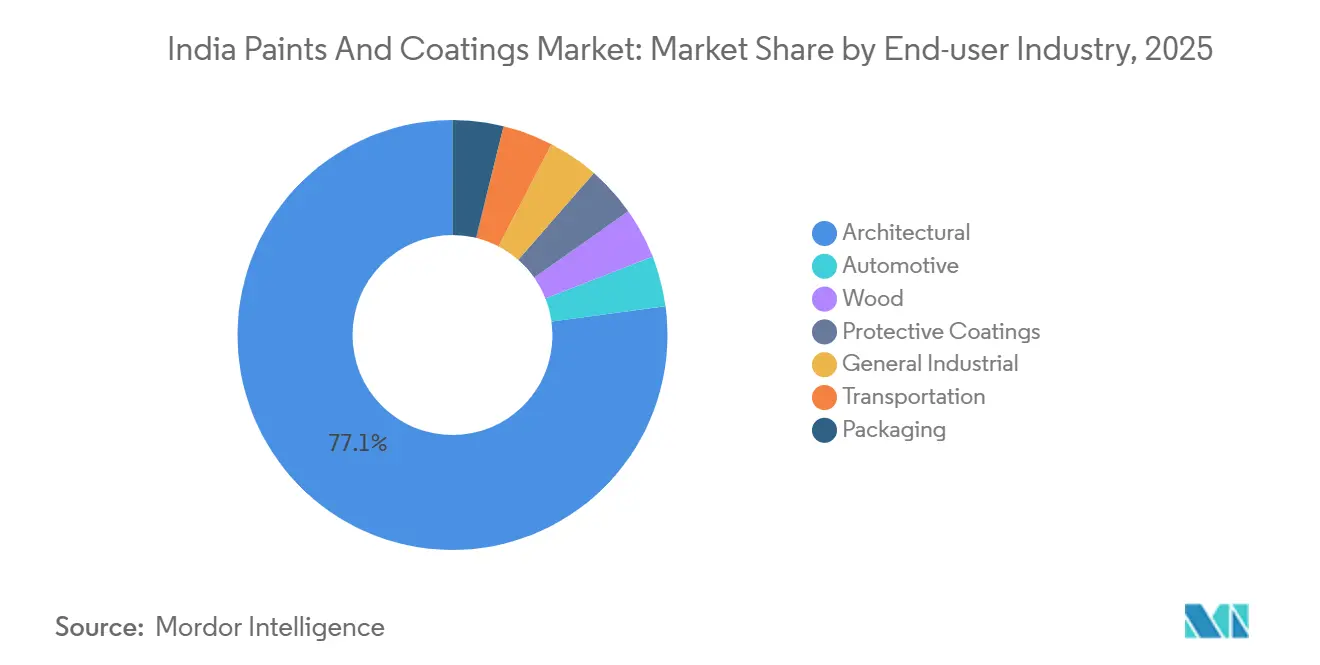
- La demanda de usuarios finales estuvo liderada por los recubrimientos arquitectónicos con una participación del 77,26% del mercado en 2026, mientras que el mismo segmento tiene previsto crecer más rápido con una CAGR del 9,38% durante 2027-2032.
- Geográficamente, las ciudades de Nivel II a Nivel IV son las regiones de mayor crecimiento, con los volúmenes decorativos como elemento central de su contribución incremental.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del Sector de Construcción (Vivienda e Infraestructura) | +4.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Acortamiento del Ciclo de Repintado Decorativo entre Propietarios Urbanos | +2.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Recuperación Post-COVID en la Producción Automotriz e Industrial | +3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Surgimiento del Mercado Posventa de Impermeabilización Organizado | +2.2% | Bombay, Chennai, Hyderabad, Calcuta y Delhi-NCR | Mediano plazo (2-4 años) |
| Expansión de Capacidad Prevista para Habilitar Economías de Escala | +1.5% | Kharagpur, Bengala Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Proyecto de Construcción (Vivienda e Infraestructura)
La construcción de viviendas genera oportunidades de recubrimiento cuando los edificios alcanzan la etapa de acabado, lo que hace que las viviendas terminadas sean comercialmente más relevantes que las autorizaciones por sí solas. El Ministerio de Desarrollo Rural reportó 2,66 millones de viviendas completadas bajo el programa rural PMAY-G en el ejercicio fiscal 2025-26, incluidas viviendas autorizadas en ejercicios fiscales anteriores.[1] Esa distinción vincula la oportunidad de demanda en el mercado de pinturas y recubrimientos de India al avance físico de la construcción a lo largo de los ciclos de financiación, en lugar de a los anuncios de un único año. Para los proveedores de pintura decorativa, la escala respalda la atención de trabajos de vivienda dispersos en lugar de depender exclusivamente de grandes proyectos urbanos. El beneficio comercial depende, por tanto, de llegar a las viviendas a medida que se realizan los trabajos de acabado, con autorizaciones anteriores que alimentan un conjunto posterior de posibles aplicaciones de recubrimiento.
Acortamiento del Ciclo de Repintado Decorativo entre los Propietarios Urbanos
Un intervalo de repintado más corto haría que la misma vivienda urbana volviera a la demanda de pintura decorativa con mayor frecuencia, generando trabajos recurrentes dentro del parque de viviendas existente. Este mecanismo permitiría a los proveedores del mercado de pinturas y recubrimientos de India buscar ocasiones de renovación de forma independiente a cuándo se construyen nuevas viviendas. Sin embargo, un trabajo de repintado adicional solo añadiría una demanda sustancial de producto si su superficie recubierta y sus requisitos de aplicación también fueran sustanciales. Una renovación limitada de una habitación y un repintado completo del exterior contribuirían de manera diferente a la oportunidad comercial, incluso con la misma frecuencia. El mecanismo de crecimiento relevante es la combinación de trabajos recurrentes y recubrimiento consumido por trabajo, en lugar de la frecuencia de repintado considerada de forma aislada.
Recuperación Post-COVID en la Producción Automotriz e Industrial
La expansión de la actividad fabril amplía la base de producción disponible para los proveedores de recubrimientos automotrices e industriales más allá de los trabajos relacionados con la vivienda. SIAM registró una producción de automóviles de 34,71 millones de unidades en India en el ejercicio fiscal 2025-26, en sus categorías listadas, frente a los 31,04 millones del ejercicio fiscal 2024-25. Por su parte, las estimaciones provisionales del MoSPI sitúan el crecimiento del VAB manufacturero a precios constantes en el 10,7% en el ejercicio fiscal 2025-26, frente al 9,3% del ejercicio fiscal 2024-25. En conjunto, estas medidas respaldan las oportunidades vinculadas al rendimiento manufacturero en el mercado de pinturas y recubrimientos de India, siendo la producción de vehículos el indicador físico más directo para el acabado automotriz. Para los productores de recubrimientos, la oportunidad resultante es atender la producción fabril recurrente en lugar de depender únicamente del calendario de terminación de edificios individuales.
Surgimiento del Mercado Posventa de Impermeabilización Organizado
Los servicios de impermeabilización crean una vía hacia la demanda de recubrimientos al conectar un problema de filtración con un requisito de reparación diagnosticado. Asian Paints conecta a los clientes con contratistas capacitados y socios de servicio que inspeccionan la fuente de la filtración y la superficie antes de seleccionar tratamientos como recubrimientos, membranas, selladores de grietas o sellantes de juntas. Este enfoque puede incorporar la selección de productos en la decisión de reparación en lugar de dejarla como una compra decorativa separada. Asian Paints también señaló que sus segmentos de impermeabilización respaldaron la mejora de la combinación de negocios en India durante el ejercicio fiscal 2025-26. Para los proveedores en el mercado de pinturas y recubrimientos de India, la apertura comercial es una venta impulsada por la reparación cuya relevancia depende de adecuar el tratamiento a la superficie particular y a la fuente de infiltración de agua.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas Vinculada al Crudo | -2.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Normas de COV más Estrictas del BIS y Regulaciones de Plomo Implementadas por la CPCB | -1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Compresión de Márgenes por la Intensificación de la Competencia Basada en Precios | -1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas Vinculadas al Crudo
El shock en el precio del crudo provocado por el conflicto en Asia Occidental, iniciado en marzo de 2026, ejerce presión sobre los proveedores de recubrimientos de India a través de varios canales de costos. En una carta a distribuidores del 25 de septiembre de 2026, Asian Paints atribuyó incrementos sustanciales en los costos de materias primas, embalaje y logística a los desarrollos geopolíticos.[2] La exposición en estas categorías hace que una respuesta basada únicamente en la formulación sea insuficiente para abordar la carga reportada. Berger Paints India Limited planeó un aumento de precios de productos del 3% al 4% desde finales de octubre hasta la primera semana de noviembre de 2026 para responder al aumento de los costos de insumos. Trasladar los costos puede proteger la economía del productor, pero también eleva el precio que enfrentan los clientes y limita la asequibilidad de los trabajos de recubrimiento en todo el mercado de pinturas y recubrimientos de India.
Normas de COV más Estrictas del BIS y Regulaciones de Plomo Implementadas por la CPCB
Las obligaciones de cumplimiento en materia de plomo condicionan las ventas de pinturas domésticas y decorativas al cumplimiento de requisitos de formulación y control de productos. Desde el 1 de noviembre de 2017, las normas de India prohíben la fabricación, comercialización, importación o exportación de estas pinturas con un contenido de plomo metálico superior a 90 ppm, medido sobre el contenido total no volátil de la película seca. Los fabricantes e importadores deben organizar pruebas anuales de plomo antes de la comercialización. Las etiquetas duraderas y legibles deben indicar el nombre y la dirección del fabricante o importador, así como la fecha de fabricación o importación. La Junta Central de Control de la Contaminación (CPCB) es el organismo nacional de implementación, mientras que las agencias autorizadas realizan las pruebas. Un proveedor puede, por tanto, incurrir en gastos de cumplimiento recurrentes incluso cuando su formulación ya cumple con el límite de plomo, lo que añade costos antes de que los productos lleguen a los clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La Escala de los Recubrimientos Base Agua Cumple con las Especificaciones del CompradorLos recubrimientos base agua fueron el segmento más grande con una participación del 45,65% del mercado en 2026 y son el segmento de mayor crecimiento, con una CAGR prevista del 9,58% durante 2027-2032. Grasim Industries inició la producción comercial de pintura base agua en Kharagpur, Bengala Occidental, el 15 de octubre de 2025, con una capacidad instalada de 180 millones de litros por año para el mercado doméstico de India. La capacidad dedicada al mercado doméstico sitúa la demanda de aplicaciones indias como el conjunto relevante en el que buscar pedidos. La ejecución comercial se centra, por tanto, en llenar una línea de producción india instalada de base agua con aplicaciones que se ajusten a su producción.
Las formulaciones base agua también tienen una vía de entrada en obras civiles a través de requisitos de aplicación específicos. El calendario de obras civiles de Oil India, vigente desde el 22 de agosto de 2026, incluye imprimación de cemento diluible en agua para paredes con un contenido de compuestos orgánicos volátiles (COV) inferior a 50 gramos por litro. Tal requisito puede hacer que la especificación de formulación forme parte de los criterios de elegibilidad para los trabajos listados. Los recubrimientos en polvo sirven a un conjunto diferente de clientes en la cartera de Asian Paints, incluidos los segmentos industrial general, electrodomésticos, mobiliario, arquitectónico y automotriz. Los proveedores de recubrimientos se enfrentan, por tanto, a canales de especificación distintos para trabajos en paredes civiles y acabados de productos manufacturados, incluso cuando la ampliación de la capacidad de producción es comercialmente relevante para ambos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Resina:
La Escala Acrílica Cumple con Aplicaciones EspecializadasEl acrílico representó una participación del 36,7% en el tamaño del mercado de pinturas y recubrimientos de India en 2026 y es el segmento de mayor crecimiento, con una CAGR prevista del 9,43% durante 2027-2032. Una gama de emulsión acrílica para exteriores competiría por superficies de construcción definidas, por lo que una posición líder en resinas por sí sola no aseguraría trabajos de acabado individuales. Un fabricante podría buscar una mayor disponibilidad local o un uso más extenso dentro de cada proyecto exterior, con diferentes requisitos de cobertura de canal y selección de aplicaciones. El vínculo con ventas adicionales de pintura terminada sería el acceso a esas aplicaciones de construcción, lo que hace que la elección entre mayor alcance y mayor uso por proyecto sea comercialmente relevante.
La escala del acrílico no hace que las demás categorías de resinas sean intercambiables, ya que los productos terminados abordan diferentes requisitos de superficie. El alquídico aparece en el acabado de esmalte modificado con poliuretano de Asian Paints principalmente para metal, con usos adicionales en madera y mampostería. El epoxi sirve para una aplicación de pisos de alto tráfico a través del mortero autonivelante de Kansai Nerolac, cuya función declarada es un piso protector liso. El poliéster aparece en la serie de recubrimientos en polvo termoendurecibles de alta durabilidad para exteriores de Asian Paints PPG para extrusiones de aluminio, marcos de ventanas y fachadas, con productos individuales que varían dentro de la serie. Estas aplicaciones hacen que el sustrato y las condiciones de servicio sean una base más útil para distinguir las oportunidades de resinas especializadas que tratar cada categoría como un sustituto de la pintura para paredes exteriores.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final:
La Demanda Arquitectónica Ancla el Crecimiento EspecializadoLos recubrimientos arquitectónicos representaron una participación del 77,26% en el mercado de pinturas y recubrimientos de India en 2026 y son el segmento de mayor crecimiento, con una CAGR prevista del 9,38% durante 2027-2032. El negocio Decorativo de India de Asian Paints registró un crecimiento en volumen del 9% en el primer trimestre del ejercicio fiscal 2026-27. Ese resultado del productor proporciona un ejemplo de volumen físico dentro de los recubrimientos relacionados con la construcción, otorgando relevancia comercial a la amplia base del segmento más allá de los cambios en los precios de venta. Para los proveedores arquitectónicos, el volumen adicional de recubrimiento puede respaldar la utilización de los activos de producción existentes, haciendo que el crecimiento en acabados de construcción sea comercialmente relevante tanto para la economía de la fábrica como para los ingresos.
Los recubrimientos arquitectónicos coexisten con usos finales cuyo desarrollo comercial depende de propuestas de negocio más especializadas. Los recubrimientos automotrices registraron un fuerte crecimiento en los subsegmentos de Kansai Nerolac Paints Limited durante el ejercicio fiscal 2025-26, según el informe de la empresa. Los recubrimientos para madera fueron el foco de la premiumización respaldada por la colaboración de Kansai Nerolac con ICRO durante el mismo ejercicio fiscal. El resultado automotriz y la estrategia de madera apuntan a oportunidades separadas en negocios operativos existentes y en el desarrollo colaborativo de acabados. Una amplia posición decorativa otorga, por tanto, a un proveedor una gran base, mientras que la participación en estos usos finales requiere propuestas adecuadas a sus productos y clientes particulares.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Pinturas y Recubrimientos en Ciudades de Nivel II a Nivel IV
Las ciudades de Nivel II a Nivel IV son la geografía de mayor crecimiento, con los volúmenes decorativos como elemento central de su contribución incremental. Kamdhenu Ventures reportó que las ciudades de Nivel III representaron el 77% y las ciudades de Nivel II el 9% de los ingresos de su subsidiaria Kamdhenu Colour and Coatings Limited en el primer trimestre del ejercicio fiscal 27. Esta concentración hace que la exposición a ciudades más pequeñas sea comercialmente sustancial para el productor y demuestra una base de ingresos en torno a la cual puede desarrollarse una mayor demanda regional. La oportunidad para los proveedores es, por tanto, profundizar el acceso a un grupo de clientes establecido en ciudades más pequeñas, donde el alcance comercial local puede ser tan importante como la expansión prevista más amplia en volúmenes decorativos.
Maharashtra ilustra cómo la geografía de la producción de pintura también refleja la inversión en los insumos utilizados dentro del propio sistema de fabricación de un productor. El 24 de junio de 2025, Grasim Industries inició la producción comercial en un bloque de resinas con una capacidad instalada de 22 millones de litros por año en su planta Birla Opus en Mahad, Maharashtra, destinada a la fabricación interna de pintura. Ubicar la producción de resinas junto al negocio de pintura puede otorgar al operador una mayor coordinación entre un proceso aguas arriba y sus requisitos aguas abajo. Para los productores de pintura, el papel industrial de Maharashtra en el mercado de pinturas y recubrimientos de India incluye, por tanto, la integración de un material aguas arriba con la fabricación de pintura terminada, haciendo del control de los insumos de producción una consideración competitiva junto con el acceso a los usuarios finales.
Tamil Nadu ofrece un entorno comercial diferente a través de instalaciones logísticas que proporcionan una base de clientes potencial para acabados de construcción e industriales. El Parque Logístico Global de Chennai de DP World en Mappedu, en el distrito de Thiruvallur, inició operaciones comerciales en agosto de 2026. La empresa conjunta de DP World y Reliance Industries Limited reportó 1,2 millones de pies cuadrados de espacio Grado A disponible para arrendamiento y una ocupación del 58%. Sus instalaciones prefabricadas y las opciones de construcción a medida implican diferentes plazos para los posibles trabajos de acabado a medida que las empresas ocupan o encargan espacios. La distinción comercialmente relevante para los proveedores de recubrimientos es entre el acabado inicial de las instalaciones y el mantenimiento posterior de los activos logísticos ocupados.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los fabricantes de pinturas domésticas y decorativas con productos de emulsión plástica certificados por el BIS. El régimen nacional combina requisitos de producto con una vía de certificación voluntaria, mientras que Punjab añade una capa de implementación de consentimiento a nivel estatal. El atractivo comercial depende tanto de la elegibilidad de una formulación como de la documentación necesaria para llevar ese producto a través del canal correspondiente.
Tabla Regulatoria
| Factor de decisión | India | Punjab |
|---|---|---|
| Autoridad principal | Junta Central de Control de la Contaminación para la implementación de las normas de plomo; Oficina de Normas de India para la certificación | Junta de Control de la Contaminación de Punjab para los consentimientos estatales aplicables |
| Instrumentos o directrices clave | Normas de plomo para pinturas domésticas y decorativas de 2016; certificación voluntaria de emulsión plástica IS 15489:2024 | Condiciones de cumplimiento de plomo incorporadas en los procesos de consentimiento aplicables |
| Efecto comercial | Pruebas anuales de plomo y etiquetado conforme antes de la comercialización; los productos de emulsión plástica certificados deben cumplir la norma revisada | Certificados de laboratorio reconocido o agencia acreditada, con copias a distribuidores y minoristas donde corresponda |
| Atractivo actual de la política | Medio | Bajo |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
La dirección nacional refleja la incorporación de un requisito de COV y el marcado máximo de COV en el envase bajo la norma IS 15489:2024, con los licenciatarios obligados a realizar la transición antes del 3 de marzo de 2025. La dirección de Punjab refleja su incorporación en julio de 2026 de la verificación de certificados a los procesos de consentimiento aplicables, reforzando la implementación de la norma nacional de productos. Para los fabricantes, estos cambios otorgan valor al cumplimiento documentado junto con la capacidad de formulación, con la capa estatal añadiendo un requisito adicional de verificación de canal.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de emulsión aguas arriba, la fabricación de pinturas y la distribución según dónde los proveedores obtienen ingresos y dónde la coordinación puede limitar la entrega. Visen Industries fabrica emulsiones poliméricas para clientes de pinturas en India, situando a los proveedores de insumos especializados antes de la producción de pinturas terminadas. La cadena operativa de Kansai Nerolac Paints Limited conecta el procesamiento de pinturas, el almacenamiento de productos terminados, los depósitos, los distribuidores y los consumidores, mostrando por qué la capacidad de fábrica y el acceso a los clientes requieren activos diferentes.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de emulsión polimérica | Fabricantes de emulsiones poliméricas como Visen Industries | Ventas de emulsión a productores de pinturas | Ajustar la disponibilidad de insumos a los calendarios de producción | Calificar suministros alternativos antes de que la producción los requiera |
| Procesamiento de pinturas y almacenamiento de productos terminados | Fabricantes de pinturas como Kansai Nerolac Paints Limited | Ventas de pinturas terminadas | Coordinar el procesamiento con el despacho de productos terminados | Vincular la planificación de la producción con los requisitos del depósito |
| Distribución a través de distribuidores | Productores de pinturas que coordinan redes de distribuidores como Asian Paints y Kansai Nerolac Paints Limited | Ingresos por ventas de pinturas del productor y ganancias por reventa del distribuidor | Alinear el suministro del depósito con la demanda local del cliente | Conectar la información de demanda del distribuidor con las decisiones de reabastecimiento |
| Fuente: Mordor Intelligence | ||||
La coordinación aguas abajo puede influir en las ventas de pinturas sin transferir la responsabilidad del trabajo de aplicación al fabricante. Berger Paints India Limited suministra pintura a través de distribuidores autorizados e introduce contratistas independientes capacitados, mientras que los contratos de pintura permanecen entre los clientes y dichos contratistas. La apertura estructural es, por tanto, conectar la selección de productos con el apoyo en la aplicación, manteniendo los ingresos del productor por sus productos distintos de los ingresos laborales de los contratistas.
Panorama Competitivo
Concentración del Mercado
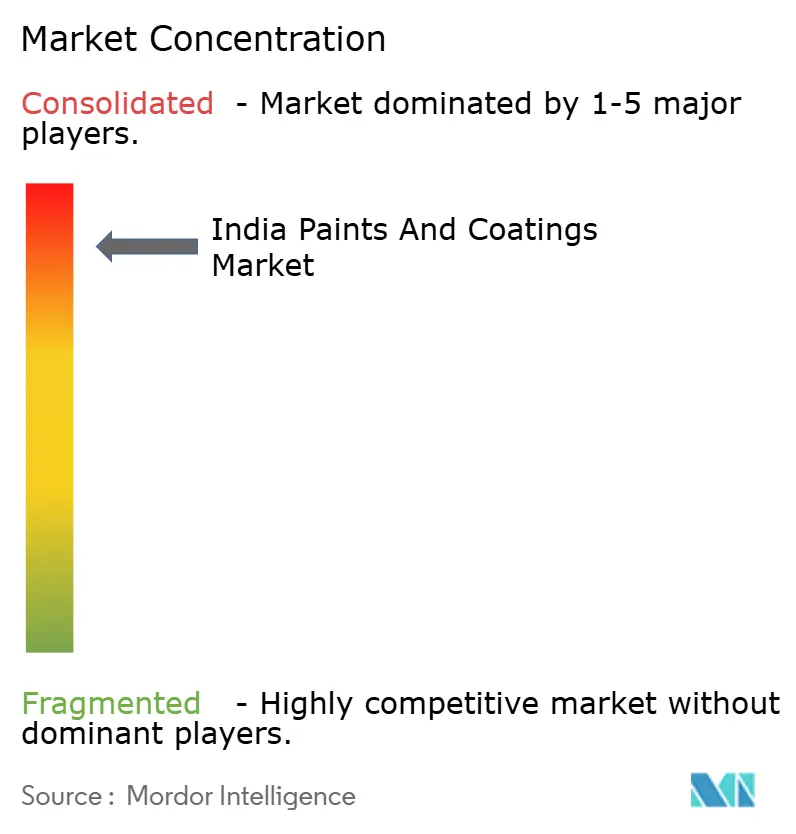
La competencia se centra en varios proveedores de gran escala, junto con competidores que utilizan adquisiciones e inversión en manufactura para desarrollar sus posiciones. Asian Paints opera negocios decorativos e industriales en India, mientras que Berger Paints India Limited reporta un negocio de pinturas consolidado. La subsidiaria india de Kansai Paint Co., Ltd., Kansai Nerolac Paints Limited, reportó un crecimiento del 2,9% en ingresos netos consolidados en el ejercicio fiscal 2025-26 en comparación con el ejercicio fiscal 2024-25. JSW Paints compite a través de sus negocios de pinturas en India, mientras que Grasim Industries opera la marca de pinturas decorativas Birla Opus. Esta estructura sitúa a los negocios operativos establecidos y a los competidores dentro del mismo concurso por el acceso a los clientes, con rutas distintas para ensamblar capacidades de producción y comerciales.
El 10 de diciembre de 2025, JSW Paints adquirió el 60,76% de Akzo Nobel India Limited de Akzo Nobel N.V. y sus filiales, elevando su participación total al 61,2% tras una compra anterior del 0,44% a accionistas públicos.[1] La empresa adquirida fue posteriormente renombrada JSW Dulux Ltd en marzo de 2026. Una inversión de control en un negocio de pinturas decorativas e industriales existente ofrece a un competidor una vía de propiedad hacia una plataforma operativa, junto con la alternativa de construir nuevos activos. Para los compradores, el valor práctico depende de cómo esa plataforma respalda sus aplicaciones de recubrimiento particulares, lo que hace que las capacidades operativas del negocio adquirido sean más relevantes que el porcentaje de propiedad por sí solo.
El desarrollo de canales crea un requisito competitivo separado que una transacción de propiedad por sí sola no resuelve. Berger Paints India Limited añadió más de 11.100 distribuidores en toda India en el ejercicio fiscal 2025-26 y señaló que esto mejoró la proximidad al cliente y la capacidad de respuesta al mercado. El beneficio reportado convierte el acceso local de ventas en un activo competitivo junto con las capacidades de manufactura y producto. Para las pinturas domésticas y decorativas, los procedimientos de consentimiento aplicables de Punjab ilustran cómo un canal de ventas también puede llevar documentación de cumplimiento de productos. Un competidor puede añadir activos de producción o adquirir el control, pero construir una red de ventas receptiva que lleve una oferta conforme es una tarea comercial distinta.
Líderes de la Industria de Pinturas y Recubrimientos de India
-
Asian Paints
-
Berger Paints India Limited
-
Kansai Paint Co., Ltd. (Kansai Nerolac Paints Limited)
-
JSW Paints
-
Birla Opus
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pinturas y Recubrimientos de India Empresas cubiertas en este informe
- Asian Paints
- Berger Paints India Limited
- Birla Opus
- GEM PAINTS PVT. LTD
- Grand Polycoats Company Pvt. Ltd
- Hempel A/S
- Indigo Paints Ltd
- JKMaxx Paints Ltd
- Jotun
- JSW Paints
- Kansai Paint Co., Ltd. (Kansai Nerolac Paints Limited)
- KCCL
- Nippon Paint Holdings Co. Ltd
- PPG Asian Paints
- Shalimar Paints
- Sheenlac Paints Ltd
- Sirca
- Snowcem Paints
- Surfa Coats India Private Limited
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la construcción liderada por hogares con los canales de vivienda asequible en asociación (AHP) pública y privada para los proveedores de pinturas arquitectónicas. El 26 de septiembre de 2026, el Ministerio de Vivienda y Asuntos Urbanos sancionó un primer desembolso de asistencia central para 22.787 viviendas en 20 proyectos de construcción liderada por beneficiarios del PMAY-U 2.0 en Bihar. Estos canales crean una demanda potencial de acabados, con la ruta de ventas relevante determinada por quién organiza la construcción y selecciona los productos utilizados.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Acabados de vivienda asequible liderada por hogares | Cartera de construcción respaldada por el primer desembolso en Bihar | Hogares de construcción liderada por beneficiarios del PMAY-U 2.0 | Llegar a los hogares a través de distribuidores locales de pinturas y relaciones con contratistas | Convertir la construcción sancionada en trabajos de acabado completados | Asian Paints; negocio Birla Opus de Grasim Industries |
| Especificaciones de proyectos de vivienda asequible privada | El procedimiento de abril de 2026 define la vía AHP privada a través de asociación público-privada | Promotores privados que utilizan su propio terreno disponible libre de gravámenes | Ofrecer especificaciones de recubrimiento para proyectos exclusivos de sección económicamente débil o desarrollos mixtos elegibles | Los incentivos para proyectos mixtos requieren al menos el 25% de unidades para la sección económicamente débil y al menos 100 viviendas | Proveedores de pinturas orientados a proyectos como Asian Paints y Birla Opus |
| Paquetes de acabado de vivienda asequible pública | El procedimiento de abril de 2026 define la construcción AHP de agencias públicas | Agencias públicas y paraestatales en terrenos libres de gravámenes con documentos de propiedad válidos | Involucrar a los equipos de proyecto en torno a especificaciones de recubrimientos arquitectónicos apropiadas | La aprobación estatal de los informes de proyecto precede a la consideración de asistencia central | Proveedores de pinturas arquitectónicas como Asian Paints y Birla Opus |
| Fuente: Mordor Intelligence | |||||
La apertura central es alinear el acceso a la pintura con el hogar, el promotor o la agencia pública que organiza el trabajo de acabado. El negocio de pinturas de Grasim Industries reportó más de 50.000 distribuidores, junto con 450.000 contratistas y pintores activos, en el ejercicio fiscal 2025-26. Las unidades restantes en proyectos privados mixtos elegibles pueden venderse en el mercado abierto bajo las políticas estatales aplicables. Una relación de proyecto puede, en consecuencia, alcanzar tanto viviendas de la sección económicamente débil como viviendas del mercado abierto, mientras que la construcción liderada por hogares requiere una distribución que llegue a los beneficiarios individuales.
Desarrollos recientes de la industria en Mercado de Pinturas y Recubrimientos de India
- Sep 2026: El 8 de septiembre, Berger Paints India Limited anunció el inicio de producción el 9 de septiembre en su instalación automatizada de pinturas base solvente en Hindupur, Andhra Pradesh, con una capacidad anual de 36.000 toneladas métricas.
- Dic 2025: JSW Paints completó su adquisición del 60,76% de Akzo Nobel India Limited de Akzo Nobel N.V. y sus filiales, elevando su participación total al 61,2% tras una compra anterior a accionistas públicos. El negocio adquirido fue posteriormente renombrado JSW Dulux Ltd en marzo de 2026.
Mercado de Pinturas y Recubrimientos de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de pinturas y recubrimientos de India mide el gasto anual en pinturas y recubrimientos vendidos en India. Abarca productos en las formulaciones y usos finales representados en el informe, con el valor de mercado medido en USD.
Exclusiones del alcance: Se excluyen las materias primas y componentes vendidos a productores de pinturas y recubrimientos, los servicios independientes de pintura, aplicación de recubrimientos e impermeabilización, los bienes terminados que han sido pintados o recubiertos, y las ventas de pinturas y recubrimientos fuera de India.
Descripción General de la Segmentación
- Por Tecnología
- Base Agua
- Base Solvente
- Recubrimientos en Polvo
- Otras Tecnologías
- Por Tipo de Resina
- Acrílica
- Alquídica
- Poliuretano
- Epoxi
- Poliéster
- Otros
- Por Industria de Usuario Final
- Arquitectónica
- Automotriz
- Madera
- Recubrimientos Protectores
- Industrial General
- Transporte
- Embalaje
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El análisis utiliza fuentes públicas como el manual de productos IS 15489 de la Oficina de Normas de India para identificar los requisitos de productos relevantes, las estimaciones de cuentas nacionales del Ministerio de Estadística e Implementación de Programas para rastrear las condiciones de fabricación, las estadísticas anuales de la Sociedad de Fabricantes de Automóviles de India para evaluar la producción de vehculos, los datos de finalización de viviendas PMAY-G del Ministerio de Desarrollo Rural para rastrear la actividad habitacional, y los informes anuales de las empresas para verificar los desarrollos en productos, capacidad y canales. Estas fuentes describen señales distintas de demanda, regulación y operación que pueden informar las estimaciones de ventas de pinturas y recubrimientos terminados en India.
Las verificaciones complementarias utilizan presentaciones de empresas, materiales para inversores y reportajes empresariales indios de reputación para aclarar los ingresos reportados, los cambios de capacidad, los desarrollos en costos de insumos y los eventos del mercado. Los analistas comparan fechas, unidades, cobertura de mercado y bases de transacción antes de utilizar una cifra como evidencia. Las fuentes aquí mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas incluirían a productores indios de pinturas y recubrimientos, proveedores de materias primas, distribuidores, concesionarios, contratistas y compradores en aplicaciones arquitectónicas, automotrices e industriales, con encuestados seleccionados entre diferentes tamaños de empresa y funciones operativas. Sus aportaciones se utilizarían para verificar las estimaciones secundarias de demanda de productos, precios, cobertura de canales, utilización de capacidad y combinación de aplicaciones, y luego resolver las brechas comparando las respuestas con las divulgaciones de las empresas e indicadores independientes de vivienda, fabricación y vehículos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | |
| Actores menores: 20% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsiones
El modelo comienza con una estimación descendente de las ventas anuales de productores de pinturas y recubrimientos terminados en India, y luego verifica los totales seleccionados con las divulgaciones de los proveedores, la evidencia de los canales y el precio de venta muestreado multiplicado por el volumen de producto estimado. Separa la demanda arquitectónica, automotriz, de madera, protectora, industrial general, de transporte y de embalaje, y deriva las participaciones de tecnología y resina a partir de la combinación de productos, las ventas de segmentos divulgadas cuando están disponibles, la demanda de uso final y los cambios de formulación observados.
Las previsiones utilizan las finalizaciones de viviendas y la actividad de repintado, la producción de vehículos, la producción manufacturera, las adiciones de capacidad y los cambios en los costos de insumos y los precios de venta como indicadores explicativos. Las tendencias de series temporales proporcionan una línea de base, mientras que el análisis de escenarios evalúa cómo una construcción más lenta, la producción de vehículos o la realización de precios cambiarían las perspectivas. Las previsiones de valor reflejan el movimiento de volumen y precio o combinación por separado. Los analistas comparan cada previsión de segmento con las verificaciones de los encuestados primarios y las divulgaciones de las empresas, concilian las superposiciones para evitar el doble conteo y documentan las brechas cuando la evidencia no está disponible en lugar de rellenarlas con valores sin respaldo.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan los totales del mercado y las tendencias de los segmentos a partir de las divulgaciones de las empresas, la evidencia de los canales, los indicadores oficiales de demanda y la investigación primaria, y luego verifican la consistencia de unidades, períodos, monedas y límites de productos. Investigan los valores atípicos y las variaciones materiales frente a señales independientes, registran la explicación y completan una segunda revisión por parte de otro analista antes de la aprobación. Se activa un nuevo contacto cuando las respuestas entran en conflicto, una divulgación importante cambia una estimación o un insumo clave no puede conciliarse. La evidencia se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Pinturas y Recubrimientos de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de pinturas y recubrimientos de India mide el gasto anual en pinturas y recubrimientos vendidos en India.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las previsiones utilizan las finalizaciones de viviendas y la actividad de repintado, la producción de vehículos, la producción manufacturera, las adiciones de capacidad y los cambios en los costos de insumos y los precios de venta como indicadores explicativos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,67 mil millones de USD (2027) | |
| Editorial Global de Investigación de Mercado C | 9,4 mil millones de USD (2025) | En su base de 2025, esta estimación es un 31,2% inferior al valor de este informe para 2027 de 13,67 mil millones de USD, 2 años después. Su cobertura de India abarca categorías de producto, material, aplicación y región, y el año base anterior apunta en la misma dirección que la comparación inferior. |
| Editorial de Investigación de Mercado B | 10,02 mil millones de USD (2025) | En su base de 2025, esta estimación es un 26,7% inferior al valor de este informe para 2027 de 13,67 mil millones de USD, 2 años después. Su estimación de ingresos para India está segmentada por tecnología de recubrimiento, y el año base anterior apunta en la misma dirección que la comparación inferior. |
Los analistas de Mordor Intelligence triangulan los totales del mercado y las tendencias de los segmentos a partir de las divulgaciones de las empresas, la evidencia de los canales, los indicadores oficiales de demanda y la investigación primaria, y luego verifican la consistencia de unidades, períodos, monedas y límites de productos.
Preguntas Clave Respondidas en el Informe
¿Cómo cambiará el tamaño del mercado de pinturas y recubrimientos de India hasta 2032?
Se espera que el mercado crezca de 13,67 mil millones de USD en 2027 a 21,17 mil millones de USD para 2032, a una CAGR del 9,14% durante 2027-2032.
¿Qué respalda la demanda de pinturas y recubrimientos?
La construcción de viviendas y la actividad fabril respaldan la demanda de acabados. El programa de vivienda rural PMAY-G de India registró 2,66 millones de viviendas completadas en el ejercicio fiscal 2025-26, incluidas viviendas sancionadas en ejercicios fiscales anteriores.
¿Qué tecnología lidera las ventas de pinturas y recubrimientos?
Los recubrimientos base agua mantuvieron la mayor participación con el 45,65% en 2026 y se prevé que crezcan más rápido con una CAGR del 9,58% durante 2027-2032.
¿Qué empresas compiten en la industria de pinturas y recubrimientos de India?
Los principales participantes incluyen Asian Paints, Berger Paints India Limited, Kansai Paint Co., Ltd. a través de Kansai Nerolac Paints Limited, JSW Paints y la marca Birla Opus de Grasim Industries.
¿Qué desafío de costos afecta las perspectivas de los proveedores de recubrimientos?
La presión en los insumos vinculada al crudo puede limitar la asequibilidad. En septiembre de 2026, Asian Paints atribuyó aumentos sustanciales en los costos de materias primas, embalaje y logística a los desarrollos geopolíticos.
¿Dónde crece más rápido la demanda regional de pinturas y recubrimientos?
Las ciudades de Nivel II a Nivel IV son la geografía de mayor crecimiento. Las ciudades de Nivel III representaron el 77% de los ingresos reportados de Kamdhenu Colour and Coatings Limited en el primer trimestre del ejercicio fiscal 27, ilustrando la actividad comercial en ciudades más pequeñas.