
インド有機肥料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
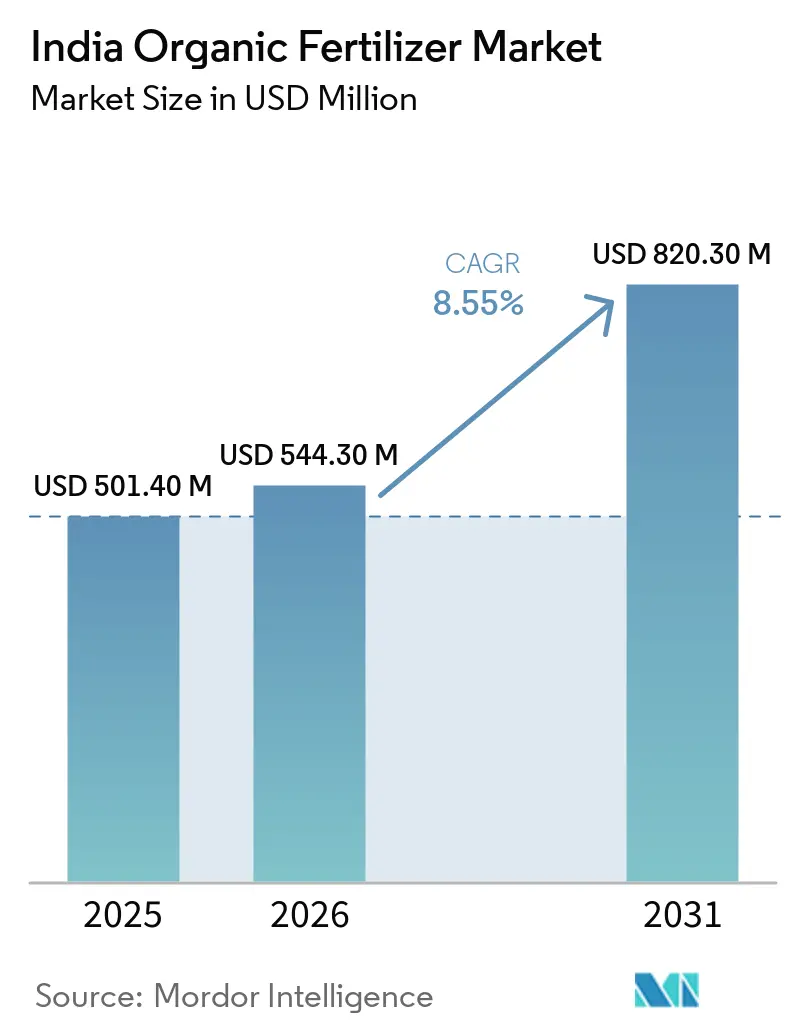
| 基準年の市場規模 (2025) | 501.40 百万米ドル |
| 市場規模 (2026) | 544.30 百万米ドル |
| 市場規模 (2031) | 820.30 百万米ドル |
| 成長率 (2026 - 2031) | 8.55 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド有機肥料市場分析
インド有機肥料市場規模は2025年に5億140万米ドルと評価され、2026年の5億4,430万米ドルから2031年には8億2,030万米ドルへと成長する見込みであり、2026年から2031年にかけてのCAGRは8.55%と予測されています。市場は、有機農業の採用拡大、政府主導のクラスター型プログラム、および有機肥料製品の品質基準の制度化によって支えられています。1985年肥料管理令(Fertilizer Control Order)は有機肥料の規定基準を定めており、その後の改正により規制対象肥料製品の範囲が拡大・変更されています。パランパラガット・クリシ・ビカス・ヨジャナ(PKVY)などの政府プログラムは採用基盤を強化しており、2025年2月時点で報道情報局(PIB)によると、約150万ヘクタールが有機農業の下に置かれ、52,289のクラスターが形成され、253万人の農家が恩恵を受けています[1]。市場はまた、認証済み有機農業、投入資材供給の制度化の進展、および圧縮バイオガス施設からの消化液などの廃棄物流から派生した有機肥料製品の台頭によっても支えられています。これらの条件は、一貫した製剤、規制基準への準拠、認証支援、および地域密着型農業サービスを提供できるサプライヤーに有利に働きます。
主要レポートの要点
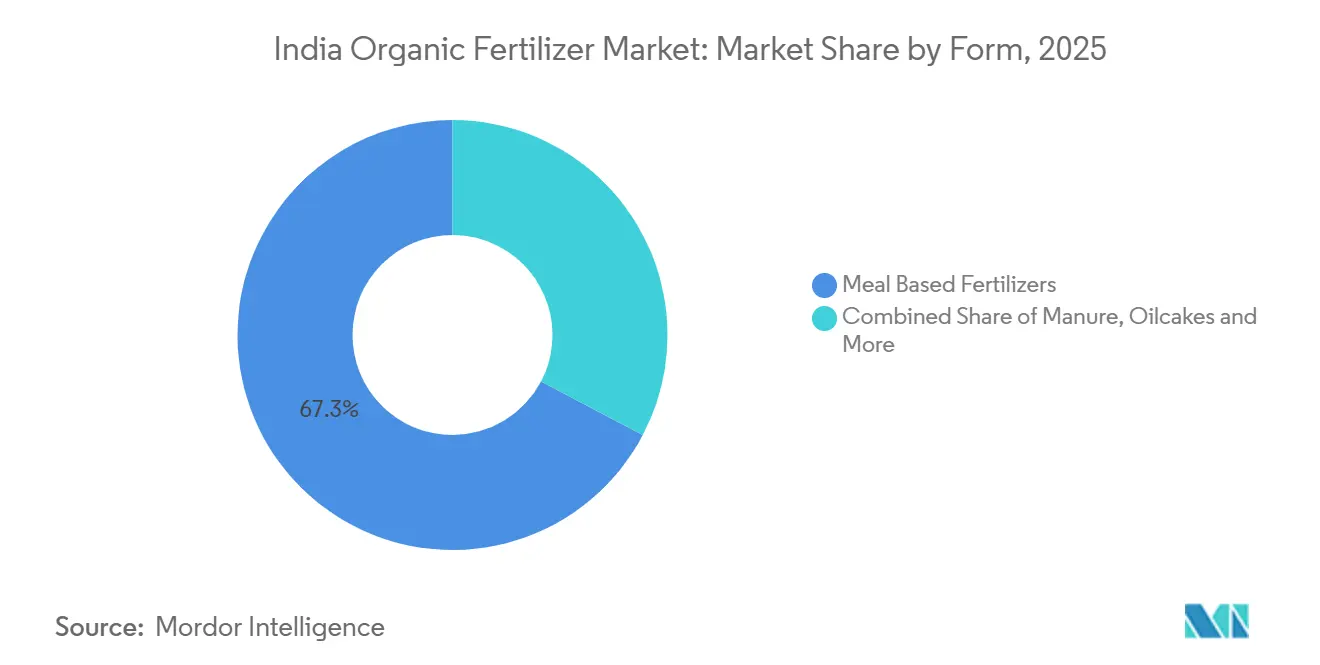
- 形態別では、ミールベース肥料が2025年のインド有機肥料市場シェアの67.3%を占め、堆肥は2026年から2031年にかけてCAGR 9.2%で成長すると予測されています。
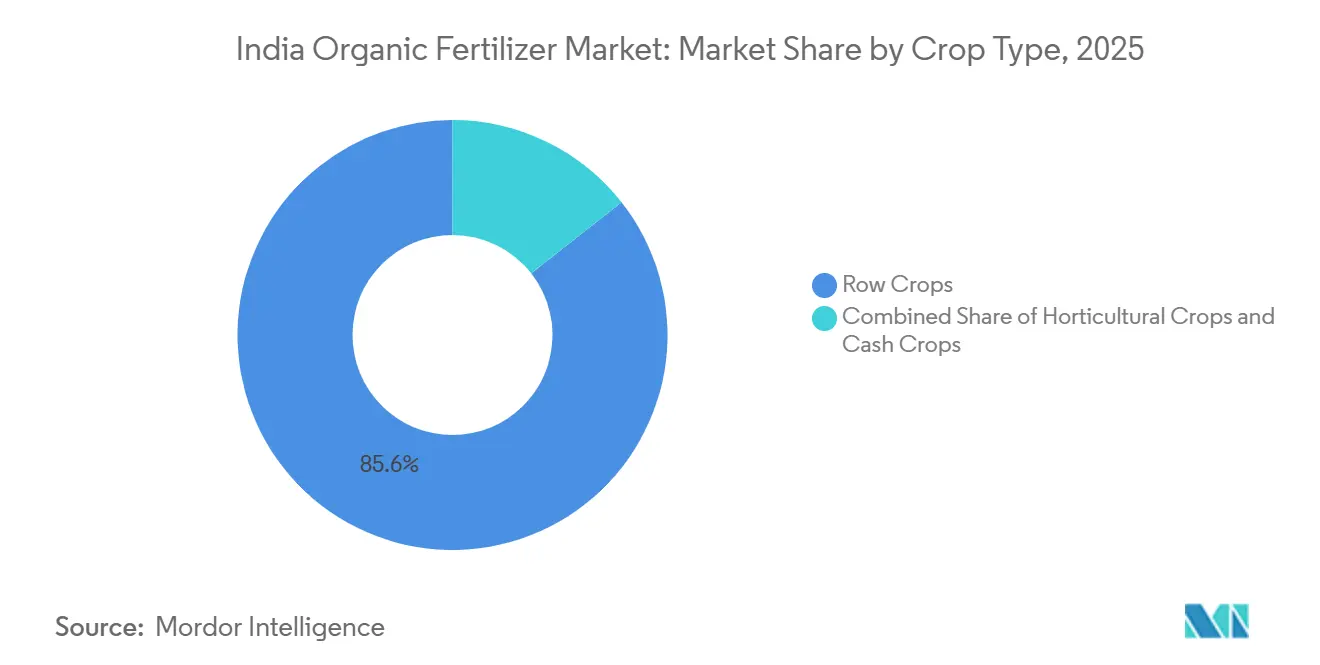
- 作物タイプ別では、列作物が2025年のインド有機肥料市場規模の85.6%を占め、換金作物は2026年から2031年にかけてCAGR 8.7%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インド有機肥料市場のトレンドと洞察
推進要因の影響分析*
| 推進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府のインセンティブおよび有機投入物補助金 | +1.8% | 全国規模、マディヤ・プラデーシュ州、マハラシュトラ州、および北東部地域に集中した恩恵 | 中期(2〜4年) |
| 認証済みおよび輸出志向の有機農産物に対する需要の増加 | +1.3% | 南インドおよび西インド、東インドへの波及あり | 中期(2〜4年) |
| 認証済み有機農地およびクラスター農業の拡大 | +1.5% | 全国規模、マディヤ・プラデーシュ州、マハラシュトラ州、ラジャスタン州で最も高い強度 | 長期(4年以上) |
| 化学肥料の過剰使用削減に向けた環境的圧力 | +1.0% | 全国規模、パンジャブ州、ハリヤーナー州、アーンドラ・プラデーシュ州で早期の恩恵 | 長期(4年以上) |
| GOBARdhanおよび圧縮バイオガス原料の商業化 | +0.8% | 西インド、マハラシュトラ州、グジャラート州、ラジャスタン州、ウッタル・プラデーシュ州 | 長期(4年以上) |
| 土壌検査およびデジタル農業指導によって実現される作物特化型有機製剤 | +0.7% | 全国規模、南インドおよび西インドで早期の恩恵 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府のインセンティブおよび有機投入物補助金
政府のインセンティブおよび有機投入資材補助金は、農家のコスト負担を軽減し、認証済み有機投入資材へのアクセスを改善することで、有機肥料の採用を支援しいます。パランパラガット・クリシ・ビカス・ヨジャナ(PKVY)の下、報道情報局(PIB)によると、農家は3年間にわたり1ヘクタール当たり31,500インドルピー(331.25米ドル)を受け取り、そのうち有機投入資材向けの直接給付として1ヘクタール当たり15,000インドルピー(157.38米ドル)が含まれています。これらの財政的インセンティブは、農家が構造化された有機農業プログラムの一環として有機肥料を採用することを促し、クラスター型調達を通じた需要を支援します。北東部地域有機バリューチェーン開発ミッション(MOVCDNER)などのプログラムによる同様の支援は、政府が支援する有機投入資材の採用を追加地域にまで拡大します。複数年にわたる財政支援、認証支援、および組織化された有機農業プログラムの利用可能性は、準拠した有機肥料製品を提供するサプライヤーの市場アクセスを改善し、支援された農業クラスター内での反復調達を促進する可能性があります。
認証済みおよび輸出志向の有機農産物に対する需要の増加
輸出市場における認証済み有機農産物への需要の高まりは、インドの認証済み農業サプライチェーン全体で適合した有機投入物の使用を支援しています。農業加工食品輸出開発機構(APEDA)によると、インドは2024〜25年に665.97 ミリオン 米ドルの有機製品を輸出しました[2]。輸出志向の有機生産には、国家有機生産プログラム(NPOP)の下での認証およびトレーサビリティ要件への準拠が求められ、文書化された適合投入物の使用の重要性が高まっています。2025年1月のNPOP第8版およびTraceNet 2.0の開始により、有機サプライチェーン全体でのデジタルトレーサビリティ、認証、およびコンプライアンスがさらに強化されました。これらの要件は、標準化された製剤、認証関連文書、およびNPOP登録農場に適したトレーサビリティ記録を提供できる有機肥料サプライヤーに有利に働き、国内プレミアム市場および輸出市場を目指す農家からの需要を支援します。
認証済み有機農地およびクラスター農業の拡大
認証済み有機農地および転換中の農場の拡大は、インドにおける有機肥料製品の対象市場基盤を拡大しています。農業・加工品輸出開発機構(APEDA)によると、国家有機生産プログラム(NPOP)の下、2024年から2025年にかけて225万ヘクタールが認証済み有機栽培の下に置かれていました。転換中の追加面積は、農家が認証済み有機生産へ移行し準拠した投入資材を採用するにつれて、潜在的な需要基盤をさらに拡大します。マディヤ・プラデーシュ州、マハーラーシュトラ州、ラジャスタン州など有機栽培が盛んな州は、特に土壌肥沃度と栄養素の利用可能性を改善するため使用される製品において、有機肥料サプライヤーにとって重要な地域市場を提供しています。一方、パランパラガット・クリシ・ビカス・ヨジャナ(PKVY)のクラスター型アプローチは、参加農場を定義されたグループに組織化し、投入資材の協調的な流通と有機農業慣行の実施を促進します。この組織化された構造は、サプライヤーが一括調達を通じて複数の農家にリーチしながら、文書化とトレーサビリティの要件を支援するのに役立ち、認証済みおよび転換中の農場全体での有機肥料の流通を強化します。
GOBARdhanおよび圧縮バイオガス原料の商業化
圧縮バイオガス(CBG)プラントからの有機堆肥の商業化は、インドにおける有機肥料製品の追加的な供給流を生み出しています。報道情報局(PIB)によると、発酵有機堆肥(FOM)、液体発酵有機堆肥(LFOM)、およびリン酸塩豊富有機堆肥(PROM)の販売量は、2026年2月までの2025年から2026年にかけて167万メトリックトンに達しました[3]。市場開発支援(MDA)スキームを通じた政府支援は、これらのCBG由来有機肥料の生産、マーケティング、および広範な流通を促進しています。CBGインフラの拡大はまた、農業残渣、牛糞、その他のバイオマス原料から生産される有機堆肥の入手可能性を改善し、廃棄物管理と農業投入資材供給の連携を強化しています。承認されたGOBARdhan国家循環バイオエネルギースキームは、圧縮バイオガス(CBG)の開発、原料集積、有機堆肥処理、および付加価値創出を支援し、有機肥料バリューチェーンを強化しています。これらの動向は代替有機肥料製品の入手可能性を拡大しており、信頼性の高いバイオマス原料を確保し、処理能力を確立し、CBG由来有機堆肥の流通ネットワークを構築できるサプライヤーに有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 補助金付き合成肥料と比較した高い納入コスト | -1.5% | 全国規模、北インドおよび東インドで最も深刻 | 中期(2〜4年) |
| 分散型サプライヤー間での養分含有量および品質の不一致 | -1.0% | 全国規模、東インドおよび中央インドで最も高い | 長期(4年以上) |
| 高水分含量、低栄養素密度および分散した物流が配送コストを押し上げる | -0.8% | 西インド、北インド、および家畜密度の高い州 | 長期(4年以上) |
| 農場製有機投入物の収益化の限界とトレーサビリティの脆弱性 | -0.5% | 全国規模、東インドおよび北東部地域で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
補助金付き合成肥料と比較した高い納入コスト
補助金付き合成肥料と比較した高い配送コストは、特に輸送、取り扱い、および保管コストが高い地域において、インド有機肥料市場の抑制要因であり続けています。尿素は、報道情報局によると、尿素補助金スキームを通じて政府が配送コストと農家から回収される金額の差額を負担する形で、45キログラム袋当たり242インドルピー(2.54米ドル)の政府告示最高小売価格(MRP)で販売されています。有機肥料は一般的に異なるコスト構造を持ち、その嵩高な性質が濃縮合成肥料と比較して輸送、保管、取り扱い、および施用費用を増加させる可能性があります。化学肥料の使用削減を促す政府の取り組みは代替栄養源の採用を支援できますが、補助金付き合成肥料の確立された価格優位性を排除するものではありません。このコスト格差は、特に有機製品がプレミアムを得られない、または直接的な投入資材支援を受けられない場合に、価格に敏感な農家にとって有機肥料の採用をより困難にする可能性があります。
分散型サプライヤー間での養分含有量および品質の不一致
分散型有機肥料サプライヤー間での養分含有量および製品品質の不一致は、インド有機肥料市場における農家の信頼と繰り返し購入を制約する可能性があります。原料組成、処理方法、水分レベル、および堆肥化条件の変動は、バッチ間での養分濃度および製品特性の差異をもたらす可能性があります。これにより、農家にとって製品性能の予測が困難になり、サプライヤー間の比較が複雑になる可能性があります。報道情報局(PIB)によると、2024年11月、インド農業研究評議会(ICAR)は、発酵有機堆肥(FOM)および液体発酵有機堆肥(LFOM)の性能を評価するための2年間の実証プロジェクトを開始しました。この取り組みは、新興有機肥料製品の有効性に関するより強固な現場レベルのエビデンスの必要性を反映しています。その結果、一貫した製剤、標準化された生産プロセス、品質検査、およびバッチレベルのトレーサビリティは、製品の信頼性を向上させ農家の信頼を維持するために引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:ミールベース肥料が市場をリード、堆肥が最速成長を記録
ミールベース肥料は2025年のインド有機肥料市場規模の67.3%を占め、最大の形態セグメントとなっています。その主導的な地位は、綿花、ウコン、唐辛子、その他の高付加価値作物における栄養管理での確立された使用実績、ならびに既存の肥料散布機器と互換性のある粒状で施用しやすい製剤の入手可能性によって支えられています。肥料管理令(FCO)に基づく品質要件は、確立された試験および品質管理システムを持つ加工業者に有利に働く可能性があります。堆肥およびその他の有機肥料(都市コンポスト、プレスマッドベース堆肥、富化製剤を含む)は、より広範な土壌改良および栄養管理用途に対応することで、ミールベース製品を補完しています。
堆肥は最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 9.2%で拡大すると予測されています。その成長は、発酵有機堆肥(FOM)および液体発酵有機堆肥(LFOM)を副産物として生成する圧縮バイオガス(CBG)施設からの有機堆肥の入手可能性の向上によって支えられています。CBGインフラの拡大は、標準化された堆肥製品の追加的な供給源を生み出すとともに、廃棄物管理と農業投入資材供給の連携を強化しています。プレスマッドベース堆肥およびその他の富化堆肥製品も、政府支援と有機栄養源の商業化の進展から恩恵を受けています。この拡大する供給基盤は製品の入手可能性と流通を改善できますが、堆肥ベース製品がインド有機肥料市場においてより大きな役割を担うにつれて、サプライヤーは一貫した栄養素含量、品質、および規制準拠を維持する必要があります。



作物タイプ別:畑作物が需要をリードし、換金作物が認証牽引力を獲得
畑作物は2025年のインド有機肥料市場シェアの85.6%を占め、最大の作物タイプとなっています。米、小麦、ソルガム、豆類は、その広大な栽培面積と政府支援の有機農業プログラムへの参加により、有機肥料使用の相当なシェアを占めています。パランパラガット・クリシ・ビカス・ヨジャナ(PKVY)および国家自然農業ミッション(NMNF)は、この広範な農業基盤全体での有機投入物の採用を支援しています。したがって、オディシャ州、アーンドラ・プラデーシュ州、ジャールカンド州などの米生産州は、有機肥料サプライヤーにとって重要な需要センターを代表しています。園芸作物は栽培面積が小さいですが、認証、残留物適合、およびプレミアム市場が文書化された有機投入物の使用を促進する場合に、より高付加価値の需要を生み出す可能性があります。
換金作物は最も成長が速い作物タイプであり、2026年から2031年にかけてCAGR 8.7%で拡大すると予測されています。サトウキビ、綿、スパイス、その他の輸出連動作物は、トレーサブルで文書化された投入物使用を要求する認証サプライチェーンに生産者が参加するにつれて、有機肥料への需要が高まっています。いくつかの換金作物の輸出志向性はこの要件を強化しており、特に買い手や認証機関が適合農業投入物の記録を要求する場合に顕著です。農業加工食品輸出開発機構(APEDA)によると、インドからの有機スパイスおよび調味料の輸出は2024〜25年に45.4 ミリオン 米ドルに達しました。ブドウ、コーヒー、スパイス、その他の輸出志向製品などの作物における認証およびトレーサビリティ要件の高まりは、NPOP適合製剤と支援文書を提供するサプライヤーに機会を創出する可能性があり、一方で園芸作物およびその他の特産作物は追加のプレミアム需要機会を引き続き提供します。

地理的分析
インド有機肥料市場における列作物セグメント
マハーラーシュトラ州は2025年にインドにおける有機肥料の最大の地域市場であり、その実質的な認証済み有機農業基盤と多様な作物構造によって支えられています。農業・加工食品輸出開発機構(APEDA)によると、同州は2024年から2025年にかけて53万ヘクタールの認証済み有機面積を有していました。マハーラーシュトラ州のサトウキビ、綿花、油糧種子、テーブルグレープの生産は異なる有機肥料製剤への需要を生み出し、輸出志向の作物はトレーサブルで準拠した投入資材の重要性を高めています。同州の大規模な農業基盤と、バイオマスおよび圧縮バイオガス活動を通じた有機堆肥の入手可能性の拡大は、イン有機肥料市場における同州の地位をさらに支えています。
グジャラート州は、実質的な有機農業基盤と、綿花、油糧種子、園芸作物、その他の商業農業からの需要を組み合わせています。APEDAによると、同州は2024年から2025年にかけて19万ヘクタールの認証済み有機面積を有していました。カルナータカ州とタミル・ナードゥ州は、コーヒー、茶、カルダモン、コショウなどのプランテーションおよび輸出志向の作物から恩恵を受けており、認証生産者は文書化された準拠有機投入資材を必要としています。マディヤ・プラデーシュ州は、その大規模な認証済み有機農業面積と広範な列作物生産により、別の重要な市場を代表しており、オリッサ州、アンドラ・プラデーシュ州、ジャールカンド州は米生産と政府支援の有機農業クラスターを通じて機会を提供しています。北東部諸州もまた、北東部地域有機バリューチェーン開発ミッション(MOVCDNER)を通じて独自の機会を提供しており、特に小規模農家およびプランテーションベースの有機生産の要件を満たせるサプライヤーにとって有望です。
これらの州全体において、有機肥料サプライヤーは一貫した製品品質、規制準拠、トレーサビリティ、および信頼性の高い流通を維持する必要があるため、サプライチェーンの実行が引き続き重要です。地域化された生産または集積施設を持つサプライヤーは、嵩高な有機肥料の輸送要件を削減しながら、農業クラスター近辺での入手可能性を改善できます。商業的機会は作物構造によっても異なり、マハーラーシュトラ州とグジャラート州は商業・輸出志向農業からの強い需要を提供し、カルナータカ州とタミル・ナードゥ州はプランテーションサプライチェーンから恩恵を受け、マディヤ・プラデーシュ州およびその他の中部・東部州は列作物と政府支援の有機農業プログラム全体でより大きな機会を提供しています。したがって、インド有機肥料市場における地理的成長は、認証栽培の拡大だけでなく、効率的な地域流通ネットワークを確立し、地域の作物および認証要件に適した製品を提供するサプライヤーの能力にも依存します。
競合状況
市場集中度
インド有機肥料市場のトップ企業
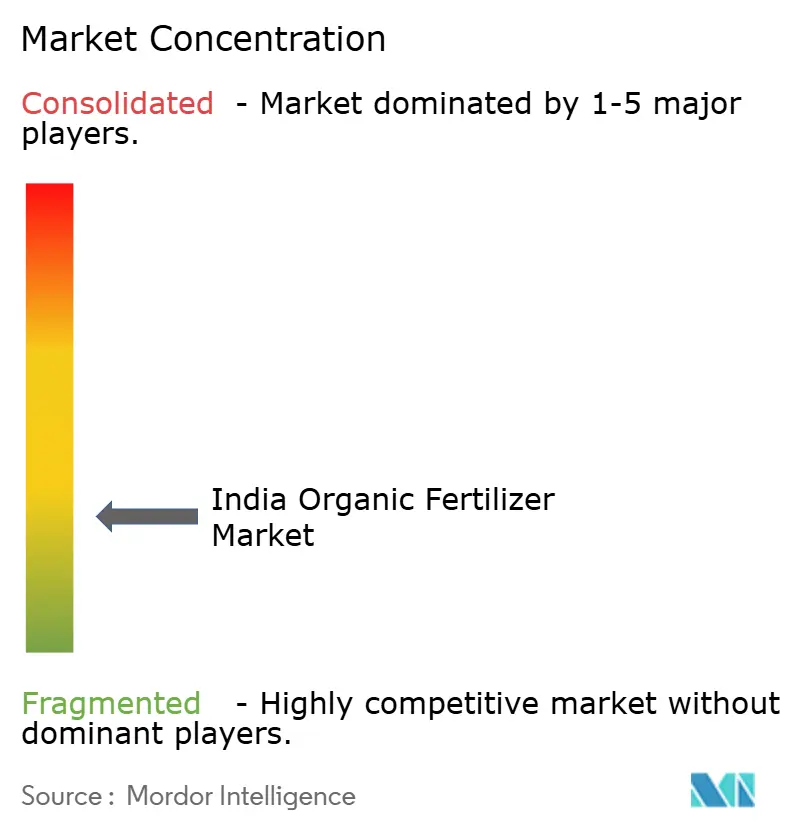
インド有機肥料市場は分散しており、2025年の主要プレーヤーにはCoromandel International Limited、Indian Farmers Fertiliser Cooperative Limited(IFFCO)、T. Stanes and Company Limited、Swaroop Agri Sciences Private Limited、およびAmruth Organic Fertilizersが含まれます。競争は、ミールベース肥料、堆肥、コンポスト、富化有機製剤、その他の有機栄養製品にわたっています。Coromandel International Limitedは幅広い肥料ポートフォリオ、製造能力、および農村小売ネットワークを活用し、IFFCOは広範な農家ネットワーク、協同組合流通構造、および有機農業投入資材ポートフォリオから恩恵を受けています。T. Stanes and Company Limitedは、有機農業投入資材における確立されたプレゼンス、農業技術能力、および流通ネットワークを活用しています。一方、地域生産者および分散型製造業者は、特に豊富な地域バイオマスと確立された農業関係を持つ地域において、供給の相当なシェアを占めています。この分散した構造により、原料へのアクセス、製品の一貫性、規制準拠、流通リーチ、および農業技術支援が主要な競争要因となっています。
競争上の差別化は、一貫した栄養素含量、標準化された製剤、品質試験、トレーサビリティ、および信頼性の高い流通にますます依存しています。大手サプライヤーは実験室試験、正式な品質管理システム、規制文書、および広範なディーラーネットワークを活用できる一方、地域生産者は低い物流コストと農業クラスターへの近接性から恩恵を受けています。発酵有機堆肥(FOM)、液体発酵有機堆肥(LFOM)、富化製剤、その他の標準化製品の採用は競争環境をさらに拡大し、製品性能、認証支援、および農家レベルの技術支援への重点を高めています。
有機原料を集積し、製品品質を標準化し、分散した農業市場全体で信頼性の高い流通ネットワークを確立できる企業には機会が存在します。政府支援の有機農業クラスター、認証農場、および輸出志向の農業サプライチェーンは、準拠製品と支援文書への需要を生み出しています。原料調達、処理、品質試験、認証、および農場レベルの施用記録を統合するサプライヤーは、これらの要件に対応するのに有利な立場にあります。TraceNet 2.0などのトレーサビリティシステムは、認証済み有機サプライチェーンにおける文書化された投入資材使用の重要性をさらに強化しています。地域生産者は低コストのバイオマスへのアクセスと農業クラスターへの近接性から恩恵を受ける一方、大手企業は製造規模、試験インフラ、規制文書、および確立された流通ネットワークを活用できます。したがって、インド有機肥料市場における競争上のポジショニングは、製造能力のみに依存するのではなく、信頼性の高い原料アクセスと一貫した製品品質、規制準拠、流通リーチ、および農業技術支援を組み合わせることに依存します。
インド有機肥料産業のリーダー
-
Coromandel International Limited
-
Indian Farmers Fertiliser Cooperative Limited
-
T. Stanes and Company Limited
-
Swaroop Agri Sciences Private Limited
-
Amruth Organic Fertilizers
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:連邦内閣は、圧縮バイオガス生産および有機堆肥処理(発酵有機堆肥(FOM)および液体発酵有機堆肥(LFOM)の副産物を含む)を支援するため、2026年度から2035年度にかけて23,731クロール・インドルピー(24.5億米ドル)の支出を伴うGOBARdhan国家循環バイオエネルギースキームを承認しました。
- 2026年6月:Coromandel International LimitedとSamunnati Agri Value Chain Solutions Private Limitedは、インド全土の農業者生産者組織(FPO)への農業投入資材流通を強化するための覚書(MoU)に署名し、SamunnatiのFPOネットワークを通じてCoromandelの有機肥料製品へのアクセスを拡大する可能性があります。
- 2025年1月:商工省は、農業・加工食品輸出開発機構(APEDA)を通じて、国家有機生産プログラム(NPOP)第8版およびTraceNet 2.0を開始し、認証済み有機サプライチェーンの有機認証、デジタルトレーサビリティ、および規制監督を強化しました。
インド有機肥料市場レポートの範囲
有機肥料とは、主に植物、動物、またはその他の自然発生的な有機物質から派生し、作物に栄養素を供給し土壌肥沃度を改善する肥料です。コンポスト、農場堆肥、動物堆肥、骨粉、油粕、作物残渣、その他の加工有機栄養源などの材料が含まれます。
インド有機肥料市場レポートは、形態別(堆肥、ミールベース肥料、その他)および作物タイプ別(換金作物、園芸作物、列作物)に区分されています。市場規模および予測は、金額(米ドル)および数量(メトリックトン)で提供されています。
| 堆肥 |
| ミール系肥料 |
| 油粕 |
| その他の有機肥料 |
| 換金作物 |
| 園芸作物 |
| 列作物 |
| 形態別 | 堆肥 |
| ミール系肥料 | |
| 油粕 | |
| その他の有機肥料 | |
| 作物種別 | 換金作物 |
| 園芸作物 | |
| 列作物 |
市場の定義
- 平均施用量 - 平均施用量とは、当該地域・国における農地1ヘクタールあたりに施用される有機肥料の平均量のことです。
- 作物種 - 作物種には、列作物(穀物、豆類、油料種子)、園芸作物(果物・野菜)、換金作物(プランテーション作物、繊維作物、その他の工業用作物)が含まれます。
- 機能 - 農業バイオロジカルズの作物栄養機能は、植物に必須栄養素を供給し土壌品質を向上させるさまざまな製品から構成されています。
- 種類 - 有機肥料は、必須作物栄養素を供給し土壌品質を向上させるために施用されます。
| キーワード | 定義#テイギ# |
|---|---|
| 換金作物 | 換金作物は、利益を得るために製品を製造するための農作物の全部または一部を販売する非消費性作物です。 |
| 総合的病害虫管理(IPM) | IPMは、さまざまな作物における害虫を防除するための環境にやさしく持続可能なアプローチです。生物的防除、耕種的慣行、選択的農薬使用を含むさまざまな方法の組み合わせが含まれます。 |
| 細菌性バイオコントロール剤 | 作物の害虫と病害を防除するために使用される細菌。対象害虫に有害な毒素を産生するか、栽培環境における栄養素とスペースをめぐる競争によって機能します。一般的に使用される細菌性バイオコントロール剤の例としては、バチルス・チューリンゲンシス(Bt)、シュードモナス・フルオレッセンス、ストレプトマイセス属菌があります。 |
| 植物保護製品(PPP) | 植物保護製品は、雑草、病害、害虫などの有害生物から農作物を保護するために農作物に施用される製剤です。最適な製品効果を発揮するように製剤化された溶媒、担体、不活性物質、湿潤剤、補助剤などの他の補助製剤とともに、1つ以上の有効成分を含んでいます。 |
| 病原体 | 病原体は宿主に疾患を引き起こす生物であり、疾患症状の重症度を伴います。 |
| 捕食寄生者 | 捕食寄生者は、宿主昆虫の上または体内に卵を産み付け、その幼虫が宿主昆虫を餌として育つ昆虫です。農業において、捕食寄生者は作物への害虫被害を防除し、化学農薬の必要性を減らすのに役立つ生物的害虫防除の一形態として利用できます。 |
| 昆虫病原性線虫(EPN) | 昆虫病原性線虫は、腸内から細菌を放出することによって害虫に感染し駆除する寄生性の丸虫です。昆虫病原性線虫は、農業において使用されるバイオコントロール剤の一形態です。 |
| 嚢胞アーバスキュラー菌根菌(VAM) | VAM菌は菌根菌の一種の菌類です。それらはさまざまな高等植物の根に生息し、これらの植物の根において植物と共生関係を発展させます。 |
| 真菌性バイオコントロール剤 | 真菌性バイオコントロール剤は、植物の害虫と病害を防除する有益な菌類です。化学農薬の代替手段として機能し、害虫に感染して駆除するか、栄養素とスペースをめぐって病原性菌類と競争します。 |
| バイオ肥料 | バイオ肥料は、土壌肥沃度を高め植物の成長を促進する有益な微生物を含んでいます。 |
| バイオ農薬 | バイオ農薬は、特定の生物学的効果を利用して農業害虫を管理するために使用される天然・バイオベースの化合物です。 |
| 捕食者 | 農業における捕食者は、害虫を餌とし作物への害虫被害を防除するのに役立つ生物です。農業で使用される一般的な捕食者の種としては、テントウムシ、クサカゲロウ、捕食性ダニがあります。 |
| バイオコントロール剤 | バイオコントロール剤は、農業において害虫と病害を防除するために使用される生きた生物です。化学農薬の代替手段として、環境と人体への影響が少ないことで知られています。 |
| 有機肥料 | 有機肥料は、土壌肥沃度と植物の成長のために単独で、または1つ以上の非合成由来の元素や化合物と組み合わせて使用される動物または植物由来の物質から構成されています。 |
| タンパク質加水分解物(PH) | タンパク質加水分解物ベースのバイオスティミュラントは、主に植物性または動物性のタンパク質の酵素的または化学的加水分解によって生産された遊離アミノ酸、オリゴペプチド、ポリペプチドを含んでいます。 |
| バイオスティミュラント・植物成長調節物質(PGR) | バイオスティミュラント・植物成長調節物質(PGR)は、植物プロセス(代謝)を刺激することで植物の成長と健全性を高める天然資源から得られた物質です。 |
| 土壌改良材 | 土壌改良材は、土壌肥沃度や土壌構造など土壌の健全性を改善するために土壌に施用される物質です。 |
| 海藻抽出物 | 海藻抽出物は、微量・多量栄養素、タンパク質、多糖類、ポリフェノール、植物ホルモン、浸透圧調節物質が豊富に含まれています。これらの物質は種子の発芽と作物の定着、植物全体の成長と生産性を高めます。 |
| バイオコントロールおよび・または成長促進に関連する化合物(CRBPG) | バイオコントロールまたは成長促進に関連する化合物(CRBPG)は、植物病原菌のバイオコントロールと植物成長促進のための化合物を産生する細菌の能力です。 |
| 共生窒素固定細菌 | リゾビウムなどの共生窒素固定細菌は宿主から食料と住処を得て、その代わりに植物に固定窒素を提供することで植物を助けます。 |
| 窒素固定 | 窒素固定は、土壌中で分子状窒素をアンモニアまたは関連する含窒素化合物に変換する化学プロセスです。 |
| 農業研究サービス(ARS) | ARSは米国農務省の主要な科学的内部研究機関です。国内の農家が直面する農業問題の解決策を見つけることを目的としています。 |
| 植物検疫規制 | 各政府機関が課す植物検疫規制は、新たな植物病害虫や病原体の導入または拡散を防ぐために、特定の昆虫、植物種、またはこれらの植物の製品の輸入と販売を確認または禁止します。 |
| 外生菌根(ECM) | 外生菌根(ECM)は、植物と菌類の双方が共生による生存の恩恵を受ける、高等植物の細根と菌類の共生的相互作用です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 強固な予測方法論を構築するために、ステップ1で特定した変数と要因を利用可能な過去の市場数値に対して検証します。反復的なプロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目ベースで行います。インフレは価格設定に含まれておらず、平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップにおいて、すべての市場数値、変数、アナリストの見解は、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総体的な把握を生成するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査結果: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。




