Análisis del mercado de fertilizantes en India por Mordor Intelligence
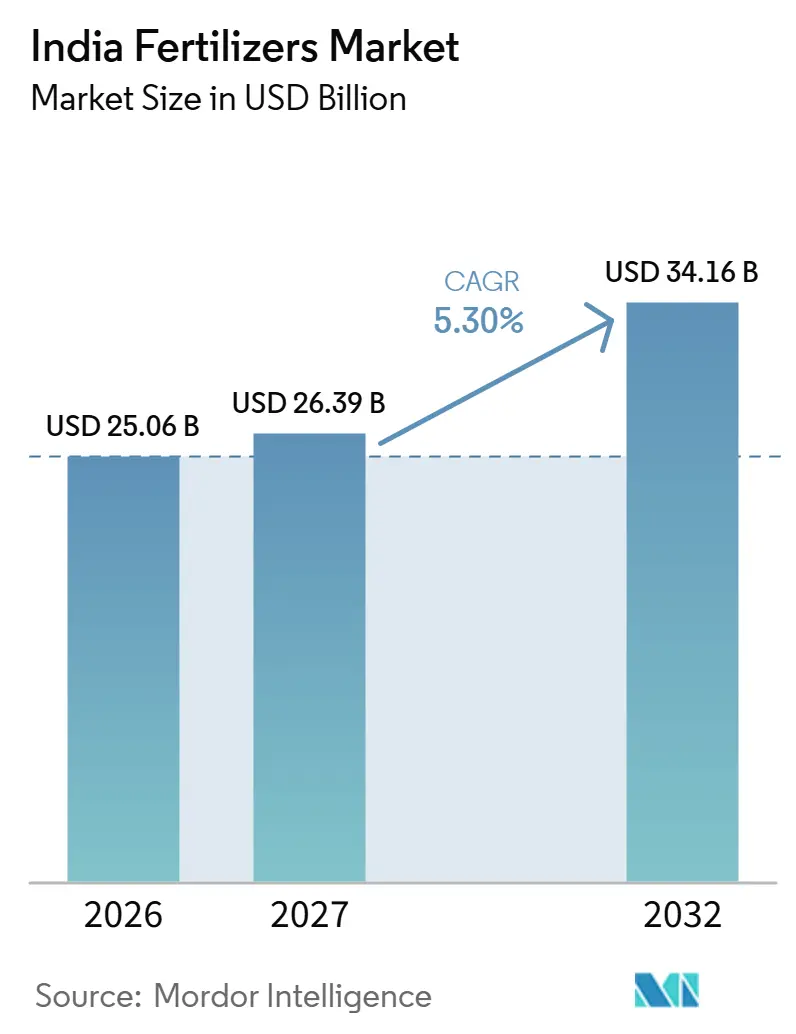
Se espera que el tamaño del mercado de fertilizantes de India aumente de 25,06 mil millones de USD en 2026 a 26,39 mil millones de USD en 2027 y alcance los 34,16 mil millones de USD en 2032, creciendo a una CAGR del 5,3% durante 2027-2032.
El apoyo vinculado a nutrientes y las recomendaciones específicas por explotación agrícola en India favorecen las ofertas de fertilizantes orientadas a las necesidades de cada cultivo. La nutrición hidrosoluble conecta el microrriego con la entrega precisa de nutrientes, haciendo que el modo de aplicación sea relevante para la selección de productos. El conflicto entre EE. UU. e Israel con Irán en Asia Occidental, iniciado en febrero de 2026, y el cierre del Estrecho de Ormuz habían elevado los precios mundiales de los fertilizantes para mayo de 2026. En consecuencia, los proveedores deben ajustar los grados fosfatados y potásicos al contenido de nutrientes vinculado a los subsidios, al tiempo que aseguran los insumos importados. La nutrición diferenciada ofrece una vía hacia la demanda específica por cultivo, pero los costos del amoníaco importado y del ácido fosfórico pueden restringir el stock fosfatado disponible para atenderla.
Conclusiones clave del informe
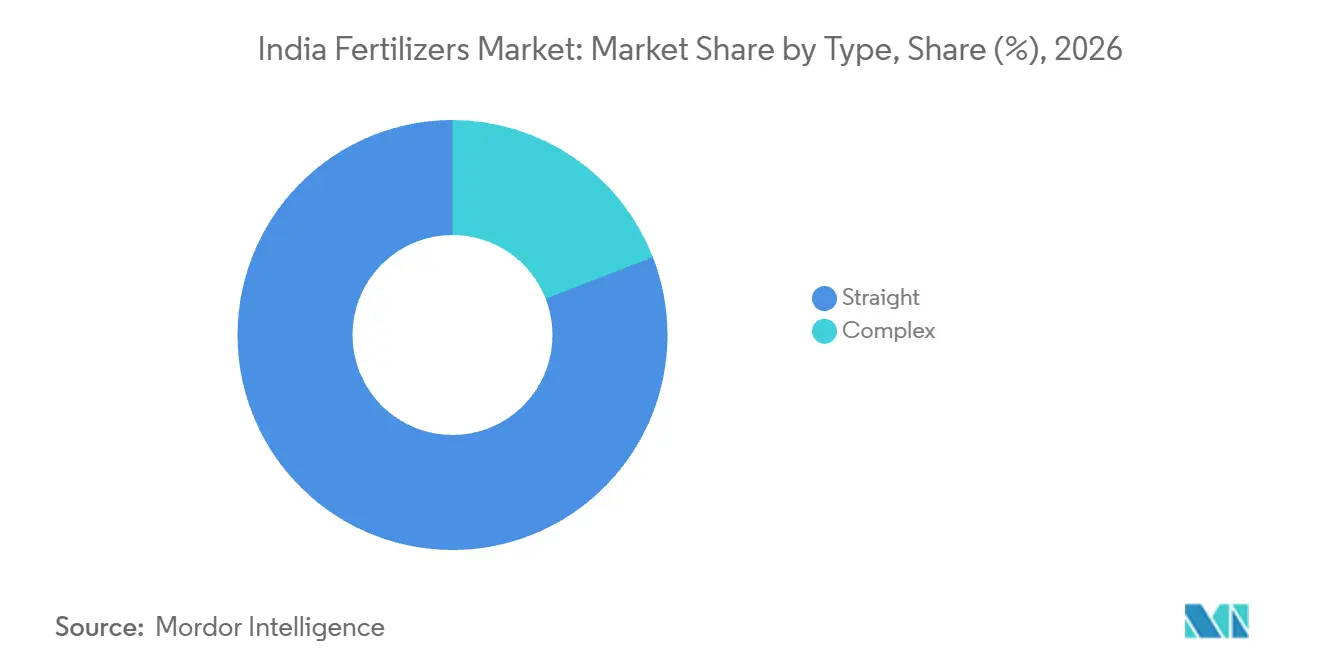
- Por tipo, los fertilizantes simples representaron el 80,9% de la participación del mercado de fertilizantes de India en 2026, mientras que se prevé que los fertilizantes complejos crezcan más rápido con una CAGR del 6,9% durante 2027-2032.
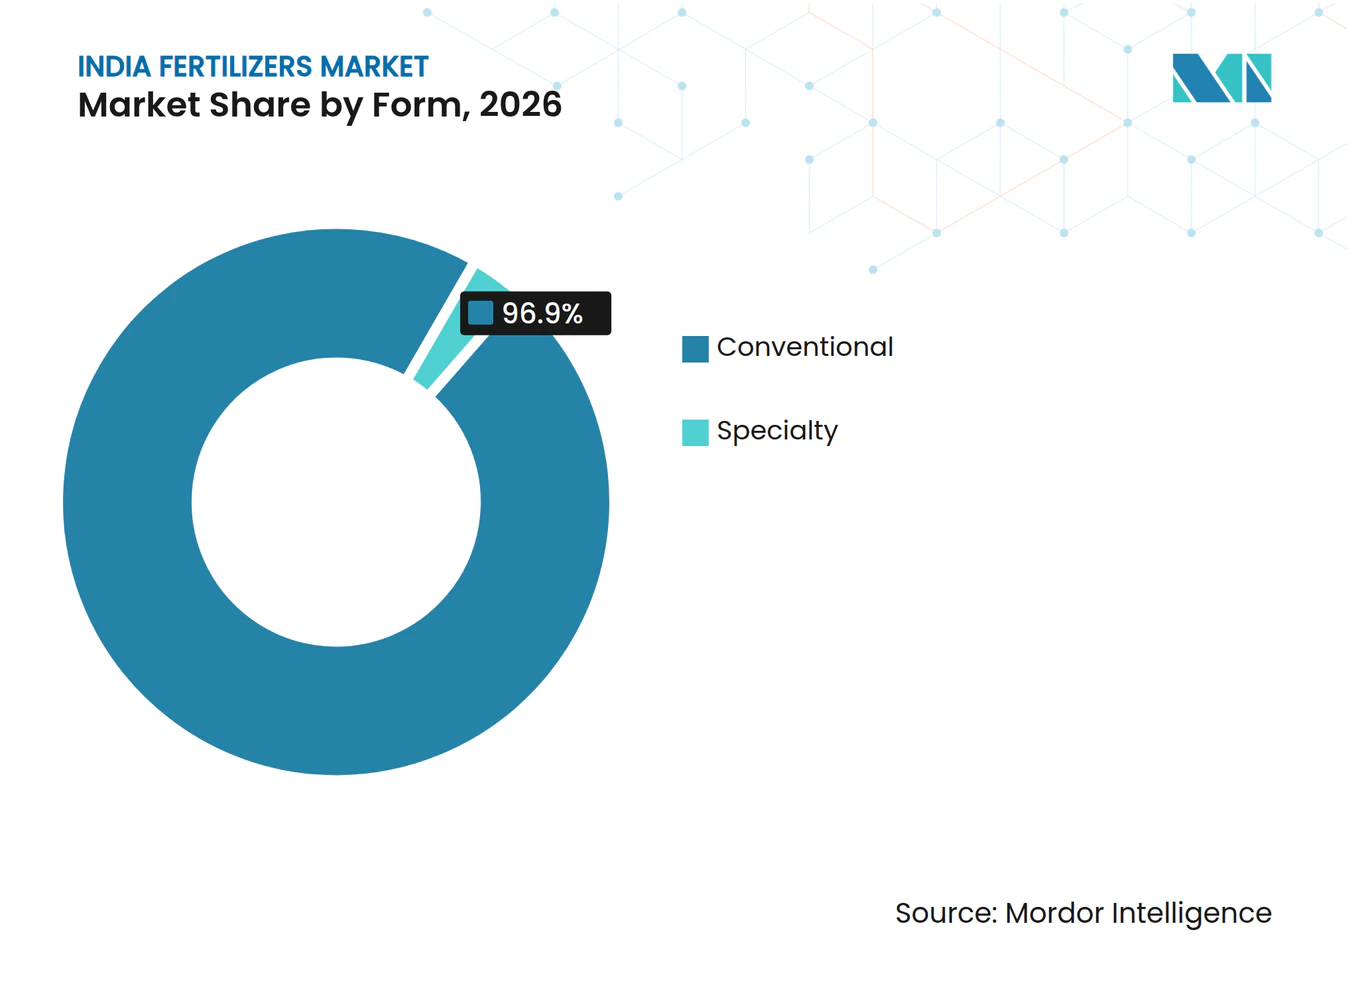
- Entre las formas de fertilizantes, los fertilizantes convencionales representaron el 96,9% del tamaño del mercado de fertilizantes de India en 2026, y se proyecta que los fertilizantes especiales crezcan más rápido con una CAGR del 6,5% durante 2027-2032.
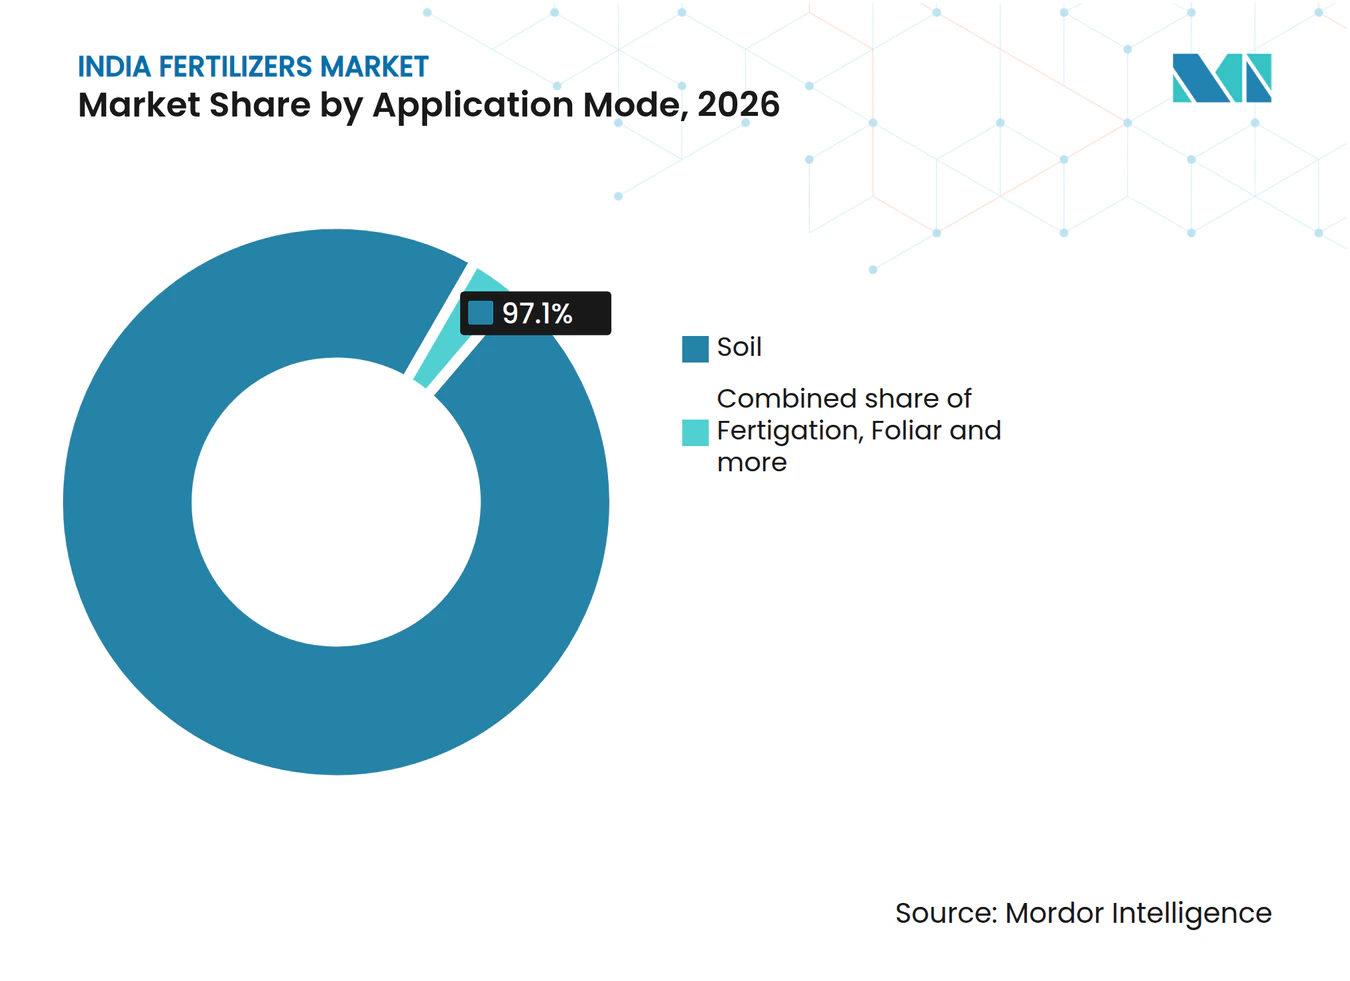
- La aplicación al suelo lideró los modos de aplicación con el 97,1% del valor del mercado en 2026, mientras que se prevé que el fertirriego sea el segmento de mayor crecimiento con una CAGR del 6,6% durante 2027-2032.
- Entre los tipos de cultivo, los cultivos de campo representaron el 88,6% del valor del mercado en 2026, y se proyecta que los cultivos hortícolas crezcan más rápido con una CAGR del 6,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Racionalización de Subsidios hacia una Fijación de Precios Basada en Nutrientes | +3.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Adopción Creciente de Sistemas de Riego por Goteo y Fertigación | +1.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Impulso Gubernamental hacia la Gestión Equilibrada de Nutrientes | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Mayor Disponibilidad de Nano-Urea y Nano-DAP | +0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Análisis Digitalizado de Tarjetas de Salud del Suelo que Permite la Microdosificación | +0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Programas Corporativos de Sostenibilidad en la Caña de Azúcar | +0.4% | Maharashtra, Uttar Pradesh y Karnataka | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Racionalización de Subsidios hacia una Fijación de Precios Basada en Nutrientes
El diseño de los subsidios hace que la composición de nutrientes de los grados fosfatados y potásicos sea comercialmente relevante. El esquema de Subsidio Basado en Nutrientes de India vincula un apoyo fijo a la composición de nutrientes de cada grado y revisa las tasas anual o bianualmente. El Gabinete de la Unión aprobó las tasas de fertilizantes fosfatados y potásicos para la campaña Kharif 2026, aplicables del 1 de abril al 30 de septiembre de 2026. Este mecanismo puede apoyar la demanda al compartir el costo de suministrar los nutrientes elegibles, aunque el beneficio comercial depende del apoyo aplicable al grado. La fijación periódica de tasas también hace que la temporada sea relevante cuando los proveedores comparan la economía de formulación. La mezcla de nutrientes de un grado afecta, por tanto, tanto la oferta agronómica como el apoyo público que sustenta su suministro.
Adopción Creciente de Sistemas de Riego por Goteo y Fertigación
La expansión del microrriego crea una base potencial de clientes para los proveedores de fertilizantes que ofrecen la entrega de nutrientes junto con el riego controlado. El esquema Por Cada Gota Más Cosecha de India había incorporado más de 11,5 millones de hectáreas bajo microrriego a julio de 2026.[1] El esquema también benefició a 1,23 millones de agricultores en el ejercicio fiscal 2025-26, otorgando al esfuerzo de adopción un alcance reciente sustancial. Para los productores de fertilizantes, esta escala hace que la nutrición vinculada al riego sea comercialmente relevante, incluso cuando el uso adicional de fertilizantes depende de que los agricultores adopten el fertirriego. Las aplicaciones repetidas de nutrientes a través de los sistemas instalados generan ventas de fertilizantes tras la inversión inicial en riego.
Impulso Gubernamental hacia la Gestión Equilibrada de Nutrientes
Las recomendaciones de fertilizantes específicas por cultivo deben tener en cuenta el estado de nutrientes del suelo de cada explotación. En agosto de 2026, el gobierno de India promovió el uso equilibrado de fertilizantes a través de PM-PRANAM junto con la agricultura orgánica, la agricultura natural y la gestión precisa de nutrientes para reducir la dependencia de los fertilizantes químicos. El Esquema de Tarjetas de Salud del Suelo proporciona informes por parcela que evalúan macronutrientes y micronutrientes, con recomendaciones de fertilizantes específicas por cultivo para cada explotación. Las evaluaciones por parcela pueden orientar las compras hacia grados que suministren el fósforo, el potasio, el azufre o los micronutrientes faltantes junto con el nitrógeno.
Mayor Disponibilidad de Nano-Urea y Nano-DAP
La disponibilidad ofrece a los proveedores de nanofertilizantes una base para construir un canal de aplicación que puede coexistir con la nutrición convencional. El Departamento de Fertilizantes reportó ventas de Nano Urea india de 18,25 millones de botellas en base equivalente de 500 mililitros durante abril de 2025 a enero de 2026. Las ventas de Nano DAP alcanzaron 14,49 millones de botellas en la misma base equivalente de 500 mililitros durante ese período. Los ensayos reportados por institutos del Consejo Indio de Investigación Agrícola (ICAR) y universidades agrícolas estatales combinaron la Nano Urea foliar con la dosis basal convencional recomendada. Los proveedores de Nano Urea pueden, por tanto, ofrecer un spray complementario manteniendo el producto basal recomendado en el programa de nutrición.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Retrasos en los Reembolsos de Subsidios que Presionan el Capital de Trabajo | -0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Volatilidad en los Precios del Amoníaco Importado y del Ácido Fosfórico | -1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento Ambiental bajo las Normas de la Junta Central de Control de la Contaminación (CPCB) | -0.3% | Kakinada, Andhra Pradesh | Largo plazo (≥ 4 años) |
| Desconfianza de los Pequeños Agricultores hacia los Fertilizantes Especializados más allá de la Urea | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en los Reembolsos de Subsidios que Presionan el Capital de Trabajo
Los productores dependientes de subsidios pueden enfrentar una brecha de financiamiento cuando el pago público llega después de la actividad comercial que respalda. En su análisis de riesgos del ejercicio fiscal 2024-25, Mangalore Chemicals & Fertilizers Limited advirtió que la insuficiencia presupuestaria y los retrasos en el pago de subsidios podrían aumentar los requisitos de capital de trabajo, afectar la producción y elevar los costos financieros. El calendario de pagos puede, por tanto, modificar el financiamiento necesario para sostener la producción de fertilizantes, incluso cuando el derecho al subsidio subyacente no cambia. Si la insuficiencia presupuestaria retrasa el reembolso, el productor debe asumir el capital de trabajo asociado hasta que lleguen los fondos públicos. La restricción comercial consiste en financiar el intervalo de reembolso, con la flexibilidad de producción dependiente de cuándo el apoyo público se convierte en efectivo.
Volatilidad en los Precios del Amoníaco Importado y del Ácido Fosfórico
La inflación de los insumos importados restringe el suministro de fertilizantes a través del capital necesario para constituir inventarios fosfatados. Gujarat State Fertilizers & Chemicals Limited reportó que los precios promedio CFR India del ácido fosfórico en base P₂O₅ aumentaron de 1.003 USD por tonelada métrica en el ejercicio fiscal 2024-25 a 1.248 USD en el ejercicio fiscal 2025-26.[2] Los precios promedio CFR India del amoníaco aumentaron de 394 USD a 439 USD por tonelada métrica durante los mismos ejercicios fiscales. Los mayores precios internacionales de fertilizantes y materias primas, incluido el azufre, presionaron los márgenes de la industria y restringieron la acumulación de inventario de DAP en el ejercicio fiscal 2025-26. Por separado, el Departamento de Fertilizantes reportó mayores costos de flete y seguro y retrasos en los envíos durante el conflicto en Asia Occidental en el ejercicio fiscal 2025-26, con las importaciones de amoníaco y ácido fosfórico particularmente afectadas. Para los proveedores fosfatados, el stock más costoso absorbe financiamiento antes de que las ventas estacionales generen efectivo, extendiendo la carga más allá del gasto de producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo:
Participación en el Costo de la Urea y Grados Complejos DefinidosLos fertilizantes simples representaron el 80,9% del valor del mercado en 2026, convirtiéndolos en el segmento más grande. Indian Farmers Fertiliser Cooperative Limited (IFFCO) produjo 4,83 millones de toneladas métricas de urea recubierta de neem en el ejercicio fiscal 2025-26. En julio de 2026, el Esquema de Subsidio a la Urea mantuvo un precio máximo de venta al público estatutario para una bolsa de urea de 45 kilogramos, excluyendo los cargos por recubrimiento de neem y los impuestos aplicables. La compensación al proveedor estaba vinculada a la diferencia entre el costo de entrega y la realización de mercado, con el reembolso dirigido a fabricantes e importadores. Para un proveedor de urea, la fijación estatutaria del precio minorista convierte el reembolso en la vía para recuperar la brecha del costo de entrega en grandes volúmenes de producción.
Se prevé que los fertilizantes complejos crezcan a una CAGR del 6,9% durante 2027-2032, convirtiéndolos en el segmento de mayor crecimiento. En el ejercicio fiscal 2024-25, Gujarat State Fertilizers & Chemicals Limited inició la producción comercial de 3.000 toneladas métricas de fertilizante complejo NPK de grado 9:24:24 en su Unidad Sikka. Un grado definido otorga al producto una identidad nutricional específica, conectando la actividad de fabricación con la composición que elegiría un comprador. El crecimiento de los fertilizantes complejos descansa, por tanto, en que los proveedores ajusten grados N:P:K definidos como el 9:24:24 a los programas de cultivo.



Por Forma:
Escala Convencional y Restricciones de Suministro de Fertilizantes EspecialesLos fertilizantes convencionales representaron el 96,9% del tamaño del mercado de fertilizantes de India en 2026, convirtiéndolos en el segmento más grande. El Departamento de Fertilizantes registró 39,66 millones de toneladas métricas de ventas de urea mediante Transferencia Directa de Beneficios en India durante el ejercicio fiscal 2025-26. Ese volumen de urea muestra la escala a la que un producto convencional se mueve a través del canal de ventas. Para los proveedores convencionales que atienden este canal, reabastecer urea en alto volumen es una tarea distinta a la de desarrollar demanda para una formulación de posicionamiento estrecho.
Se prevé que los fertilizantes especiales crezcan a una CAGR del 6,5% durante 2027-2032, convirtiéndolos en el segmento de mayor crecimiento. Deepak Fertilisers and Petrochemicals Corporation Limited reportó que los productos especiales y Croptek juntos contribuyeron con el 43% de sus ingresos de Nutrición de Cultivos en el trimestre finalizado el 30 de junio de 2026. La empresa también señaló que los volúmenes de fertilizantes especiales se vieron afectados por los elevados precios del azufre, la menor utilización de Bensulf y las restricciones regulatorias en ese trimestre. La contribución combinada a los ingresos otorga a los productos diferenciados un papel comercial, mientras que las presiones operativas hacen de la fiabilidad del suministro parte de esa propuesta. La expansión de los fertilizantes especiales implica asegurar las condiciones operativas y regulatorias detrás de los volúmenes comercializables, además de desarrollar formulaciones diferenciadas.

Por Modo de Aplicación:
El Calendario de Cultivos y el Riego Determinan la Entrega de NutrientesLa aplicación al suelo representó el 97,1% de la participación del mercado de fertilizantes de India en 2026, convirtiéndola en el segmento más grande. La guía Kharif 2025 del ICAR para el arroz de Andhra Pradesh recomendó la fertilización basada en análisis de suelo y todo el fósforo en el último fangueo. El potasio se recomendó íntegramente en el último fangueo en suelos pesados, pero la mitad en el fangueo y la mitad en la iniciación de la panícula en suelos ligeros. Esa distinción por cultivo y suelo hace que el calendario sea parte de la propuesta de aplicación, manteniendo la fertilización del suelo relevante más allá de una simple oferta de nutrientes a granel. Los análisis de suelo también vinculan las cantidades de nutrientes y la demanda de aplicación al suelo con los resultados de cada campo, en lugar de un recuento uniforme de bolsas.
Se prevé que el fertirriego crezca a una CAGR del 6,6% durante 2027-2032, convirtiéndolo en el segmento de mayor crecimiento. En agosto de 2026, el Ministerio de Agricultura y Bienestar de los Agricultores promovió el fertirriego bajo el esquema Por Cada Gota Más Cosecha como una forma de aplicar fertilizantes hidrosolubles directamente a las zonas radiculares de los cultivos. Un comprador que considere esta vía vincula la selección de nutrientes con la gestión del agua, por lo que la propuesta del proveedor debe conectar el formato del fertilizante con la forma en que llega a las raíces. La demanda de fertirriego está, por tanto, ligada a los agricultores que cuentan con microrriego instalado, ya que el agua transporta los nutrientes disueltos hasta las raíces.
Por Tipo de Cultivo:
Escala de Cereales Alimentarios y Nutrición Específica por CultivoLos cultivos de campo representaron el 88,6% del valor del mercado en 2026, convirtiéndolos en el segmento más grande. La tercera estimación anticipada del Ministerio de Agricultura y Bienestar de los Agricultores situó la producción de cereales alimentarios de India en 2025-26 en 376,563 millones de toneladas métricas. Para el maíz Kharif 2025 en Arunachal Pradesh, el ICAR recomendó fertilizantes a razón de 60:40:40 kilogramos de nitrógeno, pentóxido de fósforo y óxido de potasio por hectárea. Esa recomendación se combinó con compost o estiércol de corral a 10 toneladas métricas por hectárea. La proporción 60:40:40 define una formulación mineral que un grado mezclado podría igualar, junto con el compost o estiércol de corral recomendado por separado.
Se prevé que los cultivos hortícolas crezcan a una CAGR del 6,4% durante 2027-2032, convirtiéndolos en el segmento de mayor crecimiento. La segunda estimación anticipada de India situó la producción hortícola en aproximadamente 377,8 millones de toneladas métricas en 2025-26, un 1,9% por encima de la estimación final de 2024-25. El 30 de junio de 2026, el Instituto de Investigación de Agricultura Integrada Mahatma Gandhi del ICAR asesoró a los productores de huertos de mango en plena producción en East Champaran, Bihar, sobre el uso anual de nutrientes minerales y estiércol de corral. Recomendó dividir el nitrógeno en partes iguales entre el inicio del monzón y la floración, con fósforo, potasio y estiércol de corral en la aplicación del monzón. La aplicación en floración del asesoramiento concierne únicamente al nitrógeno, por lo que la oportunidad de seguimiento para los proveedores de huertos es más estrecha que la oferta de nutrientes del monzón.
Análisis geográfico
Las ventas regionales de Nano Urea ofrecen a los proveedores varias bases de producto a nivel estatal, incluidas 1,39 millones de botellas de 500 mililitros vendidas en Uttar Pradesh en el ejercicio fiscal 2025-26 hasta el 28 de febrero de 2026. Maharashtra registró 1,61 millones de botellas de Nano Urea de 500 mililitros vendidas en el ejercicio fiscal 2025-26 hasta la misma fecha, estableciendo una base de ventas regional separada. Las ventas acumuladas del ejercicio fiscal en Karnataka fueron de 1,7 millones de botellas de 500 mililitros hasta el 28 de febrero de 2026, situando el producto en otro canal de ventas a escala estatal. Los 1,7 millones de botellas de Karnataka frente a los 1,39 millones de Uttar Pradesh muestran que las ventas hasta la misma fecha difieren por estado incluso en un tamaño de botella compartido.
El comercio minorista especializado por cultivo añade una vía diferente hacia la demanda de fertilizantes en Karnataka, donde una oferta local puede construirse en torno a un grupo definido de agricultores. El 22 de abril de 2026, Coromandel International Limited anunció la inauguración de su tienda Gromor número 1.200 en el Taluk de Virajpet, Karnataka, orientada a los productores de café de Coorg. La oferta de la tienda especializada en café incluía fertilizantes, análisis de suelo y asesoramiento agronómico. Esa combinación vincula el suministro de nutrientes con un entorno de cultivo específico, otorgando al minorista una propuesta más enfocada que una oferta estatal amplia. La tienda de Coorg situó el asesoramiento específico para el café dentro de la red de 270 tiendas Namma Gromor de Coromandel en Karnataka, conectando un canal estatal con una comunidad local de cultivo.
Punjab, Andhra Pradesh y Tamil Nadu ilustran cómo los patrones contrastantes de uso de fertilizantes crean diferentes puntos de partida comerciales para los proveedores de nutrientes dentro del mismo país. La relación N:P:K del consumo de fertilizantes de Punjab fue de 29,8:6,5:1 en 2024-25, otorgando al nitrógeno un peso relativo mucho mayor que al potasio. Andhra Pradesh registró 6,1:3,2:1 en 2024-25, reflejando una relación diferente entre los tres nutrientes. La relación de Tamil Nadu fue de 4,9:2,0:1 en 2024-25, con una relación fósforo-potasio menor que la de Andhra Pradesh. Un proveedor que utilice una mezcla de nutrientes nacional única pasaría por alto el consumo relativo sustancialmente diferente de nitrógeno, fósforo y potasio entre estos estados.
Panorama Competitivo
Concentración del Mercado
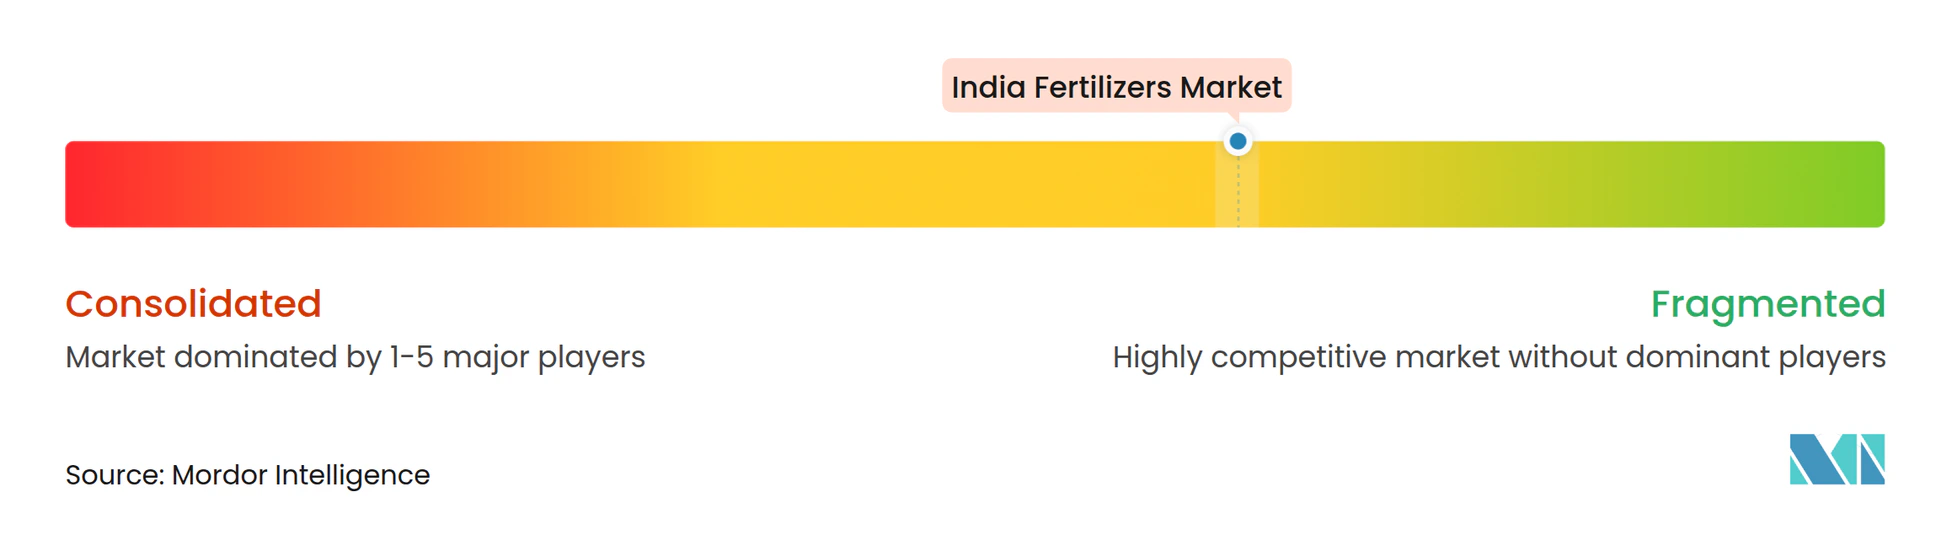
La competencia tiene una estructura diferenciada y de múltiples proveedores, que combina proveedores internacionales de nutrientes como ICL Group Ltd con fabricantes nacionales y grandes organizaciones de ventas de fertilizantes. Chambal Fertilisers and Chemicals Limited fabrica urea en tres plantas en Gadepan, Rajasthan, y comercializa fertilizantes DAP, TSP, MOP y NPK. Coromandel International Limited participa a través de su negocio de fertilizantes fosfatados. National Fertilizers Limited vende su propia urea, urea importada, urea de otros productores y fertilizantes distintos de la urea. Indian Farmers Fertiliser Cooperative Limited (IFFCO) reportó ventas de más de 12 millones de toneladas métricas de fertilizantes y productos relacionados en el ejercicio fiscal 2025-26, ilustrando la escala de la competencia en canales amplios.
ICL Group Ltd inauguró una instalación de fertilizantes especiales en Maharashtra en marzo de 2026 para producir fertilizantes hidrosolubles destinados a apoyar la entrega precisa de nutrientes en la nutrición de cultivos. Coromandel reportó un crecimiento del 7% en las ventas de fertilizantes fosfatados en el ejercicio fiscal 2025-26, respaldado por la participación de los agricultores y la entrada en nuevos mercados.[3] La producción local de fertilizantes especiales aborda el lado de la oferta de la nutrición diferenciada, mientras que el resultado de Coromandel conecta los productos fosfatados establecidos con un mayor alcance de clientes.
Para los nuevos participantes en nanofertilizantes, la propuesta competitiva se extiende desde la disponibilidad del producto hasta la evidencia que puede respaldar la autorización. Una enmienda a la Orden de Control de Fertilizantes del 11 de marzo de 2026 exigió a los fabricantes que soliciten a través del Formulario A-1 la autorización de nanofertilizantes que presenten datos de biotoxicidad o seguridad a la autoridad estatal notificada competente. Se especificaron laboratorios de Buenas Prácticas de Laboratorio o laboratorios acreditados por la Junta Nacional de Acreditación para Laboratorios de Pruebas y Calibración, siguiendo las directrices del Departamento de Biotecnología. Estas condiciones de presentación pueden requerir que un nuevo participante coordine el trabajo de laboratorio y la autorización estatal antes de convertir una propuesta de nanoproducto en ventas. Dado que los datos deben acompañar la presentación del Formulario A-1, el tiempo de preparación del laboratorio establece la fecha más temprana en que un nuevo participante puede ofrecer un nanoproducto.
Líderes de la Industria de Fertilizantes de India
-
ICL Group Ltd
-
Chambal Fertilisers and Chemicals Limited
-
Coromandel International Limited
-
National Fertilizers Limited
-
Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fertilizantes de India Empresas cubiertas en este informe
- Chambal Fertilisers and Chemicals Limited
- Coromandel International Limited
- Gujarat Narmada Valley Fertilizers & Chemicals Limited (Govt. of Gujarat)
- Haifa Negev Technologies Ltd.
- ICL Group Ltd
- Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- National Fertilizers Limited
- Rashtriya Chemicals and Fertilizers Limited
- Sociedad Quimica y Minera de Chile SA
- Yara International ASA
- Paradeep Phosphates Limited (Zuari-Maroc Phosphates Pvt. Ltd. & OCP)
- Nagarjuna Fertilizers and Chemicals Limited (Nagarjuna Group)
- The Fertilisers and Chemicals Travancore Limited (FACT)
- Deepak Fertilisers and Petrochemicals Corporation Limited
- Krishak Bharati Cooperative Limited (KRIBHCO)
Desarrollos recientes de la industria en Mercado de Fertilizantes de India
- Sep 2026: Las enmiendas a la Orden de Control de Fertilizantes de India entraron en vigor el 25 de septiembre, añadiendo especificaciones de nitrato de calcio granular y métodos de análisis para nanofertilizantes.
- Jul 2026: GAIL (India) Limited y Rashtriya Chemicals and Fertilizers Limited firmaron un memorando de entendimiento para desarrollar conjuntamente un proyecto de fertilizantes a base de gas a través de un vehículo de propósito especial en Maharashtra. La propuesta instalación de urea de Vidarbha tenía una capacidad planificada de 1,27 millones de toneladas métricas por año.
- Abr 2026: Coromandel International Limited anunció la inauguración de su tienda Gromor número 1.200 en el Taluk de Virajpet, Karnataka, posicionada como una tienda especializada en café que ofrece fertilizantes, análisis de suelo y asesoramiento agronómico.
Alcance y Metodología
Tipo
| Complejo | ||
| Simple | Micronutrientes | Boro |
| Cobre | ||
| Hierro | ||
| Manganeso | ||
| Molibdeno | ||
| Zinc | ||
| Otros | ||
| Nitrogenados | Urea | |
| Otros | ||
| Fosfatados | DAP | |
| MAP | ||
| SSP | ||
| Otros | ||
| Potásicos | MoP | |
| Macronutrientes secundarios | Calcio | |
| Magnesio | ||
| Azufre | ||
Forma
| Convencional | |
| Especialidad | CRF |
| Fertilizante líquido | |
| SRF | |
| Soluble en agua |
Modo de aplicación
| Fertigación |
| Foliar |
| Suelo |
Tipo de cultivo
| Cultivos de campo |
| Cultivos hortícolas |
| Césped y ornamentales |
| Tipo | Complejo | ||
| Simple | Micronutrientes | Boro | |
| Cobre | |||
| Hierro | |||
| Manganeso | |||
| Molibdeno | |||
| Zinc | |||
| Otros | |||
| Nitrogenados | Urea | ||
| Otros | |||
| Fosfatados | DAP | ||
| MAP | |||
| SSP | |||
| Otros | |||
| Potásicos | MoP | ||
| Macronutrientes secundarios | Calcio | ||
| Magnesio | |||
| Azufre | |||
| Forma | Convencional | ||
| Especialidad | CRF | ||
| Fertilizante líquido | |||
| SRF | |||
| Soluble en agua | |||
| Modo de aplicación | Fertigación | ||
| Foliar | |||
| Suelo | |||
| Tipo de cultivo | Cultivos de campo | ||
| Cultivos hortícolas | |||
| Césped y ornamentales | |||
Definición de mercado
- NIVEL DE ESTIMACIÓN DEL MERCADO - Las estimaciones del mercado para los distintos tipos de fertilizantes se han realizado a nivel de producto y no a nivel de nutriente.
- TIPOS DE NUTRIENTES CUBIERTOS - Nutrientes primarios: N, P y K; macronutrientes secundarios: Ca, Mg y S; micronutrientes: Zn, Mn, Cu, Fe, Mo, B y otros.
- TASA PROMEDIO DE APLICACIÓN DE NUTRIENTES - Se refiere al volumen promedio de nutriente consumido por hectárea de tierra agrícola en cada país.
- TIPOS DE CULTIVO CUBIERTOS - Cultivos de campo: cereales, legumbres, oleaginosas y cultivos de fibra. Horticultura: frutas, verduras, cultivos de plantación y especias. Césped y ornamentales.
| Palabra clave | Definición |
|---|---|
| Fertilizante | Sustancia química aplicada a los cultivos para garantizar los requisitos nutricionales, disponible en diversas formas como gránulos, polvos, líquidos, solubles en agua, etc. |
| Fertilizante de especialidad | Utilizado para mejorar la eficiencia y la disponibilidad de nutrientes, aplicado a través del suelo, foliar y fertigación. Incluye CRF, SRF, fertilizante líquido y fertilizantes solubles en agua. |
| Fertilizantes de liberación controlada (CRF) | Recubiertos con materiales como polímero, polímero-azufre y otros materiales como resinas para garantizar la disponibilidad de nutrientes al cultivo durante todo su ciclo de vida. |
| Fertilizantes de liberación lenta (SRF) | Recubiertos con materiales como azufre, neem, etc., para garantizar la disponibilidad de nutrientes al cultivo durante un período más prolongado. |
| Fertilizantes foliares | Consisten tanto en fertilizantes líquidos como en fertilizantes solubles en agua aplicados mediante aplicación foliar. |
| Fertilizantes solubles en agua | Disponibles en diversas formas, incluidos líquidos, polvos, etc., utilizados en el modo de aplicación foliar y de fertigación. |
| Fertigación | Fertilizantes aplicados a través de diferentes sistemas de irrigación, como riego por goteo, microirrigación, irrigación por aspersión, etc. |
| Amoníaco anhidro | Utilizado como fertilizante, inyectado directamente en el suelo, disponible en forma líquida gaseosa. |
| Superfosfato simple (SSP) | Fertilizante fosfatado que contiene únicamente fósforo en una proporción menor o igual al 35%. |
| Superfosfato triple (TSP) | Fertilizante fosfatado que contiene únicamente fósforo en una proporción superior al 35%. |
| Fertilizantes de eficiencia mejorada | Fertilizantes recubiertos o tratados con capas adicionales de diversos ingredientes para hacerlos más eficientes en comparación con otros fertilizantes. |
| Fertilizante convencional | Fertilizantes aplicados a los cultivos a través de métodos tradicionales, incluidos la aplicación al voleo, la colocación en hilera, la incorporación al suelo mediante arado, etc. |
| Micronutrientes quelados | Fertilizantes de micronutrientes recubiertos con agentes quelantes como EDTA, EDDHA, DTPA, HEDTA, etc. |
| Fertilizantes líquidos | Disponibles en forma líquida, utilizados principalmente para la aplicación de fertilizantes a los cultivos mediante fertigación y aplicación foliar. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR VARIABLES CLAVE: Con el fin de desarrollar una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban frente a los datos históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (ASP) se mantiene constante a lo largo del período de pronóstico para cada país.
- Paso 3: Validar y finalizar: En este importante paso, todos los datos del mercado, las variables y los análisis de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una visión holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizada, bases de datos y plataformas de suscripción.