
Tamaño y Participación del Mercado de Textiles para el Hogar de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
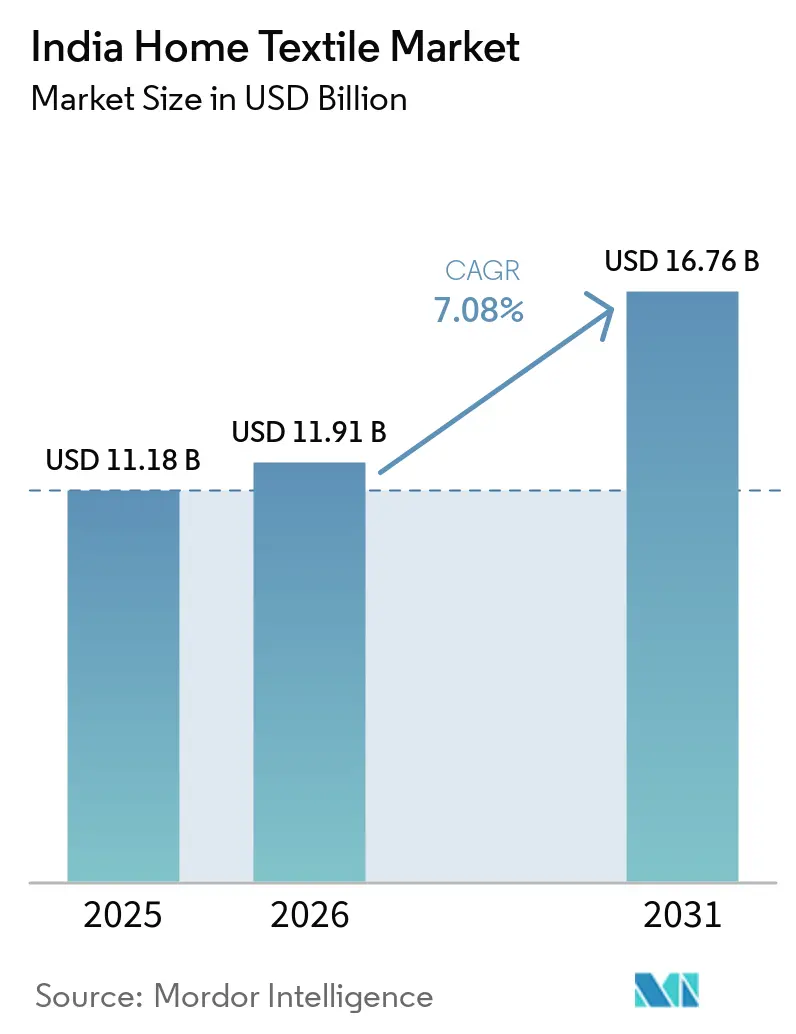
| Tamaño del mercado en el año base (2025) | 11.18 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.76 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.08 % |
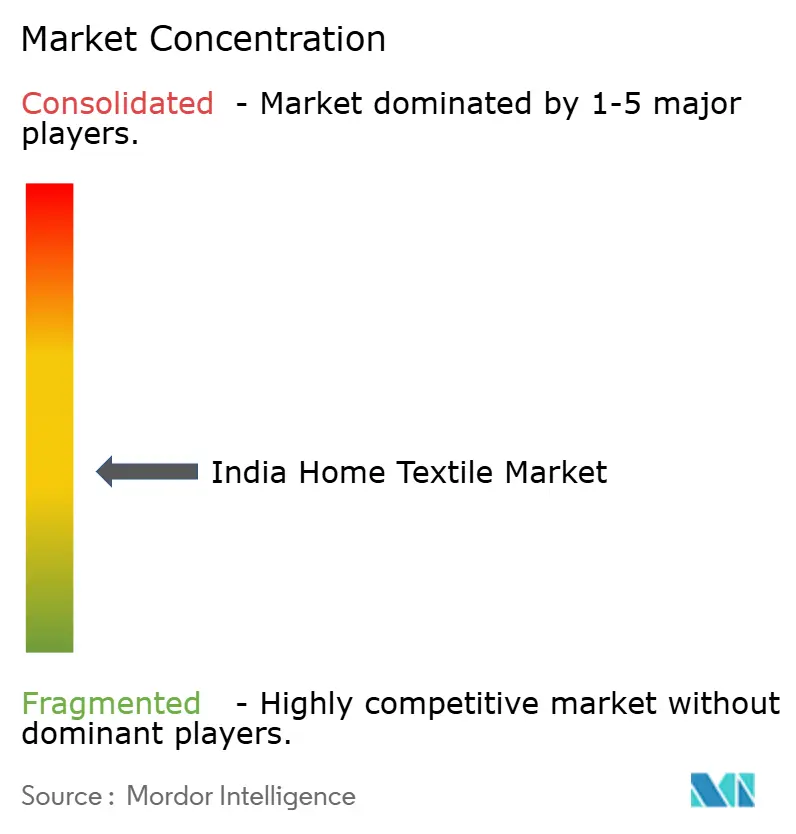
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles para el Hogar de India por Mordor Intelligence
El tamaño del Mercado de Textiles para el Hogar de India fue valorado en USD 11,18 mil millones en 2025 y se estima que crecerá desde USD 11,91 mil millones en 2026 hasta alcanzar USD 16,76 mil millones en 2031, a una CAGR del 7,08% durante el período de previsión (2026-2031).
Este crecimiento define la trayectoria actual del tamaño del mercado de textiles para el hogar de India. Los sólidos contratos de exportación, el sostenido crecimiento del ingreso disponible urbano y los activos incentivos gubernamentales a la producción continúan estimulando las ampliaciones de capacidad, incluso cuando las fluctuaciones en los precios del algodón y las nuevas órdenes de control de calidad comprimen los márgenes a corto plazo. Los principales fabricantes modernizan las líneas de hilado y acabado para respaldar telas antimicrobianas, reguladoras de temperatura y con certificación ecológica, un movimiento impulsado por la preferencia de los consumidores por productos premium y sostenibles en ciudades de Nivel 1 y Nivel 2. Los canales de comercio electrónico, incluidos los proyectos piloto de comercio rápido en zonas metropolitanas, fortalecen la visibilidad del inventario omnicanal, reducen los tiempos de entrega y mejoran el tamaño de las cestas mediante precios algorítmicos. El impulso exportador se ve reforzado por un patrón de abastecimiento «China+1» en los Estados Unidos y la Unión Europea, mientras que los parques textiles integrados bajo el esquema PM-MITRA reducen el gasto de capital para proyectos en nuevas instalaciones al ofrecer terrenos subsidiados y servicios comunes. Las inversiones paralelas en sistemas de descarga cero de líquidos y energía renovable se consideran cada vez más estrategias defensivas para cumplir con las próximas normas del Pasaporte Digital de Producto de la UE.
Conclusiones Clave del Informe
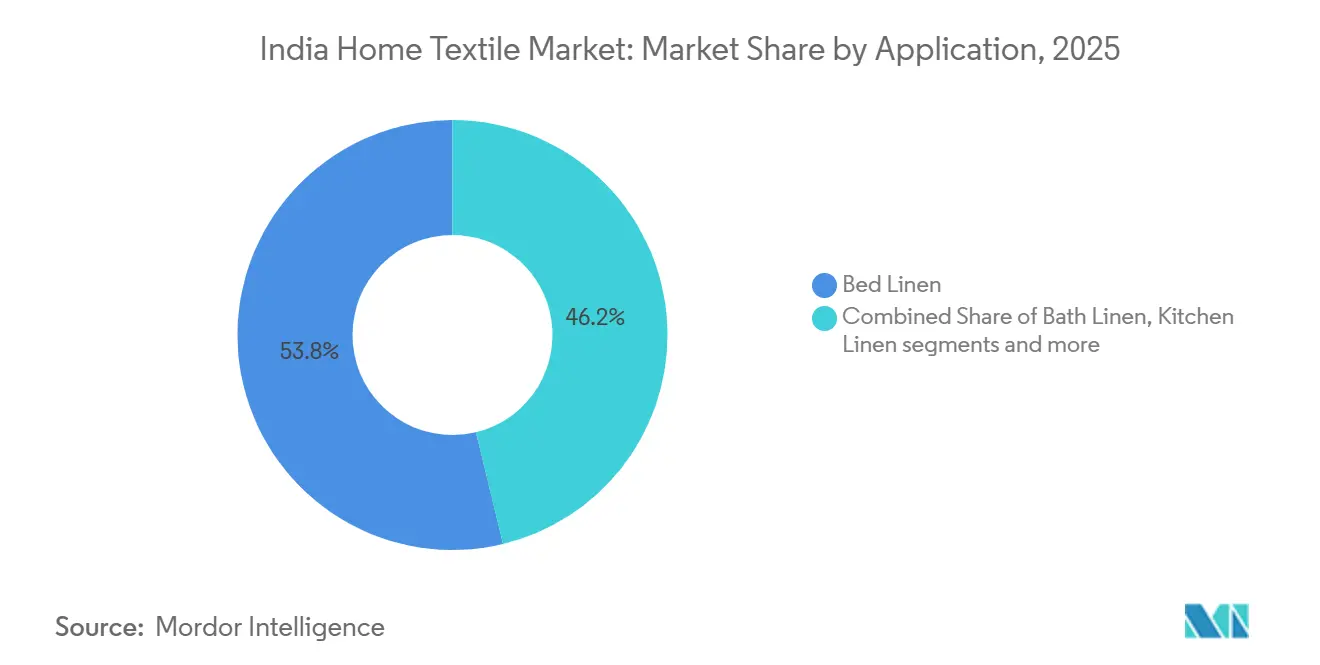
- Por aplicación, la ropa de cama capturó el 53,77% de la participación del mercado de textiles para el hogar de India en 2025, y se proyecta que la ropa de cama se expanda a una CAGR del 8,21% hasta 2031.
- Por material, el algodón retuvo el 66,25% del tamaño del mercado de textiles para el hogar de India en 2025, mientras que otros materiales (lana, cáñamo, seda, yute, bambú, etc.) se proyecta que crezcan a una CAGR del 10,29% hasta 2031.
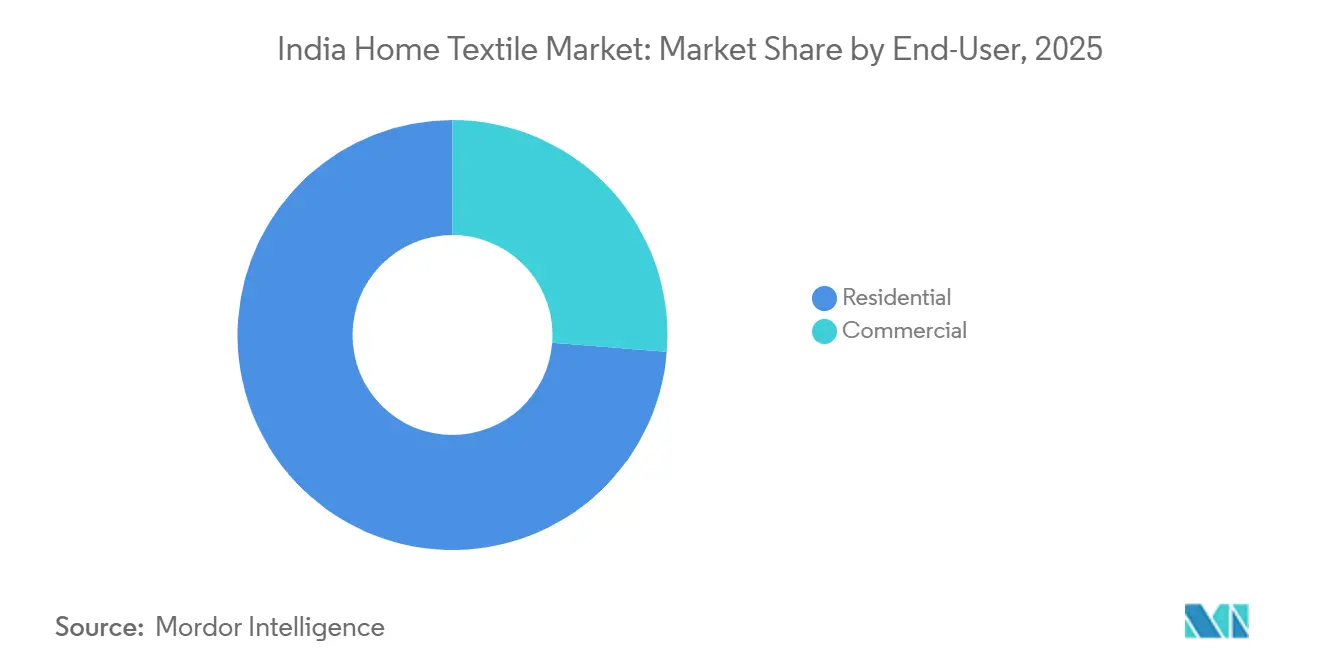
- Por usuario final, el segmento residencial representó el 73,75% del tamaño del mercado de textiles para el hogar de India en 2025, aunque se espera que el segmento residencial se acelere a una CAGR del 7,65% hasta 2031.
- Por canal de distribución, el comercio minorista fuera de línea mantuvo el 88,03% de la participación del mercado de textiles para el hogar de India en 2025, mientras que se prevé que los canales en línea avancen a una CAGR del 11,02% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Textiles para el Hogar de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente poder adquisitivo de la clase media y rápida migración urbana | +1.8% | Nacional, ciudades de Nivel 1 y Nivel 2 | Mediano plazo (2–4 años) |
| Aceleración de la adopción del comercio electrónico y expansión del comercio minorista omnicanal | +2.1% | Nacional, liderado por Maharashtra, Karnataka y Delhi-NCR | Corto plazo (≤ 2 años) |
| Desplazamiento del abastecimiento «China + 1» que impulsa los pedidos de exportación de India desde compradores de EE. UU. y la UE | +1.5% | Gujarat, Tamil Nadu, Maharashtra | Mediano plazo (2–4 años) |
| Esquema PLI y megaparques textiles PM-MITRA que reducen la intensidad de capital | +1.0% | Gujarat, Tamil Nadu, Telangana | Largo plazo (≥ 4 años) |
| Innovaciones en textiles ecológicos e inteligentes que elevan los precios de venta promedio | +0.9% | Principales metrópolis | Largo plazo (≥ 4 años) |
| Rápida expansión hotelera y de apartamentos con servicios que incrementa la demanda institucional de ropa de cama | +1.8% | Nacional, ciudades de Nivel 1 y Nivel 2 | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente poder adquisitivo de la clase media y rápida migración urbana
El ingreso nacional neto per cápita avanzó hasta INR 188.892 en el ejercicio fiscal 2024 y se proyecta que aumente aún más hasta INR 205.324 para el ejercicio fiscal 2025.[1] Los hogares urbanos ahora destinan el 4,2% del gasto mensual a artículos para el hogar frente al 3,1% en 2020, y el Ministerio de Vivienda proyecta que la urbanización alcanzará el 40% para 2030, sumando 60 millones de hogares. Los productos de marca reemplazan de manera constante las ofertas de bazar sin marca a medida que los compradores primerizos migran hacia recuentos de hilos más altos y acabados duraderos, reduciendo el ciclo de reemplazo de la ropa de cama de cinco a tres años. Los minoristas nacionales confirman que las telas de algodón premium y mezcladas ahora atraen a consumidores de ingresos medios que buscan una estética elevada y beneficios de higiene. Esta recalibración de la demanda incentiva a los molinos a trabajar con recuentos de algodón más finos e invertir en controles de calidad automatizados para mantener una textura y solidez del color consistentes.
Aceleración de la adopción del comercio electrónico y expansión del comercio minorista omnicanal
Las ventas de textiles para el hogar en línea superaron los INR 8.500 crore (USD 993,7 millones) en 2024, logrando un incremento interanual del 28% a medida que los pagos unificados superaron los 131 mil millones de transacciones, reduciendo la fricción en el proceso de pago[2]. Amazon y Flipkart añadieron más de 50.000 SKU de 1.200 vendedores, utilizando precios dinámicos para elevar el valor promedio de los pedidos en un 18%. El portal directo al consumidor de Welspun India sincroniza el inventario en 200 tiendas para facilitar la recogida el mismo día, reduciendo el abandono del carrito en un 15%. Las plataformas de comercio rápido ahora entregan toallas y sábanas en 10 minutos en Bengaluru, Mumbai y Delhi, comprimiendo los ciclos de reposición y obligando a los actores establecidos a replantear sus estrategias de última milla. Estos canales habilitados por tecnología proporcionan señales de demanda en tiempo real que ayudan a los molinos a ajustar los programas de los telares y reducir el inventario de productos terminados.
Desplazamiento del abastecimiento «China + 1» que impulsa los pedidos de exportación de India desde compradores de EE. UU. y la UE
Las exportaciones de textiles para el hogar alcanzaron USD 5,1 mil millones en los primeros nueve meses de 2024, un 9% más que en el mismo período de 2023, ya que India capturó el 34% de las importaciones estadounidenses de ropa de cama. Los molinos indios entregan contenedores de 40 pies en seis a ocho semanas, más rápido que muchos competidores del Sudeste Asiático, mientras que las importaciones de Alemania desde India aumentaron un 12% en 2024 a medida que los minoristas europeos adquirían productos con certificación GOTS [3]. Las reuniones gubernamentales entre compradores y vendedores vincularon a 500 pymes con compradores globales, acelerando la visibilidad de los pedidos. Los exportadores más grandes firman contratos plurianuales que trasladan las escaladas en los precios del algodón y cubren el riesgo arancelario. Los ahorros logísticos de los puertos de Gujarat refuerzan la estabilidad de los márgenes a pesar de la volatilidad del flete.
Esquema PLI y megaparques textiles PM-MITRA que reducen la intensidad de capital
El esquema de incentivos vinculados a la producción asigna INR 10.683 crore (USD 1,25 mil millones) durante cinco años, ofreciendo un impulso del 15% sobre la facturación incremental para inversiones en fibras artificiales y textiles técnicos. GHCL Textiles anunció una inversión de INR 215 crore (USD 25,1 millones) para añadir 25.000 husos para el segundo trimestre del ejercicio fiscal 2026, tras la exitosa instalación de 40.000 husos y 15 MW de energía renovable durante los últimos dos años[4]. Siete parques PM-MITRA ofrecen infraestructura lista para usar a INR 500 (USD 5,85) por metro cuadrado frente a las tarifas de mercado de INR 2.000 (USD 23,4) a INR 3.000 (USD 35,1), reduciendo las barreras de entrada. Trident posiciona unidades satélite dentro de estos parques para reducir los costos logísticos en un 12% y acortar los plazos de entrega a los puertos. El efecto combinado de los incentivos fiscales, los subsidios de terreno y los servicios compartidos reduce los umbrales de la tasa interna de retorno y acelera la aprobación de proyectos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los precios del algodón e inflación más amplia de materias primas que comprimen los márgenes | −1.9% | Nacional, con concentración en Gujarat y Maharashtra dependientes del algodón | Corto plazo (≤ 2 años) |
| Aranceles inciertos y políticas comerciales en los principales mercados occidentales que nublan los flujos de exportación | −1.2% | Centros de exportación del Oeste y el Sur | Mediano plazo (2–4 años) |
| Base de proveedores nacionales muy fragmentada que genera calidad de producto inconsistente | −0.8% | Nacional, con foco en clústeres de fabricación no organizados | Mediano plazo (2–4 años) |
| Normas de calidad BIS más estrictas que elevan los costos de cumplimiento para los pequeños fabricantes | −0.6% | Nacional, con mayor carga sobre las unidades pymes y microescala | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los precios del algodón e inflación más amplia de materias primas que comprimen los márgenes
Los precios del algodón se dispararon a INR 62.000 (USD 724,8) por candy en marzo de 2024, un aumento del 18% desde diciembre de 2023. El precio mínimo de apoyo para el algodón de fibra media aumentó a INR 7.020 (USD 82,1) por quintal para la temporada 2024-25, comprimiendo los márgenes brutos hasta en 300 puntos básicos. La fibra de poliéster cortada promedió INR 95 (USD 1,11) por kilogramo en 2024, un incremento interanual del 12% que agravó la presión sobre los costos. Para mitigar la volatilidad, los fabricantes se inclinan hacia mezclas de 60% algodón y 40% poliéster que reducen los gastos de materias primas en aproximadamente un 15%. La cobertura con futuros y los contratos a más largo plazo ofrecen una protección parcial, pero siguen siendo subutilizados entre las pymes.
Aranceles inciertos y políticas comerciales en los principales mercados occidentales que nublan los flujos de exportación
Los Estados Unidos iniciaron una revisión bajo la Sección 301 a finales de 2024 que podría imponer aranceles del 10% al 25% sobre los textiles para el hogar indios, amenazando la competitividad en precios. El Mecanismo de Ajuste en Frontera por Carbono de la UE a partir de 2026 gravará los textiles producidos con electricidad a base de carbón, planteando desafíos de cumplimiento para los molinos en estados dependientes de la energía térmica. Las brechas en la conectividad a la red y los costos de capital de INR 4 crore (USD 0,47 millones) a INR 6 crore (USD 0,70 millones) para una instalación solar de 1 MW ralentizan las transiciones inmediatas hacia energías renovables. Los exportadores responden acelerando los acuerdos de compra de energía verde y buscando certificaciones de neutralidad de carbono. Las asociaciones industriales presionan por exenciones arancelarias y una alineación más fluida de estándares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: La Ropa de Cama Ancla el Liderazgo del Mercado
El mercado de textiles para el hogar de India por aplicación estuvo liderado por la ropa de cama, que representó el 53,77% de la participación total del mercado en 2025. Esto fue impulsado por una fuerte demanda de reemplazo de los hogares urbanos, pedidos de exportación estables hacia minoristas de los Estados Unidos y la Unión Europea, y una preferencia por productos premium con recuentos de hilos más altos. Las cadenas hoteleras impulsaron la demanda al acortar los ciclos de reemplazo, mientras que iniciativas gubernamentales como el esquema Un Distrito Un Producto promovieron diseños únicos de telares manuales.
Se proyecta que la ropa de cama sea el segmento de más rápido crecimiento durante 2026-2031, con una CAGR del 8,21%. El crecimiento estará respaldado por una mayor adopción de marcas reconocidas entre los hogares de ingresos medios, campañas digitales que destacan la sostenibilidad y la expansión de los canales directos al consumidor. Estos factores garantizan que la ropa de cama siga siendo un segmento clave del mercado y un motor de crecimiento primario en aplicaciones residenciales y de hospitalidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material: El Algodón Domina Mientras las Fibras de Nicho se Aceleran
El algodón representó el 66,25% del tamaño del mercado de textiles para el hogar de India por material en 2025, impulsado por la sólida producción nacional y la preferencia de los consumidores por su asequibilidad y versatilidad. Sigue siendo central para la demanda nacional y de exportación, respaldado por la modernización bajo el Esquema del Fondo de Actualización Tecnológica, que permite a los molinos producir recuentos más finos. Las fibras sintéticas atienden a los hogares sensibles al precio, mientras que la premiumización en las categorías de cama y baño refuerza el dominio del algodón.
Se proyecta que materiales como la lana, el cáñamo, la seda, el yute y el bambú crezcan a una CAGR del 10,29% durante 2026-2031. El crecimiento está impulsado por el creciente conocimiento sobre sostenibilidad, la escasez de agua que impulsa la demanda de alternativas al lino y el atractivo premium del cáñamo y el yute en los mercados urbanos. La viscosa de bambú, comercializada como lino de bambú, está ganando terreno por su textura sedosa y biodegradabilidad, mientras que el poliéster reciclado atrae a los consumidores conscientes del medio ambiente. Estas fibras de nicho están diversificando el mercado y alineándose con las tendencias globales de sostenibilidad.
Por Usuario Final: Los Compradores Residenciales Impulsan el Crecimiento de la Demanda
El mercado de textiles para el hogar de India en 2025 estuvo liderado por los compradores residenciales, que representaron el 73,75% de la demanda total. Las altas tasas de propiedad de vivienda urbana y los sólidos ciclos de reemplazo impulsaron este dominio. El 20% superior de las familias prefirió productos de marca, mientras que los compradores de ingresos medios optaron por marcas propias de hipermercados con precios entre INR 1.500 (USD 16,69) e INR 3.000 (USD 33,38). Las iniciativas gubernamentales como el esquema Un Distrito Un Producto apoyaron los diseños de telares manuales, y los canales directos al consumidor permitieron a las marcas de nicho dirigirse a propietarios conscientes de la sostenibilidad.
Se proyecta que la demanda residencial crezca más rápido durante 2026-2031, con una CAGR del 7,65%, impulsada por el aumento de los ingresos disponibles, las tendencias de premiumización y las campañas digitales que promueven compras coordinadas en las categorías de cama, baño y cocina. Si bien los compradores comerciales, incluidos hoteles, instituciones de salud y espacios de co-living, siguen siendo significativos, el segmento residencial ancla el mercado, garantizando estabilidad y crecimiento a largo plazo en diversos grupos de consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: El Canal en Línea Gana Terreno con el Comercio Rápido y el Directo al Consumidor
El canal fuera de línea aún representó el 88,03% de las ventas en 2025, aprovechando más de 3.000 puntos de venta de mercancía masiva. Los canales en línea crecieron a una CAGR del 11,02%, con Amazon y Flipkart procesando 12 millones de pedidos y utilizando precios algorítmicos para aumentar el tamaño de las cestas. Las empresas emergentes de comercio rápido ahora entregan en 10 minutos en tres metrópolis. Marcas directas al consumidor como Maspar ampliaron la entrega el mismo día a cinco ciudades, integrando 120 inventarios de tiendas. Las salas de exposición especializadas, que representan el 15% de las ventas fuera de línea, curan conjuntos coordinados para elevar los valores de las transacciones en un 25%.
Los grandes distribuidores de mercancía masiva negocian descuentos de fábrica del 40% al 50%, mientras que las boutiques independientes mantienen su relevancia ofreciendo tejidos exclusivos. Las plataformas omnicanal integradas sincronizan los SKU entre almacenes y estantes, mejorando las tasas de rotación. La adopción de pagos digitales reduce el abandono del carrito y apoya los ciclos de flujo de caja para los minoristas en línea. Los análisis en tiempo real alimentan la planificación de la demanda aguas arriba, permitiendo a los molinos minimizar el inventario sin movimiento.
Análisis Geográfico
India Occidental lidera con Solapur produciendo el 40% de las toallas de rizo y Surat especializándose en ropa de cama sintética, lo que convierte a la región en un importante centro para el mercado de ropa de cama y baño en India. Solapur se beneficia de menores costos logísticos gracias al abastecimiento local de algodón, mientras que la proximidad de Surat a los principales puertos favorece las exportaciones. El parque PM-MITRA de Sanand ofrece precios de terreno subsidiados, aunque la escasez de agua en Maharashtra exige costosos sistemas de descarga cero de líquidos.
India del Sur concentra una participación significativa, con Coimbatore y Tiruppur adoptando sistemas de hilado compacto para obtener primas de exportación. Bengaluru y Mysuru emergen como centros de textiles inteligentes que integran nanotecnología. India del Norte depende de los clústeres de telares mecánicos de Delhi-NCR y Panipat, que producen millones de sábanas anuales dentro de rangos de precios competitivos.
India del Este y del Noreste crecen rápidamente, impulsadas por subsidios, reducción de costos y salarios competitivos. Assam promueve a Guwahati como centro de telares manuales, mientras que el Corredor de Carga Dedicado mejora la conectividad, haciendo que los molinos del Este sean competitivos en los mercados del norte.
Panorama regulatorio
El entorno de cumplimiento de textiles para el hogar en India se está endureciendo en torno a los estándares de producto y las divulgaciones dirigidas al consumidor. El Reglamento de Etiquetado y Marcado para Textiles, Prendas de Vestir y Artículos Confeccionados de 2025 del Comité de Textiles (que abarca artículos confeccionados de textiles para el hogar como toallas, cubiertas, cortinas y edredones) formaliza campos de etiquetado obligatorios, incluyendo la composición de fibras, país de origen, datos del fabricante/importador/marca, instrucciones de cuidado y seguridad, y trazabilidad (código de barras/QR). En paralelo, los requisitos de seguridad y desempeño de productos se están aplicando mediante órdenes de control de calidad y normas actualizadas, incluida la Orden de Control de Calidad de Textiles de Protección (Compuestos Tapizados usados para Mobiliario No Doméstico) de 2024 (notificada el 12 de septiembre de 2024), que exige el cumplimiento de la norma IS 15768:2008 en materia de resistencia al fuego para uso no doméstico.
El mantenimiento de normas también está activo bajo la Bureau of Indian Standards (BIS), que publicó revisiones en febrero de 2026 para revestimientos textiles de pisos, como IS 11205:2026 (vocabulario) e IS 18554:2026 (prueba de impermeabilidad al agua). Se espera que fabricantes e importadores alineen sus planes de prueba internos y su documentación de control de calidad con los métodos actualizados. En el plano de política industrial, el Ministerio de Textiles continúa ejecutando el Esquema de Incentivos Vinculados a la Producción (PLI) para Textiles (años de desempeño hasta 2029-2030) para apoyar la creación de capacidad en las cadenas de valor de fibras sintéticas y textiles técnicos, mientras que los esfuerzos del sector hacia un marco de certificación de sostenibilidad doméstico se posicionan para ayudar a los exportadores a cumplir con las expectativas más estrictas de trazabilidad y divulgación ambiental de la UE/Reino Unido.
Análisis de la cadena de valor
La cadena de valor de textiles para el hogar en India abarca el abastecimiento de fibras (algodón y fibras sintéticas), el hilado, el tejido de calada o de punto (incluida la tela cruda de ancho amplio), el procesamiento húmedo (teñido, impresión, acabado) y la conversión en artículos confeccionados como ropa de cama, ropa de baño, ropa de cocina o de mesa, telas para tapicería y revestimientos de pisos, seguido del empaquetado y la logística de salida. La producción se organiza alrededor de clústeres que incluyen Karur, Panipat, Ahmedabad, Jaipur, Solapur, Bhadohi, Kannur y Coimbatore, y organismos de exportación e industria como TEXPROCIL, HEPC y HEWA conectan a los fabricantes con compradores extranjeros, coordinan la facilitación del comercio y apoyan la defensa del sector.
Los principales puntos de friccion siguen siendo la volatilidad del precio de las materias primas, en particular el algodón, los costos de cumplimiento del procesamiento (incluidas las exigencias de sostenibilidad y trazabilidad), y los retrasos en logística y puertos que afectan los tiempos de entrega de exportación. Esto está impulsando a marcas y exportadores hacia una mayor integración vertical y sistemas de calidad más estandarizados. Las intervenciones de política se están mapeando cada vez más a lo largo de la cadena, incluido el anuncio del Presupuesto de la Unión 2026-27 de un Esquema Nacional de Fibras (febrero de 2026) para reunir los esquemas de fibras naturales y sintéticas bajo un mismo marco, además de la modernización y actualización de telares mecánicos en clústeres de tapicería y ropa de cama para mejorar la productividad y la consistencia. Los programas complementarios en el ecosistema del sector incluyen el Esquema PLI para Textiles (fibras sintéticas/textiles técnicos), Tex-RAMPS (AF 2025-26 a AF 2030-31) para I+D y sistemas de datos, y Samarth 2.0 para el desarrollo de habilidades, que apuntan a mejoras de capacidad desde la fibra hasta la conversión en artículo confeccionado.
Panorama Competitivo
El mercado de textiles para el hogar de India está moderadamente fragmentado, con los principales productores representando una participación significativa. La integración vertical de Welspun reduce considerablemente los plazos de entrega. Trident ha ampliado la capacidad de producción de toallas con inversiones sustanciales y ha asegurado numerosos contratos hoteleros. Indo Count dirige la mayor parte de su producción a minoristas de los Estados Unidos y ha presentado patentes para acabados innovadores. La instalación de GHCL en Tamil Nadu utiliza automatización para reducir eficazmente los costos laborales. Las marcas directas al consumidor tienen una participación notable en el segmento premium, aprovechando las redes sociales para crecer. IKEA colabora con múltiples proveedores indios y planea aumentar el abastecimiento en los próximos años. Las marcas propias de Reliance Retail y DMart ofrecen descuentos competitivos. El cumplimiento de las normas BIS implica auditorías anuales con costos asociados.
Si bien el comercio minorista en línea de textiles para el hogar está ganando impulso, aún es incipiente. Los compradores en áreas metropolitanas, así como en ciudades de Nivel 2 y Nivel 3, se sienten cada vez más atraídos por la comodidad, la mayor selección y la facilidad de las compras en línea de textiles para el hogar. Mientras que las grandes corporaciones aprovechan las compras por volumen, las ofertas de productos diversas y el marketing inteligente, las empresas más pequeñas se centran en segmentos específicos, destacando por su amplia gama de productos y un servicio al cliente de primer nivel.
Las marcas indias están dejando su huella en el escenario global. Por ejemplo, en abril de 2025, Jaipur Rugs, un referente en el sector de alfombras de lujo hechas a mano, dio un paso significativo al adquirir la marca Shyam Ahuja. Su objetivo es mantener la visión original del fundador mientras eleva el estatus de la marca en el escenario del lujo global.
Líderes de la Industria de Textiles para el Hogar de India
-
Welspun Group
-
Trident Group
-
Indo Count Industries Ltd.
-
Himatsingka Seide Ltd.
-
GHCL Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades orientadas a la exportación están siendo moldeadas por la alineación regulatoria y la demanda de los compradores de trazabilidad, lo que crea un espacio en blanco para los fabricantes que pueden documentar el origen de la fibra, los insumos de procesamiento y los atributos del producto a nivel de SKU. El Reglamento de Etiquetado y Marcado del Comité de Textiles de 2025 (con requisitos de trazabilidad mediante código de barras/QR) y las actualizaciones continuas de normas de la BIS empujan al mercado hacia una infraestructura de prueba y certificación más sólida y una mayor preparación para el cumplimiento, lo que a su vez apoya los segmentos de exportación premium que requieren certificaciones como GOTS y OEKO-TEX. Los esfuerzos gubernamentales para desarrollar un sistema de certificación de sostenibilidad doméstico para exportaciones, posicionado para alinearse con las expectativas de trazabilidad y divulgación de la UE/Reino Unido, ofrecen una vía para que los exportadores estandaricen las declaraciones y la documentación en las categorías de cama, baño y revestimientos de pisos.
Los programas de modernización de la manufactura y de habilitación de clústeres también crean palancas de oportunidad para las PYMES y los actores de nivel medio que buscan pasar a artículos confeccionados de grado de exportación. En enero de 2026, el Ministerio de Textiles lanzó la iniciativa de Transformación Textil Liderada por Distritos (DLTT) para desarrollar 100 distritos como campeones de exportación y 100 como polos textiles aspiracionales, mientras que el Presupuesto de la Unión 2026-27 anunció un programa textil integrado que incluye el Esquema Nacional de Fibras y componentes de modernización de clústeres. Las acciones empresariales refuerzan el valor de la integración vertical y la capacidad de procesamiento: Paramount Textile Mills inició un proyecto dedicado de teñido y acabado para textiles para el hogar premium en Tamil Nadu (enero de 2026), y Premier Fine Linens reveló la puesta en marcha de una instalación de tejido con 250 telares y la expansión de una planta de costura automatizada cerca de Coimbatore (julio de 2026). En conjunto, estos movimientos destacan cómo controlar las etapas de procesamiento y conversión puede reducir los tiempos de entrega, mejorar la consistencia para grandes programas minoristas, y respaldar productos de mayor especificación, como acabados de alto desempeño y colecciones con certificación ecológica.
Desarrollos recientes del sector
- Julio de 2026: El Ministerio de Textiles revisó el progreso de los Centros Integrados de Desarrollo Textil y de Confección (ITADC) y su reposicionamiento como centros únicos de facilitación para las MSME. El cambio fortalece el acceso a pruebas, cumplimiento y apoyo de procesos que las unidades más pequeñas de textiles para el hogar necesitan para cumplir con requisitos más estrictos de etiquetado, normas y documentación de exportación.
- Diciembre de 2025: Welspun Home Solutions inauguró una planta de toallas de rizo en Anjar, Gujarat, descrita como la instalación de toallas de un solo sitio más grande del mundo. La nueva capacidad respalda un reabastecimiento más rápido para grandes programas minoristas y de hospitalidad y refuerza las ventajas de escala en costo y fiabilidad de entrega.
- Noviembre de 2024: Estados Unidos inició una revisión bajo la Sección 301 que podría imponer aranceles del 10% al 25% a los textiles para el hogar de India. Este movimiento elevó la gestión del riesgo arancelario en la planificación de exportaciones, fomentando contratos de compradores de mayor plazo, la diversificación de mercados finales y un control de costos más estricto en toda la cadena desde el algodón hasta el artículo confeccionado.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca el valor de los productos textiles de uso doméstico vendidos en India para aplicaciones típicas del hogar, incluidos artículos utilizados en camas, baños, cocinas, pisos y muebles tapizados. El dimensionamiento se realiza en USD y refleja la demanda interna a través de canales de venta organizados y de menor escala.
Exclusiones del alcance: No se contabilizan los textiles para indumentaria, los textiles industriales o técnicos, ni la maquinaria textil e insumos químicos, y se evita la doble contabilización entre tela cruda y artículos textiles para el hogar terminados.
Descripción General de la Segmentación
- Por Aplicación
- Ropa de Cama
- Ropa de Baño
- Ropa de Cocina
- Tapicería
- Alfombras y Tapetes
- Por Material
- Algodón
- Lino
- Fibras Sintéticas
- Otros Materiales (Lana, Cáñamo, Seda, Yute, Bambú)
- Por Usuario Final
- Residencial
- Comercial
- Por Canal de Distribución
- Fuera de Línea
- Grandes Distribuidores de Mercancía Masiva (Hipermercados/Supermercados)
- Centros del Hogar
- Tiendas Especializadas
- Otros Canales de Distribución
- En Línea
- Fuera de Línea
- Por Región
- Norte de India
- Oeste de India
- Sur de India
- Este de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre la producción textil en India, las señales de consumo y los flujos de comercio exterior para las categorías de textiles para el hogar terminados. Se consultan series de datos públicos y documentos como las publicaciones del Ministerio de Textiles, las tablas de comercio de la Dirección General de Inteligencia Comercial y Estadísticas, los valores de importación y exportación por categoría de UN Comtrade, los indicadores macroeconómicos del Banco de la Reserva de India (inflación y tipo de cambio), y las publicaciones de consejos textiles y organismos de promoción de exportaciones.
A continuación, se revisan los informes anuales de las empresas, las presentaciones para inversores y la cobertura periodística de fuentes reconocidas para comprender los cambios en la estrategia de canal, las variaciones en la combinación de productos y el movimiento de precios a lo largo del tiempo. Para verificaciones selectivas, también se utilizan suscripciones de pago para obtener información financiera e inteligencia empresarial, registros de importación y exportación a nivel de envío, y bases de datos de patentes, principalmente para validar supuestos y no para impulsar todo el modelo. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron referencias públicas adicionales para recopilar datos, validar rangos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba los supuestos documentales, especialmente en lo que respecta a cómo difiere la demanda por región, canal y uso final, y cómo se mueven los puntos de precio en categorías como ropa de cama, ropa de baño, textiles de cocina, tapicería y textiles para pisos. Se realizan entrevistas con una combinación equilibrada de fabricantes, distribuidores, minoristas y compradores institucionales, y se comparan los aportes de India del Norte, Oeste, Sur y Este para que una perspectiva local no domine el total del mercado.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 34% |
| Actores menores: 15% | Gerentes: 54% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que las señales de producción, comercio y demanda por categoría se reconstruyen en un conjunto de valor de bienes terminados para India, y luego se filtran a través de divisiones realistas de canal y uso final obtenidas de las entrevistas. El total se corrobora con aproximaciones selectivas de abajo hacia arriba, como rangos de precios muestreados por categoría multiplicados por el movimiento de volumen indicativo, además de verificaciones de coherencia utilizando indicadores de escala de proveedores y minoristas.
Para mantener el modelo práctico, se realiza un seguimiento cercano de algunas variables porque mueven el mercado de manera visible. Estas incluyen los valores de exportación e importacin para las principales categorías de textiles para el hogar según el Sistema Armonizado, la dirección de precios del algodón y las fibras sintéticas como indicador de costos y precios, el traslado de la inflación basada en el Índice de Precios al Consumidor para bienes relacionados con el hogar, el cambio de participación hacia la venta en línea, y la actividad de vivienda y hotelería como factores desencadenantes de la demanda para reposición y nuevas compras. Cuando una subcategoría carece de una serie pública clara, las brechas se gestionan utilizando categorías proxy y ajustando la división con base en los comentarios primarios dentro de un rango conservador.
Para la elaboración de pronósticos, se utiliza el análisis de escenarios para que el crecimiento refleje una combinación de condiciones macroeconómicas de demanda y señales a nivel de categoría, alineadas con las expectativas de los expertos sobre la progresión de precios y volúmenes. Los supuestos se mantienen transparentes para que el cliente pueda rastrear qué variables cambiaron entre el año base y los años proyectados.
Ciclo de Validación de Datos y Actualización
La validación se realiza en etapas para que los números finales no dependan de un solo conjunto de datos o de una sola fuente de entrevistas. Se comparan los totales modelados con señales independientes como la dirección del comercio, el movimiento de precios por categoría y el crecimiento del canal, y luego se verifican nuevamente los saltos pronunciados que no coinciden con los factores subyacentes.
Antes de la aprobación final, el trabajo pasa por una revisión entre analistas donde se verifican los insumos, las conversiones y la lógica de división, seguida de un análisis final de varianza frente a versiones anteriores y referencias externas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando un evento relevante modifica los precios, el comercio o la dirección de la demanda, y se completa un pase final previo a la entrega para que el cliente reciba la perspectiva más actualizada disponible.
Comparación del Dimensionamiento del Mercado de Textiles para el Hogar en India de Mordor Intelligence con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los textiles para el hogar en India frecuentemente no coinciden porque las empresas toman decisiones diferentes sobre qué se considera un producto textil para el hogar terminado, qué canales de venta se incluyen y si el año es calendario o fiscal. Las diferencias también aparecen cuando el momento de la conversión de divisas, el tratamiento de la inflación y la forma en que se contabilizan las ventas en línea no están alineados.
La principal brecha proviene de si los bienes terminados vinculados a exportaciones y los artículos adyacentes de textiles para pisos se contabilizan en el mismo conjunto. En nuestro enfoque, Mordor Intelligence vincula el total a las categorías de textiles para el hogar terminados en usos de cama, baño, cocina, tapicería y pisos, y luego verifica el valor frente a los códigos de comercio de India y la progresión de precios confirmada en entrevistas, en lugar de aplicar un multiplicador textil amplio único. Algunas otras estimaciones utilizan una canasta de productos más estrecha o una instantánea del año fiscal, lo que puede desplazar el valor declarado incluso si la tendencia de demanda parece similar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,18 mil millones de USD (2025) | |
| Nota de Investigación Sectorial A | 10,00 mil millones de USD (2024) | Utiliza una estimación de año fiscal (EF24) y generalmente refleja un enfoque de mercado interno, lo que puede subestimar las categorías capturadas mediante verificaciones vinculadas al comercio en año calendario y puede desplazar los valores en USD debido a diferentes momentos de conversión de divisas. |
| Editorial del Sector B | 4,51 mil millones de USD (2025) | Parece aplicar una definición más estricta o una cadena de valor incluida más estrecha para los textiles para el hogar, lo que puede excluir categorías terminadas adyacentes o ciertos canales, produciendo así un total de 2025 menor incluso con una dirección de crecimiento similar. |
Al analizar las tres cifras, la dispersión proviene principalmente de la amplitud del alcance, el momento calendario frente al fiscal, y la forma en que las señales de precios y comercio se convierten en un valor de bienes terminados. Al mantener los supuestos explícitos y verificar los totales frente a múltiples indicadores de demanda y comercio, el modelo es más fácil de replicar y más sencillo de explicar cuando los clientes necesitan mapear el número con su propia exposición por categoría.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de textiles para el hogar de India?
El mercado fue valorado en USD 11,91 mil millones en 2026 y se proyecta que alcance USD 16,76 mil millones para 2031.
¿Qué segmento de aplicación lidera actualmente en ingresos?
La ropa de cama lidera con una participación del 53,77% en 2025 y también es el segmento de más rápido crecimiento, con una CAGR del 8,21% durante 2026–2031.
¿A qué velocidad se están expandiendo las ventas en línea de textiles para el hogar en India?
Los canales en línea avanzan a una CAGR del 11,02%, impulsados por grandes plataformas de comercio electrónico y modelos emergentes de comercio rápido.
¿Por qué están ganando popularidad las mezclas de lino y bambú?
Los consumidores valoran la transpirabilidad, el menor uso de agua y la biodegradabilidad, lo que impulsa una CAGR del 12,65% para estas mezclas durante 2026-2031.
¿Qué incentivos impulsan las nuevas inversiones textiles?
El esquema PLI y los parques PM-MITRA ofrecen incentivos en efectivo, terrenos subsidiados a INR 500 (USD 5,85) por m² e infraestructura compartida, reduciendo los costos de capital.
¿Qué tan fragmentado está el panorama de proveedores?
Las cinco principales empresas controlan aproximadamente el 40% de las ventas, dejando espacio para empresas de nivel medio y de nicho que se centran en la innovación en diseño o en productos artesanales.


 Sus datos están seguros y nunca se venden ni se comparten.
