
Größe und Marktanteil des indischen Heimtextilmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
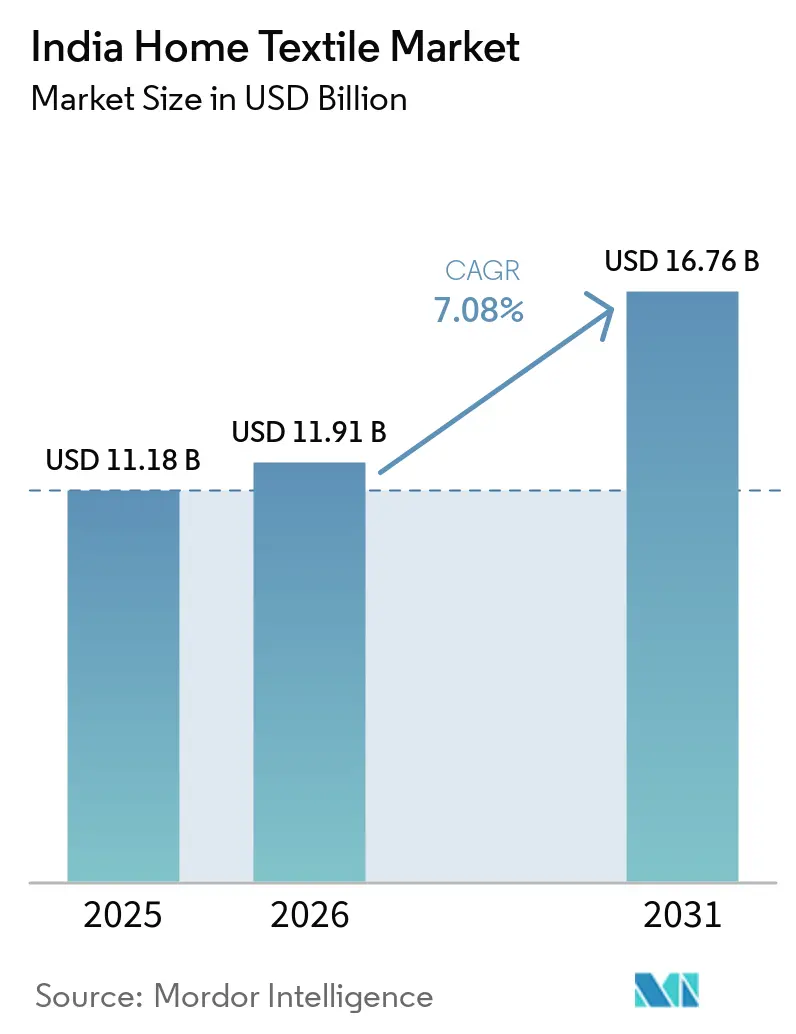
| Marktgröße im Basisjahr (2025) | 11.18 Milliarden US-Dollar |
| Marktgröße (2026) | 11.91 Milliarden US-Dollar |
| Marktgröße (2031) | 16.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.08 % |
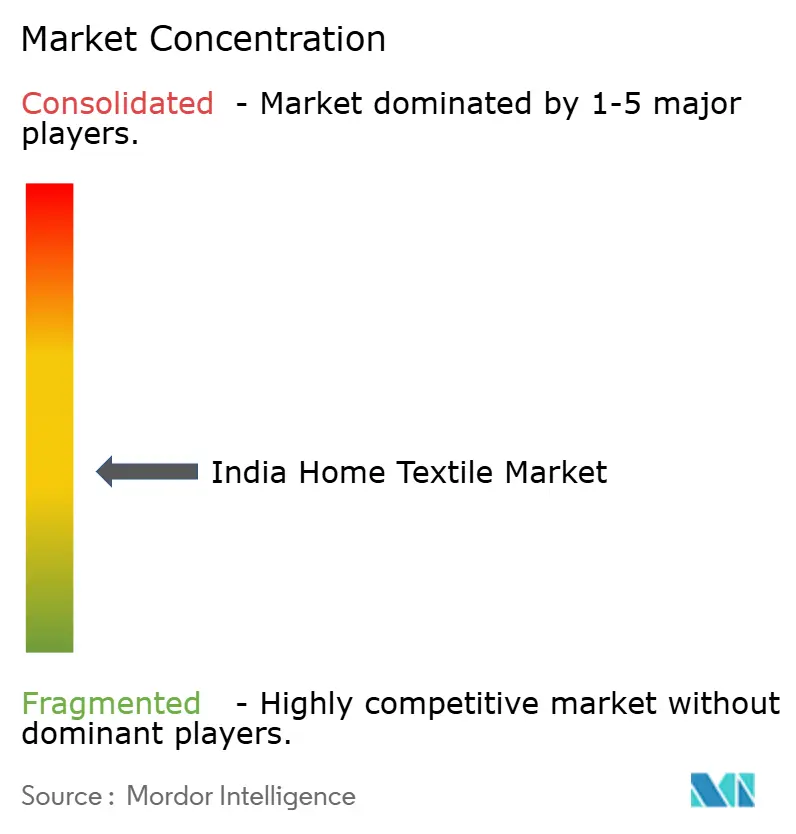
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Heimtextilmarkts von Mordor Intelligence
Die Marktgröße des indischen Heimtextilmarkts wurde im Jahr 2025 auf 11,18 Milliarden USD geschätzt und soll von 11,91 Milliarden USD im Jahr 2026 auf 16,76 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,08 % während des Prognosezeitraums (2026–2031).
Dieser Anstieg definiert die aktuelle Entwicklung der Marktgröße des indischen Heimtextilmarkts. Robuste Exportverträge, anhaltend wachsendes verfügbares Einkommen in städtischen Gebieten und aktive staatliche Produktionsanreize stimulieren weiterhin Kapazitätserweiterungen, auch wenn Baumwollpreisschwankungen und neue Qualitätskontrollauflagen die kurzfristigen Margen belasten. Führende Hersteller modernisieren Spinn- und Veredelungslinien, um antimikrobielle, temperaturregulierte und ökozertifizierte Stoffe zu unterstützen – ein Schritt, der durch die Verbraucherpräferenz für hochwertige, nachhaltige Produkte in Städten der Klasse 1 und Klasse 2 gefördert wird. E-Commerce-Kanäle, einschließlich Quick-Commerce-Pilotprojekte in Ballungsräumen, stärken die kanalübergreifende Bestandstransparenz, verkürzen Lieferzeiten und verbessern die Warenkorbgröße durch algorithmische Preisgestaltung. Der Exportschwung wird durch ein „China+1”-Beschaffungsmuster in den Vereinigten Staaten und der Europäischen Union verstärkt, während integrierte Textilparks im Rahmen des PM-MITRA-Programms die Investitionskosten für Neubauprojekte durch subventioniertes Land und gemeinsame Versorgungseinrichtungen senken. Parallele Investitionen in Nullflüssigkeitsablaufsysteme und erneuerbare Energien werden zunehmend als Abwehrstrategien betrachtet, um den bevorstehenden EU-Anforderungen an den digitalen Produktpass gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
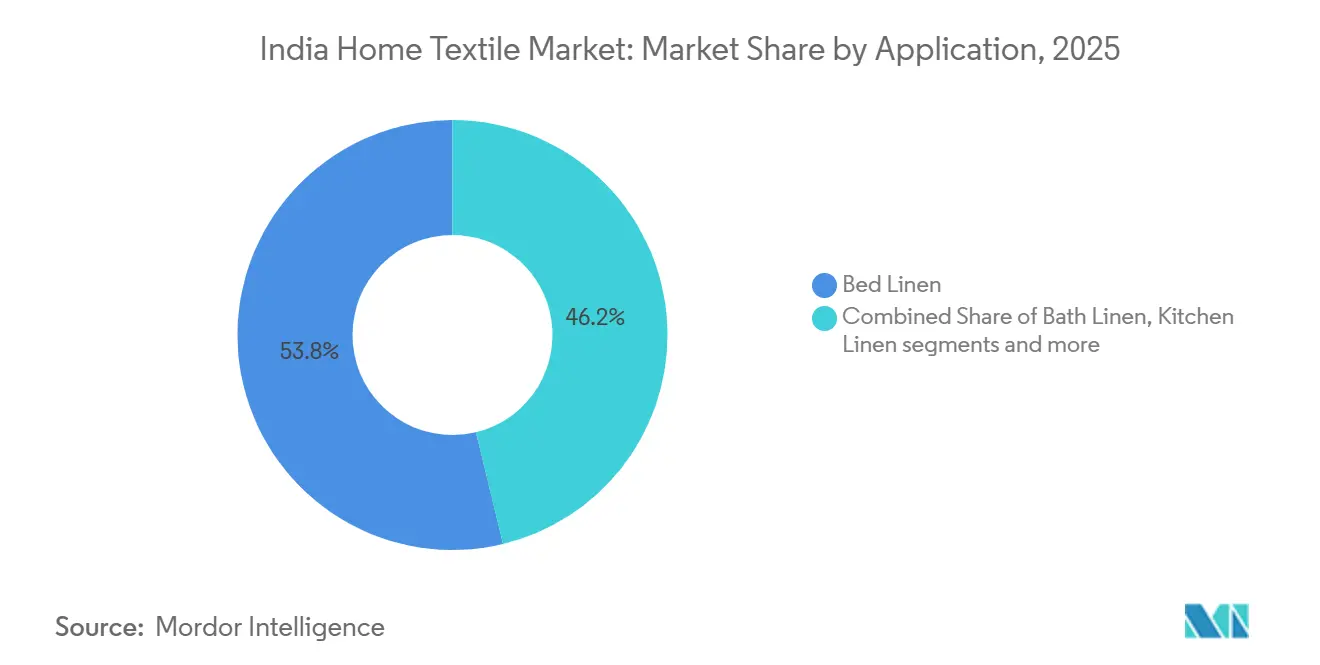
- Nach Anwendung entfiel auf Bettwäsche im Jahr 2025 ein Marktanteil von 53,77 % am indischen Heimtextilmarkt, und Bettwäsche wird voraussichtlich bis 2031 mit einer CAGR von 8,21 % wachsen.
- Nach Material hielt Baumwolle im Jahr 2025 einen Anteil von 66,25 % an der Marktgröße des indischen Heimtextilmarkts, während andere Materialien (Wolle, Hanf, Seide, Jute, Bambus usw.) voraussichtlich bis 2031 mit einer CAGR von 10,29 % wachsen werden.
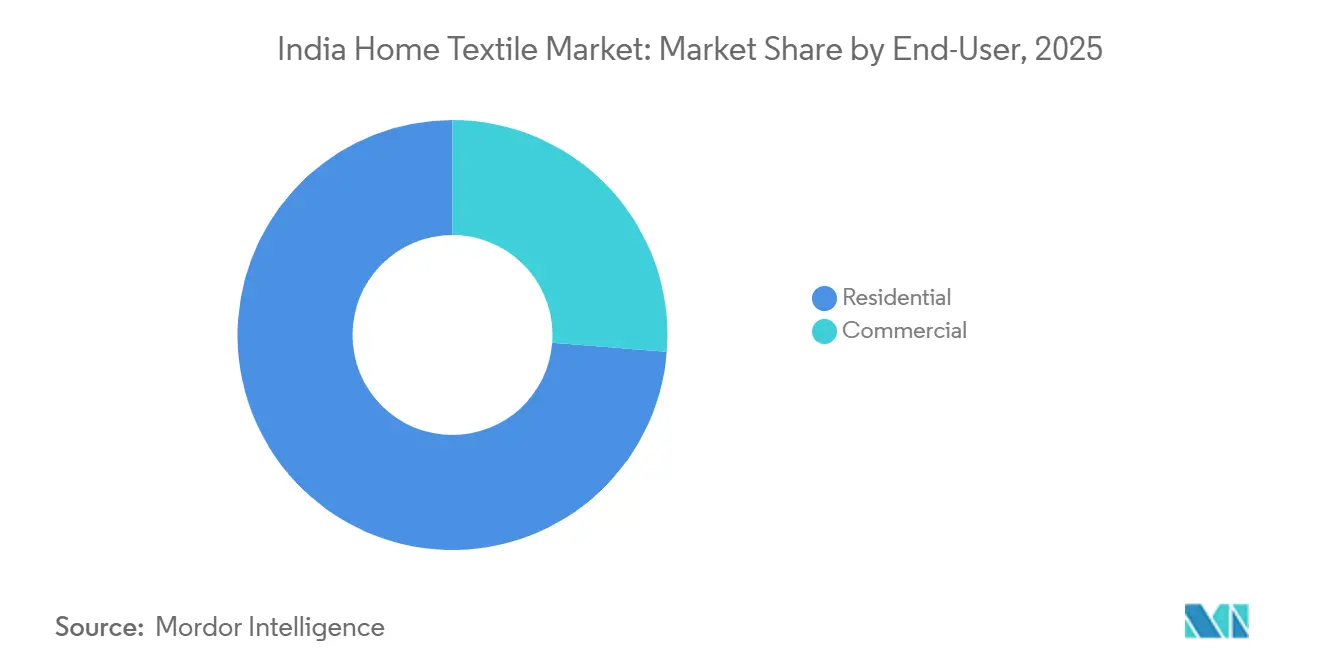
- Nach Endverbraucher dominierte das Segment der Privathaushalte im Jahr 2025 mit 73,75 % der Marktgröße des indischen Heimtextilmarkts, wobei das Segment der Privathaushalte bis 2031 voraussichtlich mit einer CAGR von 7,65 % wachsen wird.
- Nach Vertriebskanal hielt der stationäre Einzelhandel im Jahr 2025 einen Marktanteil von 88,03 % am indischen Heimtextilmarkt, während Online-Kanäle bis 2031 voraussichtlich mit einer CAGR von 11,02 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum indischen Heimtextilmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Kaufkraft der Mittelschicht und rasche Urbanisierung | +1.8% | National, Städte der Klasse 1 und Klasse 2 | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung des E-Commerce und Ausbau des kanalübergreifenden Einzelhandels | +2.1% | National, angeführt von Maharashtra, Karnataka und Delhi-NCR | Kurzfristig (≤ 2 Jahre) |
| „China+1”-Beschaffungsverlagerung steigert Indiens Exportaufträge von US- und EU-Käufern | +1.5% | Gujarat, Tamil Nadu, Maharashtra | Mittelfristig (2–4 Jahre) |
| PLI-Programm und PM-MITRA-Megatextilparks senken die Kapitalintensität | +1.0% | Gujarat, Tamil Nadu, Telangana | Langfristig (≥ 4 Jahre) |
| Umweltfreundliche und intelligente Textilinnovationen steigern die durchschnittlichen Verkaufspreise | +0.9% | Große Ballungsräume | Langfristig (≥ 4 Jahre) |
| Rasante Expansion von Hotels und Serviced Apartments steigert die institutionelle Wäschenachfrage | +1.8% | National, Städte der Klasse 1 und Klasse 2 | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Kaufkraft der Mittelschicht und rasche Urbanisierung
Das Pro-Kopf-Nettoeinkommen stieg im Geschäftsjahr 2024 auf INR 188.892 und wird für das Geschäftsjahr 2025 voraussichtlich weiter auf INR 205.324 steigen.[1] Städtische Haushalte wenden nun 4,2 % ihrer monatlichen Ausgaben für Heimtextilien auf, gegenüber 3,1 % im Jahr 2020, und das Ministerium für Wohnungswesen prognostiziert, dass die Urbanisierungsrate bis 2030 40 % erreichen wird, was 60 Millionen Haushalte hinzufügen wird. Markenprodukte ersetzen zunehmend unmarkierte Basar-Angebote, da Erstkäufer zu höheren Fadenzahlen und langlebigen Ausführungen tendieren, was den Ersatzzyklus für Bettwäsche von fünf auf drei Jahre verkürzt. Inländische Einzelhändler bestätigen, dass hochwertige Baumwoll- und Mischgewebe nun Verbraucher aus mittleren Einkommensschichten ansprechen, die nach verbesserter Ästhetik und Hygienevorteilen suchen. Diese Nachfrageverschiebung veranlasst Spinnereien, feinere Baumwollgarne zu verarbeiten und in automatisierte Qualitätskontrollen zu investieren, um eine gleichbleibende Textur und Farbechtheit zu gewährleisten.
Zunehmende Verbreitung des E-Commerce und Ausbau des kanalübergreifenden Einzelhandels
Online-Heimtextilverkäufe überstiegen im Jahr 2024 INR 8.500 Crore (993,7 Millionen USD) und verzeichneten einen Anstieg von 28 % gegenüber dem Vorjahr, da einheitliche Zahlungen 131 Milliarden Transaktionen überschritten und die Kaufabwicklung vereinfachten[2]. Amazon und Flipkart fügten mehr als 50.000 Artikelnummern von 1.200 Verkäufern hinzu und nutzten dynamische Preisgestaltung, um den durchschnittlichen Bestellwert um 18 % zu steigern. Das Direktvertriebsportal von Welspun India synchronisiert den Bestand über 200 Filialen hinweg, um die Abholung am selben Tag zu ermöglichen und den Warenkorbabbruch um 15 % zu reduzieren. Quick-Commerce-Plattformen liefern nun Handtücher und Bettwäsche in 10 Minuten in Bengaluru, Mumbai und Delhi, was die Nachschubzyklen verkürzt und etablierte Anbieter zwingt, ihre Strategien für die letzte Meile zu überdenken. Diese technologiegestützten Kanäle liefern Echtzeit-Nachfragesignale, die Spinnereien helfen, Webpläne anzupassen und Fertigwarenbestände zu reduzieren.
„China+1”-Beschaffungsverlagerung steigert Indiens Exportaufträge von US- und EU-Käufern
Die Heimtextilexporte erreichten in den ersten neun Monaten des Jahres 2024 5,1 Milliarden USD, ein Anstieg von 9 % gegenüber dem gleichen Zeitraum im Jahr 2023, da Indien 34 % der US-Bettwäscheimporte auf sich vereinte. Indische Spinnereien liefern 40-Fuß-Container innerhalb von sechs bis acht Wochen, schneller als viele südostasiatische Wettbewerber, während Deutschlands Importe aus Indien im Jahr 2024 um 12 % stiegen, da europäische Einzelhändler GOTS-zertifizierte Produkte bezogen [3]. Staatlich organisierte Käufer-Verkäufer-Treffen vernetzten 500 kleine und mittlere Unternehmen mit globalen Käufern und beschleunigten die Auftragstransparenz. Größere Exporteure schließen mehrjährige Verträge ab, die Baumwollpreiserhöhungen weitergeben und Zollrisiken absichern. Logistikersparnisse durch Häfen in Gujarat stärken die Margenstabilität trotz Frachtpreisschwankungen.
PLI-Programm und PM-MITRA-Megatextilparks senken die Kapitalintensität
Das produktionsgebundene Anreizprogramm stellt über fünf Jahre INR 10.683 Crore (1,25 Milliarden USD) bereit und bietet einen Bonus von 15 % auf den inkrementellen Umsatz für Investitionen in Chemiefasern und technische Textilien. GHCL Textiles kündigte eine Investition von INR 215 Crore (25,1 Millionen USD) an, um bis zum zweiten Quartal des Geschäftsjahres 2026 25.000 Spindeln hinzuzufügen, nach der erfolgreichen Installation von 40.000 Spindeln und 15 MW erneuerbarer Energie in den vergangenen zwei Jahren[4]. Sieben PM-MITRA-Parks bieten sofort einsatzbereite Infrastruktur zu INR 500 (5,85 USD) pro Quadratmeter gegenüber Marktpreisen von INR 2.000 (23,4 USD) bis INR 3.000 (35,1 USD) und senken so die Markteintrittsbarrieren. Trident positioniert Satelliteneinheiten innerhalb dieser Parks, um die Logistikkosten um 12 % zu senken und die Vorlaufzeiten zu Häfen zu verkürzen. Der kombinierte Effekt aus Steueranreizen, Landsubventionen und gemeinsam genutzten Versorgungseinrichtungen senkt die Mindestrendite-Schwellenwerte und beschleunigt Projektgenehmigungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Baumwollpreise und allgemeine Rohstoffpreisinflation belasten die Margen | −1.9% | National, mit Konzentration in den baumwollabhängigen Bundesstaaten Gujarat und Maharashtra | Kurzfristig (≤ 2 Jahre) |
| Unsichere Zölle und Handelspolitik in wichtigen westlichen Märkten trüben die Exportströme | −1.2% | Export-orientierte Zentren in West- und Südindien | Mittelfristig (2–4 Jahre) |
| Stark fragmentierte inländische Lieferantenbasis verursacht inkonsistente Produktqualität | −0.8% | National, mit Schwerpunkt auf unorganisierten Fertigungsclustern | Mittelfristig (2–4 Jahre) |
| Strengere BIS-Qualitätsnormen erhöhen die Compliance-Kosten für kleine Hersteller | −0.6% | National, mit größerer Belastung für kleine und mittlere Unternehmen sowie Kleinstbetriebe | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Baumwollpreise und allgemeine Rohstoffpreisinflation belasten die Margen
Die Baumwollpreise stiegen im März 2024 auf INR 62.000 (724,8 USD) pro Candy, ein Anstieg von 18 % seit Dezember 2023. Der Mindestunterstützungspreis für mittelstapelige Baumwolle stieg für die Saison 2024–25 auf INR 7.020 (82,1 USD) pro Quintal und drückte die Bruttomargen um bis zu 300 Basispunkte. Polyesterstapielfaser kostete im Jahr 2024 durchschnittlich INR 95 (1,11 USD) pro Kilogramm, ein Anstieg von 12 % gegenüber dem Vorjahr, der den Kostendruck verstärkte. Um die Volatilität abzumildern, wechseln Hersteller zu Mischgeweben aus 60 % Baumwolle und 40 % Polyester, die die Rohstoffkosten um etwa 15 % senken. Terminabsicherung und längerfristige Verträge bieten teilweisen Schutz, werden aber von kleinen und mittleren Unternehmen noch zu wenig genutzt.
Unsichere Zölle und Handelspolitik in wichtigen westlichen Märkten trüben die Exportströme
Die Vereinigten Staaten leiteten Ende 2024 eine Überprüfung nach Abschnitt 301 ein, die Zölle von 10 % bis 25 % auf indische Heimtextilien verhängen könnte und die Wettbewerbsfähigkeit der Preise bedroht. Der CO₂-Grenzausgleichsmechanismus der EU ab 2026 wird Abgaben auf Textilien erheben, die mit kohlebasiertem Strom hergestellt werden, was Compliance-Herausforderungen für Spinnereien in von Wärmekraft abhängigen Bundesstaaten mit sich bringt. Netzanschlusslücken und Kapitalkosten von INR 4 Crore (0,47 Millionen USD) bis INR 6 Crore (0,70 Millionen USD) für eine 1-MW-Solaranlage verlangsamen den sofortigen Übergang zu erneuerbaren Energien. Exporteure reagieren, indem sie grüne Strombezugsverträge beschleunigen und CO₂-neutrale Zertifizierungen anstreben. Branchenverbände setzen sich für Zollbefreiungen und eine reibungslosere Normenharmonisierung ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Bettwäsche sichert Marktführerschaft
Der indische Heimtextilmarkt nach Anwendung wurde von Bettwäsche angeführt, die im Jahr 2025 einen Anteil von 53,77 % am Gesamtmarkt ausmachte. Dies wurde durch eine starke Ersatznachfrage aus städtischen Haushalten, stabile Exportaufträge an Einzelhändler in den Vereinigten Staaten und der Europäischen Union sowie eine Präferenz für hochwertige Produkte mit höheren Fadenzahlen angetrieben. Hotelketten steigerten die Nachfrage durch Verkürzung der Ersatzzyklen, während staatliche Initiativen wie das Programm „Ein Bezirk, ein Produkt” einzigartige Handwebdesigns förderten.
Bettwäsche wird voraussichtlich das am schnellsten wachsende Segment im Zeitraum 2026–2031 sein, mit einer CAGR von 8,21 %. Das Wachstum wird durch eine verstärkte Akzeptanz von Markenartikeln bei Haushalten mit mittlerem Einkommen, digitale Kampagnen zur Hervorhebung von Nachhaltigkeit und die Ausweitung von Direktvertriebskanälen unterstützt. Diese Faktoren stellen sicher, dass Bettwäsche ein wichtiges Marktsegment und ein primärer Wachstumstreiber in Wohn- und Gastgewerbeapplikationen bleibt.

Nach Material: Baumwolle dominiert, während Nischenfasern an Fahrt gewinnen
Baumwolle hatte im Jahr 2025 einen Anteil von 66,25 % am indischen Heimtextilienmarkt nach Material, getrieben durch eine starke inländische Produktion und die Verbraucherpräferenz für ihre Erschwinglichkeit und Vielseitigkeit. Sie bleibt zentral für die Inlands- und Exportnachfrage, unterstützt durch die Modernisierung im Rahmen des Technology Upgradation Fund Scheme, das den Spinnereien die Produktion feinerer Garnnummern ermöglicht. Synthetische Fasern bedienen preissensible Haushalte, während die Premiumisierung in den Bett- und Badkategorien die Dominanz von Baumwolle weiter festigt.
Materialien wie Wolle, Hanf, Seide, Jute und Bambus werden voraussichtlich mit einem CAGR von 10,29 % im Zeitraum 2026–2031 wachsen. Das Wachstum wird durch ein steigendes Nachhaltigkeitsbewusstsein, Wasserknappheit als Treiber der Nachfrage nach Leinenalternativen sowie die Premium-Attraktivität von Hanf und Jute in städtischen Märkten angetrieben. Bambus-Viskose, vermarktet als Bambusleinenstoff, gewinnt aufgrund seiner seidigen Textur und biologischen Abbaubarkeit an Bedeutung, während recyceltes Polyester umweltbewusste Verbraucher anspricht. Diese Nischenfasern diversifizieren den Markt und richten sich an globalen Nachhaltigkeitstrends aus.
Nach Endverbraucher: Privathaushalte treiben das Nachfragewachstum an
Der indische Heimtextilienmarkt wurde im Jahr 2025 von privaten Käufern angeführt, die 73,75 % der Gesamtnachfrage ausmachten. Hohe städtische Wohneigentumsquoten und starke Ersatzzyklen trieben diese Dominanz voran. Die oberen 20 % der Haushalte bevorzugten Markenprodukte, während Käufer aus dem mittleren Einkommenssegment auf Eigenmarken von Hypermärkten zurückgriffen, die zwischen INR 1.500 (16,69 USD) und INR 3.000 (33,38 USD) lagen. Staatliche Initiativen wie das One District One Product-Programm unterstützten Handwebdesigns, und Direktvertriebskanäle ermöglichten es Nischenmarken, nachhaltigkeitsbewusste Hauseigentümer anzusprechen.
Die Wohnraumnachfrage wird im Zeitraum 2026–2031 im indischen Heimtextilienmarkt voraussichtlich am schnellsten wachsen, mit einem CAGR von 7,65 %, angetrieben durch steigende verfügbare Einkommen, Premiumisierungstrends und digitale Kampagnen, die koordinierte Käufe in den Kategorien Bett, Bad und Küche fördern. Während gewerbliche Käufer, darunter Hotels, Gesundheitseinrichtungen und Co-Living-Spaces, weiterhin bedeutend sind, bildet das Wohnsegment das Fundament des Marktes und gewährleistet Stabilität und langfristiges Wachstum über diverse Verbrauchergruppen hinweg.
Nach Vertriebskanal: Online gewinnt durch Quick Commerce und Direktvertrieb an Boden
Der stationäre Handel machte im Jahr 2025 noch immer 88,03 % des Umsatzes in der indischen Heimtextilienbranche aus und nutzte dabei mehr als 3.000 Massenhandelsgeschäfte. Online-Kanäle wuchsen mit einem CAGR von 11,02 %, wobei Amazon und Flipkart 12 Millionen Bestellungen abwickelten und algorithmische Neubepreisung einsetzten, um die Warenkorbgrößen zu erhöhen. Quick-Commerce-Start-ups liefern nun in drei Ballungsräumen innerhalb von 10 Minuten. D2C-Marken wie Maspar weiteten die Lieferung am selben Tag auf fünf Städte aus und integrierten dabei 120 Filiallagerbestände. Spezialshowrooms, die 15 % des stationären Umsatzes ausmachen, kuratieren koordinierte Sets, um die Transaktionswerte um 25 % zu steigern.
Massenwarenhändler verhandeln Fabrikrabatte von 40 % bis 50 %, während eigenständige Boutiquen durch das Angebot exklusiver Webmuster relevant bleiben. Integrierte Omnichannel-Plattformen synchronisieren SKUs über Lager und Regale hinweg und verbessern so die Umschlagsraten. Die Verbreitung digitaler Zahlungsmittel senkt den Warenkorbabbruch und unterstützt die Cashflow-Zyklen für Online-Händler. Echtzeit-Analysen fließen in die vorgelagerte Nachfrageplanung ein und ermöglichen es den Spinnereien, Ladenhüter zu minimieren.
Geografische Analyse
Westindien führt den Markt an, wobei Solapur 40 % der Frottierhandtücher produziert und Surat auf synthetische Bettwäsche spezialisiert ist, was die Region zu einem wichtigen Zentrum für den indischen Bett- und Badwäschemarkt macht. Solapur profitiert von niedrigeren Logistikkosten durch lokale Baumwollbeschaffung, während Surats Nähe zu wichtigen Häfen den Export unterstützt. Der Sanand PM-MITRA-Park bietet subventionierte Grundstückspreise, obwohl Maharashtras Wasserknappheit kostspielige Nullflüssigkeitsableitungssysteme erforderlich macht.
Südindien hält einen bedeutenden Anteil am Heimtextilienmarkt, wobei Coimbatore und Tiruppur Kompaktspinnsysteme für Exportprämien einsetzen. Bengaluru und Mysuru entwickeln sich zu Zentren für intelligente Textilien, die Nanotechnologie integrieren. Nordindien stützt sich auf Webereizentren mit Kraftwebstühlen in Delhi-NCR und Panipat, die jährlich Millionen von Bettlaken in wettbewerbsfähigen Preissegmenten produzieren.
Ostindien und Nordostindien wachsen im Heimtextilienmarkt rasch, unterstützt durch Subventionen, reduzierte Kosten und wettbewerbsfähige Löhne. Assam fördert Guwahati als Zentrum für Handweberei, während der Dedicated Freight Corridor die Konnektivität verbessert und ostindische Spinnereien auf den nördlichen Märkten wettbewerbsfähig macht.
Regulatorisches Umfeld
Indiens Compliance-Umfeld für Heimtextilien wird in Bezug auf Produktstandards und verbraucherbezogene Offenlegungen zunehmend strenger. Die Labelling and Marking for Textiles Apparels and Made-Up Articles Regulation, 2025 des Textiles Committee (die Heimtextil-Fertigwaren wie Handtücher, Bezüge, Vorhänge und Decken umfasst) formalisiert verpflichtende Kennzeichnungsfelder, darunter Faserzusammensetzung, Ursprungsland, Angaben zu Hersteller/Importeur/Marke, Pflege- und Sicherheitshinweise sowie Rückverfolgbarkeit (Barcode/QR-Code). Parallel dazu werden Produktsicherheits- und Leistungsanforderungen durch Qualitätskontrollverordnungen und aktualisierte Normen durchgesetzt, darunter die Protective Textiles Quality Control (Upholstered Composites used for Non-Domestic Furniture) Order, 2024 (bekannt gegeben am 12. September 2024), die die Einhaltung von IS 15768:2008 für die Feuerbeständigkeit bei nicht-häuslicher Nutzung vorschreibt.
Auch die Normenpflege ist beim Bureau of Indian Standards (BIS) aktiv, das im Februar 2026 Überarbeitungen für textile Bodenbeläge veröffentlichte, etwa IS 11205:2026 (Terminologie) und IS 18554:2026 (Prüfung der Wasserundurchlässigkeit). Hersteller und Importeure werden voraussichtlich ihre internen Testpläne und QS-Dokumentationen an die aktualisierten Methoden anpassen. Auf der industriepolitischen Seite führt das Ministry of Textiles das Production Linked Incentive (PLI) Scheme for Textiles (Leistungsjahre bis 2029-2030) weiter, um den Kapazitätsaufbau in den Wertschöpfungsketten für Chemiefasern und technische Textilien zu unterstützen, während sektorale Bemühungen um einen inländischen Nachhaltigkeitszertifizierungsrahmen darauf ausgelegt sind, Exporteuren zu helfen, strengere EU-/UK-Anforderungen an Rückverfolgbarkeit und Umweltoffenlegung zu erfüllen.
Wertschöpfungskettenanalyse
Indiens Wertschöpfungskette für Heimtextilien umfasst die Beschaffung von Fasern (Baumwolle und Chemiefasern), Spinnen, Weben oder Wirken (einschließlich breiter Rohgewebe), Nassveredelung (Färben, Drucken, Ausrüsten) und die Verarbeitung zu Fertigwaren wie Bettwäsche, Badwäsche, Küchen- oder Tischwäsche, Polsterstoffen und Bodenbelägen, gefolgt von Verpackung und Ausgangslogistik. Die Produktion ist um Cluster wie Karur, Panipat, Ahmedabad, Jaipur, Solapur, Bhadohi, Kannur und Coimbatore organisiert, und Export- und Branchenverbände wie TEXPROCIL, HEPC und HEWA verbinden Hersteller mit ausländischen Käufern, koordinieren Handelserleichterungen und unterstützen die Interessenvertretung des Sektors.
Zentrale Reibungspunkte bleiben die Volatilität der Rohstoffpreise, insbesondere bei Baumwolle, Compliance-Kosten in der Verarbeitung (einschließlich Nachhaltigkeits- und Rückverfolgbarkeitsanforderungen) sowie Logistik- und Hafenverzögerungen, die die Exportlieferzeiten beeinträchtigen. Dies drängt Marken und Exporteure zu stärkerer vertikaler Integration und stärker standardisierten Qualitätssystemen. Politische Maßnahmen werden zunehmend über die gesamte Kette hinweg abgebildet, darunter die Ankündigung des National Fibre Scheme im Union Budget 2026-27 (Februar 2026), um Programme für Natur- und Chemiefasern unter einem Dach zusammenzuführen, sowie die Modernisierung von Webstühlen in Möbelstoff- und Bettwäsche-Clustern zur Verbesserung von Produktivität und Konsistenz. Ergänzende Programme im Sektorumfeld umfassen das PLI Scheme for Textiles (Chemiefasern/technische Textilien), Tex-RAMPS (GJ 2025-26 bis GJ 2030-31) für F&E und Datensysteme sowie Samarth 2.0 für Kompetenzentwicklung, die auf Fähigkeitsverbesserungen entlang der Kette von Faser bis Fertigware abzielen.
Wettbewerbslandschaft
Der indische Heimtextilmarkt ist mäßig fragmentiert, wobei führende Hersteller einen bedeutenden Anteil halten. Welspuns vertikale Integration reduziert die Vorlaufzeiten erheblich. Trident hat die Handtuchproduktionskapazität mit erheblichen Investitionen ausgebaut und zahlreiche Hotelverträge gesichert. Indo Count leitet den Großteil seiner Produktion an Einzelhändler in den Vereinigten Staaten und hat Patente für innovative Ausrüstungen angemeldet. GHCLs Anlage in Tamil Nadu nutzt Automatisierung, um die Arbeitskosten effektiv zu senken. Direktvertriebsmarken halten einen bemerkenswerten Anteil am Premiumsegment und nutzen soziale Medien für Wachstum. IKEA arbeitet mit mehreren indischen Lieferanten zusammen und plant, die Beschaffung in den kommenden Jahren zu erhöhen. Eigenmarken von Reliance Retail und DMart bieten wettbewerbsfähige Rabatte. Die Einhaltung der BIS-Normen umfasst jährliche Audits mit damit verbundenen Kosten.
Während der Online-Handel mit Heimtextilien an Dynamik gewinnt, steckt er noch in den Kinderschuhen. Käufer in Ballungsräumen sowie in Städten der Klasse 2 und Klasse 3 werden zunehmend von der Bequemlichkeit, der breiteren Auswahl und der Einfachheit des Online-Shoppings für Heimtextilien angezogen. Während große Unternehmen Mengenvorteile, vielfältige Produktangebote und cleveres Marketing nutzen, konzentrieren sich kleinere Unternehmen auf spezifische Segmente und zeichnen sich durch ein breites Produktsortiment und erstklassigen Kundenservice aus.
Indische Marken hinterlassen auf der Weltbühne ihre Spuren. So unternahm Jaipur Rugs, ein Vorreiter im Bereich luxuriöser handgefertigter Teppiche, im April 2025 einen bedeutenden Schritt, indem es die Marke Shyam Ahuja erwarb. Ihr Ziel ist es, die ursprüngliche Vision des Gründers aufrechtzuerhalten und gleichzeitig den Status der Marke auf der globalen Luxusbühne zu stärken.
Marktführer der indischen Heimtextilbranche
-
Welspun Group
-
Trident Group
-
Indo Count Industries Ltd.
-
Himatsingka Seide Ltd.
-
GHCL Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Exportbezogene Chancen werden durch regulatorische Angleichung und die Nachfrage der Käufer nach Rückverfolgbarkeit geprägt, was Freiräume für Hersteller schafft, die Faserherkunft, Verarbeitungsinputs und Produktmerkmale auf SKU-Ebene dokumentieren können. Die Labelling and Marking Regulation, 2025 des Textiles Committee (mit Anforderungen an Barcode/QR-Rückverfolgbarkeit) sowie laufende BIS-Normenaktualisierungen treiben den Markt zu einer stärkeren Test- und Zertifizierungsinfrastruktur und höherer Compliance-Bereitschaft, was wiederum Premium-Exportsegmente unterstützt, die Zertifizierungen wie GOTS und OEKO-TEX erfordern. Regierungsbemühungen zur Entwicklung eines inländischen Nachhaltigkeitszertifizierungssystems für Exporte, das darauf ausgerichtet ist, sich an EU-/UK-Erwartungen zu Rückverfolgbarkeit und Offenlegung anzugleichen, bieten Exporteuren einen Weg, Aussagen und Dokumentationen über Kategorien wie Bett-, Bad- und Bodenbeläge hinweg zu standardisieren.
Programme zur Modernisierung der Fertigung und Förderung von Clustern schaffen ebenfalls Chancenpotenziale für KMU und mittelständische Akteure, die den Aufstieg zu exportfähigen Fertigwaren anstreben. Im Januar 2026 startete das Ministry of Textiles die District-Led Textiles Transformation (DLTT)-Initiative, um 100 Distrikte zu Exportvorreitern und 100 zu ambitionierten Textilzentren zu entwickeln, während das Union Budget 2026-27 ein integriertes Textilprogramm ankündigte, das das National Fibre Scheme und Komponenten zur Clustermodernisierung umfasst. Unternehmensmaßnahmen unterstreichen den Wert vertikaler Integration und Verarbeitungskapazität: Paramount Textile Mills startete ein eigenes Färbe- und Ausrüstungsprojekt für Premium-Heimtextilien in Tamil Nadu (Januar 2026), und Premier Fine Linens gab die Inbetriebnahme einer Webanlage mit 250 Webstühlen sowie die Erweiterung einer automatisierten Nähanlage in der Nähe von Coimbatore bekannt (Juli 2026). Zusammengenommen zeigen diese Schritte, wie die Kontrolle über Verarbeitungs- und Umwandlungsschritte Lieferzeiten verkürzen, die Konsistenz für große Einzelhandelsprogramme verbessern und höherwertige Produkte wie funktionale Ausrüstungen und öko-zertifizierte Kollektionen unterstützen kann.
Aktuelle Branchenentwicklungen
- Juli 2026: Das Ministry of Textiles überprüfte den Fortschritt der Integrated Textile and Apparel Development Centres (ITADCs) und deren Neupositionierung als zentrale Anlaufstellen für KMUs. Die Umstellung stärkt den Zugang zu Test-, Compliance- und Prozessunterstützung, die kleinere Heimtextil-Betriebe für strengere Kennzeichnung, Normen und Exportdokumentation benötigen.
- Dezember 2025: Welspun Home Solutions eröffnete eine Frottierhandtuchfabrik in Anjar, Gujarat, die als die weltweit größte Handtuchanlage an einem einzigen Standort beschrieben wird. Die neue Kapazität unterstützt eine schnellere Nachbelieferung für große Einzelhandels- und Hospitality-Programme und stärkt Skaleneffekte bei Kosten und Lieferzuverlässigkeit.
- November 2024: Die Vereinigten Staaten leiteten eine Section-301-Überprüfung ein, die Zölle von 10 % bis 25 % auf indische Heimtextilien nach sich ziehen könnte. Dieser Schritt erhöhte die Bedeutung des Zollrisikomanagements in der Exportplanung und förderte längerfristige Käuferverträge, die Diversifizierung von Endmärkten und eine strengere Kostenkontrolle entlang der Kette von Baumwolle bis Fertigware.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Heimtextilprodukten, die in Indien für typische Haushaltsanwendungen verkauft werden, einschließlich Artikel für Betten, Bäder, Küchen, Böden und gepolsterte Möbel. Die Größenbestimmung erfolgt in USD und spiegelt die Inlandsnachfrage über organisierte und kleinere Vertriebswege wider.
Ausschlüsse aus dem Umfang: Bekleidungstextilien, Industrie- oder technische Textilien sowie Textilmaschinen und chemische Vorleistungen werden nicht berücksichtigt, und eine Doppelzählung zwischen Rohgewebe und fertigen Heimtextilartikeln wird vermieden.
Segmentierungsübersicht
- Nach Anwendung
- Bettwäsche
- Badetextilien
- Küchentextilien
- Polstermöbel
- Teppiche und Flächenteppiche
- Nach Material
- Baumwolle
- Leinen
- Synthetikfasern
- Andere Materialien (Wolle, Hanf, Seide, Jute, Bambus)
- Nach Endverbraucher
- Privathaushalte
- Gewerbe
- Nach Vertriebskanal
- Offline
- Massenhandelshändler (Verbrauchermärkte/Supermärkte)
- Heimwerkermärkte
- Spezialgeschäfte
- Sonstige Vertriebskanäle
- Online
- Offline
- Nach Region
- Nordindien
- Westindien
- Südindien
- Ostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis zu Indiens Textilproduktion, Verbrauchssignalen und Außenhandelsströmen für fertige Heimtextilkategorien. Wir beziehen uns auf öffentliche Datenreihen und Dokumente wie Veröffentlichungen des Ministeriums für Textilien, Handelstabellen der Generaldirektion für Handelsintelligenz und Statistik, kategorienweise Import-Export-Werte von UN Comtrade, makroökonomische Indikatoren der Reserve Bank of India (Inflation und Wechselkurse) sowie Publikationen von Textilräten und Exportförderungsorganisationen.
Anschließend werden Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Nachrichtenberichterstattung gesichtet, um Veränderungen in der Kanalstrategie, Änderungen im Produktmix und Preisentwicklungen im Zeitverlauf zu verstehen. Für ausgewählte Überprüfungen nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Sendungsebene-Import-Export-Aufzeichnungen und Patentdatenbanken, hauptsächlich zur Validierung von Annahmen und nicht zur Steuerung des gesamten Modells. Die hier aufgeführten Quellen sind illustrativ, und wir haben zusätzliche öffentliche Referenzen verwendet, um Daten zu sammeln, Bereiche zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Desk-Research-Annahmen zu überprüfen, insbesondere hinsichtlich der regionalen, kanal- und endnutzungsspezifischen Nachfrageunterschiede sowie der Preisentwicklung in Kategorien wie Bettwäsche, Badwäsche, Küchenwäsche, Polsterstoffe und Bodentextilien. Wir sprechen mit einer ausgewogenen Mischung aus Herstellern, Distributoren, Einzelhändlern und institutionellen Käufern und vergleichen Eingaben aus Nord-, West-, Süd- und Ostindien, damit keine lokale Perspektive den Gesamtmarkt dominiert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte der obersten Ebene: 12 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Produktions-, Handels- und Kategorienachfragesignale zu einem Fertigwarenwertpool für Indien zusammengeführt und anschließend durch realistische Kanal- und Endnutzungsaufteilungen aus Interviews gefiltert werden. Das Gesamtergebnis wird durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben von Preisspannen je Kategorie multipliziert mit indikativen Volumenbewegungen sowie durch Plausibilitätsprüfungen anhand von Größenhinweisen bei Lieferanten und Einzelhändlern.
Um das Modell praktikabel zu halten, verfolgen wir einige Variablen genau, da sie den Markt auf sichtbare Weise beeinflussen. Dazu gehören Export- und Importwerte für wichtige Heimtextil-HS-Kategorien, die Preisentwicklung bei Baumwolle und synthetischen Fasern als Kosten- und Preisindikator, die inflationsbasierte Weitergabe von Preissteigerungen für heimrelevante Güter, der Anteilsverschiebung hin zum Online-Verkauf sowie Wohnungs- und Gastgewerbeaktivitäten als Nachfrageauslöser für Ersatz- und Neukäufe. Wenn einer Unterkategorie eine klare öffentliche Datenreihe fehlt, werden Lücken durch Proxy-Kategorien geschlossen und die Aufteilung anschließend anhand von Primärfeedback in einem konservativen Bereich angepasst.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass das Wachstum eine Mischung aus makroökonomischen Nachfragebedingungen und kategorienspezifischen Signalen widerspiegelt, die auf Expertenerwartungen hinsichtlich Preis- und Volumenentwicklung abgestimmt sind. Die Annahmen werden transparent gehalten, damit ein Kunde nachvollziehen kann, welche Stellhebel sich zwischen dem Basisjahr und den Folgejahren verändert haben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, sodass die endgültigen Zahlen nicht von einem einzigen Datensatz oder einer einzigen Interviewreihe abhängen. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie Handelsentwicklung, Kategoriepreisentwicklung und Kanalwachstum und überprüfen dann erneut alle starken Sprünge, die nicht zu den zugrunde liegenden Treibern passen.
Vor der Freigabe durchläuft die Arbeit eine bereichsübergreifende Analystenprüfung, bei der Eingaben, Umrechnungen und Aufteilungslogik überprüft werden, gefolgt von einem abschließenden Varianzabgleich mit früheren Versionen und externen Ankerpunkten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis die Preis-, Handels- oder Nachfrageentwicklung verändert, und ein abschließender Durchgang vor der Lieferung wird abgeschlossen, damit der Kunde die aktuellste verfügbare Sichtweise erhält.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den indischen Heimtextilienmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für indische Heimtextilien stimmen häufig nicht überein, da Unternehmen unterschiedliche Entscheidungen darüber treffen, was als fertiges Heimtextilprodukt gilt, welche Vertriebswege einbezogen werden und ob das Jahr ein Kalender- oder Geschäftsjahr ist. Unterschiede entstehen auch, wenn Währungszeitpunkt, Inflationsbehandlung und die Erfassung von Online-Verkäufen nicht aufeinander abgestimmt sind.
Die Hauptlücke ergibt sich daraus, ob exportgebundene Fertigwaren und angrenzende Bodentextilprodukte in denselben Pool einbezogen werden. In unserem Ansatz verknüpft Mordor Intelligence das Gesamtergebnis mit fertigen Heimtextilkategorien für Bett-, Bad-, Küchen-, Polster- und Bodennutzung und überprüft den Wert anhand indischer Handelscodes und interviewbestätigter Preisentwicklung, anstatt einen einzigen breiten Textilmultiplikator anzuwenden. Einige andere Schätzungen verwenden einen engeren Produktkorb oder eine Momentaufnahme des Geschäftsjahres, was den angegebenen Wert verschieben kann, selbst wenn der Nachfragetrend ähnlich aussieht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,18 Milliarden USD (2025) | |
| Branchenforschungsnotiz A | 10,00 Milliarden USD (2024) | Verwendet eine Geschäftsjahresschätzung (GJ24) und spiegelt typischerweise eine Inlandsmarktperspektive wider, die Kategorien, die durch kalenderjahresbezogene handelsverknüpfte Prüfungen erfasst werden, unterschätzen kann und USD-Werte aufgrund unterschiedlicher Wechselkurszeitpunkte verschieben kann. |
| Branchenpublikation B | 4,51 Milliarden USD (2025) | Scheint eine engere Definition oder eine schmalere einbezogene Wertschöpfungskette für Heimtextilien anzuwenden, was angrenzende Fertigkategorien oder bestimmte Kanäle ausschließen kann und dadurch ein kleineres Gesamtergebnis für 2025 ergibt, selbst bei ähnlicher Wachstumsrichtung. |
Betrachtet man die drei Zahlen insgesamt, ergibt sich die Streuung hauptsächlich aus der Umfangsbreite, dem Kalender- gegenüber dem Geschäftsjahres-Timing und der Art und Weise, wie Preis- und Handelssignale in einen Fertigwarenwert umgerechnet werden. Durch die Offenlegung der Annahmen und die Gegenprüfung der Gesamtwerte anhand mehrerer Nachfrage- und Handelsindikatoren ist das Modell leichter zu replizieren und einfacher zu erklären, wenn Kunden die Zahl ihrer eigenen Kategorienexposition zuordnen müssen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des indischen Heimtextilmarkts?
Der Markt wurde im Jahr 2026 auf 11,91 Milliarden USD geschätzt und soll bis 2031 einen Wert von 16,76 Milliarden USD erreichen.
Welches Anwendungssegment führt derzeit beim Umsatz?
Bettwäsche führt mit einem Anteil von 53,77 % im Jahr 2025 und ist auch das am schnellsten wachsende Segment mit einer CAGR von 8,21 % im Zeitraum 2026–2031.
Wie schnell wächst der Online-Verkauf von Heimtextilien in Indien?
Online-Kanäle wachsen mit einer CAGR von 11,02 %, angetrieben durch große Marktplätze und aufkommende Quick-Commerce-Modelle.
Warum gewinnen Leinen- und Bambusmischungen an Beliebtheit?
Verbraucher schätzen Atmungsaktivität, geringeren Wasserverbrauch und biologische Abbaubarkeit, was eine CAGR von 12,65 % für diese Mischungen im Zeitraum 2026–2031 antreibt.
Welche Anreize treiben neue Textilsinvestitionen an?
Das PLI-Programm und die PM-MITRA-Parks bieten Barprämien, subventioniertes Land zu INR 500 (5,85 USD) pro m² und gemeinsam genutzte Infrastruktur, was die Kapitalkosten senkt.
Wie fragmentiert ist die Lieferantenlandschaft?
Die fünf größten Unternehmen kontrollieren etwa 40 % des Umsatzes, was Raum für mittelständische und Nischenunternehmen lässt, die sich auf Designinnovation oder handwerkliche Produkte konzentrieren.