
Tamaño y Cuota del Mercado de Films BOPP de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
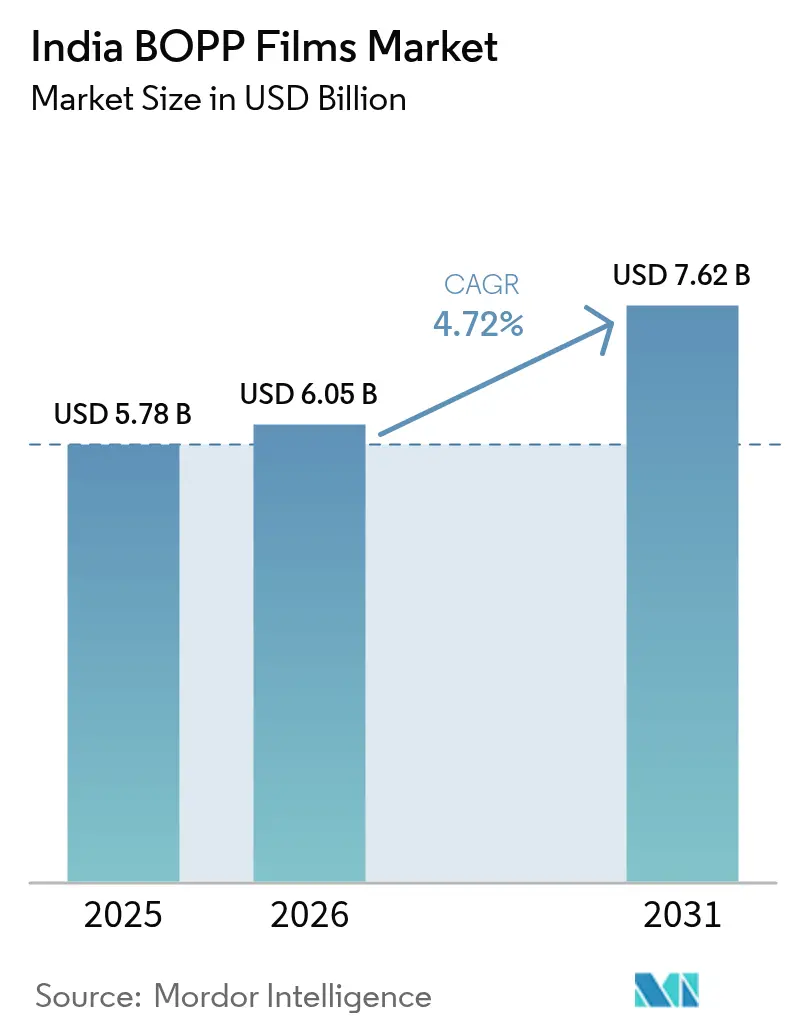
| Tamaño del mercado en el año base (2025) | 5.78 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.62 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.72 % |
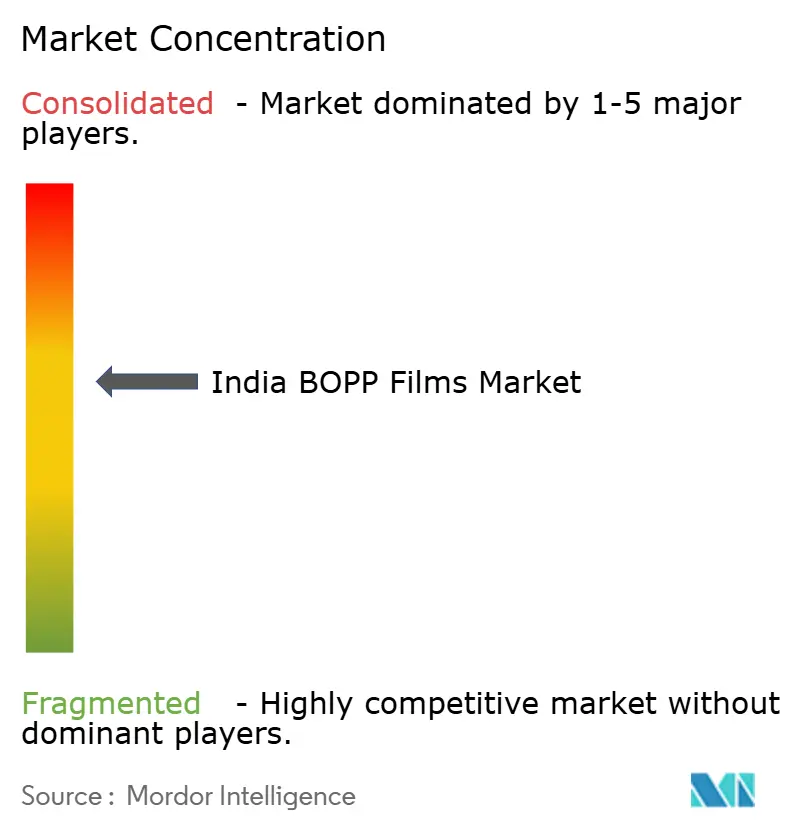
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Films BOPP de India por Mordor Intelligence
Se prevé que el tamaño del mercado de films BOPP de India crezca de USD 5.780 millones en 2025 a USD 6.050 millones en 2026, y se proyecta que alcance USD 7.620 millones en 2031 a una CAGR del 4,72% durante el período 2026-2031. La demanda sostenida por parte de alimentos procesados, el comercio electrónico y las marcas de bienes de consumo masivo continúa compensando la presión sobre los márgenes derivada del exceso de capacidad y el endurecimiento de las regulaciones. Los consumidores urbanos están optando por envases de mayor calidad estética, mientras que los propietarios de marcas exigen formatos mono-material reciclables, impulsando a los fabricantes hacia grados de especialidad. Las ampliaciones de capacidad en el marco del esquema de Incentivo Vinculado a la Producción (PLI) están mejorando la seguridad del suministro de materias primas y reduciendo los costos de fabricación. Al mismo tiempo, el aumento de los costos de cumplimiento de la responsabilidad extendida del productor (EPR) está obligando a los productores de films a invertir en alianzas de recuperación y reciclaje, lo que influye en las estrategias de precios en todo el mercado de films BOPP de India.
Conclusiones Clave del Informe
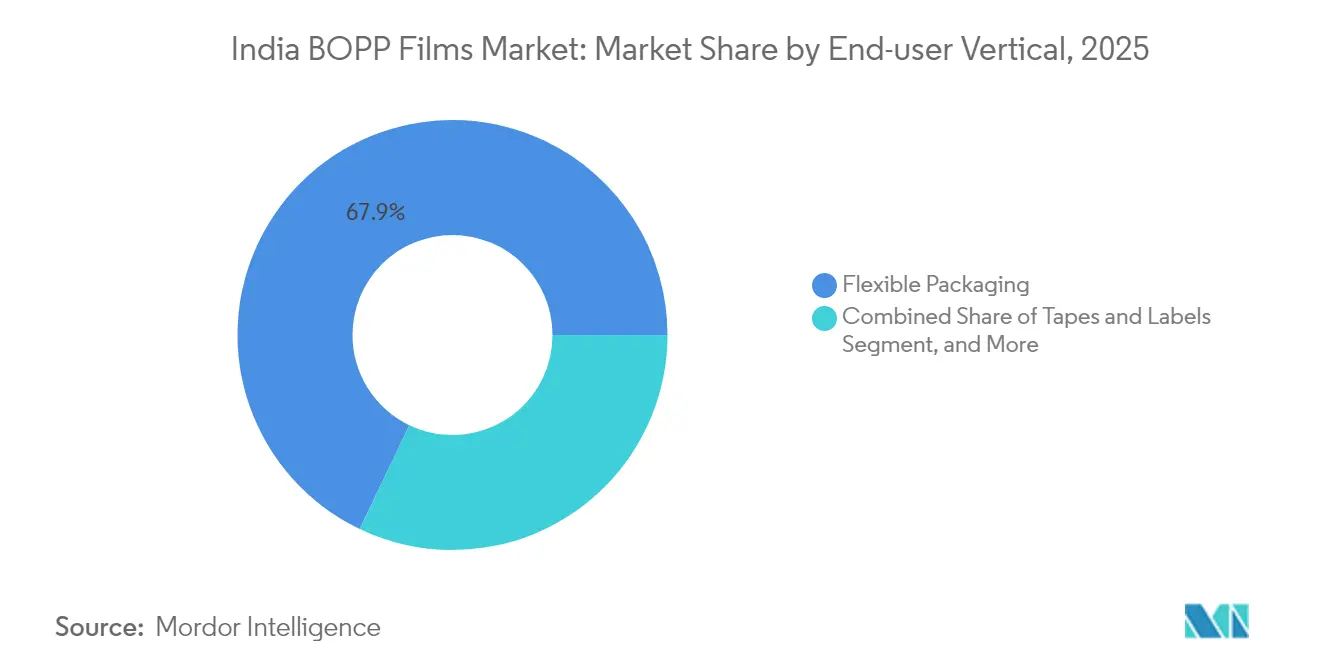
- Por vertical de usuario final, el embalaje flexible capturó el 67,90% de la cuota del mercado de films BOPP de India en 2025.
- Por tipo de film, se proyecta que el tamaño del mercado de films BOPP de India para films metalizados crezca a una CAGR del 6,12% entre 2026 y 2031.
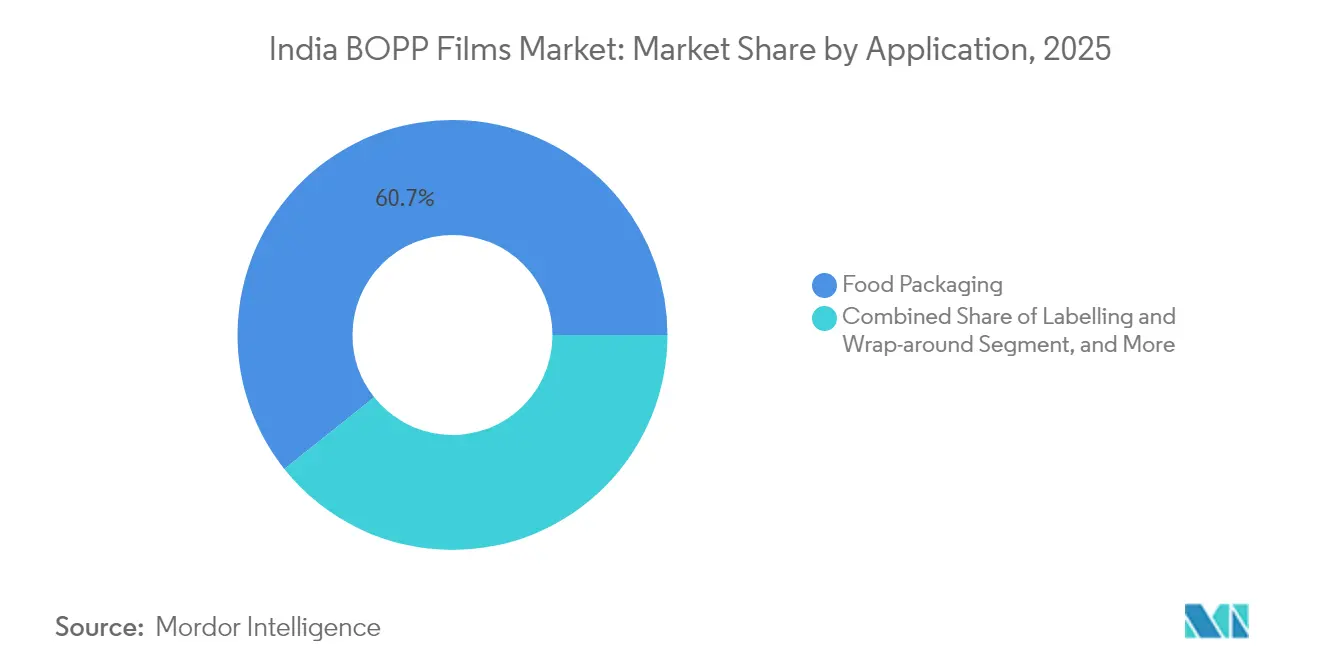
- Por aplicación, el embalaje de alimentos capturó el 60,70% de la cuota del mercado de films BOPP de India en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Films BOPP de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida penetración de alimentos envasados y listos para consumir | +1.2% | Nacional, con concentración urbana | Mediano plazo (2-4 años) |
| Auge del comercio electrónico que incrementa la demanda de films protectores para envíos postales | +0.8% | Nacional, liderado por las ciudades metropolitanas | Corto plazo (≤ 2 años) |
| Transición de las marcas de bienes de consumo masivo hacia envases flexibles mono-material | +0.6% | Nacional, regiones concentradoras de bienes de consumo masivo | Mediano plazo (2-4 años) |
| Incentivos PLI y PCPIR del gobierno para petroquímicos | +0.5% | Nacional, clústeres de manufactura | Largo plazo (≥ 4 años) |
| Mandatos de propietarios de marcas para etiquetas reciclables de alta barrera | +0.4% | Nacional, segmentos de marcas premium | Mediano plazo (2-4 años) |
| Creciente Demanda de Embalaje Flexible que Impulsa el Crecimiento en el Consumo de Films BOPP | +0.7% | Nacional, corredores industriales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida penetración de alimentos envasados y listos para consumir
El floreciente ecosistema de alimentos procesados de India es un motor principal del mercado de films BOPP de India. El sector de bienes de consumo masivo está expandiendo su distribución minorista hacia ciudades de segundo y tercer nivel, impulsando la demanda de films de barrera rentables que prolonguen la vida útil en anaquel y mejoren el atractivo visual. Los estados del sur Tamil Nadu, Karnataka y Andhra Pradesh anclan plantas orientadas a la exportación que requieren laminados de alta barrera para envíos al exterior. Los compradores de la Generación Z valoran la conveniencia y la estética, por lo que los propietarios de marcas especifican films imprimibles, resistentes a la perforación y con acabados mate. El resultado es el aumento de los precios de venta promedio dentro del mercado de films BOPP de India a medida que los convertidores se desplazan hacia SKUs premium. Las actualizaciones de equipos para mayores velocidades de línea y estaciones de recubrimiento en línea se están volviendo habituales para atender este segmento de crecimiento.
Auge del comercio electrónico que incrementa la demanda de films protectores para envíos postales
El crecimiento del comercio minorista en línea está impulsando una nueva corriente de necesidades de embalaje protector, particularmente sobres que protegen contra la humedad, la abrasión y el robo durante la entrega en múltiples nodos. Los sobres BOPP ligeros pero resistentes minimizan el peso de envío y resisten mejor los desgarros que las alternativas a base de papel, lo que los convierte en la opción preferida para los envíos de ropa y electrónica de consumo.[1]UFlex Limited, "Presentación Corporativa," uflexltd.com Los convertidores han lanzado grados con contenido reciclado posconsumo (PCR) para alinearse con los compromisos de sostenibilidad de los vendedores, desbloqueando márgenes premium. Los megapuertos planificados como Vadhvan reducirán los costos logísticos y acortarán los plazos de exportación, posicionando a los productores nacionales para abastecer redes globales de embalaje para comercio electrónico.
Transición de las marcas de bienes de consumo masivo hacia envases flexibles mono-material
Las normas de Responsabilidad Extendida del Productor están acelerando la migración de laminados multicapa a formatos mono-material. La reciclabilidad inherente y la transparencia del BOPP lo convierten en el sustrato preferido por las marcas que reemplazan construcciones de PET/PE en envases de snacks, fideos y cuidado personal. Los grandes fabricantes globales de alimentos están realizando pruebas piloto con bolsas de pie totalmente de BOPP que integran ventanas transparentes, barreras metalizadas y capas sellables para cumplir tanto los objetivos de vida útil como los de eficiencia de recolección. Los recubrimientos para mejorar la barrera y el conocimiento en tratamiento de superficies se están convirtiendo en diferenciadores competitivos clave dentro del mercado de films BOPP de India.
Incentivos PLI y PCPIR del gobierno para petroquímicos
El esquema PLI de USD 1,97 billones de rupias está reformando las cadenas de suministro nacionales al subsidiar nuevas capacidades de polipropileno y BOPP dentro de los corredores petroquímicos. Los productores se benefician de capex subsidiado, permisos más rápidos y rebajas fiscales, lo que se traduce en menores costos de entrega para los convertidores y propietarios de marcas. La seguridad del suministro de materias primas ha mejorado a medida que los crackers aguas arriba en Gujarat y Odisha aumentan la producción, reduciendo la dependencia de las importaciones y la volatilidad de precios del propileno. A largo plazo, se espera que este impulso político expanda el mercado de films BOPP de India al atraer nuevas inversiones en líneas de films de especialidad y plantas de reciclaje.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las normas EPR y de residuos plásticos que incrementan los costos de cumplimiento | -0.9% | Nacional, centros de manufactura | Corto plazo (≤ 2 años) |
| Exceso de capacidad persistente que presiona los márgenes de los films | -0.7% | Nacional, concentrado en Gujarat/Maharashtra | Mediano plazo (2-4 años) |
| Volatilidad del suministro de PP vinculada a las fluctuaciones del crudo | -0.5% | Nacional, regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Congestión portuaria que obstaculiza el cumplimiento de exportaciones | -0.3% | Regiones costeras, unidades orientadas a la exportación | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las normas EPR y de residuos plásticos que incrementan los costos de cumplimiento
El marco EPR de India obliga a los productores de embalajes a reciclar hasta el 70% de su huella plástica para el ejercicio fiscal 2028, lo que aumenta los gastos operativos de los convertidores de films.[2]Centro para la Ciencia y el Medio Ambiente, "Desentrañando la EPR para el Embalaje Plástico en India," cseIndia.org Dado que menos del 5% de las unidades de reciclaje actuales pueden ofrecer resultados de ciclo cerrado con los niveles de pureza requeridos, las empresas están financiando nuevas líneas de lavado, sistemas de trazabilidad digital y procesos de auditoría. Estos gastos reducen el EBITDA de la industria en un estimado de 2 a 4 puntos porcentuales y podrían ralentizar la expansión a corto plazo en el mercado de films BOPP de India.
Exceso de capacidad persistente que presiona los márgenes de los films
La capacidad instalada nacional de BOPP supera 1,1 millones de toneladas, aunque la utilización se mantuvo en torno al 70% durante 2024 a medida que entraron en funcionamiento nuevas líneas de grandes incumbentes y participantes de nivel medio. Los descuentos de precios se han intensificado, especialmente en los grados de films lisos de primera calidad. Aunque líderes como SRF y UFlex invierten en variantes metalizadas y recubiertas que aseguran mayores diferenciales, los actores más pequeños permanecen atrapados en un ciclo impulsado por precios. Esta dinámica comprime el flujo de caja disponible para I+D y restringe la entrada de nuevos participantes, moderando la rentabilidad a corto plazo dentro del mercado de films BOPP de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Vertical de Usuario Final: Dominio del Embalaje Flexible en Medio del Crecimiento de Especialidades
El embalaje flexible retuvo el 67,90% de la cuota del mercado de films BOPP de India en 2025, ya que las marcas de snacks, confitería y cuidado personal favorecieron el material en bobina ligero por sus ahorros en costos y logística. Dentro de esta amplia base, se proyecta que el tamaño del mercado de films BOPP de India para envases flexibles se expanda moderadamente a medida que el crecimiento en volumen se equilibre con la reducción del peso unitario. A pesar de la comoditización, los propietarios de marcas especifican cada vez más recubrimientos mate, capas antivaho y de sellado en frío, generando un aumento de ingresos para los proveedores capaces de personalización rápida de grados. Las cintas y etiquetas constituyen el segmento de más rápido crecimiento, avanzando a una CAGR del 5,68% hasta 2031 en medio del auge de los envíos de comercio electrónico, la demanda de etiquetas en punto de venta y las aplicaciones de seguridad de marcas. Los proveedores que dominaron la formulación de recubrimientos superiores y la consistencia de energía superficial obtienen mayores realizaciones aquí. Los usos industriales como el film base de laminación o los dieléctricos de condensadores proporcionan volúmenes estables pero con escaso margen de maniobra. Las carteras equilibradas que combinan envases flexibles de alto volumen con etiquetas de mayor margen ayudan a los productores a navegar por las oscilaciones cíclicas inherentes a la industria de films BOPP de India.
Más allá de 2025, los convertidores anticipan un cambio de cartera: los films lisos de primera calidad cederán cuota a grados blancos imprimibles y con barrera recubierta que combinan reducción de calibre con retención de rendimiento. En paralelo, las marcas de venta directa al consumidor de rápido movimiento están impulsando aplicaciones de nicho como las bolsas de mensajería a prueba de manipulaciones, elevando la demanda de especialidades dentro del mercado de films BOPP de India. Para capturar esta ventaja, los principales productores están invirtiendo en líneas de tenter de gran anchura acopladas con metalizadoras en línea y recubridoras de alto vacío, una estrategia que se espera eleve la utilización de activos y sostenga los beneficios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Film: Los Films Transparentes Lideran Mientras los Metalizados Ganan Tracción Premium
Los grados transparentes/lisos continuaron generando liderazgo en volumen con un 43,70% del tamaño del mercado de films BOPP de India en 2025, dado que los artículos de snacks y panadería aún prefieren ventanas transparentes para la visibilidad del producto. Sin embargo, su crecimiento es más lento que el del mercado a medida que los propietarios de marcas experimentan con variantes blancas de acabado mate y metalizadas. Los films metalizados están superando al mercado a una CAGR del 6,12%, gracias a la creciente demanda de estructuras mono-material de alta barrera que resisten el oxígeno, la humedad y la luz. Productores como SRF informan que sus líneas metalizadas de alta barrera operan a casi plena capacidad, obteniendo diferenciales de 35 a 50 puntos básicos por encima de los grados de primera calidad. Los films de especialidad recubiertos antivaho, perlados y antiestáticos representan una fracción menor pero ofrecen márgenes hasta 2 puntos porcentuales más altos debido a sus formulaciones propietarias y protocolos de prueba.
De cara al futuro, los films perlados termosellables para envolturas de helados y los grados recubiertos mate para bolsas de snacks premium están preparados para atraer la atención de los propietarios de marcas. Los avances tecnológicos en la deposición de barreras por gas reactivo y el curado por haz de electrones probablemente sostendrán los precios premium, reforzando la mejora de la combinación de ingresos en todo el mercado de films BOPP de India.
Por Aplicación: Estabilidad del Embalaje de Alimentos en Contraste con el Dinamismo del Etiquetado
El embalaje de alimentos representó consistentemente el 60,70% de la cuota del mercado de films BOPP de India en 2025, anclado por el avance imparable de los alimentos básicos procesados y las comidas de conveniencia. Los envases críticos para la seguridad requieren tintas conformes con la migración e integridad de sellado, ventajas que los proveedores consolidados ejercen a través de sistemas de calidad establecidos. No obstante, el etiquetado y las mangas de envoltura están trazando una CAGR más rápida del 6,55% hasta 2031, impulsados por las categorías de bebidas y detergentes que se apoyan en etiquetas moldeadas en proceso y etiquetas resistentes para el bloqueo de marca. La demanda de films para este segmento es pequeña en tonelaje pero rica en margen, lo que subraya por qué los actores consolidados persiguen facestocks de alto brillo y resistentes al roce.
Los bienes de consumo no alimentarios, que abarcan desde champús hasta productos de limpieza del hogar, exhiben un impulso constante vinculado a la urbanización y el aumento de los ingresos, favoreciendo las bolsas de relleno totalmente de BOPP reciclables. Los envolturas industriales y los films de protección de componentes se benefician de los ciclos de capex en textiles y electrónica; siguen siendo vulnerables a la volatilidad macroeconómica pero sirven como cobertura durante los ciclos de contracción del consumo. Esta combinación de aplicaciones multidimensional sustenta la resiliencia dentro del mercado de films BOPP de India.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La India occidental, principalmente Gujarat y Maharashtra, alberga aproximadamente el 60% de la capacidad nacional de BOPP, aprovechando los centros petroquímicos integrados y la proximidad a los principales puertos tanto para el suministro de propileno como para las exportaciones de films. Estos clústeres se benefician de los incentivos estatales en energía y logística, reforzando el liderazgo en costos para empresas como Jindal Poly y UFlex. Los estados del sur, liderados por Tamil Nadu y Karnataka, se posicionan como los nodos de demanda de más rápido crecimiento a medida que proliferan las unidades de alimentos procesados y los centros de fabricación por contrato. Su orientación exportadora impulsa la adopción de grados metalizados y de alta barrera que satisfacen los estrictos mandatos de vida útil en anaquel para el mercado exterior.
El norte de India, especialmente el corredor Delhi-RCN y Punjab, constituye una importante zona de consumo interior impulsada por alimentos envasados, bebidas y el floreciente comercio electrónico. Los convertidores de films en esa zona se centran en pedidos de ciclo rápido y longitudes de bobina más cortas adecuadas para propietarios de marcas pymes. Los corredores orientales como Odisha y Bengala Occidental están emergiendo como nuevos emplazamientos de capacidad, impulsados por complejos petroquímicos de nueva construcción que prometen cadenas de suministro de materias primas estables bajo la cobertura del PLI.
Las mejoras logísticas, incluido el puerto Vadhvan con 23 millones de TEU, inclinarán la competitividad exportadora hacia las plantas occidentales y del norte una vez que esté operativo. Mientras tanto, las diferentes normativas estatales sobre residuos plásticos crean variabilidad en el cumplimiento; Gujarat y Maharashtra imponen certificados avanzados de reciclaje mientras que Uttar Pradesh ofrece rebajas en el impuesto de vertedero, lo que afecta al costo efectivo de servicio. Tales matices regionales explican por qué el mercado de films BOPP de India continúa mostrando una doble concentración: producción en centros petroquímicos costeros, consumo distribuido entre centros metropolitanos dispersos.
Panorama regulatorio
La industria de películas BOPP de India opera bajo las Normas de Gestión de Residuos Plásticos (PWM) administradas por el Ministerio de Medio Ambiente, Bosques y Cambio Climático (MoEFCC) en virtud de la Ley de Protección del Medio Ambiente de 1986. El cumplimiento está cada vez más vinculado a los resultados de la Responsabilidad Extendida del Productor (EPR) para envases plásticos flexibles. Las Normas de Gestión de Residuos Plásticos (Enmienda), 2025 (G.S.R. 73(E)) introdujeron requisitos de trazabilidad mediante código de barras/código QR para envases plásticos, implementados a partir del 1 de julio de 2025, lo que ha incrementado la necesidad de integración digital de seguimiento y trazabilidad en las marcas propietarias, importadores y cadenas de suministro de envases.
En marzo de 2026, las Normas de Gestión de Residuos Plásticos (Enmienda), 2026 (G.S.R. 237(E)) añadieron objetivos obligatorios de contenido reciclado para categorías de envases, con incrementos anuales desde 2025-26, e introdujeron un mecanismo de traspaso que permite trasladar los déficits de EPR durante un plazo de hasta tres años, con al menos un tercio del déficit compensado cada año. Para aplicaciones vinculadas a alimentos y farmacéuticas, el cumplimiento técnico también se relaciona con especificaciones de la Bureau of Indian Standards (BIS) como la IS 16738:2018, que define una lista positiva de componentes para el polipropileno y copolímeros utilizados en aplicaciones de contacto reguladas. En el ámbito comercial, la Directorate General of Trade Remedies (DGTR) mantiene una postura activa respecto a las importaciones de películas BOPP, lo que configura el contexto competitivo para los productores nacionales junto con los costos de cumplimiento vinculados a la sostenibilidad.
Análisis de la cadena de valor
La cadena de valor de las películas BOPP en India comienza con la resina de polipropileno (PP), obtenida de proveedores petroquímicos nacionales (en particular Reliance Industries) y complementada con importaciones de Oriente Medio y Asia, para luego procesarse mediante extrusión y orientación biaxial (marco tensor o tubular) por parte de los productores de película. Las etapas intermedias incluyen tratamiento superficial, metalización y recubrimiento para mejorar el desempeño de barrera, seguidas de corte en bobinas y logística de rollos. La conversión posterior añade impresión y laminación antes del suministro a los sectores de bienes de consumo masivo, alimentos procesados, farmacéutica, etiquetas y sobres de comercio electrónico a través de un ecosistema de convertidores.
La volatilidad de los precios de los polímeros y la logística de entrada actúan como variables operativas clave. Las interrupciones vinculadas a las tensiones en Asia Occidental, la congestión portuaria y la disponibilidad de buques pueden afectar los tiempos de llegada de la resina y el capital de trabajo, especialmente para los procesadores más pequeños. Para gestionar estas presiones, los principales fabricantes integrados (SRF, UFlex, Jindal Poly Films, Polyplex, Cosmo First) están priorizando películas de mayor valor agregado (metalizadas, recubiertas, de alta barrera, estructuras monomateriales) y una integración hacia atrás selectiva o mejoras de capacidad. El cumplimiento de la EPR también está incorporando el abastecimiento de material reciclado, los sistemas de trazabilidad y las alianzas de reciclaje al flujo de trabajo comercial, en lugar de tratarlos como factores externos.
Panorama Competitivo
El mercado de films BOPP de India exhibe una concentración moderada: cuatro actores integrados, SRF, UFlex, Jindal Poly Films y Polyplex, controlan colectivamente una cuota estimada en torno al 50% de la capacidad instalada. Sus economías de escala, metalizadoras propias e integración hacia atrás en chips de PET o resina de polipropileno sustentan ventajas de costos. Los movimientos estratégicos recientes muestran una inclinación hacia los segmentos de valor de especialidad: SRF está poniendo en marcha un complejo BOPP/BOPE de 60.000 MTPA en Indore, destinado en gran medida a films de alta barrera para clientes de snacks premium y farmacéuticos. UFlex ha puesto en marcha una planta interna de chips de PET en Panipat para asegurar el suministro de resina y mejorar la captura de margen a lo largo de la cadena.
Los competidores de nivel medio como Garware Hi-Tech se están diversificando hacia films de control solar y protección de pintura, aprovechando nichos de mayor precio de venta promedio aislados de las oscilaciones de los productos básicos. Los actores emergentes con configuraciones de una sola línea luchan contra la volatilidad de la materia prima de PP y las guerras de precios, pero algunos están encontrando salvavidas en alianzas de recubrimiento por encargo con propietarios de marcas que buscan lotes más pequeños de films funcionales. La adopción de tecnología, el monitoreo de procesos impulsado por IA, la orientación secuencial de alta velocidad y los híbridos de recubrimiento por extrusión, se está convirtiendo en un campo de batalla decisivo a medida que los compradores exigen tolerancias de calibre más estrechas y cambios de bobina más rápidos. Las credenciales de sostenibilidad, particularmente la capacidad de suministrar films con alto contenido de PCR sin comprometer la barrera, influyen ahora en la adjudicación de solicitudes de propuestas en toda la industria de films BOPP de India.
Líderes de la Industria de Films BOPP de India
Jindal Poly Films Limited
Cosmo First Limited
UFlex Limited
SRF Limited
Polyplex Corporation Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es la película BOPP especializada y alineada con la sostenibilidad, que ayuda a las marcas propietarias a avanzar hacia estructuras monomateriales bajo los cada vez más estrictos requisitos de EPR y contenido reciclado de India. La actividad de inversión apunta en esta dirección. Cosmo First puso en marcha una nueva línea de película BOPP en Aurangabad en junio de 2025 con una capacidad anual de 81,200 MT, y Toppan Speciality Films lanzó una línea híbrida en noviembre de 2025 capaz de producir tanto BOPP como BOPE en la misma máquina, orientada a formatos de envase de poliolefina reciclable.
La mejora de barrera es otro espacio en blanco a corto plazo, en particular las soluciones transparentes de alta barrera que pueden reemplazar los laminados multicapa no reciclables en alimentos y cuidado personal. La inversión de Surya Global Flexifilms en mayo de 2026 en una cuarta metalizadora BOBST con capacidad AlOx, con instalación prevista para finales de 2026, pone de relieve la demanda de BOPP de alta barrera con recubrimiento transparente. Las adiciones y ampliaciones de capacidad anunciadas en toda India, incluido el plan de expansión de Jindal Poly Films en Nashik en mayo de 2025 y el proyecto greenfield de BOPP de Dhunseri Group en Kathua (Jammu), elevan la intensidad competitiva y aumentan la importancia de la combinación de productos, la calificación con grandes cuentas de bienes de consumo masivo y la garantía de suministro vinculada al reciclaje como factores diferenciadores.
Desarrollos recientes del sector
- Mayo de 2026: Surya Global Flexifilms invirtió en una cuarta metalizadora BOBST con capacidad AlOx, cuya instalación está prevista para finales de 2026, con el fin de producir películas BOPP de alta barrera con recubrimiento transparente. La medida amplía la disponibilidad nacional de soluciones monomateriales de alta barrera utilizadas para reemplazar laminados complejos en envases de alimentos y cuidado personal. También eleva el nivel competitivo para los proveedores de películas metalizadas y recubiertas en envases flexibles premium.
- Diciembre de 2025: UFlex reveló un gasto de capital destinado a establecer una nueva línea de película BOPP de 54,000 MTPA en Dharwad, Karnataka, y también presentó una solicitud de patente (PCT/IN2025/052022 con fecha del 8 de diciembre de 2025) para una composición de recubrimiento acuoso dirigida a BOPP transparente de alta barrera. En conjunto, estas acciones muestran una expansión simultánea de la capacidad base y del desarrollo de capacidades en recubrimientos de barrera. Esta combinación respalda el cambio de grados de commodity hacia películas de envasado de mayor realización, alineadas con especificaciones orientadas a la sostenibilidad.
- Junio de 2025: Cosmo First puso en marcha una nueva línea de fabricación de película de envasado BOPP en su planta de Aurangabad (Maharashtra) con una capacidad nominal anual de 81,200 MT, elevando la capacidad total de BOPP a 277,000 MT. La escala añadida fortalece el suministro para envases flexibles y etiquetas, al tiempo que aumenta la presión competitiva en los grados estándar. También permite una base de producción más amplia para tiradas especializadas a medida que las marcas propietarias exigen estructuras de película reciclables y de mayor desempeño.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este estudio, el mercado abarca el valor de las películas de polipropileno biorientado (BOPP) vendidas para usos de envasado, etiquetado y laminación dentro de India, contabilizado a nivel de productor y convertidor para reflejar la demanda realizada.
Exclusiones del alcance: Excluimos sustratos no BOPP como BOPET, CPP y películas de PE, y no contabilizamos las ventas fuera de India.
Descripción general de la segmentación
- Por Vertical de Usuario Final
- Embalaje Flexible
- Industrial (Laminación, Adhesivo, Condensador)
- Cintas y Etiquetas
- Otras Verticales de Usuario Final
- Por Tipo de Film
- Transparente/Liso
- Metalizado
- Blanco/Opaco/Mate
- Especialidad (Barrera, Antivaho, Termosellable, Perlado)
- Por Aplicación
- Embalaje de Alimentos
- Bienes de Consumo No Alimentarios
- Embalaje Industrial
- Etiquetado y Envoltura
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la identificación de los impulsores de la demanda en India que suelen impulsar el consumo de películas BOPP, para luego vincularlos con indicadores públicos observables. Nos apoyamos en fuentes abiertas como las estadísticas comerciales del Ministerio de Comercio e Industria, los comunicados de fabricación e inversión del DPIIT, las actualizaciones del Central Pollution Control Board sobre normas de residuos plásticos, y las estadísticas vinculadas a procesamiento de alimentos y envases del MoFPI, que en conjunto ayudan a enmarcar los volúmenes y los costos de cumplimiento.
A continuación, el lado de la oferta de película se construye utilizando informes anuales de empresas, presentaciones a inversores, anuncios de plantas y capacidad, y cobertura de prensa confiable, que luego se contrastan con el contexto más amplio de polímeros a partir de fuentes como IndianOil y otras divulgaciones petroquímicas públicas. Cuando es necesario para aclarar puntos, también utilizamos suscripciones pagas para datos financieros e inteligencia de empresas, bases de datos de patentes para rastrear la innovación en películas funcionales, y registros de importación-exportación a nivel de envío para validar la dirección del comercio de resina y película. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas y pagas para recopilar datos, validar supuestos y resolver vacíos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba el modelo mediante conversaciones y encuestas con productores de película, convertidores, compradores de envases, distribuidores y expertos del sector que siguen de cerca los envases flexibles. También utilizamos estos aportes para confirmar las divisiones típicas por aplicación, los movimientos de precios, el comportamiento de utilización de capacidad y la rapidez con la que se están adoptando los cambios hacia envases monomateriales en toda India.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 13% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 15% | Gerentes: 52% |
Dimensionamiento y pronóstico de mercado
La estructura central utiliza un enfoque descendente en el que la demanda de envasado y etiquetado en India se reconstruye en un requerimiento de película BOPP, que luego se traduce en valor utilizando bandas de precios realistas para los principales tipos de película. Para mantener los totales fundamentados, los resultados se corroboran con verificaciones ascendentes selectivas, como el muestreo de la capacidad y utilización de los productores, la validación de los rendimientos y la combinación típicos, y luego la comparación de los volúmenes e ingresos implícitos con el conjunto de empresas que divulgan su exposición a películas de envasado.
Algunos insumos son más relevantes que otros en este mercado, por lo que los seguimos cuidadosamente y los actualizamos mediante retroalimentación de expertos. Estos incluyen las adiciones de capacidad de líneas de BOPP nacionales y los rangos de utilización, la proporción de envases flexibles y etiquetado que suele utilizar estructuras de BOPP, el cambio en la combinación entre grados transparentes/planos y metalizados, y el movimiento de precios vinculado a la resina que influye en los ASP de las películas. Cuando faltan datos específicos para participantes más pequeños, los vacíos se abordan mediante supuestos sustitutivos basados en la clase de capacidad, la combinación de productos y la concentración de demanda regional, y luego se vuelven a verificar durante las llamadas primarias.
Para el pronóstico, se utiliza el análisis de escenarios porque el mercado es sensible a las adiciones de capacidad, los ciclos de precios y los cambios vinculados a la regulación en la elección de materiales. La visión prospectiva se construye ajustando los mismos impulsores año a año, y luego se valida con el consenso de expertos sobre la utilización, la combinación y la progresión de precios realistas.
Validación de datos y ciclo de actualización
Los resultados del modelo se contrastan con señales independientes, como los aumentos de capacidad anunciados, el movimiento comercial observable y la dirección de la demanda de envases flexibles, y luego se investigan las variaciones antes de finalizar las cifras. Si un valor presenta un salto debido a un evento puntual, se reabren los impulsores y el supuesto se corrige o se documenta claramente, seguido de una segunda revisión por parte de un analista.
Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como la puesta en marcha de nuevas líneas importantes, cambios abruptos en los precios de la resina o actualizaciones de políticas que afectan los formatos de envasado. Antes de la entrega, realizamos una revisión final de noticias y divulgaciones recientes para que los clientes reciban una visión actualizada.
Tamaño del mercado indio de películas BOPP según Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para las películas BOPP de India pueden parecer muy dispares porque cada editor elige su propia cobertura y punto de medición, y luego aplica diferentes supuestos de precios, utilización y combinación de demanda. La dispersión generalmente no se debe a errores de cálculo, sino a lo que se contabiliza, cómo se valora y con qué frecuencia se actualizan los insumos del modelo.
Algunas fuentes presentan una consolidación muy amplia que puede combinar materiales de película adyacentes o incluir un conjunto más amplio de películas de envasado más allá del BOPP. En Mordor Intelligence, el valor se limita a la demanda de película BOPP dentro de India y se construye mediante el seguimiento de la combinación por tipo de película y el impulso por aplicación, revalidando luego los precios y la utilización mediante controles continuos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,78 mil millones de USD (2025) | |
| Publicación Sectorial A | 722,36 millones de USD (2024) | El alcance no se indica claramente, y la cifra parece corresponder a un segmento más estrecho de la demanda de BOPP vinculada al envasado o a un punto de valoración diferente, lo que puede subestimar los totales cuando se incluyen los usos industriales y de etiquetado. |
| Consultora Global B | 6,35 mil millones de USD (2026) | La estimación se presenta para un año diferente y puede aplicar un supuesto de crecimiento más rápido en capacidad y precios, lo que puede elevar el valor de mercado si la progresión de la utilización y del ASP se modela de manera más agresiva. |
En conjunto, la tabla muestra que la elección del año y la claridad del alcance explican la mayor parte de la brecha, seguidas de cómo se tratan los precios y la utilización durante los ciclos de expansión. Al mantener el modelo vinculado a la capacidad observable, el impulso por aplicación y bandas de precios realistas, el valor final se mantiene explicable y repetible para las conversaciones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de films BOPP de India en 2026?
El tamaño del mercado de films BOPP de India es de USD 6.050 millones en 2026.
¿Cuál es la tasa de crecimiento esperada para los films BOPP en India hasta 2031?
Se proyecta que el mercado registre una CAGR del 4,72%, alcanzando USD 7.620 millones en 2031.
¿Qué segmento de usuario final impulsa el mayor volumen?
El embalaje flexible domina con una cuota de mercado del 67,90% en 2025, liderado por aplicaciones de alimentos y bienes de consumo masivo.
¿Por qué están ganando tracción los films BOPP metalizados?
Los grados metalizados ofrecen barreras superiores contra el oxígeno y la humedad, respaldando envases premium de snacks y bebidas, y se están expandiendo a una CAGR del 6,12%.
¿Cómo están configurando el suministro los incentivos de política?
El esquema PLI y los corredores de inversión petroquímica están impulsando ampliaciones de capacidad, mejorando el acceso a materias primas y reduciendo los costos para los productores nacionales.
¿Qué factor regulatorio afecta más a los productores hoy en día?
Los mandatos EPR más estrictos exigen hasta un 70% de reciclaje para el ejercicio fiscal 2028, incrementando los costos de cumplimiento y promoviendo inversiones en infraestructura de recolección y reciclaje.
Última actualización de la página el:


