
Tamaño y Participación del Mercado de Películas Gráficas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 34.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 44.66 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.03 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
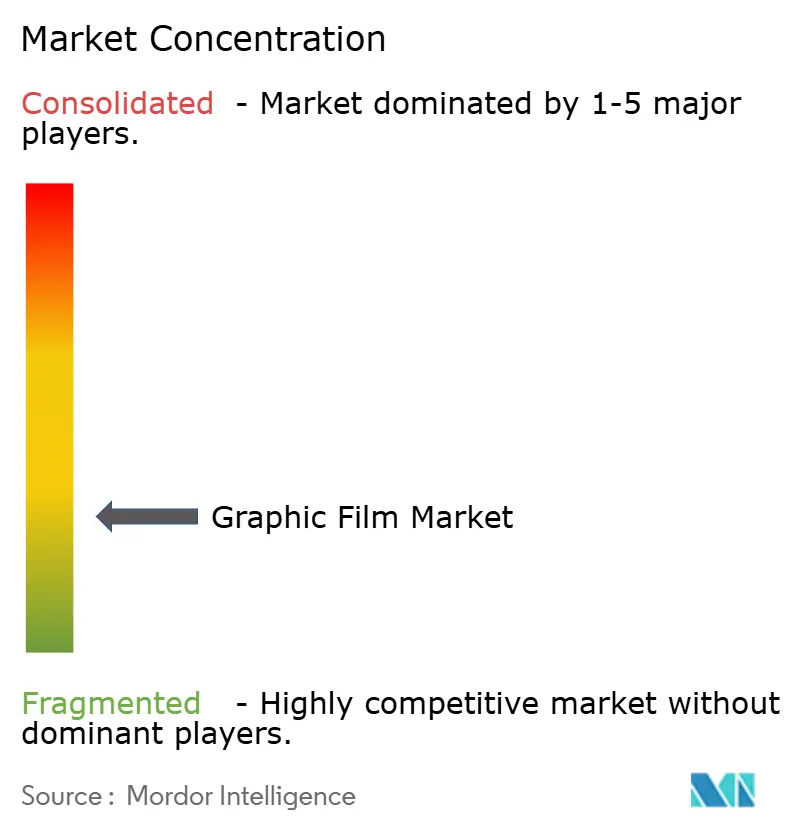
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Películas Gráficas por Mordor Intelligence
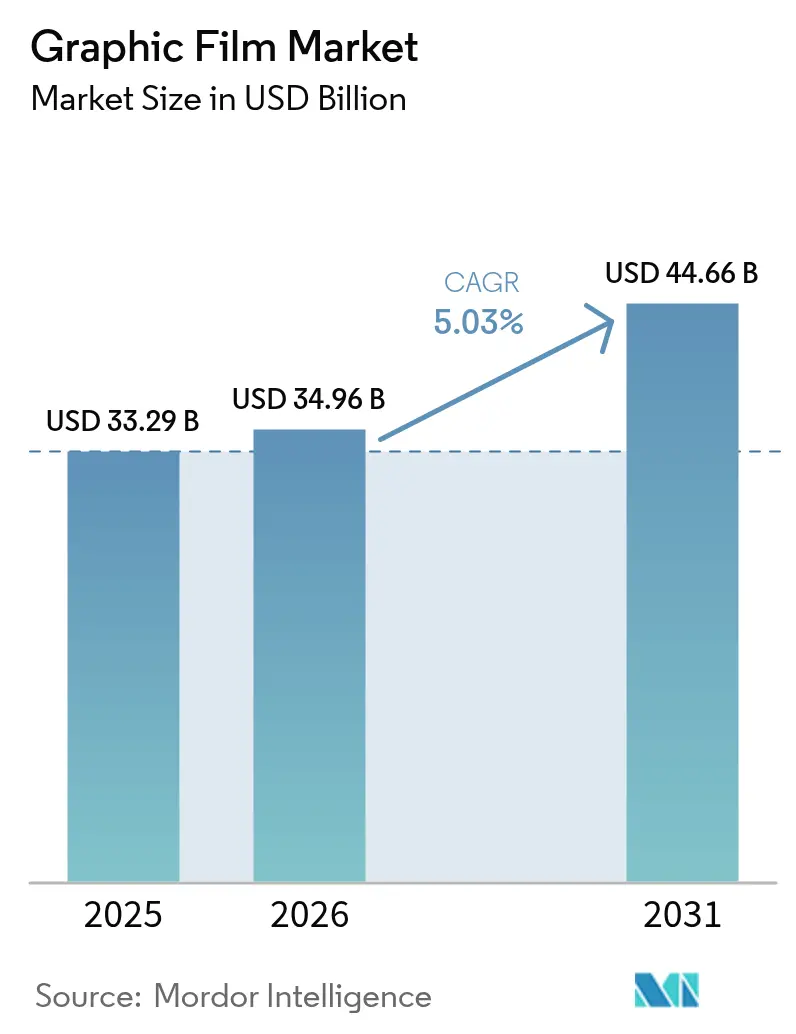
El tamaño del mercado de películas gráficas en 2026 se estima en USD 34,96 mil millones, creciendo desde el valor de 2025 de USD 33,29 mil millones con proyecciones para 2031 que muestran USD 44,66 mil millones, creciendo a una CAGR del 5,03% durante 2026-2031. La creciente modernización de la construcción, la rápida adopción de la impresión digital y la ampliación de las necesidades de promoción de marca mantienen la demanda resiliente. Los fabricantes están canalizando esfuerzos de I+D hacia productos compatibles con la impresión UV-inkjet que reducen los tiempos de curado, mejoran la fidelidad del color y reducen las emisiones de compuestos orgánicos volátiles. Mientras tanto, la región de Asia-Pacífico se beneficia de una creciente escala de producción de polímeros y de una floreciente cartera de proyectos de infraestructura, convirtiéndola en el motor de volumen y crecimiento del mercado de películas gráficas. A pesar del dominio del PVC, la presión regulatoria está orientando el crecimiento más rápido hacia sustratos de PET reciclables, mientras que la volatilidad de los precios de las materias primas y las escaseces de fotoiniciadores erosionan intermitentemente los márgenes.
Conclusiones Clave del Informe
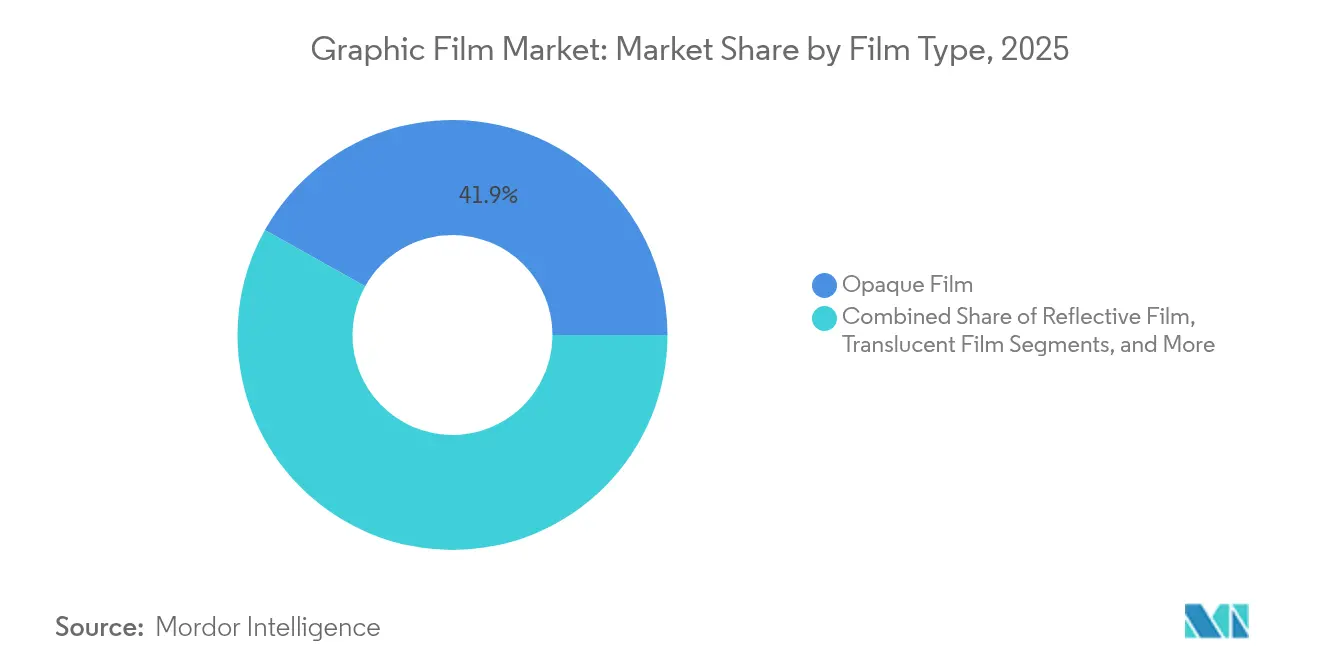
- Por tipo de película, las películas opacas representaron el 41,88% de la participación del mercado de películas gráficas en 2025.
- Por polímero, se proyecta que el tamaño del mercado de películas gráficas para el PET se expanda a una CAGR del 6,12% entre 2026-2031.
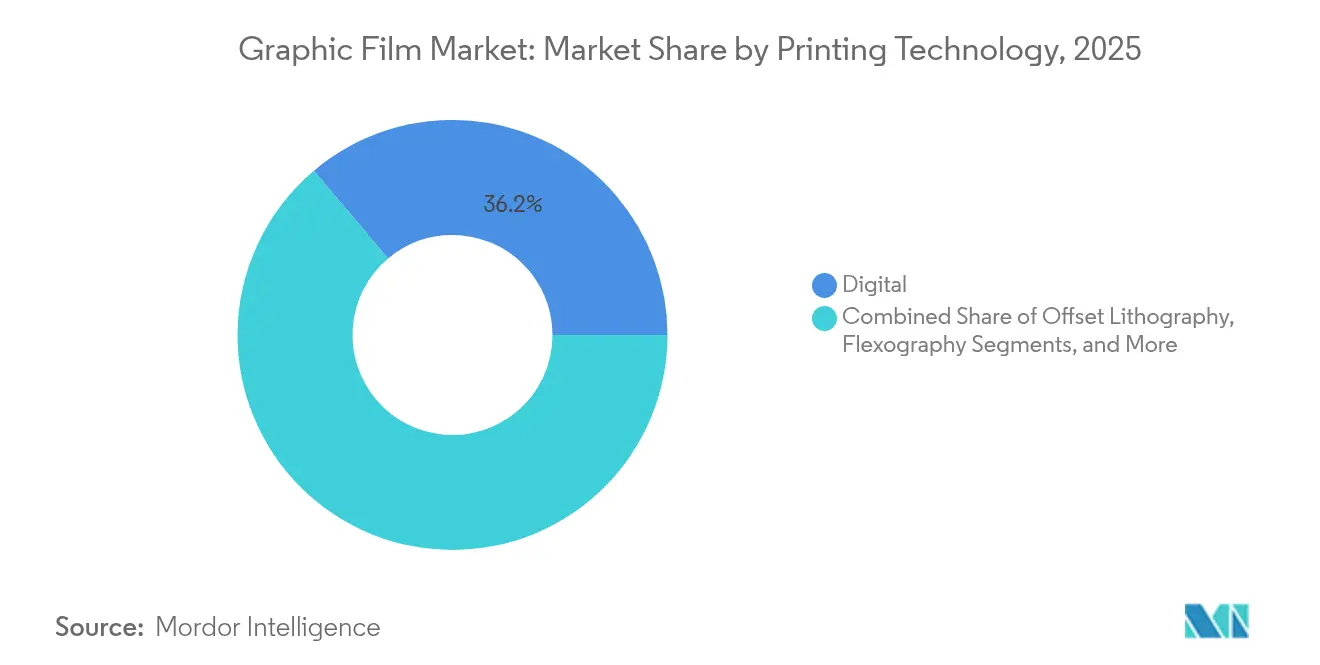
- Por tecnología de impresión, la impresión digital capturó una participación del 36,15% del tamaño del mercado de películas gráficas en 2025.
- Por industria de usuario final, se espera que el tamaño del mercado de películas gráficas para aplicaciones de edificación y construcción crezca a una CAGR del 6,6% entre 2026-2031.
- Por región, la región de Asia-Pacífico lideró con una participación del 45,30% del mercado de películas gráficas en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la industria de la construcción y mejores estándares de vida | 1.8% | Global, con APAC y Oriente Medio liderando | Mediano plazo (2-4 años) |
| Demanda creciente de envolventes de vehículos y gráficos para flotas | 1.2% | América del Norte y Europa como núcleo, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| Penetración de tecnologías de impresión digital y UV-inkjet | 1.5% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Expansión de la señalización de punto de venta minorista y orientación de espacios | 0.9% | Global, concentrado en centros urbanos | Corto plazo (≤ 2 años) |
| Películas gráficas antimicrobianas emergentes en entornos de atención médica | 0.4% | América del Norte y Europa, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Adopción de películas gráficas electrocrómicas/acristalamiento inteligente | 0.3% | América del Norte y Europa, proyectos piloto en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la industria de la construcción y mejores estándares de vida
La urbanización en Asia-Pacífico y Oriente Medio impulsa construcciones de infraestructura a gran escala que especifican películas gráficas resistentes al grafiti y de larga duración para la orientación de espacios y la marca de fachadas. Los propietarios de proyectos integran el Modelado de Información de Construcción con las especificaciones de películas gráficas, lo que permite una planificación precisa de materiales y menor desperdicio en la instalación. Los arquitectos prefieren acabados personalizables que combinan la estética con el acristalamiento energéticamente eficiente, ampliando la amplitud de las aplicaciones. Los estímulos gubernamentales para centros de transporte, vivienda pública y ciudades inteligentes anclan los compromisos de volumen. A medida que mejoran los estándares de vida, los promotores residenciales están adoptando películas decorativas de interior que cumplen con los objetivos de certificación ecológica, reforzando así el crecimiento a mediano plazo del mercado de películas gráficas.
Demanda creciente de envolventes de vehículos y gráficos para flotas
Los operadores de flotas cambian de pintura a envolventes de película para lograr renovaciones de marca rápidas y protección de pintura en un solo paso. El auge de las flotas de vehículos eléctricos intensifica la demanda de gráficos ligeros y fácilmente actualizables que minimizan la resistencia aerodinámica y el consumo de energía. Las empresas de transporte compartido y de entrega de última milla actualizan frecuentemente sus ilustraciones de campaña, favoreciendo las películas removibles de baja adhesión. Los envolventes de alta gama mejoran los valores de reventa y reducen el tiempo de inactividad, ya que flotas enteras pueden ser remarcadas durante la noche. El impulso de crecimiento en APAC sigue las curvas de adopción de EE. UU. y Europa, a medida que las pequeñas empresas adoptan envolventes para el marketing hiperlocal, apoyando un aumento a corto plazo en el mercado de películas gráficas.
Penetración de tecnologías de impresión digital y UV-inkjet
Las prensas de impresión UV-inkjet eliminan los pasos de fabricación de planchas, reducen los ciclos de curado y mejoran la resistencia a los arañazos, reduciendo significativamente los tiempos de respuesta para los convertidores. Los flujos de trabajo digitales se integran con la gestión del color basada en la nube y el mantenimiento predictivo, reduciendo el desperdicio y permitiendo la personalización masiva a escala. Los pedidos mínimos más bajos invitan a pequeños minoristas y artesanos que anteriormente carecían de acceso a películas de calidad profesional. A medida que disminuyen las emisiones de base solvente, los costos de cumplimiento se reducen, ampliando la aceptación global. Las actualizaciones de equipos aceleran la innovación en películas porque los convertidores demandan sustratos diseñados para mayores cargas de tinta y mayor velocidad de procesamiento, elevando el valor de los productos listos para la impresión digital dentro del mercado de películas gráficas.
Expansión de la señalización de punto de venta minorista y orientación de espacios
Los minoristas omnicanal confían en películas duraderas pero reemplazables para promociones estacionales y la participación del comprador habilitada por códigos QR que conecta los recorridos en línea y en tienda. Las películas de alto contraste mejoran el cumplimiento de accesibilidad para clientes con discapacidad visual conforme a las regulaciones ADA. Las autoridades de tránsito urbano despliegan gráficos reflectantes de orientación de espacios que reducen los costos de mantenimiento en comparación con los letreros pintados y resisten la eliminación de solventes de grafiti. Las etiquetas integradas de Comunicación de Campo Cercano convierten la señalización estática en puntos de contacto ricos en datos que rastrean los flujos de compradores. Estos factores sostienen una demanda constante de películas de alta gama en entornos minoristas y de espacios públicos inteligentes, mejorando así las perspectivas de crecimiento general del mercado de películas gráficas.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de PVC, PET y aditivos especiales | -1.1% | Global, con la manufactura de Asia-Pacífico más afectada | Corto plazo (≤ 2 años) |
| Regulaciones estrictas sobre PVC y tintas a base de solventes | -0.8% | Europa y América del Norte liderando, expandiéndose globalmente | Mediano plazo (2-4 años) |
| Reciclabilidad limitada que obstaculiza la certificación de edificios ecológicos | -0.5% | Europa y América del Norte, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Escasez de suministro de fotoiniciadores para tintas de curado UV | -0.3% | Global, concentrado en cadenas de suministro de química especializada | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios de PVC, PET y aditivos especiales
La oscilación de los costos del petróleo crudo y la energía repercute en los mercados de resina de PVC y PET, comprimiendo los márgenes de los convertidores en contratos a largo plazo. La oferta concentrada en Asia amplifica las perturbaciones geopolíticas y climáticas que pueden paralizar las líneas de recubrimiento aguas abajo. Los aditivos especiales, como los estabilizadores UV y los plastificantes, a menudo provienen de grupos reducidos de proveedores con capacidad limitada de escalamiento, lo que resulta en escaseces puntuales. Los productores responden con fuentes duales, ampliando la capacidad de resina más cerca de los centros de demanda e introduciendo cláusulas de ajuste de precios, aunque la imprevisibilidad de los costos sigue siendo un lastre para el mercado de películas gráficas.
Regulaciones estrictas sobre PVC y tintas a base de solventes
El reglamento REACH europeo y la evolución de las leyes estatales de EE. UU. restringen ciertos plastificantes y emisiones de solventes, forzando la reformulación y el gasto de capital en química alternativa. Los marcos de puntuación LEED y BREEAM descuentan el contenido de PVC, influyendo en los especificadores para que favorezcan el PET o el polipropileno incluso cuando existen compromisos de rendimiento.[1]Consejo de Construcción Ecológica de EE. UU., "LEED v4.1 Diseño y Construcción de Edificios," usgbc.org Las pruebas de cumplimiento y los cambios de etiquetas pueden aumentar considerablemente los gastos generales, en particular para los pequeños convertidores. Aunque las prohibiciones totales de PVC son poco frecuentes, los crecientes obstáculos de certificación ralentizan la adopción del PVC en nuevos proyectos de edificios ecológicos, moderando la expansión a mediano plazo del mercado de películas gráficas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Película:
Las películas opacas consolidan su amplia utilidadLas películas opacas representaron el 41,88% de la participación del mercado de películas gráficas en 2025, impulsadas por su idoneidad universal para envolventes de vehículos, fachadas de tiendas y gráficos de fachadas. Estas películas ocultan los defectos del sustrato y ofrecen una marca vívida, sosteniendo una demanda de alto volumen. Las innovaciones ahora apuntan a la compatibilidad con la impresión UV-inkjet y la flexibilidad a bajas temperaturas, ampliando los escenarios de uso final en distintos climas. En contraste, las películas reflectantes, impulsadas por regulaciones de seguridad y mandatos de ahorro de energía, superan al mercado total de películas gráficas con una CAGR del 7,05%. Las variantes transparentes y translúcidas ganan participación de nicho en vitrinas minoristas y elementos arquitectónicos retroiluminados. Los proveedores amplían sus carteras con recubrimientos superiores antimicrobianos y resistentes al grafiti, que ayudan a elevar los precios de venta medios.
La adopción de películas reflectantes se acelera a medida que los departamentos de transporte exigen mayor retroreflectividad para señales viales y vagones de ferrocarril. Los arquitectos especifican películas de ventanas reflectantes de calor que reducen las cargas de climatización, vinculando la óptica con los objetivos de sostenibilidad. Mientras tanto, los instaladores prefieren las películas opacas de nueva generación con adhesivos reposicionables que reducen el tiempo de mano de obra en un 10-15%. La expansión de ORAFOL de USD 165-175 millones refuerza la seguridad del suministro para múltiples clases de películas, subrayando la confianza en la demanda a largo plazo. En conjunto, estas dinámicas consolidan la diversidad de tipos de películas y alimentan flujos de ingresos saludables en el mercado de películas gráficas.


Por Polímero:
El PVC mantiene la escala mientras el PET avanzaEl PVC controló el 62,98% del tamaño del mercado global de películas gráficas en 2025, gracias a su bajo costo, facilidad de calandrado y robusta adhesión en superficies irregulares. Sin embargo, los impulsores de sostenibilidad y el escrutinio de los plastificantes impulsan los volúmenes de PET, haciendo crecer el material a una CAGR del 6,12%. La reciclabilidad del PET atrae a los especificadores que buscan créditos de economía circular, especialmente en Europa. El polipropileno y el polietileno permanecen en nichos especializados donde la resistencia química o la desgarrabilidad son esenciales.
La inminente eliminación gradual de las PFAS fuerza ajustes en la cadena de valor en los recubrimientos superiores de alta durabilidad, creando espacio para nuevas resinas. Las inversiones en PET en Alabama por parte de Polyplex diversifican el suministro de América del Norte y acortan los plazos de entrega para los convertidores afectados por la volatilidad del flete. Los productores se protegen desarrollando carteras libres de PVC que igualen los parámetros de flexibilidad e imprimibilidad. El éxito en este ámbito realineará las participaciones de polímeros, aunque la economía a corto plazo mantiene al PVC al frente del mercado de películas gráficas.
Por Tecnología de Impresión:
La impresión digital alcanza masa críticaLas plataformas digitales representaron el 36,15% de la participación del mercado de películas gráficas en 2025, a medida que los convertidores adoptaron el cambio instantáneo y la personalización basada en datos. Los cabezales de impresión UV-inkjet impulsan el crecimiento del subsegmento a una CAGR del 7,58%, combinando velocidad con bajas emisiones. La serigrafía retiene nichos que requieren una carga de tinta intensa o texturas especiales, mientras que la flexografía y la litografía offset son más adecuadas para trabajos de muy alta tirada donde dominan las economías por unidad.
La inteligencia artificial ahora predice el estado de las boquillas, alineando la calidad con los objetivos de primera vez correcta que ahorran desperdicio de material. Las escaseces de fotoiniciadores limitaron brevemente la capacidad UV en 2024, pero el suministro se estabilizó después de que los productores de productos químicos especiales añadieron reactores, restableciendo la confianza para la expansión. Las herramientas de gestión del color en línea aseguran la consistencia de la marca en campañas globales. En consecuencia, la combinación de tecnología continúa desplazándose hacia lo digital, reforzando los cambios estructurales dentro del mercado de películas gráficas.
Por Industria de Usuario Final:
La construcción toma la delanteraLa publicidad y la promoción mantuvieron una participación de ingresos del 41,22% en 2025 apoyándose en gráficos de cambio rápido para campañas omnicanal. Los proveedores de películas ofrecen adhesivos de alta adherencia sin burbujas que agilizan las instalaciones en escaparates. La construcción supera a todos los demás con una CAGR del 6,6% a medida que los arquitectos incorporan películas en muros cortina, cabinas de ascensores y fachadas inteligentes que funcionan también como moderadores de energía. Los envolventes automotrices crecen junto con el lanzamiento de vehículos eléctricos, y el sector de atención médica está adoptando películas antimicrobianas para reducir las infecciones adquiridas en hospitales.
El crecimiento de los presupuestos del sector público para nodos de tránsito inteligente diversifica la demanda más allá del comercio minorista, expandiéndola a otros sectores. Las películas con iones de plata incrustados reciben aprobaciones bajo las listas de antimicrobianos de la EPA, habilitando implementaciones en hospitales y tránsito masivo que demandan precios de alta gama. Tan variados casos de uso protegen a los proveedores de las caídas cíclicas en cualquier sector vertical individual, otorgando estabilidad al mercado de películas gráficas en general.
Análisis Geográfico
Mercado de Películas Gráficas de Asia-Pacífico
La región de Asia-Pacífico obtuvo el 45,30% de los ingresos globales en 2025 y se espera que crezca a una CAGR del 7,28% hasta 2031, impulsada por una capacidad polimérica sin igual y las agendas gubernamentales de infraestructura. Los proyectos de la Franja y la Ruta de China, las iniciativas de ciudades inteligentes de India y la reubicación de la manufactura en el Sudeste Asiático amplían continuamente su alcance de aplicación. Los convertidores nacionales se benefician de plazos de entrega cortos y del creciente consumo de la clase media, que impulsa los volúmenes de envoltura automotriz y señalización minorista.
Mercado de Películas Gráficas de América del Norte
La demanda de América del Norte es madura pero de alto valor, centrada en envolturas premium, películas de control solar para ventanas y revestimientos antimicrobianos. La nueva línea de PET de Polyplex en Alabama asegura materia prima local, reduciendo la dependencia de las importaciones y mejorando la previsibilidad de costos. El liderazgo regulatorio en tintas con bajo contenido de COV y sustratos reciclables impulsa a los convertidores a ser pioneros en ofertas sostenibles, que posteriormente se extienden a nivel mundial.
Mercado de Películas Gráficas de Europa, Oriente Medio y América del Sur
Europa iguala a América del Norte en términos de adopción tecnológica y regulaciones de sostenibilidad. Las actualizaciones de REACH y los debates sobre el impuesto al plástico aceleran la adopción de alternativas al PVC y la migración hacia tintas sin solventes, influyendo en la formulación de productos a nivel global. En otras regiones, Oriente Medio aprovecha el turismo y el desarrollo de megaeventos para la demanda de señalización, mientras que la reactivación de la infraestructura en Brasil y México impulsa un crecimiento moderado en América del Sur. Estas tendencias multirregionales refuerzan colectivamente las perspectivas de expansión del mercado de películas gráficas.


Panorama regulatorio
En Europa, el Reglamento (UE) 2025/40 sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026. Endurece los requisitos que afectan a la selección de sustratos, el diseño de reciclabilidad y las prácticas de etiquetado para el embalaje basado en film y aplicaciones relacionadas. El PPWR también aclara los límites de su alcance, incluidas exclusiones para determinados films adhesivos de proceso utilizados como facilitadores de fabricación en lugar de embalaje, lo que influye en cómo se clasifican y gestionan a efectos de cumplimiento algunos productos de film sensible a la presión y funcionales.
En los Estados Unidos, los usos en contacto con alimentos relevantes para las construcciones de etiquetas sensibles a la presión se rigen por el marco de la FDA para Sustancias en Contacto con Alimentos y requisitos como el 21 CFR 175.125 para adhesivos sensibles a la presión utilizados como superficies en contacto con alimentos en etiquetas y cintas. Junto con las presiones de gestión de VOC y productos químicos referenciadas en el contexto del mercado (incluidas restricciones sobre determinados plastificantes y sistemas a base de disolventes), estas normas mantienen los requisitos de reformulación, documentación y pruebas como elementos centrales del desarrollo de productos y la comercialización para los proveedores de film gráfico y los conversores.
Panorama Competitivo
El mercado de películas gráficas permanece moderadamente concentrado. 3M, Avery Dennison y ORAFOL utilizan la distribución global, una amplia I+D y sólidas carteras de patentes para mantener su participación de mercado. Las empresas de nivel medio y regionales compiten en costos o en capacidades de nicho, como texturas especiales o etiquetas ecológicas.
Las trayectorias de adquisición, como las compras de ORAFOL de Reflexite, Rowland, Kay Automotive Graphics y NUPRO, ilustran la acumulación de capacidades para cubrir brechas en la cartera.[3]ORAFOL Europe GmbH, "Crecimiento Estratégico a través de Adquisiciones," orafol.com Las alianzas tecnológicas con fabricantes de equipos de impresión garantizan la compatibilidad sustrato-tinta que reduce las fallas en campo y los retiros de marca. Las inversiones de capacidad se concentran cerca de los centros de demanda para protegerse de los riesgos de flete y geopolíticos.
Mientras tanto, la sostenibilidad abre nuevos corredores de ingresos: recubrimientos antimicrobianos para entornos de atención médica y acristalamiento inteligente para fachadas electrocrómicas. La carrera por ofrecer soluciones libres de PVC o sin solventes sin penalizaciones de costo determinará el orden competitivo futuro en el mercado de películas gráficas.
Líderes de la Industria de Películas Gráficas
3M Company
Avery Dennison Corporation
CCL Industries Inc.
Spandex AG
Hexis S.A.S.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Películas Gráficas
- 3M Company
- Avery Dennison Corporation
- ORAFOL Europe GmbH
- Hexis S.A.S.
- Arlon Graphics LLC
- FDC Graphic Films, Inc.
- Spandex AG
- Drytac Corporation
- Lintec Corporation
- LX Hausys Ltd.
- Taghleef Industries LLC
- CCL Industries Inc.
- Cosmos Films Ltd
- Ultraflex Systems Inc.
- Contra Vision Ltd

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco visible para las construcciones de film gráfico sin PVC y compatibles con los flujos de reciclaje, a medida que los propietarios de marcas y los prescriptores responden a las normas de circularidad del embalaje y a los sistemas de puntuación de construcción sostenible que penalizan los polímeros de mayor impacto y los sistemas con alto contenido de disolventes. La actividad de productos en 2026 refuerza esta dirección: Cosmo Films presentó Green Graphic Films, posicionados como opciones sin PVC para branding y señalización minorista en interiores y exteriores, y Avery Dennison amplió su cartera centrada en CleanFlake con construcciones diseñadas para mejorar la compatibilidad con los flujos de reciclaje establecidos (incluidos el BOPP blanco cavitado y los liners de rPET optimizados). Para los conversores, estos movimientos añaden vías para alinear el rendimiento gráfico con los requisitos de sostenibilidad.
La diferenciación también se está buscando mediante films listos para digital y eficiencia de materiales. La impresión digital ya cuenta con una base instalada significativa en este mercado (36,15% de participación en 2025), y el interés de los conversores en flujos de trabajo digitales que reducen pasos y desperdicios se alinea con la demanda de soluciones compatibles con inyección de tinta UV y de menor VOC descritas en el contexto del informe. En paralelo, las vías de aligeramiento de materiales avanzan en todo el ecosistema de films, incluida la comercialización por parte de NanoXplore y Techmer PM de una plataforma de masterbatch de grafeno orientada a una mayor resistencia mecánica y a la reducción de espesor. Estos desarrollos pueden traducirse en palancas de costo y rendimiento para estructuras de film especializadas donde la rigidez, la durabilidad y la reducción de calibre son claves.
Recent Industry Developments in Mercado de Películas Gráficas
- Mayo de 2026: Cosmo Films presentó Green Graphic Films para aplicaciones sin PVC en interiores y exteriores minoristas, branding y señalización en InStore Asia 2026. El lanzamiento resalta el cambio hacia opciones de polímeros alternativos y carteras posicionadas en sostenibilidad, a medida que los prescriptores impulsan materiales de menor impacto en gráficos promocionales y arquitectónicos.
- Enero de 2025: Polyplex inició operaciones en su nueva planta de film de PET de 100 millones de USD en Alabama, ampliando la disponibilidad de sustrato de PET en Norteamérica. Esta inversión respalda plazos de entrega más cortos y la diversificación del suministro para los conversores que buscan alternativas reciclables a base de PET en medio de requisitos más estrictos sobre el PVC y las químicas relacionadas con disolventes.
- Septiembre de 2024: 3M delineó plazos para la eliminación progresiva de las químicas de PFAS, afectando a determinadas líneas de film gráfico de alto rendimiento que dependen de recubrimientos funcionales duraderos. La presión de transición acelera los ciclos de reformulación y calificación en los proveedores y puede desplazar la demanda hacia tecnologías de capa superior sin PFAS, manteniendo al mismo tiempo los objetivos de durabilidad para envolturas y señalización de larga vida.


Mercado de Películas Gráficas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de film gráfico abarca materiales de film plástico diseñados para transportar gráficos impresos o comunicación visual, utilizados en superficies como vehículos, ventanas, paredes, equipos y carteles, en usuarios finales como publicidad, construcción y automoción.
Exclusiones del alcance: excluimos tintas, impresoras, equipos de laminado y mano de obra de instalación, ya que se trata de servicios o suministros que quedan fuera del valor del material de film.
Descripción general de la segmentación
- Por Tipo de Película
- Película Opaca
- Película Transparente
- Película Translúcida
- Película Reflectante
- Por Polímero
- Cloruro de Polivinilo (PVC)
- Polipropileno (PP)
- Polietileno (PE)
- Tereftalato de Polietileno (PET)
- Otros Polímeros
- Por Tecnología de Impresión
- Digital
- Flexografía
- Litografía Offset
- Rotograbado
- Serigrafía
- Por Industria de Usuario Final
- Automotriz
- Agencias de Publicidad y Promoción
- Edificación y Construcción
- Infraestructura Institucional y Pública
- Otras Industrias de Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo el contexto de demanda para films impresos y aplicados, de modo que el modelo cuente con una base realista antes de añadir supuestos. Nos basamos en fuentes públicas como las tablas de manufactura y comercio del Censo de EE. UU., las estadísticas comerciales de UN Comtrade, las series de producción industrial y comercio de Eurostat, y las oficinas nacionales de estadística de los principales países consumidores en cuanto a actividad de plásticos y señalización.
También utilizamos referencias de asociaciones y normas, como organismos de señalización y publicidad, asociaciones de embalaje y plásticos, y agencias reguladoras que publican orientaciones sobre materiales (por ejemplo, cumplimiento químico y normas relacionadas con el reciclaje). Se revisan los informes anuales de las empresas, las presentaciones a inversores y los comunicados de prensa para entender el posicionamiento de los productos, los movimientos de capacidad y los comentarios sobre precios. Cuando es necesario, se utilizan suscripciones de pago únicamente para datos financieros e inteligencia empresarial, bases de datos de patentes y conjuntos de datos de importación/exportación a nivel de envío para verificar la dirección de los volúmenes. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que la investigación documental no puede resolver claramente, como la evolución del precio de venta promedio por tipo de film, el desperdicio y el rendimiento típicos en la conversión, y la división entre gráficos promocionales de corta duración y usos arquitectónicos o automotrices de mayor vida útil. Hablamos con productores de film, conversores e impresores, distribuidores y grandes organizaciones de compra, y equilibramos las aportaciones entre APAC, EMEA y las Américas para captar las diferencias regionales en la demanda de señalización y la adopción de envolturas para vehículos, en lugar de promediarlas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 12% | APAC: 44% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 41% | EMEA: 37% |
| Actores más pequeños: 20% | Gerentes: 47% | Américas: 19% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque descendente en el que las señales de demanda de film plástico, los indicadores de actividad de señalización y publicidad, y los datos regionales de producción y comercio se utilizan para reconstruir el conjunto abordable para los films gráficos, filtrándolo luego con supuestos de penetración por aplicación. Para mantener los totales fundamentados, corroboramos el resultado con verificaciones ascendentes selectivas, como divisiones muestreadas de ingresos de proveedores, verificaciones de canales de distribuidores y una prueba de coherencia de volumen por precio promedio para las categorías clave de film.
Los insumos clave utilizados en el modelo incluyen la participación de PVC, PP y PE dentro de las aplicaciones gráficas, el crecimiento del área impresa vinculado a la dirección del gasto en publicidad exterior, las tendencias del parque de vehículos y la adopción de envolturas, los ciclos de construcción y renovación que impulsan los gráficos arquitectónicos, y la progresión del precio promedio por tipo de film (opaco, transparente, translúcido, reflectante). Cuando aparece una brecha de datos a nivel de país, la aproximamos usando el consumo aparente vinculado al comercio, ratios de mercados cercanos y factores de corrección basados en entrevistas, y luego revisamos los supuestos para verificar su coherencia.
Los pronósticos se elaboran mediante análisis de escenarios respaldado por suavizado de series de tiempo cortas en los indicadores más estables, seguido de validación experta sobre el rango probable de cambios en precios y adopción. Cuando la volatilidad es mayor, mantenemos un caso conservador y uno acelerado, y luego reducimos el rango tras llamadas de seguimiento con los participantes del sector.
Validación de datos y ciclo de actualización
La validación se gestiona mediante verificaciones cruzadas repetidas, de modo que la cifra final coincida con múltiples señales independientes, no solo con un conjunto de datos. Nuestros analistas comparan los resultados del modelo con la dirección de las importaciones y exportaciones, los anuncios de capacidad y los comentarios de ventas reportados, y luego revisan cualquier salto brusco de un año a otro para confirmar si un evento real del mercado lo explica.
Si aparecen grandes variaciones entre regiones o tipos de film, se revisan de nuevo las entrevistas y los supuestos se ajustan solo después de documentar la razón. Se realiza una segunda revisión por parte de otro analista antes de la aprobación final, y el informe se actualiza anualmente, con actualizaciones intermedias activadas por eventos materiales como grandes expansiones de plantas, cambios regulatorios que afectan al uso de PVC, o cambios repentinos de precios en insumos clave de resina. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Estimación del mercado de film gráfico de Mordor Intelligence comparada con otras estimaciones publicadas
Es normal ver diferentes tamaños de mercado para el film gráfico porque cada editor traza de forma distinta el límite de lo que cuenta como film gráfico y de cómo se promedian los precios entre aplicaciones de corta vida y duraderas. Las diferencias también provienen del año elegido como base, de cómo se convierten los datos de comercio y producción en consumo, y de la rapidez con la que se actualiza el modelo tras las oscilaciones de costos.
Algunas cifras publicadas parecen incorporar categorías de film impreso adyacentes y materiales relacionados con la impresión más amplios, lo que puede elevar los totales aunque los usos finales se superpongan. En nuestra segmentación, Mordor Intelligence contabiliza los films gráficos solo cuando el producto se vende como un film imprimible o listo para gráficos utilizado para comunicación visual, y excluye las tintas, los equipos y los servicios de instalación, de modo que el valor refleje de forma más precisa el mercado de materiales de film.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 34,96 mil millones de USD (2026) | |
| Consultora Global A | 34,80 mil millones de USD (2025) | Utiliza un año base diferente y puede aplicar una agregación de aplicaciones más amplia que combina gráficos para ventanas, films de señalización de seguridad y usos decorativos, sin la misma normalización de precios entre tipos de film. |
| Editorial del Sector B | 35,08 mil millones de USD (2025) | Informa una base de 2025 que puede estar influida por precios spot y supuestos de conversión, y la descripción del alcance es menos explícita en cuanto a la exclusión de elementos no relacionados con el film, como la instalación y otros suministros de impresión relacionados. |
En conjunto, la dispersión se explica principalmente por la alineación de años y por qué tan estrechamente se mantiene el alcance a los ingresos de material de film en lugar de a un ecosistema de impresión más amplio. Al vincular el modelo a señales repetibles como la dirección del comercio, la adopción en envolturas y señalización, y las escalas de precios por tipo de film, podemos mostrar cada paso de ajuste y mantener la cifra final práctica de auditar.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de películas gráficas en 2026?
Alcanzó USD 34,96 mil millones y se prevé que registre una CAGR del 5,03% hasta 2031 durante 2026-2031.
¿Qué tipo de polímero lidera la demanda actual?
El PVC representa una participación del 62,98% debido a las ventajas de costo y procesamiento, pero el PET está ganando terreno más rápidamente.
¿Por qué domina Asia-Pacífico?
La región combina una vasta escala de producción de polímeros con una fuerte inversión en infraestructura, asegurando una participación del 45,30% en 2025.
¿Qué tecnología crece más rápidamente?
La impresión digital UV-inkjet se está expandiendo a un 7,58% anual gracias al curado rápido y las bajas emisiones.
¿Qué segmento de uso final está acelerando más rápido?
Las aplicaciones de edificación y construcción están creciendo a una CAGR del 6,6% a medida que los proyectos integran películas duraderas y estéticas.
Última actualización de la página el:



