
Análisis del Sector de Agroquímicos de India por Mordor Intelligence
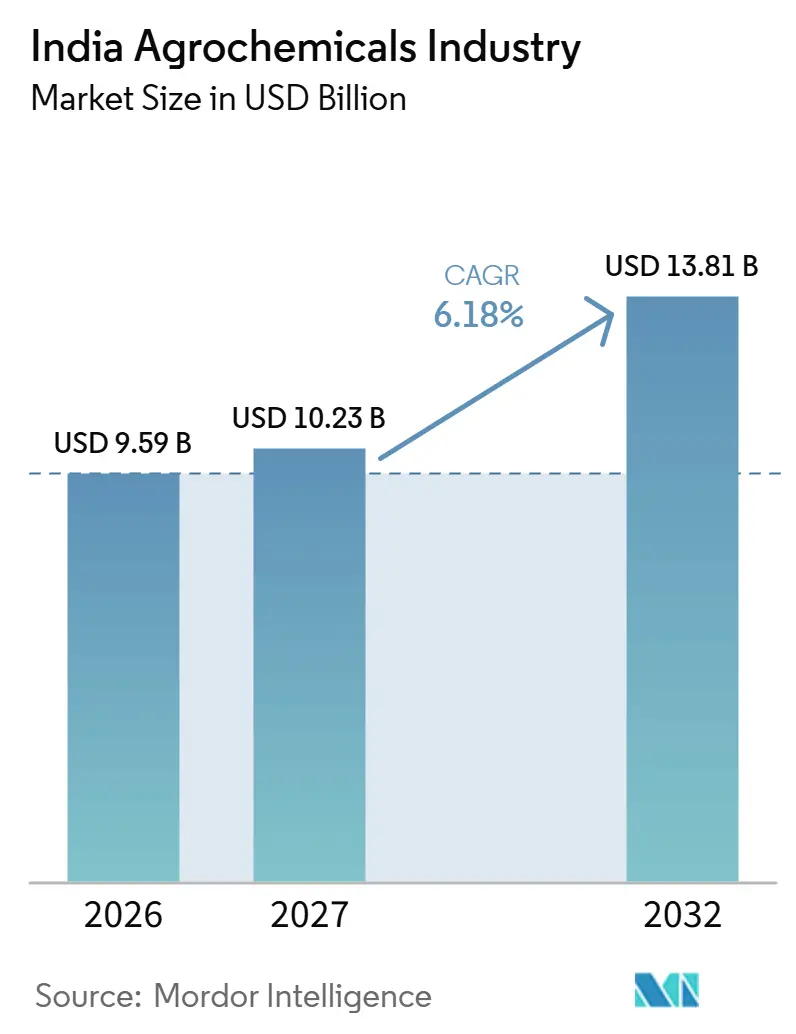
Se espera que el tamaño del mercado de la industria de agroquímicos de India aumente de 9,59 mil millones de USD en 2026 a 10,23 mil millones de USD en 2027 y alcance los 13,81 mil millones de USD para 2032, creciendo a una CAGR del 6,18% durante 2027-2032.
La oportunidad de crecimiento de India combina la aplicación de fertilizantes y plaguicidas que ahorra mano de obra con la protección específica por cultivo y una posible cartera de exportaciones de genéricos. La fumigación compartida puede reducir la barrera de equipamiento de los pequeños agricultores, mientras que los pedidos digitales de minoristas conectan las formulaciones terminadas con el suministro agrícola local. Una escasez artificial relacionada con la guerra perturbó los precios de las moléculas agroquímicas en India en abril de 2026, junto con la presión de costos vinculada a las tensiones en Asia Occidental. Las formulaciones específicas por cultivo pueden anclar carteras especializadas para arroz y horticultura, apoyando una respuesta de desarrollo de productos ante el limitado poder de fijación de precios. Los proveedores pueden buscar valor adicional en el tratamiento de cultivos a través de estos usos, pero los mayores costos de insumos son difíciles de recuperar cuando la débil demanda limita los aumentos en los precios de venta.
Conclusiones Clave del Informe
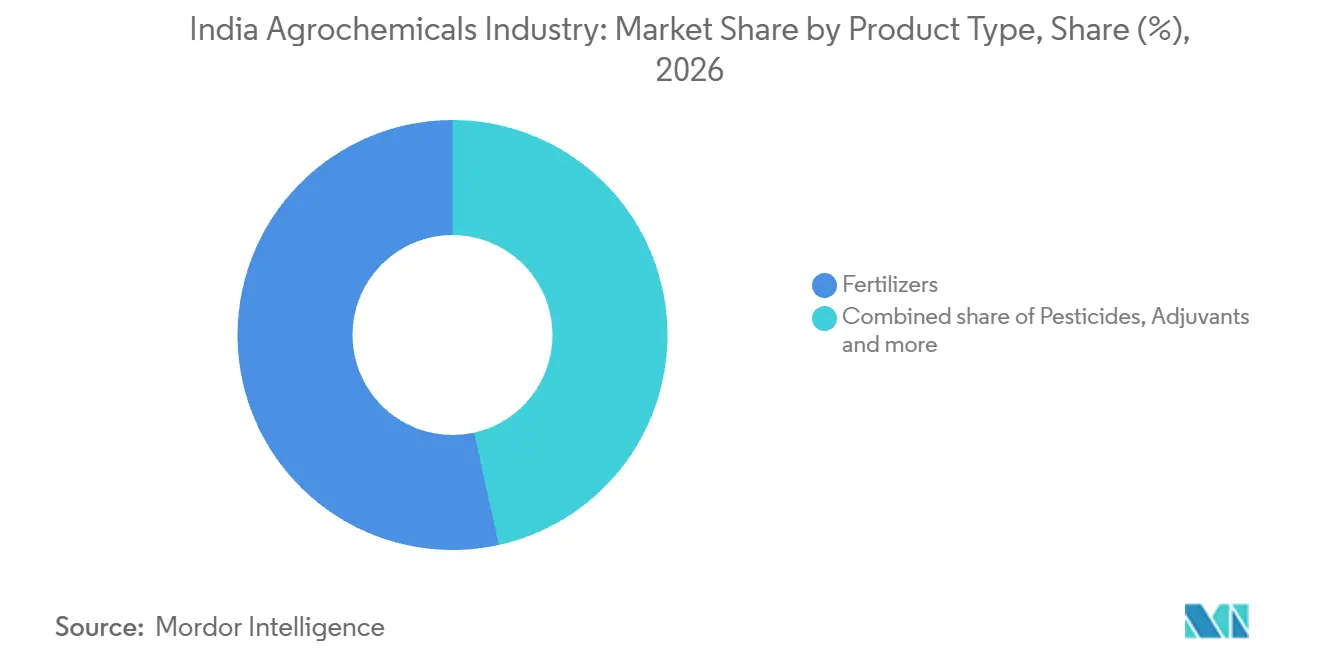
- Por tipo de producto, los fertilizantes mantuvieron una participación del 53,46% en el tamaño del mercado de la industria de agroquímicos de India en 2026, mientras que se prevé que los plaguicidas sean el segmento de mayor crecimiento con una CAGR del 9,65% durante 2027-2032.
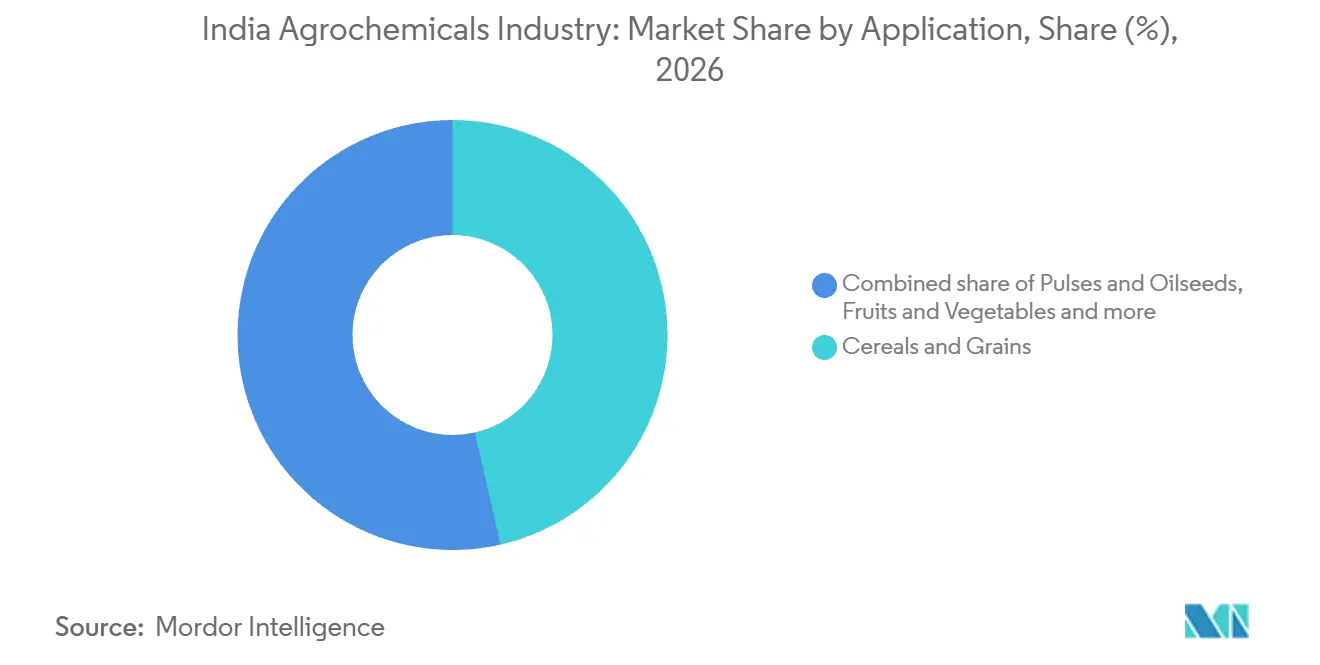
- Por aplicaciones, los cereales y granos lideraron con una participación del 46,41% del tamaño del mercado de la industria de agroquímicos de India en 2026, y se proyecta que las frutas y verduras sean el segmento de mayor crecimiento con una CAGR del 8,35% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Racionalización de los subsidios gubernamentales orientada a fomentar la adopción de bioinsumos | +1.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Plataformas digitales de crédito agrícola y comercio electrónico que amplían el alcance de los productos químicos | +1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Fumigación de precisión con drones que desbloquea la demanda no aprovechada de los pequeños agricultores | +1.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Ola de moléculas fuera de patente que amplía la cartera de exportaciones | +2.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Brotes de plagas vinculados al clima que incrementan la intensidad del uso de plaguicidas | +0.7% | Nagpur, Chandrapur, Bhandara, Gondia y Gadchiroli | Corto plazo (≤ 2 años) |
| Programas gubernamentales que impulsan la capacidad de fabricación nacional | +0.9% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Racionalización de los subsidios gubernamentales orientada a fomentar la adopción de bioinsumos
En el noreste de India, la Misión de Desarrollo de la Cadena de Valor Orgánico para la Región Nororiental apoya insumos orgánicos en la explotación y fuera de ella, incluidos biofertilizantes y plaguicidas orgánicos, durante 3 años. La Misión Nacional de Agricultura Natural de India estableció 7.601 centros de recursos de bioinsumos durante el ejercicio fiscal 2025-26.[1] Durante su período aprobado hasta marzo de 2026, la misión ofreció a los agricultores elegibles que adoptaran la agricultura natural un incentivo basado en resultados durante 2 años, limitado a una acre por agricultor. Los agricultores podían utilizar el apoyo para adquirir insumos de agricultura natural en estos centros. El límite de asistencia de 2 hectáreas por agricultor del programa nororiental es compartido con otro programa de agricultura orgánica. La elegibilidad para biofertilizantes fuera de la explotación y plaguicidas orgánicos ofrece a los proveedores una vía respaldada hacia la demanda de los agricultores más allá de la red de centros de agricultura natural.
Plataformas digitales de crédito agrícola y comercio electrónico que amplían el alcance de los productos químicos
Los pedidos digitales de minoristas pueden ampliar el acceso a fertilizantes y plaguicidas al conectar el suministro de los fabricantes con las decisiones de abastecimiento de las tiendas locales. Alrededor de agosto de 2026, la plataforma B2B de Agrim superó los 100.000 minoristas de insumos agrícolas con transacciones activas, con la adquisición de fertilizantes y plaguicidas entre sus actividades. El número de minoristas abarca insumos agrícolas, y los minoristas son los compradores de la plataforma que atienden a los agricultores en la cadena descendente. Una vía de pedidos hacia los fabricantes puede permitir que esas tiendas orientadas a los agricultores amplíen su abastecimiento de productos sin requerir que los productores compren directamente a los fabricantes. Para los fabricantes, la participación de los minoristas crea una apertura de ventas solo cuando los pedidos de fertilizantes y plaguicidas se convierten en entregas.
Fumigación de precisión con drones que desbloquea la demanda no aprovechada de los pequeños agricultores
Los servicios de fumigación compartida pueden hacer accesible la aplicación mecanizada sin requerir que cada pequeño agricultor posea un dron. Para agosto de 2026, las principales empresas de fertilizantes habían distribuido 1.094 drones a grupos de autoayuda de mujeres en India, incluidos más de 500 bajo el programa Namo Drone Didi. La iniciativa capacita a mujeres de estos grupos para operar drones en la fumigación de fertilizantes y plaguicidas en las granjas. Para los pequeños agricultores, un modelo operado por grupos puede convertir el acceso al equipo en una decisión de servicio, permitiendo que varios productores utilicen el mismo activo de aplicación. Los operadores de grupos de autoayuda podrían convertirse en socios de canal para los proveedores que atienden varias granjas a través de un único servicio de fumigación.
Ola de moléculas fuera de patente que amplía la cartera de exportaciones
El vencimiento de patentes puede ampliar la cartera de productos disponibles para los fabricantes de genéricos indios y sus clientes en el extranjero. El prospecto de octubre de 2025 de Advance Agrolife Limited anticipaba oportunidades para el desarrollo de genéricos indios y las exportaciones a medida que se esperaba que más moléculas perdieran protección de patente para el ejercicio fiscal 27. La empresa reportó 410 registros de genéricos al 31 de marzo de 2025, comprendiendo 380 registros de grado de formulación y 30 de grado técnico.[2] Esta base de registros ilustra la participación tanto en productos de grado de formulación como de grado técnico, ofreciendo diferentes vías para el desarrollo de carteras. Las exportaciones totales de agroquímicos de India alcanzaron los 3,3 mil millones de USD en el ejercicio fiscal 25, según ACFI y Deloitte. La apertura comercial consiste en conectar productos genéricos adicionales con compradores en el extranjero, siendo los pedidos los que determinan cuánto de la oportunidad derivada del vencimiento de patentes se convierte en negocio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Dependencia disruptiva de materias primas de China que eleva la volatilidad de costos | -1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aceleración de las prohibiciones estatales sobre activos de alta toxicidad | -0.7% | Andhra Pradesh y Telangana | Corto plazo (≤ 2 años) |
| Creciente canal de falsificaciones que erosiona los volúmenes de marcas | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Intensificación de la resistencia a los insecticidas de uso tradicional | -0.3% | Llanuras Orientales de Palakkad y Kuttanad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia disruptiva de materias primas de China que eleva la volatilidad de costos
En marzo de 2026, R.G. Agarwal, presidente emérito de Dhanuka Agritech Ltd., señaló que los precios de los proveedores chinos habían aumentado recientemente. Indicó que el aumento de los costos de adquisición de intermedios y materiales técnicos podría presionar los costos de formulación. Esta exposición pone en riesgo la fijación de precios de los productos terminados cuando los costos de insumos se mueven antes de que los precios de venta puedan ajustarse. Por separado, Dhanuka reportó costos elevados de materias primas y logística en el sector en India durante abril-junio de 2026 vinculados a las tensiones en Asia Occidental, con una débil demanda que limitó los intentos de aumentar los precios. Su director financiero atribuyó un aumento artificial en el precio de las moléculas en abril de 2026 a una escasez artificial relacionada con la guerra, seguida de reversiones desde mayo y descensos hasta julio. La débil demanda limitó la capacidad de los formuladores para recuperar de manera duradera los aumentos reportados en los costos de materias primas y logística mediante precios de venta más altos.
Aceleración de las prohibiciones estatales sobre activos de alta toxicidad
Las restricciones estatales pueden interrumpir la disponibilidad comercial de un ingrediente activo incluso cuando la intervención tiene un plazo fijo y temporal. Andhra Pradesh prohibió la venta, distribución y uso del dicloruro de paraquat al 24% SL y sus formulaciones durante 60 días a partir del 22 de mayo de 2026. Telangana impuso una prohibición de 60 días sobre la venta, almacenamiento, distribución, fabricación y uso del paraquat y sus formulaciones a partir del 31 de marzo de 2026. Estas órdenes alcanzaron varios eslabones del canal del herbicida, extendiendo su efecto más allá del permiso de los agricultores para aplicar el producto. Para los proveedores de paraquat en los estados afectados, incluso una prohibición temporal puede eliminar una ventana de venta legal que la disponibilidad posterior no puede recuperar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Escala de Nutrientes y la Mecanización Configuran la DemandaLos fertilizantes representaron una participación del 53,46% del tamaño del mercado de la industria de agroquímicos de India en 2026, convirtiéndolos en el segmento más grande. El gobierno de India estimó el requerimiento de fertilizantes en 67,72 millones de toneladas métricas para 2025-26. El Departamento de Agricultura y Bienestar de los Agricultores evalúa los requerimientos con los estados, mientras que el Departamento de Fertilizantes coordina la producción nacional, las importaciones y la distribución.
Se prevé que los plaguicidas sean el segmento de mayor crecimiento con una CAGR del 9,65% durante 2027-2032. UPL reportó un crecimiento del 6% al 7% para los herbicidas indios en el ejercicio fiscal 2025-26, frente al 0% al 1% para los insecticidas, en medio de escasez de mano de obra y mecanización agrícola. En el ejercicio fiscal 2024-25, los insecticidas representaron aproximadamente el 52% del mercado nacional de protección de cultivos de India, según UPL. El control de malezas que ahorra mano de obra proporciona, por tanto, una vía de crecimiento adicional junto a una base establecida de control de insectos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Uso en Cereales y la Horticultura Especializada Crean Vías DiferenciadasLos cereales y granos representaron una participación del 46,41% en el mercado de la industria de agroquímicos de India en 2026, convirtiéndolos en el segmento más grande. Los cereales lideraron el consumo de plaguicidas químicos en las categorías de productos básicos reportadas para India en 2024-25. Bayer CropScience Limited reportó el lanzamiento nacional de BICOTA para el manejo del barrenador del tallo en arroz durante el primer trimestre del ejercicio fiscal 2025-26, que finalizó el 30 de junio de 2025. La vía comercial es el manejo específico de plagas por cultivo dentro de una categoría de alto uso, ofreciendo a los proveedores enfocados en cereales una aplicación definida en arroz para atender.
Se proyecta que las frutas y verduras sean el segmento de mayor crecimiento con una CAGR del 8,35% durante 2027-2032. Las segundas estimaciones avanzadas de India para 2025-26 situaron la producción de frutas en 121,5 millones de toneladas métricas, un aumento del 3,25%, y la producción de verduras en 221 millones de toneladas métricas, un aumento del 1,47%, respecto a 2024-25. El cultivo de naranja y kinnow es intensivo en insumos, requiriendo fertilizantes, sistemas de riego, material de siembra de calidad e infraestructura poscosecha. Bayer lanzó Camalus para los mercados de verduras premium de India en agosto de 2025, con control de doble modo de plagas masticadoras y chupadoras. Atender la horticultura únicamente con fertilizantes dejaría la aplicación de control de plagas en verduras premium fuera de la oferta de un proveedor.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
En el oeste de India, Safex Chemicals añadió un sitio de formulación de protección de cultivos cuando puso en marcha su instalación para productos líquidos y en polvo en Bharuch, Gujarat, en abril de 2025. La relación de consumo de fertilizantes nitrógeno:fósforo:potasio de Gujarat fue de 14,7:4,6:1 en 2024-25, otorgando al nitrógeno un mayor peso relativo frente al potasio que en el perfil de Maharashtra. La relación de Maharashtra para los mismos nutrientes y período fue de 4,2:2,5:1, mostrando un perfil de nutrientes relativo diferente dentro del oeste de India. El mayor peso del nitrógeno en Gujarat en relación con el potasio requiere una combinación de fertilizantes diferente a la de Maharashtra, convirtiendo el equilibrio de nutrientes en una decisión comercial específica de cada estado.
La oportunidad comercial del sur de India incluye una distinción entre el formato del fertilizante y la mezcla de nutrientes consumidos dentro de un estado. IFFCO inició la producción comercial de Nano Urea líquida en su planta de Bengaluru, Karnataka, el 1 de junio de 2025. La relación de consumo de fertilizantes nitrógeno:fósforo:potasio de Karnataka fue de 4,8:2,4:1 en 2024-25. El fósforo y el potasio tienen un peso sustancial junto al nitrógeno en ese perfil de consumo estatal. La línea local de Nano Urea aborda el componente de nitrógeno, dejando espacio para los fertilizantes que contienen fósforo y potasio en una oferta más amplia para Karnataka.
Tamil Nadu y Andhra Pradesh ilustran por qué el equilibrio de fósforo puede diferenciar las ofertas de fertilizantes dentro del sur de India. En 2024-25, la relación de consumo de fertilizantes nitrógeno:fósforo:potasio de Tamil Nadu fue de 4,9:2,0:1. La relación de Andhra Pradesh para los mismos nutrientes y período fue de 6,1:3,2:1. Con el potasio constante, una formulación común suministraría demasiado fósforo para la mezcla de consumo observada en Tamil Nadu o demasiado poco para la de Andhra Pradesh.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas evalúa India y Maharashtra desde la perspectiva de un fabricante de insecticidas que construye un canal de distribuidores. El Comité de Registro de India examina las fórmulas y verifica las declaraciones de importadores o fabricantes sobre eficacia y seguridad al registrar insecticidas. El marco nacional permite a los gobiernos estatales designar funcionarios de licencias para la fabricación, venta, almacenamiento, exhibición para la venta y distribución de insecticidas. Las solicitudes digitales de licencias de fabricación y distribuidores, más los registros de fabricantes/importadores y las declaraciones mensuales dentro de los 15 días posteriores al cierre del mes, añaden obligaciones administrativas a esa vía.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Comité de Registro | Departamento de Agricultura |
| Instrumentos o directrices clave | Marco de registro de la Ley de Insecticidas de 1968 y licencias estatales | Licencias estatales de fabricación y distribución de insecticidas, con pruebas de muestras |
| Efecto comercial | Escrutinio de eficacia y seguridad a nivel de producto | Licencias y pruebas a nivel del canal operativo |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja el escrutinio del registro y el Reglamento de Insecticidas (Modificación) de 2026, notificado el 17 de junio de 2026, publicado en la Gaceta el 18 de junio de 2026 y vigente a mediados de septiembre de 2026 tras un período de inicio de 90 días. Las calificaciones Media y Sin cambios de Maharashtra reflejan la continuación de las licencias y las pruebas de muestras, con adiciones de inspectores en abril de 2026 que modificaron el personal de aplicación. En julio de 2026, el Departamento de Agricultura y Bienestar de los Agricultores reportó comentarios sobre su borrador del Proyecto de Ley de Gestión de Plaguicidas de 2026, distribuido a ministerios y estados el 30 de diciembre de 2025 y publicado para comentarios el 7 de enero de 2026. La calificación Sin cambios de India refleja un marco operativo de registro de productos y licencias estatales con obligaciones digitales adicionales, mientras que la legislación de reemplazo se encontraba en la etapa de consulta en julio de 2026.
Etapas de la Cadena de Valor
La comparación sigue la fabricación de agroquímicos, la distribución descendente y el suministro de insumos orientado a las granjas. Rallis India Limited reportó 5 instalaciones de fabricación de agroquímicos y 4.662 distribuidores de cuidado de cultivos en el ejercicio fiscal 2025-26. DeHaat suministra a los agricultores semillas, fertilizantes y plaguicidas, con entrega a domicilio y asesoría posventa sobre el uso de insumos. La venta y distribución de insumos proporciona una vía de ingresos para el vendedor orientado a las granjas, cuyo asesoramiento sobre el uso en cultivos puede apoyar la relación con el cliente más allá de la entrega.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de agroquímicos | Fabricantes de agroquímicos como Rallis India Limited | Ventas de agroquímicos fabricados | Alinear la producción de la planta con los pedidos descendentes | Ajustar la programación de producción a la demanda de los distribuidores |
| Distribución descendente | Proveedores del canal de protección de cultivos como UPL Ltd. y Rallis India Limited | Ventas mayoristas de productos de protección de cultivos | Coordinación entre depósitos, distribuidores y minoristas | Vincular el despacho de depósitos con el reabastecimiento de distribuidores |
| Suministro de fertilizantes y plaguicidas orientado a las granjas | Proveedores de insumos agrícolas como DeHaat | Ingresos por venta y distribución de insumos agrícolas | Conectar la entrega en granja con el apoyo al uso en cultivos | Vincular los acuerdos de entrega con la asesoría posventa |
| Fuente: Mordor Intelligence | ||||
El negocio de Protección de Cultivos de India de UPL reportó 60 depósitos y 300.000 minoristas indirectos en el ejercicio fiscal 2025-26. Agrim Wholesale Private Limited conecta a los minoristas agrícolas locales con los fabricantes a través de su plataforma B2B de insumos agrícolas de activos ligeros. Una red liderada por fabricantes combina el suministro de productos con el despacho descendente, mientras que la plataforma organiza el abastecimiento de los minoristas entre fabricantes. Los vendedores de productos capturan ingresos por ventas, mientras que una capa de pedidos separada hace que el acceso de los minoristas sea contestable sin requerir que la plataforma replique activos de fabricación.
Panorama Competitivo
Concentración del Mercado
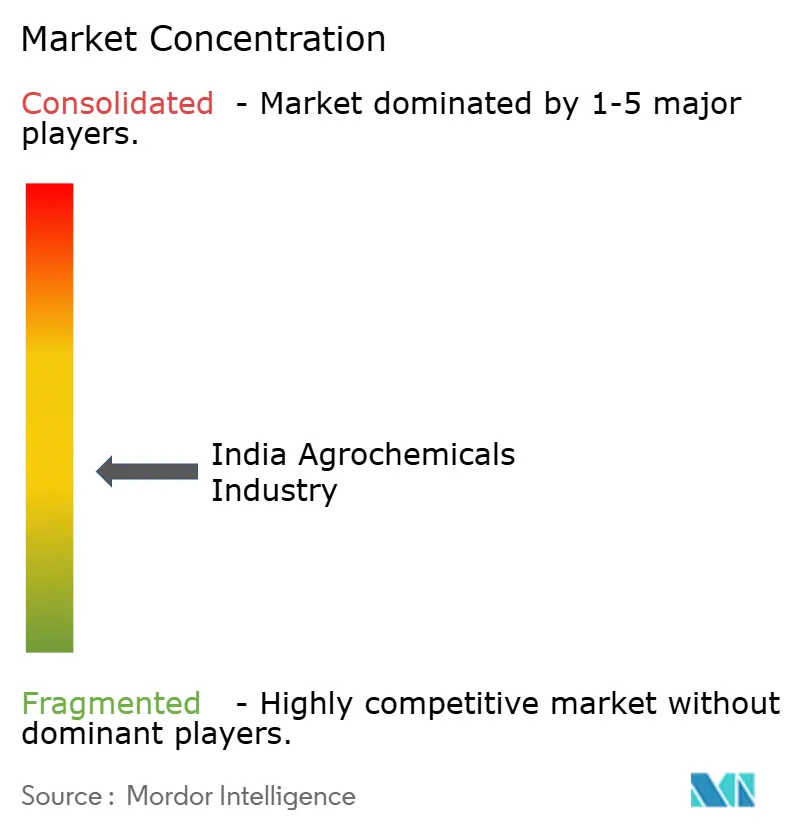
Bayer CropScience Limited, IFFCO, Syngenta India Private Limited, UPL Ltd. y PI Industries Limited son participantes importantes con diferentes activos de suministro y distribución. Bayer suministra insecticidas hortícolas, mientras que el negocio cooperativo de IFFCO vendió más de 12 millones de toneladas métricas de fertilizantes y productos relacionados en el ejercicio fiscal 2025-26. Syngenta Group lanzó su herbicida para arroz ALTESSIA en India en el primer semestre de 2025. El negocio de protección de cultivos de India de UPL opera a través de UPL Sustainable Agri Solutions Limited, mientras que el negocio agrícola nacional de PI reportó más de 15.000 distribuidores y 100.000 puntos de venta minorista en el ejercicio fiscal 2025-26. La competencia está, por tanto, dispersa entre activos diferenciados, con la escala en fertilizantes y los productos específicos por cultivo ofreciendo vías distintas hacia los productores en comparación con el alcance de distribución por sí solo.
El negocio de protección de cultivos de India de UPL, operado a través de UPL Sustainable Agri Solutions Limited, reportó un crecimiento del EBITDA del 24% en el ejercicio fiscal 2025-26 en comparación con el ejercicio fiscal 2024-25. Los estados financieros pro forma cubrieron únicamente ese negocio de India, excluyendo la operación nurture, y los ingresos fueron planos en la misma base. Bayer Crop Science (India) persiguió una oportunidad de producto específico por cultivo con su lanzamiento del insecticida Trance para algodón en julio de 2026 y anunció disponibilidad en los principales estados productores de algodón a partir de ese mes. Estos resultados y movimientos presentan a los competidores diferentes pruebas competitivas, ya que ampliar la gama de productos para algodón ofrece una vía hacia los compradores mientras que la mejora de los beneficios de UPL eleva la importancia de las ventas rentables.
La ejecución regulatoria proporciona otra vía competitiva para los desarrolladores que construyen una posición en torno a un nuevo ingrediente activo. En septiembre de 2026, PI Industries Limited recibió el registro indio para su formulación de insecticida pioxaniliprole al 20% p/v SC, aprobada para arroz, chile, tomate y garbanzo bengalí.[3] PI es el desarrollador de la molécula y el titular del registro tanto del material técnico como de la formulación, vinculando el desarrollo molecular con la autorización del producto terminado. La aprobación para varios cultivos otorga a ese esfuerzo de desarrollo múltiples vías de aplicación definidas, mientras que convertir un registro en disponibilidad de producto requiere ejecución comercial. Incorporar esas autorizaciones específicas por cultivo al suministro de productos terminados convertiría el desarrollo químico en un activo competitivo junto a la distribución establecida.
Líderes del Mercado de Agroquímicos de India
-
Bayer CropScience Limited
-
IFFCO
-
Syngenta India Private Limited
-
UPL Ltd.
-
PI Industries Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Industria de Agroquímicos de India Empresas cubiertas en este informe
- Bayer CropScience Limited
- BASF India Limited
- Syngenta India Private Limited
- UPL Ltd.
- Corteva Agriscience
- PI Industries Limited
- IFFCO
- Coromandel International Ltd.
- Chambal Fertilisers and Chemicals Limited
- Rallis India Limited
- Deepak Fertilisers and Petrochemicals Corporation Limited (DFPCL)
- Crystal Crop Protection Ltd.
- Sumitomo Chemical India Ltd.
- Dhanuka Agritech Ltd.
- Indofil Industries Limited (Modi Enterprises)
Oportunidades Clave para los Participantes del Mercado
La comparación evalúa oportunidades para ampliar el acceso minorista a nanofertilizantes, desarrollar ventas de productos de nano urea y preparar fertilizantes inorgánicos calificados para revisión regulatoria. IFFCO eBazar, una subsidiaria de propiedad total de IFFCO y agencia de comercialización, contribuyó al 19% de las ventas de Nano Urea y Nano DAP de IFFCO en el ejercicio fiscal 2025-26. La respuesta del gobierno en el Lok Sabha de marzo de 2026 describe el programa PM-PRANAM como un incentivo para la adopción de fertilizantes orgánicos, biológicos y nano, un contexto de política para la comercialización de fertilizantes alternativos. Estas vías enfatizan la colocación de productos de fertilizantes terminados con los usuarios de cultivos, siendo la preparación para la aprobación una opción de desarrollo condicional separada.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Ampliar el acceso a nanofertilizantes a través del comercio minorista rural | Una vía de comercialización rural operativa para Nano Urea y Nano DAP | Minoristas de insumos rurales y productores agrícolas | Desarrollar comercialización orientada al agricultor y asociaciones minoristas | Construir relaciones comparables con minoristas locales | IFFCO eBazar y vendedores de fertilizantes que utilizan canales rurales |
| Comercializar ofertas de nano urea desde una base de productos establecida | Las ventas de nano urea en India fueron de 20,11 millones de equivalentes de botellas de 500 mL en el ejercicio fiscal 2025-26 hasta el 28 de febrero de 2026 | Usuarios de nutrición de cultivos que consideran la nano urea | Desarrollar ventas de productos en torno al formato de botella establecido y la entrega orientada a las granjas | Mantener las ventas de productos | Vendedores de nano urea como IFFCO |
| Preparar productos de fertilizantes inorgánicos calificados para revisión | Una propuesta del 18 de mayo de 2026 ofreció una posible exención de ensayos de campo para productos que cumplan con los estándares de calidad y seguridad establecidos | Desarrolladores de fertilizantes inorgánicos calificados | Preparar evidencia conforme a los criterios de calidad y seguridad propuestos | Demostrar el cumplimiento de los estándares de calidad y seguridad | Fabricantes de fertilizantes inorgánicos calificados |
| Fuente: Mordor Intelligence | |||||
IFFCO reportó 28,76 millones de botellas de nanofertilizantes vendidas en el ejercicio fiscal 2025-26, en comparación con 36,43 millones en el ejercicio fiscal 2024-25, dentro del alcance de reporte de la empresa. La contribución de eBazar demuestra una vía minorista operativa para estos productos. El menor número de botellas vendidas respecto al año anterior convierte la conversión de ese acceso en compras repetidas en la apertura comercial central, en lugar de depender únicamente del formato. El alivio de aprobación propuesto ofrece una opción de desarrollo separada y condicional para los fertilizantes inorgánicos calificados.
Desarrollos recientes de la industria en Industria de Agroquímicos de India
- Sep 2026: PI Industries Limited recibió el registro indio para su formulación de insecticida pioxaniliprole al 20% p/v SC, aprobada para arroz, chile, tomate y garbanzo bengalí.
- Jul 2026: Bayer lanzó el insecticida Trance para plagas chupadoras del algodón, con disponibilidad a partir de ese mes en los estados productores de algodón de India, incluidos Maharashtra y Gujarat.
- Jun 2026: BASF Agricultural Solutions anunció el lanzamiento en India del fungicida Melyra y el insecticida Inveris Gold para el manejo de enfermedades y plagas en cultivos.
Industria de Agroquímicos de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
La industria de agroquímicos de India mide el valor anual de los productos de insumos agrícolas terminados vendidos para uso en cultivos en India. Abarca productos vendidos para nutrición de cultivos, protección de cultivos, rendimiento de aplicación y regulación del crecimiento en las aplicaciones de cultivos del informe.
Exclusiones del alcance: Los envases para jardines domésticos, los intermedios químicos a granel en la cadena ascendente y los productos bioestimulantes independientes fuera de las categorías de fertilizantes, plaguicidas, adyuvantes y reguladores del crecimiento vegetal están excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Fertilizantes
- Nitrogenados
- Fosfatados
- Potásicos
- Otros Fertilizantes
- Plaguicidas
- Herbicidas
- Insecticidas
- Fungicidas
- Otros Plaguicidas
- Adyuvantes
- Reguladores del Crecimiento Vegetal
- Fertilizantes
- Por Aplicación
- Cereales y Granos
- Legumbres y Oleaginosas
- Frutas y Verduras
- Cultivos Comerciales
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como los informes anuales del Departamento de Fertilizantes y los comunicados de la Oficina de Información de Prensa del Ministerio de Agricultura y Bienestar de los Agricultores proporcionan contexto sobre el consumo de fertilizantes, la producción de cultivos y la aplicación, mientras que los datos de uso de plaguicidas de FAOSTAT y los registros indios de calidad de plaguicidas del gobierno ayudan a verificar las tendencias de insumos y el contexto regulatorio. La serie a nivel de producto del Departamento y las estimaciones de cultivos ayudan a anclar los insumos de demanda, mientras que las categorías de uso físico de plaguicidas de FAOSTAT y el comunicado de aplicación de la normativa sobre muestras de plaguicidas proporcionan verificaciones independientes de volumen y regulación.
Los informes anuales de las empresas, las presentaciones ante las bolsas de valores, los materiales para inversores y la prensa empresarial de reputación pueden proporcionar evidencia complementaria sobre ventas, productos, capacidad y distribución de las empresas para verificaciones cruzadas. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria incluiría entrevistas estructuradas con fabricantes indios de fertilizantes y protección de cultivos, importadores, distribuidores, minoristas agrícolas y especialistas en insumos para cultivos, junto con encuestas a los participantes relevantes del canal. Sus aportaciones se utilizarían para contrastar la evidencia secundaria sobre los precios de venta realizados, los márgenes del canal, la intensidad de insumos específica por cultivo, la disponibilidad de productos y el momento de los cambios regulatorios o de suministro. Cuando las fuentes o los encuestados difieran, los analistas aclararían el año subyacente, el límite del producto y la etapa de la transacción, y luego triangularían el resultado con evidencia independiente de empresas, cultivos, uso de fertilizantes y uso de plaguicidas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Empresas más pequeñas: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el valor anual de los productos terminados vendidos para uso en cultivos en India construyendo primero un total descendente a partir de los indicadores de gasto en insumos para cultivos y de suministro, y luego verificando estimaciones de productos seleccionados mediante consolidaciones de proveedores y precios de venta promedio muestreados multiplicados por el volumen. Realiza un seguimiento del área de cultivo por aplicación, la producción de cultivos y la presión de plagas como indicadores de demanda, los volúmenes de consumo de fertilizantes y uso de plaguicidas como indicadores de intensidad de insumos, los precios de productos realizados como puente de valor, y los cambios en subsidios y costos de importación como influencias en las perspectivas de precios y disponibilidad. Los valores históricos se organizan por fertilizante, plaguicida, adyuvante y regulador del crecimiento vegetal, y luego se asignan entre cereales y granos, legumbres y oleaginosas, frutas y verduras, y cultivos comerciales utilizando el área de cultivo, los patrones de uso de insumos y la relevancia del producto. Esas participaciones se verifican para garantizar que las vistas de aplicación y producto den cuenta del mismo total de mercado.
Una regresión multivariante puede relacionar el valor histórico del mercado con el área de cultivo, el uso de insumos, el precio y las condiciones de suministro cuando las observaciones consistentes lo respalden, con análisis de escenarios utilizado cuando una serie clave es escasa o un cambio material de política o costo de insumos hace que la relación histórica sea menos informativa. Las verificaciones ascendentes selectivas prueban el total y la mezcla de productos mediante consolidaciones de ventas de proveedores o precios de venta promedio muestreados multiplicados por volúmenes estimados, con cualquier empresa o insumo de canal faltante estimado a partir de evidencia comparable y verificado con el rango descendente. Los expertos primarios pueden probar si las variables seleccionadas, los cambios de precios y la dirección específica por cultivo siguen siendo comercialmente plausibles, mientras que los desacuerdos impulsan una revisión del año, la clasificación del producto y la base de primera venta antes de que se establezca el pronóstico.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las divulgaciones de las empresas, las series oficiales de cultivos e insumos, la evidencia del canal y el modelo de mercado, y luego compararon cada estimación con señales de mercado independientes como el consumo de fertilizantes, el uso de plaguicidas, el área de cultivo, la producción y las ventas de productos reportadas. Investigan las variaciones materiales verificando el período de la fuente, la moneda y la unidad, la clasificación del producto, el tratamiento de primera venta frente a reventa, y los cambios de volumen o precio reportados, y luego documentan y resuelven las anomalías mediante una revisión de un segundo analista antes de la aprobación. El recontacto se activa cuando la información de un encuestado entra en conflicto con una presentación fechada o una serie oficial, cuando cambia un insumo o una norma material, o cuando persiste una variación inexplicable. La serie completa se actualiza anualmente, se actualiza entre ciclos tras eventos materiales del mercado y se revisa en una pasada previa a la entrega.
Tamaño del Mercado de Agroquímicos de India de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. La industria de agroquímicos de India mide el valor anual de los productos de insumos agrícolas terminados vendidos para uso en cultivos en India.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los valores históricos se organizan por fertilizante, plaguicida, adyuvante y regulador del crecimiento vegetal, y luego se asignan entre cereales y granos, legumbres y oleaginosas, frutas y verduras, y cultivos comerciales utilizando el área de cultivo, los patrones de uso de insumos y la relevancia del producto.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,23 mil millones de USD (2027) | |
| Consultora Global A | 33,16 mil millones de USD (2023) | Con su base de 2023, esta estimación supera en un 224,1% el valor de este informe para 2027 de 10,23 mil millones de USD, 4 años después. Su perspectiva de aplicación incluye una categoría Otros junto a cereales y granos, oleaginosas y legumbres, y frutas y verduras, extendiendo la cobertura de aplicaciones mostrada más allá de los cuatro grupos de cultivos utilizados aquí. |
| Consultora Regional B | 16,82 mil millones de USD (2026) | Con su base de 2026, esta estimación supera en un 64,4% el valor de este informe para 2027 de 10,23 mil millones de USD, 1 año después. Su cobertura de aplicaciones incluye Otros además de cereales, oleaginosas y frutas y verduras, permitiendo que la estimación incluya aplicaciones de cultivos fuera de los cuatro grupos utilizados aquí. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de las empresas, las series oficiales de cultivos e insumos, la evidencia del canal y el modelo de mercado, y luego comparan cada estimación con señales de mercado independientes como el consumo de fertilizantes, el uso de plaguicidas, el área de cultivo, la producción y las ventas de productos reportadas.
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva del tamaño de mercado de la industria de agroquímicos de India?
El tamaño se proyecta en 10,23 mil millones de USD en 2027 y 13,81 mil millones de USD para 2032, con una CAGR del 6,18% durante 2027-2032.
¿Cómo apoyaron los incentivos gubernamentales las compras de insumos para la agricultura natural en India?
La Misión Nacional de Agricultura Natural de India estableció 7.601 centros de recursos de bioinsumos durante el ejercicio fiscal 2025-26. Las condiciones vigentes hasta marzo de 2026 ofrecieron a los agricultores naturales elegibles un incentivo basado en resultados a 2 años, limitado a una acre por agricultor, que podía utilizarse para adquirir insumos de agricultura natural en los centros.
¿Qué tipo de producto lidera el sector de agroquímicos de India?
Los fertilizantes lideraron con una participación del 53,46% en 2026. Se prevé que los plaguicidas sean el segmento de mayor crecimiento con una CAGR del 9,65% durante 2027-2032.
¿Qué empresas son los principales proveedores de agroquímicos en India?
Bayer CropScience Limited, IFFCO, Syngenta India Private Limited, UPL Ltd. y PI Industries Limited son participantes importantes.
¿Cómo pueden las restricciones estatales afectar a los proveedores de plaguicidas en India?
Andhra Pradesh prohibió la venta, distribución y uso del dicloruro de paraquat al 24% SL y sus formulaciones durante 60 días a partir del 22 de mayo de 2026. Dicha restricción puede interrumpir el suministro legal de ese herbicida.
¿Cómo difieren los perfiles de uso de fertilizantes entre los estados indios?
En 2024-25, la relación de consumo de fertilizantes nitrógeno:fósforo:potasio en Gujarat fue de 14,7:4,6:1, en comparación con 4,2:2,5:1 en Maharashtra.