
Tamaño y Participación del Mercado de Fungicidas en India
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
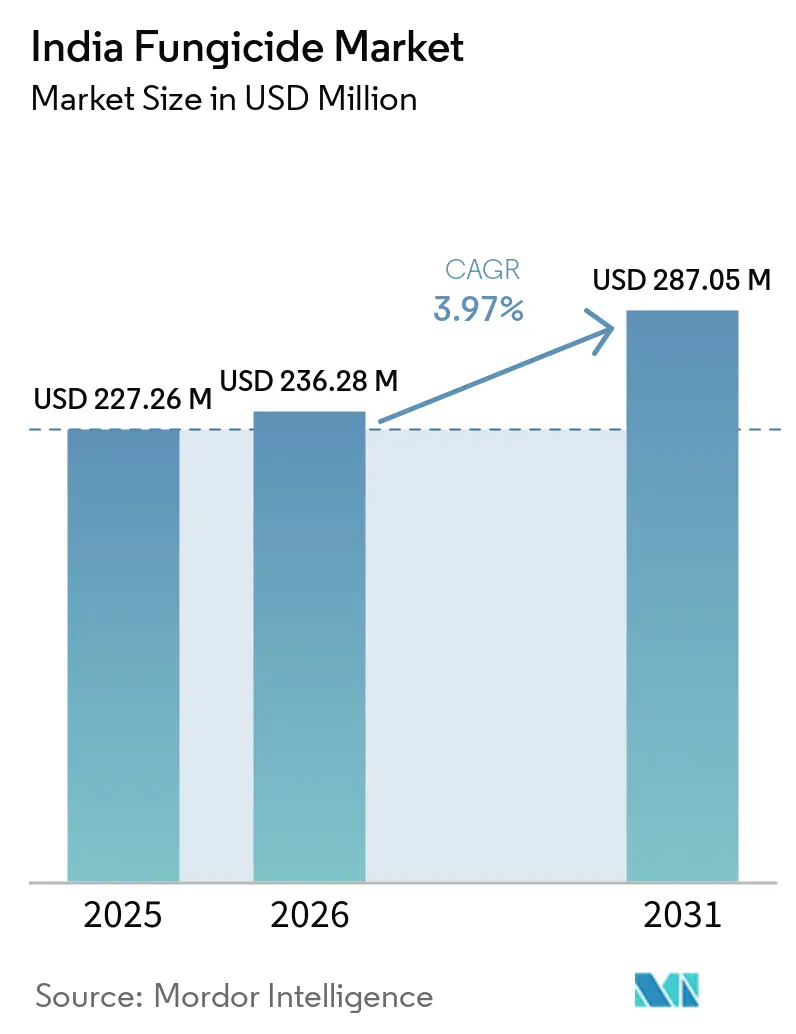
| Tamaño del mercado en el año base (2025) | 227.26 Millones de dólares |
| Tamaño del Mercado (2026) | 236.28 Millones de dólares |
| Tamaño del Mercado (2031) | 287.05 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.97 % |
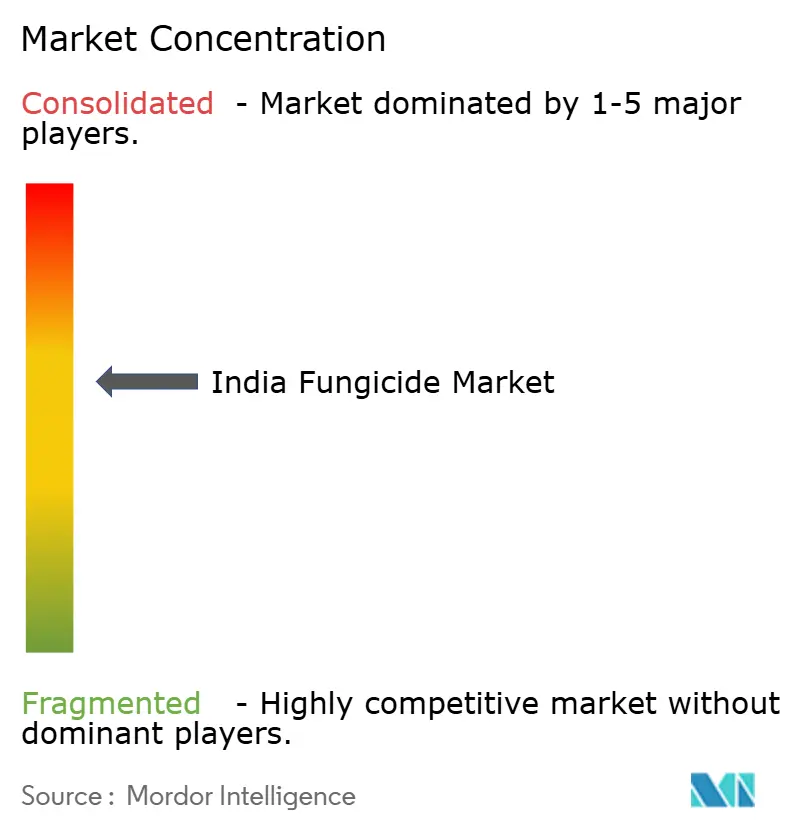
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fungicidas en India por Mordor Intelligence
El tamaño del mercado de fungicidas en India se valoró en 227,26 millones de USD en 2025 y se prevé que crezca desde 236,28 millones de USD en 2026 hasta 287,05 millones de USD en 2031, a una CAGR del 3,97% entre 2026 y 2031. La presión de enfermedades en arroz, trigo y horticultura orientada a la exportación respalda la demanda de productos fungicidas, mientras que la expansión de las redes de distribución está mejorando la disponibilidad de productos en las principales regiones agrícolas. La creciente concienciación sobre el manejo de enfermedades específicas de cada cultivo y la necesidad de mantener la calidad de los cultivos están impulsando aún más la adopción de fungicidas. La producción de cultivos orientada a la exportación incrementa la importancia del cumplimiento de residuos y el rendimiento de los fungicidas. La variabilidad climática puede aumentar el riesgo de enfermedades e influir en los patrones de aplicación de fungicidas, mientras que las fluctuaciones en los ingresos agrícolas pueden afectar la capacidad de compra de los agricultores de pequeña escala.
Conclusiones Clave del Informe
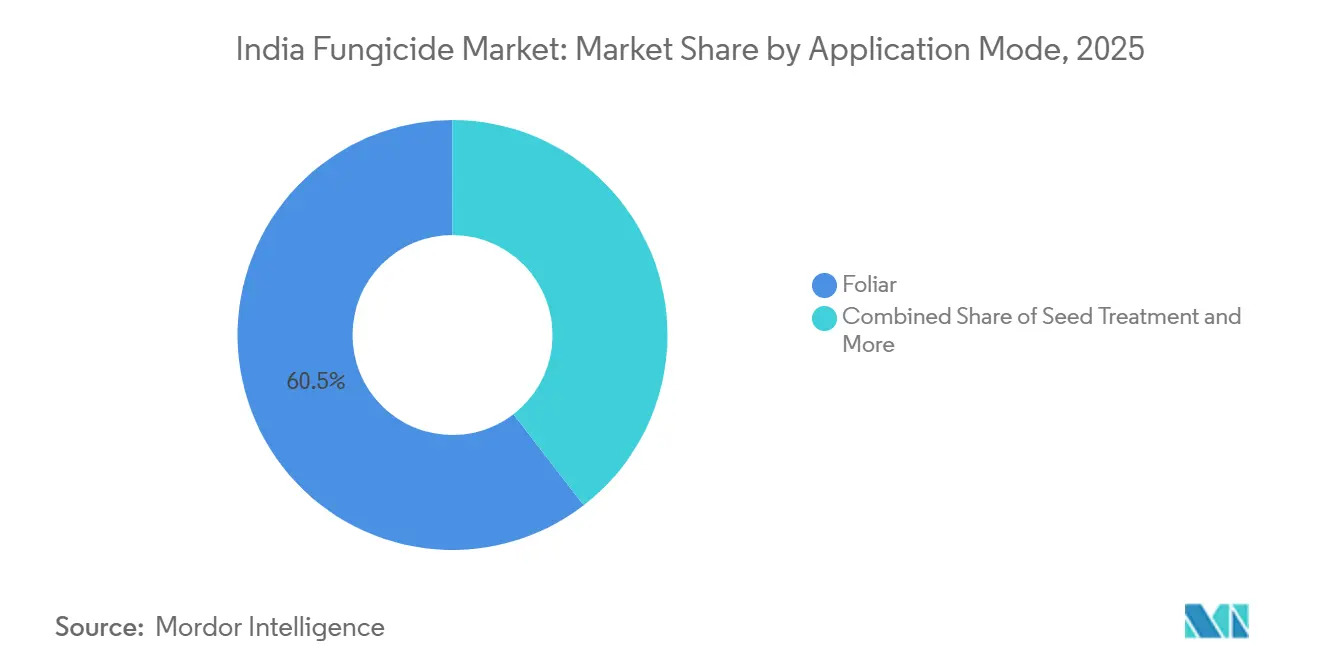
- Por modo de aplicación, la aplicación Foliar fue el segmento más grande, representando el 60,4% de la cuota del mercado de fungicidas en India en 2025, y se prevé que crezca a la CAGR más rápida del 4,1% entre 2026 y 2031.
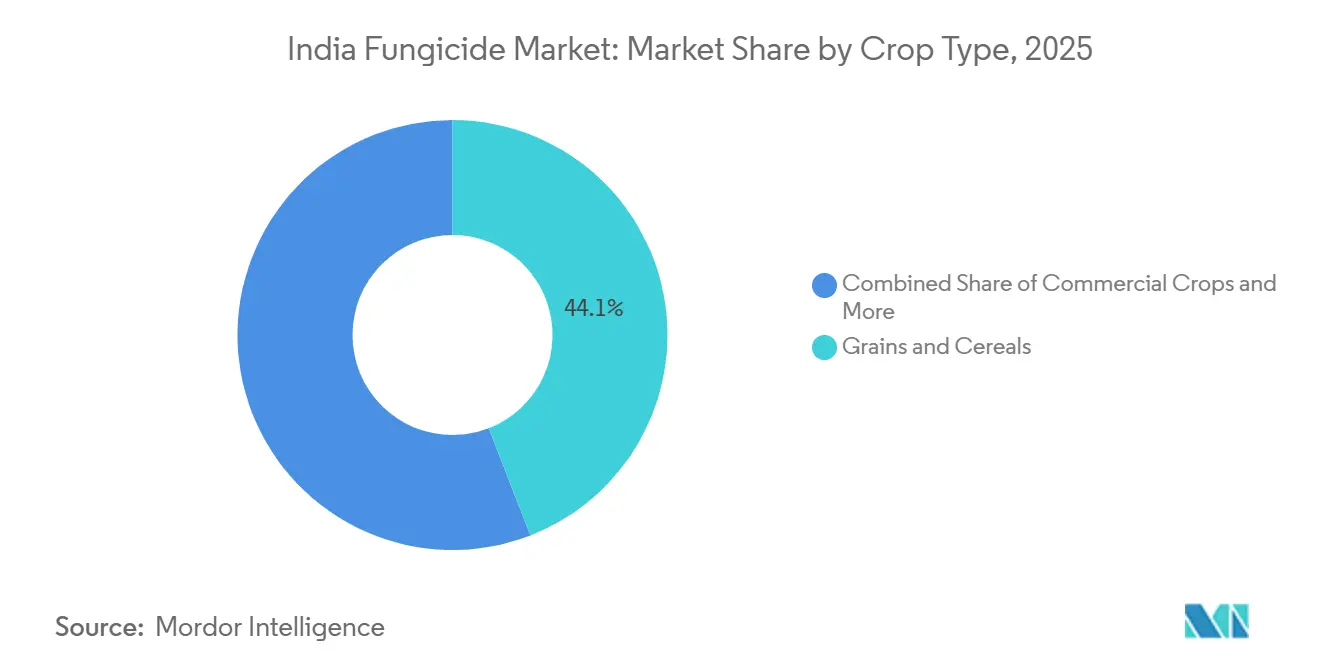
- Por tipo de cultivo, los granos y cereales fueron el segmento más grande, representando el 44,1% del tamaño del mercado de fungicidas en India en 2025, mientras que se prevé que los cultivos comerciales crezcan a la CAGR más rápida del 4,2% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Fungicidas en India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión de enfermedades fúngicas impulsada por el clima | +1.2% | India, con mayor relevancia en los cinturones de arroz, trigo, uva y vegetales | Corto plazo (≤ 2 años) |
| Creciente adopción de formulaciones de fungicidas registradas y de marca | +0.8% | India, con avances tempranos en Uttar Pradesh, Maharashtra, Karnataka y Punjab | Mediano plazo (2-4 años) |
| Crecimiento de la horticultura de alto valor y los cultivos de exportación | +0.7% | Maharashtra, Karnataka, Andhra Pradesh, Bengala Occidental y Kerala | Mediano plazo (2-4 años) |
| Adopción creciente de programas preventivos de fungicidas | +0.5% | Pan-India, con intensidad en cinturones de arroz, trigo, uva, vegetales y cultivos comerciales | Mediano plazo (2-4 años) |
| Pulverización con drones y compresión de la ventana de aplicación | +0.4% | Maharashtra, Telangana, Karnataka y Punjab | Corto plazo (≤ 2 años) |
| Economías de formulación local y fabricación para exportación | +0.3% | Gujarat, Maharashtra, Andhra Pradesh y Telangana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Presión de Enfermedades Fúngicas Impulsada por el Clima
Las diversas condiciones de cultivo de India exponen los cultivos a varias enfermedades fúngicas en distintas regiones. El tizón del arroz afecta las zonas de producción del este y el sur, mientras que la roya del trigo sigue siendo una preocupación en los cinturones agrícolas del norte. El mildiu velloso genera necesidades recurrentes de manejo de enfermedades en las zonas vitivinícolas de Maharashtra. La producción hortícola alcanzó 370,9 millones de toneladas métricas en 2025-26, en comparación con 370,7 millones de toneladas métricas en 2024-25, lo que pone de relieve la escala de la producción agrícola expuesta a condiciones de cultivo variables. La creciente variabilidad en temperatura, humedad y precipitaciones puede alterar el desarrollo de enfermedades y ampliar la presión de estas hacia cultivos o regiones que anteriormente enfrentaban un riesgo menor. Como resultado, el mercado de fungicidas en India registra demanda de productos combinados que abordan más de un riesgo patógeno dentro de un ciclo de cultivo.
Adopción Creciente de Formulaciones de Fungicidas Registradas y de Marca
Las formulaciones de fungicidas registradas y etiquetadas están ganando relevancia a medida que las redes de distribuidores se profundizan en los principales estados agrícolas. La creciente concienciación de los agricultores sobre la calidad del producto, la consistencia de la dosis y las recomendaciones específicas para cada cultivo está reduciendo la dependencia de productos sin marca o mezclados localmente. Un estudio de 2025 publicado en Archives of Current Research International, que abarcó a 180 agricultores de comino en Gujarat, identificó la imagen de marca, las recomendaciones de los centros de servicios agrícolas y el rendimiento del producto como factores clave que influyen en las decisiones de compra de fungicidas[1]. Las demostraciones en campo y la participación de los agricultores respaldan aún más la adopción al mejorar la concienciación sobre la identificación de enfermedades y el uso adecuado de fungicidas. Este cambio favorece a los fabricantes establecidos que pueden ofrecer calidad de producto consistente junto con orientación agronómica y distribución confiable. Como resultado, el mercado de fungicidas en India está siendo impulsado cada vez más por la transición hacia formulaciones registradas y de marca, particularmente en regiones de cultivo comercialmente intensivas.
Crecimiento de la Horticultura de Alto Valor y los Cultivos de Exportación
Las exportaciones agrícolas de India alcanzaron 52,6 mil millones de USD en el ejercicio fiscal 2025-26, aumentando un 2,8% desde 51,1 mil millones de USD en el ejercicio fiscal 2024-25. Los productores orientados a la exportación seleccionan productos de protección de cultivos en función de los requisitos de certificación y residuos, así como del precio. Las uvas, los mangos, las granadas y las especias son ejemplos clave de este comportamiento de compra. El cumplimiento del Codex Alimentarius y los requisitos de residuos del país de destino aumentan la relevancia de los programas de fungicidas más recientes. Los envíos de exportación rechazados pueden generar costos muy superiores a los de un programa de manejo de enfermedades conforme. El mercado de fungicidas en India tiene la oportunidad de atender a estos productores con productos que respalden tanto el manejo de residuos como el control de enfermedades.
Adopción Creciente de Programas Preventivos de Fungicidas
Los programas preventivos de fungicidas están ganando importancia en cultivos expuestos a presión recurrente de enfermedades, particularmente donde las condiciones de temperatura y humedad favorecen el desarrollo fúngico. Estos programas combinan calendarios de pulverización específicos para cada cultivo, monitoreo de enfermedades y aplicaciones oportunas de fungicidas para gestionar la presión de enfermedades durante las etapas susceptibles del cultivo. Las enfermedades fúngicas como el tizón del arroz, la roya del trigo, el mildiu velloso de la uva y las que afectan a frutas y verduras generan requisitos recurrentes de manejo preventivo de enfermedades. El creciente énfasis en el manejo integrado de enfermedades está alentando a los productores a incorporar aplicaciones preventivas de fungicidas en programas más amplios de protección de cultivos. La mayor adopción de programas preventivos de fungicidas respalda aplicaciones oportunas y repetidas en cultivos propensos a enfermedades, beneficiando al mercado de fungicidas en India.
Análisis del Impacto de las Restricciones*
| Relevancia Geográfica | Horizonte Temporal del Impacto | ||
|---|---|---|---|
| Nacional, afectando a todos los fabricantes | Corto plazo (≤ 2 años) | ||
| A nivel nacional, concentrada en Uttar Pradesh, Bihar y Bengala Occidental | Mediano plazo (2-4 años) | ||
| Fragmentación de pequeños propietarios que limita las ventas en envases grandes | -0.2% | Nacional, particularmente agudo en los estados orientales y del sur | Largo plazo (≥ 4 años) |
| Preferencia cultural por el desmalezado manual | -0.2% | Zonas rurales, comunidades agrícolas tradicionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Resistencia a los azoles y fungicidas de sitio específico | -0.8% | India, con mayor relevancia en los cinturones de arroz, uva y trigo | Corto plazo (≤ 2 años) |
| Cumplimiento de residuos y carga de registro de productos | -0.6% | Horticultura de exportación y cadenas de suministro de procesamiento de alimentos, principalmente Maharashtra, Gujarat y Punjab | Mediano plazo (2-4 años) |
| Flujo de caja de pequeños agricultores y volatilidad de compras vinculada al clima | -0.5% | Cereales de secano, legumbres, oleaginosas y horticultura de pequeños agricultores en las principales regiones productoras | Corto plazo (≤ 2 años) |
| Filtración de productos falsificados y no registrados | -0.4% | Mercados minoristas rurales en las principales regiones productoras, especialmente Rajasthan, Gujarat y Madhya Pradesh | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Resistencia a los Azoles y Fungicidas de Sitio Específico
La resistencia a los fungicidas genera presión agronómica y comercial para los productores y fabricantes. Una revisión de 2025 publicada en Frontiers in Microbiology examinó el posible vínculo entre el uso de fungicidas inhibidores de la desmetilación (DMI) agrícolas y la resistencia a los azoles en levaduras patógenas, destacando las preocupaciones sobre la resistencia cruzada entre los azoles agrícolas y clínicos. El Comité de Acción contra la Resistencia a los Fungicidas (FRAC) clasifica los inhibidores de la desmetilación en el Grupo 3 y los inhibidores externos de la quinona en el Grupo 11 como grupos de alto riesgo de resistencia [2]. La sensibilidad reducida al tricyclazole en los programas de manejo de enfermedades del arroz puede requerir rotaciones programadas de productos con diferentes químicas. Estas rotaciones añaden complejidad y pueden elevar los costos de adquisición para los productores con presupuestos limitados. El mercado de fungicidas en India enfrenta ciclos de vida comerciales más cortos para las moléculas individuales cuando el manejo de la resistencia se vuelve más exigente.
Cumplimiento de Residuos y Carga de Registro de Productos
Los nuevos registros requieren datos de ensayos de campo, estudios de residuos y documentación toxicológica. Los costos de registro por ingrediente activo se reportaron en USD 60.000-96.000 (INR 50-90 lakh). La 475.ª reunión del Comité de Registro celebrada en agosto de 2026 exigió que las nuevas formulaciones cumplieran con los requisitos de estabilidad de almacenamiento en tiempo real durante 30 meses. Los productos también requieren advertencias sobre contaminación del agua y toxicidad para las abejas en el marco de las aprobaciones indicadas. Las empresas orientadas a la exportación también deben cumplir con los requisitos de límites máximos de residuos del país de destino. El mercado de fungicidas en India presenta, por tanto, mayores barreras de entrada para las empresas más pequeñas que carecen de recursos para la generación de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Aplicación: La Aplicación Foliar Lidera el Mercado
La aplicación foliar representó el 60,4% de la cuota del mercado de fungicidas en India en 2025 y se prevé que crezca a una CAGR del 4,1% entre 2026 y 2031. Este modo de aplicación sigue siendo el principal método de manejo de enfermedades en los principales cultivos, incluidos el arroz, el trigo, las uvas y las verduras, debido a su capacidad para proporcionar cobertura directa del dosel. La adopción de tecnologías de pulverización de precisión, incluidos los drones agrícolas, también está mejorando la eficiencia de la aplicación en regiones que enfrentan escasez de mano de obra y restricciones de acceso al campo[3].
El tratamiento de semillas está ganando importancia en legumbres y oleaginosas, donde el tratamiento fungicida puede proteger las semillas y las plantas emergentes de enfermedades transmitidas por el suelo y las semillas. En agosto de 2026, el Comité de Registro aprobó Fluxapyroxad 333 g/L FS de Seedlings India Private Limited para su uso en sorgo, soja, algodón, maní y papa, respaldando la expansión de soluciones de tratamiento de semillas registradas en India. El fertirriego sigue concentrado en huertos de granado con riego por goteo en Maharashtra y granjas de verduras en Himachal Pradesh, donde la aplicación de precisión puede limitar el desperdicio de ingrediente activo en estos sistemas de cultivo de mayor gasto. La fumigación sigue concentrada en casas de cultivo de hongos y operaciones de viveros. El tratamiento de suelo tiene un papel menor pero creciente en las zonas intensivas de producción de verduras de la meseta del Decán.


Por Tipo de Cultivo: Los Granos y Cereales Lideran Mientras los Cultivos Comerciales Impulsan el Crecimiento
Los granos y cereales representaron el 44,1% del tamaño del mercado de fungicidas en India en 2025. Las rotaciones trigo-arroz en Punjab, Haryana y el oeste de Uttar Pradesh respaldan una demanda estacional recurrente de fungicidas, ya que los agricultores manejan enfermedades como el tizón del arroz y la quemadura de la vaina en el arroz, y la roya amarilla en el trigo cuando las condiciones climáticas favorecen el desarrollo de enfermedades. Los cultivos comerciales son el tipo de cultivo de más rápido crecimiento y se prevé que crezcan a una CAGR del 4,2% entre 2026 y 2031. El algodón, la caña de azúcar y los cultivos de plantación contribuyen significativamente a la demanda de fungicidas. Las uvas y las granadas pueden tener un gasto en fungicidas por hectárea sustancialmente mayor que los cereales debido al manejo intensivo de enfermedades y los estrictos requisitos de calidad para la exportación. Como resultado, los cultivos comerciales y orientados a la exportación pueden tener un mayor impacto en el mercado de fungicidas en India que los cultivos de mayor volumen donde el gasto en fungicidas por hectárea es menor.
Las frutas y verduras representan un área de aplicación importante para los fungicidas, particularmente en Maharashtra, Karnataka, Andhra Pradesh y Bengala Occidental, donde la diversa producción hortícola respalda la demanda de productos de amplio espectro y sistémicos. Las legumbres y oleaginosas utilizan principalmente aplicaciones específicas al final de la temporada en grandes áreas de cultivo. Madhya Pradesh, Rajasthan y la región de Vidarbha en Maharashtra siguen siendo ubicaciones importantes para esta demanda. El césped y los ornamentales representan un área de aplicación más pequeña y especializada, respaldada por la demanda de campos de golf, paisajismo institucional y otros espacios verdes gestionados.
Análisis Geográfico
Punjab, Haryana y el oeste de Uttar Pradesh siguen siendo regiones importantes de consumo de fungicidas, respaldadas por el cultivo intensivo de arroz y trigo y las prácticas agrícolas de alto insumo. Las rotaciones intensivas de trigo y arroz y los canales de crédito establecidos de los distribuidores respaldan esta posición. El tratamiento de la roya del trigo en Rabi y el control de la quemadura de la vaina del arroz en Kharif generan una demanda estacional recurrente. Himachal Pradesh forma un clúster premium separado a través de los huertos de manzana. Los productores de manzana utilizan calendarios de manejo de enfermedades para la sarna, el oídio y la roya en múltiples intervalos de pulverización cada temporada. La demanda de fungicidas en este corredor norte refleja una distribución de insumos madura y prácticas regulares de manejo de enfermedades.
El oeste y el sur de India representan mercados importantes, respaldados por la agricultura comercial y la producción hortícola de alto valor. Maharashtra y Gujarat tienen una fuerte demanda hortícola de uvas, granadas, cebollas y mangos, que a menudo requieren aplicaciones repetidas dentro de cada ciclo de cultivo. La producción de cultivos orientada a la exportación también pone mayor énfasis en el cumplimiento de residuos y los programas de manejo de enfermedades. Karnataka tiene demanda en maíz, café, cúrcuma y verduras. Tamil Nadu, Andhra Pradesh y Telangana contribuyen con demanda de arroz, verduras, chile, cúrcuma y algodón, mientras que los grupos organizados de agricultores respaldan el despliegue de servicios de pulverización con drones en Telangana.
El este de India ofrece una oportunidad de crecimiento a largo plazo para el mercado de fungicidas indio, respaldada por la presión de enfermedades y el alcance para una mayor adopción de fungicidas. Las zonas arroceras de Bengala Occidental enfrentan enfermedades como el tizón y la mancha marrón, mientras que las pequeñas explotaciones agrícolas, el acceso limitado al crédito formal y las brechas en la cobertura de extensión pueden limitar el gasto por hectárea. El cinturón de soja y algodón de la India central representa una región importante de consumo de fungicidas, respaldada por el cultivo extensivo de estos cultivos y la expansión de las redes de distribución. Las plantaciones de té de Assam y las zonas hortícolas de Sikkim y Meghalaya proporcionan centros de demanda más pequeños pero diferenciados. Las organizaciones de productores agrícolas pueden respaldar aún más la adquisición organizada de insumos en los estados del este y el centro.
Panorama Competitivo
El mercado de fungicidas en India está moderadamente consolidado, con UPL Limited, Bayer AG, Syngenta Group, PI Industries Limited y Rallis India Limited entre las empresas líderes. BASF SE, Corteva Agriscience, Dhanuka Agritech Limited, Indofil Industries Limited y Gharda Chemicals Limited se encuentran entre los demás participantes destacados. Las empresas multinacionales compiten a través de nuevos ingredientes activos, innovación de productos y soporte técnico, mientras que las empresas nacionales aprovechan su alcance de distribución, capacidades de formulación y relaciones regionales.
El fungicida Miravis Duo de Syngenta Group está impulsado por la tecnología ADEPIDYN, mientras que Reflect Top cuenta con la tecnología de Doble Unión. BASF SE recibió el registro en agosto de 2026 para una formulación ZC de Piraclostrobina 75 g/L más Tricyclazole 150 g/L para el tizón del arroz. Dhanuka Agritech Limited completó una adquisición de 19,2 millones de USD (INR 165 Crore) de los derechos internacionales de comercialización y distribución de los fungicidas Iprovalicarb y Triadimenol de Bayer AG en enero de 2025, obteniendo acceso a mercados en más de 20 países de América del Sur, Europa, Oriente Medio, África y Asia.
Los programas de gestión de resistencias de menor costo son relevantes para los pequeños agricultores que no pueden permitirse una química de rotación premium. Las formulaciones compatibles con drones también pueden crear oportunidades para las empresas que conectan productos con redes de operadores certificados. La agronomía digital y la previsión de enfermedades pueden apoyar la planificación de inventarios y el compromiso con los agricultores. Los requisitos de registro y las moléculas protegidas por patentes crean barreras de entrada a nivel de ingrediente activo. Las empresas con combinaciones sintéticas y formatos compatibles con drones pueden atender una gama más amplia de necesidades de cultivos y agricultores.
Líderes de la Industria de Fungicidas en India
-
UPL Limited
-
Bayer AG
-
Syngenta Group
-
PI Industries Limited
-
Rallis India Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: BASF SE Agricultural Solutions lanzó el fungicida Melyra en India, que contiene mefentrifluconazol y piraclostrobina, ampliando su cartera de fungicidas para el manejo de enfermedades en cultivos clave, incluidos algodón, maní, soja, chile y tomate.
- Enero de 2025: Dhanuka Agritech Limited completó la adquisición de los derechos globales de comercialización y distribución de los fungicidas Iprovalicarb y Triadimenol de Bayer AG por 19,2 millones de USD (INR 165 Crore), cubriendo América del Sur, Europa, Oriente Medio, África y Asia en 20 países.
- Agosto de 2024: Syngenta India lanzó Miravis Duo (pydiflumetofen más difenoconazol) para tomate, chile, maní y uva, y Reflect Top (isopyrazam más difenoconazol) para arroz, ampliando su cartera de fungicidas en India con nuevas soluciones para cultivos con alta presión de enfermedades.


Alcance del Informe del Mercado de Fungicidas en India
Los fungicidas son productos de protección de cultivos utilizados para controlar y prevenir enfermedades fúngicas en los cultivos. El alcance del mercado incluye fungicidas sintéticos y excluye fungicidas biológicos/de biocontrol, bioestimulantes y otros productos de manejo de enfermedades no sintéticos.
El Informe del Mercado de Fungicidas en India está Segmentado por Modo de Aplicación (Fertirriego, Foliar, Fumigación, Tratamiento de Semillas y Tratamiento de Suelo) y por Tipo de Cultivo (Cultivos Comerciales, Frutas y Verduras, Granos y Cereales, Legumbres y Oleaginosas, y Césped y Ornamentales). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Toneladas Métricas).
| Fertigación |
| Foliar |
| Fumigación |
| Tratamiento de Semillas |
| Tratamiento de Suelos |
| Cultivos Comerciales |
| Frutas y Verduras |
| Granos y Cereales |
| Legumbres y Oleaginosas |
| Césped y Ornamentales |
| Modo de Aplicación | Fertigación |
| Foliar | |
| Fumigación | |
| Tratamiento de Semillas | |
| Tratamiento de Suelos | |
| Tipo de Cultivo | Cultivos Comerciales |
| Frutas y Verduras | |
| Granos y Cereales | |
| Legumbres y Oleaginosas | |
| Césped y Ornamentales |


Definición de mercado
- Función - Los fungicidas son productos químicos utilizados para controlar o prevenir que los hongos dañen el cultivo y evitar la pérdida de rendimiento.
- Modo de Aplicación - Foliar, Tratamiento de Semillas, Tratamiento de Suelos, Fertigación y Fumigación son los diferentes tipos de modos de aplicación a través de los cuales los productos químicos de protección de cultivos se aplican a los cultivos.
- Tipo de Cultivo - Esto representa el consumo de productos químicos de protección de cultivos en Cereales, Legumbres, Oleaginosas, Frutas, Verduras, Césped y cultivos Ornamentales.
| Palabra clave | Definición |
|---|---|
| MIM | El manejo integrado de malezas (MIM) es un enfoque que incorpora múltiples técnicas de control de malezas a lo largo de la temporada de cultivo para dar a los productores la mejor oportunidad de controlar las malezas problemáticas. |
| Hospedero | Los hospederos son las plantas que forman relaciones con microorganismos beneficiosos y los ayudan a colonizar. |
| Patógeno | Un organismo causante de enfermedades. |
| Herbigación | La herbigación es un método eficaz de aplicar herbicidas a través de sistemas de riego. |
| Límites máximos de residuos (LMR) | El Límite Máximo de Residuos (LMR) es el límite máximo permitido de residuos de plaguicidas en alimentos o piensos obtenidos de plantas y animales. |
| IoT | El Internet de las Cosas (IoT) es una red de dispositivos interconectados que se conectan e intercambian datos con otros dispositivos IoT y la nube. |
| Variedades tolerantes a herbicidas (VTH) | Las variedades tolerantes a herbicidas son especies de plantas que han sido modificadas genéticamente para ser resistentes a los herbicidas utilizados en los cultivos. |
| Fertigación | La fertigación es un método de aplicar plaguicidas a los cultivos a través de un sistema de riego. |
| Protección de Cultivos | La protección de cultivos es un método para proteger los rendimientos de los cultivos de diferentes plagas, incluidos insectos, malezas, enfermedades de las plantas y otros que causan daños a los cultivos agrícolas. |
| Tratamiento de Semillas | El tratamiento de semillas ayuda a desinfectar las semillas o plántulas de plagas transmitidas por semillas o suelo. Los productos químicos de protección de cultivos, como fungicidas, insecticidas o nematicidas, se utilizan comúnmente para el tratamiento de semillas. |
| Fumigación | La fumigación es la aplicación de productos químicos de protección de cultivos en forma gaseosa para controlar plagas. |
| Cebo | Un cebo es un alimento u otro material utilizado para atraer a una plaga y eliminarla mediante diversos métodos, incluido el envenenamiento. |
| Fungicida de Contacto | Los plaguicidas de contacto previenen la contaminación de los cultivos y combaten los patógenos fúngicos. Actúan sobre las plagas (hongos) solo cuando entran en contacto con ellas. |
| Fungicida Sistémico | Un fungicida sistémico es un compuesto absorbido por una planta y luego translocado dentro de ella, protegiéndola así del ataque de patógenos. |
| Administración Masiva de Medicamentos (AMM) | La administración masiva de medicamentos es la estrategia para controlar o eliminar muchas enfermedades tropicales desatendidas. |
| Moluscos | Los moluscos son plagas que se alimentan de cultivos, causando daños y pérdida de rendimiento. Los moluscos incluyen pulpos, calamares, caracoles y babosas. |
| Herbicida de Preemergencia | Los herbicidas de preemergencia son una forma de control químico de malezas que previene que las plántulas de malezas germinadas se establezcan. |
| Herbicida de Postemergencia | Los herbicidas de postemergencia se aplican al campo agrícola para controlar malezas después de la emergencia (germinación) de semillas o plántulas. |
| Ingredientes Activos | Los ingredientes activos son los productos químicos en los productos plaguicidas que matan, controlan o repelen las plagas. |
| Departamento de Agricultura de los Estados Unidos (USDA) | El Departamento de Agricultura proporciona liderazgo en temas de alimentación, agricultura, recursos naturales y temas relacionados. |
| Sociedad de Ciencia de Malezas de América (WSSA) | La WSSA, una sociedad profesional sin fines de lucro, promueve actividades de investigación, educación y extensión relacionadas con las malezas. |
| Concentrado en suspensión | El concentrado en suspensión (SC, por sus siglas en inglés) es una de las formulaciones de productos químicos de protección de cultivos con ingredientes activos sólidos dispersos en agua. |
| Polvo mojable | Un polvo mojable (WP, por sus siglas en inglés) es una formulación en polvo que forma una suspensión cuando se mezcla con agua antes de la aspersión. |
| Concentrado emulsionable | El concentrado emulsionable (EC, por sus siglas en inglés) es una formulación líquida concentrada de plaguicida que debe diluirse con agua para crear una solución de aspersión. |
| Nematodos fitoparásitos | Los nematodos parásitos se alimentan de las raíces de los cultivos, causando daños en las raíces. Estos daños permiten la fácil infestación de la planta por patógenos del suelo, lo que resulta en pérdida de cultivo o rendimiento. |
| Estrategia Australiana de Malezas (EAM) | La Estrategia Australiana de Malezas, propiedad del Comité de Medio Ambiente e Invasivos, proporciona orientación nacional sobre el manejo de malezas. |
| Sociedad de Ciencia de Malezas de Japón (WSSJ) | La WSSJ tiene como objetivo contribuir a la prevención del daño por malezas y el aprovechamiento del valor de las malezas, brindando oportunidades para la presentación de investigaciones e intercambio de información. |


Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos de mercado disponibles. Mediante un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de la fijación de precios y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos de mercado, variables y conclusiones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una visión holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




 Sus datos están seguros y nunca se venden ni se comparten.

