
Análisis del Mercado de Maquinaria Agrícola de India por Mordor Intelligence
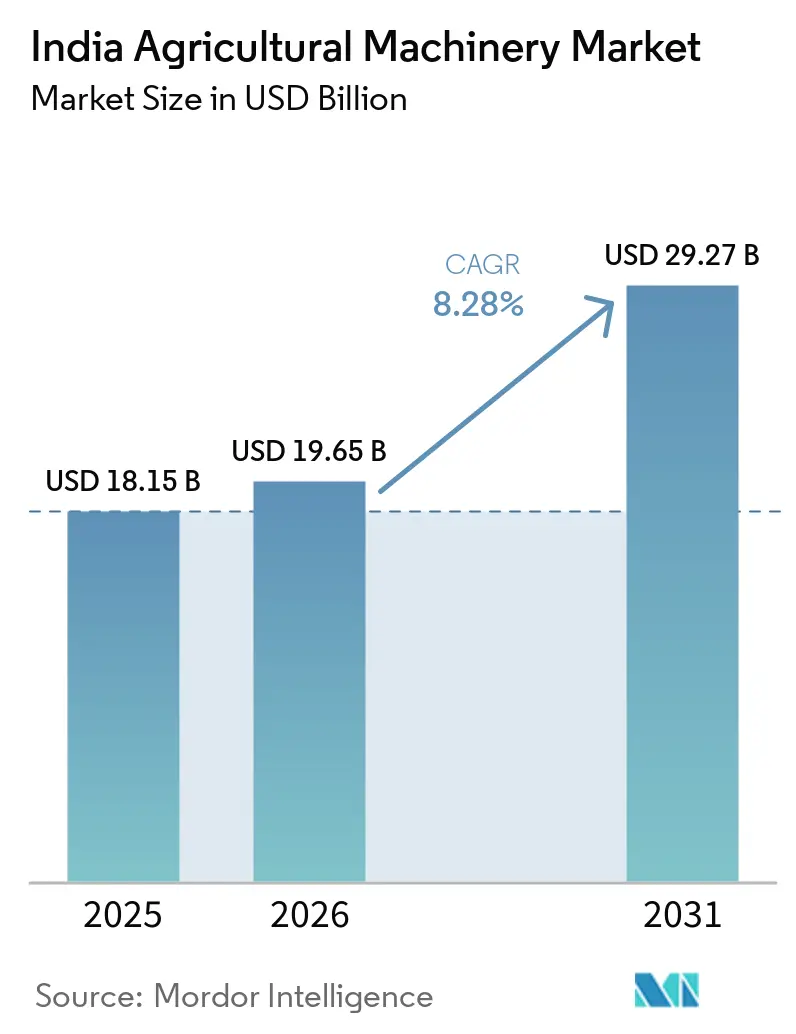
Se espera que el tamaño del mercado de maquinaria agrícola de India aumente de 19,65 mil millones de USD en 2026 a 21,28 mil millones de USD en 2027 y alcance los 31,07 mil millones de USD para 2032, creciendo a una CAGR del 7,86% durante 2027-2032.
La escasez de mano de obra en los estados agrícolas de India y la asistencia pública en maquinaria refuerzan el argumento a favor del trabajo de campo mecanizado. Los elevados costos de adquisición y las explotaciones fragmentadas restringen la propiedad individual, por lo que la demanda de tractores también depende de compradores capaces de distribuir el uso del equipo entre varias granjas. Los proveedores pueden atender a estos diferentes compradores mediante máquinas adaptadas a sus cargas de trabajo, canales de financiamiento e instalación o soporte en campo. La oportunidad comercial va más allá de la capacidad de fabricación, ya que la elegibilidad crediticia y la capacidad de entregar equipos aprobados determinan qué compras potenciales pueden convertirse en ingresos.
Conclusiones Clave del Informe
- Por tipo, los tractores lideraron con una participación del 39,94% en el mercado de maquinaria agrícola de India en 2026, mientras que se prevé que la maquinaria de riego crezca a una CAGR del 9,71% durante 2027-2032.
- Entre los tamaños de explotación del usuario final, las pequeñas explotaciones de menos de 5 hectáreas representaron el 51,01% del tamaño del mercado de maquinaria agrícola de India en 2026, mientras que se proyecta que las grandes granjas de más de 20 hectáreas se expandan a una CAGR del 10,86% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas Gubernamentales que Impulsan la Adopción de la Mecanización | +3.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Escasez de mano de obra rural causada por la migración sostenida hacia centros urbanos | +2.5% | Gujarat, Bihar, Assam, Manipur y Tripura | Mediano plazo (2-4 años) |
| Organizaciones de Productores Agrícolas y Agregación de Agricultura por Contrato | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| Plataformas de Crédito Digital que Facilitan el Financiamiento | +1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Incentivos para Equipos Eléctricos que Fomentan la Adopción | +0.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Seguro Climático que Favorece el Cultivo Mecanizado | +0.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programas Gubernamentales que Impulsan la Adopción de la Mecanización
Los beneficiarios de la propiedad individual de maquinaria agrícola bajo la Submisión sobre Mecanización Agrícola (SMAM) aumentaron de 207.000 en 2020-21 a 232.000 en 2024-25. Desde 2014-15 hasta 2025-26, SMAM apoyó la distribución de 2,16 millones de máquinas agrícolas a agricultores individuales en toda India. El programa también apoyó el establecimiento de 25.608 bancos de maquinaria agrícola durante ese período.[1] El aumento de beneficiarios de propiedad individual entre 2020-21 y 2024-25 muestra que el programa llega a más compradores individuales, cada uno de los cuales recibe asistencia para la compra de una máquina. Una estrategia de ventas centrada únicamente en proyectos de bancos de maquinaria pasaría por alto el creciente grupo de beneficiarios de propiedad individual.
Escasez de mano de obra rural causada por la migración sostenida hacia centros urbanos
El acceso poco confiable a mano de obra agrícola refuerza el argumento a favor de la maquinaria que sustituye el trabajo que una granja no puede completar de otro modo. La compilación de indicadores agrícolas de enero-marzo de 2026 del ISEC reportó disponibilidad insuficiente de mano de obra en Gujarat, Bihar y otros 7 estados.[2] Los estados identificaron la migración rural-urbana entre las causas de la escasez. Para los agricultores afectados, la maquinaria puede proporcionar capacidad de trabajo en campo cuando no hay suficientes trabajadores disponibles para realizar las mismas tareas. Dado que las escaseces reportadas afectan a Gujarat, así como a Assam, Manipur y Tripura, el argumento a favor de los equipos que ahorran mano de obra se extiende a varios estados.
Organizaciones de Productores Agrícolas y Agregación de Agricultura por Contrato
Los grupos de productores organizados permiten abordar los requisitos de maquinaria de las granjas miembro a través de un único promotor de proyecto. Una organización de productores agrícolas (OPA) puede organizar el acceso compartido a máquinas sin que cada miembro deba adquirir el equipo. Las OPA pueden solicitar el establecimiento de centros de contratación personalizada a través del portal de maquinaria agrícola de India, con aprobación del proyecto requerida por parte de un funcionario gubernamental. La cartera respaldada por NABARD incluía 6.288 OPA registradas, de las cuales 5.119 estaban vinculadas al mercado al 31 de julio de 2026. El paso de aprobación gubernamental separa, por tanto, a un grupo de productores elegible de un proyecto de equipo autorizado.
Plataformas de Crédito Digital que Facilitan el Financiamiento
El financiamiento digital de maquinaria puede respaldar las compras de operadores de servicios agrícolas con suficiente utilización para sostener un tractor dedicado. Indian Bank ofrece un proceso de préstamo digital para la compra de tractores utilizados en servicios de contratación personalizada agrícola. La elegibilidad requiere al menos 1.000 horas productivas anuales de contratación personalizada agrícola y una puntuación CIBIL de al menos 730. Los solicitantes también enfrentan un requisito mínimo de patrimonio neto, y el tractor o la maquinaria agrícola debe estar registrado a nombre del primer solicitante. Estas condiciones vinculan el canal de solicitud a un negocio propietario de equipos definido, en lugar de un endeudamiento irrestricto del agricultor. Para los operadores que califican, el préstamo puede financiar un tractor que atiende a múltiples clientes agrícolas, concentrando la obligación de endeudamiento en el propietario del equipo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Equipos y Acceso Limitado al Crédito | -1.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Explotaciones Fragmentadas que Limitan la Eficiencia de Escala | -0.9% | A nivel nacional | Largo plazo (≥ 4 años) |
| Normas de Emisiones que Varían entre Estados | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Falta de Técnicos Especializados en Telemática | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Equipos y Acceso Limitado al Crédito
Los elevados costos de adquisición de maquinaria restringen la vía de propiedad antes de que los beneficios del trabajo de campo mecanizado puedan traducirse en compras. El ICAR-NIAP identificó el costo inicial de tractores, cosechadoras y otros implementos modernos como potencialmente prohibitivo para los pequeños y marginales agricultores en enero de 2025.[3] Su análisis también encontró que los operadores de contratación personalizada a menudo carecían de fondos para extender crédito de servicio porque necesitaban cubrir combustible y mantenimiento. El alquiler, por tanto, cambia el monto del pago del agricultor sin necesariamente resolver el desajuste temporal entre la disponibilidad de efectivo y el acceso a la maquinaria. Para los agricultores marginales, la barrera restante es el efectivo para el trabajo de campo cuando tanto la compra de un equipo como el pago por servicios superan los fondos disponibles.
Explotaciones Fragmentadas que Limitan la Eficiencia de Escala
Las explotaciones fragmentadas limitan cuánto trabajo agrícola puede sostener el costo de una máquina de propiedad individual. La Encuesta Económica 2025-26 de India identificó las explotaciones fragmentadas y el aumento de la escasez de mano de obra como obstáculos para la adopción de la mecanización. La escasez de mano de obra refuerza la necesidad de mecanizar, mientras que un área operativa limitada puede dejar muy poco trabajo de campo para distribuir el costo de compra de una máquina. La encuesta instó a fortalecer la propiedad colectiva a través de organizaciones de productores agrícolas, sociedades primarias de crédito agrícola y grupos de autoayuda para mejorar el acceso y la utilización. Hasta que aumente la utilización, la pequeña área operativa mantiene alto el costo de compra por unidad de trabajo de campo para los compradores individuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
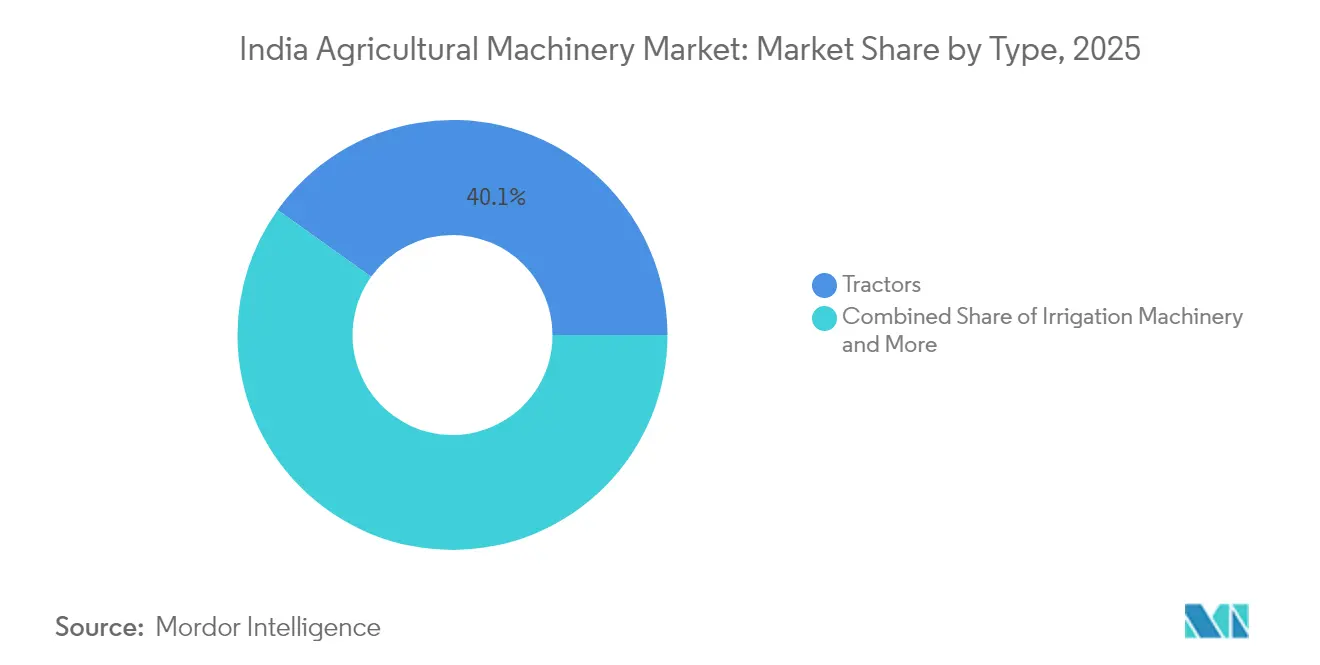
La Escala de Tractores y el Despliegue de Riego Configuran la DemandaLos tractores representaron el 39,94% del tamaño del mercado de maquinaria agrícola de India en 2026. La industria tractora de India vendió 1.160.231 tractores en el año fiscal 26, un 23,5% más que en el año fiscal 25. Mahindra & Mahindra asoció las favorables condiciones de demanda del año fiscal 26 con el monzón, los niveles de los embalses, los términos de intercambio agrícola, los precios mínimos de apoyo y la racionalización del GST. Estas influencias conectan las compras de tractores con los recursos disponibles en toda la economía agrícola, haciendo que el gasto sea sensible a condiciones más allá de las especificaciones de la maquinaria. En el mismo año, Mahindra & Mahindra reportó su mayor participación doméstica de tractores de todos los tiempos, del 43,6%, por lo que el repunte de volumen del año fiscal 26 coincidió con una participación doméstica récord para sus marcas Mahindra y Swaraj.
La maquinaria de riego es el segmento de mayor crecimiento, con una CAGR prevista del 9,71% durante 2027-2032. El programa Per Drop More Crop había incorporado más de 11,5 millones de hectáreas bajo microirrigación de forma acumulada hasta julio de 2026. El 17 de septiembre de 2026, Jain Irrigation Systems Ltd. obtuvo la habilitación de Maharashtra State Electricity Distribution Company Limited (MSEDCL) para suministrar e instalar 5.000 bombas de agua solares fuera de la red en Maharashtra, con finalización programada en 60 días. La combinación de una amplia adopción del sistema y un programa de instalación definido ofrece a los proveedores oportunidades vinculadas tanto a la cobertura de riego como al equipo de bombeo. El calendario de 60 días del contrato vincula el rendimiento de entrega al caudal de instalación de Jain, por lo que fabricar las bombas por sí solo no puede cumplir su obligación.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño de Explotación del Usuario Final:
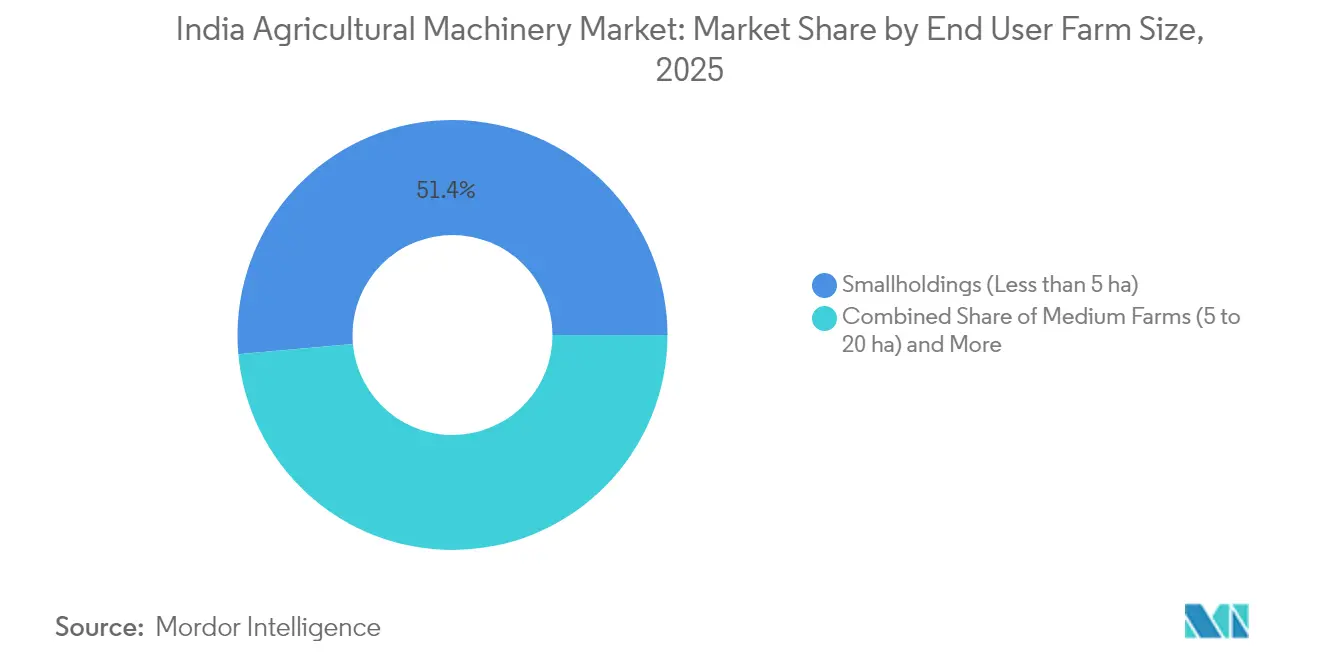
El Acceso a Servicios y la Automatización Crean Diferentes CompradoresLas pequeñas explotaciones de menos de 5 hectáreas representaron el 51,01% de la participación del mercado de maquinaria agrícola de India en 2026. Dentro de este segmento más grande, CNH describe la cosecha de caña de azúcar en India por parte de empresarios que poseen o arriendan maquinaria y cobran a las pequeñas granjas, que pueden tener solo 1 a 2 hectáreas, por el trabajo. Este arreglo pone la decisión sobre el equipo en manos de un empresario de servicios, mientras que la pequeña granja sigue siendo el usuario de la cosecha mecanizada. La agrupación del trabajo en varias granjas permite tomar una decisión de capacidad basada en su carga de trabajo combinada de cosecha. En este arreglo de cosecha de caña de azúcar, los fabricantes de maquinaria pueden atender a las pequeñas granjas a través de contratistas propietarios de equipos cuyo trabajo abarca varias granjas.
Las grandes granjas de más de 20 hectáreas son el segmento de mayor crecimiento, con una CAGR prevista del 10,86% durante 2027-2032. El agricultor Bir Virk gestionaba más de 80 hectáreas en Jamalpur, Haryana, en junio de 2025. El 10 de febrero de 2026, operó un tractor en modo automático para cosechar patatas cerca de Karnal. El relato de junio de 2025 también describió su uso de un sistema de inteligencia artificial importado de Suecia para operar 3 tractores sin conductores. Un proveedor de sistemas de control podría, por tanto, atender a varios tractores en una misma granja mediante un despliegue integrado.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
El apoyo en maquinaria en el norte abarca la distribución de máquinas para gestión de residuos de Punjab y la ventana de asistencia al agricultor de Haryana, que estableció el 16 de febrero de 2026 como fecha límite de solicitud. Punjab distribuyó 160.296 máquinas de gestión de residuos de cultivos a agricultores individuales y centros de contratación personalizada desde 2018-19 hasta el 10 de febrero de 2026. El aviso de maquinaria 2025-26 de Haryana ofreció asistencia del 50% a agricultores de casta programada, pequeños, marginales y mujeres agricultoras, y del 40% o el máximo prescrito, el que fuera menor, a otros agricultores. Los proveedores deben distinguir el apoyo de Punjab para agricultores y centros de contratación del apoyo basado en categorías de Haryana, donde los agricultores fuera de las categorías preferenciales enfrentan una mayor proporción de compra sin financiamiento.
Las solicitudes aprobadas de Gujarat expusieron una restricción de entrega, mientras que la autorización de financiamiento de Maharashtra abordó un paso previo hacia las compras de maquinaria. El 29 de agosto de 2026, Gujarat añadió 15 días más allá del plazo de compra asignado para los agricultores elegibles cuyas solicitudes al programa de mecanización habían sido aprobadas. La extensión siguió a las representaciones de agricultores y representantes electos porque los fabricantes no podían entregar equipos dentro de los plazos establecidos cuando muchas solicitudes eran aprobadas simultáneamente. En agosto de 2026, Maharashtra autorizó al Comisionado de Agricultura a distribuir un segundo desembolso para la Submisión PM-RKVY sobre Mecanización Agrícola 2026-27 en las categorías general, Casta Programada y Tribu Programada. Para los proveedores, la experiencia de Gujarat muestra que la capacidad de entrega puede restringir las ventas incluso después de la aprobación del comprador.
Odisha proporciona un ejemplo oriental de un canal de apoyo a la maquinaria con una demanda sustancial más allá de los tractores. En 2024-25, el estado suministró 79.100 máquinas agrícolas a 74.605 agricultores a través de su programa de compra de implementos agrícolas. Sus entregas incluyeron 11.755 motocultures y 7.827 tractores, situando los motocultures por delante de los tractores dentro de la combinación de equipos de este programa específico. El mismo programa suministró 7.169 rotavadores y 309 cosechadoras, creando un conjunto de requisitos de maquinaria en varias categorías de productos. Una estrategia de ventas centrada únicamente en tractores dejaría, por tanto, parte del requisito de equipos de este programa sin atender, dando a los proveedores de motocultures e implementos una vía distinta hacia la demanda de los agricultores.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas evalúa los aranceles de fabricación nacionales y el acceso vinculado a subsidios de Punjab desde la perspectiva de los fabricantes de maquinaria agrícola. La enmienda de 2026 a las normas de vehículos de motor de India aplica la Etapa V TREM a tractores agrícolas, motocultures y cosechadoras combinadas en la banda de 56 a menos de 130 kW a partir del 1 de octubre de 2026. Para las bandas de 19 a menos de 56 kW, programa esos requisitos a partir del 1 de abril de 2032. La comparación comercial distingue, por tanto, el cumplimiento del equipo de la elegibilidad para atender las compras de agricultores asistidos.
Tabla Regulatoria
| Factor de decisión | India | Punjab |
|---|---|---|
| Autoridad principal | Ministerio de Transporte por Carretera y Autopistas | Departamento de Agricultura y Bienestar de los Agricultores |
| Instrumentos clave o dirección | Reglamento Central de Vehículos de Motor, Regla 115A y la enmienda de 2026 | Implementación estatal de las directrices de Gestión de Residuos de Cultivos 2026-27 y habilitación de fabricantes |
| Efecto comercial | Obligaciones de fabricación específicas por banda de potencia para tractores, motocultures y cosechadoras combinadas | Asistencia del 50% al agricultor para máquinas de gestión de residuos de propiedad individual listadas, con condiciones de prueba, garantía y servicio para el proveedor |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
Desde la perspectiva de un fabricante, la calificación Media de India equilibra las obligaciones de cumplimiento específicas por banda de potencia con un calendario publicado para preparar los productos afectados. Su perspectiva de Sin cambios juzga que el plazo de preparación publicado para las plataformas de menor potencia compensa el aumento programado de las obligaciones de cumplimiento para los fabricantes que preparan actualizaciones de productos. La calificación Media de Punjab equilibra las compras de agricultores asistidos con las condiciones válidas de informe de prueba, garantía, calidad de la máquina y posventa para los proveedores habilitados. Su perspectiva de Sin cambios se basa en la combinación del programa operativo de apoyo al comprador y acceso al proveedor basado en el servicio, manteniendo el énfasis comercial en la entrega de maquinaria elegible con soporte adecuado.
Etapas de la Cadena de Valor
La cadena de valor compara la fabricación, la distribución a través de concesionarios y la puesta en marcha en campo como fuentes distintas de ingresos para el proveedor. TAFE respalda sus marcas de tractores a través de la distribución de concesionarios, mientras que Jain Irrigation Systems Ltd. pone en marcha sistemas de microirrigación, capacita a los agricultores y proporciona servicio posventa. Estos roles conectan la producción de equipos con el acceso local y la capacidad de campo utilizable. Para la integración de microirrigación, el rol combinado de puesta en marcha y soporte de Jain extiende la relación con el proveedor más allá de la entrega del hardware del sistema.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de maquinaria | Fabricantes de maquinaria agrícola como Mahindra & Mahindra Ltd y VST Tillers Tractors Ltd. | Ventas de equipos | Equilibrar la variedad de productos con la escala de producción | Utilizar plataformas comunes con configuraciones de equipos distintas |
| Distribución a través de concesionarios | Fabricantes que coordinan canales de concesionarios como Tractors and Farm Equipment Limited (TAFE) y VST Tillers Tractors Ltd. | Ingresos por reventa y distribución de equipos | Coordinar muchas relaciones con concesionarios | Proporcionar a los grupos de concesionarios soporte técnico y de entrega compartido |
| Puesta en marcha del sistema y soporte posventa | Integradores de sistemas de riego como Jain Irrigation Systems Ltd. | Ventas de sistemas integrados con puesta en marcha y soporte | Traducir un diseño específico del sitio en una operación de campo correcta | Combinar la instalación con la capacitación del agricultor y el seguimiento del servicio |
| Fuente: Mordor Intelligence | ||||
El diseño del sistema de Jain considera el suelo, el agua, los cultivos, el terreno y las condiciones agroclimáticas antes de la puesta en marcha en campo. Ese trabajo específico del sitio otorga a la capacidad de integración un rol comercial más allá del suministro de hardware estandarizado. La red de más de 1.600 concesionarios de TAFE respalda una amplia distribución, pero el número de puntos de venta por sí solo no puede sustituir el diseño específico del sitio y la puesta en marcha necesarios en la oferta de microirrigación de Jain.
Panorama Competitivo
Concentración del Mercado
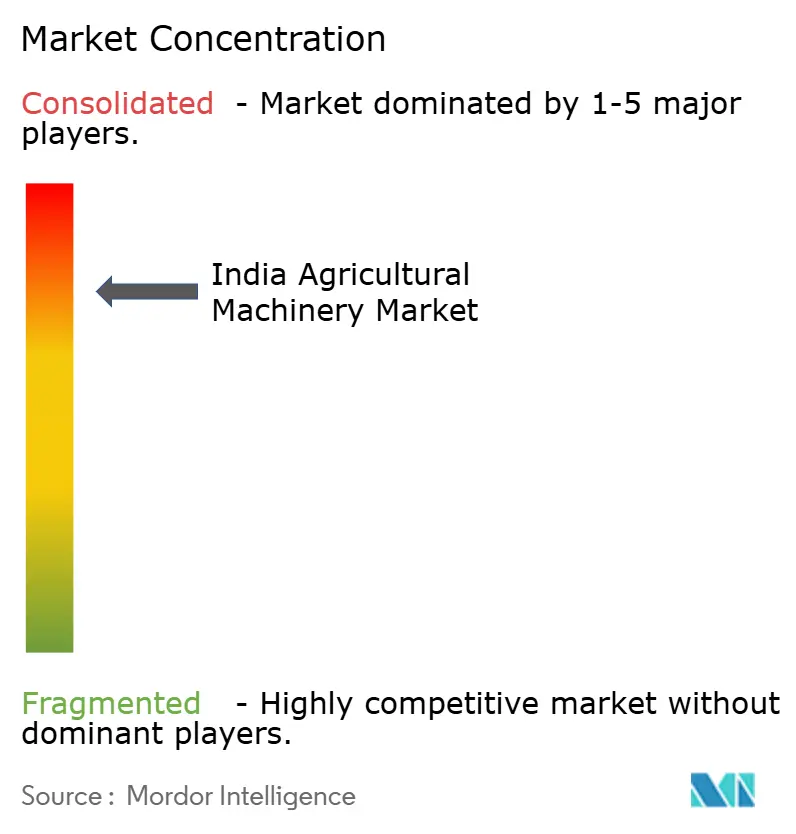
El mercado liderado por tractores combina canales de ventas organizados y no organizados, con principales proveedores que incluyen Deere & Company, CNH Industrial N.V., International Tractors Limited (Sonalika), Mahindra & Mahindra Ltd y Tractors and Farm Equipment Limited (TAFE). El lanzamiento de John Deere India en 2025 de Power & Technology 6.0 incluyó su tractor 5130M de 130 HP. Sonalika reportó ventas récord de agosto de 12.581 tractores en agosto de 2026 y un crecimiento de la empresa a 1,9 veces la tasa general de la industria. Para el 12 de septiembre de 2025, CNH había entregado 117 cosechadoras de caña de azúcar Case IH y 234 tractores New Holland al Grupo Deshmukh (Manjra) en Latur, Maharashtra. En conjunto, estos resultados muestran a los principales proveedores compitiendo en rango de potencia, volumen mensual y suministro combinado de tractores y cosechadoras.
La diferenciación de productos puede cambiar la experiencia del operador sin requerir un traslado a una categoría de mayor potencia. La empresa del grupo Mahindra, Gromax Agri Equipment, lanzó 8 tractores en distintas categorías de potencia y configuraciones de tracción en dos y cuatro ruedas en el año fiscal 26. El informe anual de Mahindra los describe como incluyendo el primer tractor de India con cabina instalada de fábrica por debajo de 50 HP, diseñado para comodidad y uso en todo tipo de clima. Un comprador puede buscar protección de cabina manteniendo una clase de potencia adecuada, haciendo del entorno del operador una fuente de diferenciación dentro de los tractores de menor potencia.
El control de marcas establecidas también configura la dirección de la competencia independientemente de la capacidad de la maquinaria. En julio de 2025, TAFE y AGCO acordaron la propiedad exclusiva de la marca Massey Ferguson para TAFE en India, Nepal y Bután, condicionada a los procesos gubernamentales indios y otros relacionados con la recompra de acciones de TAFE por parte de AGCO. TAFE ahora posee exclusivamente las marcas registradas de Massey Ferguson en esos territorios. Las normas de emisiones TREM Etapa V de India se aplican a tractores de 56 a menos de 130 kW a partir del 1 de octubre de 2026, y a las bandas de 19 a menos de 56 kW a partir del 1 de abril de 2032. La propiedad de la marca por sí sola, por tanto, no determina la capacidad de un proveedor para vender los tractores afectados, lo que también depende del cumplimiento de los requisitos aplicables de emisiones del motor.
Líderes de la Industria de Maquinaria Agrícola de India
-
Deere & Company
-
CNH Industrial N.V.
-
International Tractors Limited (Sonalika)
-
Mahindra & Mahindra Ltd
-
Tractors and Farm Equipment Limited (TAFE)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Maquinaria Agrícola de India Empresas cubiertas en este informe
- Mahindra & Mahindra Ltd
- Tractors and Farm Equipment Limited (TAFE)
- Deere & Company
- CNH Industrial N.V.
- International Tractors Limited (Sonalika)
- Escorts Kubota Limited
- VST Tillers Tractors Ltd.
- AGCO Corporation
- CLAAS KGaA mbH
- Yanmar Holdings Co., Ltd.
- SDF S.p.A.
- Tirth Agro Technology Private Limited
- Kirloskar Group
- Jain Irrigation Systems Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades a continuación comparan formas de convertir la asistencia en maquinaria en compras por parte de agricultores individuales y empresas de equipos compartidos. North 24 Parganas en Bengala Occidental invitó a presentar solicitudes del 6 de octubre al 4 de noviembre de 2026, bajo sus programas de mecanización agrícola 2026-27. A nivel nacional, SMAM cubre del 40% al 50% del costo de la maquinaria, por lo que la asistencia deja una parte sustancial de la compra para que el comprador la financie. La ventana del distrito ofrece a los proveedores un lugar y período específicos en los que desarrollar propuestas de equipos individuales y colectivos diferenciadas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Implementos para pequeñas granjas | Vía de asistencia para implementos pequeños de una sola vez dentro de la ventana de distrito abierta | Agricultores pequeños y marginales | Adaptar paquetes de implementos compactos a una tarea agrícola definida | Financiar la parte del costo de compra fuera de la asistencia | Fabricantes de implementos pequeños y vendedores locales |
| Flotas de contratación de propiedad empresarial | Vía de solicitud de centro de contratación personalizada vinculada al crédito | Empresarios rurales en North 24 Parganas | Construir una propuesta de maquinaria en torno a una carga de trabajo de servicio remunerado creíble | Capacidad de reembolso cuando la utilización del equipo es insuficiente | Proveedores de maquinaria agrícola y operadores de servicios agrícolas |
| Bancos de maquinaria compartida | Vía de asistencia para bancos de maquinaria agrícola y centros | Promotores de proyectos de bancos de maquinaria | Reunir máquinas complementarias en torno a una carga de trabajo grupal coordinada | Asignar tiempo de máquina entre usuarios en competencia | Proveedores de implementos y operadores de equipos compartidos |
| Fuente: Mordor Intelligence | |||||
La apertura más clara a corto plazo es un paquete de implementos pequeños definido para agricultores pequeños y marginales en North 24 Parganas. Una compra individual coloca la propiedad y el uso agrícola previsto en el mismo comprador, reduciendo la necesidad de resolver las asignaciones de flota compartida antes de una venta. Adaptar una compra asistida a una operación agrícola da a los vendedores locales una propuesta más sencilla con menos usuarios interdependientes.
Desarrollos recientes de la industria en Mercado de Maquinaria Agrícola de India
- Sep 2026: El 17 de septiembre, Jain Irrigation Systems Ltd. obtuvo la habilitación de Maharashtra State Electricity Distribution Company Limited para suministrar e instalar 5.000 bombas de agua solares fuera de la red en Maharashtra. La finalización estaba programada en 60 días.
- Ago 2026: Escorts Kubota Limited, subsidiaria india de Kubota Corporation, inició la preparación del sitio el 19 de agosto para una planta planificada en Uttar Pradesh destinada a ampliar la capacidad de tractores y otros productos para el mercado indio.
Mercado de Maquinaria Agrícola de India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de maquinaria agrícola de India mide el gasto anual en maquinaria y equipos agrícolas vendidos para uso en operaciones agrícolas en India. Abarca las ventas en todos los tamaños de explotación y en canales organizados y no organizados.
Exclusiones del alcance: Se excluyen la maquinaria forestal, los equipos de construcción utilizados fuera de la agricultura, las herramientas industriales de uso general, y las piezas de maquinaria vendidas por separado y los servicios de reparación o mantenimiento.
Descripción General de la Segmentación
- Por Tipo
- Tractores
- Menos de 50 HP
- 50 a 75 HP
- 76 a 100 HP
- 101 a 150 HP
- Más de 150 HP
- Equipos
- Arados
- Rastras
- Rotovadores y Cultivadores
- Sembradoras de Semillas y Fertilizantes
- Otros Equipos (Excavadoras de Hoyos, Desmalezadoras a Motor, etc.)
- Maquinaria de Riego
- Riego por Aspersión
- Riego por Goteo
- Otra Maquinaria de Riego (Sistemas de Pivote Central, Microaspersores, etc.)
- Maquinaria de Cosecha
- Cosechadoras Combinadas
- Cosechadoras de Forraje
- Otra Maquinaria de Cosecha (Cosechadoras de Caña de Azúcar, Cosechadoras de Papa, etc.)
- Maquinaria de Henificación y Forraje
- Segadoras y Acondicionadoras
- Empacadoras
- Otra Maquinaria de Henificación y Forraje (Hileradoras, Rastrillos, etc.)
- Tractores
- Por Tamaño de Explotación del Usuario Final
- Pequeñas Explotaciones (Menos de 5 ha)
- Granjas Medianas (5 a 20 ha)
- Grandes Granjas (Más de 20 ha)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para el contexto de políticas y las condiciones operativas relevantes para el dimensionamiento del mercado, se utilizan fuentes como los comunicados de la Oficina de Información de Prensa del Ministerio de Agricultura y Bienestar de los Agricultores sobre la asistencia SMAM, la revisión de mecanización agrícola revisada por pares del ICAR y el programa de investigación de maquinaria, los datos de ventas compilados por la Asociación de Fabricantes de Tractores y los informes de NABARD sobre organizaciones de productores agrícolas. Estas fuentes ayudan a rastrear el apoyo público, las necesidades de maquinaria en cultivos y operaciones, las señales de volumen de tractores y las estructuras de compra grupal o servicio compartido en India.
Los informes anuales de las empresas y los materiales para inversores pueden aclarar las ventas de equipos divulgadas, la combinación de productos y los cambios en los canales, mientras que las estadísticas gubernamentales, los registros comerciales y los informes empresariales de reputación proporcionan verificaciones cruzadas sobre producción, precios y condiciones de demanda. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas cubrirían a fabricantes de maquinaria agrícola india, concesionarios, proveedores de implementos y riego, operadores de contratación personalizada, organizaciones de agricultores y compradores en distintos tamaños de empresa y niveles de antigüedad. Los encuestados ayudarían a contrastar la evidencia secundaria sobre valores de transacción, participaciones por producto y tamaño de explotación, cobertura de canales y factores de pronóstico. Los analistas investigarían las respuestas contradictorias, utilizarían el proxy público más cercano rastreable para las brechas y triangularían los hallazgos entre roles y señales de ventas independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 20% | |
| Nivel medio: 46% | Líderes funcionales/de unidad: 35% | |
| Empresas más pequeñas: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente del gasto anual indio en transacciones completas de maquinaria y equipos para uso agrícola, y luego contrasta los totales seleccionados con agregaciones de proveedores, verificaciones de canales de concesionarios y contratación personalizada, y precios de venta muestreados multiplicados por volumen de unidades. Las ventas mayoristas de tractores, la actividad de asistencia SMAM y bancos de maquinaria, la combinación de cultivos y operaciones, la distribución por tamaño de explotación y los precios de los equipos proporcionan indicadores de escala de compra, acceso asistido, combinación de productos y valor por transacción. La evidencia de estos indicadores informa las participaciones por tipo y tamaño de explotación. Una regresión multivariante puede relacionar el valor anual del mercado y la demanda de segmentos con estos indicadores, con análisis de escenarios para cambios en el apoyo de subsidios, condiciones estacionales y financiamiento. Las verificaciones ascendentes selectivas multiplican los precios de venta muestreados por los volúmenes de unidades para comprobar si los valores de los segmentos son coherentes con la combinación de productos que implica la estimación descendente. Donde las series públicas o las verificaciones selectivas de canales dejan brechas, los analistas comparan indicadores independientes y utilizan rangos de proxy acotados para revisión, mientras que los encuestados primarios indios verifican la relevancia y dirección de los pronósticos a nivel de variable sin reemplazar la evidencia medida.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las ventas y precios reportados con indicadores independientes de tractores, programas, producción y canales, y luego investigan los valores atípicos, las unidades inconsistentes y la variación material respecto a períodos anteriores antes de la aprobación. Documentan la resolución y vuelven a contactar a los tipos de fuente o encuestados relevantes cuando las definiciones entran en conflicto, un insumo clave cambia o un factor de pronóstico no puede conciliarse. La evidencia se actualiza anualmente, se revisa entre ciclos tras eventos materiales de política, clima o mercado, y se verifica nuevamente en una revisión previa a la entrega.
Comparación del Tamaño del Mercado de Maquinaria Agrícola de India de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de maquinaria agrícola de India mide el gasto anual en maquinaria y equipos agrícolas vendidos para uso en operaciones agrícolas en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las ventas mayoristas de tractores, la actividad de asistencia SMAM y bancos de maquinaria, la combinación de cultivos y operaciones, la distribución por tamaño de explotación y los precios de los equipos proporcionan indicadores de escala de compra, acceso asistido, combinación de productos y valor por transacción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 21,28 mil millones de USD (2027) | |
| Consultora Global A | 18,15 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 14,7% inferior al valor de este informe para 2027 de 21,28 mil millones de USD, 2 años después. Su estimación declarada para 2025 precede al año de medición de 2027 de este informe, y sus perspectivas de crecimiento publicadas para 2026-2031 la sitúan en una etapa anterior de la expansión del mercado. |
| Consultora Global B | 16,37 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 23,1% inferior al valor de este informe para 2027 de 21,28 mil millones de USD, 2 años después. Su observación de ingresos de 2025 es anterior a la medición de 2027 de este informe, y sus perspectivas de crecimiento publicadas para 2026-2033 describen un período de expansión posterior. |
Los analistas de Mordor Intelligence triangulan las ventas y precios reportados con indicadores independientes de tractores, programas, producción y canales, y luego investigan los valores atípicos, las unidades inconsistentes y la variación material respecto a períodos anteriores antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de maquinaria agrícola de India?
Se espera que el tamaño aumente de 21,28 mil millones de USD en 2027 a 31,07 mil millones de USD para 2032, a una CAGR del 7,86% durante 2027-2032.
¿Qué impulsa la demanda de maquinaria agrícola en India?
La asistencia a la mecanización y la escasez de mano de obra fomentan el uso de equipos. SMAM apoyó la distribución de 2,16 millones de máquinas a agricultores individuales desde 2014-15 hasta 2025-26.
¿Qué tipo de maquinaria agrícola lidera el gasto en India?
Los tractores tuvieron la mayor participación con el 39,94% en 2026. Se prevé que la maquinaria de riego crezca a una CAGR del 9,71% durante 2027-2032.
¿Qué empresas son los principales proveedores de maquinaria agrícola en India?
Los principales proveedores incluyen Deere & Company, CNH Industrial N.V., International Tractors Limited (Sonalika), Mahindra & Mahindra Ltd y Tractors and Farm Equipment Limited (TAFE).
¿Qué limita las perspectivas de compra de equipos agrícolas?
El ICAR-NIAP identificó los altos costos de equipos para los pequeños y marginales agricultores de India en enero de 2025, junto con las restricciones de crédito de servicio para los agricultores marginales.
¿Qué muestran los programas estatales de apoyo a la maquinaria sobre los canales de equipos en India?
Los registros del programa muestran que Punjab distribuyó 160.296 máquinas de gestión de residuos de cultivos a agricultores y centros de contratación desde 2018-19 hasta el 10 de febrero de 2026. Por separado, el programa de implementos agrícolas 2024-25 de Odisha suministró 11.755 motocultures y 7.827 tractores.