
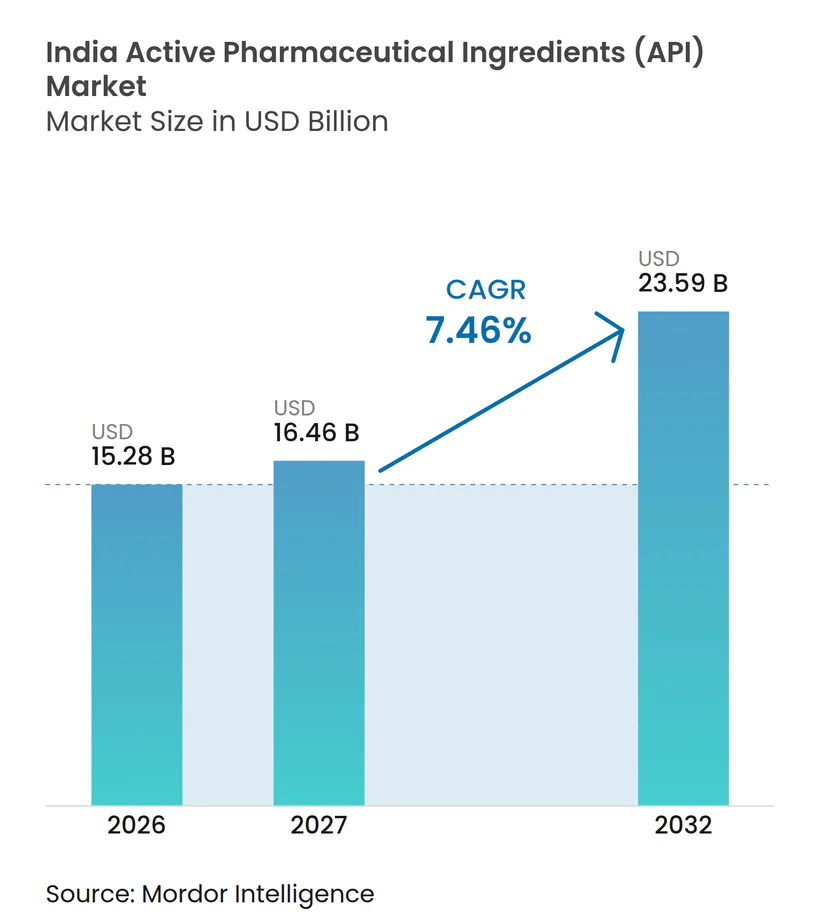
Análisis del Mercado de Ingredientes Farmacéuticos Activos (IFA) de India por Mordor Intelligence
Se espera que el tamaño del mercado de ingredientes farmacéuticos activos (IFA) de India aumente de 15,28 mil millones de USD en 2026 a 16,46 mil millones de USD en 2027 y alcance los 23,59 mil millones de USD en 2032, creciendo a una CAGR del 7,46% durante 2027-2032.
La localización y la fabricación especializada en India pueden ampliar las opciones de suministro de IFA para los clientes de formulación y biofarmacéuticos. Un choque en los costes de insumos farmacéuticos vinculado al conflicto en Asia Occidental afectó a las cadenas de suministro relacionadas con India y China en marzo de 2026. El choque refuerza el argumento a favor de que los productores fabriquen sus propios intermedios, mientras que las plataformas de contrato ofrecen una vía desde el desarrollo hasta el suministro comercial. La infraestructura compartida puede reducir la duplicación del soporte de planta, pero los proyectos de fabricación de biológicos enfrentan pasos de calificación y validación antes de poder abastecer a los clientes. El crecimiento depende, por tanto, de si los productores indios pueden convertir la capacidad integrada y localizada en suministro calificado para clientes de formulación y biofarmacéuticos.
Conclusiones Clave del Informe
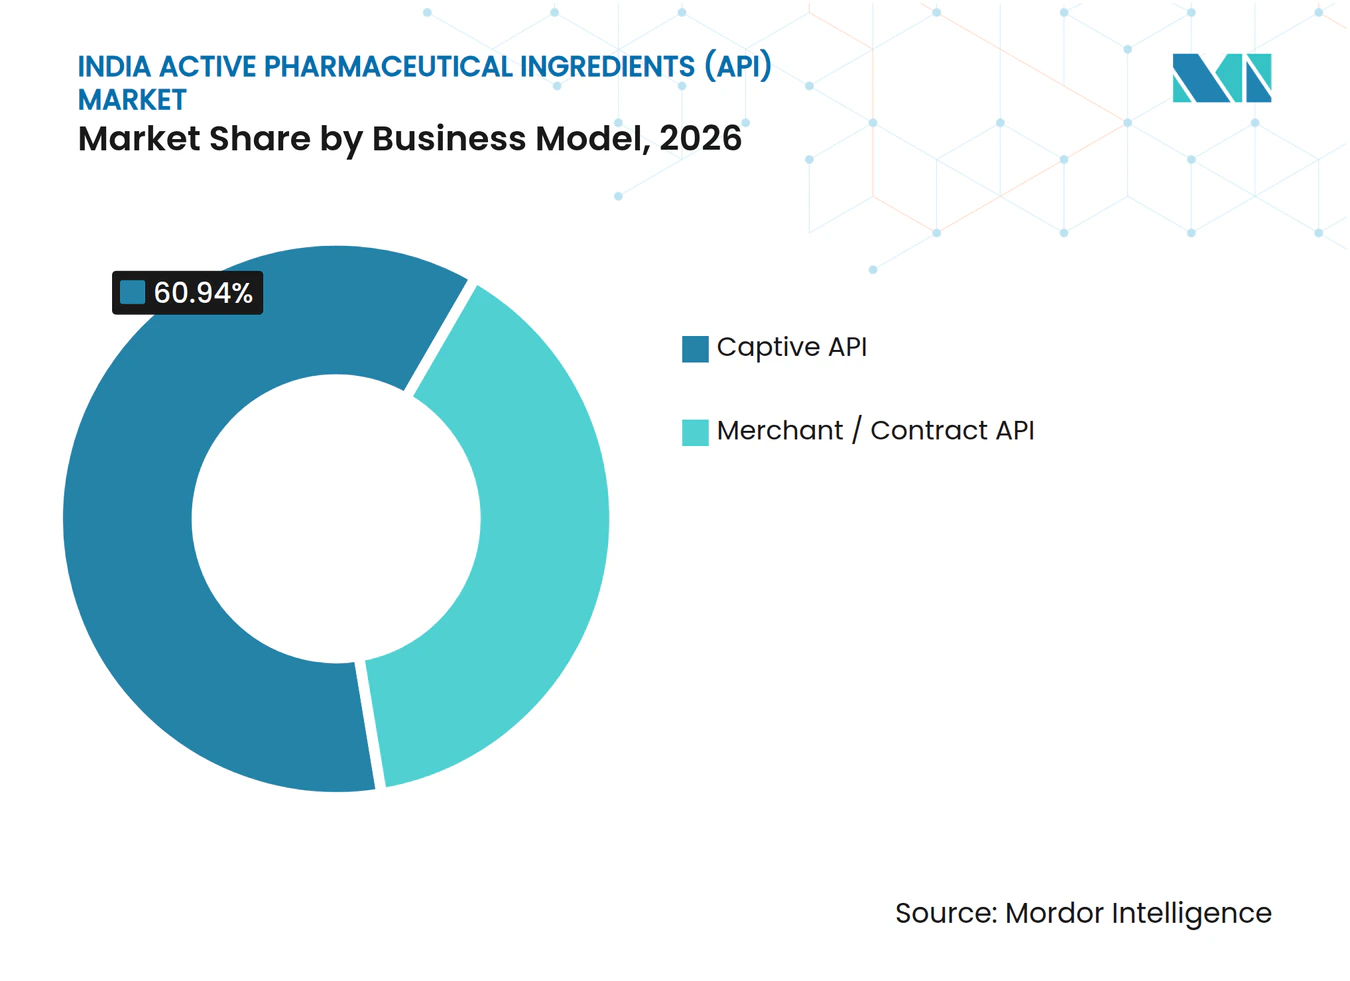
- Por modelo de negocio, los IFA cautivos representaron una participación del 60,94% en el mercado de ingredientes farmacéuticos activos (IFA) de India en 2026, mientras que se prevé que los IFA de comerciante y contrato crezcan a una CAGR del 9,15% durante 2027-2032.
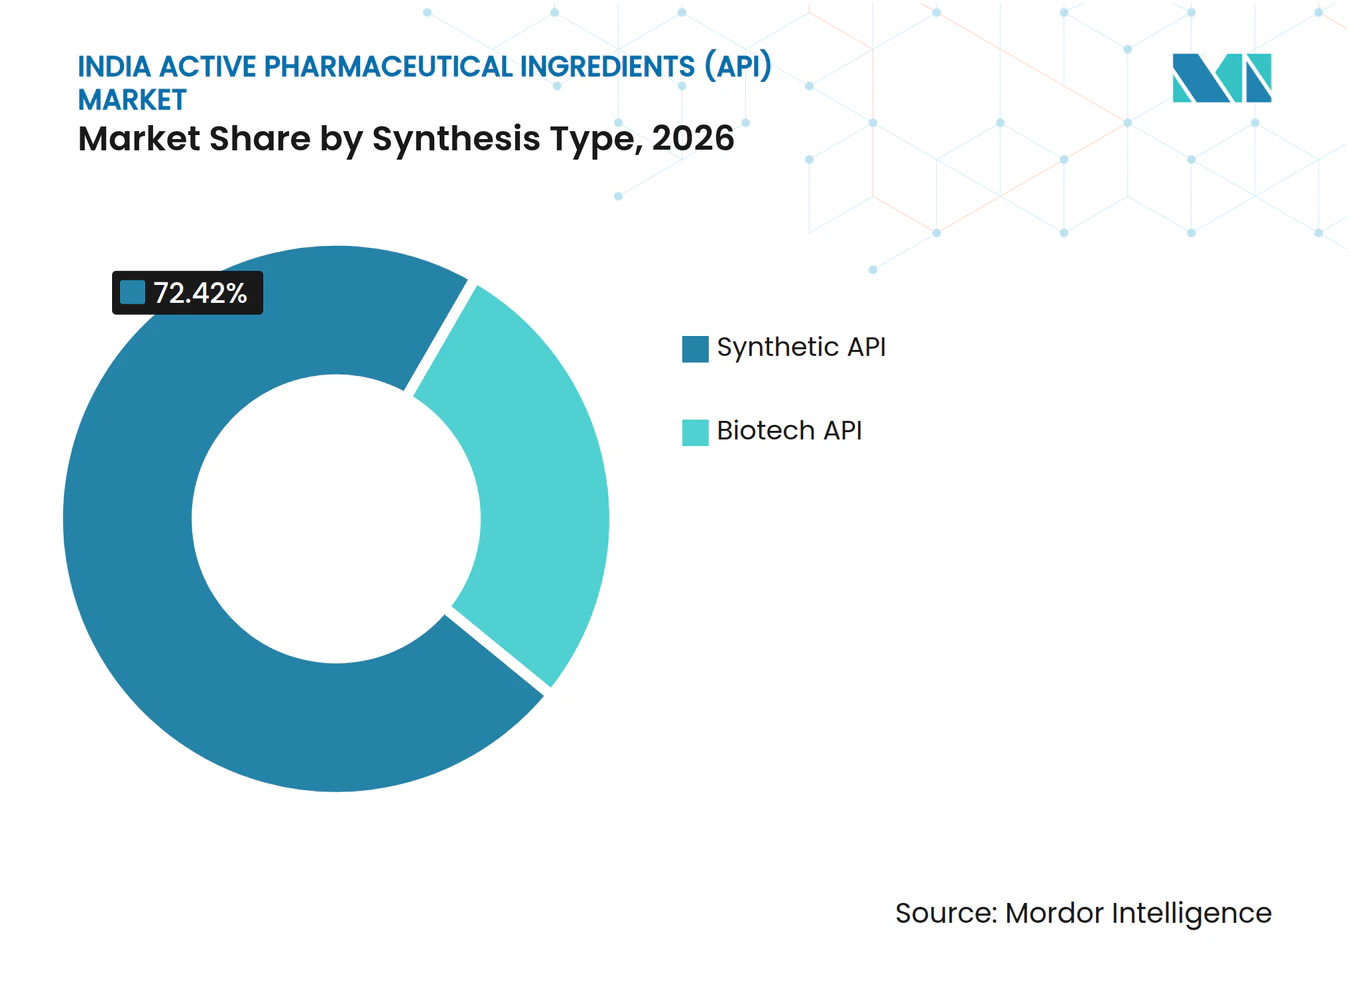
- Dentro de los tipos de síntesis, los IFA sintéticos representaron una participación del 72,42% del tamaño del mercado de ingredientes farmacéuticos activos (IFA) de India en 2026, y se proyecta que los IFA biotecnológicos se expandan a una CAGR del 8,95% durante 2027-2032.
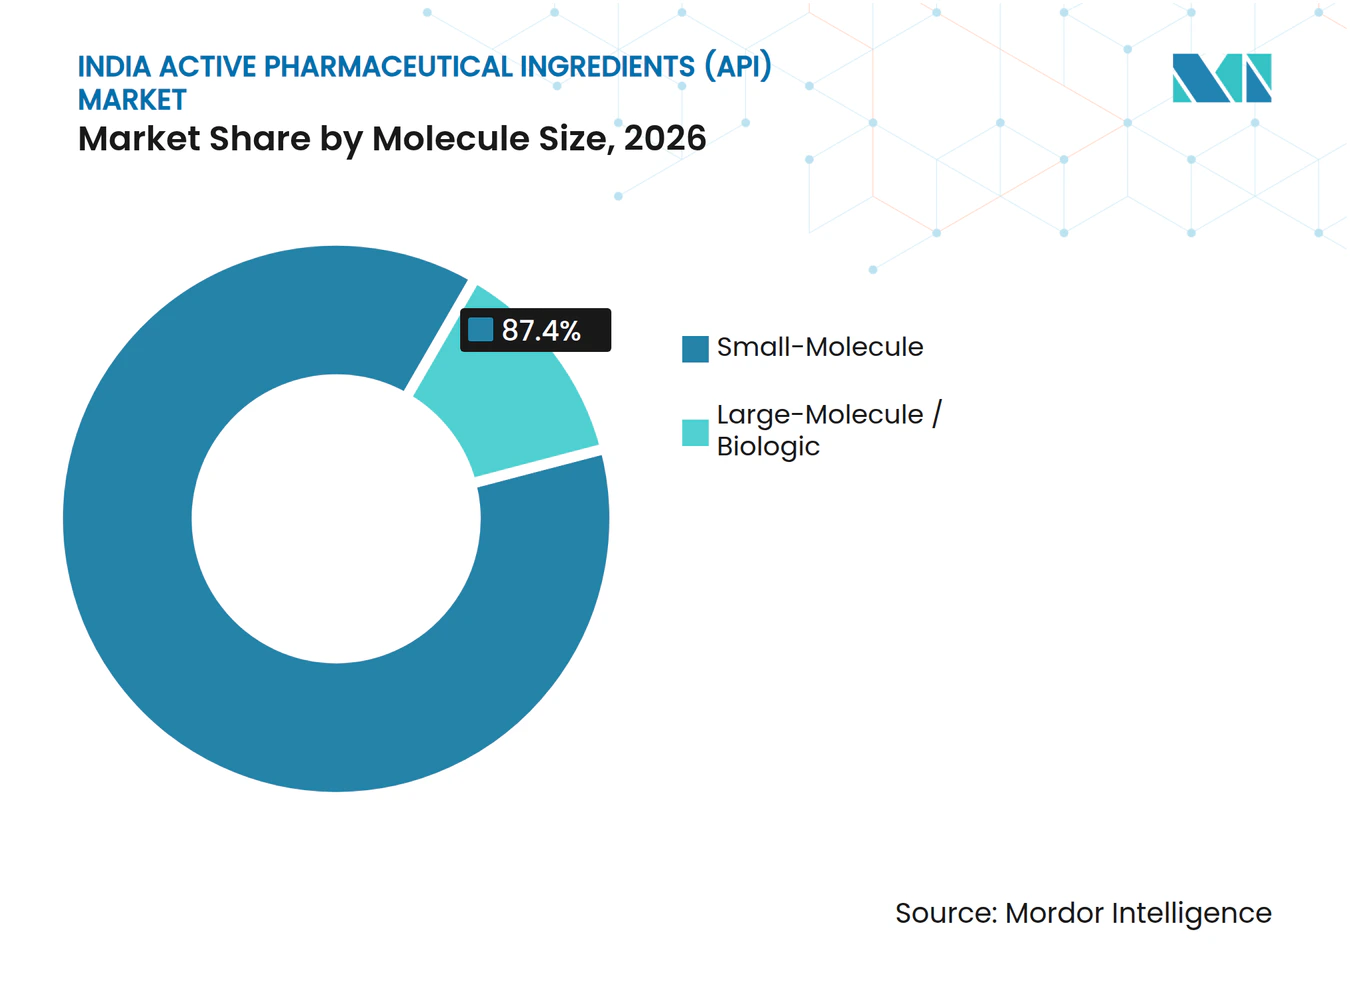
- En el desglose por tamaño de molécula, los IFA de molécula pequeña representaron el 87,4% del mercado en 2026, mientras que se prevé que los IFA de molécula grande y biológicos crezcan a una CAGR del 9,2% durante 2027-2032.
- En las categorías de potencia, los IFA de baja/media potencia representaron el 85,76% del mercado en 2026, con los IFA de alta potencia proyectados para crecer a una CAGR del 8,55% durante 2027-2032.
- Por áreas terapéuticas, los IFA cardiovasculares lideraron con el 23,12% del mercado en 2026, mientras que se prevé que la oncología se expanda a una CAGR del 8,3% durante 2027-2032.
- Entre los usuarios finales, las empresas farmacéuticas y biofarmacéuticas representaron el 75,75% del mercado en 2026, y se proyecta que los CDMO y CMO crezcan a una CAGR del 8,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso del PLI gubernamental y los Parques de Medicamentos a Granel para la autosuficiencia | +4% | Andhra Pradesh, Gujarat e Himachal Pradesh | Mediano plazo (2-4 años) |
| Traslado acelerado de pedidos de EE. UU./UE a India tras la Ley de Bioseguridad | +1.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Ampliación de bloques de HPAPI oncológicos (clústeres de Visakhapatnam e Hyderabad) | +1.3% | Visakhapatnam e Hyderabad | Corto plazo (≤ 2 años) |
| Crecimiento de las exportaciones de CRDMO al servicio de innovadores en Fase I/II | +1.7% | Hyderabad y Visakhapatnam | Mediano plazo (2-4 años) |
| Adopción de rutas de química verde para reducir la factura de importación de solventes | +0.7% | A nivel nacional | Largo plazo (≥ 4 años) |
| Optimización de procesos impulsada por IA para reducir los tiempos de ciclo | +0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Impulso gubernamental de PLI y Parques de Medicamentos a Granel para la autosuficiencia
Los incentivos a la producción nacional pueden traducir la política de autosuficiencia en opciones de abastecimiento adicionales para los fabricantes de formulaciones farmacéuticas indios. La producción había comenzado para 18 IFA entre 41 productos aprobados bajo el esquema PLI de Medicamentos a Granel en marzo de 2026.[1] El esquema más amplio había creado 56.800 toneladas métricas por año de capacidad para 28 materiales de partida clave críticos, intermedios de medicamentos e IFA en diciembre de 2025. Dado que la capacidad de precursores e IFA aborda diferentes etapas de fabricación, esta combinación puede mejorar la viabilidad de la producción nacional en varias rutas. La oportunidad inmediata de IFA descansa, por tanto, en las moléculas cubiertas que han entrado en producción, mientras que la capacidad aguas arriba puede extender la localización a etapas adicionales del proceso de fabricación.
Traslado acelerado de pedidos de EE. UU./UE a India tras la Ley de Bioseguridad
Las disposiciones de la Ley BIOSECURE promulgadas el 18 de diciembre de 2025 restringirán la adquisición y financiación federal específica que involucre a empresas de biotecnología designadas tras su implementación. Las prohibiciones no han entrado en vigor y comienzan 60 o 90 días después de las revisiones del Reglamento Federal de Adquisiciones, según la categoría de empresa. Para los clientes estadounidenses afectados, las alternativas indias calificadas a los proveedores potencialmente cubiertos en China podrían generar trabajo de transferencia de procesos de IFA. La participación europea dependería de la diversificación voluntaria más allá del alcance federal estadounidense de la ley. La guía de la ICH normalmente sitúa la validación prospectiva del proceso de IFA antes de la distribución comercial del producto farmacéutico final, al tiempo que permite excepciones de validación concurrente específicas. Esta secuenciación ofrece a los CDMO indios una oportunidad de servicio potencial antes de las ventas repetidas de IFA, incluso cuando la diversificación de proveedores comienza antes de que entren en vigor las restricciones de adquisición.
Ampliación en bloques de HPAPI oncológicos (clústeres de Visakhapatnam e Hyderabad)
La expansión de IFA oncológicos puede atraer programas de desarrollo cuando se dispone de capacidad de fabricación dedicada a través de un socio de contrato. Durante el ejercicio fiscal 2026, Lupin Manufacturing Solutions, la filial CDMO de Lupin, puso en marcha una instalación de fabricación centrada en oncología en Visakhapatnam, reforzando sus capacidades de IFA de alta potencia. La filial combina la experiencia en IFA de Lupin con un modelo de desarrollo y fabricación por contrato orientado al cliente. Para un desarrollador de oncología, el acceso a través de esta estructura puede convertir la producción especializada de IFA en una opción de fabricación externa dentro de India. Para Lupin Manufacturing Solutions, llenar la instalación depende de ganar programas de oncología de desarrolladores externos, ya que la filial opera como una plataforma CDMO independiente.
Crecimiento de las exportaciones de CRDMO que atienden a innovadores en Fase I/II
El trabajo de IFA en etapas tempranas ofrece a los fabricantes personalizados indios una vía hacia relaciones de fabricación antes de la ampliación comercial. Neuland Laboratories reportó 13 proyectos activos de IFA en Fase I y 13 proyectos activos de IFA en Fase II en el primer trimestre del ejercicio fiscal 27. También reportó 9 proyectos activos de IFA comerciales ese trimestre y amplió IFA complejos en 2 unidades de fabricación indias durante el ejercicio fiscal 2025-26. La dirección esperaba que el trabajo de desarrollo generara ingresos comerciales, aunque las contribuciones sustanciales en el ejercicio fiscal 27 eran inciertas y más moléculas podrían contribuir a partir del ejercicio fiscal 28 en adelante. Esta combinación hace que la retención de programas en progreso sea comercialmente relevante, ya que un proveedor puede acumular conocimiento de producción durante el desarrollo y potencialmente llevar ese trabajo a la fabricación posterior de IFA.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Coste volátil de los materiales de partida clave (KSM) procedentes de China a pesar de la localización | -1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Brechas de cumplimiento persistentes en unidades de IFA de PYME (Anexo M) | -0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Escasez de talento en la cadena descendente de moléculas grandes y en contención | -0.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Aumento de las tarifas energéticas que erosionan los márgenes en las plantas de la costa oeste | -0.3% | Clúster industrial de Tarapur, Maharashtra | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Coste volátil de los materiales de partida clave (KSM) procedentes de China a pesar de la localización
Un choque en los costes de insumos farmacéuticos vinculado al conflicto en Asia Occidental afectó a la industria de IFA de India en marzo de 2026. Un presidente de comité de la Asociación India de Fabricantes de Medicamentos informó que muchos proveedores con base en China, así como proveedores nacionales, habían elevado los precios de las materias primas. China había suministrado aproximadamente el 73,7% en valor de las importaciones de India en 200 categorías de IFA, medicamentos a granel e intermedios de medicamentos en el ejercicio fiscal 2024-25. Esta exposición puede complicar los contratos de IFA a precio fijo cuando la producción depende de insumos importados. En septiembre de 2026, Lyfius Pharma Pvt. Ltd., una filial de Aurobindo Pharma Ltd, había establecido una instalación de KSM de Penicilina G basada en fermentación en Kakinada con una capacidad instalada de 15.000 toneladas métricas anuales. La localización puede, por tanto, cambiar la exposición molécula por molécula, mientras que los contratos dependientes de otros intermedios importados conservan el riesgo de revisión de precios.
Brechas de cumplimiento persistentes en unidades de IFA de PYME (Anexo M)
Para los productores de IFA de PYME, la modernización de la fabricación puede generar un coste de mantenimiento del negocio antes de crear producción adicional vendible. En enero de 2026, el sector de IFA de India citó el aumento de los costes de cumplimiento bajo las normas revisadas del Anexo M. El sector solicitó subsidios y financiación blanda para ayudar a las PYME a modernizar las instalaciones de fabricación. La modernización del cumplimiento puede absorber capital sin añadir producción, por lo que la solicitud de financiación aborda el coste de actualizar la base de fabricación existente. La expansión de capacidad en proveedores más pequeños puede, por tanto, retrasarse si la modernización absorbe el capital disponible para ambos propósitos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio:
La Producción Cautiva Ancla el Suministro IntegradoLos IFA cautivos representaron una participación del 60,94% del tamaño del mercado de ingredientes farmacéuticos activos (IFA) de India en 2026. Aurobindo Pharma Ltd informó que el 52% de sus IFA se consumían de forma cautiva en el ejercicio fiscal 2024-25. Su negocio de IFA atiende necesidades internas y clientes externos, y la empresa reportó 19.000 toneladas métricas de capacidad instalada de IFA. Aurobindo también vinculó la integración hacia atrás y la agilidad operativa de sus unidades con base en India a eficiencias de costes. Una base de formulación interna puede, por tanto, anclar la planificación de la producción, mientras que los clientes externos proporcionan otra vía para comercializar las capacidades de una operación integrada de fabricación de IFA.
Se prevé que el IFA de comerciante/contrato sea el segmento de más rápido crecimiento, con una CAGR del 9,15% durante 2027-2032. Laurus Labs Ltd informó que mayores volúmenes de IFA vinculados a CMO y la ampliación de ingresos procedentes de nuevos contratos contribuyeron a una mayor utilización en el ejercicio fiscal 2025-26. Eso crea una vía de crecimiento a través de un uso más intensivo de una base de fabricación a medida que los contratos incorporan programas de productos a los activos de producción. Una mayor utilización distribuye los costes fijos de la planta entre más producción, por lo que el crecimiento por contrato puede mejorar la economía antes de que los productores construyan capacidad adicional de IFA.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Síntesis:
Las Plantas Establecidas Respaldan el Suministro SintéticoLos IFA sintéticos representaron una participación del 72,42% en el mercado de ingredientes farmacéuticos activos (IFA) de India en 2026. Themis Medicare contaba con 191 toneladas métricas de capacidad anual de IFA sintético en Vapi y 120 toneladas métricas en su división Artemis Biotech en Hyderabad en el primer trimestre del ejercicio fiscal 27. Por separado, Gujarat Themis Biosyn Ltd inició la producción comercial en una planta multipropósito de IFA basada en síntesis y fermentación en Vapi, Gujarat, el 6 de mayo de 2025.[2] La planta fue establecida para la producción tanto de IFA como de intermedios. Una planta multipropósito que combina rutas sintéticas y basadas en fermentación puede acomodar varios programas de IFA en un solo sitio, por lo que la capacidad no necesita depender de un único producto.
Se prevé que los IFA biotecnológicos sean el segmento de más rápido crecimiento, con una CAGR del 8,95% durante 2027-2032. Concord Biotech, con sede en India, se describe a sí misma como uno de los principales fabricantes mundiales de IFA basados en fermentación. La empresa reportó un crecimiento de ingresos interanual del 42% para su negocio de IFA a nivel de empresa en el trimestre finalizado el 30 de junio de 2026. Aragen puso en marcha 2,50 kilolitros de capacidad de biológicos GMP indios en el tercer trimestre del ejercicio fiscal 2026, reportada como instalada el 31 de marzo de 2026, en una plataforma que atiende la fabricación de sustancias farmacológicas clínicas y biológicos comerciales. El negocio de IFA en expansión de un especialista en fermentación respalda una ruta de suministro establecida, mientras que los servicios de sustancias farmacológicas puestos en marcha por Aragen ofrecen a los desarrolladores acceso a la fabricación de biológicos sin necesidad de construir sus propias instalaciones.


Por Tamaño de Molécula:
La Expansión de Biológicos Depende de la CalificaciónLos IFA de molécula pequeña fueron el segmento más grande, con el 87,4% del mercado en 2026. La Unidad 11 de paracetamol de IOL Chemicals and Pharmaceuticals Ltd, con una capacidad de 10.800 toneladas métricas anuales, continuó su puesta en marcha operativa durante el ejercicio fiscal 2025-26. La empresa también aumentó la capacidad de pantoprazol sódico a 276 toneladas métricas anuales y la capacidad de clopidogrel bisulfato a 240 toneladas métricas anuales. IOL reportó una demanda saludable de paracetamol, metformina, clopidogrel y pantoprazol, junto con una fuerte utilización en las principales instalaciones de IFA. Los diferentes tamaños de línea de IOL muestran que la expansión de moléculas pequeñas puede adaptarse a productos individuales, incluso cuando un fabricante atiende varios medicamentos.
Se prevé que los IFA de molécula grande/biológicos sean el segmento de más rápido crecimiento, con una CAGR del 9,2% durante 2027-2032. En mayo de 2026, Aurobindo esperaba que la puesta en marcha de la instalación de cultivo celular de mamíferos de 60 kilolitros de la Unidad 1 de TheraNym se completara a finales de 2026. Su calendario de agosto de 2026 situaba el inicio de las actividades de calificación en noviembre de 2026 y los lotes de validación del producto ancla en 2027. TheraNym estaba destinada a respaldar las cadenas de suministro nacionales y de exportación de MSD, sujeto a las aprobaciones aplicables y los requisitos del cliente. Esos lotes de validación programados sitúan el posible suministro a clientes después de la puesta en marcha del equipo, por lo que los compradores de IFA biológicos no pueden tratar la instalación de 60 kilolitros como producción disponible de inmediato.
Por Potencia:
La Fabricación Especializada Añade Opciones de CrecimientoLos IFA de baja/media potencia fueron el segmento más grande, con el 85,76% del mercado en 2026. Laurus Labs Ltd reportó 1.475 kilolitros de capacidad de fabricación de IFA no potentes en la Unidad 6 en Visakhapatnam, Andhra Pradesh, en el ejercicio fiscal 2024-25. Una operación dedicada de IFA no potentes ofrece al productor un entorno de producción establecido en torno al cual desarrollar sus programas de productos. Los programas adicionales no potentes podrían, por tanto, utilizar una única operación establecida en Visakhapatnam, reduciendo la necesidad de replicar la infraestructura del sitio.
Se prevé que los IFA de alta potencia sean el segmento de más rápido crecimiento, con una CAGR del 8,55% durante 2027-2032. Aragen Life Sciences comenzó a operar su plataforma OneHP en Nacharam, Hyderabad, en octubre de 2026, con una línea diseñada para 500 a 600 kilogramos de IFA anuales. La plataforma respalda compuestos altamente potentes, incluidas moléculas citotóxicas y terapias oncológicas dirigidas. Una línea diseñada en torno a estos compuestos puede ofrecer a los desarrolladores de productos una opción especializada de fabricación de IFA dentro del clúster de Hyderabad. Un desarrollador cuyos requisitos de IFA se ajusten a la escala de esta línea puede buscar producción por contrato en India sin establecer su propia operación de fabricación de alta potencia.
Por Área Terapéutica:
La Escala Cardiovascular se Encuentra con la Expansión OncológicaLos IFA cardiovasculares fueron el segmento más grande, con el 23,12% del mercado en 2026. Pharmarack Technologies informó que los medicamentos cardíacos fueron el segmento terapéutico de medicamentos terminados más grande de India por ventas en julio de 2026. Los medicamentos cardíacos también registraron un crecimiento unitario del 3,8% en julio de 2026. Esta actividad aguas abajo ofrece a los formuladores una base de productos sustancial que requiere IFA, conectando la escala comercial del segmento con la fabricación de medicamentos cardiovasculares terminados. El aumento de las ventas unitarias apunta a una demanda de más dosis terminadas, por lo que los proveedores de IFA cardiovasculares tienen una señal basada en volumen junto con la clasificación de ventas de la terapia.
Se prevé que la oncología sea el segmento de más rápido crecimiento, con una CAGR del 8,3% durante 2027-2032. En febrero de 2026, Shilpa Medicare informó que se había puesto en marcha la capacidad ampliada para moléculas clave de IFA oncológicos. La adición oncológica formó parte de una expansión más amplia que abarcaba productos de IFA seleccionados. Shilpa describió los productos puestos en marcha como de alta demanda, por lo que la capacidad oncológica adicional puede atender la demanda de moléculas seleccionadas sin depender de la expansión en todas las terapias.
Por Usuario Final:
Los Fabricantes de Medicamentos Anclan los Requisitos de IFALas empresas farmacéuticas y biofarmacéuticas fueron el segmento más grande, representando el 75,75% del mercado en 2026. En marzo de 2026, el Departamento de Productos Farmacéuticos vinculó la demanda de IFA de alta dependencia a los requisitos de formulación tanto para el consumo nacional como para las exportaciones. Los formuladores compran, por tanto, IFA contra 2 flujos de pedidos, consumo nacional y exportaciones. Los productores de IFA que atienden a este grupo dependen de esos planes de formulación en ambos mercados, por lo que un cambio en cualquiera de los flujos puede modificar los requisitos de IFA.
Se prevé que los CDMO/CMO sean el segmento de más rápido crecimiento, con una CAGR del 8,2% durante 2027-2032. En septiembre de 2026, Neuland Laboratories anunció que el primero de 4 módulos programados de fabricación de péptidos en Hyderabad había comenzado operaciones, añadiendo 7.000 litros de capacidad total de reactor. Comprendía 750 litros para síntesis de péptidos en fase sólida y 6.250 litros para síntesis de péptidos en fase líquida. El módulo respalda programas completos de IFA peptídicos y la producción comercial de péptidos crudos. Esta combinación puede permitir a un fabricante por contrato participar en diferentes etapas de un programa de producción de péptidos, ampliando su función comercial a través de capacidades de fabricación tanto de IFA completo como de intermedios.
Análisis Geográfico
Andhra Pradesh y Telangana combinan operaciones de IFA a escala comercial con instalaciones centradas en moléculas de nicho. Divi's Laboratories Ltd opera la Unidad 2, una instalación de fabricación de IFA a escala comercial cerca de Visakhapatnam en Andhra Pradesh. SMS Pharmaceuticals, un productor integrado de IFA e intermedios, reportó 200 kilolitros de capacidad en su instalación de fabricación de Hyderabad en Telangana en mayo de 2026. Su operación de IFA en Bachupally, Telangana, fue descrita en marzo de 2025 como orientada a moléculas de nicho, pequeño volumen y alto valor. Un desarrollador de IFA puede buscar suministro a escala comercial cerca de Visakhapatnam o fabricación de moléculas de nicho en Bachupally, por lo que la elección de la ubicación sigue la tarea de producción.
El Parque de Medicamentos a Granel de Jambusar, en Gujarat, ilustra cómo la secuenciación de la construcción civil y los servicios especializados puede dar forma a una inversión en IFA. En febrero de 2026, las obras civiles de carreteras, drenaje, infraestructura de agua, recolección de efluentes y sistemas de bastidores se encontraban en una etapa avanzada de finalización. Los proyectos de servicios de la Corporación de Desarrollo Industrial de Gujarat para el tratamiento de efluentes, la recuperación y el tratamiento de solventes, y las instalaciones de almacenamiento y eliminación también habían sido adjudicados, con la ejecución en curso. Las obras civiles estaban más avanzadas que los servicios de efluentes, recuperación de solventes y eliminación, por lo que una planta en Jambusar podría tener carreteras y drenaje antes de los servicios necesarios para iniciar la fabricación.
El proyecto de Haroli, en Himachal Pradesh, se estaba desarrollando en torno a infraestructura compartida para unidades de medicamentos a granel en julio de 2026. Las instalaciones en implementación incluían infraestructura de agua y energía, tratamiento de efluentes con descarga cero de líquidos, recuperación de solventes y almacenamiento. Para una futura planta de IFA, estos servicios comunes pueden reducir el rango de activos de servicios que necesita establecer de forma independiente. Una planta que depende del parque para el agua, la energía y el tratamiento de efluentes no puede comenzar a operar hasta que el operador del parque entregue esos servicios, por lo que su fecha de inicio sigue el calendario de implementación del parque.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas examina el marco nacional de BPF de India y las aprobaciones estatales de Telangana desde la perspectiva de un fabricante de IFA que establece producción. Las normas nacionales y los permisos estatales afectan al mismo proyecto a través de diferentes obligaciones, haciendo que sus efectos comerciales sean acumulativos. Los sistemas documentados forman la base de fabricación nacional, mientras que Telangana proporciona una vía de licenciamiento en línea y aplica procedimientos ambientales dependientes de la actividad.
Tabla Regulatoria
| Factor de decisión | India | Telangana |
|---|---|---|
| Autoridad principal | Autoridades de licenciamiento estatales que administran licencias de fabricación | Administración de Control de Medicamentos y Junta de Control de Contaminación del Estado de Telangana |
| Instrumentos o directrices clave | Anexo M revisado bajo las Normas de Medicamentos | Licenciamiento de fabricación de medicamentos a través de TS-iPASS; clasificación revisada de consentimiento industrial |
| Efecto comercial | Sistemas y procedimientos documentados continuos para inspección | Licenciamiento previo a la operación y aprobaciones ambientales dependientes de la actividad |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja el requisito de mantener sistemas documentados para inspección, haciendo del cumplimiento un compromiso operativo recurrente. La extensión para fabricantes más pequeños elegibles requirió solicitudes de planes de actualización y finalizó el 31 de diciembre de 2025, sin que se notificara ninguna posteriormente, dejando las obligaciones del Anexo M revisado como línea de base para la planificación de proyectos. La calificación Media de Telangana refleja una vía de licenciamiento en línea definida combinada con aprobaciones ambientales dependientes de la actividad. Su transición de clasificación de 2025 se aplica a solicitudes de consentimiento pendientes y futuras, por lo que los requisitos de proceso establecidos proporcionan una base para la continuidad en la planificación de proyectos.
Etapas de la Cadena de Valor
La cadena de valor compara la producción de intermedios, la fabricación de IFA y las pruebas analíticas, centrándose en cómo los proveedores integrados y los proveedores de servicios capturan valor. IOL Chemicals and Pharmaceuticals Ltd describe la integración hacia atrás en IFA e intermedios clave e identifica los movimientos de costes de materias primas como un desafío empresarial. La integración puede, por tanto, cambiar la exposición de un proveedor a los insumos con precio externo, mientras que el rendimiento comercial del fabricante de IFA también depende de la correspondencia entre la capacidad de producción y la analítica.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de intermedios | Productores integrados de intermedios como IOL Chemicals and Pharmaceuticals Ltd | Ventas de productos IFA integrados | Movimientos de costes de materias primas | Integración selectiva hacia atrás en intermedios clave |
| Producción de IFA | Fabricantes de IFA como Divi's Laboratories Ltd y Laurus Labs Ltd | Ventas de productos IFA y honorarios de fabricación por contrato | Alineación de los compromisos de capacidad con la demanda | Alinear la planificación de la producción con la visibilidad de la demanda |
| Pruebas analíticas | Proveedores de servicios analíticos como SGS India y Daewoong Pharmaceutical (India) Pvt. Ltd. | Honorarios de pruebas y validación de métodos | Disponibilidad del método y capacidad de pruebas | Coordinar la validación de métodos con la puesta en marcha de la producción |
| Fuente: Mordor Intelligence | ||||
El esquema de Parques de Medicamentos a Granel del Departamento de Productos Farmacéuticos incluye pruebas de laboratorio avanzadas adecuadas para necesidades complejas de IFA, junto con infraestructura industrial común. Los servicios analíticos externos pueden complementar las funciones de calidad interna de los fabricantes, haciendo del desarrollo de métodos y las pruebas de lotes una fuente de flexibilidad de capacidad. La disponibilidad del método puede, por tanto, planificarse junto con la puesta en marcha de IFA, reduciendo el riesgo de que la capacidad de producción adicional se vea retenida por trabajos analíticos inconclusos.
Panorama Competitivo
Concentración del Mercado
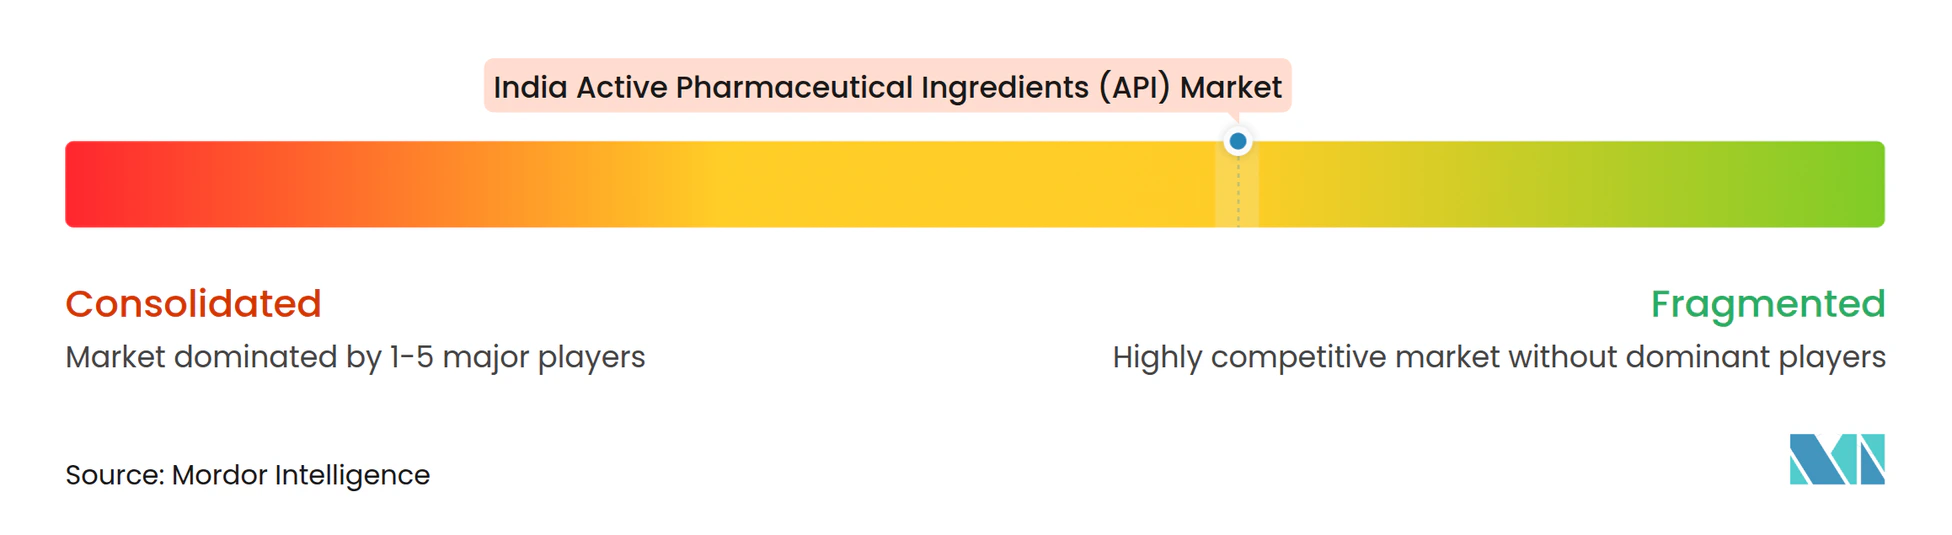
La competencia está moderadamente fragmentada, con productores de IFA a escala operando junto a plataformas especializadas de fabricación por contrato. Aurobindo Pharma Ltd y Lupin Ltd operan negocios de fabricación de IFA en este campo. Viatris completó la venta de su negocio de IFA en India a Matrix Pharma Private Limited en junio de 2024. Sun Pharmaceutical Industries Ltd reportó 9 instalaciones de IFA indias entre 14 en todo el mundo en el ejercicio fiscal 2025, mientras que Divi's Laboratories Ltd opera como fabricante de IFA. La presencia de fabricación india de Sun y la propiedad de Matrix del antiguo negocio de Viatris sitúan los activos de IFA bajo operadores separados, respaldando una base de proveedores con varias alternativas sustanciales.
La estrategia de Lupin separa el suministro de IFA orientado a productos de la plataforma de desarrollo y fabricación por contrato de su filial, permitiendo que diferentes relaciones comerciales utilicen las capacidades de fabricación del grupo. API Plus es su negocio orientado a productos, mientras que Lupin Manufacturing Solutions opera la plataforma CDMO con instalaciones en Dabhasa y Visakhapatnam y un centro de I+D en Pune. Lupin fabricó 3.372 toneladas métricas de IFA en sus operaciones globales en el ejercicio fiscal 2026.[3] Las plataformas orientadas a productos y por contrato crean 2 vías hacia los ingresos, una centrada en la disponibilidad del producto y otra en llevar el proceso de un cliente a la fabricación, por lo que el servicio técnico puede determinar quién gana la relación de suministro de IFA.
Piramal Pharma Solutions, un CDMO dentro de Piramal Pharma Ltd., lanzó una suite de secado por pulverización en su instalación dedicada de desarrollo y fabricación de péptidos en Turbhe, India, el 4 de agosto de 2026. La suite respalda la formulación de péptidos, HPAPI y otras biomoléculas y está diseñada para lotes de pequeño volumen y alta potencia. Lupin Manufacturing Solutions, filial de propiedad total de Lupin, recibió la certificación de Buenas Prácticas de Fabricación de la TGA de Australia para su instalación de IFA en Dabhasa, Gujarat, el 17 de julio de 2025. Piramal Pharma Solutions añade un servicio de formulación en un sitio de péptidos, mientras que Lupin Manufacturing Solutions añade una credencial emitida por un regulador en un sitio de IFA. Un comprador que compare estas plataformas sopesa, por tanto, las capacidades de cada sitio para moléculas complejas junto con sus credenciales regulatorias, ya que estos movimientos refuerzan diferentes partes de la oferta.
Líderes de la Industria de Ingredientes Farmacéuticos Activos (IFA) de India
-
Aurobindo Pharma Ltd
-
Lupin Ltd
-
Viatris India (Agila)
-
Sun Pharmaceutical Industries Ltd
-
Divi's Laboratories Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ingredientes Farmacéuticos Activos (API) de India Empresas cubiertas en este informe
- Divi’s Laboratories Ltd
- Aurobindo Pharma
- Laurus Labs Ltd
- Dr Reddy’s Laboratories Ltd
- Sun Pharmaceuticals Industries
- Viatris India (Agila)
- Teva API India
- Lupin
- Cipla
- Zydus Group
- Intas Pharmaceuticals
- Piramal Group
- Biocon Biologics
- Samsung Biologics India JV
- Syngene International
- Torrent Pharmaceuticals
- Granules India
- Alivus Life Sciences
- Hetero Drugs
- Alembic Pharmaceuticals
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan cómo las propuestas de política y la infraestructura industrial en desarrollo podrían permitir un suministro adicional de IFA a los fabricantes farmacéuticos en India. Su valor comercial depende de convertir el apoyo en un proyecto de fabricación viable, considerando conjuntamente la preparación del proceso y el calendario de capital. Las iniciativas incluyen esquemas pendientes de aprobación y un parque en desarrollo, lo que hace que la aprobación y la implementación sean condiciones materiales de inversión.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / Segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de sustancias farmacológicas biológicas | Biopharma SHAKTI anunciado en marzo de 2026; aprobación del comité de finanzas reportada, aprobación del Gabinete pendiente el 18 de septiembre de 2026 | Empresas biofarmacéuticas que desarrollan biológicos y biosimilares | Desarrollar procesos de sustancias farmacológicas antes de comprometer capital de expansión | Aprobación del Gabinete y ejecución de la fabricación | Productores de biológicos como Biocon Biologics Ltd |
| Expansión de capacidad de IFA nacional | La propuesta de apoyo a medicamentos a granel de septiembre de 2026 abarcó I+D y creación de capacidad, sujeta a la aprobación del comité de finanzas y del Gabinete | Empresas de formulación farmacéutica indias | Preparar proyectos de capacidad de IFA por fases que puedan responder al apoyo aprobado | Aprobación de política y ampliación del proceso | Productores de IFA como Divi's Laboratories Ltd |
| Plantas de IFA que utilizan infraestructura compartida | Himachal Pradesh dirigió la aceleración de las obras del parque en septiembre de 2026 y planificó debates sobre inversiones | Empresas farmacéuticas que establecen producción de IFA | Coordinar la puesta en marcha por fases de la planta con la entrega de la infraestructura del parque | Finalización de la infraestructura común | Fabricantes de IFA que consideran sitios de producción adicionales en India |
| Fuente: Mordor Intelligence | |||||
La apertura central es el suministro de sustancias farmacológicas biológicas, donde Biopharma SHAKTI apoyaría los biológicos y biosimilares nacionales. El 18 de septiembre de 2026, el Secretario de Productos Farmacéuticos Manoj Joshi dijo que el esquema había superado el Comité de Finanzas de Gastos y esperaba la aprobación del Gabinete, que esperaba en un plazo de 3 meses. Las capacidades de sustancias farmacológicas de Biocon Biologics en el ejercicio fiscal 2025 incluían anticuerpos monoclonales en Biocon Park en Bengaluru. Los productores con una base de fabricación de biológicos establecida pueden avanzar en el trabajo de procesos antes de comprometer capital de expansión dependiente de apoyo, con la aprobación y la elegibilidad final determinando si el apoyo de política entra en el caso de inversión.
Desarrollos recientes de la industria en Mercado de Ingredientes Farmacéuticos Activos (API) de India
- Oct 2026: Aragen Life Sciences comenzó a operar su plataforma de alta potencia OneHP en Nacharam, Hyderabad, con una línea de fabricación diseñada para 500 a 600 kilogramos de IFA anuales.
- Sep 2026: Neuland Laboratories anunció que el primero de 4 módulos programados en su sitio comercial de fabricación de péptidos en Hyderabad había comenzado operaciones, respaldando programas completos de IFA peptídicos y la producción de péptidos crudos.
- Ago 2026: Piramal Pharma Solutions, parte de Piramal Pharma Ltd., lanzó una suite de formulación por secado por pulverización para lotes de pequeño volumen y alta potencia de péptidos, HPAPI y biomoléculas en su instalación dedicada de desarrollo y fabricación de péptidos en Turbhe, India.
Mercado de Ingredientes Farmacéuticos Activos (API) de India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de ingredientes farmacéuticos activos (IFA) de India mide el valor anual de los IFA suministrados en India a fabricantes farmacéuticos y otros compradores de IFA. Contabiliza la producción cautiva de IFA una vez al valor de transferencia del IFA y las ventas de IFA de comerciante o contrato al precio de venta del fabricante de IFA.
Exclusiones del alcance: Los materiales de partida clave vendidos por separado y otros intermedios químicos, los medicamentos en dosis terminadas y otros fármacos formulados, y los honorarios independientes de servicios de desarrollo, investigación o fabricación por contrato están excluidos.
Descripción General de la Segmentación
- Por Modelo de Negocio
- IFA Cautivo
- IFA Comercial / por Contrato
- Por Tipo de Síntesis
- IFA Sintético
- IFA Biotecnológico
- Por Tamaño de Molécula
- Molécula Pequeña
- Molécula Grande / Biológico
- Por Potencia
- IFA de Alta Potencia
- IFA de Baja/Media Potencia
- Por Área Terapéutica
- Oncología
- Cardiovascular
- Enfermedades Infecciosas
- Trastornos Metabólicos
- SNC y Neurología
- Respiratorio
- Otros
- Por Usuario Final
- Empresas Farmacéuticas y Biofarmacéuticas
- CDMOs / CMOs
- OIC y Academia
- Formuladores Orientados a la Exportación
- CRDMOs / CDMOs
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como las actualizaciones de PLI del Departamento de Productos Farmacéuticos, las Normas de Medicamentos de la CDSCO, el análisis de comercio de NITI Aayog y la descripción general de productos farmacéuticos de India del IBEF ayudan a los analistas a rastrear el apoyo de política, los requisitos de fabricación, las señales comerciales vinculadas a IFA y la base de formulación aguas abajo. Estas fuentes proporcionan perspectivas complementarias sobre la configuración de políticas, la cadena de suministro de IFA india y el comercio farmacéutico.
Los informes anuales de empresas y los materiales para inversores, incluidas las divulgaciones de fabricación, pueden aclarar la capacidad, la combinación de productos, el uso cautivo, la utilización y el calendario de expansión, mientras que la cobertura de prensa de reputación puede verificar fechas y explicar proyectos anunciados. Las fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir fabricantes de IFA indios, proveedores de desarrollo y fabricación por contrato, compradores farmacéuticos y biofarmacéuticos, y expertos en calidad, adquisiciones y operaciones de planta. Los encuestados pueden verificar las estimaciones secundarias de transferencias cautivas, ventas de comerciante, combinación de productos, precios, utilización y calendario de proyectos, mientras que las brechas no resueltas pueden registrarse y compararse con las divulgaciones de empresas, evidencia comercial y otras señales independientes. La evidencia contradictoria puede ser seguida con los encuestados que puedan aclarar la molécula relevante, el modelo de negocio o la base de la transacción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
La estimación comienza con un modelo de valor descendente para los IFA suministrados en India y verifica los totales seleccionados con los agregados de productores y los precios de venta de IFA muestreados multiplicados por los volúmenes relevantes. Los indicadores útiles incluyen los ingresos del fabricante atribuibles a productos de IFA, los flujos comerciales de IFA, las divulgaciones de producción y utilización, los movimientos de precios de IFA y la capacidad vinculada a políticas que entra en producción, cada uno de los cuales ayuda a delimitar el suministro, la demanda o el valor por unidad a nivel nacional. La evidencia sobre el suministro cautivo frente al de comerciante, la producción sintética frente a la biotecnológica, el tamaño de la molécula, la potencia, el uso terapéutico y el tipo de comprador construye las participaciones de segmento identificando dónde pertenece cada transacción de IFA, con las transferencias cautivas contadas una vez. La previsión de series temporales puede combinar los valores históricos del mercado con estos indicadores en una regresión multivariante, mientras que el análisis de escenarios prueba cómo los costes de insumos, la localización, la externalización y la puesta en marcha de capacidad podrían cambiar la trayectoria. Los expertos primarios pueden verificar la dirección y el calendario de los supuestos a nivel de variable, y las brechas en el volumen muestreado o los datos de precios pueden delimitarse con productos comparables y evidencia operativa divulgada.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el modelo de mercado con las divulgaciones de productores, las señales comerciales, los registros regulatorios y de política, y los indicadores del lado del comprador, e investigan los cambios inesperados en valor, precio, volumen o participación de segmento antes de la aprobación final. Un segundo analista revisa las fechas de las fuentes, las definiciones, los cálculos y las explicaciones de varianza, con el recontacto activado por cobertura de moléculas contradictoria, cambios inexplicables en precios o utilización, o anuncios materiales de nueva capacidad. El conjunto de evidencias se actualiza anualmente, se revisa entre ciclos cuando un evento material de política, suministro o regulatorio cambia las perspectivas, y se verifica nuevamente en un pase previo a la entrega.
Comparación del Dimensionamiento del Mercado de Ingredientes Farmacéuticos Activos de India de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. Contabiliza la producción cautiva de IFA una vez al valor de transferencia del IFA y las ventas de IFA de comerciante o contrato al precio de venta del fabricante de IFA.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los indicadores útiles incluyen los ingresos del fabricante atribuibles a productos de IFA, los flujos comerciales de IFA, las divulgaciones de producción y utilización, los movimientos de precios de IFA y la capacidad vinculada a políticas que entra en producción, cada uno de los cuales ayuda a delimitar el suministro, la demanda o el valor por unidad a nivel nacional.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,46 mil millones de USD (2027) | |
| Consultora Global A | 14,81 mil millones de USD (2025) | En su base de 2025, esta estimación es un 10,0% inferior al valor de este informe para 2027 de 16,46 mil millones de USD, 2 años después. Su estimación de mercado para 2025 es dos años anterior al valor de este informe para 2027. |
| Consultora Regional B | 13,6 mil millones de USD (2024) | En su base de 2024, esta estimación es un 17,4% inferior al valor de este informe para 2027 de 16,46 mil millones de USD, 3 años después. Su estimación de mercado para 2024 es tres años anterior al valor de este informe para 2027. |
Los analistas de Mordor Intelligence triangularon el modelo de mercado con las divulgaciones de productores, las señales comerciales, los registros regulatorios y de política, y los indicadores del lado del comprador, e investigan los cambios inesperados en valor, precio, volumen o participación de segmento antes de la aprobación final.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de Ingredientes Farmacéuticos Activos (IFA) de India?
Se espera que el mercado alcance los 16,46 mil millones de USD en 2027 y los 23,59 mil millones de USD en 2032, creciendo a una CAGR del 7,46% durante 2027-2032.
¿Qué impulsa las oportunidades de producción de IFA en India?
La producción respaldada por PLI había comenzado para 18 IFA entre 41 productos aprobados en marzo de 2026. La fabricación oncológica especializada también amplía las opciones de suministro.
¿Qué modelo de negocio de IFA tiene la mayor participación en India?
Los IFA cautivos representaron el 60,94% del mercado en 2026. Se prevé que los IFA de comerciante y contrato crezcan a una CAGR del 9,15% durante 2027-2032.
¿Qué empresas participan en la industria de IFA de India?
Los participantes incluyen Aurobindo Pharma Ltd, Lupin Ltd, Sun Pharmaceutical Industries Ltd y Divi's Laboratories Ltd. Matrix Pharma Private Limited adquirió el negocio de IFA en India de Viatris en junio de 2024.
¿Qué desafíos pueden limitar la expansión del suministro de IFA en India?
Un choque en los costes de insumos vinculado al conflicto en Asia Occidental afectó a la industria de IFA de India en marzo de 2026, y el sector de IFA reportó el aumento de los costes de cumplimiento del Anexo M en enero de 2026.
¿En qué se diferencian las ubicaciones de producción de IFA de India?
Los parques de Jambusar en Gujarat y Haroli en Himachal Pradesh estaban desarrollando infraestructura compartida en 2026. Andhra Pradesh y Telangana albergan sitios operativos, incluida la Unidad 2 de Divi's cerca de Visakhapatnam y la instalación de Hyderabad de SMS Pharmaceuticals, que reportó 200 kilolitros de capacidad en mayo de 2026.