
Tamaño y Participación del Mercado Farmacéutico de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
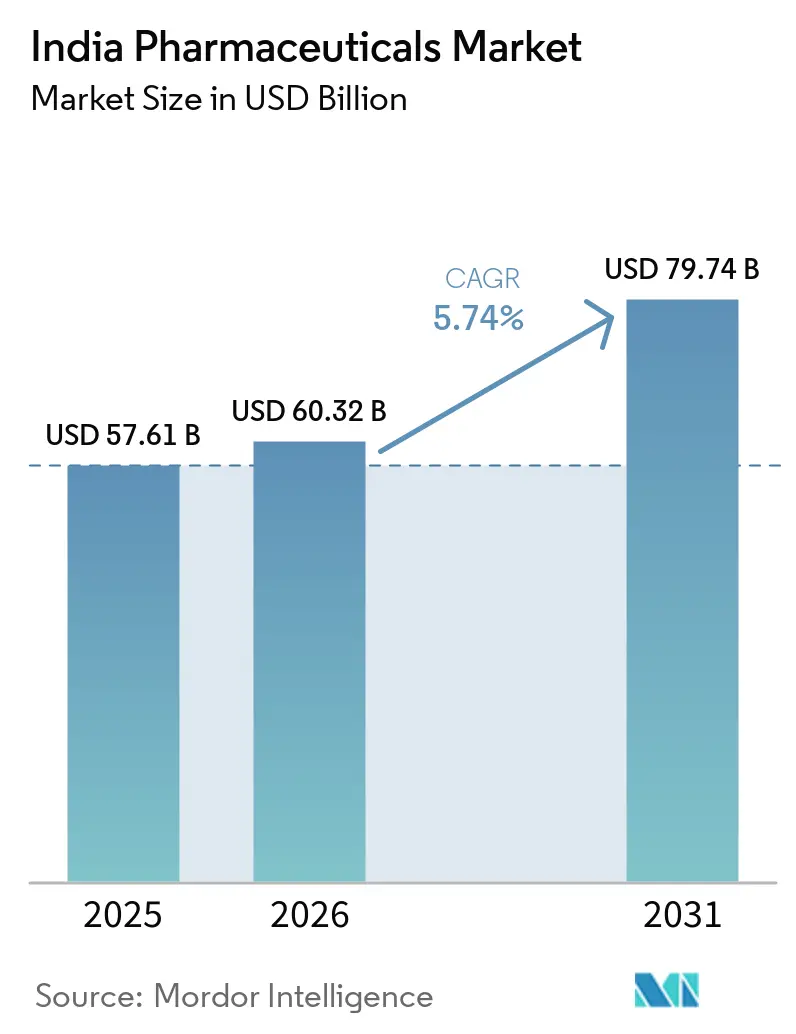
| Tamaño del mercado en el año base (2025) | 57.61 Mil millones de dólares |
| Tamaño del Mercado (2026) | 60.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 79.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.74 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Farmacéutico de India por Mordor Intelligence
Se proyecta que el tamaño del Mercado Farmacéutico de India sea de USD 57,61 mil millones en 2025, USD 60,32 mil millones en 2026, y alcance USD 79,74 mil millones en 2031, creciendo a una CAGR del 5,74% de 2026 a 2031.
El mercado farmacéutico de India está impulsado por la alta carga de enfermedades crónicas, el envejecimiento de la población, el aumento del gasto en salud, la expansión de la cobertura de seguros médicos y el creciente acceso a los servicios de atención sanitaria. Los incentivos gubernamentales a la producción continúan fortaleciendo la inversión en manufactura doméstica, las ventas, las exportaciones y el empleo. Estos factores posicionan al mercado para atender una amplia base de tratamiento doméstico, al tiempo que amplía la capacidad de fabricación y mejora la disponibilidad de productos. Los vencimientos de patentes crean oportunidades de crecimiento para los fabricantes nacionales para lanzar alternativas de menor costo. Sin embargo, la velocidad de comercialización y las relaciones establecidas con las farmacias siguen siendo factores competitivos críticos. El mercado farmacéutico de India sigue siendo altamente competitivo, con fabricantes nacionales de medicamentos genéricos, subsidiarias multinacionales y empresas enfocadas en biosimilares compitiendo en varias de las mismas áreas terapéuticas.
Conclusiones Clave del Informe
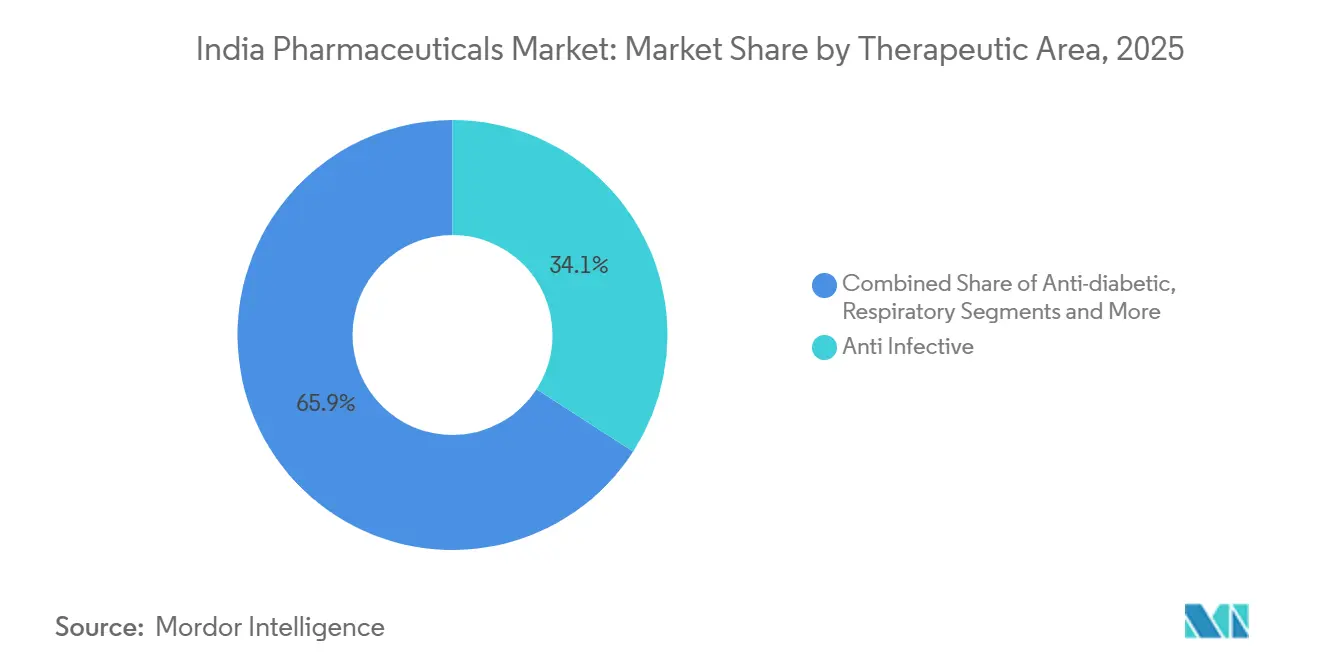
- Por área terapéutica, los antiinfecciosos representaron el 34,11% de los ingresos en 2025, mientras que se prevé que la oncología crezca a una CAGR del 8,22% hasta 2031.
- Por tipo de medicamento, los medicamentos con receta representaron el 61,26% de los ingresos en 2025, mientras que se prevé que los medicamentos de venta libre crezcan a una CAGR del 7,24% hasta 2031.
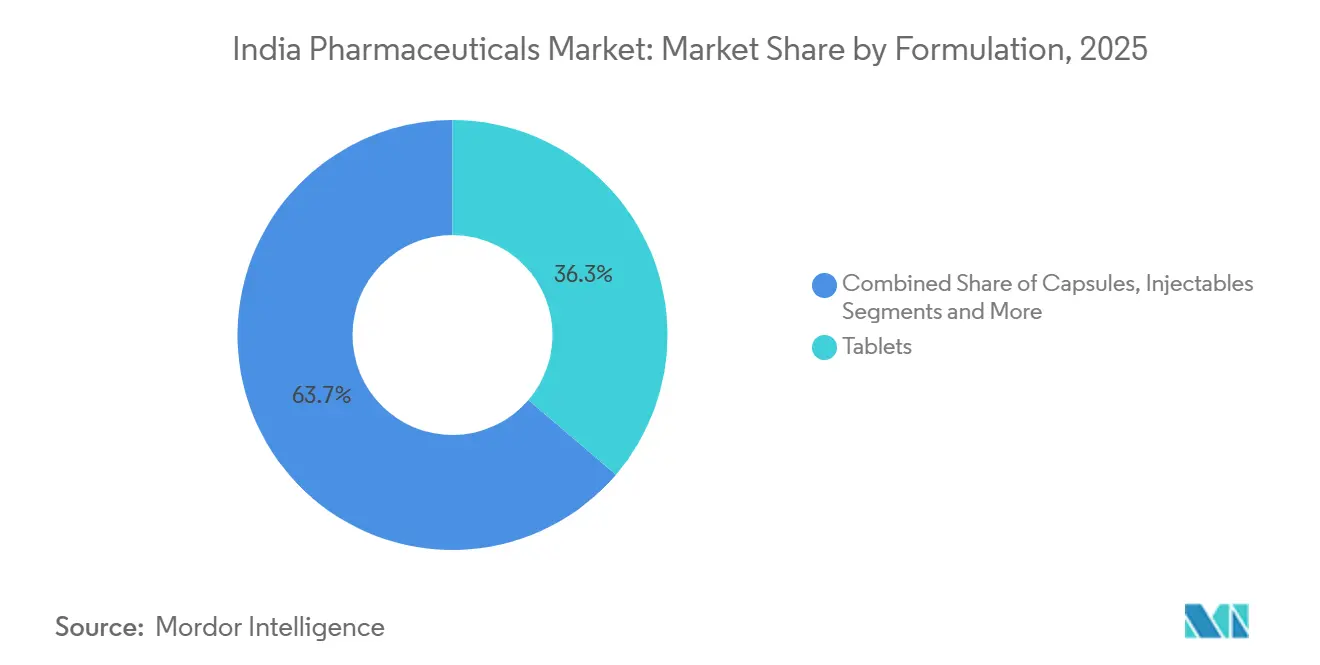
- Por formulación, los comprimidos representaron el 36,25% de los ingresos en 2025, mientras que se prevé que los inyectables crezcan a una CAGR del 6,98% hasta 2031.
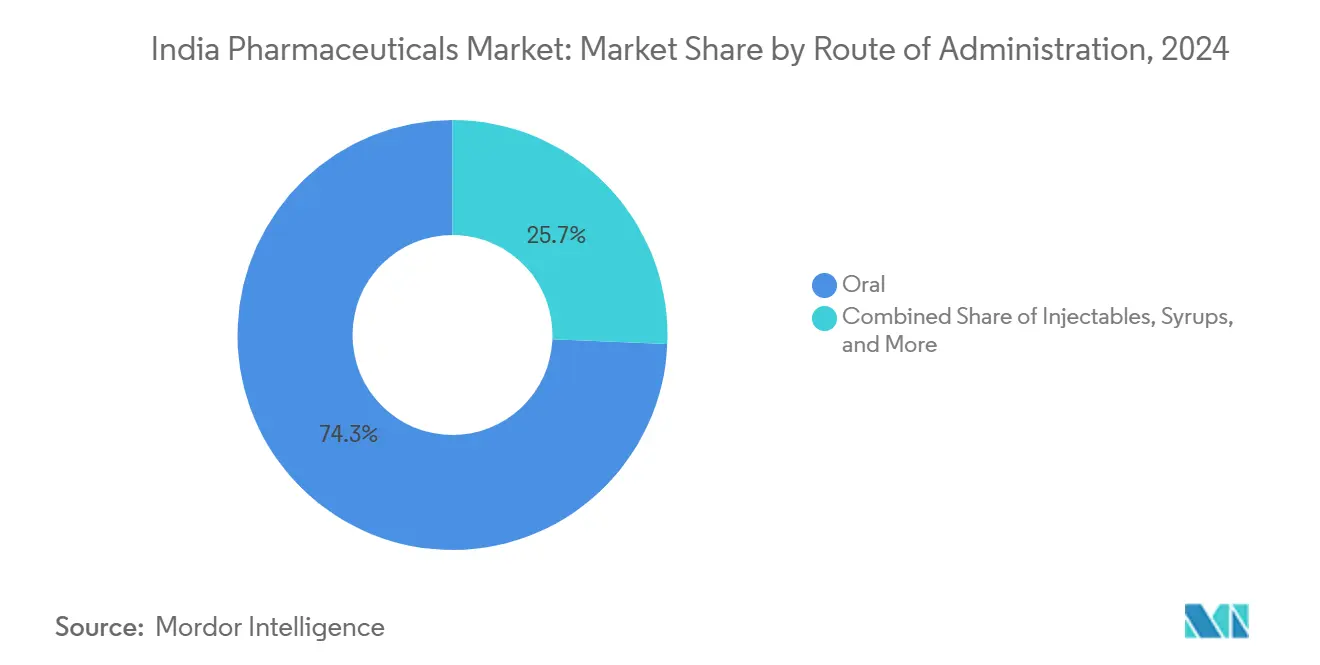
- Por vía de administración, los productos orales representaron el 74,33% de los ingresos en 2025, mientras que se prevé que los productos inhalatorios crezcan a una CAGR del 9,13% hasta 2031.
- Por canal de distribución, las farmacias minoristas representaron el 64,57% de los ingresos en 2025, mientras que se prevé que las farmacias en línea crezcan a una CAGR del 9,45% hasta 2031.
- Por geografía, India Occidental representó el 32,24% de los ingresos en 2025, mientras que se prevé que India del Sur crezca a una CAGR del 7,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El acantilado de patentes de los medicamentos de referencia consolidados impulsa la penetración de genéricos | +1.10% | Global, con ganancias desproporcionadas en los centros nacionales de genéricos (Gujarat, Telangana, Andhra Pradesh) | Mediano plazo (2–4 años) |
| Los esquemas PLI gubernamentales aceleran la capacidad doméstica de API y formulaciones | +0.80% | Nacional, con ganancias tempranas concentradas en Gujarat, Maharashtra, Andhra Pradesh e Himachal Pradesh | Largo plazo (≥ 4 años) |
| La rápida incidencia de enfermedades crónicas (diabetes, enfermedades cardiovasculares) amplía la demanda a largo plazo | +1.00% | Nacional; mayor intensidad en India del Sur (Tamil Nadu, Kerala) e India Occidental (Maharashtra) | Largo plazo (≥ 4 años) |
| Licitaciones de pago por desempeño por parte de grandes cadenas hospitalarias | +0.40% | Ciudades metropolitanas y de Nivel 1 en el norte, oeste y sur de India | Mediano plazo (2–4 años) |
| Centros de reposicionamiento de medicamentos habilitados por inteligencia artificial en Hyderabad y Bengaluru | +0.30% | India del Sur (Telangana, Karnataka), con efecto de desbordamiento hacia el corredor Mumbai-Pune | Largo plazo (≥ 4 años) |
| El auge de los ecosistemas de e-farmacia-médico phygital mejora la adherencia | +0.50% | Nacional, con penetración temprana en ciudades urbanas de Nivel 1 y Nivel 2 | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Acantilado de Patentes de los Medicamentos de Referencia Consolidados Impulsa la Penetración de Genéricos
El mercado farmacéutico de India está preparado para beneficiarse a medida que los medicamentos establecidos pierden protección de patente, creando oportunidades para que las empresas nacionales lancen alternativas genéricas. Se espera que el semaglutide pierda protección de patente en India en marzo de 2026, lo que llevará a varias empresas nacionales a introducir versiones genéricas poco después. Zydus Lifesciences planea lanzar un bolígrafo multidosis reutilizable y ajustable con un precio de INR 2.200 por mes (USD 26), según la empresa. El material suministrado identifica a Zydus Lifesciences, Sun Pharma, Dr. Reddy's y Mankind Pharma como participantes tempranos en esta oportunidad. Las empresas que obtengan aprobaciones regulatorias oportunas y construyan redes de distribución minorista confiables probablemente ganarán una posición temprana en el mercado antes de que se intensifique la competencia de precios. Se espera que este desarrollo apoye el mercado farmacéutico de India al ampliar el acceso de los pacientes al semaglutide genérico e impulsar el crecimiento en volumen para los fabricantes locales.
Los Esquemas PLI Gubernamentales Aceleran la Capacidad Doméstica de API y Formulaciones
El programa de Incentivos Vinculados a la Producción (PLI) continúa fortaleciendo la capacidad de fabricación doméstica de ingredientes farmacéuticos activos críticos y formulaciones. Según información gubernamental, se espera que 39 proyectos de fármacos a granel que cubren 28 API críticos sean puestos en marcha para junio de 2026. Estos proyectos están diseñados para construir capacidad para Penicilina-G, Ácido Clavulánico, Rifampicina, Atorvastatina y otros intermedios esenciales. La instalación de Penicilina-G de Aurobindo Pharma en la Zona Económica Especial de Kakinada tiene una capacidad planificada de 15.000 MT por año, respaldada por una inversión de INR 2.270,1 crore (USD 270 millones). Esta expansión de capacidad podría apoyar el mercado farmacéutico de India mejorando la confiabilidad del suministro, garantizando el cumplimiento de calidad y fortaleciendo la producción orientada a la exportación. Sin embargo, la viabilidad comercial de estas inversiones dependerá de la capacidad de las nuevas instalaciones para asegurar una demanda sostenida más allá del reemplazo de importaciones individuales.
Rápida Incidencia de Enfermedades Crónicas (Diabetes, Enfermedades Cardiovasculares) Amplía la Demanda a Largo Plazo
Las condiciones crónicas generan una demanda sostenida de medicamentos utilizados para controlar la diabetes, las enfermedades cardiovasculares y las complicaciones relacionadas. Los datos gubernamentales indican que las enfermedades no transmisibles representan el 56,7% de las muertes en India, mientras que las enfermedades cardiovasculares representan casi el 31%. La creciente prevalencia de la diabetes aumenta aún más la necesidad de terapias que aborden múltiples condiciones relacionadas. Los pacientes con diabetes e hipertensión generalmente requieren tratamiento a largo plazo y renovaciones recurrentes de recetas, creando una base de demanda consistente. Las plataformas en línea y las farmacias minoristas apoyan el acceso a estas terapias facilitando renovaciones oportunas de recetas. Esta necesidad sostenida de gestión de enfermedades crónicas proporciona al mercado farmacéutico de India una base de demanda duradera en genéricos de marca y productos de atención crónica.
Licitaciones de Pago por Desempeño por Parte de Grandes Cadenas Hospitalarias
Los servicios de farmacia digital están mejorando la comodidad de recarga para los pacientes que requieren tratamiento recurrente. Tata 1mg, PharmEasy y Apollo 24|7 se encuentran entre los operadores identificados en el material suministrado que están desarrollando ecosistemas integrados de salud digital y entrega de medicamentos. Sus plataformas ofrecen carga de recetas, recordatorios de recarga y entrega a domicilio, reduciendo el esfuerzo necesario para acceder a medicamentos crónicos. Estos servicios son particularmente relevantes en áreas urbanas, donde la adopción de la salud digital y la infraestructura de entrega son más avanzadas. Además de los medicamentos con receta, estas plataformas apoyan las compras de bienestar y autocuidado de venta libre. Como resultado, los canales en línea pueden expandirse más rápido que los canales de dispensación tradicionales en el mercado farmacéutico de India, mientras que las farmacias minoristas siguen siendo críticas para el cumplimiento inmediato.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Frecuentes Topes de Precios Minoristas Bajo las Revisiones de la NLEM Comprimen los Márgenes | -0.70% | Nacional, con mayor exposición en las categorías de alto volumen de antiinfecciosos, cardiovasculares y antidiabéticos | Corto plazo (≤ 2 años) |
| Brechas de Cumplimiento con las Auditorías cGMP del Anexo M Revisado | -0.50% | Nacional, con mayor exposición para los clústeres de MIPYME en Himachal Pradesh, Uttarakhand y Uttar Pradesh | Mediano plazo (2-4 años) |
| El Retraso en el Sistema de Vinculación de Patentes Obstaculiza el Lanzamiento de Medicamentos Innovadores | -0.40% | Nacional, con el mayor efecto en empresas innovadoras, terapias especializadas y lanzamientos de medicamentos patentados | Mediano plazo (2-4 años) |
| La Reducción de la Opcionalidad de Suministro de Intermedios Chinos Tras el COVID Genera Volatilidad de Costos | -0.60% | Nacional, con mayor exposición entre los fabricantes de genéricos dependientes de API y los productores de formulaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Frecuentes Topes de Precios Minoristas Bajo las Revisiones de la NLEM Comprimen los Márgenes
Las regulaciones de precios continúan restringiendo los márgenes en los medicamentos programados, particularmente en las áreas terapéuticas de alto volumen. A partir del 1 de abril de 2025, la NPPA revisó los precios máximos para 906 formulaciones programadas y 14 formulaciones intravenosas[1]. La información gubernamental también destacó un ajuste vinculado al IPC de precios al por mayor del 1,7% y los ahorros para los pacientes asociados con la revisión anterior de la NLEM 2022. Además, las decisiones sobre precios máximos pueden afectar a los medicamentos añadidos o revisados fuera del ciclo de ajuste anual. Como resultado, los fabricantes con una exposición significativa a productos programados pueden necesitar ampliar sus carteras de formulaciones no programadas y diferenciadas para salvaguardar la rentabilidad. Aunque estas medidas mejoran la asequibilidad para los pacientes, continúan limitando la realización de ingresos en el mercado farmacéutico de India.
Brechas de Cumplimiento con las Auditorías cGMP del Anexo M Revisado
Los requisitos revisados del Anexo M elevan los estándares de calidad que deben cumplir las plantas de fabricación farmacéutica. El Ministerio de Salud y Bienestar Familiar notificó los requisitos revisados en diciembre de 2023, estableciendo plazos de implementación separados para los grandes fabricantes y las MIPYME elegibles[2]. El cumplimiento es particularmente crítico para las instalaciones que apoyan la demanda de medicamentos genéricos de alto volumen. Los fabricantes que requieren actualizaciones de planta pueden incurrir en gastos de capital adicionales y enfrentar desafíos operativos durante la transición. Las inspecciones basadas en riesgos enfatizan aún más la necesidad de sistemas de calidad documentados sólidos y acciones correctivas oportunas para mantener las operaciones. El mercado farmacéutico indio podría enfrentar restricciones de suministro localizadas si las instalaciones no conformes no pueden fabricar temporalmente productos esenciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Área Terapéutica:
Volumen de Antiinfecciosos y Crecimiento en OncologíaSe proyecta que los antiinfecciosos representen el 34,11% del mercado farmacéutico de India en 2025, respaldados por una demanda sostenida de medicamentos comúnmente dispensados. La continua carga de enfermedades infecciosas y el alto volumen de recetas surtidas a través de farmacias comunitarias sustentan la posición líder del segmento. Los medicamentos cardiovasculares y antidiabéticos también representan áreas terapéuticas clave, ya que las condiciones crónicas requieren tratamiento continuo. Los medicamentos gastrointestinales y para el dolor generan compras frecuentes a través de canales minoristas y en línea. Los tratamientos respiratorios están ganando relevancia a medida que los productos de inhalación reciben mayor atención, ampliando aún más la base de prescripciones del mercado farmacéutico de India.
Se prevé que la oncología crezca a una CAGR del 8,22% hasta 2031, convirtiéndola en el área terapéutica de más rápido crecimiento en el análisis. Se espera que una mayor disponibilidad de biosimilares, tratamientos especializados y la creciente adopción de la medicina de precisión apoyen este crecimiento. Se espera que Dr. Reddy's lance NIVORZ, un biosimilar de nivolumab aprobado por el DCGI para 12 indicaciones oncológicas, en septiembre de 2026 [3]. También se espera que Cipla celebre un acuerdo de licencia y suministro para TQB2102, un conjugado anticuerpo-fármaco biespecífico anti-HER2, en agosto de 2026. Estos desarrollos subrayan la creciente importancia estratégica de los biológicos y los conjugados anticuerpo-fármaco en la competencia oncológica doméstica y pueden colocar a los fabricantes sin capacidades en biológicos en una desventaja competitiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Medicamento:
Escala de Medicamentos con Receta y Expansión de Venta LibreLos medicamentos con receta representaron el 61,26% de los ingresos por tipo de medicamento en 2025, respaldados por una amplia base de medicamentos genéricos y una cartera más pequeña de terapias patentadas y especializadas. Las empresas multinacionales impulsan la demanda de terapias de marca seleccionadas a través de un compromiso específico con profesionales médicos y hospitales, mientras que las empresas nacionales aprovechan las marcas de prescripción establecidas para mantener el reconocimiento entre médicos y farmacias. Los tratamientos de atención crónica apoyan aún más la dispensación de recetas, ya que los medicamentos regulados siguen siendo parte integral del tratamiento de los pacientes en el mercado farmacéutico de India.
Se prevé que los medicamentos de venta libre crezcan a una CAGR del 7,24% hasta 2031, impulsados por la expansión de oportunidades en farmacias minoristas organizadas y plataformas digitales. Las farmacias minoristas pueden realizar ventas cruzadas de productos de bienestar y autocuidado a los clientes existentes, mientras que las plataformas digitales pueden ofrecer paquetes que combinan suplementos y productos de compra recurrente. El material suministrado vinculó esta tendencia con valores de pedido promedio más altos en categorías de bienestar seleccionadas. También se espera que el vencimiento de la patente del semaglutide cree una oportunidad de pago directo, aumentando la convergencia de las compras lideradas por el consumidor y las ventas tradicionales en farmacias.
Por Formulación:
Liderazgo de Comprimidos y Crecimiento de InyectablesLos comprimidos representaron el 36,25% de los ingresos por formulación en 2025, respaldados por su eficiencia de costos, estabilidad del producto y amplia familiaridad entre pacientes y farmacias. Siguen siendo la formulación preferida para las terapias antiinfecciosas, cardiovasculares, antidiabéticas y de manejo del dolor. Las cápsulas atienden segmentos de productos premium y nutracéuticos seleccionados, mientras que los jarabes y suspensiones continúan desempeñando un papel importante en la dosificación pediátrica. Otras formulaciones incluyen formatos de administración más nuevos diseñados para abordar necesidades específicas de los pacientes; sin embargo, los comprimidos mantienen una posición líder en el mercado farmacéutico indio.
Se proyecta que los inyectables crezcan a una CAGR del 6,98% hasta 2031, impulsados por la creciente demanda de biológicos oncológicos, infusiones de biosimilares y tratamientos administrados en hospitales. Dr. Reddy's Aurigene celebró un acuerdo de fabricación y suministro a largo plazo con una empresa farmacéutica global para volúmenes anuales de 18 millones de unidades, principalmente enfocado en productos inyectables. Dichos acuerdos permiten a los fabricantes fortalecer capacidades de producción complejas mientras comparten el riesgo comercial. Se espera que el aumento de la utilización hospitalaria y las aprobaciones de biosimilares amplíen la capacidad de inyectables y desplacen la combinación de formulaciones hacia terapias de alto valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vía de Administración:
Liderazgo Oral y Demanda InhalatoriaSe proyecta que los productos orales representen el 74,33% de los ingresos en 2025, respaldados por el uso generalizado de comprimidos y cápsulas para el tratamiento de condiciones agudas y crónicas comunes. La familiaridad entre los pacientes y la alineación con las prácticas establecidas de dispensación en farmacias minoristas apoyan aún más su adopción. Las terapias antiinfecciosas, antidiabéticas y cardiovasculares contribuyen significativamente a los volúmenes de productos orales. Aunque los productos parenterales siguen siendo esenciales para la atención hospitalaria y las terapias especializadas complejas, los medicamentos orales continúan formando la base de volumen del mercado farmacéutico de India.
Se prevé que los productos inhalatorios crezcan a una CAGR del 9,13% hasta 2031, impulsados por el creciente enfoque en el tratamiento del asma y la enfermedad pulmonar obstructiva crónica (EPOC). La plataforma Rotahaler de Cipla fortalece su posición establecida en el segmento de terapia de inhalación doméstica. Se espera que Zydus lance REVAHALE, un tratamiento antagonista muscarínico de acción prolongada (LAMA) nebulizado de una vez al día para la EPOC, en agosto de 2026. Los productos diferenciados por dispositivo pueden abordar las necesidades de los pacientes que no pueden usar inhaladores estándar de manera efectiva, mientras que la orientación clínica puede apoyar la adopción más amplia de las terapias inhaladas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Alcance Minorista y Crecimiento en LíneaSe proyecta que las farmacias minoristas representen el 64,57% de los ingresos por canal de distribución en 2025, respaldadas por su proximidad a clínicas, hospitales y barrios residenciales. Esta accesibilidad permite a los pacientes surtir recetas y comprar productos de venta libre durante la misma visita. Las farmacias hospitalarias continúan desempeñando un papel crítico en la atención hospitalaria, la oncología y otras terapias especializadas. Los puntos de venta minoristas también siguen siendo un canal clave de acceso para los pacientes, particularmente para los consumidores que buscan orientación del farmacéutico, reforzando su posición como una ruta de distribución primaria en todo el mercado farmacéutico indio.
Se prevé que las farmacias en línea se expandan a una CAGR del 9,45% hasta 2031, impulsadas por el procesamiento digital de recetas y los servicios de entrega a domicilio que mejoran el acceso a medicamentos para los usuarios recurrentes. Tata 1mg, PharmEasy y Apollo 24|7 han establecido plataformas integradas que ofrecen consultas, gestión de recetas y cumplimiento de pedidos de medicamentos. Además, los servicios de comercio rápido pueden facilitar compras convenientes de productos de venta libre y bienestar. Sujeto a la claridad regulatoria y los procesos seguros de prescripción, estas plataformas pueden distinguir las compras de consumidores impulsadas por la conveniencia del cumplimiento estándar de recetas.
Análisis Geográfico
India Occidental representó el 32,24% de la cuota del mercado farmacéutico de India en 2025, respaldada por su ecosistema establecido de manufactura y exportación. Gujarat mantiene una sólida base de síntesis de API y productos químicos en ubicaciones como Ankleshwar y Vadodara, mientras que el corredor Mumbai-Pune de Maharashtra integra actividades de investigación, sedes corporativas y capacidades de fabricación. El apoyo a la inversión gubernamental ha fortalecido aún más los proyectos farmacéuticos en estos estados occidentales. La logística de exportación bien desarrollada también conecta las instalaciones de fabricación regionales con mercados en África, América Latina y los países de la ASEAN, apoyando tanto el suministro farmacéutico doméstico como los envíos al exterior.
Se proyecta que India del Sur crezca a una CAGR del 7,27% hasta 2031, impulsada por la expansión de la capacidad de fabricación y el aumento de la demanda de tratamientos. Telangana apoya la investigación y fabricación farmacéutica a través del ecosistema de Hyderabad, mientras que Andhra Pradesh está ampliando la capacidad de producción de fármacos a granel y Karnataka continúa atrayendo inversiones en biosimilares. Las mayores necesidades de atención crónica en ciertos estados del sur, según lo identificado en el material suministrado, pueden apoyar aún más el consumo de medicamentos. La fuerza laboral técnica de la región y el ecosistema establecido de ciencias de la vida también permiten a las empresas desarrollar productos complejos, reforzando sus perspectivas de crecimiento.
India del Norte tuvo una participación estimada de ingresos del 26% en 2025, según el borrador suministrado, respaldada por el gasto farmacéutico, la adquisición institucional y la demanda de bienestar de venta libre en Delhi-NCR. Uttarakhand e Himachal Pradesh también mantienen una base considerable de fabricación de formulaciones de MIPYME, aunque la preparación para el cumplimiento del Anexo M sigue siendo importante para estos clústeres. India del Este y el Noreste representaron la menor contribución regional en el material suministrado. Sin embargo, Odisha y Bengala Occidental están ampliando la capacidad farmacéutica de las MIPYME y fortaleciendo la conectividad logística. En todas las regiones, la supervisión regulatoria nacional continúa rigiendo las aprobaciones de productos y el cumplimiento.
Panorama Competitivo
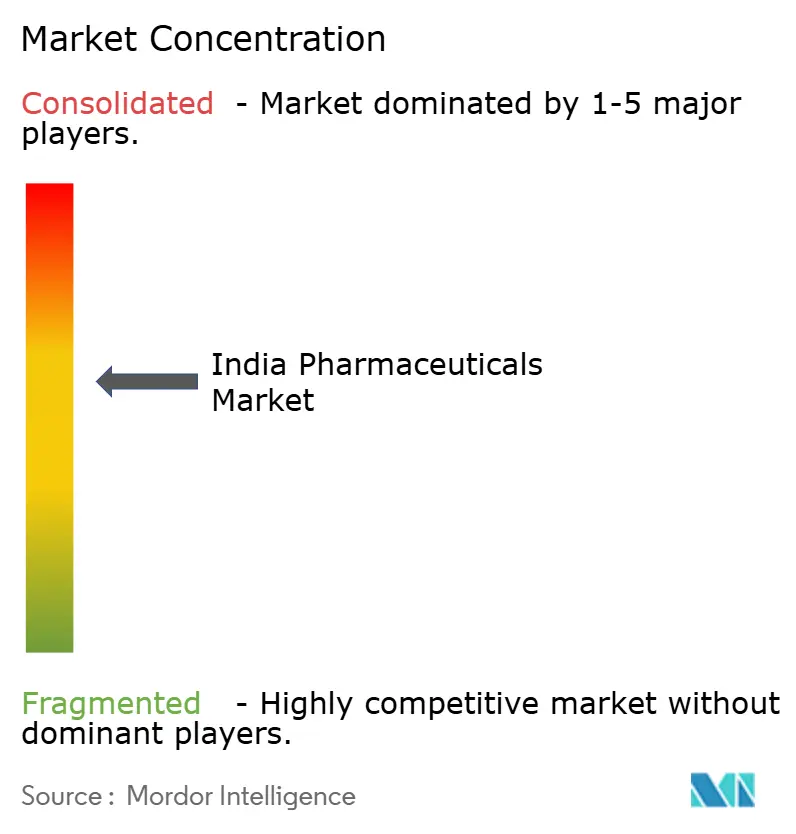
El mercado farmacéutico de India está moderadamente fragmentado, con fabricantes nacionales y subsidiarias multinacionales compitiendo en áreas terapéuticas. Sun Pharma, Cipla, Dr. Reddy's, Lupin, Zydus Lifesciences y Aurobindo mantienen una fuerte presencia en formulaciones domésticas, genéricos y categorías especializadas seleccionadas. Abbott, GSK India, Pfizer India, Sanofi India y Novartis India compiten en segmentos de marca y especializados. Este panorama competitivo mantiene la presión de precios en los medicamentos genéricos mientras crea oportunidades de diferenciación a través de carteras de productos y capacidades. Los biosimilares, los inyectables complejos y los dispositivos respiratorios representan áreas clave donde la experiencia clínica y las capacidades de fabricación pueden apoyar el posicionamiento competitivo. El material suministrado no identifica a ninguna empresa como tenedora de una posición dominante en el mercado.
La propuesta de adquisición de Organon por parte de Sun Pharma ampliaría su presencia en salud femenina y biosimilares. El borrador suministrado indica que los accionistas de Organon aprobaron la fusión propuesta en julio de 2026. También indica que los Medicamentos Innovadores representaron el 22% de las ventas consolidadas de Sun Pharma en el ejercicio fiscal 2025-26. Estos desarrollos destacan la estrategia de Sun Pharma de diversificarse más allá de los genéricos domésticos impulsados por volumen y construir una cartera especializada y global más amplia. Los competidores pueden responder a través de acuerdos de licencia específicos, lanzamientos de productos especializados y mayores inversiones en biosimilares.
Biocon Biologics continúa expandiendo su cartera de biosimilares en múltiples mercados a través de aprobaciones regulatorias. El material suministrado indica que la empresa recibió una opinión positiva del CHMP para Pebrilzo, su biosimilar de pertuzumab, en septiembre de 2026. Las aprobaciones anteriores de biosimilares de denosumab fortalecieron aún más sus capacidades en mercados regulados. En paralelo, Dr. Reddy's y Cipla han avanzado en iniciativas en inmuno-oncología y conjugados anticuerpo-fármaco. Estos desarrollos indican una competencia que se intensifica en biológicos y atención especializada. Las empresas que dependen principalmente de genéricos orales establecidos pueden enfrentar oportunidades de crecimiento limitadas en categorías especializadas de más rápido crecimiento.
Líderes de la Industria Farmacéutica de India
-
Sun Pharmaceutical Industries Limited
-
Cipla Pharmaceuticals
-
Dr. Reddy's Laboratories
-
Torrent Pharmaceuticals
-
Cipla Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Farmacéutico de India Empresas cubiertas en este informe
- Abbott Laboratories
- Alkem Laboratories
- Aurobindo Pharma
- Biocon
- Cipla
- Dr. Reddy’s Laboratories
- Glenmark Pharmaceuticals
- GSK India
- Intas Pharmaceuticals
- Johnson & Johnson Pvt. Ltd. (Janssen)
- Lupin
- Mankind Pharma
- Novartis India
- Pfizer India
- Sanofi India
- Sun Pharmaceuticals Industries
- Torrent Pharmaceuticals
- Zydus Lifesciences
Lea el análisis de las empresas de mercado farmacéutico de india

Desarrollos recientes de la industria en Mercado Farmacéutico de India
- Septiembre de 2026: Dr. Reddy's Laboratories lanzó NIVORZ® (Biosimilar de Nivolumab), su primer producto biosimilar de inmuno-oncología en India, aprobado por el DCGI para 12 indicaciones oncológicas. El medicamento fue fabricado de principio a fin en las instalaciones de biológicos de Dr. Reddy's en Bachupally, Hyderabad. Tuvo como objetivo el mercado doméstico de inmuno-oncología, que el material suministrado estimó en INR 3.900 crore, o USD 464 millones, en 2025. El lanzamiento tenía como objetivo mejorar la asequibilidad de la terapia con inhibidores de puntos de control inmunitario.
- Septiembre de 2026: Sun Pharma y LIB Therapeutics anunciaron un acuerdo de licencia global exclusivo, excluyendo los Estados Unidos y China, para Lerodalcibep, un inhibidor de PCSK9 de administración mensual. El material suministrado indicó que el producto recibió aprobación de comercialización en la Unión Europea el 21 de septiembre de 2026. El acuerdo otorga a Sun Pharma acceso al producto fuera de los Estados Unidos y China. También apoya la cartera de Medicamentos Innovadores de la empresa más allá de la dermatología.
- Septiembre de 2026: Biocon Biologics recibió una opinión positiva del CHMP de la Agencia Europea de Medicamentos para Pebrilzo, su biosimilar de pertuzumab para el cáncer de mama HER2 positivo. El material suministrado describió esta opinión como apoyo para una futura presentación en India para la molécula. El paso regulatorio se suma al trabajo de Biocon Biologics en biosimilares oncológicos.
- Agosto de 2026: Cipla celebró un acuerdo exclusivo de licencia y suministro con la subsidiaria de Sino Biopharmaceutical, CTTQ, para TQB2102, también conocido como Rolditamig Deuderuxtecan. El acuerdo cubre India, Sudáfrica y 5 otros mercados emergentes. El material suministrado identificó el cáncer de mama HER2 bajo como la indicación inicial. La transacción avanza el trabajo de Cipla en conjugados anticuerpo-fármaco y oncología.


Mercado Farmacéutico de India Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio considera el mercado farmacéutico indio como todos los medicamentos de uso humano, con y sin receta, ya sean de molécula pequeña, biológicos o vacunas, fabricados o importados para la venta comercial dentro de India en forma de dosis terminada. Las exportaciones de ingredientes farmacéuticos activos, los dispositivos médicos, los medicamentos veterinarios y los nutracéuticos quedan fuera de este límite.
Exclusiones del Alcance: Los insumos como los API a granel, los diagnósticos y los dispositivos médicos no se contabilizan en el valor del mercado para evitar la doble contabilización.
Descripción General de la Segmentación
- Por Área Terapéutica
- Antiinfecciosos
- Cardiovascular
- Antidiabético
- Respiratorio
- Oncología
- Gastrointestinal
- Dolor / Analgésicos
- Otros
- Por Tipo de Fármaco
- Medicamentos con Receta
- Medicamentos Patentados
- Medicamentos Genéricos
- Medicamentos de Venta Libre
- Medicamentos con Receta
- Por Formulación
- Comprimidos
- Cápsulas
- Inyectables
- Jarabes / Suspensiones
- Otros
- Por Vía de Administración
- Oral
- Inhalatoria
- Parenteral
- Otros
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Por Región
- India del Norte
- India Occidental
- India del Sur
- India del Este y Noreste
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor Intelligence entrevistaron a jefes de adquisiciones de cadenas hospitalarias, gerentes de marketing senior de los principales productores de genéricos, responsables de categorías de e-farmacias y reguladores en cuatro zonas. Las discusiones guiadas verificaron los márgenes de los canales, la penetración terapéutica y las trayectorias de política esperadas, mientras que encuestas breves con farmacéuticos minoristas evaluaron los patrones de almacenamiento en ciudades de Nivel 2 y Nivel 3. Los conocimientos de estas interacciones llenaron las brechas de datos y dieron forma a los supuestos incorporados en nuestro modelo de pronóstico.
Investigación Documental
Primero mapeamos el conjunto de demanda a través de fuentes de nivel 1 de libre acceso, como las tablas de producción anual del Ministerio de Productos Químicos y Fertilizantes, las cuentas nacionales del MOSPI, los registros de aprobación del CDSCO y las estadísticas de exportación de la Dirección General de Inteligencia Comercial, complementadas con anuarios de asociaciones de IDMA y Pharmexcil. Los archivos de empresas, presentaciones para inversores, prensa empresarial de reputación y revistas académicas proporcionaron rangos de precios, combinación de terapias e información sobre canales. Los conjuntos de datos de suscripción, incluido D&B Hoovers para los estados financieros de los fabricantes y Dow Jones Factiva para noticias de transacciones, nos ayudaron a verificar los volúmenes y detectar variaciones anómalas. Estas referencias son ilustrativas, no exhaustivas; se revisaron muchos registros adicionales para fines de aclaración y validación.
Dimensionamiento del Mercado y Pronóstico
Una construcción de arriba hacia abajo convierte las ventas nacionales de medicamentos, facturas y datos comerciales en valor ex-fabricante, que luego se corrobora con verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado multiplicado por los volúmenes de despacho de planta auditados para las principales empresas. Las variables clave que impulsan el modelo incluyen los recuentos de prescripciones de terapias crónicas, los márgenes minoristas promedio, las adiciones de puntos de venta Jan Aushadhi, la participación de importaciones de biológicos de alto valor, la utilización de capacidad en plantas de formulación y las tendencias del tipo de cambio INR-USD. La regresión multivariante vincula estas variables con las ventas anuales, mientras que el análisis de escenarios ajusta los impactos de política como las revisiones de topes de precios. Los vacíos de datos sobre los actores privados más pequeños se cubren utilizando indicadores de margen de pares y heurísticas de capacidad antes de la triangulación final.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por una revisión de analistas en dos etapas que señala anomalías frente a series históricas, paneles trimestrales de IQVIA y orientación corporativa. Actualizamos cada doce meses y activamos actualizaciones intermedias para eventos materiales como cambios en la tasa del GST o grandes retiros del mercado. Se realiza una verificación final de coherencia antes de la publicación para garantizar que los clientes reciban la visión más actualizada.
Por Qué Nuestro Análisis del Mercado Farmacéutico Indio - Informe de Crecimiento, Tamaño y Pronóstico de la Industria Ofrece una Base Confiable
Las estimaciones publicadas suelen diferir porque los editores eligen alcances divergentes, supuestos de precios y ritmos de actualización. Los límites del modelo, ya sea que incluyan medicamentos veterinarios, API a granel o márgenes comerciales, pueden hacer variar los totales en miles de millones.
Los principales factores de brecha en este mercado son (i) la inclusión del valor agregado de fabricación frente a las ventas ex-fábrica, (ii) el tratamiento de los descuentos en adquisiciones hospitalarias, (iii) las fechas de conversión de divisas y (iv) el ritmo de actualización que puede no reflejar los topes de precios recientes de la NLEM. El alcance claramente definido de dosis terminadas de Mordor Intelligence, la actualización anual y el proceso de doble validación limitan estas distorsiones.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de brecha |
|---|---|---|
| 66,66 mil millones de USD (2025) | Mordor Intelligence | - |
| 39,82 mil millones de USD (2024) | Consultora Global A | Excluye los ingresos de venta libre y vacunas; utiliza el tipo de cambio del ejercicio fiscal 2022 |
| 53,29 mil millones de USD (2025) | Consultora Regional B | Omite los márgenes comerciales y los descuentos hospitalarios no netos |
| 61,36 mil millones de USD (2024) | Asociación Industrial C | Mezcla las exportaciones de API a granel con las formulaciones domésticas |
En resumen, nuestra elección disciplinada del alcance, las verificaciones cruzadas a nivel de variables y el ciclo de actualización transparente ofrecen a los tomadores de decisiones una base equilibrada y reproducible en la que pueden confiar para la planificación estratégica.


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado farmacéutico de India?
Se prevé que el mercado farmacéutico de India alcance los 79,74 mil millones de USD para 2031, creciendo a una CAGR del 5,74% desde 2026.
¿Qué área terapéutica crece más rápido en India?
Se prevé que la oncología crezca a una CAGR del 8,22% hasta 2031, respaldada por lanzamientos de biosimilares y tratamientos especializados.
¿Qué canal de distribución de medicamentos crece más rápido?
Se prevé que las farmacias en línea crezcan a una CAGR del 9,45% hasta 2031, respaldadas por servicios de recarga y entrega a domicilio.
¿Cuál es la vía de administración más importante para los productos farmacéuticos en India?
Los productos orales representaron el 74,33% de los ingresos en 2025, respaldados por su uso generalizado en condiciones agudas y crónicas.
¿Qué región lidera los ingresos farmacéuticos en India?
India Occidental representó el 32,24% de los ingresos en 2025, respaldada por clústeres de fabricación en Gujarat y Maharashtra.
¿Cuál es el principal desafío regulatorio para los fabricantes?
Los controles de precios bajo la NLEM y el cumplimiento de los requisitos revisados del Anexo M pueden presionar los márgenes y aumentar las exigencias operativas.


 Sus datos están seguros y nunca se venden ni se comparten.
