
Tamaño y Participación del Mercado de Análisis en Tienda
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 20.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
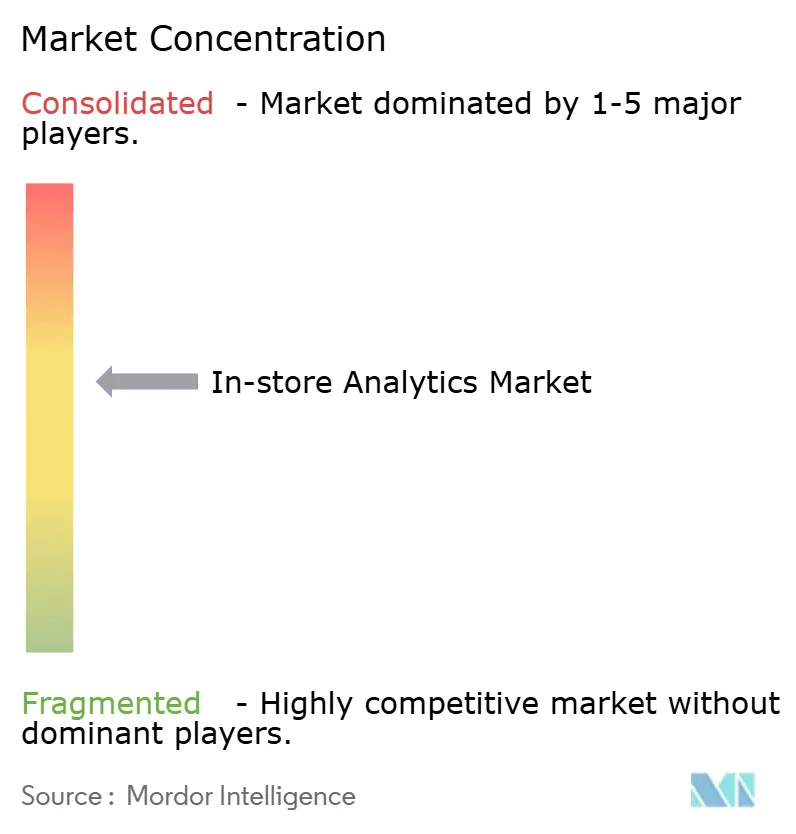
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Análisis en Tienda por Mordor Intelligence
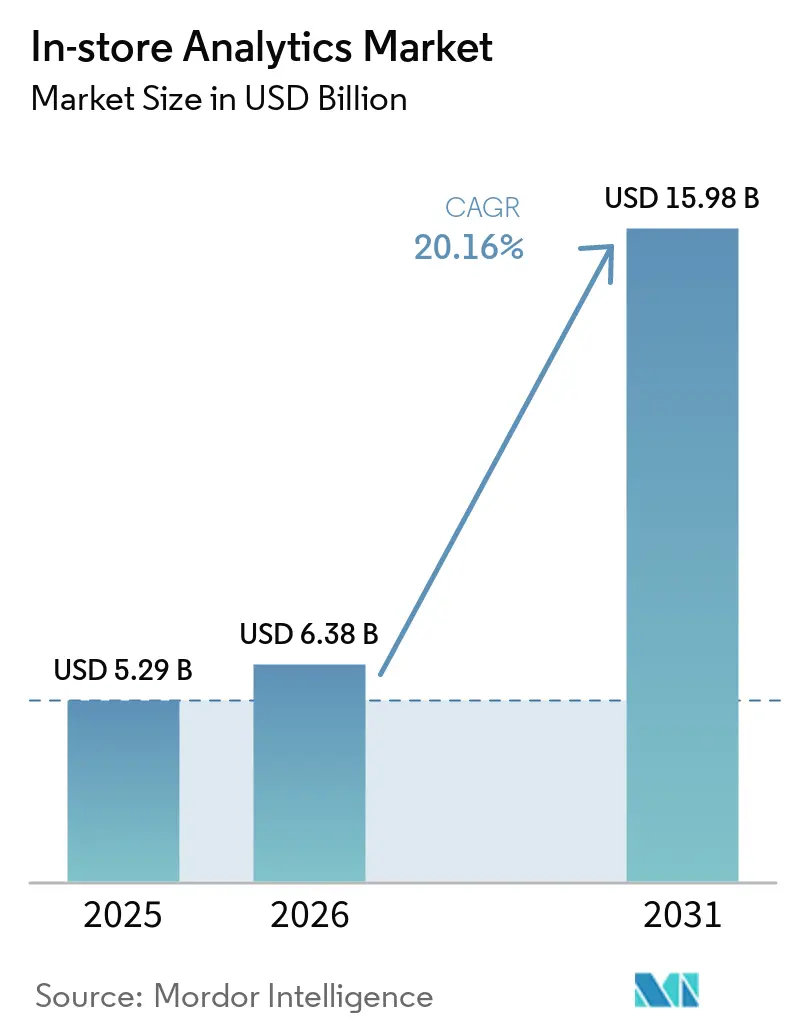
Se espera que el tamaño del Mercado de Análisis en Tienda crezca desde 5,29 mil millones de USD en 2025 hasta 6,38 mil millones de USD en 2026, y se prevé que alcance los 15,98 mil millones de USD para 2031, a una CAGR del 20,16% durante el período 2026-2031.
La creciente adopción de cámaras habilitadas para edge computing, redes de sensores y chips de inteligencia artificial en dispositivos está acelerando la reasignación de capital desde los sistemas heredados de punto de venta hacia plataformas de inteligencia del comprador en tiempo real.[1] Los minoristas observan un incremento directo en los ingresos gracias a los motores de precios dinámicos que recalibran las etiquetas de los estantes en cuestión de segundos, generando aumentos en el tamaño del carrito de compra de entre el 5% y el 22%, y proporcionando la justificación de inversión para despliegues de sensores más densos. Las plataformas en la nube ahora agrupan APIs de visión artificial específicas para el sector minorista, comprimiendo el tiempo de obtención de información y permitiendo a las cadenas regionales igualar la sofisticación analítica de los competidores nacionales. Mientras tanto, los marcos de gobernanza listos para el cumplimiento normativo están reduciendo la fricción regulatoria, permitiendo a los supermercados europeos cumplir con los mandatos de auditoría del Artículo 22 del RGPD, al tiempo que preservan la flexibilidad híbrida entre edge computing y la nube.
Conclusiones Clave del Informe
- Por componente, el software representó el 70,01% de los ingresos de 2025, mientras que los servicios avanzan a una CAGR del 28,40% a medida que los minoristas externalizan la implementación para cerrar las brechas de habilidades.
- Por implementación, las implementaciones en la nube captaron el 64,83% de los ingresos de 2025 y están creciendo a una CAGR del 29,70% porque los hiperescaladores integran modelos de inteligencia artificial específicos para el comercio minorista en sus ofertas de infraestructura.
- Por tamaño de organización, las grandes empresas mantuvieron el 62,11% de los ingresos de 2025, aunque las pequeñas y medianas empresas se están expandiendo a una CAGR del 31,20% impulsadas por paquetes de software como servicio de bajo código.
- Por aplicación, la gestión de clientes lideró las aplicaciones con el 36,86% de los ingresos de 2025, mientras que la gestión de marketing es el caso de uso de más rápido crecimiento con una CAGR del 30,01% hasta 2031.
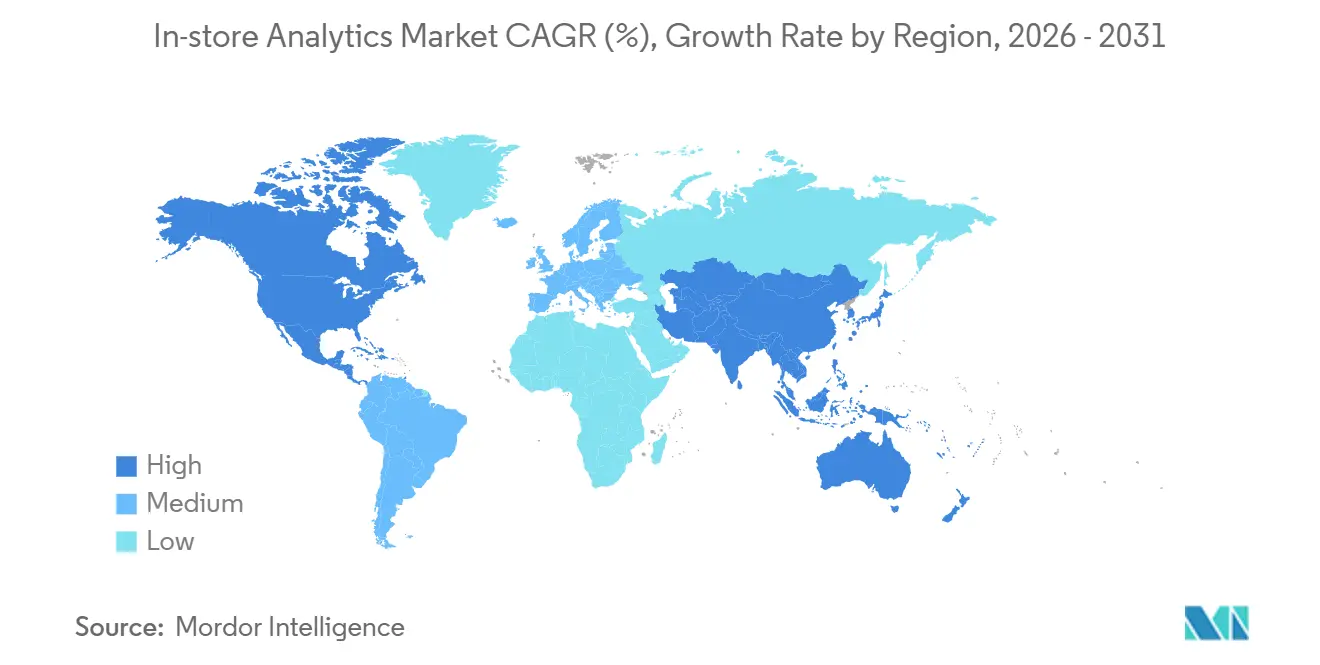
- Por geografía, América del Norte concentró el 38,32% de los ingresos de 2025, mientras que Asia-Pacífico registra la expansión regional más rápida con una CAGR del 27,40%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Implementaciones Nativas en la Nube y Habilitadas para el Borde | +4.2% | Global, con América del Norte y Europa liderando la adopción | Mediano plazo (2-4 años) |
| Necesidad de Mejor Servicio al Cliente y Experiencia de Compra Mejorada | +3.8% | Global, particularmente fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Avances en Visión Artificial en Tiempo Real y Análisis de Video | +4.5% | Global, con los centros de fabricación de Asia-Pacífico acelerando la innovación en hardware | Mediano plazo (2-4 años) |
| Modelos de Precios Dinámicos Impulsados por Datos en Tienda | +3.1% | América del Norte y Europa, expandiéndose hacia los centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración del Análisis en Tienda con Redes de Medios Minoristas | +2.9% | América del Norte como núcleo, con expansión hacia Europa y mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Chips de Inteligencia Artificial en el Dispositivo que Impulsan Cámaras de Estante sin Batería | +2.4% | Global, con pilotos tempranos en América del Norte y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Implementaciones Nativas en la Nube y Habilitadas para el Borde
Los hiperescaladores ahora exponen API de verificación de cumplimiento de estantes y planogramas mediante simples llamadas REST, eliminando la necesidad de entrenamiento de modelos internos y reduciendo los ciclos de implementación de meses a días. AWS Edge Manager para el Comercio Minorista admite actualizaciones de firmware de cámaras de forma inalámbrica, sincronizando los resultados de inferencia con lagos de datos centralizados en tiempo casi real. Los dispositivos OpenVINO optimizados por Intel procesan hasta 30 flujos de video a <75 vatios, equilibrando el rendimiento y el consumo de energía para los supermercados europeos.[2] El cómputo sin servidor, los contenedores ligeros y el backhaul de 5G democratizan colectivamente los análisis avanzados que antes estaban reservados para los minoristas de Fortune 500. A medida que los minoristas estandarizan en pilas híbridas, los proveedores capaces de orquestar flujos de trabajo fluidos entre el borde y la nube obtienen una cuota desproporcionada.
Necesidad de Mejor Servicio al Cliente y Experiencia de Compra Mejorada
La detección automatizada de brechas en estantes reduce los incidentes de falta de existencias en un 30%, liberando a los asociados para que se concentren en interacciones de alto valor que elevan las ventas de tiendas comparables en un 4%.[3] Los mapas de calor de ocupación integrados con algoritmos de gestión de colas activan el redespliegue del personal cuando los tiempos de espera superan los tres minutos, mejorando el rendimiento en las cajas en más de 2.000 tiendas de conveniencia japonesas. El análisis de video también impulsa interacciones hiperpersonalizadas; los pilotos envían a asociados equipados con datos de fidelización cada vez que el tiempo de permanencia frente a una categoría supera los umbrales preestablecidos. Estos casos de uso satisfacen al 68% de los consumidores que afirman que el personal con conocimiento es la razón principal para visitar tiendas físicas en lugar del comercio electrónico. Al fusionar señales digitales con el contexto en tienda, los minoristas elevan el servicio sin incrementar los costos de nómina.
Avances en Visión Artificial en Tiempo Real y Análisis de Video
Los modelos de visión basados en transformadores permiten inferencias de menos de 100 milisegundos en dispositivos de borde, desbloqueando decisiones en tiempo real que dan forma a la dotación de personal y la comercialización. Un único Jetson AGX Orin ahora rastrea múltiples objetos en 16 cámaras, cuadruplicando la cobertura en comparación con la generación anterior. Los datos sintéticos fusionados con el aprendizaje federado reducen el sesgo demográfico en un 23%, fortaleciendo el cumplimiento de los mandatos de equidad emergentes. La reducción de los factores de forma elimina la dependencia del sistema de climatización, facilitando las adaptaciones en tiendas más antiguas. En conjunto, estos avances reposicionan la visión artificial de una herramienta de auditoría de back-office a un motor de decisiones de primera línea.
Modelos de Precios Dinámicos Impulsados por Datos en Tienda
Las etiquetas electrónicas de estante vinculadas a la demanda en tiempo real permiten a los supermercados ajustar los precios hasta 12 veces al día, aumentando los ingresos entre un 5% y un 22% en pilotos realizados en múltiples países. El módulo de optimización de SAP ingiere la velocidad del inventario detectada por las cámaras de estante y recalibra las cadencias de descuento, ya activo en 150 minoristas. Los reguladores franceses ahora exigen que los cambios electrónicos de precios sean registrados y auditables durante 12 meses, estableciendo una plantilla de cumplimiento para la Unión Europea en general. Los marcos estructurados coexisten, por tanto, con la agilidad de precios basada en datos, permitiendo implementaciones a escala sin provocar reacciones negativas de los consumidores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Falta de Habilidades del Personal para Operacionalizar los Conocimientos | -2.7% | Global, particularmente aguda en mercados emergentes y segmentos de pequeñas y medianas empresas | Mediano plazo (2-4 años) |
| Altos Costos Iniciales de Adaptación de Sensores y Cámaras | -3.2% | Global, con mayor impacto en minoristas independientes y cadenas regionales | Corto plazo (≤ 2 años) |
| Preocupaciones de los Minoristas sobre la Soberanía de Datos en el Almacenamiento en la Nube | -2.1% | Europa y Asia-Pacífico, impulsadas por el RGPD y los mandatos de localización | Mediano plazo (2-4 años) |
| Aumento de los Costos de Energía de los Dispositivos de Borde con GPU | -1.8% | Europa y mercados selectos de Asia-Pacífico con tarifas eléctricas elevadas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Falta de Habilidades del Personal para Operacionalizar los Conocimientos
Las empresas enfrentan brechas en habilidades de inteligencia artificial, con puestos de análisis minorista que permanecen vacantes un 50% más de tiempo que los roles generales de tecnología de la información, lo que dificulta el tiempo hasta la obtención de valor en los proyectos. Las cadenas del mercado medio que carecen de científicos de datos internos a menudo tienen dificultades para traducir terabytes de datos de video en acciones de comercialización. Los proveedores contrarrestan esto incorporando generación automatizada de información que presenta recomendaciones priorizadas sin necesidad de consultas manuales. Sin embargo, estas herramientas aún asumen un nivel básico de competencia estadística, lo que amplía la brecha de rendimiento entre los líderes digitales y los rezagados.
Altos Costos Iniciales de Adaptación de Sensores y Cámaras
El 64% de los minoristas norteamericanos encuestados por Deloitte citaron el costo de una sola adaptación como un obstáculo significativo. El proceso de adaptación, que implica la instalación de cámaras de techo, servidores de borde con GPU y redes actualizadas, puede costar entre USD 50.000 y 150.000 por tienda. Esta inversión sustancial representa un desafío para muchos minoristas, en particular para las empresas más pequeñas. Sin embargo, los modelos de sensor como servicio están surgiendo como una alternativa viable para mitigar estos costos. Estos modelos agrupan componentes esenciales, incluidos hardware, software y soporte continuo, en cuotas de suscripción mensuales, reduciendo el desembolso financiero inicial hasta en un 80%. A pesar de este enfoque de ahorro de costos, las tiendas con ingresos anuales inferiores a USD 5 millones a menudo enfrentan períodos de recuperación de la inversión de varios años. Este prolongado plazo para el retorno de la inversión está creando una brecha creciente dentro del mercado minorista. Las grandes cadenas minoristas, con sus mayores recursos financieros, pueden amortizar eficientemente estas inversiones a lo largo del tiempo. En contraste, las tiendas independientes, limitadas por presupuestos reducidos, están retrasando la adopción de estas tecnologías u optando por contadores de baja fidelidad y menor precisión como solución de compromiso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
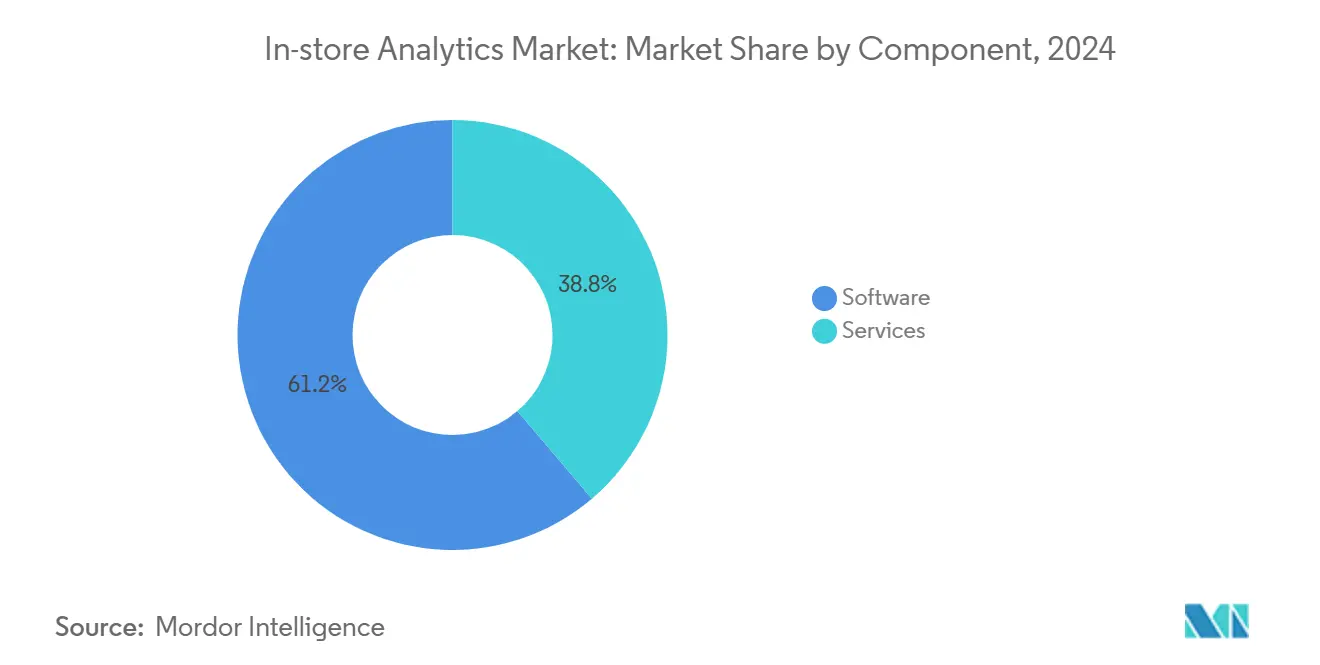
Los Servicios Aumentan a Medida que los Minoristas Buscan Implementaciones Llave en ManoLos servicios se están expandiendo a una CAGR del 28,40% hasta 2031, superando el crecimiento general del mercado de análisis en tienda porque los minoristas externalizan la integración y los análisis gestionados para cerrar las carencias internas de talento. El software retuvo el 70,01% de los ingresos de 2025 a medida que las plataformas de software como servicio entregaban API de visión y paneles de control mediante suscripción, aunque la complejidad de integrar estas herramientas con los sistemas de planificación de recursos empresariales, punto de venta y cadena de suministro impulsa la demanda de servicios profesionales. Capgemini amplió su plantilla de análisis minorista en un 35% en 2025, lo que refleja el aumento de los volúmenes de proyectos llave en mano. Los compromisos de consultoría de IBM que incorporan la gobernanza de watsonx promediaron USD 2,5 millones por cliente, lo que subraya la prima por las arquitecturas listas para el cumplimiento normativo.
El software en sí se está bifurcando entre plataformas horizontales y soluciones verticales optimizadas para formatos de tienda específicos. Oracle Retail AI Foundation incorpora modelos de previsión de demanda y detección de mermas directamente en su ERP en la nube, reduciendo los plazos de implementación de seis meses a seis semanas para los clientes existentes. Los proveedores que ofrecen capas de integración independientes del proveedor permiten a los minoristas combinar los mejores componentes de su clase evitando la dependencia de un único proveedor, lo que sostiene un crecimiento de los ingresos por servicios de dos dígitos.
Por Implementación:
Las Arquitecturas Híbridas Combinan la Escala de la Nube con la Latencia del BordeLas implementaciones en la nube concentraron el 64,83% de los ingresos de 2025 y están creciendo a una CAGR del 29,70% a medida que los hiperescaladores insertan modelos de inteligencia artificial específicos para el comercio minorista en sus ofertas de infraestructura, agilizando las actualizaciones y los análisis centrales. Sin embargo, los casos de uso sensibles a la latencia, como el pago autónomo o la detección de robos en tiempo real, aún requieren motores de inferencia locales. El resultado pragmático es una topología híbrida en la que los dispositivos de borde procesan el video localmente para mantenerse dentro de los objetivos de menos de 50 milisegundos, mientras que los conocimientos agregados alimentan los lagos de datos en la nube para el reentrenamiento del aprendizaje automático. AWS Outposts para el Comercio Minorista coloca servidores AWS montados en bastidor en los almacenes traseros de las tiendas, manteniendo la residencia de los datos biométricos sensibles mientras expone el catálogo de servicios más amplio de AWS.
La colaboración de Microsoft Azure con Trax preprocesa las imágenes de los estantes en los teléfonos inteligentes de los asociados antes de la validación en la nube, reduciendo las tarifas de salida en un 60% y procesando la retroalimentación del planograma en menos de 90 segundos. La anticipada aprobación de la Ley de Inteligencia Artificial de la Unión Europea para 2027 amplifica la demanda de registros de auditoría e infraestructura residente en la región, consolidando el modelo híbrido como la arquitectura predeterminada en los mercados regulados.
Por Tamaño de Organización:
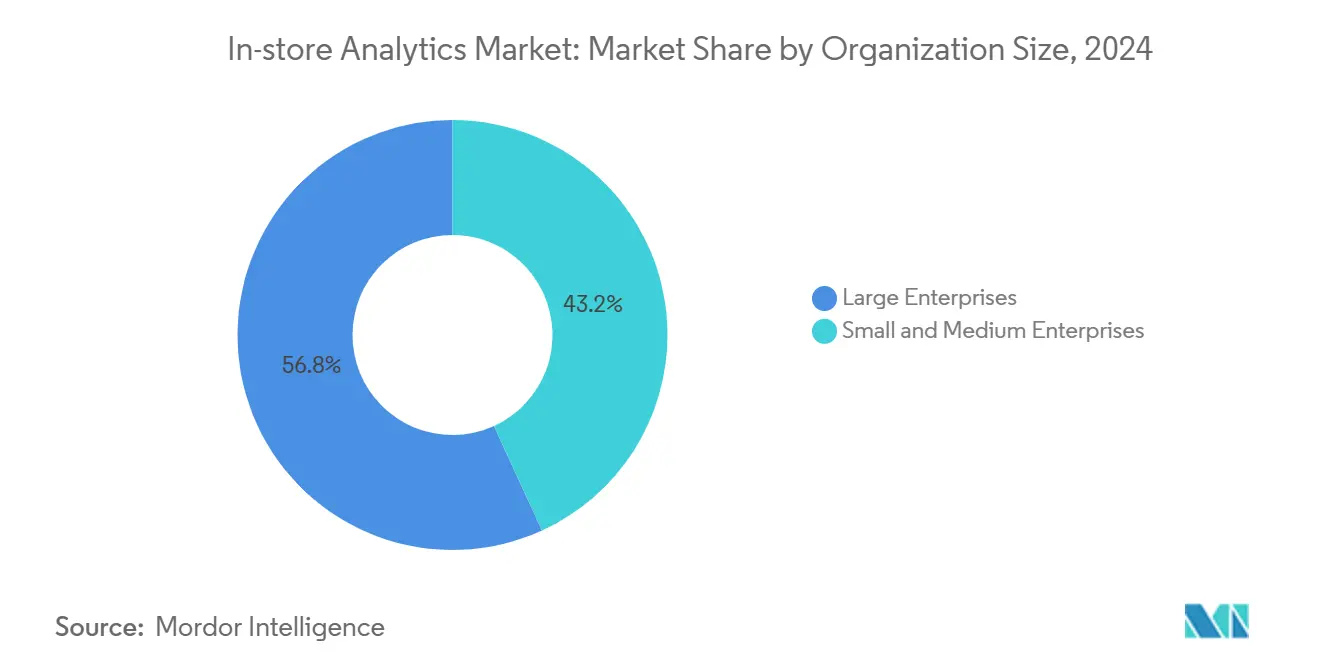
Las Pequeñas y Medianas Empresas Aceleran la Adopción a través de Software como Servicio ModularLas pequeñas y medianas empresas se están expandiendo a una CAGR del 31,20%, el ritmo más rápido entre los segmentos por tamaño, a medida que las plataformas de software como servicio modulares reducen las barreras de entrada. Dor Technologies ofrece sensores de tráfico peatonal montados en puertas a USD 99 por mes sin cuotas iniciales, lo que permitió a más de 3.000 establecimientos independientes adoptar análisis básicos durante 2025. Cloud4Wi infiere el tiempo de permanencia a partir de señales de Wi-Fi anonimizadas y ahora cubre 5.000 ubicaciones en Europa y América Latina. Estos modelos de conexión y uso democratizan los conocimientos basados en datos, pero aún dejan a las pequeñas y medianas empresas gestionando la interpretación, lo que lleva a los proveedores a incorporar recomendaciones prescriptivas que automatizan la traducción de métricas a acciones.
Las grandes empresas, que mantuvieron el 62,11% de los ingresos de 2025, continúan dominando en gasto absoluto porque pueden financiar implementaciones plurianuales y negociar acuerdos de licencia empresarial. Sin embargo, a medida que los marcos de aprendizaje federado y los paneles de control de bajo código maduran, la brecha de adopción entre las grandes cadenas y las pequeñas y medianas empresas se está reduciendo, ampliando la base de mercado direccionable del mercado de análisis en tienda.
Por Aplicación:
La Gestión de Marketing Gana Terreno a Medida que los Medios Minoristas EscalanLa gestión de clientes lideró los ingresos de 2025 con un 36,86%, abarcando la optimización de la fidelización y la gestión de colas que elevan la satisfacción del comprador. La gestión de marketing es el segmento de más rápido crecimiento con una CAGR del 30,01% hasta 2031, impulsada por los vínculos entre el análisis en tienda y las florecientes redes de medios minoristas que fijan el precio de los expositores digitales en función del tráfico peatonal en tiempo real. La gestión de operaciones de tienda sigue siendo fundamental, ya que las ganancias en la programación de la mano de obra y la prevención de mermas ofrecen un retorno de la inversión rápido, especialmente para los supermercados con márgenes reducidos. La gestión de mercancías gana terreno en moda y electrónica, donde los ciclos de productos rápidos recompensan la precisión visual.
El escrutinio regulatorio en torno a los precios impulsados por inteligencia artificial impulsa la adopción de software de gestión de riesgos y cumplimiento. El módulo Sensormatic de Johnson Controls ahora registra cada cambio de precio automatizado durante 12 meses para cumplir con las normas de auditoría francesas, lo que señala una tendencia más amplia hacia el cumplimiento integrado. Las canalizaciones de video unificadas que admiten múltiples aplicaciones simultáneamente mejoran la eficiencia del capital y aceleran el retorno de la inversión en los presupuestos departamentales.
Análisis Geográfico
Mercado de Análisis en Tienda de América del Norte y Asia-Pacífico
América del Norte contribuyó con el 38,32% de los ingresos de 2025, ya que las maduras infraestructuras omnicanal y los elevados costos laborales justifican las inversiones en automatización. Los despliegues piloto de modelos de pago autónomo por parte de cadenas como Amazon Fresh evidencian la demanda a corto plazo de inferencia en fracciones de segundo, sosteniendo el liderazgo en el mercado de análisis en tienda. Asia-Pacífico es la región de mayor expansión, con una CAGR del 27,40%, impulsada por la fusión del comercio social en China, la Interfaz de Pagos Unificados de India que habilita formatos de tienda con enfoque digital, y el envejecimiento de la fuerza laboral en Japón que impulsa la inversión en robótica. Estos factores se combinan para acelerar el tamaño del mercado de análisis en tienda en los centros urbanos de Asia-Pacífico, a pesar de las heterogéneas bases de infraestructura.
Mercado de Análisis en Tienda de Europa y América del Sur
Europa enfrenta una carga de cumplimiento vinculada al RGPD que inicialmente ralentiza la adopción; sin embargo, los supermercados premium en Alemania y el Reino Unido ya implementan visión artificial para reducir el desperdicio de alimentos y cumplir con los mandatos de informes ESG. Las etiquetas electrónicas de estantería vinculadas a precios dinámicos ya se han convertido en una práctica habitual entre los supermercados franceses tras las directrices de 2025 de la Dirección General, lo que ilustra cómo las normas claras pueden liberar la demanda contenida. América del Sur muestra una creciente adopción en formatos de comercio moderno, mientras que la volatilidad cambiaria y las restricciones de capital limitan el ritmo entre las cadenas nacionales.
Mercado de Análisis en Tienda de Oriente Medio y África
Las iniciativas de ciudades inteligentes en Dubái y Riad exigen infraestructuras minoristas preparadas para sensores, lo que permite a los centros comerciales integrar análisis en la fase de construcción en lugar de hacerlo mediante adaptaciones posteriores. La adopción en África sigue siendo incipiente más allá de Sudáfrica y Nigeria debido a la inestabilidad del suministro eléctrico y los costos de ancho de banda, aunque los franquiciados de marcas globales de servicio rápido están pilotando sensores de ocupación de bajo consumo para optimizar la dotación de personal. Los proveedores que adapten su despliegue a las realidades regulatorias e infraestructurales regionales captarán una cuota desproporcionada a medida que los mercados emergentes maduren.
Panorama regulatorio
En los principales mercados, las implementaciones de análisis en tienda están condicionadas por normas de privacidad, biometría y toma de decisiones automatizada que afectan a la analítica de video, el seguimiento de compradores y los flujos de trabajo de precios dinámicos. En la Unión Europea, la Ley de IA (Reglamento (UE) 2024/1689) añade requisitos de transparencia relevantes para el sector minorista (incluidas las divulgaciones del Artículo 50) para ciertos usos de IA orientados al consumidor en espacios físicos, mientras que las obligaciones del RGPD, como las evaluaciones de impacto (DPIA) para el monitoreo de video a gran escala en áreas de acceso público, siguen influyendo en el diseño de soluciones y en la selección de proveedores. Estos requisitos están reforzando funciones de gobernanza como los registros de auditoría, la documentación técnica y el procesamiento en el borde (edge) para reducir la exposición de datos personales.
En el Reino Unido, la ICO aplica los principios del RGPD del Reino Unido, incluida la "protección de datos desde el diseño y por defecto" (Artículo 25), impulsando a minoristas y proveedores hacia la minimización, la analítica que preserva la privacidad y controles de seguridad más sólidos, como el cifrado. La Ley de Datos (Uso y Acceso) del Reino Unido de 2025 (sanción real: 19 de junio de 2025) actualiza aspectos del marco nacional de datos y coexiste con las expectativas de contratación pública en torno al cumplimiento de la protección de datos para compradores del sector público. En Estados Unidos, las obligaciones de la CCPA/CPRA en torno a la "venta" o "compartición" de datos para publicidad conductual entre contextos exigen mecanismos de notificación y exclusión voluntaria, lo que influye en cómo se activan los identificadores en tienda y los resultados analíticos para casos de uso de marketing.
Panorama Competitivo
En el mercado de análisis en tienda, los cinco principales proveedores concentran una cuota de ingresos combinada de aproximadamente el 35%-40% para 2025, lo que pone de relieve una oportunidad significativa para los especialistas en nichos. Los principales actores de software empresarial, incluidos SAP, Oracle e IBM, integran los análisis en sus suites de planificación de recursos empresariales y gestión de relaciones con los clientes. Al hacerlo, aprovechan sus bases de usuarios establecidas en lugar de competir directamente en funciones de análisis independientes. Si bien esta estrategia presiona los precios de las empresas de análisis dedicadas, simultáneamente introduce desafíos de integración, creando oportunidades para las consultoras e integradores de sistemas. Las empresas emergentes se abren paso en sus nichos: Trax se especializa en el cumplimiento de planogramas para bienes de consumo masivo, RetailNext se centra en el análisis del recorrido omnicanal, y Scanalytics defiende los sensores de suelo que preservan la privacidad.
La tecnología es el principal diferenciador competitivo. El programa de socios Metropolis de NVIDIA cuenta con más de 200 proveedores independientes de software, con sus aplicaciones prevalidadas en hardware Jetson. Esta estrategia no solo consolida el ecosistema de NVIDIA, sino que también aumenta los costos de cambio para los minoristas. Un aumento en las solicitudes de patentes relacionadas con la anonimización en el dispositivo que preserva la privacidad apunta a un inminente escrutinio regulatorio. El capital de riesgo está fluyendo hacia empresas como Axelera AI, que están siendo pioneras en chips neuromórficos. Su enfoque está en cámaras de estante energéticamente eficientes, de menos de un vatio, que funcionan sin baterías. A medida que los principales actores buscan reforzar sus carteras y acelerar la entrada al mercado, la actividad de fusiones y adquisiciones está destinada a escalar. Esta tendencia está concentrando el mercado de análisis en tienda, aunque aún deja espacio para los recién llegados innovadores que se centran en mejoras de costo, energía y cumplimiento normativo.
La dinámica regional también juega un papel crucial en la configuración del mercado de análisis en tienda. América del Norte lidera en adopción debido a su avanzada infraestructura minorista y su alta inversión en tecnología. Europa le sigue de cerca, impulsada por estrictas regulaciones de privacidad de datos y un enfoque en la sostenibilidad. Mientras tanto, la región de Asia-Pacífico está experimentando un rápido crecimiento, impulsado por la expansión de los sectores minoristas en países como China e India. Estas variaciones regionales crean diversas oportunidades para que los proveedores adapten sus ofertas y aborden las necesidades específicas del mercado de manera efectiva.
Líderes de la Industria de Análisis en Tienda
-
Capgemini SE
-
RetailNext Inc.
-
Happiest Minds Technologies Ltd.
-
Capillary Technologies Global Pte. Ltd.
-
Thinkinside SRL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Análisis en Tienda Empresas cubiertas en este informe
- Capgemini SE
- RetailNext Inc.
- Happiest Minds Technologies Ltd.
- Capillary Technologies Global Pte. Ltd.
- Thinkinside SRL
- Trax Technology Solutions Pte. Ltd.
- Cloud4Wi Inc.
- Amoobi SA
- Hoxton Analytics Ltd.
- Motionloft Inc.
- SAP SE
- Oracle Corporation
- IBM Corporation
- Cisco Systems Inc.
- Zebra Technologies Corporation
- Johnson Controls International plc (Sensormatic Solutions)
- Scanalytics Inc.
- Dor Technologies Inc.
- ShopperTrak (Part of Sensormatic)
- Pathr.ai Inc.
Oportunidades de mercado y perspectivas futuras
Los programas a gran escala de "tienda conectada" están ampliando el mercado direccionable, pasando del conteo aislado de tráfico hacia plataformas de ejecución unificadas que combinan etiquetas electrónicas de estantería, monitoreo de estantes y automatización de flujos de trabajo. Ejemplos en 2026 incluyen a Carrefour, que firmó una asociación industrial con Vusion para implementar tecnología de tienda inteligente (etiquetas electrónicas, rieles inteligentes y cámaras impulsadas por IA) en hipermercados y supermercados franceses, y Walmart de México, que amplió la implementación de tienda conectada Vusion EdgeSense en las tiendas Walmart Express, con un plan declarado de extenderla a formatos más grandes. Este impulso crea espacio en blanco para capas de integración que unifiquen las señales de los sensores con ERP/POS y registros preparados para cumplimiento, particularmente donde los precios dinámicos y los cambios de precios electrónicos requieren historiales auditables.
Los minoristas también están adoptando nuevas modalidades de captura de datos que amplían los casos de uso y las oportunidades para proveedores más allá de las cámaras fijas, incluidos robótica y copilotos de "ejecución en tienda". En junio de 2026, B&R Stores implementó robots de inventario Simbe Robotics Tally en ubicaciones seleccionadas de Nebraska para capturar datos de disponibilidad, precios y colocación a nivel de estantería, respaldando un monitoreo en estantería más frecuente sin necesidad de densas actualizaciones de cámaras. En paralelo, Hanshow lanzó xPilot en colaboración con Microsoft (NRF 2026 APAC) como un asistente de ejecución impulsado por IA que conecta los datos de IoT en tienda con enfoques de gemelo digital, generando demanda de proveedores capaces de normalizar datos, coordinar tareas y poner en práctica los conocimientos para los empleados. La analítica conductual centrada en la privacidad también está moldeando las decisiones de compra, como lo destaca la asociación multianual de WHSmith con VisionR anunciada en mayo de 2026 para visión por computadora y analítica en tiempo real en ubicaciones de retail de viajes.
Desarrollos recientes de la industria en Mercado de Análisis en Tienda
- Abril de 2026: Capgemini lanzó Frontline AI for Retail, un asistente centrado en la voz destinado a unificar los datos en tienda y ofrecer orientación en tiempo real a los empleados de tienda. La actualización apunta a un cambio de los paneles de control hacia interfaces conversacionales de primera línea, ya que los minoristas buscan poner en práctica los conocimientos a pesar de las persistentes brechas de habilidades analíticas.
- Noviembre de 2025: RetailNext se asoció con Seed Group (La Oficina Privada del Jeque Saeed bin Ahmed Al Maktoum) para ampliar la analítica minorista y los conocimientos impulsados por IA en Dubái y los Emiratos Árabes Unidos. El acuerdo refuerza el acceso a canales y el soporte de localización en un mercado donde las inversiones en ciudades inteligentes están acelerando la infraestructura minorista lista para sensores.
- Mayo de 2024: RetailNext se asoció con pass_by para integrar información geoespacial con los sensores RetailNext Aurora y pronosticar el rendimiento de las tiendas con hasta 90 días de anticipación. Al combinar señales externas de movilidad con la detección en tienda, la oferta va más allá de la medición hacia la planificación anticipada para la dotación de personal, la mercadería y la optimización a nivel de sitio.
Mercado de Análisis en Tienda Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el software y los servicios que ayudan a los minoristas a medir el comportamiento de los compradores dentro de las tiendas físicas y, a continuación, convertir esas observaciones en información accionable para la gestión de mercancías, las operaciones de la tienda y la interacción con el cliente.
Exclusiones del alcance: Se excluyen los análisis de comercio electrónico puro, las herramientas generales de inteligencia empresarial que no están diseñadas para uso en tienda, y el hardware no analítico vendido sin una capa de análisis.
Descripción General de la Segmentación
- Por Componente
- Software
- Servicios
- Por Implementación
- Nube
- Local
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Aplicación
- Gestión de Clientes
- Gestión de Riesgos y Cumplimiento
- Gestión de Operaciones de Tienda
- Gestión de Mercancías
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por construir una visión más clara del entorno de demanda para la digitalización y medición de tiendas. Nos apoyamos en referencias públicas como las publicaciones del Censo de EE. UU. sobre comercio minorista, las tablas de facturación minorista y uso de TIC de Eurostat, los indicadores macroeconómicos del Banco Mundial, las publicaciones de economía digital de la OCDE, y las orientaciones de los organismos reguladores de privacidad, incluido el Comité Europeo de Protección de Datos, sobre prácticas de consentimiento y seguimiento en tienda.
A continuación, verificamos las señales de adopción y la dirección de los proveedores utilizando fuentes como informes anuales, transcripciones de llamadas de resultados, documentación de productos, cobertura de prensa de reputación, y publicaciones de asociaciones de comercio minorista y análisis. Para una validación adicional, también utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, consultas de patentes, y noticias y datos financieros para rastrear lanzamientos, indicios de precios y contratos importantes. Estas fuentes documentales son ilustrativas, y utilizamos referencias públicas adicionales para cubrir lagunas y confirmar supuestos cuando es necesario.
Entrevistas Primarias y Encuestas
La información primaria se utiliza para someter a prueba de estrés lo que observamos en los datos públicos, especialmente en lo que respecta a las combinaciones típicas de despliegue, las prioridades presupuestarias y la forma en que los minoristas definen un proyecto de análisis en tienda frente al gasto adyacente en TI. Hablamos con proveedores de soluciones, socios de canal y usuarios minoristas en APAC, EMEA y las Américas. Cuando las normas de privacidad, los precios o los planes de expansión de tiendas cambian, volvemos a contactar a los expertos pertinentes para actualizar los supuestos del modelo de mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXOs): 17% | APAC: 48% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 38% | EMEA: 31% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando una estructura descendente en la que las huellas de tiendas minoristas y los indicadores de adopción tecnológica se traducen en un conjunto de gasto potencial para la medición y el análisis en tienda. A continuación, corroboramos los resultados con aproximaciones ascendentes selectivas, como divisiones de ingresos de proveedores muestreados, verificaciones de canales y una lógica simple de precio de venta promedio por volumen para patrones de despliegue comunes, antes de ajustar los totales.
Los insumos se seleccionan para que sean prácticos de validar. Estos incluyen el número de tiendas minoristas modernas y nuevas aperturas de tiendas, la preferencia por la nube frente a las instalaciones locales para las cargas de trabajo de análisis, la penetración típica de cámaras y sensores vinculada al formato de la tienda, la intensidad del gasto de los grandes minoristas frente a las pymes, y el ritmo de los requisitos de privacidad y consentimiento que pueden ralentizar los despliegues o desplazar el gasto hacia el procesamiento en el edge.
Los pronósticos se elaboran mediante análisis de escenarios respaldados por una regresión multivariante ligera sobre indicadores adelantados como el crecimiento de las ventas minoristas, la expansión de tiendas y la dirección del gasto en TI. A continuación, revisamos la curva con los comentarios de las entrevistas para que la trayectoria se mantenga realista en todos los segmentos de minoristas. Cuando faltan datos ascendentes para mercados más pequeños, utilizamos referencias a nivel regional y rangos de adopción, y luego revisamos los supuestos con entrevistas adicionales hasta que la brecha se reduce.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con señales independientes como el gasto en digitalización minorista, las tendencias en el número de tiendas y los patrones de crecimiento reportados para las suscripciones de análisis. Se realizan verificaciones de varianza entre regiones y tipos de despliegue, y las anomalías se investigan revisando los insumos de los factores subyacentes. Si es necesario, volvemos a contactar a las fuentes para confirmar qué cambió.
Antes de la aprobación final, el trabajo pasa por múltiples etapas de revisión analítica para garantizar que la aritmética, la coherencia de las unidades y los movimientos interanuales tengan sentido. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada disponible en ese momento.
Dimensionamiento del Mercado de Análisis en Tienda de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el análisis en tienda pueden diferir sustancialmente porque los estudios no siempre contabilizan el mismo conjunto de gasto, y el año base, el momento de la divisa y la trayectoria de precios asumida a menudo se manejan de manera diferente.
Las ventas exclusivas de hardware de cámaras, sensores y equipos de red quedan fuera del alcance de Mordor Intelligence, lo cual es una razón por la que algunas cifras más amplias resultan más elevadas cuando incluyen infraestructura no analítica y un gasto más amplio en comercio minorista inteligente. Otra brecha común proviene de la forma en que se anualizan las suscripciones en la nube, si los servicios profesionales se contabilizan en su totalidad, y con qué rapidez se asume que aumenta la adopción entre los minoristas más pequeños, donde los presupuestos y la velocidad de implementación varían según la región.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,38 mil millones de USD (2026) | |
| Global Consultancy A | 5,06 mil millones de USD (2024) | Utiliza un año base anterior y puede tratar partes del análisis en tienda como un subconjunto del análisis minorista más amplio, lo que puede subestimar las suscripciones de análisis más recientes basadas en cámaras y sensores que escalaron después de 2024. |
| Industry Publisher B | 1,53 mil millones de USD (2024) | Parece aplicar una definición más restrictiva y puede excluir servicios y varias áreas de aplicación; el valor base más pequeño sugiere una inclusión más conservadora de los despliegues empresariales y los despliegues en múltiples sitios. |
En conjunto, la dispersión se explica principalmente por la agrupación del alcance y el momento del año base, no por un único supuesto de crecimiento. Al vincular el modelo a señales de huella de tiendas, rangos de adopción y un tratamiento transparente de suscripciones y servicios, nuestro número es más fácil de conciliar con los patrones de compra reales y puede actualizarse a medida que lleguen nuevos insumos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de análisis en tienda?
Se espera que el tamaño del mercado de análisis en tienda crezca de 5,29 mil millones de USD en 2025 a 6,38 mil millones de USD en 2026, y se prevé que alcance los 15,98 mil millones de USD para 2031, a una CAGR del 20,16% durante el período 2026-2031.
¿A qué velocidad se espera que crezca el mercado de análisis en tienda?
Se proyecta que registre una CAGR del 20,16% durante el período de previsión 2026-2031.
¿Qué segmento de componentes se está expandiendo más rápidamente?
Los servicios lideran el crecimiento, escalando a una CAGR del 28,40% a medida que los minoristas buscan implementaciones llave en mano.
¿Qué región muestra el mayor impulso de crecimiento?
Asia-Pacífico avanza a una CAGR del 27,40% gracias a la integración del comercio social y los formatos de tienda con enfoque digital.