
Tamaño y Participación del Mercado de Químicos para el Tratamiento Industrial del Agua
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 24.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 32.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.67 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
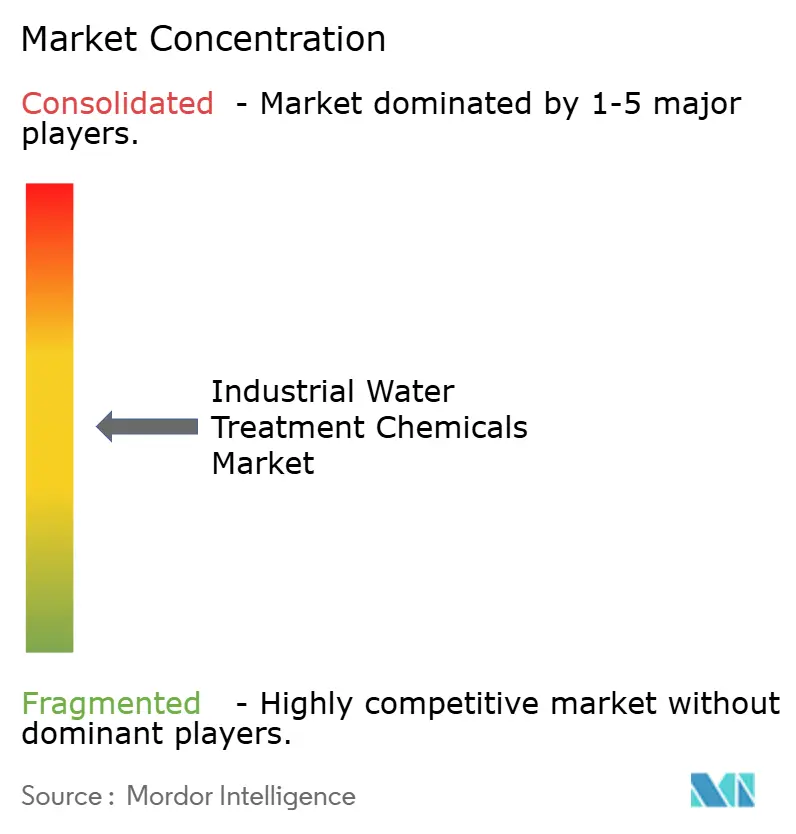
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Químicos para el Tratamiento Industrial del Agua por Mordor Intelligence
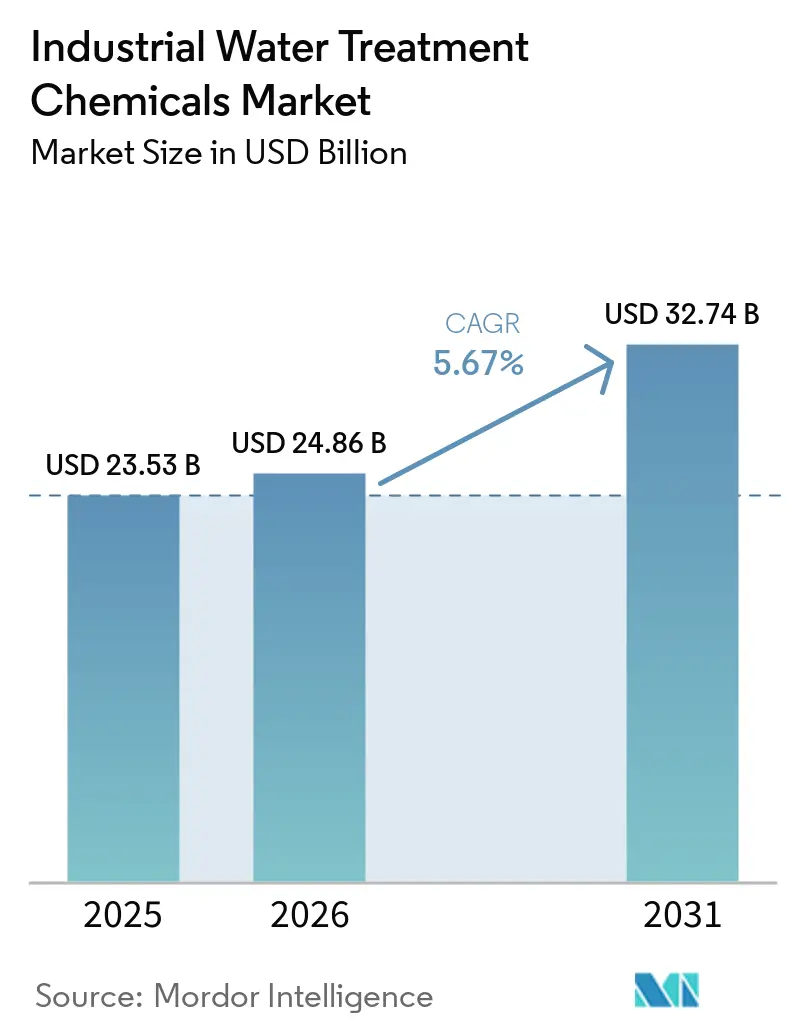
El tamaño del Mercado de Químicos para el Tratamiento Industrial del Agua fue valorado en 23.530 millones de USD en 2025 y se estima que crecerá desde 24.860 millones de USD en 2026 hasta alcanzar los 32.740 millones de USD en 2031, a una CAGR del 5,67% durante el período de previsión (2026-2031). El crecimiento se sustenta en el endurecimiento de los mandatos de eliminación de PFAS, la expansión de las operaciones de gas de esquisto que incrementan los volúmenes de agua producida, y el aumento de los objetivos de reutilización industrial del agua en regiones áridas. Los proveedores están pivotando desde soluciones orientadas a la eliminación hacia modelos de recuperación de recursos que combinan químicos avanzados con plataformas de dosificación habilitadas por IA. El sector energético continúa siendo el ancla de la demanda, mientras que los biocidas y desinfectantes superan al mercado de químicos para el tratamiento industrial del agua en general, a medida que el control microbiológico industrial se convierte en una prioridad crítica. La dinámica competitiva se intensifica a medida que los modelos de servicio integral —que combinan monitoreo digital, químicos especializados y equipos— reemplazan los contratos de químicos básicos.
Conclusiones Clave del Informe
- Por tipo de producto, los inhibidores de corrosión lideraron con el 23,62% de la participación del mercado de químicos para el tratamiento industrial del agua en 2025; se proyecta que los biocidas y desinfectantes se expandan a una CAGR del 6,56% hasta 2031.
- Por industria de usuario final, el segmento energético mantuvo el 35,58% de la participación del tamaño del mercado de químicos para el tratamiento industrial del agua en 2025, mientras que el petróleo y gas es el de mayor crecimiento con una CAGR del 6,38% hasta 2031.
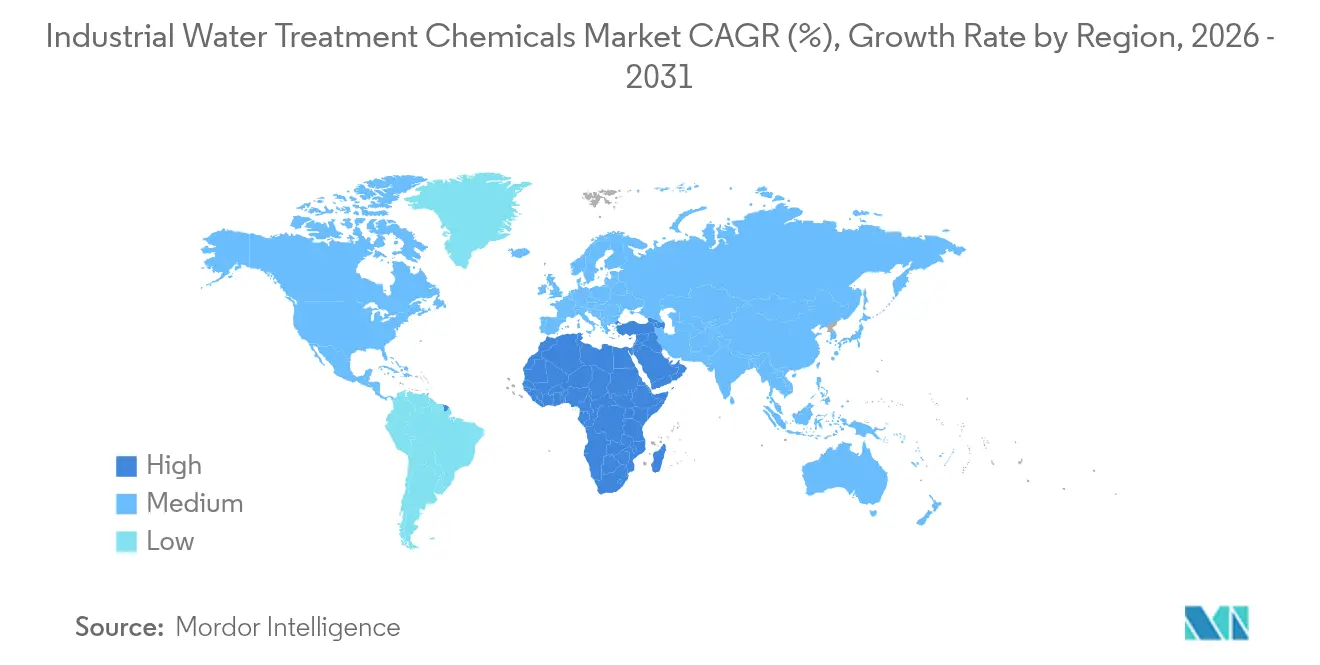
- Por geografía, Asia-Pacífico lideró con el 36,92% de la participación en ingresos en 2025, mientras que la región de Oriente Medio y África avanza a una CAGR del 6,8% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los volúmenes de agua producida generada por el gas de esquisto (EE. UU.) | +1.2% | América del Norte, con repercusión en la adopción tecnológica global | Mediano plazo (2-4 años) |
| Crecimiento en la generación de aguas residuales de la industria química y de celulosa y papel | +0.8% | Global, con ganancias tempranas en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Endurecimiento de las normas de descarga para metales pesados y DQO | +1.5% | Global, con la aplicación más estricta en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Mandatos de reutilización industrial del agua en regiones con escasez hídrica | +1.1% | Núcleo de APAC, Oriente Medio y África, con expansión a América Latina | Mediano plazo (2-4 años) |
| Requisitos de eliminación de PFAS en efluentes industriales | +1.3% | Global, con América del Norte y Europa impulsando el cumplimiento inicial | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los volúmenes de agua producida por el gas de esquisto
Las operaciones de esquisto en la Cuenca Pérmica generan actualmente millones de barriles de agua producida cada día, lo que requiere oxidantes sofisticados, biocidas y coagulantes de alta temperatura para su reciclaje o eliminación seguros. La demanda química resultante se ve agravada por los objetivos de los operadores de reciclar hasta el 90% del agua de retorno, ya que esto reduce la captación de agua dulce y las tarifas de eliminación. Los proveedores que formulan mezclas resistentes a la corrosión capaces de soportar temperaturas de 140 °C y sólidos disueltos totales superiores a 150.000 mg/L obtienen precios premium. Cada vez más, los despliegues en campo superponen plataformas de dosificación con IA sobre los bastidores de tratamiento, reduciendo la sobredosificación y recortando el gasto en químicos entre un 15 y un 25% mientras se mantiene el rendimiento. Estos beneficios establecen un incentivo económico que consolida mayores volúmenes para el mercado de químicos para el tratamiento industrial del agua.
Endurecimiento de las normas de descarga para metales pesados y DQO
La Directiva de Emisiones Industriales de la Unión Europea y los permisos NPDES de Estados Unidos imponen umbrales más bajos para el cadmio, el mercurio y la demanda química de oxígeno, lo que obliga a las fábricas a modernizar sus trenes de tratamiento. Los aglutinantes orgánicos avanzados combinados con coagulantes a base de hierro capturan partículas finas y metales disueltos de manera más eficaz que las soluciones de alumbre convencionales. Cuando se combinan con sensores de turbidez en tiempo real, las plantas reportan una reducción del 35% en la generación de lodos y una caída del 20% en el consumo de coagulantes sin comprometer el cumplimiento normativo[1]Royal Society of Chemistry, "Coagulación Mejorada con Surfactantes para PFAS," rsc.org. El incentivo regulatorio, combinado con ahorros medibles en costos operativos, acelera la adopción en los segmentos de textiles, acabado de metales y electrónica.
Mandatos de reutilización industrial del agua en regiones con escasez hídrica
Arabia Saudita tiene como objetivo la reutilización del 100% de las aguas residuales municipales tratadas para 2025, respaldada por 80.000 millones de USD en financiamiento de infraestructura. Políticas similares en India y Sudáfrica obligan a las fábricas a cerrar los ciclos del agua. Los umbrales de calidad para la reutilización son más estrictos que las normas de descarga, lo que impulsa la demanda de programas químicos de múltiples etapas que producen efluentes de baja turbidez y bajo contenido de sólidos disueltos totales. Los proveedores innovan con inhibidores de corrosión biodegradables y coagulantes a base de taninos que mantienen el rendimiento a través de ciclos repetidos, prolongando la vida útil de las membranas y reduciendo la carga total de reactivos. Estas ofertas posicionan al mercado de químicos para el tratamiento industrial del agua como un habilitador de la circularidad industrial.
Requisitos de eliminación de PFAS en efluentes industriales
Los niveles máximos de contaminantes de la EPA de 4-10 ppt para seis compuestos PFAS imponen necesidades de actualización inmediata en las instalaciones de servicios públicos de EE. UU., con estimaciones de costos de cumplimiento que superan los 50.000 millones de USD. Las sales estándar de alumbre o hierro eliminan menos del 20% de los PFAS de cadena larga, lo que impulsa la adopción de la coagulación asistida por surfactantes catiónicos que eleva la eliminación al 80% o más. Los residuos post-coagulación cargan lechos de carbón activado granulado que requieren productos químicos de reactivación frecuente, ampliando las oportunidades en la cadena de valor. La planta de Veolia en Delaware, que opera 42 filtros de carbón activado granulado, ilustra la escala y complejidad del consumo de químicos en un entorno de cumplimiento de PFAS.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por sistemas de membranas y UV | -0.8% | Global, con adopción más rápida en mercados desarrollados | Mediano plazo (2-4 años) |
| Precios volátiles de materias primas para químicos especializados | -0.6% | Global, con mayor impacto en mercados emergentes | Corto plazo (≤ 2 años) |
| Hojas de ruta de cero emisiones netas que favorecen los tratamientos sin químicos | -0.4% | América del Norte y la UE principalmente, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por sistemas de membranas y UV
Los módulos de ultrafiltración, combinados con desinfección UV-LED, logran ahora una eliminación de turbidez del 93% con un 22% menos de demanda de coagulantes que las configuraciones convencionales. Las instalaciones municipales en China ya operan 6,7 millones de m³/día de capacidad basada en membranas, reduciendo los volúmenes de alumbre y polímeros. Los proveedores de químicos responden desplazando sus carteras hacia limpiadores antiensuciamiento y conservantes de membranas. Si bien los tonelajes totales de reactivos pueden disminuir, el potencial de ingresos se mantiene si los proveedores pivotan hacia estos complementos de mayor margen.
Precios volátiles de materias primas para químicos especializados
Las oscilaciones al alza en los insumos de óxido de etileno e isotiazolinona erosionan los márgenes en los inhibidores de incrustaciones y biocidas. Los compradores de mercados emergentes son los más sensibles al precio y pueden aplazar las actualizaciones de plantas durante los picos. Las empresas se cubren con movimientos de integración hacia atrás y alternativas de base biológica, pero las oscilaciones a corto plazo aún generan incertidumbre presupuestaria que pesa sobre el mercado de químicos para el tratamiento industrial del agua.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
los inhibidores de corrosión retienen el liderazgo en ingresos mientras los biocidas se aceleranLos inhibidores de corrosión capturaron el 23,62% de la participación del mercado de químicos para el tratamiento industrial del agua en 2025, lo que subraya su papel central en la protección de calderas de alta presión, condensadores y tuberías. La demanda es estable porque los operadores de plantas consideran los costos de tratamiento de 0,10 USD por metro cúbico como un seguro económico frente a eventos de interrupción que pueden costar millones de dólares. Las mezclas de organofosfonatos ahora integran aminoácidos formadores de película que toleran picos de temperatura superiores a 150 °C sin depositar en las superficies de intercambio de calor, alargando los ciclos de inspección. Los biocidas y desinfectantes, aunque menores en la actualidad, avanzan a una CAGR del 6,56%, la más alta dentro del mercado de químicos para el tratamiento industrial del agua. La corrosión influenciada microbiológicamente cuesta miles de millones cada año a los sectores del petróleo, el gas y la energía, impulsando la adopción de biocidas oxidantes de acción rápida como el DBNPA y el glutaraldehído que cumplen con los límites de toxicidad cada vez más estrictos. Las herramientas de dosificación con IA ajustan con precisión los niveles en ppm, reduciendo el desperdicio y ayudando a las plantas a mantenerse por debajo de los límites de descarga para oxidantes residuales.
Los inhibidores de incrustaciones, los coagulantes y los floculantes continúan apoyando grandes volúmenes de carga base. Los coagulantes de taninos de origen biológico logran eficiencias de captura de PFAS comparables al alumbre, pero los precios de compra más elevados los restringen a clientes orientados a la sostenibilidad. Los oxidantes, antiespumantes, eliminadores de oxígeno y acondicionadores de lodos sirven a aplicaciones de nicho, pero ofrecen márgenes brutos estables porque las especificaciones de rendimiento varían según el sitio y conllevan altos costos de cambio. A medida que los umbrales de cumplimiento y las tasas de reutilización aumentan, las mezclas especializadas en lugar de los reactivos de función única están destinadas a impulsar el tamaño del mercado de químicos para el tratamiento industrial del agua durante el período de previsión.
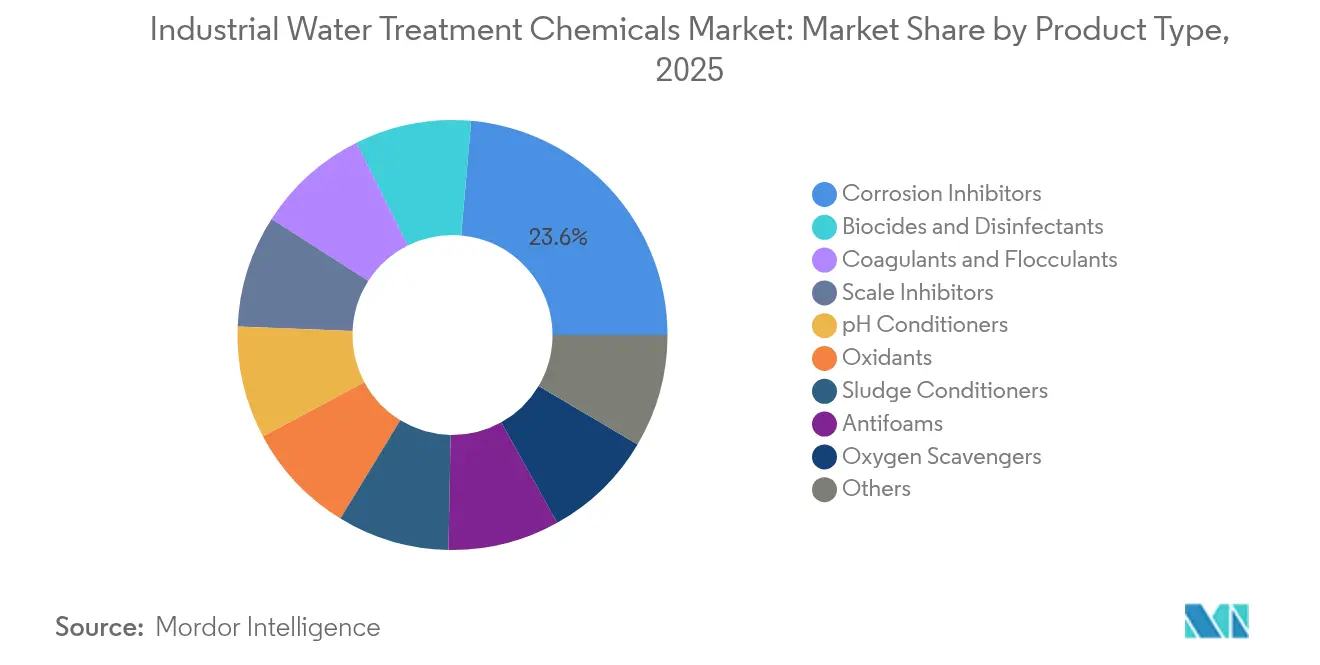
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final:
el sector energético sigue siendo el ancla mientras el petróleo y gas impulsa el crecimiento incrementalLa industria energética representó el 35,58% del tamaño del mercado de químicos para el tratamiento industrial del agua en 2025, lo que refleja la fuerte dependencia del sector en agua de alimentación de calderas de alta pureza y la necesidad de controlar las incrustaciones en torres de enfriamiento que manejan volúmenes de hasta 100.000 m³/día por instalación. Los programas de tratamiento combinan inhibidores de incrustaciones libres de fosfato, biocidas a base de bromo y aminas neutralizantes para garantizar la producción de las turbinas y cumplir con las normas de efluentes. La demanda constante de electricidad y las adiciones incrementales de capacidad sostienen un amplio pero maduro conjunto de ingresos.
Por el contrario, las operaciones de químicos para el tratamiento del agua en petróleo y gas registran el crecimiento más rápido con una CAGR del 6,38%. Los pozos no convencionales bombean nueve barriles de agua producida por cada barril de petróleo, cada barril cargado con alta salinidad, orgánicos disueltos y radionúclidos. Los proveedores de químicos desarrollan desemulsionantes de alto punto de inflamación, inhibidores de incrustaciones para alta concentración de sólidos disueltos totales y oxidantes específicos para sulfuros capaces de funcionar a 140 °C. Los contratos de servicio en campo frecuentemente incluyen logística, laboratorios in situ y monitoreo digital, lo que incrementa los ingresos promedio por pozo. Las plantas de pulpa y papel, el procesamiento de metales y la fabricación de productos químicos completan la demanda. Adoptan coagulantes avanzados para la recuperación de fibra, precipitantes de metales pesados y polímeros para la deshidratación de lodos, a medida que los reguladores endurecen los límites de descarga de color, DQO y metales.
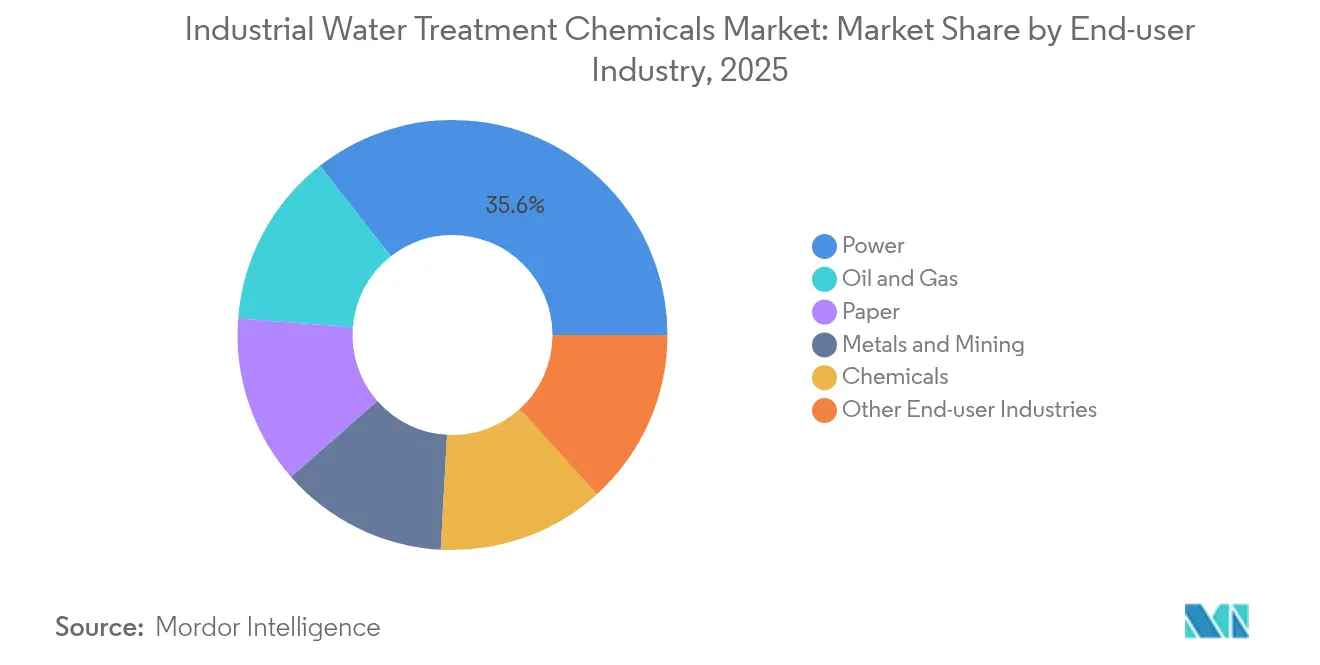
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Productos Químicos para el Tratamiento Industrial del Agua en Europa, América del Norte y Asia-Pacífico
Asia-Pacífico lideró el mercado de productos químicos para el tratamiento industrial del agua con una participación de ingresos del 36,92% en 2025, impulsada por la rápida industrialización y la expansión de la infraestructura municipal. China opera más de 580 plantas de tratamiento de aguas residuales basadas en membranas que tratan 6,7 millones de m³ cada día, lo que incrementa la demanda de antiincrustantes, biocidas y productos químicos de limpieza que mantienen el flujo de permeado. Las iniciativas hídricas de India, incluida la Misión Jal Jeevan, sostienen un crecimiento anual del 9,7% hasta 2025 y abren nuevas rondas de licitación municipal que especifican tanto productos químicos convencionales como avanzados. América del Norte sigue siendo un referente tecnológico. Los límites de PFAS de la EPA requieren reformas integrales de las plantas, lo que impulsa a las empresas de servicios públicos a adquirir a gran escala coagulantes mejorados con surfactantes, productos químicos de reemplazo de carbón activado granular y limpiadores oxidativos. Las cuencas de esquisto añaden una demanda de alto volumen de oxidantes especializados, biocidas e inhibidores de corrosión formulados para salmueras que superan los 150.000 mg/L de TDS. Europa cuenta con una base de usuarios madura pero orientada a la innovación, que favorece los polímeros de base biológica y las mezclas bajas en fósforo alineadas con los objetivos del Pacto Verde.
Mercado de Productos Químicos para el Tratamiento Industrial del Agua en Oriente Medio y África y América Latina
Se proyecta que la región de Oriente Medio y África registre una CAGR del 6,8%, la más alta a nivel mundial. Los 80.000 millones de USD destinados a proyectos hídricos en Arabia Saudita y la expansión de la desalinización en el Golfo en general sustentan la adopción de antiincrustantes y limpiadores de membranas diseñados para plantas de ósmosis inversa de alta salinidad. Los conglomerados industriales en los Emiratos Árabes Unidos y Egipto persiguen sistemas de descarga cero de líquidos, lo que refuerza la adopción de antiincrustantes de control de evaporación e inhibidores de corrosión de mltiples ciclos. América Latina registra un crecimiento sostenido, liderado por los centros mineros de Chile y Perú, que necesitan reactivos para el reciclaje de agua de relaves y la eliminación de arsénico.

Análisis de la cadena de valor
La cadena de valor comienza con materias primas petroquímicas e inorgánicas upstream (surfactantes, fosfonatos, aminas, monómeros acrílicos, halógenos y sales metálicas) que se convierten en coagulantes y floculantes formulados, inhibidores de corrosión e incrustaciones, biocidas, oxidantes, secuestrantes de oxígeno y productos químicos para la limpieza de membranas. Los formuladores venden a través de canales directos de cuentas clave (energía, refinación, pulpa y papel, metales) y distribuidores regionales, y cada vez más añaden servicio de campo, equipos de dosificación y monitoreo digital para pasar de un suministro de commodities a programas basados en el rendimiento. Las acciones recientes de las empresas reflejan esta integración, incluida De Nora, que completó la adquisición de BW Water (julio de 2026) para fortalecer su plataforma integrada de soluciones de agua y tecnologías electroquímicas, y Kemira, que adquirió Clear Water Technologies, LLC (junio de 2026) para ampliar su capacidad de servicio industrial en torno a programas de calderas y torres de enfriamiento.
En el lado downstream, las EPC y los proveedores de tecnología del agua especifican programas químicos dentro de trenes de tratamiento como ultrafiltración y ósmosis inversa, descarga líquida cero y coagulación avanzada para micropollutantes, lo que genera demanda derivada de mezclas especializadas y agentes de limpieza. Los requisitos de calidad específicos del sector también determinan las compras, incluida la fabricación de electrónica, donde Kurita y Membrane Group India formaron Kurita Membrane India Pvt Ltd (julio de 2026) para ofrecer soluciones avanzadas de tratamiento de agua y reciclaje de aguas residuales. Los cuellos de botella y las sensibilidades de costos siguen vinculados a la volatilidad de materias primas especializadas (por ejemplo, óxido de etileno y cadenas relacionadas con isotiazolinonas) y a la logística, lo que mantiene la fabricación localizada, el maquilado y las estrategias de múltiples fuentes como elementos centrales de la competitividad de los proveedores.
Panorama Competitivo
La intensidad competitiva es moderada, con las empresas líderes acelerando la consolidación para asegurar plataformas tecnológicas y presencia regional. La adquisición por parte de Veolia del 30% restante de la participación en Water Technologies and Solutions otorga a la empresa el control integral de químicos, equipos y diagnósticos con IA, con sinergias adicionales previstas de 90 millones de EUR para 2027. Ecolab adquirió Barclay Water Management por 50 millones de USD en noviembre de 2024, incorporando la tecnología del Sistema de Monocloramina iChlor a su suite digital ECOLAB3D. Estos movimientos subrayan un cambio hacia soluciones integradas que vinculan a los clientes mediante contratos basados en el rendimiento.
Solenis invierte 193 millones de USD para ampliar la capacidad en EE. UU. de polímeros de polivinilaminapolímeros utilizados en coagulantes de alta resistencia, complementando su adquisición en 2024 del negocio de floculantes para minería de BASF. Kemira destina 500 millones de EUR hacia productos con contenido renovable para 2030, anticipando una creciente preferencia por floculantes e inhibidores de corrosión de base biológica en toda Europa. Los actores regionales más pequeños se centran en formulaciones de nicho, pero se enfrentan a la volatilidad de las materias primas y al endurecimiento de las regulaciones de toxicidad que elevan los costos de cumplimiento. La diferenciación digital destaca: los proveedores que ofrecen paneles de control en la nube vinculados a sensores en línea consolidan contratos de servicio plurianuales y aumentan la venta cruzada de mezclas especializadas dentro del mercado de químicos para el tratamiento industrial del agua.
Líderes de la Industria de Químicos para el Tratamiento Industrial del Agua
Kemira
Ecolab Inc.
Solenis LLC
SNF Group
Kurita Water Industries Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Químicos para el Tratamiento Industrial del Agua
- 3M
- Accepta Water Treatment
- BASF
- Buckman
- Chemifloc
- Clariant
- DuPont
- Ecolab Inc.
- Feralco AB
- Italmatch AWS
- IXOM
- Kemira
- Kurita Water Industries Ltd
- Lenntech B.V.
- SNF Group
- Solenis LLC
- Thermax Limited
- Veolia Water Technololgies, Inc.

Oportunidades de mercado y perspectivas futuras
La reutilización industrial y el suministro de agua de proceso de alta especificación continúan creando espacio en blanco para programas químicos que protegen las membranas y estabilizan el rendimiento bajo cargas industriales variables. La actividad de proyectos ya integra el consumo químico en nuevos activos: VA TECH WABAG obtuvo un pedido de tratamiento de agua industrial para el proyecto de expansión de Bina Petchem y refinería de Bharat Petroleum Corporation Limited en Madhya Pradesh (enero de 2026), incluida una planta de descarga líquida cero que normalmente incrementa la demanda de antiincrustantes, limpiadores, coagulantes y floculantes, y paquetes de control de corrosión en bucles de múltiples etapas. En Europa, Evides Industriewater avanzó en una nueva planta de agua de proceso en Botlek, Países Bajos, con puesta en marcha prevista para el tercer trimestre de 2026 (anunciado en abril de 2026), lo que respalda la inversión continua en centros de agua industrial centrados en la confiabilidad que dependen de programas de dosificación y monitoreo consistentes.
El control de PFAS y micropollutantes también presenta un conjunto de oportunidades actuales, porque las políticas y los programas ya están cambiando las opciones de tratamiento y la combinación química. La EPA de EE. UU. mantuvo una agenda activa de normativa sobre PFAS en 2026, con reglas propuestas abiertas a comentarios públicos (mayo de 2026). La UE adoptó la Directiva (UE) 2024/3019, que exige evaluaciones de riesgo para micropollutantes en aguas residuales urbanas y la aplicación progresiva del tratamiento cuaternario para grandes aglomeraciones, lo que empuja las interfaces industriales y municipales hacia trenes de tratamiento de mayor eliminación. Las inversiones en reutilización añaden visibilidad de demanda para productos químicos avanzados, incluido el Gobierno de Australia Occidental, que anunció una inversión de 81 millones de AUD (junio de 2026) para ampliar la Planta de Reciclaje de Agua de Kwinana en 10 millones de litros por día de producción de agua reciclada, y Fluence, que obtuvo un contrato de planta de agua industrial de 3,7 millones de USD en Texas (mayo de 2026) que utiliza ultrafiltración y ósmosis inversa para el reabastecimiento de torres de enfriamiento. En conjunto, estos ejemplos refuerzan el cambio hacia sistemas centrados en membranas donde los antiincrustantes, las estrategias de biocidas y los productos químicos de limpieza funcionan como consumibles recurrentes.
Recent Industry Developments in Mercado de Químicos para el Tratamiento Industrial del Agua
- Julio de 2026: Kurita y Membrane Group India establecieron Kurita Membrane India Pvt Ltd para ofrecer soluciones avanzadas de tratamiento de agua y reciclaje de aguas residuales para la industria electrónica y de semiconductores en India. La empresa se enfoca en un segmento de alta pureza donde los programas químicos, los productos químicos para el cuidado de membranas y los estrictos requisitos de control de contaminación aumentan el valor de las soluciones combinadas y el soporte técnico local.
- Mayo de 2025: Veolia completó la adquisición del 30% de participación de CDPQ en Water Technologies and Solutions, otorgando a Veolia la propiedad total de la plataforma. La adquisición fortalece su capacidad de integrar productos químicos especializados, equipos y monitoreo habilitado por IA bajo programas comerciales unificados, respaldando la contratación basada en el rendimiento y las ventas cruzadas.
- Noviembre de 2024: Ecolab adquirió Barclay Water Management por 50 millones de USD, incorporando la tecnología del sistema iChlor Monochloramine e integrándola en la plataforma digital ECOLAB3D. El acuerdo amplió la oferta de Ecolab en seguridad del agua en sitio y control microbiológico, reforzando el cambio hacia una gestión combinada de química más digital en lugar de un suministro químico independiente.


Mercado de Químicos para el Tratamiento Industrial del Agua Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de los programas químicos utilizados para acondicionar, proteger y limpiar los sistemas de agua industriales, de modo que los equipos funcionen de manera confiable y se puedan cumplir los objetivos de descarga o reutilización. Incluye los químicos aplicados en los circuitos de captación, agua de proceso, enfriamiento, calderas y aguas residuales en instalaciones industriales.
Exclusiones del alcance: Excluye los químicos para el tratamiento de agua potable municipal y los equipos y servicios no químicos, como membranas, filtros y bombas.
Descripción General de la Segmentación
- Por Tipo de Producto
- Inhibidores de Incrustaciones
- Inhibidores de Corrosión
- Biocidas y Desinfectantes
- Coagulantes y Floculantes
- Acondicionadores de pH
- Antiespumantes
- Eliminadores de Oxígeno
- Acondicionadores de Lodos
- Oxidantes
- Otros
- Por Industria de Usuario Final
- Petróleo y Gas
- Energía
- Papel
- Metales y Minería
- Químicos
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción de una imagen coherente de la actividad industrial y los patrones de uso del agua que típicamente impulsan la demanda de dosificación. Consultamos fuentes públicas como la EPA de EE. UU., la serie de uso del agua del USGS, los indicadores industriales de Eurostat, los flujos comerciales de UN Comtrade para categorías de químicos relevantes, y la orientación sobre aguas residuales y reutilización de organismos como la IWA.
Para mantener los supuestos realistas por uso final, también revisamos informes anuales y folletos técnicos de empresas, presentaciones para inversores, actualizaciones regulatorias y cobertura de prensa confiable sobre nuevas plantas, cierres y cumplimiento de normas de descarga de aguas. En algunos casos, utilizamos suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de cargamento para verificar la presencia de proveedores y los cambios en la composición. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para validar el conjunto de demanda y la lógica de precios, especialmente donde los datos públicos no son suficientemente específicos a nivel de producto. Conversamos con una combinación de proveedores de químicos, formuladores, distribuidores, equipos de EPC y servicios de agua, y usuarios finales industriales en APAC, EMEA y las Américas, de modo que las prácticas operativas regionales, la intensidad del cumplimiento normativo y el comportamiento de adquisición quedaran reflejados de manera consistente.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 14% | APAC: 42% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 33% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 53% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El modelo central se construyó utilizando un conjunto de demanda de arriba hacia abajo que vincula el caudal de agua industrial con la intensidad de tratamiento típica, y luego convierte eso en valor químico utilizando rangos de dosificación promedio y bandas de precios. Mapeamos el conjunto de demanda utilizando indicadores como la generación de energía térmica y las necesidades de agua de alimentación de calderas, la utilización de la capacidad de refinerías y petroquímicas, la producción de pulpa y papel, la actividad siderúrgica y minera, y el crecimiento en las inversiones en tratamiento y reutilización de aguas residuales industriales.
Una vez que se definieron los totales regionales, utilizamos aproximaciones selectivas de abajo hacia arriba para corroborar las cifras, incluyendo divisiones de ingresos de proveedores muestreados, verificaciones de canal sobre paquetes de productos comunes, y verificaciones de volumen por precio de venta promedio para líneas de alto uso como inhibidores de corrosión, inhibidores de incrustaciones y biocidas. Donde existían brechas, se aplicaron rangos basados en las industrias comparables más cercanas en la misma geografía, y luego se ajustaron tras la retroalimentación de expertos.
Los pronósticos se generaron utilizando regresión multivariada, con variables independientes vinculadas a los mismos indicadores de producción industrial y capacidad utilizados en el conjunto de demanda. También incorporamos el endurecimiento esperado de las normas de descarga y los objetivos de reutilización que tienden a elevar la intensidad del tratamiento con el tiempo. Los supuestos sobre el movimiento del precio de venta promedio se mantuvieron prácticos utilizando la inflación observada, las señales de materias primas y las expectativas derivadas de entrevistas sobre el momento de renegociación de contratos, en lugar de asumir curvas de precios uniformes.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron con señales independientes como las tendencias de producción industrial regional, los movimientos comerciales de clases de químicos clave y el desempeño divulgado de líneas de negocio relevantes en presentaciones públicas. Cuando un número parecía incorrecto, rastreamos el factor determinante hasta su insumo, luego verificamos nuevamente las unidades, el momento de la conversión de divisas y cualquier supuesto atípico sobre dosificación o precios antes de que pasara la revisión.
Se siguió una revisión interna de múltiples pasos, y se volvió a contactar a los expertos cuando nuevas adiciones de capacidad, cambios regulatorios o movimientos bruscos en las materias primas podían modificar la demanda a corto plazo o los precios de venta promedio. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la perspectiva más actualizada disponible.
Dimensionamiento del Mercado de Químicos para el Tratamiento Industrial del Agua de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los químicos para el tratamiento industrial del agua suelen diferir, incluso cuando el nombre del tema parece el mismo. Las diferencias generalmente provienen de lo que se contabiliza como industrial frente a municipal, cómo se tratan los servicios y equipos, y cómo se convierten y actualizan los precios año tras año.
Los químicos para el tratamiento de agua potable municipal están excluidos porque siguen diferentes factores de demanda y ciclos de adquisición, y en el alcance de Mordor Intelligence se sitúan fuera del total de químicos para el tratamiento industrial del agua. Por eso algunas cifras más grandes no coinciden. Las diferencias también aparecen cuando una estimación combina equipos de tratamiento, contratos de servicio in situ o cestas de químicos para el tratamiento del agua más amplias que no se limitan a los circuitos industriales. Otro factor común es el año utilizado para la conversión de divisas y la rapidez con que se actualizan los precios de lista y los precios contractuales, lo que puede desplazar el valor declarado incluso si los volúmenes son similares.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 24,86 mil millones de USD (2026) | |
| Editor Global de Investigación A | 19,02 mil millones de USD (2026) | Utiliza un conjunto más reducido de aplicaciones industriales incluidas y tiende a mantener supuestos conservadores de dosificación y precio de venta promedio, lo que reduce el valor total para el mismo año. |
| Editor de Investigación de la Industria B | 41,74 mil millones de USD (2025) | Parece utilizar una cesta de químicos más amplia que puede combinar la demanda municipal e industrial, y el año base y la ventana de pronóstico difieren, lo que amplía las brechas de comparabilidad. |
La tabla muestra que la dispersión se explica principalmente por la alineación del alcance y el año, más que por un único insumo. Al mantener las inclusiones vinculadas a los circuitos de agua industrial y luego verificar los totales con controles de realidad sobre producción, capacidad y precios, obtenemos un número que es más fácil de conciliar con los factores observables y los pasos reproducibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Químicos para el Tratamiento Industrial del Agua?
El mercado está valorado en 24.860 millones de USD en 2026 y se proyecta que alcance los 32.740 millones de USD para 2031.
¿Qué segmento de producto lidera el mercado?
Los inhibidores de corrosión ocupan la posición principal, representando el 23,62% de la participación del mercado de químicos para el tratamiento industrial del agua en 2025.
¿Qué región está creciendo más rápido?
Se prevé que la región de Oriente Medio y África se expanda a una CAGR del 6,8% hasta 2031, superando a otras regiones.
¿Por qué son importantes las regulaciones de PFAS para la demanda de químicos?
Los límites más estrictos de PFAS obligan a las instalaciones de servicios públicos a adoptar coagulantes mejorados y químicos de post-tratamiento, impulsando significativamente los volúmenes del mercado.
¿Cómo está cambiando la IA el consumo de químicos?
Las plataformas de dosificación en tiempo real reducen la sobredosificación entre un 15 y un 25%, disminuyendo el desperdicio y garantizando el cumplimiento normativo, y se están convirtiendo en un diferenciador clave para los proveedores.
Última actualización de la página el:



