
Tamaño y Cuota del Mercado de Hidrazina Hidratada
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 238.44 kilotones |
| Volumen del Mercado (2031) | 327.62 kilotones |
| Tasa de crecimiento (2026 - 2031) | 6.57 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hidrazina Hidratada por Mordor Intelligence
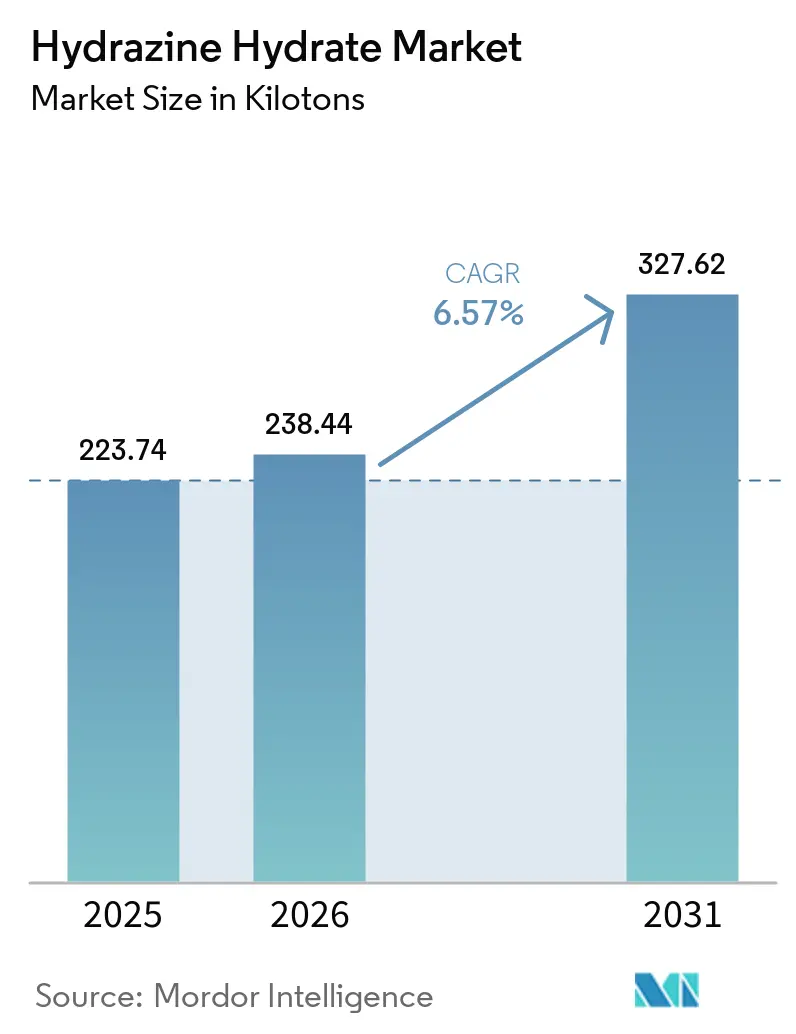
El tamaño del Mercado de Hidrazina Hidratada se valoró en 223,74 kilotoneladas en 2025 y se estima que crecerá desde 238,44 kilotoneladas en 2026 hasta alcanzar 327,62 kilotoneladas en 2031, a una CAGR del 6,57% durante el período de pronóstico (2026-2031). El fuerte impulso proviene de la polimerización, el uso como agente de soplado, la expansión de la producción de ingredientes farmacéuticos activos (API) y los primeros despliegues de celdas de combustible directas de hidrazina. Las innovaciones en los procesos —especialmente en la ruta H₂O₂–ketazina— continúan reduciendo la intensidad energética y los flujos de residuos, mejorando las posiciones de coste para los productores integrados. La creciente demanda de grados de alta pureza en los sectores aeroespacial y de defensa mantiene los márgenes firmes, incluso cuando las aplicaciones industriales convencionales enfrentan un mayor escrutinio medioambiental. La concesión de licencias tecnológicas, la integración de materias primas y la capacidad de peróxido de hidrógeno en planta están emergiendo como diferenciadores competitivos decisivos en el mercado de hidrazina hidratada.
Conclusiones Clave del Informe
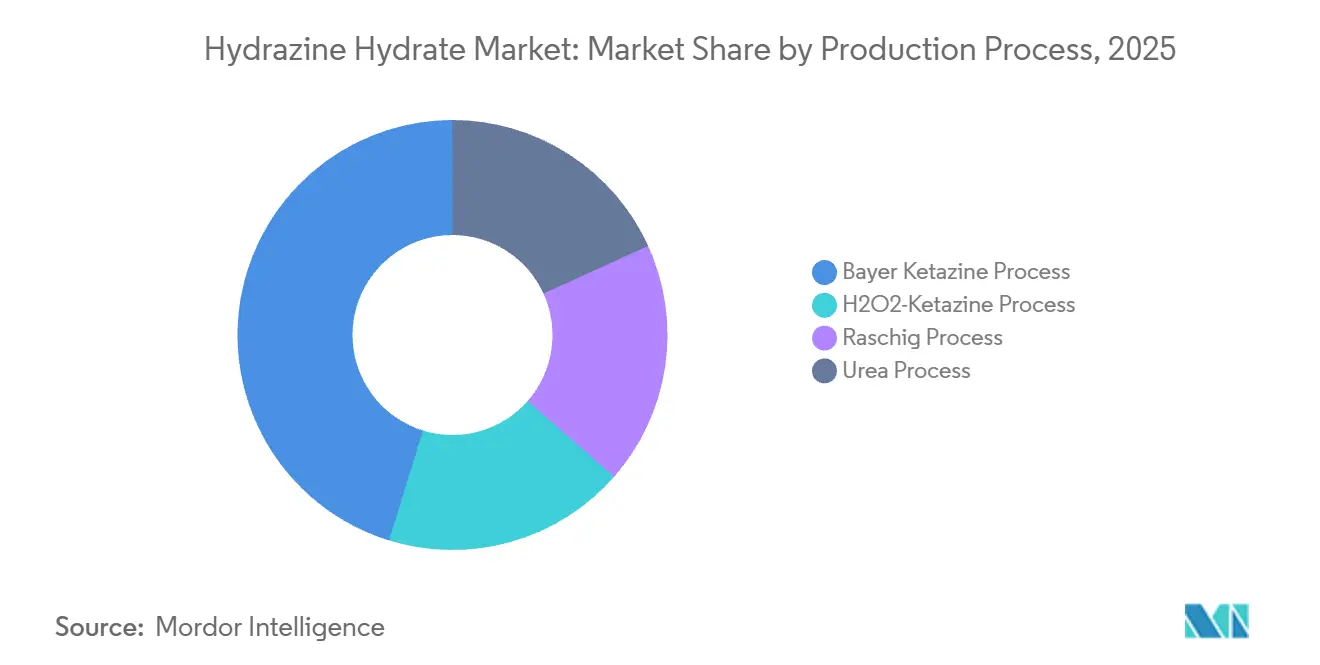
- Por proceso de producción, el Proceso Ketazina de Bayer lideró con una cuota del 45,23% del mercado de hidrazina hidratada en 2025, mientras que el Proceso H₂O₂–Ketazina está proyectado para registrar la CAGR más rápida del 7,29% hasta 2031.
- Por concentración, el grado 80–100% representó el 51,82% de la cuota del tamaño del mercado de hidrazina hidratada en 2025, y la categoría 100% anhidra está preparada para avanzar a una CAGR del 7,36% entre 2026 y 2031.
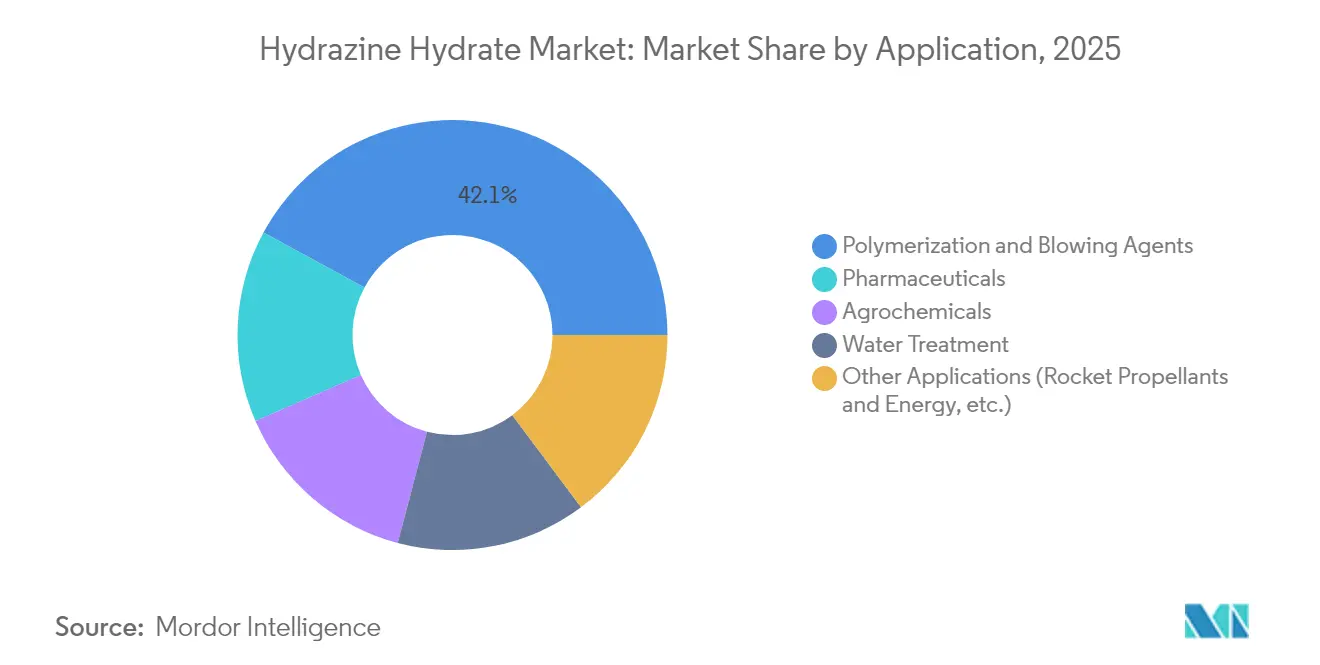
- Por aplicación, los agentes de polimerización y de soplado captaron el 42,10% de la cuota de ingresos en 2025; el segmento de «otras aplicaciones» —que incluye propelentes para cohetes y sistemas energéticos— muestra la perspectiva de CAGR más alta del 7,68% hasta 2031.
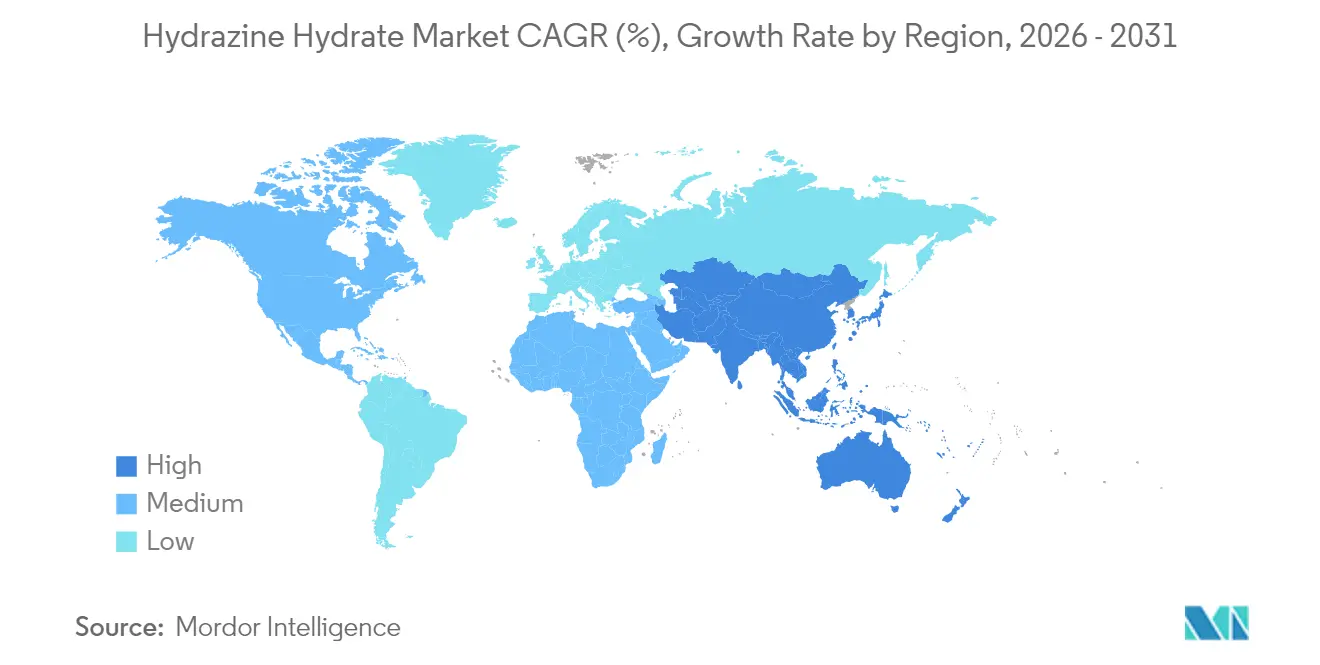
- Por geografía, Asia-Pacífico conservó el 52,70% de la cuota del mercado de hidrazina hidratada en 2025 y se proyecta que se expanda a una CAGR del 7,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de fabricantes de agentes de polimerización y de soplado | +1.80% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Expansión de la producción de API farmacéuticos | +1.20% | Núcleo en Asia-Pacífico, con extensión hacia América del Norte y Europa | Largo plazo (≥ 4 años) |
| Normas globales más estrictas sobre efluentes que impulsan el uso en tratamiento de aguas | +0.90% | Global, especialmente en mercados desarrollados | Mediano plazo (2-4 años) |
| Adopción de inhibidores de corrosión a base de hidrazina en celdas de combustible estacionarias | +0.70% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Innovaciones en procesos que reducen el coste energético de la ruta H₂O₂–ketazina | +0.60% | Global, liderado por países con tecnología avanzada en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Fabricantes de Agentes de Polimerización y de Soplado
La eliminación progresiva reglamentaria de los hidrofluorocarburos con alto potencial de calentamiento global ha impulsado a los productores de polímeros hacia agentes de soplado químicos a base de hidrazina, otorgando al mercado de hidrazina hidratada una visibilidad sostenida del volumen. La demanda es más evidente en espumas de poliuretano rígidas y flexibles utilizadas en aislamiento de edificios y en el aligeramiento de peso en el sector automotriz. El doble papel de la hidrazina como extensor de cadena y estabilizador reduce la complejidad de la formulación y mejora la uniformidad celular, lo que ayuda a los transformadores a cumplir con códigos de eficiencia energética más rigurosos[1]. Los fabricantes de espuma que adoptan hidrofluoroolefinas de cuarta generación tienden a mantener los sistemas de hidrazina porque las ventanas de procesamiento se superponen, reduciendo los costes de cambio. Las iniciativas de polímeros de base biológica añaden otra fuente de demanda a medida que los productores prueban materias primas renovables compatibles con las reacciones mediadas por hidrazina.
Expansión de la Producción de API Farmacéuticos
Las políticas nacionales de relocalización de la producción impulsadas en Estados Unidos y Europa han desencadenado una ola de inversiones en fabricación continua que favorecen la compatibilidad de la hidrazina hidratada con la química de flujo. El compuesto es fundamental para la síntesis de nucleósidos y nucleótidos modificados que ahora se integran en los ensayos clínicos de antivirales y oncología. China e India continúan ampliando bloques de API multipropósito, reforzando el liderazgo de Asia-Pacífico en el mercado de hidrazina hidratada. Las nuevas sondas de fluorescencia de fondo cero permiten la detección de hidrazina en tiempo real dentro de los reactores, afinando el control de calidad y minimizando los fallos por lotes. Los largos plazos de desarrollo de fármacos aseguran una demanda predecible, aislando la demanda farmacéutica de las fluctuaciones de ciclo corto en otros mercados finales.
Normas Globales Más Estrictas sobre Efluentes que Impulsan el Uso en Tratamiento de Aguas
Los productores de energía y las plantas de proceso intensifican los programas de acondicionamiento del agua de alimentación de calderas a medida que los reguladores endurecen los límites de descarga de hierro, cobre y oxígeno disuelto residual. La hidrazina sigue siendo el eliminador de oxígeno más rápido disponible, formando nitrógeno inofensivo y agua a la vez que actúa como tampón de pH —un doble beneficio que ayuda a los operadores a racionalizar los inventarios de productos químicos. Aunque las alternativas no tóxicas basadas en carbohidrazida y aminas ganan notoriedad, muchos sistemas de alta presión continúan usando hidrazina por su cinética probada en condiciones de temperatura y presión elevadas. Las empresas de servicios públicos municipales la utilizan selectivamente en bucles de pulido especializados donde la eliminación total del oxígeno es crítica para la protección de membranas.
Adopción de Inhibidores de Corrosión a Base de Hidrazina en Celdas de Combustible Estacionarias
Los sistemas de respaldo para centros de datos, torres de telecomunicaciones y microrredes remotas están adoptando celdas de combustible directas de hidrazina para obtener energía silenciosa y de arranque instantáneo. Estas unidades operan a temperatura ambiente, evitando el almacenamiento voluminoso de hidrógeno comprimido y simplificando los trámites de autorización. Los avances en catalizadores han eliminado el platino, reduciendo los costes de los módulos y apoyando una comercialización más amplia. Las aplicaciones militares requieren cartuchos de alta densidad energética que dependen de hidrazina de ultra pureza, mejorando los márgenes para los proveedores homologados. La investigación paralela sobre la electrólisis desacoplada posiciona la oxidación de hidrazina como un medio para mejorar la eficiencia de la producción de hidrógeno, creando flujos de demanda adicionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones estrictas sobre toxicidad y transporte | -1.40% | Global, especialmente en la Unión Europea y América del Norte | Corto plazo (≤ 2 años) |
| Altos costes de seguros y manipulación debido al riesgo de explosión | -0.80% | Global, con mayor impacto en los mercados desarrollados | Mediano plazo (2-4 años) |
| Escasez de materias primas de H₂O₂ de alta calidad en Asia | -0.60% | Núcleo en Asia-Pacífico, con extensión hacia las cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas sobre Toxicidad y Transporte
La clasificación de la hidrazina como sustancia de muy alta preocupación (SVHC) en el marco del Reglamento REACH de la Unión Europea obliga a los productores y usuarios a elaborar costosos expedientes de autorización e impulsa la investigación y el desarrollo hacia análogos más seguros. El transporte es igualmente complejo: las Reglamentaciones Modelo de las Naciones Unidas clasifican la hidrazina como líquido corrosivo de Clase 8 y líquido inflamable de Clase 3, lo que exige contenedores aislados y con clasificación de presión, así como manipuladores certificados. Estados Unidos armonizó sus normas domésticas con los estándares internacionales actualizados en 2024, lo que provocó el reetiquetado y una formación adicional en toda la cadena de suministro[2]. Las empresas aeroespaciales de primer nivel ejercen presión para obtener exenciones de uso extendido, pero los programas de propelentes alternativos respaldados con 1,4 millones de EUR en fondos de la Unión Europea señalan la intención política de reducir progresivamente el uso de la hidrazina a largo plazo.
Altos Costes de Seguros y Manipulación Debido al Riesgo de Explosión
Los incidentes recientes en plantas han llevado a las aseguradoras a recalibrar los modelos de estimación de pérdidas, lo que ha inflado las primas para las instalaciones que almacenan más de 10 toneladas de hidrazina. Los operadores deben añadir muros resistentes a explosiones, matrices avanzadas de detección de gases y purgas redundantes de gas inerte —todo lo cual incrementa los desembolsos de capital. Los geles termorreversibles en evaluación pueden inmovilizar la hidrazina para el transporte, pero la adopción comercial depende de la demostración del análisis coste-beneficio en la logística a granel. Los formuladores más pequeños externalizan cada vez más las etapas de procesamiento a base de hidrazina a fabricantes por encargo con infraestructura especializada, consolidando la demanda entre un número menor de actores de mayor tamaño.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso de Producción:
Las Rutas de Ketazina Impulsan la Revolución de la EficienciaEl Proceso Ketazina de Bayer mantuvo una cuota dominante del 45,23% del mercado de hidrazina hidratada en 2025 gracias a las redes de capacidad global consolidadas desde hace tiempo y al sólido conocimiento en catalizadores. Las líneas H₂O₂–ketazina, aunque más recientes, están añadiendo unidades a un ritmo brioso con una CAGR del 7,29%, respaldadas por una menor intensidad energética y un tratamiento de residuos simplificado.
Las estrategias de eliminación de cuellos de botella en planta ahora implican la purificación de ketazina mediante membranas, que recupera el solvente e incrementa la capacidad total de la planta sin grandes ampliaciones de superficie. Las casas de licencias integran gemelos digitales con los paquetes de proceso, permitiendo la optimización energética en tiempo real y el mantenimiento predictivo. Los fabricantes de equipos originales que suministran reactores de titanio informan de una acumulación creciente de pedidos a medida que los clientes de Asia-Pacífico se apresuran a cumplir las normas de contenido local y evitar la exposición a las importaciones. Estas dinámicas mantienen al mercado de hidrazina hidratada en una trayectoria de innovación que recompensa los diagramas de flujo energéticamente eficientes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Concentración:
El Grado Anhidro Captura Aplicaciones PremiumLos flujos de alta concentración (80–100%) representaron el 51,82% de la demanda en 2025, ya que los clientes prefieren un menor peso de envío y una vida útil más prolongada. Dentro de esta banda, se prevé que la hidrazina anhidra al 100% crezca un 7,36% anual hasta 2031, impulsada por la mezcla de propelentes para cohetes y las formulaciones avanzadas de limpieza de sensores. El tamaño del mercado de hidrazina hidratada para las soluciones de menor grado 55–80% se mantiene estable en los circuitos de tratamiento de aguas donde la dilución en planta se alinea con los equipos de dosificación.
La pervaporación mediante membranas combinada con la destilación al vacío permite la purificación de paso único del 80% al 100% de pureza, reduciendo drásticamente el uso de vapor y disminuyendo la huella de gases de efecto invernadero. Los compradores aeroespaciales, ahora sujetos a estrictas especificaciones de pureza de propelentes derivadas de las auditorías de las agencias espaciales, suscriben contratos plurianuales que ofrecen visibilidad del volumen a los productores especializados. Mientras tanto, las fábricas de semiconductores prueban la hidrazina ultra seca para la pasivación de superficies, un nicho que podría reforzar aún más la demanda de grado anhidro antes de que finalice la década.
Por Aplicación:
El Sector Energético Altera los Patrones de Demanda TradicionalesLas aplicaciones de agentes de polimerización y de soplado dominaron el 42,10% del volumen en 2025, ancladas en la demanda de aislamiento y las iniciativas de aligeramiento en el transporte. Sin embargo, la categoría de «otras aplicaciones» —que abarca propelentes, celdas de combustible y electrólisis desacoplada— supera a todos los segmentos con una CAGR del 7,68%, lo que pone de relieve la diversificación dentro del mercado de hidrazina hidratada. Los intermediarios farmacéuticos mantienen un crecimiento de un solo dígito medio a medida que los ensayos clínicos de derivados de ARNm estandarizan las rutas de síntesis habilitadas por hidrazina.
Las celdas de combustible directas de hidrazina muestran eficiencias de ciclo completo competitivas con el almacenamiento de iones de litio cuando se integra la recuperación de calor residual, lo que ha impulsado proyectos piloto en telecomunicaciones y centros de datos. Los actores del sector agroquímico enfrentan límites de residuos más estrictos que restringen los volúmenes de reguladores de crecimiento a base de hidrazina, aunque los nichos de herbicidas especializados aún dependen de su perfil funcional único donde no existen sustitutos equivalentes. Esta diversificación aísla a la industria de hidrazina hidratada de las caídas en un único segmento y sostiene un amplio apetito inversor.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Mercado de Hidrazina Hidratada en Asia-Pacífico
Asia-Pacífico concentró el 52,70% del consumo mundial en 2025, lo que refleja una profunda integración vertical desde el peróxido de hidrógeno aguas arriba hasta los convertidores de espuma polimérica aguas abajo. China posee una participación significativa de la capacidad instalada mundial y continúa añadiendo líneas de H₂O₂-cetazina, aunque recientes interrupciones en el suministro de materias primas recordaron a los compradores la latente fragilidad de la cadena de suministro. Los incentivos vinculados a la producción de IFA en India están catalizando expansiones en instalaciones existentes que podrían incrementar la demanda nacional en 30 kilotones antes de 2030. Japón mantiene un liderazgo de nicho en grados de alta pureza para uso en celdas de combustible y semiconductores, aprovechando una metalurgia propietaria para los sistemas de manejo de hidrazina.
Mercado de Hidrazina Hidratada en América del Norte
América del Norte muestra un crecimiento significativo, impulsado por la demanda de propelente de grado de defensa, la relocalización nacional de ingredientes farmacéuticos activos y los despliegues incipientes de celdas de combustible estacionarias. Las subvenciones federales para la resiliencia de microrredes incluyen asignaciones de financiamiento para bancos de prueba de tecnología directa de hidrazina, lo que podría profundizar la demanda si se alcanzan los objetivos de costos. Los centros de productos químicos especiales de Canadá en Ontario y Quebec adquieren hidrazina hidratada e inhibidores de hidratos bajo contratos a largo plazo, protegiéndose contra las restricciones de transporte transfronterizo que se endurecieron en 2024.
Mercado de Hidrazina Hidratada en Europa
Europa presenta un panorama mixto: los costos de autorización REACH y el estatus de SVHC elevan las barreras de cumplimiento, lo que lleva a algunos usuarios finales a optar por químicas alternativas; sin embargo, las empresas aeroespaciales y de materiales avanzados obtienen exenciones para evitar interrupciones en el suministro. Los productores continentales invierten en electrolizadores de peróxido de hidrógeno vinculados al hidrógeno verde para descarbonizar las materias primas, posicionándose para obtener precios premium una vez que la presentación de informes de alcance 3 se vuelva obligatoria. En conjunto, estas dinámicas mantienen el mercado de hidrazina hidratada firmemente global, al tiempo que destacan la divergencia regulatoria regional como un determinante estructural de los flujos comerciales.
Panorama regulatorio
La hidracina y el hidrato de hidracina enfrentan controles estrictos basados en riesgos en las principales regiones, lo que da forma a los patrones de permisos, embalaje y uso final. En la Unión Europea, la hidracina figura en la Lista de Sustancias Candidatas de REACH como Sustancia Extremadamente Preocupante (SVHC) desde el 20 de junio de 2011, y cuenta con clasificaciones armonizadas CLP que incluyen Carcinógeno 1B (H350) junto con toxicidad aguda y corrosividad; esto empuja a los productores y usuarios intermedios hacia usos industriales contenidos, mayor documentación de cumplimiento y controles de exposición más estrictos.
Fuera de Europa, los marcos de seguridad ocupacional y de riesgos químicos refuerzan restricciones similares y elevan el estándar para el transporte y la seguridad en las instalaciones. OSHA mantiene un límite de exposición permisible para la hidracina de 1 ppm en Estados Unidos, mientras que Australia incluye la hidracina en el Sistema de Información sobre Sustancias Químicas Peligrosas con Carcinogenicidad 1B y clasificaciones relacionadas de toxicidad aguda/corrosión. En India, las especificaciones del Bureau of Indian Standards y los códigos de seguridad (IS 12086:2020 para especificación de producto e IS 10871 para seguridad) fundamentan las prácticas de adquisición y manejo, y los regímenes de accidentes graves como Seveso III en Europa establecen umbrales de control escalonados para el almacenamiento de hidrato de hidracina (50 t nivel inferior y 200 t nivel superior), lo que influye en el tamaño de los parques de tanques y en las salvaguardas impulsadas por seguros.
Análisis de la cadena de valor
La cadena de valor del hidrato de hidracina comienza con insumos básicos y especializados aguas arriba (amoníaco, oxidantes como hipoclorito de sodio/cloro o peróxido de hidrógeno, y cetonas como la acetona para las rutas de cetazina), seguidos de una síntesis y purificación intensivas en capital en instalaciones estrictamente controladas. Los productores operan procesos tradicionales de Raschig/urea o rutas basadas en cetazina, con un cambio creciente hacia configuraciones de cetazina-H2O2 que reducen las cargas de efluentes y mejoran el rendimiento energético, lo que hace que el acceso a peróxido de hidrógeno confiable y de alto grado, así como a servicios en planta, sea una palanca de integración clave.
En el segmento intermedio, los requisitos de manejo y cumplimiento (transferencia cerrada, embalaje certificado y tratamiento de residuos peligrosos) añaden una carga operativa considerable y tienden a favorecer a actores integrados con sistemas de EHS establecidos y control analítico de calidad. La distribución aguas abajo generalmente se realiza a través de distribuidores químicos especializados o contratos directos con grandes usuarios en polimerización y agentes espumantes, eliminación de oxígeno en tratamiento de agua, intermedios farmacéuticos y agroquímicos, y demanda de nicho de alta pureza para sistemas aeroespaciales y energéticos. Los cuellos de botella se centran cada vez más en la disponibilidad de capacidad de alta pureza, la capacidad de validación analítica calificada para usos finales regulados, y las restricciones de transporte regionales que hacen que las huellas de producción local y los acuerdos de suministro a largo plazo sean más importantes para la continuidad del suministro.
Panorama Competitivo
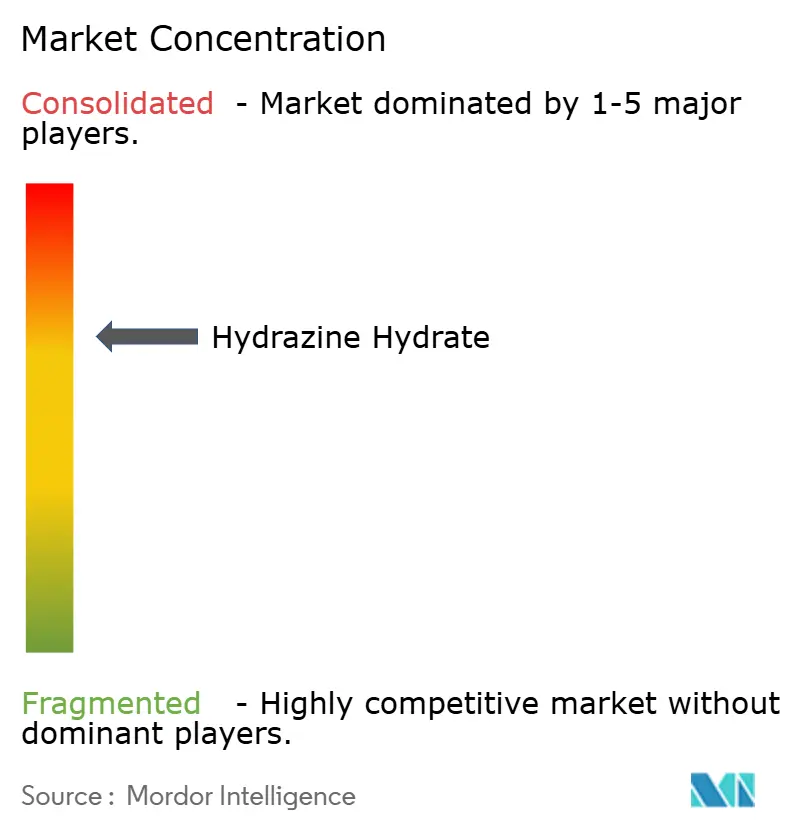
El mercado de hidrazina hidratada exhibe una concentración moderadamente consolidada: los cinco principales actores controlan colectivamente alrededor del 61% de la capacidad global. Los productores integrados que abarcan peróxido de hidrógeno, intermediarios de ketazina y formulaciones aguas abajo poseen ventajas en coste y calidad que los formuladores más pequeños tienen dificultades para igualar.
Los titulares líderes priorizan la integración vertical y la diversificación geográfica para amortiguar las restricciones regionales de transporte y los picos en los costes de seguros. Los presupuestos de capital favorecen las reconversiones H₂O₂–ketazina, las unidades de reducción de efluentes y los trenes de aislamiento de alta pureza. Las alianzas tecnológicas con proveedores de membranas y empresas de analítica avanzada tienen como objetivo desbloquear ganancias incrementales de rendimiento y ahorros energéticos que se traducen directamente en mejoras de margen.
La incertidumbre regulatoria en torno a las futuras clasificaciones de toxicidad incentiva el desarrollo paralelo de líneas de investigación y desarrollo: mientras que las líneas de hidrazina heredadas obtienen la autorización del Reglamento REACH, las empresas exploran el dinitramida de amonio, el óxido nitroso y el nitrato de hidroxilamonio como propelentes de próxima generación. Quienes poseen patentes de proceso para la hidrazina hidratada también conceden licencias de conocimientos técnicos a nuevos participantes en mercados emergentes —ampliando tanto los flujos de ingresos como la disciplina global de suministro.
Líderes de la Industria de Hidrazina Hidratada
-
Arkema
-
LANXESS
-
Lonza
-
Otsuka Chemical Co.,Ltd.
-
Yibin Tianyuan Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hidrazina Hidratada Empresas cubiertas en este informe
- Arkema
- Capot Chemical Co.,Ltd.
- Chemtex Speciality Limited
- Gujarat Alkalies and Chemicals Limited
- Haihang Industry
- Hangzhou Dayangchem Co. Ltd
- HPL Additives Limited.
- Hunan Zhuzhou Chemical Industry Group
- IRO Water Treatment Co., Ltd.
- LANXESS
- Lonza
- Matrix Fine Chemicals GmbH
- NIPPON CARBIDE INDUSTRIES CO., INC.
- Otsuka Chemical Co.,Ltd.
- Shandong ThFine Chemical Co., Ltd
- Thermo Fisher Scientific Inc.
- Vizag Chemicals
- Weifang Yaxing Chemical Co., Ltd.
- Yibin Tianyuan Group
Oportunidades de mercado y perspectivas futuras
Un área de oportunidad clara es la sustitución regional de importaciones combinada con la ampliación de capacidad nacional conforme a la normativa, particularmente en Asia-Pacífico, donde la demanda está anclada en espumas polimérica, API y aplicaciones energéticas selectivas. India ofrece una prueba reciente: Spl Additives Private Limited anunció una propuesta de expansión de hidrato de hidracina en el Área Industrial RIICO, Hanumangarh (Rajasthan), en enero de 2026, con el objetivo de aumentar de 195 TM por mes a 1.000 TM por mes, lo que señala espacio para inversiones adicionales en cadenas de suministro locales y adyacentes en purificación, embalaje y logística de materiales peligrosos.
La mejora tecnológica y de la mezcla de productos también presenta oportunidades donde las regulaciones y la calificación de usuarios finales orientan al mercado hacia huellas de producción de mayor pureza y menores emisiones. El sector se está diferenciando activamente mediante la selección de procesos (incluidos los diagramas de flujo de cetazina-H2O2), la integración de oxidantes en planta y los trenes de aislamiento de alta pureza que atienden la demanda aeroespacial, de defensa y emergente relacionada con celdas de combustible, que depende de un control estricto de impurezas. Paralelamente, el estatus SVHC de REACH de la UE y los límites de exposición nacionales están impulsando a los compradores a preferir proveedores con autorizaciones sólidas, trazabilidad y embalaje listo para transporte, lo que crea espacio comercial para productores y maquiladores calificados que puedan ofrecer documentación de cumplimiento garantizada y manejo en circuito cerrado desde la puerta de la planta hasta el usuario final.
Desarrollos recientes de la industria en Mercado de Hidrazina Hidratada
- Enero de 2026: Spl Additives Private Limited anunció una propuesta de expansión de la capacidad de hidrato de hidracina en el Área Industrial RIICO, Hanumangarh (Rajasthan), aumentando la producción planificada de 195 TM por mes a 1.000 TM por mes. Esta medida destaca el desarrollo del suministro enfocado en India, orientado a reducir la dependencia de las importaciones y mejorar la disponibilidad para usuarios aguas abajo que requieren volúmenes estables entregados localmente.
- Julio de 2025: Gujarat Alkalies and Chemicals Limited completó una expansión de capacidad en su planta de hidrato de hidracina en Dahej, ampliando el suministro nacional y fortaleciendo la competitividad de precios frente a las importaciones.
- Mayo de 2024: El Panel de Evaluación Tecnológica y Económica (TEAP) del Programa de las Naciones Unidas para el Medio Ambiente publicó una actualización de progreso sobre la transición para dejar de usar hidrofluorocarbonos de alto GWP, reforzando la dirección regulatoria detrás de los cambios de formulación en la industria de espumas. A medida que las cadenas de valor de polímeros y aislamiento ajustan sus sistemas de agentes espumantes, los agentes espumantes químicos basados en hidracina y los intermedios relacionados siguen vinculados al ciclo de reformulación impulsado por el cumplimiento normativo en múltiples regiones.
Mercado de Hidrazina Hidratada Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de hidrazina hidratada abarca la demanda de hidrazina en forma acuosa, comercializada en rangos de concentración industrial, y consumida en usos de fabricación y tratamiento químico donde se utiliza como intermediario reactivo o aditivo funcional.
Exclusiones del alcance: Se excluyen los productos terminados derivados en los que la hidrazina hidratada es únicamente un insumo incorporado y no se comercializa ni se cotiza por separado como hidrazina hidratada.
Descripción General de la Segmentación
- Por Proceso de Producción
- Proceso Raschig
- Proceso Ketazina de Bayer
- Proceso de Urea
- Proceso H₂O₂–Ketazina
- Por Concentración
- Menos del 55%
- 55–80%
- 80–100%
- 100% (Anhidro)
- Por Aplicación
- Agentes de Polimerización y de Soplado
- Productos Farmacéuticos
- Agroquímicos
- Tratamiento de Aguas
- Otras Aplicaciones (Propelentes para Cohetes y Energía, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para fundamentar el mercado en señales observables de oferta y demanda antes de realizar cualquier pronóstico. Nos apoyamos en fuentes públicas como agencias nacionales de estadísticas industriales, flujos comerciales de UN Comtrade, registros de seguridad y clasificación química (como ECHA y la Agencia de Protección Ambiental de los Estados Unidos), así como publicaciones técnicas y revistas arbitradas que describen los usos de la hidrazina hidratada y las normas de concentración típicas.
Esto se complementa con divulgaciones de proveedores, como informes anuales, presentaciones para inversores y registros regulatorios, que ayudan a rastrear adiciones de capacidad, cierres de plantas y la exposición comercial reportada a derivados de hidrazina. Cuando es necesario, también se consultan suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envíos para verificar la direccionalidad de los volúmenes y los precios. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para validar lo que la investigación documental no puede mostrar con claridad, especialmente en cuanto a precios efectivos, mezcla de concentraciones y cómo se distribuye la demanda entre las principales áreas de uso, como agentes de expansión para polímeros, productos farmacéuticos, agroquímicos y tratamiento de agua. Se realizaron conversaciones con una combinación de productores, distribuidores y usuarios finales, y las discusiones se equilibraron entre las principales regiones consumidoras para poder contrastar la lógica de precios y los indicadores de demanda con el comportamiento real de compra.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 12% | APAC: 50% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 40% | EMEA: 32% |
| Actores menores: 22% | Gerentes: 48% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El modelo central se construye utilizando un enfoque de arriba hacia abajo, en el que las señales de producción, comercio y consumo aparente se reconstruyen por región y luego se ajustan según las bandas de concentración típicas y la intensidad de uso final. Una vez formado el conjunto de demanda, se utilizan aproximaciones selectivas de abajo hacia arriba para mantener los totales dentro de rangos realistas, incluyendo el muestreo de volúmenes de proveedores, verificaciones de disponibilidad en los canales y un precio simple por tonelada según la mezcla de concentraciones para verificar la dirección del valor.
Los insumos clave utilizados en el modelo incluyen señales de capacidad de planta y tasa de operación, patrones de movimiento de importación y exportación, cambios en la mezcla de concentraciones (por ejemplo, grados de concentración media frente a alta concentración), actividad del lado de las aplicaciones en espumas poliméricas y síntesis química, y presión regulatoria regional que puede modificar el comportamiento de manejo y sustitución. El pronóstico se ejecuta mediante análisis de escenarios, y el caso base se alinea con las expectativas de los entrevistados respecto a adiciones de capacidad, movimiento de precios y demanda de los sectores derivados en los próximos años. Cuando faltan señales de abajo hacia arriba para países más pequeños, la brecha se gestiona mediante ratios de referencia que utilizan la intensidad del comercio e indicadores de producción sectorial, y luego se verifican en revisiones antes de la finalización.
Validación de Datos y Ciclo de Actualización
Todos los resultados se contrastan con indicadores independientes como la dirección del comercio, los anuncios de capacidad y el crecimiento esperado de las aplicaciones, de modo que ninguna fuente de datos única domine el resultado. Las variaciones se investigan a nivel de país y concentración, y los valores atípicos desencadenan una segunda revisión de los supuestos, con llamadas de seguimiento cuando una discrepancia no puede explicarse mediante factores documentados.
Antes de la aprobación final, el modelo y el documento pasan por revisiones analíticas de múltiples etapas, que incluyen la verificación de la consistencia de unidades, el momento de la conversión de divisas y la lógica del movimiento interanual. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en la capacidad o acciones regulatorias. Justo antes de la entrega, se completa una actualización final para que los datos reflejen las señales más recientes disponibles.
Tamaño del Mercado de Hidrazina Hidratada de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la hidrazina hidratada frecuentemente no coinciden porque las fuentes definen el producto de manera diferente y luego aplican distintos métodos de conversión entre volumen y valor. El año utilizado, el precio supuesto para los diferentes grados de concentración y si los flujos comerciales se presentan netos o brutos también pueden modificar el número final.
En este estudio, los principales factores de divergencia provienen de cómo se tratan los grados acuosos frente al material anhidro, cómo se aplica la mezcla de concentraciones a los precios y si el modelo asume un desplazamiento más rápido hacia usos de alta pureza como los productos farmacéuticos. Algunas estimaciones también se apoyan más en un único valor del año base y luego proyectan hacia adelante sin volver a verificar la utilización de la capacidad y los cambios en el comercio cada año, lo que puede subestimar las adiciones de oferta en el ciclo medio o sobreestimar la escasez.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 223,74 millones de USD (2025) | |
| Industry Research Publisher A | 413,77 millones de USD (2025) | Esta cifra parece estar orientada al valor con supuestos de precios más amplios, y probablemente combina de manera más agresiva los grados de mayor precio y los derivados de hidrazina adyacentes, lo que eleva el valor implícito por tonelada en comparación con una verificación basada en la mezcla de concentraciones. |
| Industry Research Publisher B | 484,00 millones de USD (2024) | Esta estimación está anclada a un año base diferente y se presenta como ingresos por ventas, lo que puede reflejar el valor facturado y los márgenes de distribución, y es posible que no normalice de manera consistente el momento de la conversión de divisas y la mezcla de grados entre regiones. |
La tabla muestra que la mayor parte de la dispersión puede atribuirse a cómo se traduce el volumen en dólares, especialmente cuando la mezcla de concentraciones y los márgenes de los canales se gestionan de manera diferente. Cuando los precios por grado se vinculan a las señales comerciales y a las indicaciones de operación de las plantas, y cuando las anomalías desencadenan un nuevo contacto con los participantes del mercado, el dimensionamiento se mantiene más cercano al conjunto de hidrazina hidratada comercializada tal como se modela y actualiza en Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de hidrazina hidratada y sus perspectivas de crecimiento?
El tamaño del mercado de hidrazina hidratada es de 238,44 kilotoneladas en 2026 y se proyecta que alcance 327,62 kilotoneladas en 2031, lo que refleja una CAGR del 6,57%.
¿Qué región lidera el consumo mundial de hidrazina hidratada?
Asia-Pacífico domina con una cuota del 52,70% y también es la región de más rápido crecimiento, con una CAGR del 7,18% hasta 2031.
¿Por qué está ganando popularidad el proceso H₂O₂–ketazina?
Reduce la demanda de servicios de alta temperatura en casi un 67%, disminuye las cargas de efluentes y se alinea con las materias primas de peróxido de hidrógeno verde, lo que lo convierte en la ruta de producción más eficiente energéticamente.
¿Cómo afectan los cambios regulatorios en Europa a la demanda de hidrazina hidratada?
La clasificación del Reglamento REACH de la Unión Europea como SVHC eleva los costes de autorización y fomenta la investigación de propelentes más seguros, pero las exenciones para el sector aeroespacial y de defensa mantienen intacta la demanda esencial.
¿Qué impulsa el auge de la hidrazina anhidra de alta pureza?
Las crecientes necesidades de propelentes para cohetes, la limpieza de semiconductores y los cartuchos de celdas de combustible de alta gama requieren grados de pureza del 100%, lo que lleva a este subsegmento a una CAGR del 7,36%.
¿Qué tan concentrado está el panorama competitivo?
El mercado está moderadamente consolidado, con los cinco principales proveedores controlando alrededor del 61% de la capacidad.