
Análisis del Mercado de Heparina por Mordor Intelligence
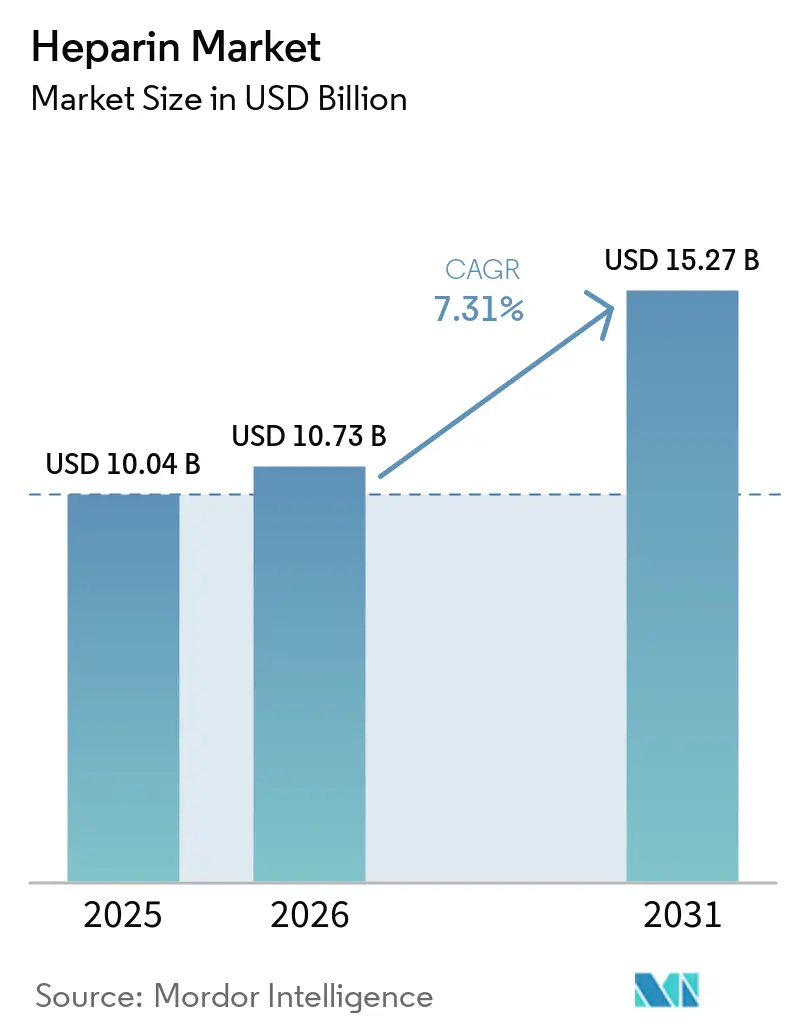
Se espera que el tamaño del mercado de heparina aumente de 10,73 mil millones de USD en 2026 a 11,51 mil millones de USD en 2027 y alcance los 16,16 mil millones de USD para 2032, creciendo a una CAGR del 7,02% durante 2027-2032.
El crecimiento de la población mayor y la atención recurrente de diálisis amplían la demanda potencial de inyectables, mientras que las opciones de tratamiento y las restricciones por sangrado vinculan el crecimiento a los pacientes elegibles. Las compras institucionales de China hacen que el acceso sea importante para la comercialización de inyectables, junto con la inversión en capacidad de jeringas precargadas. Los insumos de origen animal y las obligaciones de calidad extienden la decisión de inversión hacia arriba, hasta el abastecimiento y los controles de fabricación. Por lo tanto, los proveedores compiten en alcance comercial y acceso clínico local, además de en la molécula, ya que la distribución, la calidad de fabricación y la implementación del tratamiento se interponen entre la necesidad del paciente y los ingresos.
Conclusiones Clave del Informe
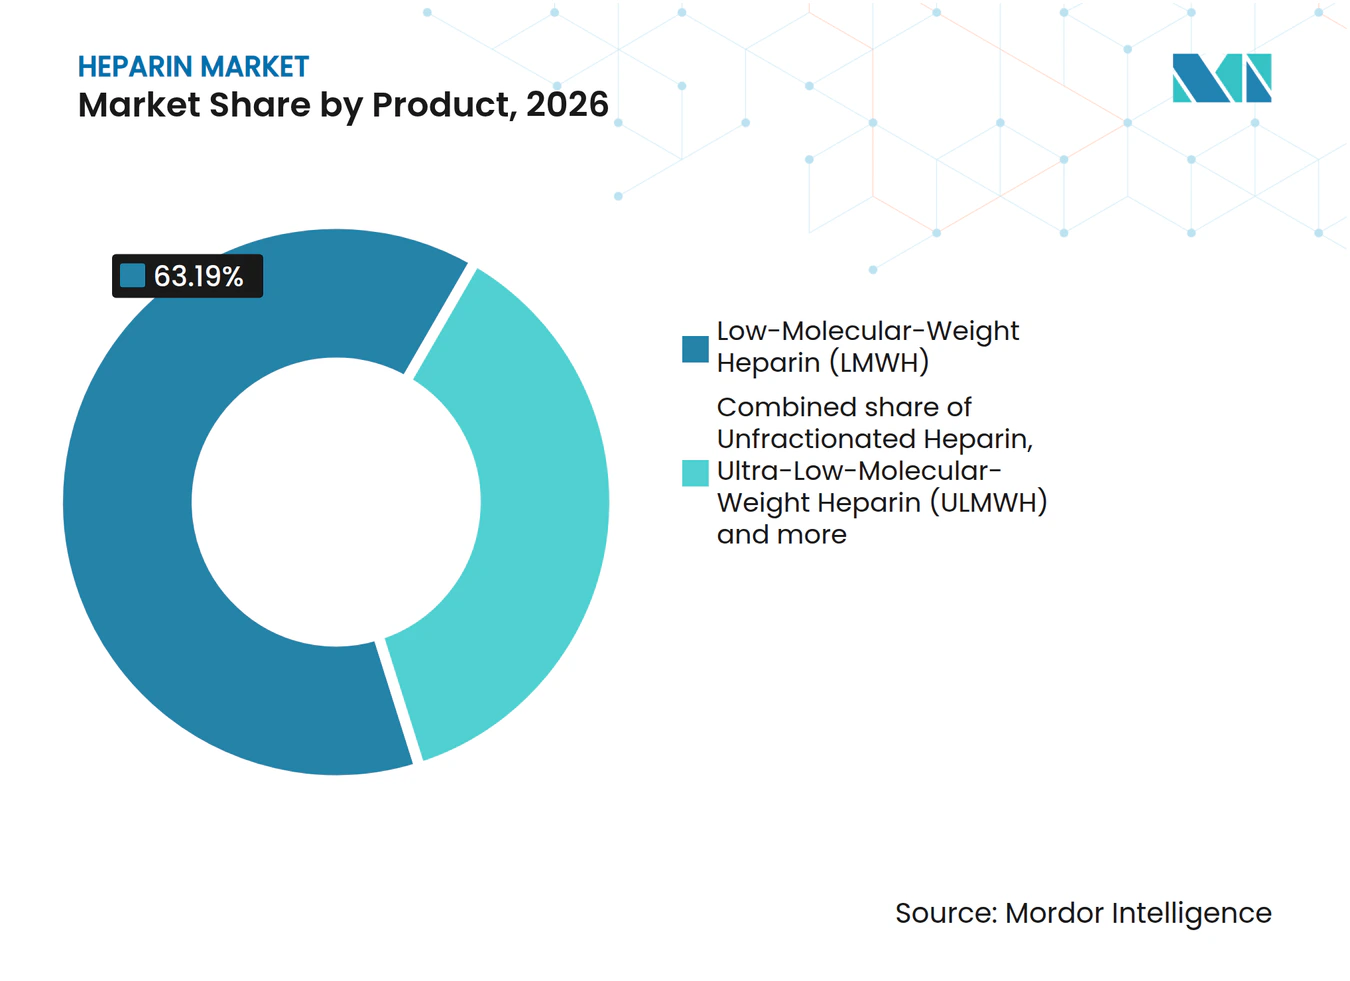
- Por producto, la heparina de bajo peso molecular (HBPM) tuvo una participación del 63,19% en el mercado de heparina en 2026, mientras que se prevé que la heparina sintética/biosintética sea la de mayor crecimiento, con una CAGR del 8,15% durante 2027-2032.
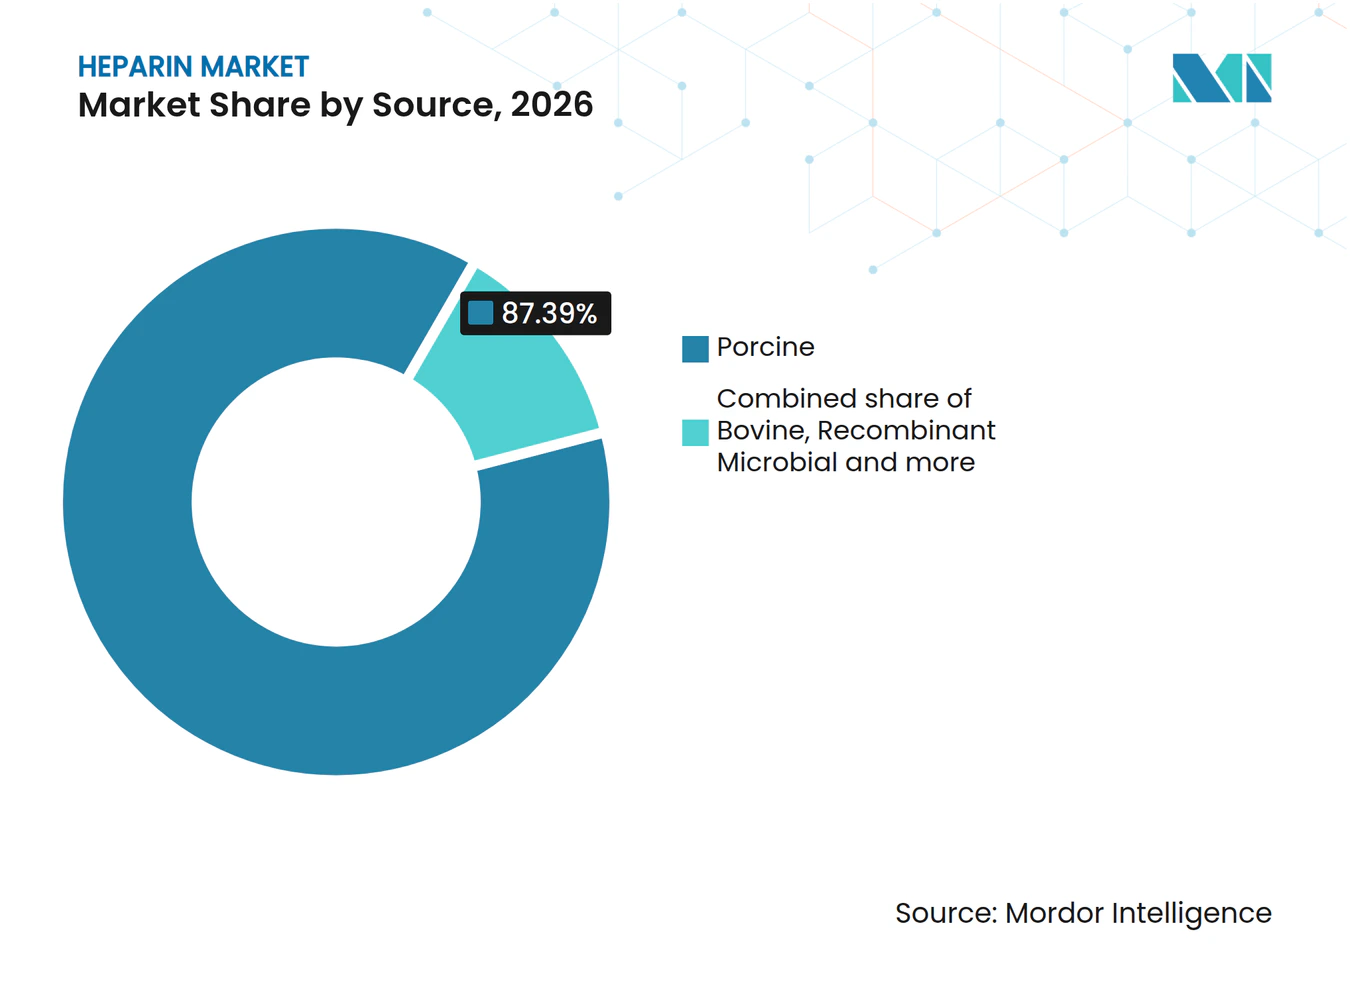
- Por fuente, la heparina porcina lideró con una participación del 87,39% del tamaño del mercado de heparina en 2026, y se prevé que la heparina microbiana recombinante registre la CAGR más rápida, del 8,85%, durante 2027-2032.
- Las formas farmacéuticas estuvieron lideradas por la solución inyectable, con el 68,41% de los ingresos en 2026, y se prevé que las jeringas precargadas sean el segmento de mayor crecimiento, con una CAGR del 7,2% durante 2027-2032.
- Por vía de administración, la administración subcutánea tuvo la mayor participación, con el 54,68% de los ingresos en 2026, y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 7,15% durante 2027-2032.
- Las aplicaciones estuvieron lideradas por la trombosis venosa profunda (TVP), con el 46,16% de los ingresos en 2026, mientras que se prevé que la hemodiálisis sea la de mayor crecimiento, con una CAGR del 7,55% durante 2027-2032.
- Entre los usuarios finales, los hospitales representaron el 72,15% de los ingresos en 2026, y se prevé que los entornos de atención domiciliaria sean el segmento de mayor crecimiento, con una CAGR del 8,3% durante 2027-2032.
- Por geografía, Asia-Pacífico lideró con el 32,41% de los ingresos en 2026 y se prevé que registre la CAGR más rápida, del 7,95%, durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Volumen de Procedimientos Quirúrgicos y Procedimientos de Diálisis | +3% | América del Norte, Europa, Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Rápida Adopción de la Heparina de Bajo Peso Molecular junto con la Expansión de los Programas de Heparina Biosintética | +2.5% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Alta Carga de Enfermedades Objetivo y Envejecimiento de la Población | +2% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Expansión de la Aplicación en Dispositivos Médicos | +0.9% | Centros de tratamiento con ECMO en Japón | Mediano plazo (2-4 años) |
| Creciente Aplicación en la Atención Oncológica | +0.5% | Centros de atención oncológica en los Estados Unidos | Mediano plazo (2-4 años) |
| Uso Creciente de Heparina en la Oxigenación por Membrana Extracorpórea (ECMO) y en los Circuitos de Bypass Cardiopulmonar | +0.4% | América del Norte, Europa y Asia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes de Procedimientos Quirúrgicos y Procedimientos de Diálisis
La atención recurrente de dilisis respalda la demanda repetida de anticoagulantes a medida que se expande la población tratada. Fresenius Medical Care estimó que aproximadamente 4,5 millones de personas en todo el mundo recibieron diálisis regular en 2025, en comparación con aproximadamente 4,3 millones en 2024. La guía de NHS Highland establece la dosificación rutinaria de heparina para reducir la coagulación del circuito extracorpóreo durante la hemodiálisis y la hemodiafiltración en adultos con bajo riesgo de sangrado. Los pacientes de mayor riesgo especificados requieren una evaluación médica de la unidad renal antes de la anticoagulación con heparina. Estos límites clínicos vinculan la oportunidad de suministro a la actividad de tratamiento elegible. Para los proveedores de diálisis, la prevención de coágulos hace que el acceso a una anticoagulación adecuada sea parte de la prestación del propio tratamiento.
Rápida Adopción de la Heparina de Bajo Peso Molecular junto con la Expansión de los Programas de Heparina Biosintética
Una preferencia de las guías clínicas por la HBPM en una población definida con embolia pulmonar (EP) aguda otorga a los proveedores una base clínica para ampliar el tratamiento inyectable inicial. En su guía de 2026 sobre embolia pulmonar aguda, la Asociación Americana del Corazón y el Colegio Americano de Cardiología recomendaron la HBPM sobre la heparina no fraccionada para adultos en las categorías clínicas C1-E1 de la guía que requieren anticoagulación parenteral inicial. La guía establece que esta preferencia tiene como objetivo reducir el tromboembolismo venoso (TEV) recurrente y el sangrado mayor. Para los equipos tratantes, estos objetivos vinculan la selección del anticoagulante tanto al riesgo de coagulación recurrente como al daño relacionado con el tratamiento, aumentando la importancia de la elección inicial del producto. Una revisión de 2026 informó la producción de heparina bioingeniería a escala de varios gramos, al tiempo que señalaba que alcanzar volúmenes industriales seguía siendo un desafío. La preferencia de la guía puede orientar el tratamiento inicial ahora, mientras que la revisión describe la heparina bioingeniería a escala de investigación, por lo que el mecanismo de demanda a más corto plazo es la selección de HBPM.
Alta Carga de Enfermedades Objetivo y Envejecimiento de la Población
El crecimiento de la población mayor amplía la base de tratamiento potencial en aplicaciones de trombosis, atención cardíaca y diálisis. La Organización Mundial de la Salud proyecta que la población mundial de 60 años o más crecerá de 1.000 millones en 2020 a 1.400 millones para 2030. Esa proyección añade aproximadamente 400 millones de personas de 60 años o más para 2030, un aumento del 40% respecto al nivel de 2020. La expansión demográfica puede respaldar la demanda sin requerir un mayor consumo de medicamentos por paciente tratado, mientras que la selección clínica determina qué parte de la cohorte más amplia ingresa a la atención médica.
Expansión de la Aplicación en Dispositivos Médicos
El reembolso japonés otorga a una aplicación de circuito recubierto de heparina una vía comercial más allá de la obtención de la aprobación del dispositivo. El sistema ECMO Biosaver de Nipro Corporation recibió la aprobación de comercialización japonesa el 3 de septiembre de 2025, y la cobertura del seguro comenzó el 1 de noviembre de 2025.[1] Desarrollado conjuntamente con el Centro Nacional Cerebral y Cardiovascular, el sistema incorpora un conjunto de circuito recubierto de heparina diseñado para hasta 14 días de uso continuo. Esta duración definida vincula la aplicación del recubrimiento al equipo destinado al soporte extracorpóreo sostenido. Cualquier demanda incremental de material de recubrimiento de heparina depende de la adopción de este conjunto de circuito reembolsado en la atención clínica japonesa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vulnerabilidad de la Cadena de Suministro por Dependencia de Materias Primas de Origen Animal | -1% | China y Estados Unidos | Corto plazo (≤ 2 años) |
| Riesgo y Eventos Adversos de Sangrado | -0.6% | Estados Unidos y Reino Unido | Corto plazo (≤ 2 años) |
| Requisitos Regulatorios Estrictos | -0.4% | Mercado de importación de los Estados Unidos | Largo plazo (≥ 4 años) |
| Cambio Terapéutico hacia los Anticoagulantes Orales Directos en la Tromboprofilaxis a Largo Plazo | -0.3% | Centro de atención de fracturas de cadera en Argentina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Vulnerabilidad de la Cadena de Suministro por Dependencia de Materias Primas de Origen Animal
El abastecimiento de origen animal expone a los fabricantes farmacéuticos a restricciones antes de que comience la purificación. En su evaluación de 2026, el Consejo de Relaciones Exteriores identificó a China como el origen del 80% del suministro mundial de heparina y del 74% del suministro de los Estados Unidos, describiendo la mucosa intestinal porcina como materia prima.[2] Convertir ese subproducto del sacrificio en insumo farmacéutico requiere infraestructura dedicada de recolección, segregación, conservación y procesamiento. Por separado, el consejo informó que, a partir de mayo de 2025, la Asociación Americana de Farmacéuticos incluyó a la heparina en situación de escasez y los expertos aconsejaron a los médicos comenzar a racionar. La misma evaluación encontró que los Estados Unidos no producían mucosa porcina a escala farmacéutica significativa. Reemplazar las importaciones concentradas en China con materia prima estadounidense requeriría primero escalar la recolección, retrasando esa vía doméstica hacia un suministro adicional de medicamentos.
Riesgo y Eventos Adversos de Sangrado
La etiqueta de la inyección de heparina sódica de Hospira de agosto de 2026 contraindica su uso durante el sangrado activo no controlado, excepto cuando se debe a coagulación intravascular diseminada, y aconseja evitar su uso durante el sangrado mayor a menos que los beneficios superen los riesgos.[3] Estas restricciones limitan los pacientes para quienes el suministro inyectable adicional puede traducirse en tratamiento. El mismo etiquetado informa sobre hemorragia fatal y llama a la precaución en condiciones con mayor riesgo de hemorragia. El protocolo de hemorragia mayor de Argyll & Bute indica a los médicos que tratan a pacientes con heparina que detengan la infusión, consideren la protamina y busquen asesoramiento clínico senior o de hematología sobre la dosis y administración de protamina. La planificación de la reversión deja en vigor las restricciones de sangrado de la etiqueta, limitando la oportunidad de volumen de los proveedores a los pacientes cuya evaluación clínica de riesgo-beneficio permita la inyección de heparina sódica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
La Escala de HBPM Respalda la Expansión de FormulacionesLa heparina de bajo peso molecular (HBPM) representó una participación del 63,19% del tamaño del mercado de heparina en 2026. Shenzhen Hepalink Pharmaceutical Group Co. Ltd. (Hepalink) reportó un crecimiento interanual de dos dígitos en el volumen de ventas de formulaciones de enoxaparina sódica durante los 6 meses finalizados el 30 de junio de 2026. El sistema de gestión de ventas interno de la empresa acompañó su expansión reportada en los principales mercados regionales del grupo. El crecimiento reportado se basa en el alcance del canal para un medicamento de enoxaparina establecido, por lo que el acceso a los canales de tratamiento es una palanca de expansión dentro del segmento más grande.
Se prevé que la heparina sintética/biosintética sea el segmento de mayor crecimiento, con una CAGR del 8,15% durante 2027-2032. Una revisión de 2026 clasificó el heparosano seguido de la modificación quimioenzimática de la heparina bioingeniería como semi-industrial y aún en escalado. El papel de la infusión intravenosa de heparina no fraccionada en la guía de agosto de 2025 del NHS Ayrshire & Arran incluye dosificación basada en peso, monitoreo de la coagulación y reversión con protamina tras el asesoramiento de hematología. Para que el suministro bioingeniería alcance a los fabricantes de dosis terminadas en volúmenes industriales, la vía semi-industrial debe superar su escala reportada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente:
La Escala Porcina Determina las Opciones de FuenteLa heparina porcina tuvo el 87,39% de los ingresos en 2026, convirtiéndola en el segmento más grande. En 2025, Bioiberica S.A.U. reportó fabricar una de cada 5 dosis de heparina administradas en todo el mundo. La empresa obtiene su heparina íntegramente de material porcino en Europa, América del Norte y América del Sur. Su escala de producción basada en dosis ilustra el alcance de un fabricante en operación, mientras que la huella de abastecimiento muestra que la participación porcina puede abarcar varios continentes. Bioiberica obtiene su heparina de 3 continentes pero de una sola especie animal, por lo que diversificar dónde se abastece no diversifica lo que se abastece.
Se prevé que la heparina microbiana recombinante sea el segmento de mayor crecimiento, con una CAGR del 8,85% durante 2027-2032. Shenzhen Hepalink reportó haber completado la amplificación a escala piloto de la fermentación del precursor de heparina en un proyecto de investigación colaborativa orientado a la fabricación de heparina microbiana. Llevar la fermentación del precursor hasta la producción de ingrediente farmacéutico activo (IFA) terminado es el siguiente requisito comercial para convertir esta vía de investigación en suministro de medicamentos. El papel de calidad de la heparina bovina quedó ilustrado cuando el regulador de medicamentos de Argentina, ANMAT, estableció una sustancia de referencia de ingrediente farmacéutico activo (IFA) en febrero de 2026 para la identificación por resonancia magnética nuclear de protones y la identificación coagulométrica y las pruebas de potencia biológica. El material de referencia de Argentina otorga a las pruebas de calidad locales una base específica de fuente para distinguir la identidad y potencia del IFA bovino dentro del marco nacional.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma Farmacéutica:
Requisitos de Inyectables e Inversión en JeringasLa solución inyectable representó una participación del 68,41% del mercado de heparina en 2026. En agosto de 2025, HLL Lifecare invitó a licitaciones para 50.000 viales de 5 mL de inyección intravenosa de heparina a 1.000 unidades/mL para diálisis, para suministro posterior a un país extranjero. El requisito de la agencia de adquisiciones india especificó un uso final junto con la concentración y el volumen del envase, por lo que cualquier licitante necesitaría suministrar esa presentación exacta de vial para un programa de diálisis transfronterizo en el segmento más grande.
Se prevé que las jeringas precargadas sean el segmento de mayor crecimiento, con una CAGR del 7,2% durante 2027-2032. Hepalink completó su instalación de fabricación de jeringas precargadas en Pingshan, Shenzhen, el 4 de febrero de 2025, con una capacidad anual de 330 millones de unidades, principalmente para inyecciones de enoxaparina sódica. El anuncio de su instalación también reportó la certificación de buenas prácticas de fabricación de la Unión Europea, vinculando la capacidad física a un marco de calidad de fabricación. En septiembre de 2026, Macter International lanzó Hepanox, un anticoagulante HBPM de enoxaparina sódica, en formato de jeringa precargada. Tanto la capacidad de Pingshan como el lanzamiento de Macter se refieren a jeringas de enoxaparina, lo que vincula el crecimiento de las jeringas precargadas al suministro de dosis terminadas de HBPM.
Por Vía de Administración:
Las Secuencias Clínicas Abarcan Ambas VíasLa administración subcutánea fue el segmento más grande, con el 54,68% de los ingresos en 2026, y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 7,15% durante 2027-2032. La información del producto de Inhixa describe un régimen para el infarto agudo de miocardio con elevación del segmento ST que combina un bolo intravenoso inicial con dosis subcutáneas de enoxaparina. En este régimen, las dosis subcutáneas siguen a un bolo intravenoso, por lo que la demanda subcutánea en la atención del IAMCEST llega asociada a un paso intravenoso.
La administración intravenosa está recomendada para reducir los eventos isquémicos en pacientes con síndrome coronario agudo sin elevación del segmento ST según la guía de 2025 del Colegio Americano de Cardiología/Asociación Americana del Corazón para la heparina no fraccionada. Esa recomendación sitúa la vía dentro de una decisión de tratamiento coronario agudo centrada en la prevención de eventos isquémicos. El paso intravenoso sirve a las vías coronarias agudas tanto en el SCASEST, a través de la heparina no fraccionada recomendada, como en el IAMCEST, a través del bolo inicial del régimen de enoxaparina, vinculando la demanda a la secuencia de tratamiento inicial.
Por Aplicación:
Atención de TVP y Diálisis en Centros EspecializadosLa trombosis venosa profunda (TVP) fue el segmento más grande, representando el 46,16% de los ingresos en 2026. El Instituto Nacional para la Excelencia en Salud y Atención (NICE) incluye regímenes que contienen HBPM entre las opciones para la TVP proximal confirmada o la EP con aclaramiento de creatinina estimado de 15 a 50 mL/min. Para este grupo, una opción utiliza HBPM durante al menos 5 días antes del edoxabán, o dabigatrán cuando el aclaramiento de creatinina es de al menos 30 mL/min. Su guía exige atención a los requisitos de ajuste de dosis y monitoreo del producto, así como protocolos acordados localmente o asesoramiento especializado o multidisciplinario. En este subgrupo renal, el inicio inyectable otorga a los proveedores de HBPM un papel en el inicio del tratamiento incluso cuando el curso más prolongado elegido utiliza un anticoagulante oral.
Se prevé que la hemodiálisis sea el segmento de mayor crecimiento, con una CAGR del 7,55% durante 2027-2032. Fresenius Medical Care estimó que el 89% de los pacientes de diálisis en todo el mundo recibieron hemodiálisis en centros de diálisis en 2025. Esta combinación de tratamientos concentra la exposición comercial de la aplicación en los centros de diálisis, donde un proveedor puede dirigirse a una base de proveedores organizada responsable de administrar el tratamiento. La expansión del proveedor en esta aplicación depende de llegar a los operadores de centros de diálisis, donde recibe tratamiento la proporción predominante de pacientes de diálisis.
Por Usuario Final:
Suministro Hospitalario y Vías de Atención DomiciliariaLos hospitales fueron el segmento más grande por usuario final, representando el 72,15% de los ingresos globales de heparina en 2026. Casi 4 millones de jeringas precargadas de HBPM fueron distribuidas en los centros hospitalarios del NHS en Inglaterra en julio de 2025. Esa escala ilustra la distribución institucional detrás del tratamiento inyectable, con el suministro de un mes de una sola clase de medicamento que involucra millones de presentaciones listas para usar. Para los fabricantes, el canal hospitalario combina una demanda sustancial de unidades con una presentación lista para usar, situando la capacidad de dosis terminadas en el centro de esta oportunidad de usuario final.
Se prevé que los entornos de atención domiciliaria sean el segmento de mayor crecimiento, con una CAGR del 8,3% durante 2027-2032. Tras la evaluación individual del riesgo de TEV, el University College London Hospitals NHS Foundation Trust (UCLH) aconseja continuar con enoxaparina en el domicilio después de una cirugía de cáncer ginecológico cuando el apixabán no es adecuado. El UCLH enseña al paciente, familiar o cuidador a administrar las inyecciones y proporciona el suministro completo del medicamento antes del alta. El tratamiento anticoagulante generalmente continúa durante 28 días después de la cirugía, pero el médico del paciente elige la duración exacta, que puede ser mayor o menor. La administración domiciliaria puede extender el uso más allá de la sala hospitalaria mientras deja al hospital de alta como proveedor del medicamento en esta vía.
Análisis Geográfico
Mercado de Heparina en Asia-Pacífico
Asia-Pacífico tuvo una participación del 32,41% en el mercado de heparina en 2026 y se prevé que crezca a una CAGR del 7,95% durante 2027-2032, convirtiéndola en la región más grande y de mayor crecimiento. En febrero de 2026, la subsidiaria de fabricación de enoxaparina de Hepalink ocupó el primer lugar en la renovación de la adquisición centralizada nacional de China para la inyección Prolongin. La renovación del acceso a través de la adquisición nacional vincula una formulación específica a un canal institucional que puede respaldar la distribución más allá de las decisiones de prescripción individuales. El Ministerio de Salud de Camboya aprobó la concentración de 40 mg/0,4 mL de la inyección de enoxaparina Prolongin fabricada por la subsidiaria de Hepalink, Shenzhen Techdow Pharmaceutical Co., Ltd., en febrero de 2026. En conjunto, los 2 eventos amplían el alcance de una marca de enoxaparina, a través de la adquisición institucional en China y el registro ministerial en Camboya, con un suministro sostenido necesario para convertir ese acceso en disponibilidad de tratamiento.
Mercado de Heparina en América del Norte y Europa
En América del Norte, la guía estadounidense de 2025 recomienda enoxaparina o fondaparinux como alternativas a la heparina no fraccionada para el síndrome coronario agudo sin elevación del segmento ST en el diagnóstico cuando no se anticipa un manejo invasivo temprano. La encuesta europea de 2025 realizada en 114 centros de cirugía cardíaca de 29 países encontró que el 78,1% reportó protocolos escritos de heparinización y el 70,2% no tenía un objetivo universal de tiempo de coagulación activado después de la reversión de la heparina. La Dirección de Salud de Noruega recomendó débilmente el sulfato de protamina para usuarios de heparina con hemorragia intracerebral aguda en su actualización de agosto de 2026. En cada entorno, una guía o protocolo local establece la elección del anticoagulante y su rutina de monitoreo, por lo que el posicionamiento del producto en estas regiones debe seguir el contenido del protocolo.
Mercado de Heparina en Oriente Medio, África y América del Sur
En Oriente Medio y África, la guía hospitalaria para adultos de Sudáfrica recomienda heparina no fraccionada subcutánea con monitoreo de sangrado, o enoxaparina, para pacientes médicos hospitalizados de alto riesgo cuando el rivaroxabán está contraindicado. El formulario nacional de medicamentos de Egipto de 2025 incluye la profilaxis con enoxaparina para pacientes quirúrgicos de riesgo moderado y alto y pacientes médicos con enfermedad aguda con movilidad reducida y mayor riesgo de TEV. El canal de compras de América del Sur queda ilustrado por el Ministerio de Salud de Brasil, que contrató a Biomm S/A en 2025 para suministrar enoxaparina 100 mg/mL en jeringas precargadas. Un pedido de enoxaparina sódica de julio de 2025 del Hospital de Cauquenes de Chile a Laboratorio Chile S.A. registra la recepción aceptada. El contrato federal de Brasil y el pedido hospitalario de Chile apuntan a diferentes niveles de compra, mientras que los documentos egipcio y sudafricano vinculan el uso de enoxaparina y heparina a grupos de riesgo definidos.

Ediciones regionales
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de fabricantes establecidos de IFA de heparina que mantienen sistemas de calidad documentados. Los marcos de buenas prácticas de fabricación (BPF) y farmacopeicos sitúan la gestión de calidad, los estándares de productos y la documentación regulatoria en diferentes puntos del proceso de suministro. La comparación enfatiza la previsibilidad de las responsabilidades de calidad y los pasos administrativos que acompañan al suministro, que influyen en dónde un productor establecido puede participar de manera eficiente.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Francia | China | Sudáfrica | Brasil |
|---|---|---|---|---|---|
| Autoridad principal | FDA | ANSM | NMPA | SAHPRA | ANVISA |
| Instrumentos clave o dirección | Alerta de Importación 55-03, guía de campo no vinculante; marco CGMP aplicable | La BPF de IFA Parte II cubre fabricación, reempaque y reetiquetado | Farmacopea 2025 emitida por la NMPA y la Comisión Nacional de Salud, en vigor desde el 1 de octubre de 2025 | Guía Q7 de IFA, leída junto con la guía de BPF de medicamentos que prevalece en caso de discrepancias | Octava edición de la Farmacopea Brasileña aprobada el 15 de mayo de 2026; IN 451/2026 publicada el 15 de junio de 2026 |
| Efecto comercial | Posible retención por sistemas CGMP inadecuados; posible rechazo cuando las inspecciones respaldan la aparente adulteración | Las actividades de IFA cubiertas conllevan responsabilidades de BPF | Cumplimiento con el estándar operativo; las presentaciones estaban condicionadas a los cambios necesarios en el estándar de registro | Los fabricantes deben documentar e implementar sistemas de gestión de calidad de IFA | Requisitos mínimos de calidad de IFA; cambios en la administración de la certificación BPF publicada (CBPF) y en el reconocimiento de reguladores extranjeros |
| Atractivo de la política actual | Medio | Alto | Medio | Alto | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Para los fabricantes establecidos, el marco de rechazo condicional de la Alerta de Importación 55-03 de los Estados Unidos y la Farmacopea de China, en vigor desde el 1 de octubre de 2025, preservan la tarea de cumplimiento de calidad, respaldando las calificaciones Medias y Sin cambios. La cobertura definida de BPF de IFA de Francia y el enfoque de sistema de calidad documentado de Sudáfrica respaldan calificaciones Altas para los fabricantes establecidos, con Sin cambios que refleja la continuidad en esas tareas de calidad fundamentales. La aprobación de la edición de la Farmacopea de Brasil de mayo de 2026 cubrió los requisitos mínimos generales de calidad para IFA, medicamentos y productos sanitarios, mientras que la IN 451/2026 de junio cambió los criterios de reconocimiento de reguladores extranjeros y la administración de la certificación CBPF. Ambos cambios se refieren a requisitos generales de calidad o administración de certificación, por lo que la obligación fundamental de un fabricante de IFA establecido de demostrar calidad continúa, respaldando la calificación Media de Brasil y la dirección Sin cambios.
Etapas de la Cadena de Valor
La cadena de valor compara el abastecimiento de materias primas, la producción de IFA y el suministro de medicamentos terminados como puntos distintos de ganancias del proveedor. La subsidiaria de SARIA, Van Hessen, suministra a los fabricantes farmacéuticos mucosa para el IFA de heparina, gran parte de ella proveniente de su propia producción de despojos. La captura de valor upstream comienza, por lo tanto, con el suministro de un insumo farmacéutico de origen animal, mientras que las etapas posteriores obtienen ganancias del IFA y de la inyección terminada.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento de materias primas | Proveedores de materias primas farmacéuticas como Van Hessen, una subsidiaria de SARIA | Ventas de mucosa | Dependencia de la recolección de origen animal | Calificar fuentes de recolección adicionales |
| Producción y suministro de IFA | Proveedores de IFA como Bioiberica S.A.U.; fabricantes de IFA como Hepalink | Ventas de IFA de heparina | Exposición a interrupciones en un sitio de procesamiento individual | Calificar ubicaciones alternativas de producción de IFA |
| Suministro de medicamentos terminados | Proveedores de medicamentos inyectables como B. Braun | Ventas de inyecciones terminadas | Diferencias entre países en el registro y disponibilidad del producto | Adaptar los planes de suministro por país a las presentaciones autorizadas |
| Fuente: Mordor Intelligence | ||||
Las operaciones de IFA de Hepalink en China y Wisconsin ilustran cómo la distribución geográfica en la etapa de procesamiento aborda una necesidad de resiliencia diferente a la de agregar fuentes de recolección de materias primas. La disponibilidad de la inyección de heparina de B. Braun varía según el registro y la aprobación del país, vinculando el alcance de la dosis terminada a la jurisdicción de destino. La autorización específica por país determina dónde la capacidad adicional de IFA puede traducirse en ventas de inyecciones terminadas.
Panorama Competitivo
Concentración del Mercado

La competencia abarca a Opocrin S.p.A. en IFA, Baxter International Inc., el grupo B. Braun Melsungen AG y Pfizer Inc. en inyecciones terminadas, y Sanofi S.A. en HBPM de marca. Opocrin suministra heparina sódica de origen porcino, mientras que Baxter ofrece una inyección de heparina premezclada en los Estados Unidos. La empresa operativa del grupo B. Braun en los Estados Unidos, B. Braun Medical Inc., suministra formulaciones de heparina sódica, y Pfizer participa a través de inyecciones etiquetadas para uso intravenoso o subcutáneo en los Estados Unidos. Sanofi comercializó Lovenox/Clexane en más de 100 países en 2025. La enoxaparina genérica en los Estados Unidos y los biosimilares en partes de Europa y en China ampliaron el campo competitivo en torno a esa huella, ofreciendo a los compradores alternativas al medicamento de marca.
En julio de 2025, B. Braun Medical Inc. lanzó inyecciones de heparina sódica de 25.000 unidades en cloruro de sodio al 0,45% a 50 unidades/mL y 100 unidades/mL, ampliando su gama de bolsas premezcladas en los Estados Unidos a 7 productos. El anuncio especificó códigos de barras 2D mejorados para las bolsas de 250 mL y 500 mL. Para los usuarios hospitalarios, la posibilidad de elegir entre concentraciones y la identificación de bolsas legible por máquina incorpora amplitud de formulación e identificación de medicamentos en la misma propuesta del proveedor. Los competidores de la gama premezclada de los Estados Unidos necesitan una estrategia de presentación que aborde la elección de concentración y la identificación por código de barras junto con el ingrediente anticoagulante.
Brasil aprobó una nueva indicación de Clexane para Sanofi Medley Farmacêutica Ltda. el 10 de febrero de 2025. La aprobación cubrió el tratamiento extendido de la trombosis venosa profunda y la embolia pulmonar y la prevención de recurrencias en pacientes con cáncer activo. Para un proveedor de HBPM de marca que enfrenta alternativas genéricas y biosimilares, la autorización específica por indicación ofrece una base adicional para el posicionamiento. Los competidores que buscan la misma oportunidad clínica deben considerar la población de pacientes autorizada junto con su capacidad para suministrar una formulación adecuada. El acceso a la indicación local es un activo competitivo separado, ya que una amplia huella internacional no autoriza por sí misma el tratamiento de un grupo de pacientes particular en un país individual.
Líderes del Sector de Heparina
-
Opocrin S.p.A.
-
Baxter International Inc.
-
B. Braun Melsungen AG
-
Pfizer Inc.
-
Sanofi S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Heparina Empresas cubiertas en este informe
- B. Braun
- Baxter
- Dr. Reddy’s Laboratories
- Hebei Changshan Biochemical Pharmaceutical Co. Ltd.
- Leo Pharma
- Opocrin S.p.A.
- Pfizer
- Fresenius
- GLAND PHARMA
- Hikma Pharmaceuticals
- Techdow USA Inc.
- Viatris
- Abbott Laboratories
- Smiths Group
- Sanofi
- Shenzhen Hepalink Pharmaceutical Group Co. Ltd.
- Bioiberica
- Nanjing King-Friend Biochemical Pharmaceutical Co. Ltd.
- Cipla
- Emcure Pharmaceuticals Ltd
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades se centra en los usos obstétricos, procedimentales y de atención renal de la heparina para la embolia pulmonar (EP) aguda. La guía de 2026 de la Asociación Americana del Corazón/Colegio Americano de Cardiología aborda cada entorno, incluidas las opciones de HBPM y heparina no fraccionada (HNF) para pacientes embarazadas que pueden recibir anticoagulación. El anuncio de la guía indica que la implementación depende de los recursos locales, por lo que la oferta de un proveedor debe adaptarse al servicio que ejecuta cada recomendación.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de heparina para la EP aguda asociada al embarazo | La guía recomienda HBPM o HNF para pacientes embarazadas que pueden recibir anticoagulación | Equipos de atención obstétrica y de EP aguda | Suministrar opciones de heparina adecuadas a través de las vías de EP obstétrica | Recursos locales para la implementación de la vía | Fabricantes de HBPM y HNF que atienden la atención obstétrica |
| Anticoagulación concurrente para la trombólisis dirigida por catéter | Se recomienda HBPM o HNF terapéutica, o HNF subterapéutica, junto con la trombólisis dirigida por catéter para la EP aguda | Equipos de intervención y respuesta a EP | Suministrar presentaciones adecuadas al régimen procedural elegido | Coordinación del tratamiento concurrente y la intensidad de la dosis | Proveedores de heparina que atienden centros procedurales |
| Suministro de HBPM con apoyo en la gestión de dosis en enfermedad renal crónica grave | El monitoreo de anti-Xa es razonable para la EP aguda tratada con HBPM con enfermedad renal crónica grave y aclaramiento de creatinina <30 mL/min | Equipos de EP aguda que tratan pacientes con enfermedad renal crónica grave | Combinar el suministro de HBPM con apoyo en el ajuste de dosis donde se elija el monitoreo de anti-Xa | Riesgo de sangrado y capacidad para la gestión individualizada de la dosis | Proveedores de HBPM con capacidades de apoyo clínico |
| Fuente: Mordor Intelligence | |||||
La apertura central es el suministro de HBPM con apoyo en la gestión de dosis para la EP aguda en la enfermedad renal crónica grave. La opción de monitoreo de la guía aborda a los pacientes tratados con HBPM, mientras que las vías obstétricas elegibles y de trombólisis dirigida por catéter permiten tanto HBPM como HNF. Esa recomendación específica de HBPM ofrece a los proveedores una forma enfocada de diferenciarse a través del apoyo para el monitoreo de anti-Xa seleccionado y el ajuste de dosis al atender a los equipos de atención renal.
Desarrollos recientes de la industria en Mercado de Heparina
- Sep 2026: Macter International lanzó Hepanox, un anticoagulante HBPM de enoxaparina sódica, en formato de jeringa precargada.
- Ago 2026: Shenzhen Hepalink reportó un crecimiento interanual de dos dígitos en el volumen de ventas de formulaciones de enoxaparina sódica para los 6 meses finalizados el 30 de junio de 2026.
- Jun 2026: ANVISA publicó la IN 451/2026, modificando los criterios de reconocimiento de reguladores extranjeros y el proceso administrativo para la certificación de Buenas Prácticas de Fabricación.
Mercado de Heparina Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de heparina mide el valor anual de las ventas mundiales de fabricantes de ingredientes farmacéuticos activos de heparina y medicamentos de heparina terminados para la anticoagulación clínica humana y usos relacionados. Cubre los productos vendidos en todos los países del mundo.
Exclusiones del alcance: Se excluyen los dispositivos recubiertos o impregnados con heparina, incluidos los catéteres, las soluciones de enjuague o lavado con heparina, los productos de heparina veterinaria y los anticoagulantes distintos de la heparina, incluidos los anticoagulantes orales directos.
Descripción General de la Segmentación
-
Por Producto
- Heparina No Fraccionada
- Heparina de Bajo Peso Molecular (HBPM)
- Heparina de Muy Bajo Peso Molecular (HMPM)
- Heparina Sintética / Biosintética
-
Por Fuente
- Porcina
- Bovina
- Microbiana Recombinante
-
Por Forma Farmacéutica
- Solución Inyectable
- Jeringa Precargada
- Gel / Crema Tópica
- Otros
-
Por Vía de Administración
- Intravenosa
- Subcutánea
-
Por Aplicación
- Trombosis Venosa Profunda (TVP)
- Fibrilación Auricular e Infarto de Miocardio
- Enfermedad de las Arterias Coronarias
- Hemodiálisis
- Otras Aplicaciones
-
Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas
- Entornos de Atención Domiciliaria
-
Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
-
Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como la Lista Modelo de Medicamentos Esenciales de la Organización Mundial de la Salud, la información de prescripción de DailyMed, la revisión de la Oficina de Responsabilidad Gubernamental sobre escasez de medicamentos y las presentaciones ante la audiencia del Comité de Energía y Comercio de la Cámara de Representantes, proporcionan evidencia sobre presentaciones de medicamentos, uso clínico, requisitos de calidad, entornos de tratamiento y interrupciones del suministro. El analista utiliza estas fuentes para mapear la demanda terapéutica y las restricciones de fabricación al valor anual de las ventas de IFA y medicamentos terminados.
Los informes de las empresas y los materiales para inversores ayudan a identificar carteras de productos, capacidad de fabricación, canales de ventas y desarrollos empresariales, mientras que los informes de prensa de buena reputación proporcionan verificaciones cruzadas con fecha sobre lanzamientos, adquisiciones y eventos de suministro. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas estructuradas con fabricantes de IFA, proveedores de medicamentos terminados, especialistas en adquisiciones hospitalarias y de diálisis, y líderes de farmacia clínica o anticoagulación pondrían a prueba la evidencia secundaria sobre la combinación de productos, los puntos de transacción, los precios, la capacidad de suministro y el acceso regional. Los encuestados revisarían los supuestos detrás de las estimaciones regionales y de segmento e identificarían cambios en la práctica de tratamiento o adquisición que las fuentes públicas pueden no capturar. Cuando la evidencia sea contradictoria o escasa, los analistas compararían las respuestas independientes con los informes, la guía clínica publicada y las verificaciones de proveedores o canales, y luego documentarían un rango o utilizarían un proxy de segmento comparable para los insumos no resueltos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente de las ventas anuales mundiales de fabricantes de IFA de heparina y medicamentos terminados, valoradas a precios de factura en USD, y reconcilia ese total con las perspectivas regionales y de productos terapéuticos. Los indicadores principales incluyen la actividad de diálisis y procedimientos quirúrgicos y las poblaciones tratadas elegibles para estimar el uso, la capacidad de IFA y dosis terminadas y la disponibilidad de suministro para restringir las ventas entregables, y la combinación de producto, fuente, forma farmacéutica, vía y entorno de atención junto con los precios de venta del fabricante para estimar el valor y los cambios en la combinación de ventas. Para mantener las estimaciones regionales y de productos alineadas con el valor global, los analistas construyen participaciones de segmento a partir de ventas reportadas, evidencia de adquisición y cartera, y ajustan para el crecimiento relativo de cada segmento.
Una regresión multivariante puede relacionar el valor histórico del mercado con la actividad de procedimientos, las poblaciones tratadas, la capacidad de suministro y los indicadores de precio y combinación donde existen series de tiempo comparables. El análisis de escenarios puede probar cambios en el suministro de origen animal, la adopción clínica y la producción sintética o biosintética. Las verificaciones ascendentes selectivas utilizan resúmenes de ventas de proveedores, verificaciones de canales y el precio de venta del fabricante muestreado multiplicado por el volumen para las principales formulaciones, con las ventas de IFA contadas solo cuando no se capturan posteriormente en una venta de medicamento terminado. Si faltan insumos de proveedores o regionales, los analistas utilizan un producto o geografía comparable como proxy, lo delimitan con escenarios bajos y altos, y reconcilian el residual con el total descendente. Las entrevistas con especialistas relevantes del mercado pondrían a prueba los supuestos a nivel de variable y explicarían las discrepancias antes de establecer las previsiones.
Validación de Datos y Ciclo de Actualización
Los analistas triangulan los informes de los fabricantes, los registros regulatorios y clínicos, las señales de adquisición y las estimaciones del mercado, y luego comparan los indicadores independientes de demanda y oferta con la trayectoria de ventas modelada. Revisan los valores atípicos en precios, participaciones de segmento, totales regionales y cambios interanuales frente al registro de fuentes, resuelven las variaciones a través de una segunda fuente o un recontacto específico, y documentan cualquier ajuste restante antes de la aprobación. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos después de eventos regulatorios, de suministro o de productos materiales, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Heparina de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de heparina mide el valor anual de las ventas mundiales de fabricantes de ingredientes farmacéuticos activos de heparina y medicamentos de heparina terminados para la anticoagulación clínica humana y usos relacionados.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores principales incluyen la actividad de diálisis y procedimientos quirúrgicos y las poblaciones tratadas elegibles para estimar el uso, la capacidad de IFA y dosis terminadas y la disponibilidad de suministro para restringir las ventas entregables, y la combinación de producto, fuente, forma farmacéutica, vía y entorno de atención junto con los precios de venta del fabricante para estimar el valor y los cambios en la combinación de ventas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,51 mil millones de USD (2027) | |
| Consultora Global A | 5,8 mil millones de USD (2025) | En su base de 2025, esta estimación está un 49,6% por debajo del valor de este informe para 2027 de 11,51 mil millones de USD, 2 años después. Su valoración inicial más baja y la previsión publicada del 7,2% dejan una trayectoria más baja para el año del informe posterior. |
| Consultora Global B | 7,8 mil millones de USD (2025) | En su base de 2025, esta estimación está un 32,2% por debajo del valor de este informe para 2027 de 11,51 mil millones de USD, 2 años después. Su previsión publicada del 2,6% hace avanzar la valoración anterior más lentamente. |
Los analistas de Mordor Intelligence triangularon los informes de los fabricantes, los registros regulatorios y clínicos, las señales de adquisición y las estimaciones del mercado, y luego compararon los indicadores independientes de demanda y oferta con la trayectoria de ventas modelada.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de heparina y las perspectivas de crecimiento?
El tamaño se prevé en 11,51 mil millones de USD en 2027 y 16,16 mil millones de USD para 2032, con una CAGR del 7,02% durante 2027-2032.
¿Qué respalda la demanda de heparina inyectable?
Fresenius Medical Care estimó que aproximadamente 4,5 millones de personas en todo el mundo recibieron diálisis regular en 2025. La guía de NHS Highland establece la dosificación rutinaria de heparina para pacientes adultos de hemodiálisis con bajo riesgo de sangrado.
¿Qué categoría de producto de heparina lidera los ingresos?
La heparina de bajo peso molecular tuvo el 63,19% de los ingresos en 2026. Se prevé que la heparina sintética/biosintética sea la de mayor crecimiento, con una CAGR del 8,15% durante 2027-2032.
¿Qué empresas compiten en el suministro de heparina?
Opocrin S.p.A., Baxter International Inc., B. Braun Melsungen AG, Pfizer Inc. y Sanofi S.A. se encuentran entre los principales participantes del sector.
¿Qué limita la expansión en el tratamiento con heparina?
La etiqueta de la inyección de heparina sódica de Hospira de agosto de 2026 contraindica su uso durante el sangrado activo no controlado, excepto cuando se debe a coagulación intravascular diseminada. Se prevé que el sector crezca a una CAGR del 7,02% durante 2027-2032.
¿Qué región lidera los ingresos y el crecimiento del mercado de heparina?
Asia-Pacífico tuvo el 32,41% de los ingresos en 2026 y se prevé que sea la de mayor crecimiento, con una CAGR del 7,95% durante 2027-2032.