
Análisis del Mercado de Productos para el Tratamiento de la Caída del Cabello por Mordor Intelligence
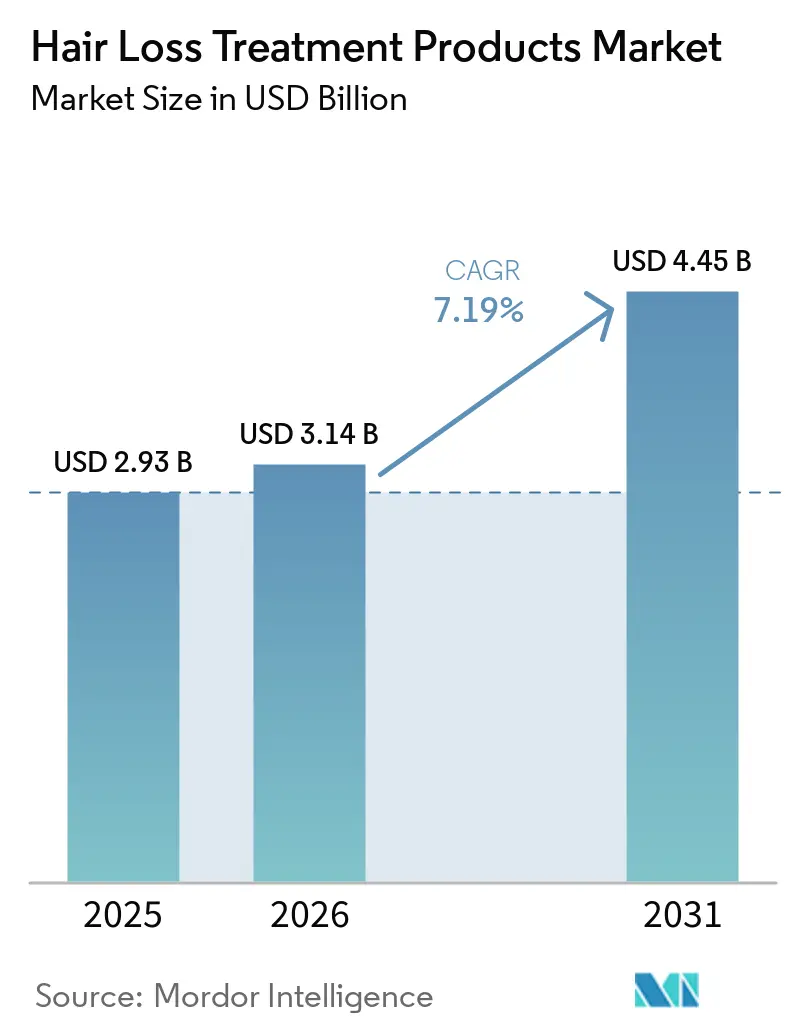
Se espera que el tamaño del mercado de productos para el tratamiento de la pérdida de cabello aumente de 3,14 mil millones de USD en 2026 a 3,37 mil millones de USD en 2027 y alcance 4,69 mil millones de USD en 2032, creciendo a una CAGR del 6,82% durante 2027-2032.
El envejecimiento y la preocupación por el adelgazamiento del cabello crean oportunidades de tratamiento, mientras que los requisitos de uso continuado hacen que la capacidad de mantener una rutina de tratamiento sea comercialmente importante. En Estados Unidos, los canales de prescripción ofrecen a los desarrolladores de tratamientos orales una vía de acceso a los pacientes a medida que los avances clínicos amplían las opciones potenciales. Los serums y otros formatos especializados pueden conectar el interés en el tratamiento con la distribución minorista especializada y digital, ofreciendo a las marcas diversas vías de acceso a los usuarios. El éxito comercial depende de dejar clara la finalidad de cada producto y de apoyar un uso adecuado, ya que los requisitos de seguridad y las declaraciones de propiedades determinan cómo el interés en el tratamiento se convierte en acceso al producto.
Conclusiones Clave del Informe
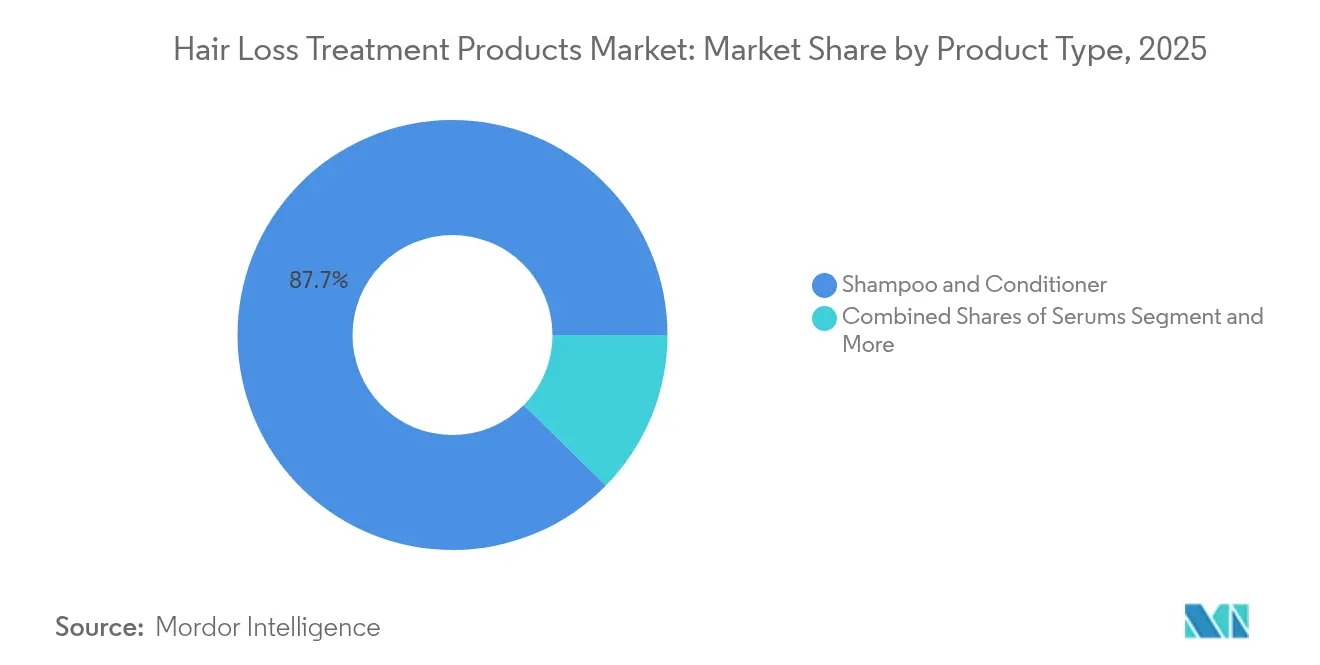
- Por tipo de producto, el champú y acondicionador representó el 87,57% de la participación del mercado de productos para el tratamiento de la pérdida de cabello en 2026, mientras que se prevé que los serums sean el segmento de mayor crecimiento con una CAGR del 7,8% durante 2027-2032.
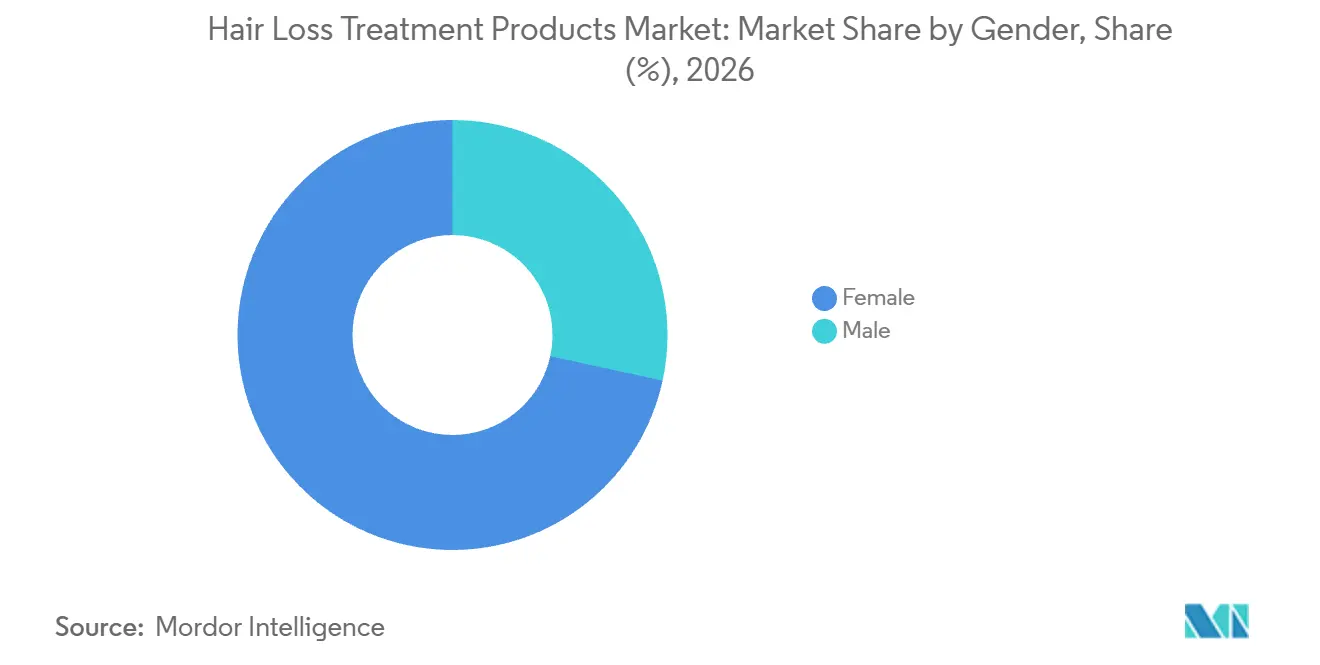
- El segmento femenino lideró el desglose por género con una participación del 71,6% del tamaño del mercado de productos para el tratamiento de la pérdida de cabello en 2026 y también se prevé que sea el segmento de mayor crecimiento con una CAGR del 8,5% durante 2027-2032.
- Los productos tópicos lideraron la división por categoría con el 91,46% de los ingresos del mercado en 2026, mientras que se prevé que los productos orales sean el segmento de mayor crecimiento con una CAGR del 8,3% durante 2027-2032.
- Por canal de distribución, las tiendas de salud y belleza representaron el 46% de los ingresos del mercado en 2026, con las tiendas minoristas en línea previstas como el segmento de mayor crecimiento con una CAGR del 7,9% durante 2027-2032.
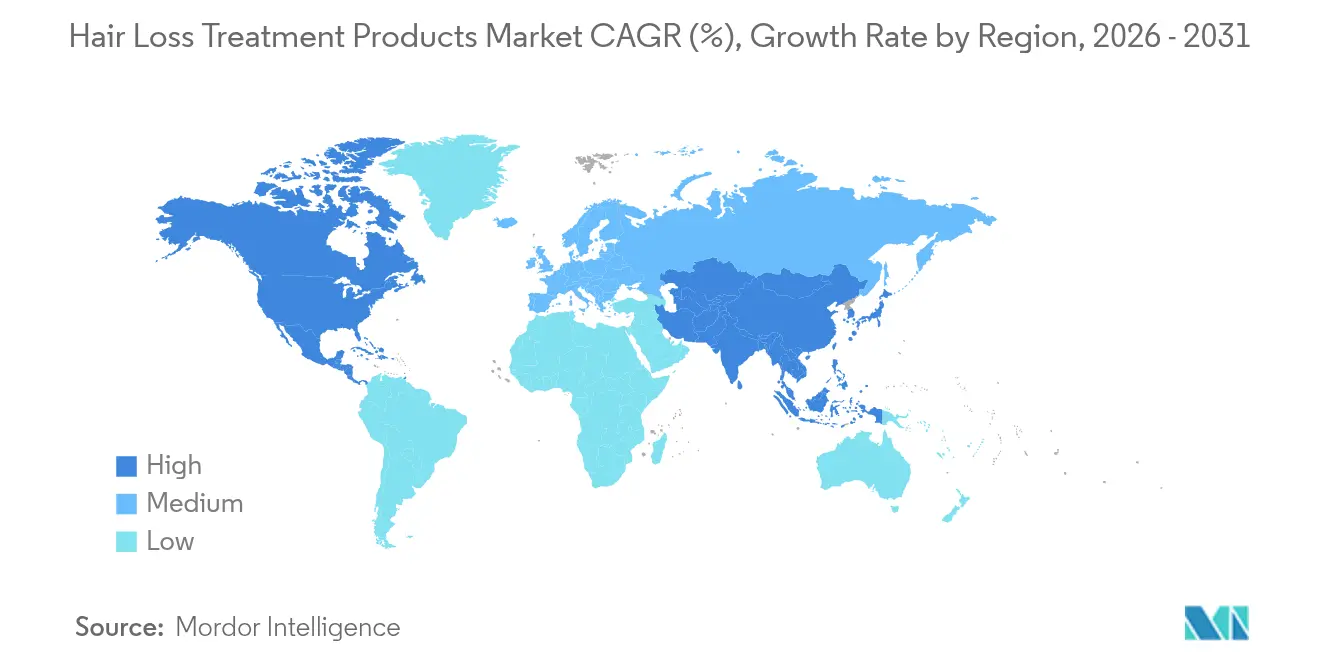
- Geográficamente, América del Norte lideró con el 35,61% de los ingresos del mercado en 2026, y se prevé que Asia-Pacífico sea la región de mayor crecimiento con una CAGR del 8,5% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Población | +1.8% | China e Italia | Largo plazo (≥ 4 años) |
| Avances Científicos y Tecnológicos | +2% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Influencia de las Redes Sociales y los Influenciadores de Belleza | +1.4% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Alternativas No Invasivas en Auge | +1.6% | Estados Unidos y Europa | Mediano plazo (2-4 años) |
| Mayor Conciencia Estética | +0.8% | Reino Unido de Gran Bretaña e Irlanda del Norte | Corto plazo (≤ 2 años) |
| Expansión del Comercio Minorista Moderno y el Comercio Electrónico | +1.1% | República Popular China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población
El envejecimiento de la población puede ampliar la base de clientes potenciales para los productos para el tratamiento de la pérdida de cabello. Una revisión de 2025 informó que la prevalencia de la alopecia androgénica en hombres aumenta con la edad. La Oficina Nacional de Estadísticas de China informó que las personas de 65 años o más sumaban 223,7 millones y representaban el 15,9% de la población nacional a finales de 2025. La revisión de la población mundial de las Naciones Unidas de 2024 proyecta un crecimiento de la población de 65 años o más hasta 2054, incluso en países con poblaciones relativamente jóvenes y en rápido crecimiento. Eurostat informó que las personas de 65 años o más representaban el 24,7% de la población de Italia el 1 de enero de 2025. La mayor proporción de población mayor en Italia concentra la exposición demográfica, mientras que el gran contingente de personas mayores en China ofrece a los proveedores de tratamientos una oportunidad diferente basada en la escala absoluta.
Avances Científicos y Tecnológicos
Veradermics informó en abril de 2026 que el minoxidil oral de liberación prolongada en investigación VDPHL01 cumplió todos los criterios de valoración primarios y todos los criterios de valoración secundarios clave en un ensayo de Fase 2/3 con 519 hombres con pérdida de cabello de patrón leve a moderado.[1] La empresa también informó de una tolerabilidad generalmente buena y ningún evento adverso grave relacionado con el tratamiento en ese ensayo. Pelage Pharmaceuticals administró la primera dosis al primer participante en su ensayo AWAKEN de Fase 2/3 del tópico en investigación PP405 en hombres adultos con alopecia androgénica en octubre de 2026. Los resultados de Veradermics podran respaldar una opción de tratamiento oral adicional si se aprueba, mientras que el ensayo AWAKEN de Pelage debe establecer su propia eficacia. Las decisiones de desarrollo para la formulación oral pueden basarse en los resultados de los criterios de valoración completados, mientras que una propuesta basada en AWAKEN depende de los resultados de ese ensayo recién iniciado.
Influencia de las Redes Sociales y los Influenciadores de Belleza
Las redes sociales pueden convertir una preocupación general por el adelgazamiento del cabello en una búsqueda activa de opciones de tratamiento. Un estudio de 156 vídeos sobre pérdida de cabello en YouTube, TikTok e Instagram, buscados en diciembre de 2025, encontró un promedio de 445.415 visualizaciones por vídeo. En noviembre de 2025, los vídeos de Kianna Chang sobre el tratamiento con minoxidil en TikTok habían acumulado millones de visualizaciones, tras documentar su propia experiencia iniciada alrededor de mayo de 2024. En el Boston Children's Hospital de Estados Unidos, una encuesta realizada entre noviembre de 2024 y septiembre de 2025 abarcó a pacientes de 25 años o menos con alopecia diagnosticada por un médico. Entre los encuestados expuestos a contenido sobre pérdida de cabello, el 28% declaró haber probado un tratamiento visto en línea. Para estos jóvenes pacientes de clínica, los ensayos de tratamiento declarados vinculan la visibilidad en línea con la selección del tratamiento, otorgando al contenido específico de productos una relevancia comercial más allá del alcance de la audiencia.
Alternativas No Invasivas Ganando Terreno
El desarrollo de tratamientos no invasivos puede ampliar la demanda potencial al mejorar los argumentos a favor del tratamiento tópico sostenido de la alopecia androgénica masculina. En abril de 2026, Cosmo informó de una extensión de Fase III del tópico en investigación clascoterone al 5% que involucró a hombres con alopecia androgénica leve a moderada que habían respondido durante los 6 meses iniciales. Los hombres que continuaron con el tratamiento activo durante 12 meses tuvieron 2,39 veces la mejora en el recuento de cabellos en el área objetivo en comparación con los participantes que pasaron al vehículo después de 6 meses. Esta comparación hace que la respuesta continuada sea una consideración relevante en el desarrollo de una propuesta de tratamiento no quirúrgico. Los desarrolladores podrían construir una propuesta de continuación en torno a los respondedores iniciales tras la aprobación, utilizando el beneficio observado a más largo plazo para definir una oportunidad específica para el paciente en un tratamiento no quirúrgico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia de Productos Falsificados e Inseguros | -0.7% | Estados Unidos y Colombia | Corto plazo (≤ 2 años) |
| Obstáculos Regulatorios y Retrasos en la Aprobación | -0.6% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Posibles Efectos Secundarios | -0.4% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Eficacia Variable de los Productos | -0.2% | República Popular China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia de Productos Falsificados e Inseguros
Los productos inseguros pueden obstaculizar las compras de tratamientos a través de fallos en el registro y peligros en el envasado. En enero de 2026, el Invima de Colombia advirtió contra la adquisición de un producto en cápsulas no registrado etiquetado como minoxidil 5 mg + dutasterida 0,5 mg y promocionado para la alopecia.[2] El regulador vinculó el riesgo a la composición desconocida, la trazabilidad de fabricación, el almacenamiento y el transporte. En julio de 2025, la Comisión de Seguridad de Productos de Consumo de EE. UU. advirtió sobre aproximadamente 18.500 Serums para el Crecimiento del Cabello VIOFAIRY vendidos en Amazon entre mayo de 2024 y mayo de 2025. Los serums que contenían minoxidil carecían del envase resistente a niños requerido, lo que creaba un grave peligro de envenenamiento si eran ingeridos por niños pequeños. Estos fallos sitúan el registro y la presentación segura por encima del atractivo del producto, limitando el acceso comercial de los vendedores cuyos productos no pueden satisfacer esos requisitos.
Obstáculos Regulatorios y Retrasos en la Aprobación
Los requisitos de aprobación pueden restringir los productos para la pérdida de cabello tanto a través de las condiciones legales de entrada como de la economía de la financiación de estudios. La regulación de EE. UU. exige una solicitud de nuevo medicamento aprobada para comercializar un producto farmacéutico de venta libre promocionado para uso externo como estimulador del crecimiento del cabello o para la prevención de la pérdida de cabello. Por separado, un informe de marzo de 2025 describió escasos incentivos financieros para que los fabricantes de medicamentos financien estudios para la aprobación de la FDA del minoxidil oral de liberación inmediata genérico para la pérdida de cabello. Su patente vencida y la disponibilidad de genéricos de bajo costo debilitan el retorno potencial de financiar evidencia específica de la indicación. Los productos tópicos de venta libre cubiertos enfrentan una barrera legal de comercialización, mientras que los proveedores de genéricos orales enfrentan un obstáculo económico para obtener una indicación de pérdida de cabello que puedan promocionar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala del Champú y Especialización del SerumEl champú y acondicionador fue el segmento más grande, representando el 87,57% de los ingresos totales del mercado en 2026. Yunnan Baiyao informó que los ingresos de los productos de lavado y cuidado Yangyuanqing en su negocio anticaída del cabello crecieron más del 17% interanual en el primer semestre de 2026. Un crecimiento superior al 17% en una línea de lavado y cuidado de marca muestra que los productos anticaída del cabello están ganando ingresos dentro del formato que ostenta la mayor participación.
Se prevé que los serums sean el segmento de mayor crecimiento con una CAGR del 7,8% durante 2027-2032. Kintor informó que el Serum Anticaída del Cabello KOSHINÉ 826 Edición Clásica ocupó el primer lugar en la Lista de Productos Más Vendidos de Cuidado Personal de Douyin Global Shopping durante el festival de compras 618 de 2026. La lista del evento reunió a miles de marcas de cuidado personal. Ese contexto convierte la clasificación en un resultado frente a los productos de cuidado personal en general, así como frente a otros tratamientos para la pérdida de cabello.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Género:
Formatos Orientados a la Mujer y Tratamiento Seleccionado ClínicamenteLos productos para mujeres representaron el 71,6% de la participación del mercado de productos para el tratamiento de la pérdida de cabello en 2026, convirtiéndolos en el segmento más grande, y se prevé que sean el segmento de mayor crecimiento con una CAGR del 8,5% durante 2027-2032. En junio de 2025, Hims & Hers introdujo una gominola compuesta de biotina y minoxidil con prescripción para el recrecimiento del cabello a través de Hers, sujeta a la necesidad clínica determinada por el proveedor. La empresa la denominó la primera gominola de fuerza de prescripción para el recrecimiento del cabello, basándose en su revisión de mayo de 2025 de casi una docena de competidores con sede en EE. UU. La innovación en formato de prescripción ofrece a los proveedores orientados a la mujer una vía diferenciada, vinculando la forma de administración de la gominola con una necesidad de tratamiento determinada clínicamente.
Los pacientes masculinos ilustran una vía separada mediada por el médico. Del 1 de abril de 2021 al 30 de abril de 2025, 638.629 pacientes masculinos estadounidenses con alopecia androgénica recibieron prescripciones de finasterida tópica compuesta y minoxidil a través de la plataforma de telesalud de Hims & Hers.[3] Para esos hombres, la finasterida tópica compuesta no estaba aprobada por la FDA ni evaluada por la FDA en cuanto a seguridad, eficacia o calidad. Los proveedores con licencia determinaron la idoneidad del tratamiento para esta cohorte masculina, y las farmacias con licencia dispensaron los medicamentos prescritos. La gominola de Hers también requiere la necesidad clínica determinada por el proveedor, por lo que el formato orientado a la mujer depende del control clínico más que de su forma de administración por sí sola.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
Escala Tópica y Uso Oral Específico para el PacienteLos productos tópicos representaron el 91,46% del tamaño del mercado de productos para el tratamiento de la pérdida de cabello en 2026, convirtiéndolos en el segmento más grande. Veradermics estimó que aproximadamente 4 millones de pacientes estadounidenses con pérdida de cabello de patrón utilizaron minoxidil tópico de venta libre en 2025. Una etiqueta estadounidense de agosto de 2026 para la espuma de minoxidil al 5% para hombres indica que los usuarios que experimentan recrecimiento del cabello necesitan un uso continuado para mantenerlo. Dejar de usarlo provoca la pérdida del cabello recién crecido en 3 a 4 meses. Dado que la etiqueta vincula el recrecimiento al uso continuado, la oportunidad de ventas repetidas de una marca tópica depende de retener a los usuarios más allá de los primeros meses de tratamiento.
Se prevé que los productos orales sean el segmento de mayor crecimiento con una CAGR del 8,3% durante 2027-2032. Un consenso internacional de 2025 sobre el minoxidil oral de baja dosis fuera de indicación señaló que puede ser preferido cuando la aplicación tópica resulta laboriosa o logísticamente complicada. Para los pacientes que encuentran dificultosa la aplicación tópica, la alternativa oral depende de la evaluación del médico sobre su uso fuera de indicación.
Por Canal de Distribución:
Surtidos Especializados y Mayor Acceso DigitalLas tiendas de salud y belleza fueron el segmento más grande, con una participación del 46% de los ingresos del mercado en 2026. En julio de 2025, Nutrafol anunció que los suplementos para el crecimiento del cabello estarían disponibles en Ulta.com a partir del 20 de julio y comenzarían a distribuirse en 500 tiendas Ulta Beauty el 3 de agosto. El surtido anunciado también incluía productos tópicos para el cuidado del cabello junto con los suplementos. Dicho surtido puede otorgar a un minorista especializado un papel en la presentación de diferentes tipos de productos dentro de una propuesta integral de cuidado para la pérdida de cabello. Un minorista que almacena suplementos y cuidado tópico juntos compite en amplitud de surtido en torno a una misma preocupación, en lugar de hacerlo en un único formato de tratamiento.
Se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento con una CAGR del 7,9% durante 2027-2032. En el primer semestre de 2026, 3SBio vendió minoxidil Mandi a través de tiendas en línea y farmacias minoristas en China continental. Los canales combinados permiten que una propuesta en línea complemente un canal de tratamiento físico establecido. Los supermercados también figuraron en la gama de pérdida de cabello posparto de Growth Bomb, compuesta por un suplemento, un serum para el cuero cabelludo y un champú, que se estaba distribuyendo en 850 supermercados Woolworths en Australia en junio de 2025. La distribución en supermercados amplía el entorno para el cuidado posparto, mientras que la disponibilidad en línea de Mandi complementa el acceso a través de farmacias.
Análisis Geográfico
Mercado de Productos para el Tratamiento de la Pérdida de Cabello en América del Norte
América del Norte representó el 35,61% del tamaño del mercado de productos para el tratamiento de la pérdida de cabello en 2026, convirtiéndola en la geografía más grande. Veradermics estimó que un millón de pacientes estadounidenses con pérdida de cabello de patrón utilizaron minoxidil oral de liberación inmediata con prescripción o finasterida en 2025. Esa base de prescripciones se sitúa junto a una base de usuarios de minoxidil tópico de venta libre más amplia entre los pacientes estadounidenses con pérdida de cabello de patrón en 2025. La demanda en la región más grande descansa, por tanto, tanto en los tópicos de venta libre adquiridos por el consumidor como en las terapias orales prescritas por el médico.
Mercado de Productos para el Tratamiento de la Pérdida de Cabello en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento con una CAGR del 8,5% durante 2027-2032. Zhejiang Sunshine Mandi Pharmaceutical, con sede en China, informó ventas superiores a 100 millones de USD en 2025 para la Espuma de Minoxidil Mandi al 5%, un medicamento de venta libre aprobado en China. En marzo de 2026, Kintor Pharmaceutical informó resultados positivos de Fase III para el tópico en investigación KX-826 en 666 hombres adultos con alopecia androgénica en China. El aumento en el recuento de cabellos no vellos en el área objetivo del grupo con dosis del 1,0% dos veces al día superó al placebo en 10,65 cabellos/cm² después de 24 semanas. La escala comercial del minoxidil otorga a la oferta con sede en China una plataforma establecida, mientras que el desarrollo tópico en fase avanzada podría ampliar las opciones de tratamiento futuras, respaldando la expansión prevista más rápida de Asia-Pacífico.
McNeil Products Ltd comercializa la solución Regaine al 5% en el Reino Unido para la pérdida de cabello hereditaria en hombres de 18 a 65 años bajo el etiquetado de enero de 2026. Apsen Farmacêutica comercializa Eniagor minoxidil al 5% bajo la etiqueta brasileña de junio de 2026 para la alopecia androgénica masculina adulta, con venta con prescripción que hace de los prescriptores parte del acceso. Organon Sudáfrica posiciona la finasterida Propecia para hombres de 18 a 41 años con alopecia androgénica temprana, con el etiquetado de julio de 2025 que especifica el retraso temporal de la pérdida y el aumento de la densidad en el vértice y la zona media anterior del cuero cabelludo. Regaine solución de McNeil Healthcare (Ireland) Ltd es de venta exclusiva en farmacia sin prescripción, mientras que el formulario de Colombia clasifica el minoxidil tópico como de venta libre y contraindica las presentaciones al 5% para mujeres. Egipto permite la espuma Minoxigrow al 5% sin prescripción para hombres de 18 a 49 años y mujeres de 18 a 65 años en su lista de junio de 2026, por lo que la elegibilidad del paciente varía junto con las vías de dispensación nacionales.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los proveedores de productos para el cuidado de la pérdida de cabello que buscan hacer coincidir las declaraciones previstas con una vía adecuada al mercado. Los productos cosméticos y los tratamientos medicinales crean diferentes cargas comerciales, lo que hace que el posicionamiento del producto sea central para el acceso en estas jurisdicciones. Las calificaciones ponderan las exigencias de entrada y cumplimiento continuo para las clases de productos descritas, con la dirección futura juzgada por sus principales obligaciones comerciales. En China, las declaraciones de prevención de la pérdida de cabello quedan fuera de la exención para declaraciones sensoriales y exclusivamente físicas y requieren una evaluación de eficacia con un resumen de la base de las declaraciones en el momento del registro o la presentación.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Autoridades competentes locales de vigilancia cosmética | Administración Nacional de Productos Médicos | Agencia Nacional de Vigilancia Sanitaria de Brasil, Anvisa | Autoridad Reguladora de Productos Sanitarios de Sudáfrica |
| Instrumentos clave o dirección | 21 CFR 310.527(a), medicamentos de venta libre de uso externo para el crecimiento del cabello | Evaluación de seguridad cosmética e informe de efectos graves | Evaluación de declaraciones de eficacia; la prevención de la pérdida de cabello excluida de la flexibilidad del método anunciado | RDC 907/2024 para cosméticos exentos de registro | Directrices de solicitud de nuevos medicamentos y Portal de Consulta |
| Efecto comercial | Carga de evidencia para las declaraciones de medicamentos de uso externo de venta libre cubiertos | Evaluación de seguridad cosmética; las personas responsables o los distribuidores informan de los efectos graves en un plazo de 20 días si no se puede excluir un vínculo con el producto | Las declaraciones cosméticas no exentas requieren evaluación y resúmenes de la base de las declaraciones en el momento del registro o la presentación | Notificación para cosméticos que cumplan los requisitos; el desajuste de la categoría de declaración conlleva riesgo de aplicación de la normativa | Solicitudes de medicamentos conformes con las directrices con los documentos requeridos |
| Atractivo de la política actual | Bajo | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Los estándares de justificación existentes en EE. UU. y los requisitos de registro en Sudáfrica sitúan las vías de medicamentos cubiertos en un atractivo bajo, con esas obligaciones respaldando una perspectiva estable. El atractivo medio y la perspectiva estable de Alemania equilibran la ausencia de autorización previa a la comercialización de cosméticos con la evaluación de seguridad obligatoria y el informe condicional de efectos graves. La calificación media y la perspectiva estable de China reflejan la exclusión de la reforma anunciada de las declaraciones de prevención de la pérdida de cabello de la selección independiente de métodos, preservando una restricción de justificación. La calificación media y la perspectiva estable de Brasil combinan la notificación simplificada para cosméticos que cumplen los requisitos con la suspensión por parte de Anvisa en diciembre de 2025 de un tónico cosmético para el cabello con declaraciones de crecimiento del cabello.
Etapas de la Cadena de Valor
La captura de valor difiere entre los insumos de formulación especializados, el suministro de productos de marca y la distribución minorista. Fagron suministra productos Tricho para el tratamiento personalizado de la alopecia y las afecciones del cuero cabelludo a dermatólogos, tricólogos y farmacias de preparación magistral. Esa base de usuarios profesionales sitúa el apoyo a la formulación en sentido ascendente respecto a la propuesta de producto orientada al consumidor. La distinción importa porque la experiencia en la preparación individualizada y la capacidad de vender un producto terminado reconocible representan capacidades comerciales diferentes.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Insumos de formulación especializados | Proveedores de productos de preparación magistral como Fagron | Ventas de productos de preparación magistral | Consistencia entre preparaciones personalizadas | Estandarizar las instrucciones de formulación para usuarios profesionales |
| Suministro de productos de marca | Proveedores de productos de marca como Sunshine Mandi y The Ordinary | Ventas de productos terminados | Justificar una propuesta de producto diferenciada | Desarrollar conjuntamente la evidencia de formulación y las declaraciones del producto |
| Distribución minorista | Minoristas de belleza como Ulta Beauty (distribución anunciada en 2025) | Ventas minoristas de productos | Preservar una identidad de producto clara en todos los canales de venta | Mantener la información del producto coherente en la presentación en línea y física |
| Fuente: Mordor Intelligence | ||||
The Ordinary vende su Serum Multi-Péptido de Uso Continuo para la Densidad del Cabello a través de su propia tienda. Las ventas directas de productos terminados combinan el posicionamiento de marca y los ingresos minoristas, mientras que las ventas de productos de preparación magistral de Fagron dependen de atender a usuarios profesionales. La resiliencia requiere, por tanto, instrucciones de preparación estandarizadas en la etapa de insumos de preparación magistral y alineación entre la evidencia de formulación y las declaraciones al consumidor en la etapa de producto de marca.
Panorama Competitivo
Concentración del Mercado
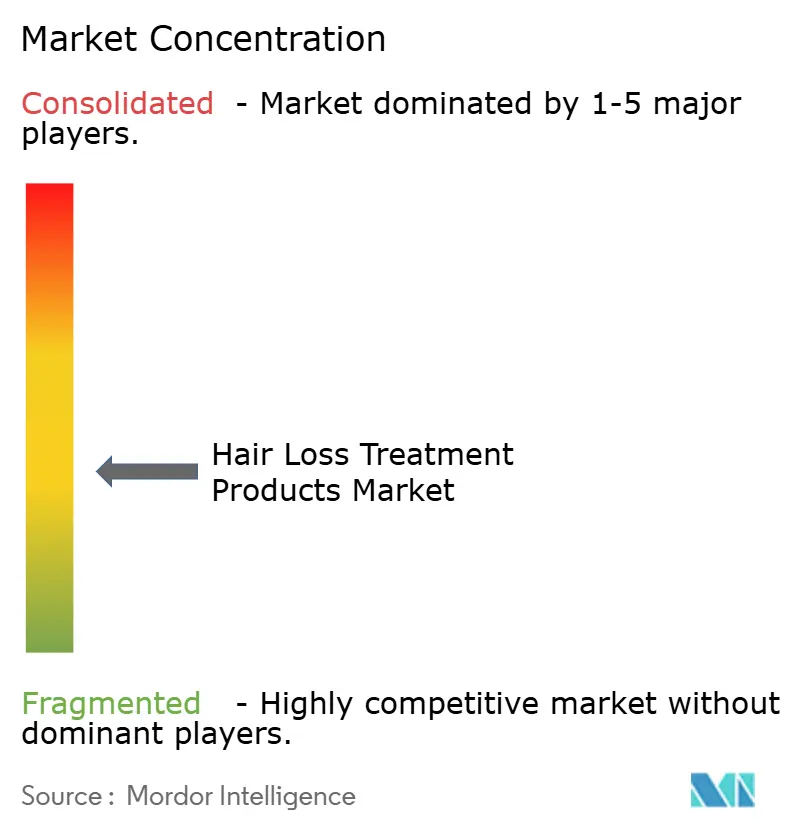
Los grupos diversificados de bienes de consumo y los proveedores especializados de cuidado del cabello incluyen a The Procter & Gamble Company, L'Oréal S.A., Unilever, Pierre Fabre Laboratories y The Estée Lauder Companies Inc. En febrero de 2026, P&G anunció Pantene Abundant & Strong, un sistema de champú, acondicionador y serum diario para el cuero cabelludo diseñado para reducir la caída del cabello. René Furterer de Pierre Fabre ofreció Triphasic Reactional para la pérdida temporal de cabello asociada al estrés, la fatiga o los cambios estacionales a través de salones y farmacias franceses desde enero de 2025. El negocio de belleza profesional más amplio de L'Oréal, Productos Profesionales, registró un crecimiento ajustado comparable del 11,6% en el primer semestre de 2026, impulsado por el cuidado del cabello premium, la distribución omnicanal y los servicios de salón. La competencia abarca sistemas de lavado y cuidado de marca y la distribución establecida en salones y farmacias, dividiendo el acceso entre varias vías hacia los compradores y haciendo que las capacidades en el canal profesional sean relevantes junto con la formulación del producto.
Unilever informó un crecimiento de un solo dígito alto en su negocio de Cuidado del Cabello más amplio en el primer semestre de 2026, con un crecimiento de volumen de un solo dígito medio y un crecimiento de precio de un solo dígito bajo. El 1 de abril de 2025, Unilever adquirió el 20% restante de Nutraceutical Wellness, Inc., que opera Nutrafol, llevando la participación del grupo al 100%. Los suplementos para el crecimiento del cabello de Nutrafol se sitúan dentro del negocio más amplio de Belleza y Bienestar de Unilever, otorgando al grupo una presencia de marca enfocada en esta categoría de productos. La compra de la participación restante aumenta la exposición financiera de Unilever al rendimiento futuro de Nutrafol, por lo que el éxito en una propuesta de suplemento especializado afecta a la matriz tanto a través de la economía de la propiedad como de la amplitud de su cartera de cuidado del cabello.
The Estée Lauder Companies informó 565 millones de USD en ventas netas para su categoría de cuidado del cabello más amplia en el ejercicio fiscal 2026, sin cambios respecto al ejercicio fiscal 2025, ya que The Ordinary creció y Aveda disminuyó. La empresa atribuyó el crecimiento de las ventas netas de cuidado del cabello de The Ordinary principalmente a la expansión de la distribución y al éxito de su Serum Multi-Péptido para la Densidad del Cabello. Junto con los resultados profesionales de L'Oréal, esta atribución sitúa el alcance de la distribución junto con la especialización del producto en el centro de las ganancias competitivas, por lo que un participante enfocado en el tratamiento necesita una vía hacia los compradores además de una formulación diferenciada.
Líderes de la Industria de Productos para el Tratamiento de la Caída del Cabello
-
The Procter & Gamble Company
-
L'Oréal S.A.
-
Unilever
-
Pierre Fabre Laboratories
-
The Estée Lauder Companies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos para el Tratamiento de la Caída del Cabello Empresas cubiertas en este informe
- The Procter & Gamble Company
- L'Oréal S.A.
- Unilever
- Pierre Fabre Laboratories
- The Estée Lauder Companies Inc.
- Freedom Laser Therapy
- Cipla Ltd.
- Dr. Reddy’s Laboratories
- Sun Pharmaceutical Industries
- Merck & Co., Inc.
- Shiseido Company Limited
- Himalaya Wellness Company
- Natura Cosméticos S.A.
- Taisho Pharmaceutical Holdings
- Capillus LLC
- Theradome Inc.
- iRestore
- Aclaris Therapeutics
- Fagron NV
- iGrow/Apira Science
Lea el análisis de las empresas de productos para el tratamiento de la caída del cabello
Oportunidades Clave para los Participantes del Mercado
Las oportunidades de producto se centran en el desarrollo de medicamentos específicos para mujeres y en mejores conexiones entre la evaluación clínica y el acceso al tratamiento. En agosto de 2026, Veradermics informó haber completado la inscripción en un ensayo de Fase 2/3 con 556 participantes del minoxidil oral de liberación prolongada en investigación VDPHL01 para la pérdida de cabello de patrón femenino, con datos preliminares previstos para el primer semestre de 2027. En una encuesta de 2025 en clínicas especializadas del Reino Unido que agrupó 3 diagnósticos de alopecia, principalmente alopecia areata, el 41% informó dificultades para obtener derivación al médico de cabecera, con una mediana de espera de 12 meses para la evaluación dermatológica (rango intercuartílico de 12 a 24 meses). La evidencia de ensayos específicos para mujeres y la evaluación mediada por el médico abordan decisiones diferentes: el desarrollo del producto y la idoneidad del tratamiento.
Tabla de Oportunidades del Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Desarrollo de productos orales específicos para mujeres | Las pruebas dirigidas al registro específicas para mujeres han avanzado | Mujeres con pérdida de cabello de patrón leve a moderada | Basar el desarrollo de productos adicionales en los resultados de ensayos específicos para mujeres | Establecer la eficacia del tratamiento específico para mujeres | Desarrolladores de tratamientos orales orientados a la mujer |
| Guía de tratamiento específica para mujeres | Se anticipaba la lectura de un ensayo femenino para el primer semestre de 2027 | Médicos que atienden a mujeres con pérdida de cabello de patrón | Preparar revisiones de evidencia y criterios de selección de pacientes tras los resultados | Las conclusiones sobre el uso apropiado dependen de los resultados | Proveedores de tratamiento especializados |
| Acceso a productos vinculado a especialistas | Los pacientes de clínicas especializadas del Reino Unido informaron barreras de derivación | Pacientes que buscan atención especializada para la alopecia | Conectar la selección de productos de tratamiento con el triaje clínico y las derivaciones | Retrasos en la derivación y la evaluación | Proveedores de tratamiento liderados por médicos |
| Fuente: Mordor Intelligence | |||||
La apertura central es el desarrollo de medicamentos orales específicos para mujeres, con la lectura anticipada del ensayo en investigación para el primer semestre de 2027 como próximo punto de decisión. Los desarrolladores pueden utilizar esos resultados para decidir qué declaraciones de eficacia merecen un mayor desarrollo, mientras que los médicos pueden evaluar su relevancia para la selección de pacientes. Ese hito de evidencia compartida favorece la coordinación del desarrollo del producto con la interpretación clínica, reservando los compromisos de lanzamiento para el progreso regulatorio posterior.
Desarrollos recientes de la industria en Mercado de Productos para el Tratamiento de la Caída del Cabello
- Oct 2026: Veradermics informó resultados preliminares positivos para el minoxidil oral de liberación prolongada en investigación VDPHL01 en la Parte A del Estudio de Fase 3 304. El estudio inscribió a 536 hombres con pérdida de cabello de patrón leve a moderada y cumplió todos los criterios de valoración primarios y secundarios.
- Oct 2026: Pelage Pharmaceuticals administró la primera dosis al primer participante en su ensayo AWAKEN de Fase 2/3 que evalúa el tópico en investigación PP405 en hombres adultos con alopecia androgénica.
Mercado de Productos para el Tratamiento de la Caída del Cabello Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado mundial de productos para el tratamiento de la pérdida de cabello mide los ingresos anuales del fabricante procedentes de productos vendidos para gestionar el adelgazamiento y la pérdida de cabello en todo el mundo. Abarca las ventas de productos en farmacias y comercio minorista a través de los canales de distribución del mercado, con el valor expresado en USD.
Exclusiones del alcance: Se excluyen los procedimientos quirúrgicos de trasplante de cabello, los servicios regenerativos en clínica y los productos cosméticos generales de estilismo del cabello que no declaran el tratamiento de la pérdida de cabello.
Descripción General de la Segmentación
- Por Tipo de Producto
- Champú y Acondicionador
- Sérums
- Otros
- Por Género
- Masculino
- Femenino
- Por Categoría
- Tópico
- Oral
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Salud y Belleza
- Tiendas de Venta Minorista en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes clínicas y regulatorias públicas ayudan a distinguir las categorías de productos y su uso comercial, como la revisión de 2023 Tratamiento de la Alopecia Androgénica: Orientación Actual y Necesidades No Satisfechas, que examina las terapias tópicas y orales, los suplementos, los dispositivos y los límites de la evidencia, y la codificación del Registro Federal en 21 CFR 310.527, que describe los requisitos para los productos de venta libre promocionados para el crecimiento externo del cabello o la prevención de la pérdida de cabello. Las Perspectivas de la Población Mundial 2024 de las Naciones Unidas proporciona proyecciones demográficas para el contexto de la demanda, mientras que la guía de tratamiento de la Academia Americana de Dermatología describe el uso del producto, el tiempo de respuesta y las necesidades de tratamiento continuo.
Los informes anuales de las empresas, las presentaciones regulatorias, los materiales para inversores y los informes empresariales y comerciales de reputación pueden añadir contexto sobre los lanzamientos de productos, el acceso a los canales y el rendimiento a nivel de empresa, y estas fuentes deben cotejarse con la evidencia a nivel de categoría antes de informar una estimación del mercado. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con ejecutivos de productos de consumo, gestores de productos de cuidado del cabello y tratamiento, compradores de farmacias y minoristas de belleza, y profesionales de dermatología o tricología pueden contrastar los hallazgos secundarios sobre el uso del producto, los precios, la combinación de canales y la demanda regional. Las respuestas pueden aclarar las lagunas en la cobertura de productos y canales, mientras que las opiniones divergentes deben compararse con las divulgaciones de las empresas e indicadores de mercado independientes antes de informar los supuestos. Los analistas pueden volver a contactar con los encuestados cuando las ventas, los lanzamientos, los cambios regulatorios o las condiciones de los canales informados entren en conflicto con la evidencia utilizada en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Empresas más pequeñas: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
La estimación comienza con un cálculo descendente de los ingresos mundiales del fabricante para los productos terminados vendidos para gestionar el adelgazamiento o la pérdida de cabello, y luego verifica los totales seleccionados mediante estimaciones muestreadas de productos y canales. Las participaciones por tipo de producto, categoría tópica u oral, grupo de consumidores objetivo, canal de distribución y región pueden construirse a partir de ventas divulgadas, carteras de productos, disponibilidad minorista e indicadores de mercado comparables, con cada división reconciliada con el total. Los indicadores clave incluyen patrones de población y edad asociados con la pérdida de cabello, precios de productos y combinación de formulaciones, disponibilidad de productos de tratamiento y cuidado personal, alcance de los canales y acceso regulatorio. Estos indicadores informan la demanda potencial, las ventas realizadas y el crecimiento esperado por segmento. El análisis de escenarios puede extender las perspectivas 2027-2032 variando esas condiciones de demanda y acceso, mientras que las tasas de crecimiento de productos y canales se verifican con respecto al pronóstico general. Cuando las estimaciones muestreadas de proveedores o canales son incompletas, los analistas pueden utilizar rangos divulgados y productos comparables para acotar la estimación, documentar los supuestos y comparar el rango resultante con el total descendente. Los encuestados con conocimiento pueden revisar si la dirección y los supuestos a nivel de variable son comercialmente plausibles.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de las empresas, los indicadores de mercado públicos, la evidencia de productos y canales, y los aportes de los encuestados, y luego investigaron los valores atípicos y las variaciones materiales entre fuentes o períodos antes de la aprobación. Una segunda revisión verifica las unidades, el alcance, los totales de los segmentos y los impulsores del pronóstico, y se activa el recontacto cuando un conflicto material, un cambio inexplicable o un nuevo evento regulatorio o comercial podría alterar un supuesto. La evidencia se actualiza anualmente, se revisa entre ciclos cuando ocurren eventos materiales y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Productos para el Tratamiento de la Pérdida de Cabello de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado mundial de productos para el tratamiento de la pérdida de cabello mide los ingresos anuales del fabricante procedentes de productos vendidos para gestionar el adelgazamiento y la pérdida de cabello en todo el mundo.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las participaciones por tipo de producto, categoría tópica u oral, grupo de consumidores objetivo, canal de distribución y región pueden construirse a partir de ventas divulgadas, carteras de productos, disponibilidad minorista e indicadores de mercado comparables, con cada división reconciliada con el total.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,37 mil millones de USD (2027) | |
| Consultora Global A | 6,51 mil millones de USD (2025) | En su base de 2025, esta estimación es un 93,2% superior al valor de este informe para 2027 de 3,37 mil millones de USD, 2 años después. Superior porque su alcance de productos de tratamiento incluye soluciones de apoyo y dispositivos más allá de las ventas de productos terminados. |
| Consultora Global B | 6,5 mil millones de USD (2025) | En su base de 2025, esta estimación es un 92,9% superior al valor de este informe para 2027 de 3,37 mil millones de USD, 2 años después. Superior porque su mercado de tratamiento incluye dispositivos médicos y plasma rico en plaquetas junto con los productos. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de las empresas, los indicadores de mercado públicos, la evidencia de productos y canales, y los aportes de los encuestados, y luego investigan los valores atípicos y las variaciones materiales entre fuentes o períodos antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de productos para el tratamiento de la pérdida de cabello?
Se espera que el tamaño aumente de 3,14 mil millones de USD en 2026 a 3,37 mil millones de USD en 2027 y 4,69 mil millones de USD en 2032, con una CAGR del 6,82% durante 2027-2032.
¿Qué respalda la demanda de productos para el tratamiento de la pérdida de cabello?
El envejecimiento de la población y la innovación en tratamientos respaldan la demanda potencial. Veradermics informó resultados positivos en ensayos de 2026 para el minoxidil oral de liberación prolongada en investigación en 519 hombres con pérdida de cabello de patrón leve a moderada.
¿Qué formato de producto para la pérdida de cabello lidera las ventas?
El champú y acondicionador representó el 87,57% de los ingresos de productos para el tratamiento de la pérdida de cabello en 2026. Se prevé que los serums crezcan más rápido con una CAGR del 7,8% durante 2027-2032.
¿Qué empresas compiten en productos para el tratamiento de la pérdida de cabello?
Los principales proveedores incluyen a The Procter & Gamble Company, L'Oréal S.A., Unilever, Pierre Fabre Laboratories y The Estée Lauder Companies Inc.
¿Qué podría limitar las perspectivas de los productos para el tratamiento de la pérdida de cabello?
Los productos inseguros y los obstáculos de aprobación pueden limitar el acceso al tratamiento. En enero de 2026, el Invima de Colombia advirtió contra la adquisición de un producto en cápsulas no registrado promocionado para la alopecia.
¿Qué regiones lideran los ingresos y el crecimiento de los productos para el tratamiento de la pérdida de cabello?
América del Norte representó el 35,61% de los ingresos del mercado en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 8,5% durante 2027-2032.