
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 64.03 Mil millones de dólares |
| Tamaño del Mercado (2032) | 74.95 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.20 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Urea por Mordor Intelligence
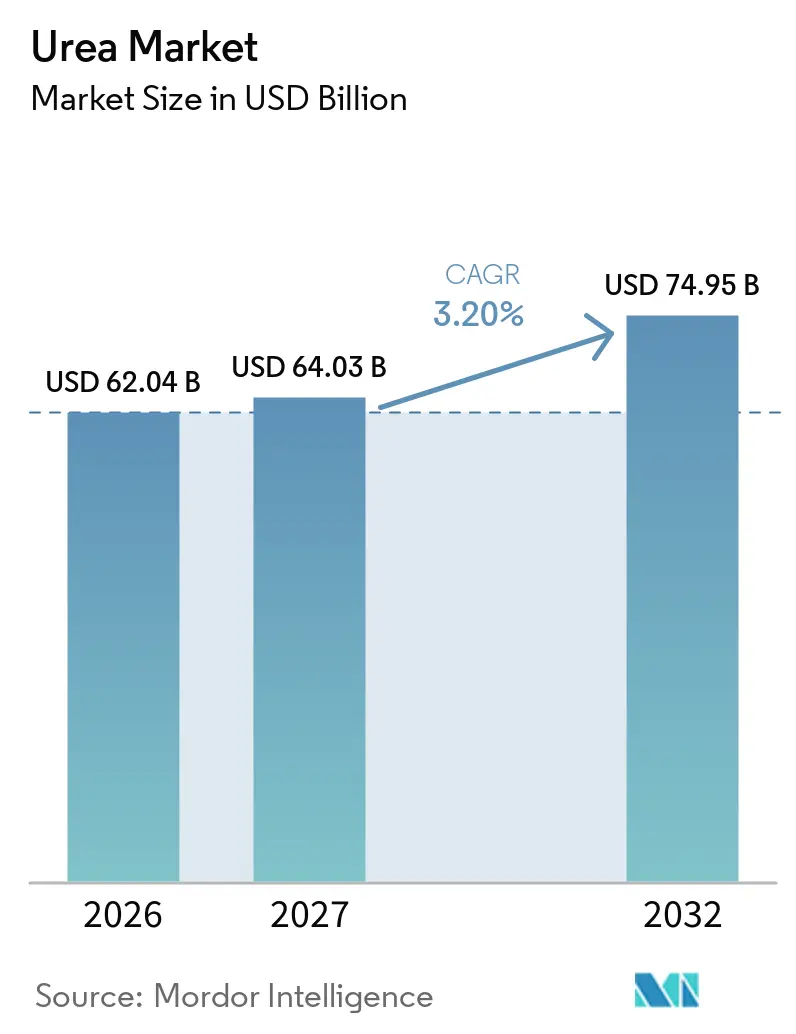
El mercado de urea fue valorado en 62,04 mil millones de USD en 2026 y se prevé que crezca de 64,03 mil millones de USD en 2027 a 74,95 mil millones de USD en 2032, registrando una CAGR del 3,20% de 2027 a 2032. Este crecimiento está impulsado por la demanda constante de los sistemas mundiales de producción de alimentos, donde el nitrógeno sigue siendo fundamental para los rendimientos de los cereales y la productividad agrícola general. La urea mantiene un papel significativo en las decisiones de insumos agrícolas debido a su contenido de nitrógeno del 46%, el más alto entre los fertilizantes nitrogenados sólidos, lo que garantiza un transporte, almacenamiento y aplicación rentables en todo el mercado. Las perspectivas a corto plazo del mercado de urea están influenciadas por factores como las interrupciones en las rutas comerciales, las fluctuaciones en los costos del gas natural y las regulaciones más estrictas sobre el uso del nitrógeno en Europa, todos los cuales están impactando la economía de producción y las preferencias de los compradores. Al mismo tiempo, el mercado está siendo testigo de oportunidades para productos premium y métodos de producción de menores emisiones. Los principales productores están invirtiendo en grados especiales, asociaciones de amoníaco bajo en carbono y nuevas expansiones de capacidad orientadas a la exportación, contribuyendo a la dinámica cambiante del mercado de urea.
Conclusiones Clave del Informe
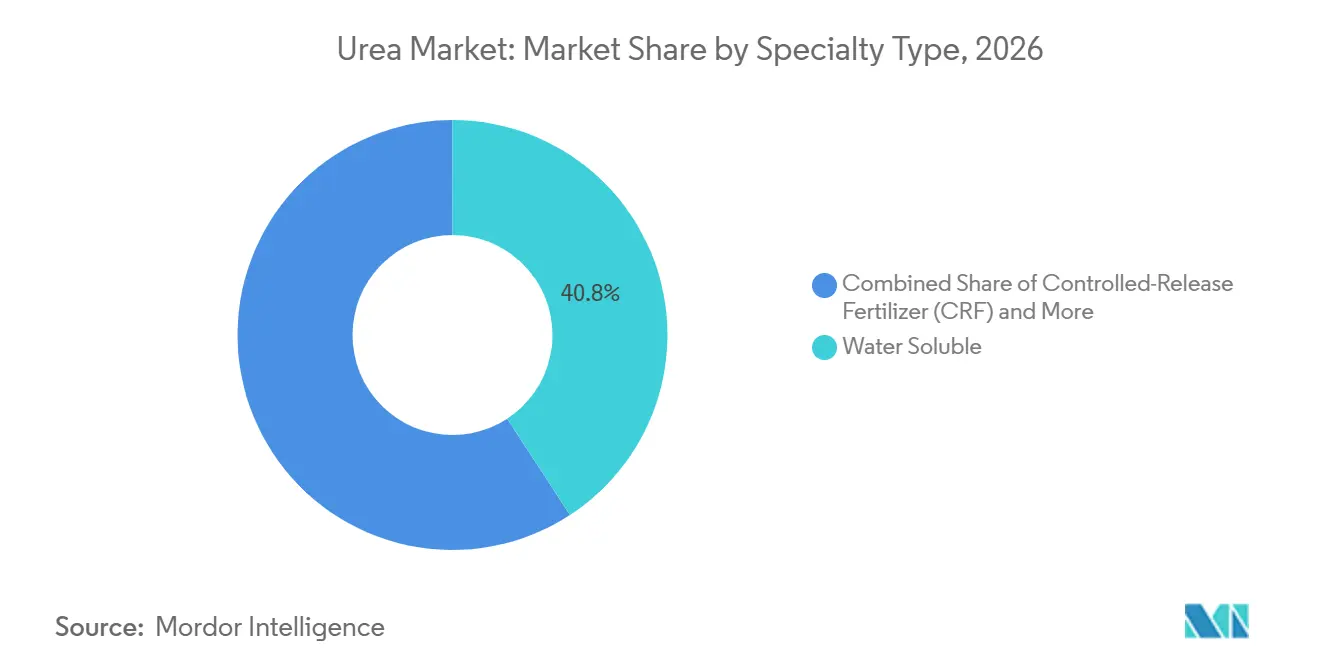
- Por tipo de especialidad, el segmento soluble en agua representó el 40,8% de la participación del mercado de urea en 2026, mientras que el segmento de fertilizantes de liberación controlada se proyecta que crezca a la CAGR más rápida del 7,6% de 2027 a 2032.
- Por tipo de cultivo, los cultivos de campo representaron el 77,6% del tamaño del mercado de urea en 2026, mientras que se prevé que los cultivos hortícolas crezcan a la CAGR más rápida del 8,9% de 2027 a 2032.
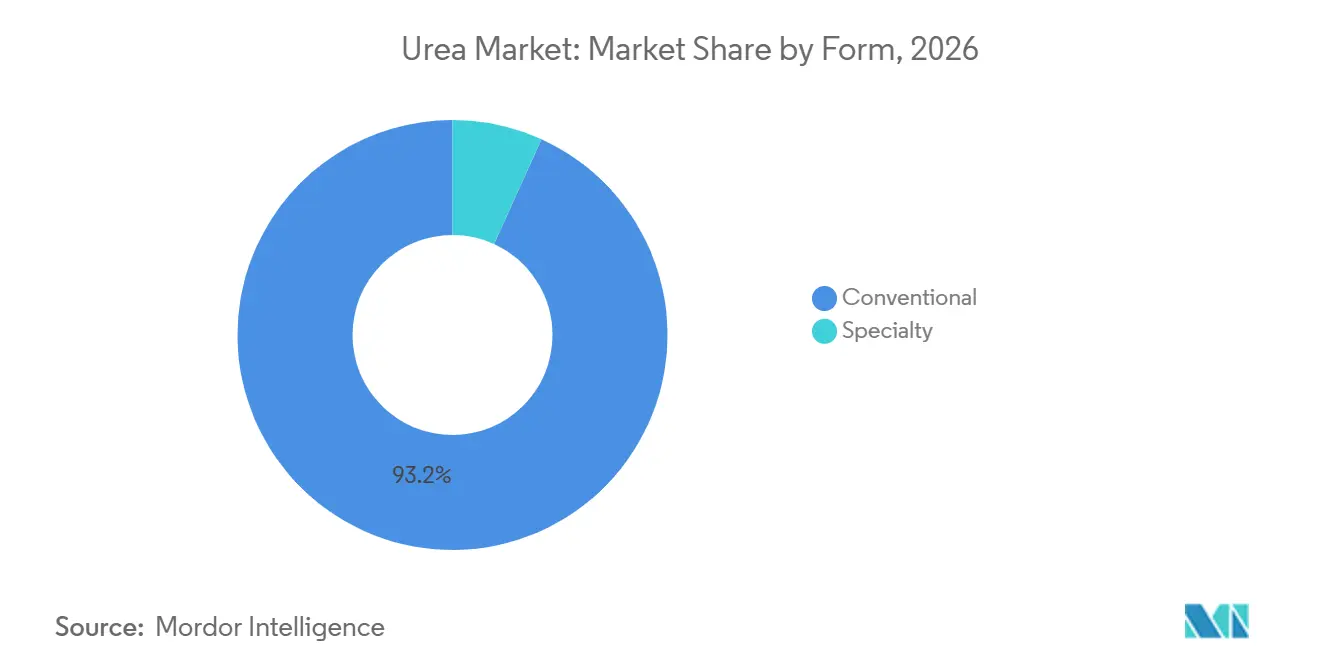
- Por forma, el segmento convencional representó la mayor participación del 93,2% en 2026, y se proyecta que el segmento de especialidad crezca a la CAGR más rápida del 7,0% de 2027 a 2032.
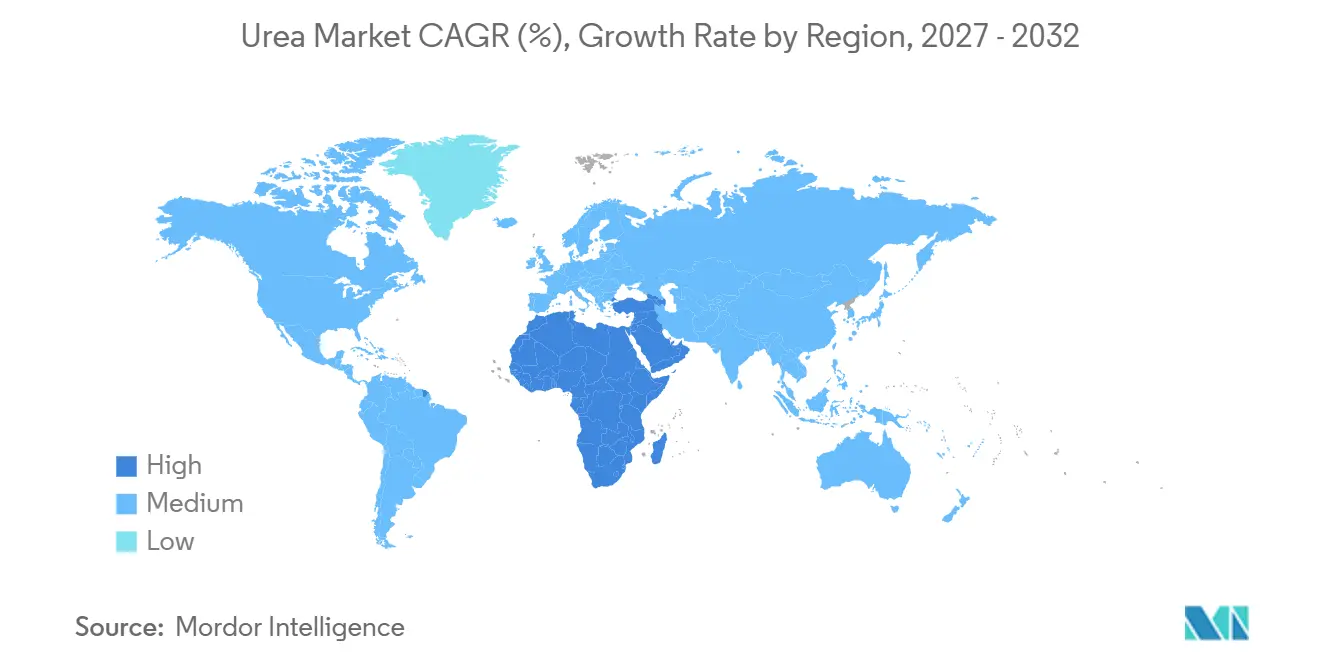
- Por geografía, Asia-Pacífico tuvo la mayor participación del 55,1% en 2026, y se proyecta que África crezca a la CAGR más rápida del 9,5% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación del Cultivo de Cereales | +1.4% | Núcleo de Asia-Pacífico, África subsahariana y América del Sur | Mediano plazo (2-4 años) |
| Ventaja de Costo de la Urea Frente a Otros Fertilizantes Nitrogenados | +1.3% | Global con mayor efecto en el sur de Asia y Oriente Medio | Corto plazo (≤2 años) |
| Crecimiento de la Demanda de Fertilizantes por el Aumento de la Población y los Cambios Dietéticos | +1.0% | Global concentrado en África y el sur de Asia | Largo plazo (≥4 años) |
| Adopción de Urea Granular en la Agricultura de Precisión | +0.7% | América del Norte, Europa Occidental y Australia | Mediano plazo (2-4 años) |
| Adiciones de Capacidad de Urea Verde Basada en Hidrógeno Renovable | +0.6% | Europa y Oriente Medio con proyectos piloto en Asia-Pacífico | Largo plazo (≥4 años) |
| Plantas de Urea Modulares Portuarias que Reducen los Costos Logísticos | +0.4% | Regiones dependientes de importaciones, incluidas África, el Sudeste Asiático y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación del Cultivo de Cereales
La demanda mundial de urea está impulsada por el cultivo extensivo de los principales cereales, que son los mayores consumidores de fertilizantes nitrogenados. Según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), el área total cosechada de trigo, arroz y maíz alcanzó 601,9 millones de hectáreas en 2024, marcando un aumento del 0,52% en comparación con 2023[1]. Este crecimiento en el cultivo de cereales destaca los esfuerzos continuos para mejorar la seguridad alimentaria y mantener la productividad agrícola en las principales regiones productoras. La urea sigue siendo el fertilizante nitrogenado preferido para estos cultivos debido a su contenido de nitrógeno del 46%, su rentabilidad y su idoneidad para la producción de cultivos de campo a gran escala, sustentando así la demanda mundial.
Ventaja de Costo de la Urea Frente a Otros Fertilizantes Nitrogenados
El mercado de urea se beneficia de su alta concentración de nutrientes y rentabilidad en comparación con los fertilizantes nitrogenados alternativos. Con un contenido de nitrógeno del 46%, la urea permite a los agricultores transportar, almacenar y aplicar más nitrógeno por unidad de producto que los fertilizantes con concentraciones de nitrógeno más bajas. Esta característica es particularmente significativa en las regiones agrícolas sensibles al precio, donde las decisiones de compra de fertilizantes están influenciadas por la eficiencia del costo de los nutrientes. Por ejemplo, según Yara International ASA, el nitrato de calcio amónico (CAN) contiene solo un 27% de nitrógeno, significativamente menos que la urea[2]. La mayor densidad de nutrientes de la urea minimiza los requisitos logísticos y de manejo por unidad de nitrógeno entregado, mejorando su competitividad en los principales mercados agrícolas y apoyando una demanda mundial constante.
Adopción de Urea Granular en Agricultura de Precisión
En 2025, la tecnología de tasa variable se utilizó en el 68% de los acres de maíz y soja del Medio Oeste, frente al 54% de dos años antes[3]. Este crecimiento pone de relieve la creciente adopción de prácticas de agricultura de precisión para optimizar el uso de insumos y mejorar los rendimientos. La urea granular representó la mayoría de las ventas de nitrógeno sólido dentro de estos sistemas, ya que sus partículas de libre flujo evitan la segregación en los aplicadores neumáticos, garantizando una aplicación uniforme. Los ensayos de campo realizados por Deere & Company demostraron que su pulverizador ExactApply redujo el desperdicio cuando se utilizó con grados granulares, mostrando el potencial de ahorro de costos y beneficios ambientales. Aunque el producto tiene un precio premium, mejora la precisión de la colocación en zonas de aplicación que van de 80 a 180 kilogramos por hectárea, contribuyendo a un mejor rendimiento de los cultivos. Si bien la adopción premium sigue siendo limitada en regiones sensibles al precio, las instalaciones con capacidad de granulación logran márgenes más altos en América del Norte y Europa Occidental, impulsadas por la demanda de insumos agrícolas avanzados.
Adiciones de Capacidad de Urea Verde Basada en Hidrógeno Renovable
La capacidad de amoníaco verde alcanzó 4,1 millones de toneladas métricas en 2025, y proyectos que totalizan 6,8 millones de toneladas métricas están programados antes de 2028[4]. La instalación de 75.000 toneladas métricas de Yara International ASA en Noruega logró el primer lote comercial de urea neutra en carbono bajo certificación de la Unión Europea a principios de 2025. OCI N.V. está invirtiendo USD 500 millones en Texas para producir 1,1 millones de toneladas métricas de amoníaco verde para 2027, con el 60% destinado a urea, apuntando a una prima de USD 40 a USD 60 de compradores de California y Europa. Estas iniciativas ganan terreno a medida que se avecinan los aranceles de frontera de carbono, aunque los cambios en los subsidios siguen siendo una amenaza. No obstante, el suministro bajo en carbono está destinado a remodelar las estrategias de adquisición en los mercados regulados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Gas Natural que Eleva los Costos de Producción | -1.2% | Global con mayor presión en Europa y Asia dependiente de importaciones | Corto plazo (≤2 años) |
| Endurecimiento de las Regulaciones sobre Escorrentía y Gases de Efecto Invernadero en el Uso del Nitrógeno | -0.9% | América del Norte y la Unión Europea con nuevas normas emergentes en Australia | Mediano plazo (2-4 años) |
| Amenaza de Sustitución por Nitrato de Amonio y Fertilizantes Nitrogenados | -0.7% | Europa, América del Norte y mercados seleccionados de América del Sur | Mediano plazo (2-4 años) |
| Interrupciones Geopolíticas en las Rutas Comerciales | -0.6% | Global con impactos agudos en África, América del Sur y el Sudeste Asiático | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Gas Natural que Eleva los Costos de Producción
El gas natural representa una parte significativa de los costos en efectivo de la urea en las regiones de uso intensivo de gas. Las instalaciones europeas cesaron la producción a principios de 2025 debido a los altos precios en los centros de distribución, subrayando el impacto de los costos energéticos en la economía de producción. En los Estados Unidos, los promedios del Henry Hub se pronostican en USD 3,80 por millón de unidades térmicas británicas en 2026, con posibles fluctuaciones que podrían resultar en una dispersión del 160%, complicando la planificación presupuestaria e introduciendo una incertidumbre significativa para los productores. Según CF Industries Holdings, Inc., un aumento en los precios del gas natural se suma a su curva de costos, subrayando el impacto crítico de los precios de la energía en la rentabilidad. Como resultado, la visibilidad del margen depende de los contratos de combustible o de la integración de gas renovable, ambos de los cuales requieren inversiones de capital sustanciales que muchas empresas de nivel medio pueden carecer, limitando potencialmente su competitividad en el mercado.
Interrupciones Geopolíticas en las Rutas Comerciales
Las sanciones a los fertilizantes rusos y bielorrusos han redirigido 12 millones de toneladas métricas desde 2024, obligando a Brasil a adquirir volúmenes adicionales de Oriente Medio y China con una prima de flete. Este cambio ha impactado significativamente los flujos comerciales globales, aumentando la dependencia de proveedores alternativos y elevando los costos de transporte. Las preocupaciones de seguridad en el Mar Rojo causaron retrasos de hasta 15 días en los envíos desde el Golfo Arábigo hacia el África Oriental en 2025, tensando aún más las cadenas de suministro. Los productores situados a lo largo de rutas alternativas redirigieron los suministros para capitalizar las primas al contado, enfatizando las ventajas de las carteras diversificadas mientras dejaban a las naciones dependientes de importaciones vulnerables a escaseces abruptas. Estos desarrollos subrayan la necesidad crítica de estrategias resilientes de cadena de suministro para mitigar los riesgos asociados con las interrupciones geopolíticas y logísticas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Especialidad:
La Urea Soluble en Agua Ancla los Ingresos Mientras que el Fertilizante de Liberación Controlada (CRF) Impulsa el Crecimiento PremiumEl segmento de urea soluble en agua representó la mayor participación de mercado, del 40,8%, en 2026. Esta dominancia se atribuye a su uso extensivo en fertigación, cultivo en invernadero y sistemas hortícolas de alto valor, donde la solubilidad completa y la distribución uniforme de nutrientes son fundamentales. Los agricultores favorecen cada vez más los grados solubles en agua debido a su compatibilidad con los sistemas de riego modernos y su capacidad para apoyar una gestión precisa del nitrógeno. La demanda sigue siendo particularmente fuerte en el cultivo protegido y la producción intensiva de cultivos, donde una aplicación precisa impacta significativamente en la productividad y la calidad del cultivo. Estos factores continúan estableciendo la urea soluble en agua como el principal contribuyente de valor dentro del segmento de especialidad.
Se proyecta que el segmento de fertilizantes de liberación controlada (FLC) crezca a la CAGR más rápida del 7,6% de 2027 a 2032. Este crecimiento está impulsado por la creciente demanda de productos que mejoran la eficiencia en el uso del nitrógeno y minimizan las pérdidas de nutrientes por lixiviación y volatilización. Las tecnologías de liberación controlada garantizan una disponibilidad constante de nutrientes durante el desarrollo del cultivo, al tiempo que reducen la frecuencia de las aplicaciones. La adopción está aumentando en sistemas de horticultura, césped, ornamentales y agricultura de precisión, donde se priorizan la eficiencia y la sostenibilidad. Los fertilizantes de liberación lenta abordan las necesidades intermedias entre los productos convencionales y los premium, mientras que los formatos líquidos se benefician de la creciente implementación de la irrigación de precisión y las prácticas de gestión de nutrientes.



Por Tipo de Cultivo:
Los Cultivos de Campo Consolidan el Volumen Mientras que la Horticultura Redefine la Ecuación de ValorLos cultivos de campo representaron la mayor participación de mercado del 77,6% en 2026. Este segmento sigue siendo el principal consumidor de urea debido al extenso cultivo de cereales, oleaginosas, algodón y otros cultivos básicos en las principales regiones agrícolas. El nitrógeno es un nutriente fundamental que influye en la productividad de estos sistemas, lo que convierte a la urea en un fertilizante ampliamente utilizado. El cultivo a gran escala y las prácticas de fertilización establecidas en este segmento continúan impulsando una fuerte demanda en volumen. La escala de la producción de cultivos de campo proporciona una base estable para el mercado, asegurando que la urea siga siendo un componente clave del consumo mundial de fertilizantes nitrogenados.
Se proyecta que los cultivos hortícolas crezcan a la CAGR más rápida del 8,9% de 2027 a 2032. Este crecimiento está impulsado por la creciente producción de frutas, verduras y cultivos especiales, que requieren una gestión precisa de nutrientes e insumos agrícolas de mayor valor. Los agricultores de este segmento adoptan cada vez más formulaciones de urea especiales para mejorar la disponibilidad de nutrientes, mejorar la calidad del cultivo y aumentar la eficiencia de la producción. Además, la expansión del cultivo protegido, la agricultura en invernadero y los sistemas de producción de alta intensidad respaldan este crecimiento. Si bien los cultivos de césped y ornamentales representan un segmento más pequeño, contribuyen a la demanda de productos premium, reforzando la tendencia hacia soluciones nitrogenadas de valor añadido.
Por Forma:
Los Productos Convencionales Dominan el Volumen Mientras que los Formatos de Especialidad Lideran la Trayectoria de CrecimientoLa urea convencional representó la mayor participación de mercado del 93,2% en 2026. Esta dominancia se atribuye a su asequibilidad, amplia disponibilidad y uso extensivo en sistemas agrícolas a gran escala. Sigue siendo la principal fuente de nitrógeno para los agricultores que buscan soluciones de fertilización rentables, particularmente en economías agrícolas en desarrollo. Las redes de distribución establecidas y la familiaridad entre los agricultores refuerzan aún más su posición. Si bien el interés en las formulaciones avanzadas está creciendo, la urea convencional sigue siendo la opción preferida para los sistemas de cultivos de grandes extensiones debido a su accesibilidad y su favorable relación costo-nutriente.
Se proyecta que el segmento de urea de especialidad crezca a la CAGR más rápida del 7,0% de 2027 a 2032. Este crecimiento está impulsado por la creciente adopción de la agricultura de precisión, las iniciativas de gestión ambiental y la demanda de una mayor eficiencia en el uso de nutrientes. Los productos de eficiencia mejorada, incluidas las formulaciones de liberación controlada, liberación lenta y solubles en agua, están ganando popularidad en los sistemas de producción donde las pérdidas de nutrientes representan desafíos económicos significativos. La adopción es particularmente fuerte en cultivos de alto valor, operaciones agrícolas intensivas y regiones con regulaciones ambientales más estrictas. A medida que crece la conciencia sobre los beneficios de la gestión de nutrientes, se proyecta que los productos de urea de especialidad capturen una mayor participación del valor de mercado, complementando la demanda de fertilizantes convencionales.

Análisis Geográfico
Mercado de Urea de APAC
Asia-Pacífico representó la mayor participación de mercado del 55,1% en 2026. Esta posición de liderazgo se atribuye a las extensas actividades agrícolas, las grandes áreas de cultivo de cereales y el fuerte consumo de fertilizantes en países como China, India y el Sudeste Asiático. Los programas de apoyo gubernamental, las iniciativas de seguridad alimentaria y la alta intensidad de cultivo sostienen la demanda de fertilizantes nitrogenados en la región. Además, la diversa base agrícola de la región, que incluye cereales, cultivos de plantación, frutas y verduras, refuerza aún más su posición. La escala y los patrones de consumo de Asia-Pacífico la convierten en un actor clave en los flujos comerciales mundiales de urea, la planificación de la producción y la dinámica de precios.
Mercado de Urea de MEA y América del Sur
Se proyecta que África crezca a la CAGR más rápida del 9,5% de 2027 a 2032, emergiendo como el mercado regional de más rápido crecimiento. Este crecimiento está impulsado por el aumento de la demanda de alimentos, la mejora en la accesibilidad a los fertilizantes y las iniciativas gubernamentales destinadas a mejorar la productividad agrícola. Muchos países de la región se están enfocando en aumentar los rendimientos de los cultivos mediante una mejor gestión de nutrientes y una adopción más amplia de fertilizantes. La expansión de las redes de distribución y las inversiones en programas de desarrollo agrícola respaldan aún más el crecimiento del mercado. América del Sur sigue siendo un consumidor significativo de fertilizantes nitrogenados debido a sus extensos sistemas de producción de granos. Mientras tanto, Oriente Medio continúa desempeñando un papel fundamental en la cadena de suministro mundial, aprovechando su competitiva base de producción de fertilizantes nitrogenados para satisfacer la demanda internacional.
Mercado de Urea de Europa y América del Norte
Europa y América del Norte son mercados clave debido a su impacto en la adopción de tecnología, las regulaciones ambientales y las prácticas avanzadas de gestión de nutrientes. Los productores y agricultores en estas regiones están priorizando las mejoras en la eficiencia del uso del nitrógeno a través de la agricultura de precisión y los fertilizantes de eficiencia mejorada. Los marcos regulatorios destinados a reducir las emisiones y gestionar los nutrientes están impulsando la adopción de formulaciones de especialidad. Además, la infraestructura agrícola avanzada y las importantes inversiones en investigación están fomentando la innovación en los métodos de aplicación de fertilizantes. Estos elementos establecen a ambas regiones como contribuyentes significativos a la adopción de productos premium y prácticas sostenibles de gestión de nutrientes.
Ediciones regionales
Panorama Competitivo
Concentración del Mercado
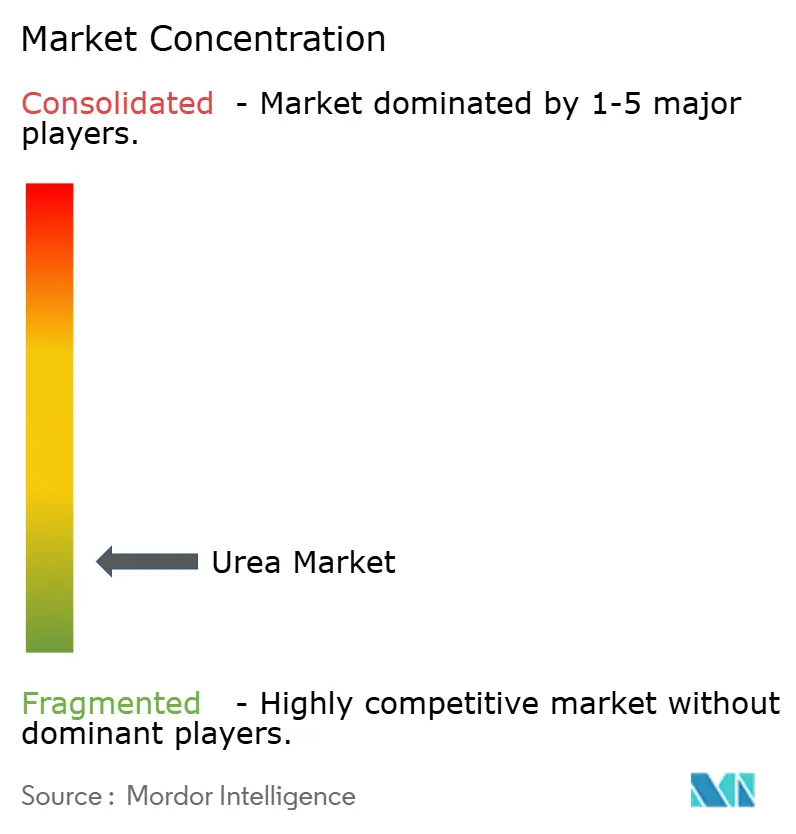
La concentración del mercado sigue siendo fragmentada, con los cinco principales proveedores, Yara International ASA, CF Industries Holdings, Inc., OCI N.V., SABIC Agri-Nutrients Company y Nutrien Ltd., que poseen una participación limitada del mercado. Yara International ASA, CF Industries Holdings, Inc. y OCI N.V. operan complejos de amoníaco-urea totalmente integrados que les permiten cambiar entre productos a medida que cambian los márgenes, amortiguando así los impactos en los márgenes. Las cooperativas indias, en particular Indian Farmers Fertiliser Cooperative Limited (IFFCO) y Krishak Bharati Cooperative Limited (KRIBHCO), venden la mayor parte de su producción bajo contratos gubernamentales a largo plazo que garantizan un flujo de caja estable incluso durante las caídas de precios.
Las empresas de Oriente Medio, como SABIC Agri-Nutrients Company y Qatar Fertiliser Company (QAFCO), se benefician del acceso a gas natural a precios competitivos, lo que permite menores costos de producción de urea y mejora su competitividad en los mercados de exportación mundiales. Las inversiones estratégicas se dirigen cada vez más hacia la integración hacia atrás en la producción de amoníaco verde para mejorar la sostenibilidad y reducir la intensidad de carbono dentro de las cadenas de valor de los fertilizantes nitrogenados. Estas empresas también se están enfocando en mejorar la eficiencia operativa a través de la modernización de plantas, la optimización de procesos y los proyectos de expansión de capacidad. Su capacidad para producir grandes volúmenes de urea rentable garantiza la fiabilidad del suministro y subraya la importancia de la región en el comercio mundial de urea y la dinámica de precios.
La adopción de tecnología entre los actores de nivel medio está progresando rápidamente. Indian Farmers Fertiliser Cooperative Limited (IFFCO) vendió 26,5 millones de botellas de Nano Urea Plus en 2025, reemplazando nutrientes convencionales, destacando su potencial para impactar significativamente las métricas de volumen. Empresas emergentes como Fertiberia están integrando energías renovables en las unidades de producción de amoníaco para suministrar productos bajos en carbono a precios premium a Europa y el norte de África, subrayando la creciente importancia de la intensidad de carbono junto con el precio y la logística como diferenciadores clave.
Líderes de la Industria de la Urea
-
CF Industries Holdings, Inc.
-
Nutrien Ltd.
-
OCI N.V.
-
SABIC Agri-Nutrients Company
-
Yara International ASA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Urea Empresas cubiertas en este informe
- Nutrien Ltd.
- CF Industries Holdings, Inc.
- Yara International ASA
- OCI N.V.
- SABIC Agri-Nutrients Company
- EuroChem Group AG
- Koch Fertilizer, LLC
- The Mosaic Company
- URALCHEM Holding P.L.C.
- Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- Acron PJSC
- Qatar Fertiliser Company (QAFCO)
- Krishak Bharati Cooperative Limited (KRIBHCO)
- Chambal Fertilisers and Chemicals Limited (Adventz Investments and Holdings Limited)
- Sinochem Group Co., Ltd.
Desarrollos recientes de la industria en Mercado de Urea
- Diciembre de 2025: El Grupo Uralchem ha firmado un Memorando de Entendimiento (MoU) con las empresas públicas indias Rashtriya Chemicals and Fertilizers (RCF), National Fertilizers Limited (NFL) e Indian Potash Limited (IPL) para desarrollar una planta de empresa conjunta de urea en Rusia con una capacidad de producción de 1,8 a 2 millones de toneladas métricas. El proyecto tiene como objetivo garantizar suministros de fertilizantes a largo plazo para India y será financiado por empresas indias, utilizando amoníaco procedente de Togliattiazot JSC.
- Diciembre de 2025: La empresa italiana de ingeniería Saipem ha asegurado dos contratos significativos de Dangote Fertilizer para entregar tecnología y servicios de ingeniería para seis unidades de urea de alta capacidad. Estas unidades incluyen cuatro en Nigeria y dos en Etiopía, cada una con una capacidad de 4.235 toneladas métricas por día (MTPD). Las plantas utilizarán la tecnología de urea patentada de Snamprogetti, mejorando significativamente la capacidad total de producción de urea en África.
- Diciembre de 2025: Adecoagro S.A. adquirió una participación accionaria del 90% en Profertil S.A. por aproximadamente USD 1.100 millones, convirtiéndose en el accionista controlador del mayor productor de urea granular de América del Sur y reforzando su posición en el mercado regional de fertilizantes nitrogenados.
- Octubre de 2025: United Capital Fertilizer (UCF) ha inaugurado una planta de fabricación de urea de USD 641 millones en Chilanga, Zambia. Esta instalación representa un paso significativo en el plan de Zambia para duplicar su producción de fertilizantes y establecerse como un centro agrícola regional. La planta tiene como objetivo reducir la dependencia de Zambia de las importaciones.
Alcance del Informe Global del Mercado de Urea
El fertilizante de urea es un compuesto orgánico de alta concentración y rico en nitrógeno, conocido químicamente como carbamida, con la fórmula CO(NH2)2. Es el fertilizante nitrogenado sólido más utilizado en el mundo. El informe del mercado de urea está segmentado por tipo de especialidad (fertilizante de liberación controlada (CRF), fertilizante líquido, fertilizante de liberación lenta (SRF) y soluble en agua), por tipo de cultivo (cultivos de campo, cultivos hortícolas y césped y ornamentales), por forma (convencional y especialidad) y por geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
Resumen de la segmentación
Por Tipo de Especialidad
| Fertilizante de Liberación Controlada (CRF) | Recubierto con Polímero |
| Recubierto con Polímero-Azufre | |
| Otros | |
| Fertilizante Líquido | |
| Fertilizante de Liberación Lenta (SRF) | |
| Soluble en Agua |
Por Tipo de Cultivo
| Cultivos de Campo |
| Cultivos Hortícolas |
| Césped y Plantas Ornamentales |
Por Forma
| Convencional |
| Especialidad |
Por Geografía
| América del Norte | Canadá |
| México | |
| Estados Unidos | |
| Resto de América del Norte | |
| Europa | Francia |
| Alemania | |
| Italia | |
| Países Bajos | |
| Rusia | |
| España | |
| Ucrania | |
| Reino Unido | |
| Resto de Europa | |
| Asia-Pacífico | Australia |
| Bangladés | |
| China | |
| India | |
| Indonesia | |
| Japón | |
| Pakistán | |
| Filipinas | |
| Tailandia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| América del Sur | Argentina |
| Brasil | |
| Resto de América del Sur | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Nigeria |
| Sudáfrica | |
| Resto de África |
| Por Tipo de Especialidad | Fertilizante de Liberación Controlada (CRF) | Recubierto con Polímero |
| Recubierto con Polímero-Azufre | ||
| Otros | ||
| Fertilizante Líquido | ||
| Fertilizante de Liberación Lenta (SRF) | ||
| Soluble en Agua | ||
| Por Tipo de Cultivo | Cultivos de Campo | |
| Cultivos Hortícolas | ||
| Césped y Plantas Ornamentales | ||
| Por Forma | Convencional | |
| Especialidad | ||
| Por Geografía | América del Norte | Canadá |
| México | ||
| Estados Unidos | ||
| Resto de América del Norte | ||
| Europa | Francia | |
| Alemania | ||
| Italia | ||
| Países Bajos | ||
| Rusia | ||
| España | ||
| Ucrania | ||
| Reino Unido | ||
| Resto de Europa | ||
| Asia-Pacífico | Australia | |
| Bangladés | ||
| China | ||
| India | ||
| Indonesia | ||
| Japón | ||
| Pakistán | ||
| Filipinas | ||
| Tailandia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Argentina | |
| Brasil | ||
| Resto de América del Sur | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Nigeria | |
| Sudáfrica | ||
| Resto de África | ||
Definición de mercado
- NIVEL DE ESTIMACIÓN DEL MERCADO - Las estimaciones del mercado para los distintos tipos de fertilizantes se han realizado a nivel de producto y no a nivel de nutriente.
- TIPOS DE NUTRIENTES CUBIERTOS - Urea: Fertilizante Convencional, Fertilizantes de Urea de Liberación Controlada y Fertilizante de Urea de Liberación Lenta
- TASA PROMEDIO DE APLICACIÓN DE NUTRIENTES - Se refiere al volumen promedio de nutriente consumido por hectárea de tierra de cultivo en cada país.
- TIPOS DE CULTIVOS CUBIERTOS - Cultivos de Campo: Cereales, Legumbres, Oleaginosas y Cultivos de Fibra. Horticultura: Frutas, Verduras, Cultivos de Plantación y Especias, Césped y Plantas Ornamentales
| Palabra clave | Definición |
|---|---|
| Fertilizante | Sustancia química aplicada a los cultivos para garantizar los requisitos nutricionales, disponible en diversas formas como gránulos, polvos, líquido, soluble en agua, etc. |
| Fertilizante de Especialidad | Utilizado para mejorar la eficiencia y la disponibilidad de nutrientes aplicados a través del suelo, foliar y fertigación. Incluye CRF, SRF, fertilizante líquido y fertilizantes solubles en agua. |
| Fertilizantes de Liberación Controlada (CRF) | Recubiertos con materiales como polímero, polímero-azufre y otros materiales como resinas para garantizar la disponibilidad de nutrientes para el cultivo durante todo su ciclo de vida. |
| Fertilizantes de Liberación Lenta (SRF) | Recubiertos con materiales como azufre, neem, etc., para garantizar la disponibilidad de nutrientes para el cultivo durante un período más prolongado. |
| Fertilizantes Foliares | Consisten tanto en fertilizantes líquidos como solubles en agua aplicados mediante aplicación foliar. |
| Fertilizantes Solubles en Agua | Disponibles en diversas formas, incluidos líquido, polvo, etc., utilizados en el modo de aplicación foliar y de fertigación de fertilizantes. |
| Fertigación | Fertilizantes aplicados a través de diferentes sistemas de irrigación como riego por goteo, microirrigación, riego por aspersión, etc. |
| Amoníaco Anhidro | Utilizado como fertilizante, inyectado directamente en el suelo, disponible en forma líquida gaseosa. |
| Superfosfato Simple (SSP) | Fertilizante fosfórico que contiene únicamente fósforo con un contenido menor o igual al 35%. |
| Superfosfato Triple (TSP) | Fertilizante fosfórico que contiene únicamente fósforo con un contenido superior al 35%. |
| Fertilizantes de Eficiencia Mejorada | Fertilizantes recubiertos o tratados con capas adicionales de diversos ingredientes para hacerlos más eficientes en comparación con otros fertilizantes. |
| Fertilizante Convencional | Fertilizantes aplicados a los cultivos mediante métodos tradicionales que incluyen la distribución al voleo, la colocación en hileras, la colocación en el suelo mediante arado, etc. |
| Micronutrientes Quelados | Fertilizantes de micronutrientes recubiertos con agentes quelantes como EDTA, EDDHA, DTPA, HEDTA, etc. |
| Fertilizantes Líquidos | Disponibles en forma líquida, utilizados principalmente para la aplicación de fertilizantes a los cultivos mediante métodos foliar y de fertigación. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos disponibles del mercado. Mediante un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y las valoraciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en distintos niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




