
Tamaño y Participación del Mercado de Insurtech
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
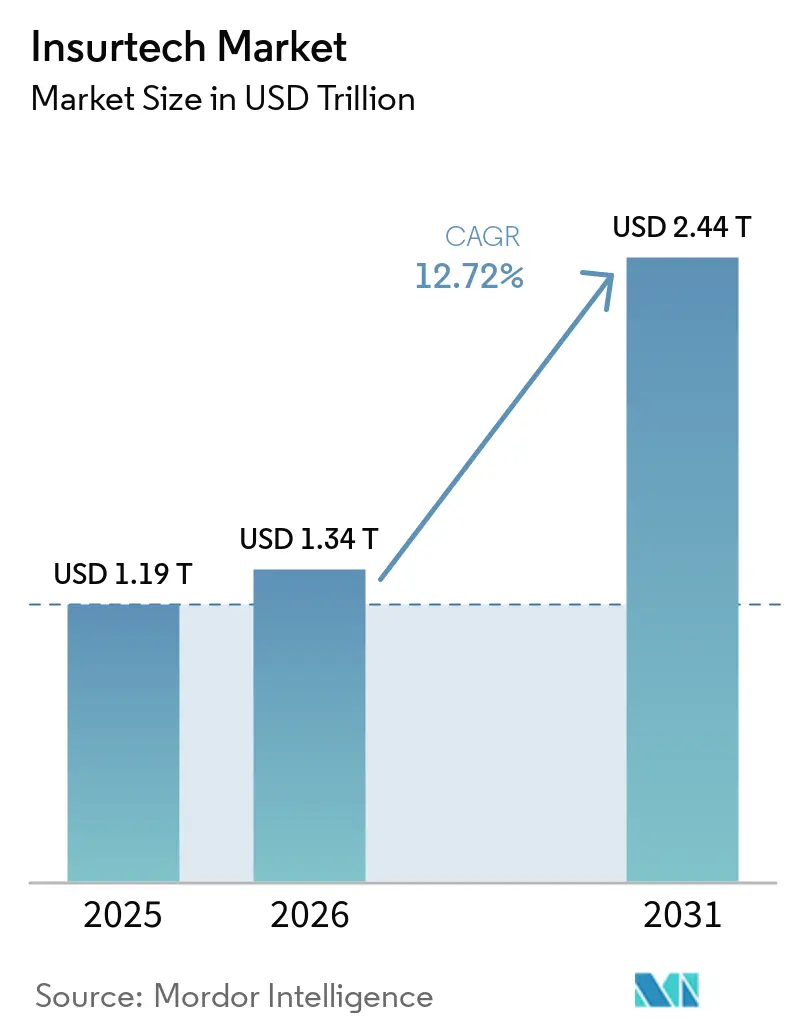
| Tamaño del Mercado (2026) | 1.34 Billones de dólares |
| Tamaño del Mercado (2031) | 2.44 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.72 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
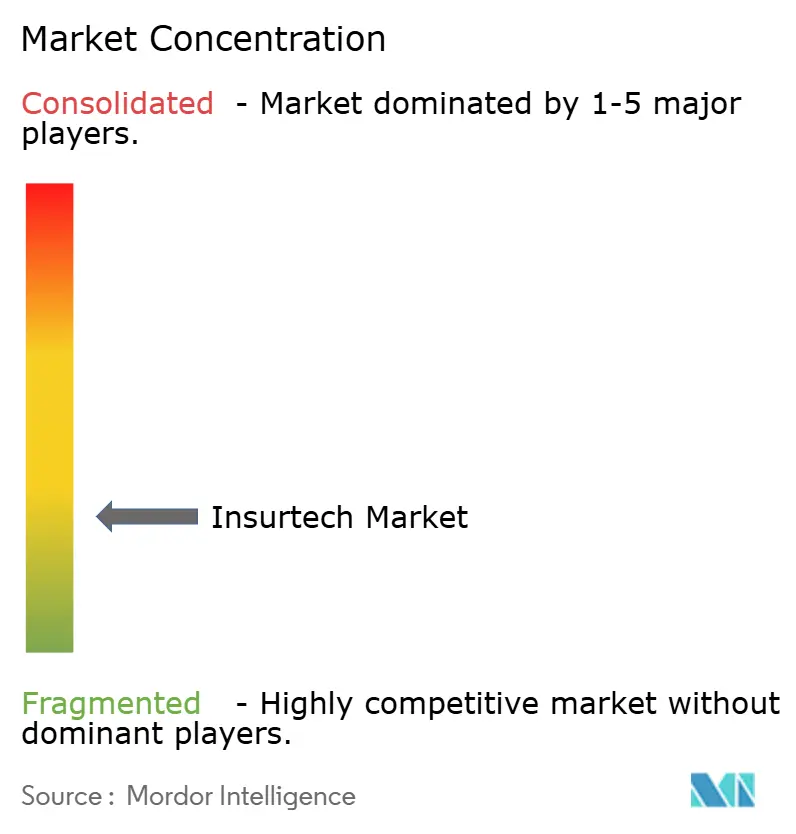
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Insurtech por Mordor Intelligence
Se espera que el tamaño del Mercado de Insurtech aumente de 1,19 billones de USD en 2025 a 1,34 billones de USD en 2026 y alcance los 2,44 billones de USD en 2031, creciendo a una CAGR del 12,72% durante 2026-2031.
El marcado crecimiento refleja un cambio estructural en la forma en que las aseguradoras diseñan, distribuyen y gestionan pólizas, a medida que las experiencias digitales nativas se convierten en un requisito básico. Las migraciones a arquitecturas nativas en la nube, la suscripción habilitada por inteligencia artificial y el seguro integrado han pasado de ser iniciativas piloto a estándares empresariales, lo que permite a las aseguradoras reducir los costos operativos, mejorar la velocidad de comercialización y llegar a nuevos segmentos de clientes. Los entornos regulatorios de prueba (sandboxes) gubernamentales en más de una docena de jurisdicciones han acelerado el lanzamiento de soluciones, mientras que las alianzas estratégicas con plataformas de movilidad e IoT están redefiniendo la evaluación de riesgos en los ramos de automóviles y propiedad. La diferenciación competitiva descansa ahora en el acceso a datos, la agilidad de la plataforma y la capacidad de integrar coberturas de forma fluida en procesos de compra ajenos al seguro, más que en la escala del balance por sí sola.
Conclusiones Clave del Informe
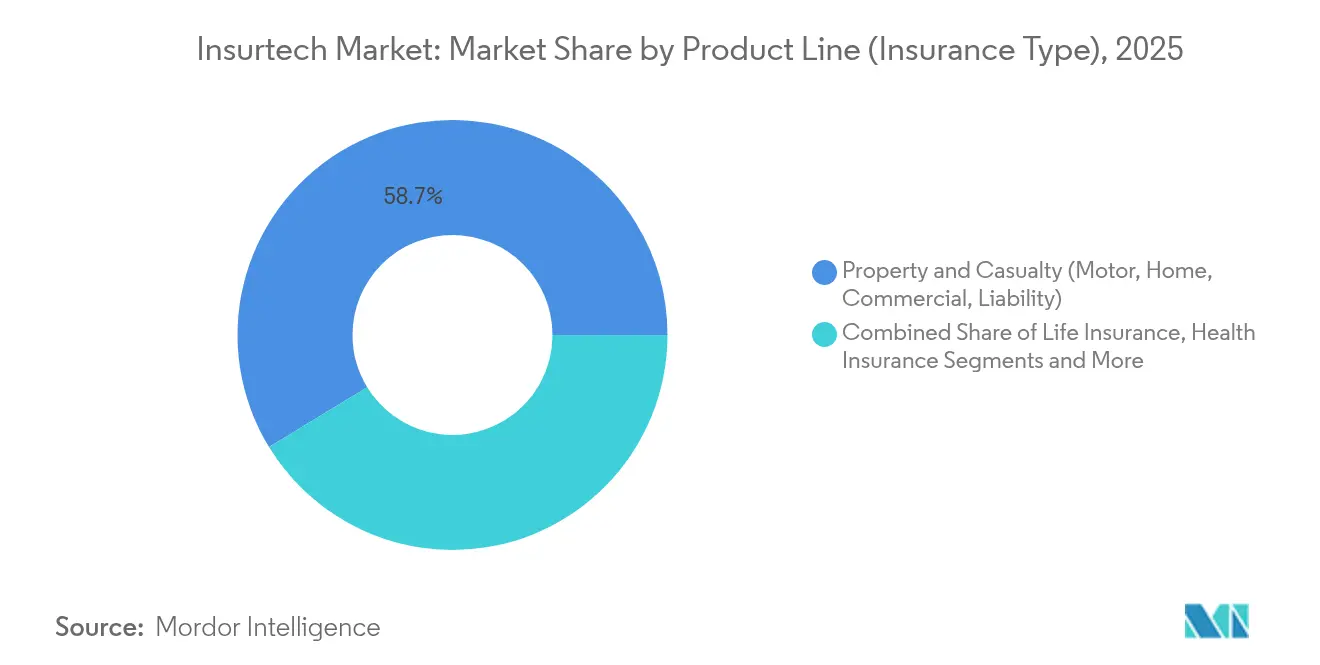
- Por línea de producto, Propiedad y Accidentes lideró con el 58,73% del tamaño del mercado global de insurtech en 2025, mientras que las Líneas Especiales proyectan la CAGR más rápida del 18,63% hasta 2031.
- Por canal de distribución, los Agentes/Corredores Tradicionales mantuvieron una cuota de ingresos del 40,62% del mercado de insurtech en 2025, mientras que las Plataformas de Seguros Integrados avanzan a una CAGR del 16,78% hasta 2031.
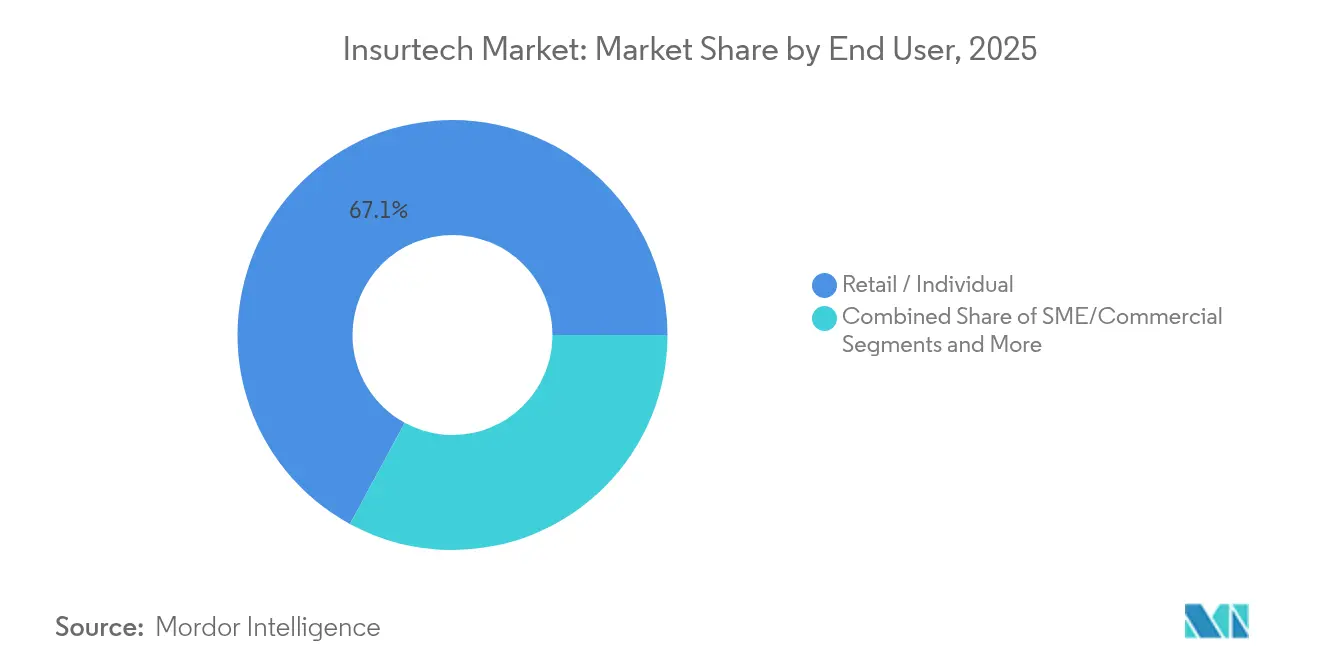
- Por usuario final, las pólizas Minoristas/Individuales representaron el 67,08% de la demanda del tamaño del mercado global de insurtech en 2025; se prevé que el segmento de Pymes/Comercial crezca a una CAGR del 15,18% hasta 2031.
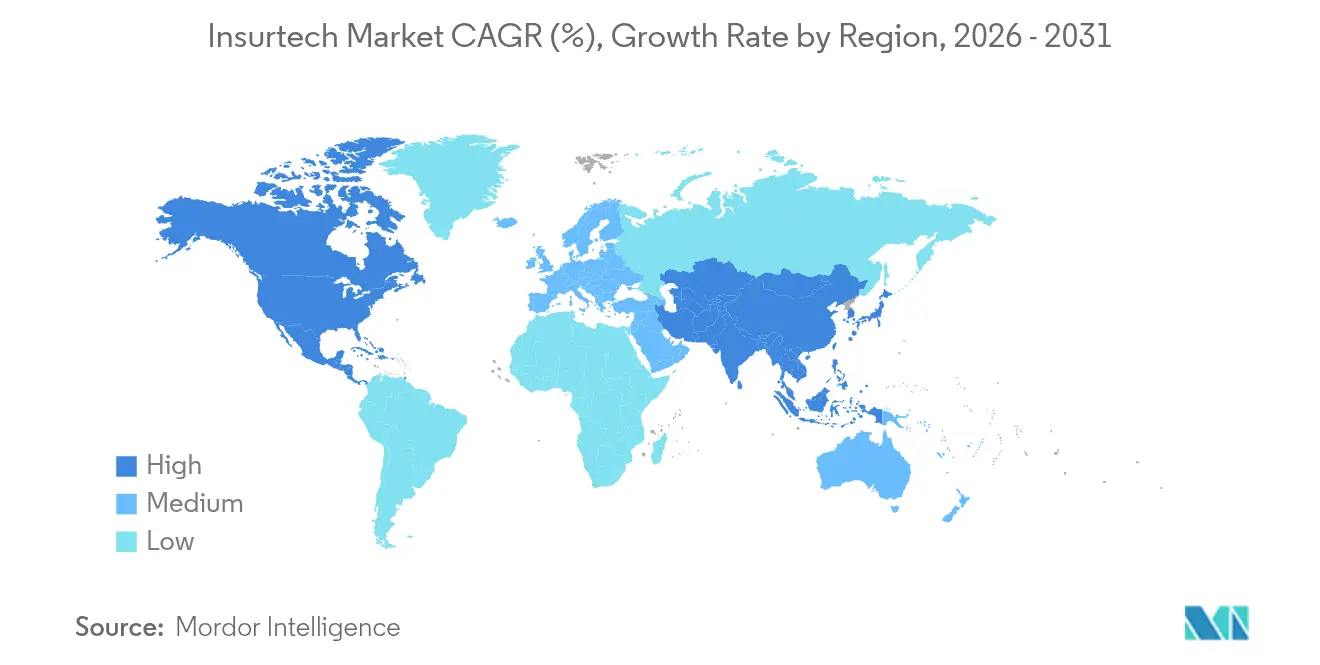
- Por geografía, América del Norte concentró el 37,25% del mercado de insurtech en 2025, aunque Asia-Pacífico está preparada para la CAGR más alta del 16,25% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción creciente de IA y ML para suscripción y gestión de siniestros | 3.2% | Global, con América del Norte y Europa a la cabeza | Mediano plazo (2-4 años) |
| Demanda creciente de productos de seguro personalizados y bajo demanda | 2.8% | Global, particularmente fuerte en APAC y América del Norte | Corto plazo (≤ 2 años) |
| Migración creciente hacia sistemas centrales nativos en la nube | 2.1% | Global, con Europa y América del Norte a la vanguardia | Mediano plazo (2-4 años) |
| Entornos regulatorios de prueba que aceleran los lanzamientos de productos | 1.5% | Europa, Asia-Pacífico, estados selectivos de América del Norte | Corto plazo (≤ 2 años) |
| Alianzas de datos con plataformas de movilidad e IoT | 1.8% | Global, con Europa a la cabeza debido al marco regulatorio | Largo plazo (≥ 4 años) |
| Rápido crecimiento de los modelos de distribución integrada | 2.4% | Global, con Asia-Pacífico mostrando la mayor adopción | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción creciente de IA y ML para suscripción y gestión de siniestros
Los motores de decisión basados en inteligencia artificial automatizan ahora grandes porciones de la emisión de pólizas y el triaje de siniestros, reduciendo los tiempos medios de gestión y mejorando la precisión predictiva. Swiss Re informó que al trasladar su análisis de siniestros a Microsoft Azure logró automatizar la mayoría de la infraestructura, reduciendo a la mitad el tiempo de evaluación. Las aseguradoras que dominan el aprendizaje supervisado sobre conjuntos de datos propietarios obtienen ventajas defensibles en suscripción, lo que obliga a los competidores a acelerar sus hojas de ruta de ingeniería de datos. La tecnología también permite nuevos productos de micro-duración, como la cobertura de movilidad basada en el uso, porque el riesgo puede valorarse en tiempo real. A medida que los reguladores se familiarizan con los modelos explicables, se espera que la penetración de la inteligencia artificial crezca más rápidamente en automóviles personales, pequeños negocios comerciales y ramos cibernéticos. Los ecosistemas de proveedores que ofrecen modelos preentrenados en mercados de nube reducen aún más las barreras de adopción.
Demanda creciente de productos de seguro personalizados y bajo demanda
Los consumidores esperan cada vez más que el seguro imite los flujos de pago del comercio electrónico, seleccionando montos y duraciones de cobertura con la misma facilidad con que se agregan artículos a un carrito. La alianza de Allianz con Cosmo Connected integra cobertura por accidentes en cascos conectados por una tarifa mensual fija, ilustrando cómo los datos de IoT pueden activar automáticamente una póliza sin papeleo [1]. Los productos paramétricos también están cubriendo brechas en viajes, agricultura y riesgo climático porque pagan cuando se alcanzan desencadenantes predefinidos, evitando la prolongada liquidación de siniestros. Los mercados que agrupan servicios de valor añadido complementarios, como asesoramiento en salud o monitoreo cibernético, registran tasas de renovación más altas porque las propuestas responden a necesidades cotidianas. Este cambio obliga a las aseguradoras a rediseñar la administración de pólizas heredadas para que los complementos y los límites puedan ajustarse dinámicamente, alejándose de los contratos anuales estáticos.
Migración creciente hacia sistemas centrales nativos en la nube
La modernización de los sistemas centrales se ha convertido en un imperativo operativo a medida que los directores financieros apuntan a ahorros de costos de dos dígitos y los directores de tecnología buscan cómputo elástico para escalar la inteligencia artificial. Lincoln Financial Group completó el traslado por fases de 120 sistemas locales a una arquitectura multinube en menos de dos años. AXA Alemania logró un procesamiento por lotes un 25% más rápido tras finalizar su transición a la nube, demostrando que las entidades reguladas pueden cumplir estrictas normas de residencia de datos mientras aprovechan las modernas canalizaciones de DevSecOps [2]. La puesta en marcha más rápida de entornos acelera los lanzamientos de productos, permitiendo a los equipos iterar coberturas y precios semanalmente en lugar de trimestralmente. La adopción de la nube también facilita los despliegues transfronterizos porque los microservicios pueden reutilizarse en múltiples jurisdicciones sin duplicar la infraestructura. A lo largo del horizonte de previsión, las aseguradoras sin sistemas centrales nativos en la nube corren el riesgo de tener ratios de gastos no competitivos.
Entornos regulatorios de prueba que aceleran los lanzamientos de productos
Los reguladores de seguros adoptan cada vez más regímenes de entorno de prueba para estimular la innovación sin comprometer la protección del consumidor. El entorno de prueba de la Autoridad de Conducta Financiera del Reino Unido admitió tres nuevas insurtechs en 2025, permitiendo pilotos de alcance limitado bajo supervisión regulatoria. En los Estados Unidos, el Entorno de Prueba de Innovación en Seguros de Kentucky ofrece alivio regulatorio por tiempo limitado, atrayendo a empresas emergentes que buscan vías de expansión a nivel nacional [3]. Los grupos de participantes en entornos de prueba suelen obtener licencias completas más rápidamente porque los reguladores se familiarizan con los diseños de productos durante las fases de prueba. Los marcos exitosos fomentan acuerdos de reciprocidad, permitiendo a las empresas trasplantar modelos aprobados a través de fronteras, acortando así los plazos de entrada al mercado. A medida que más jurisdicciones formalizan vías de innovación, el riesgo regulatorio se convierte en un cuello de botella menor para escalar propuestas nativas digitales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad de integración de sistemas centrales heredados | -2.1% | Global, particularmente aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fragmentación regulatoria y de cumplimiento normativo | -1.8% | Global, con las operaciones transfronterizas más afectadas | Largo plazo (≥ 4 años) |
| Restricciones de capacidad de reaseguro para las AGG | -1.4% | América del Norte y Europa, extendiéndose a otras regiones | Corto plazo (≤ 2 años) |
| Giro de los inversores del "crecimiento a cualquier costo" a la rentabilidad | -2.3% | Global, con los mercados de capital de riesgo más afectados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de integración de sistemas centrales heredados
Los mainframes de décadas de antigüedad a menudo carecen de API modernas, lo que hace que el intercambio de datos en tiempo real sea costoso y arriesgado. Las aseguradoras se enfrentan, por tanto, a una disyuntiva entre la sustitución total y los enfoques de renovación gradual. Las conversiones fallidas pueden paralizar la emisión de pólizas o los pagos de siniestros, erosionando la confianza del cliente y atrayendo el escrutinio del regulador. Los proyectos de integración también conllevan costos ocultos cuando el linaje de datos y las pistas de auditoría deben preservarse para el cumplimiento normativo. Como resultado, algunos operadores establecidos prefieren asociarse con entidades de nueva creación en lugar de renovar sus sistemas centrales, lo que ralentiza el cambio digital dentro de la organización matriz.
Fragmentación regulatoria y de cumplimiento normativo
A diferencia de la banca, el seguro carece de un acuerdo global al estilo de Basilea, por lo que las normas de capital, solvencia y distribución divergen ampliamente. Las empresas que se expanden a múltiples jurisdicciones deben personalizar los textos de las pólizas, los formatos de divulgación y los procesos de reclamación país por país, lo que eleva el costo de servicio. Las leyes de localización de datos complican aún más los despliegues multinube porque los registros de clientes deben residir dentro de las fronteras nacionales. Las pequeñas insurtechs a menudo redirigen recursos del desarrollo de productos al asesoramiento regulatorio, diluyendo la velocidad de innovación. El progreso hacia la armonización sigue siendo lento, lo que sugiere que el lastre del cumplimiento normativo persistirá a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Línea de Producto:
Las Líneas Especializadas superan el crecimiento maduro de Propiedad y AccidentesPropiedad y Accidentes dominó los ingresos con una cuota del 58,73% del mercado de insurtech en 2025, lo que refleja las sólidas bases de demanda de seguros de automóviles y de hogar. No obstante, se prevé que las Líneas Especiales, que abarcan ciberseguridad, mascotas, marítimo y viajes, se expandan a una CAGR del 18,63% hasta 2031, generando la prima incremental más rápida. Los sensores IoT integrados y los activadores paramétricos permiten que los productos de Líneas Especiales eludan los retrasos tradicionales en la liquidación de siniestros, creando experiencias superiores para el cliente que generan márgenes más elevados. Aseguradoras como AXA XL ya han lanzado coberturas cibernéticas de inteligencia artificial generativa para hacer frente a las exposiciones de envenenamiento de datos derivadas de la implantación de IA empresarial. A medida que proliferan los riesgos de nicho, los innovadores en Líneas Especiales pueden capturar incrementos desproporcionados de cuota de cartera, lo que sugiere que el tamaño del mercado global de insurtech para estas líneas se multiplicará de forma significativa durante el período de previsión.
Las aseguradoras establecidas de Propiedad y Accidentes, por su parte, aprovechan la telemática para recuperar la precisión en la fijación de precios, aunque sus extensas carteras heredadas generan obstáculos en la gestión del cambio. Las aseguradoras de Vida y Salud están pilotando la suscripción acelerada en plataformas en la nube, pero las regulaciones más estrictas sobre mortalidad y morbilidad moderan la velocidad en comparación con las coberturas especiales no reguladas. Los reaseguradores se asocian cada vez más con agencias de gestión general (MGA) de ciberseguridad para recopilar conjuntos de datos de siniestros propios, mejorando la precisión del modelado de carteras. Dadas las divergentes curvas de crecimiento, los inversores podrían redirigir sus asignaciones de capital hacia suscriptores de Líneas Especiales que demuestren controles de riesgo sólidos y marcos de distribución escalables.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los modelos integrados desafían el dominio de los agentesLos Agentes/Corredores Tradicionales aún concentraban el 40,62% de la prima de 2025, lo que demuestra que el asesoramiento basado en relaciones sigue siendo valorado. Sin embargo, los canales integrados están proyectados para registrar una CAGR del 16,78%, posicionándolos como el motor de crecimiento estructural del mercado de insurtech. Las aplicaciones de comercio electrónico, venta de billetes de avión y transporte compartido integran ahora cobertura con un solo clic, reduciendo significativamente los tiempos de cotización a vinculación en comparación con los procesos manuales. Los corredores digitales complementan el movimiento al proporcionar puentes de API que muestran múltiples cotizaciones de aseguradoras dentro de las plataformas de socios, mejorando las tasas de adhesión sin añadir fricción al proceso de pago. Si bien los portales directos al consumidor ganan terreno en los ramos estandarizados, tienen dificultades en los riesgos comerciales complejos donde la profundidad del asesoramiento importa, manteniendo la relevancia de los agentes.
Los agregadores y mercados aprovechan la regulación de transparencia para fomentar la competencia de precios, aunque su economía basada en comisiones invita a la desintermediación por parte de las aseguradoras que construyen tiendas digitales propias. Los bancos están reviviendo la bancaseguros mediante ofertas en aplicaciones vinculadas a desencadenantes de transacciones de cuentas, ampliando la distribución sin redes de sucursales. Para las aseguradoras, la diversificación de canales mitiga el riesgo de concentración y captura datos incrementales en cada punto de contacto con el cliente. Por tanto, se proyecta que el tamaño del mercado de insurtech atribuido a las ventas integradas aumente materialmente, incluso si los ingresos absolutos de los agentes continúan creciendo al ritmo de la expansión general de primas.
Por Usuario Final:
Las PYME emergen como catalizadores de la adopción digitalLos tomadores de pólizas Minoristas/Individuales generaron el 67,08% de la prima de 2025, lo que subraya la contribución desproporcionada de las líneas personales. No obstante, el segmento de Pymes/Comercial está en camino de alcanzar una CAGR del 15,18%, dado que las integraciones de SaaS verticales reducen drásticamente los costes de adquisición de pólizas con una prima anual inferior a 5.000 USD. Las plataformas de contabilidad en la nube y los conjuntos de herramientas de comercio electrónico integran la cobertura de responsabilidad general o de envíos en el momento de la creación de la factura, convirtiendo la contratación de seguros de una reflexión posterior en un elemento habitual del flujo de trabajo. Para las grandes empresas, los programas cautivos y las plataformas de análisis de riesgos ofrecen eficiencias de autoseguro, pero limitan el crecimiento de primas de terceros, lo que orienta las estrategias de las aseguradoras hacia los nichos del mercado medio.
Históricamente, las pymes carecían de productos a medida debido a la escasez de datos de siniestros; sin embargo, los dispositivos IoT y los feeds de banca abierta proporcionan ahora señales de suscripción que permiten estructuras paramétricas y de pago por uso. Las aseguradoras integradas que se asocian con proveedores en el punto de venta pueden asegurar microprimas diarias, estabilizando el flujo de caja en comparación con las facturas anuales a tanto alzado. Los organismos gubernamentales también están experimentando con la contratación digital de coberturas de infraestructura y riesgo agrícola, creando casos de referencia del sector público para la adopción del mercado de insurtech. Durante el período de previsión, se proyecta que las plataformas capaces de agregar la demanda fragmentada de las pymes capturen una cuota creciente del mercado global de insurtech aprovechando la fijación de precios basada en datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de insurtech de América del Norte
América del Norte retuvo el 37,25% de la cuota del mercado de insurtech en 2025, beneficiándose de amplias reservas de capital de riesgo y consolidados centros de innovación. La competencia regulatoria a nivel estatal, ejemplificada por el Sandbox de Innovación en Seguros de Kentucky, acelera los proyectos piloto que frecuentemente se expanden a nivel nacional una vez que los resultados de prueba de concepto cumplen los criterios de solvencia. Las aseguradoras de automóviles de Estados Unidos siguen siendo adoptantes tempranas de la telemática, mientras que las aseguradoras canadienses implementan administración de pólizas nativa en la nube para superar la dispersión geográfica del servicio. La actividad de fusiones y adquisiciones se intensifica a medida que los operadores establecidos adquieren capacidades; la compra de Next Insurance por parte de Munich Re por 2,6 mil millones de USD marcó una notable expansión en 2025 hacia las líneas primarias del mercado estadounidense. Aunque la madurez del mercado limita el crecimiento global, las aseguradoras norteamericanas impulsan la rentabilidad mediante la reducción de gastos operativos y la venta cruzada de paquetes complementarios de ciberseguridad y protección de identidad.
Mercado de insurtech de Asia-Pacífico
Asia-Pacífico, con una previsión de crecimiento anual del 16,25% hasta 2031, se beneficia de una alta penetración de teléfonos inteligentes, políticas gubernamentales de apoyo al fintech y una escasa carga de sistemas heredados. China e India liberalizaron los límites de participación extranjera, alentando a las aseguradoras globales a localizar motores de suscripción de inteligencia artificial en nubes de hiperescala con centros de datos regionales. La Autoridad Monetaria de Singapur opera un sandbox bien definido y otorga licencias digitales compuestas que cubren vida, seguros generales y salud, acelerando la expansión regional. Las aseguradoras japonesas abordan el riesgo de longevidad con precios de anualidades habilitados por inteligencia artificial, y las plataformas surcoreanas integran coberturas de movilidad basadas en el uso en superaplicaciones de transporte por red. La baja penetración de seguros deja un amplio margen para nuevos compradores, por lo que las micropólizas integradas vendidas junto con compras de comercio electrónico impulsan el volumen incluso con importes modestos.
Mercado de insurtech de Europa
Europa mantiene un crecimiento estable de un solo dígito respaldado por marcos de gobernanza de datos alineados con el RGPD, que otorgan credibilidad en materia de privacidad a las insurtechs locales. La próxima Ley de Datos de la UE exigirá un acceso estandarizado a los datos de vehículos, impulsando aún más la innovación en productos de telemática. El Reino Unido persigue una agilidad regulatoria posterior al Brexit, permitiendo aprobaciones de productos más rápidas mientras mantiene la equivalencia con Solvencia II para el alivio de capital transfronterizo. La base industrial de Alemania estimula la demanda de soluciones avanzadas de riesgo comercial y cibernético, mientras que el amplio mercado de líneas personales de Francia respalda economías de escala para la fijación de precios basada en el comportamiento. A medida que se endurecen las normas de divulgación ESG, las aseguradoras europeas innovan con coberturas paramétricas de riesgo climático para la agricultura y los proyectos de energía renovable, creando marcos exportables para otras regiones.
Mercado de insurtech de Oriente Medio y África y América del Sur
América del Sur, junto con Oriente Medio y África, sigue siendo incipiente pero prometedora. Los ecosistemas de dinero móvil en Brasil, Kenia y Nigeria agrupan cada vez más productos de microaccidentes y efectivo hospitalario, superando las redes de agencias tradicionales. Las plataformas de pago de gobierno a persona proporcionan canales de cobro de primas instantáneos, reduciendo el riesgo de las ofertas de pequeño importe. Los fondos de riesgo soberanos en el Caribe y África Oriental adoptan soluciones paramétricas para huracanes y sequías que activan fondos de emergencia en un plazo de 24 horas, validando la prueba de concepto para mercados de desastres más amplios. Los organismos internacionales de desarrollo frecuentemente co-suscriben las carteras iniciales, alentando a las aseguradoras privadas a ingresar una vez que los modelos de frecuencia de pérdidas maduran.
Panorama regulatorio
El entorno regulatorio del insurtech se está endureciendo en torno a la gobernanza de la IA, la resiliencia operativa y la supervisión prudencial, mientras sigue preservando vías de innovación como los sandboxes. En la Unión Europea, la Ley de IA (Reglamento (UE) 2024/1689) clasifica ciertos usos de la IA en seguros, incluida la evaluación de riesgos y la tarificación en seguros de vida y salud, como de alto riesgo. Esta clasificación está impulsando a las aseguradoras y a los proveedores de insurtech hacia una gobernanza de modelos más sólida, mayor supervisión humana y controles de sesgo.
EIOPA reforzó esta dirección en febrero de 2026 con su Encuesta de Mercado sobre IA Generativa, basada en las respuestas de 347 entidades de 25 países, y en marzo de 2026 su Consejo de Supervisores acordó sugerencias específicas para aclarar cómo se aplica la Ley de IA dentro del sector seguros y así respaldar una supervisión coherente. A nivel mundial, la Asociación Internacional de Supervisores de Seguros (IAIS) adoptó el Estándar de Capital de Seguros (ICS) en diciembre de 2024 como una medida de capital basada en riesgo comparable a nivel mundial para grupos de seguros con actividad internacional, y su Hoja de Ruta de enero de 2026 para 2026-2027 destaca la finalización de las normas relacionadas con el ICS para la presentación de informes de supervisión y la divulgación pública. En paralelo, los marcos específicos de cada jurisdicción continúan moldeando la entrada al mercado y la escalabilidad, desde las normas de recuperación y resolución de la UE (Directiva (UE) 2025/1) hasta la normativa de seguros a nivel nacional, como las regulaciones federales de seguros de los EAU, lo que contribuye a la fragmentación normativa que las insurtech deben gestionar al expandirse a otros mercados.
Análisis de la cadena de valor
La cadena de valor del insurtech comienza con la captura de datos y señales de distribución (telemática, IoT, plataformas de movilidad, comercio electrónico y SaaS vertical), y luego pasa por interfaces digitales como plataformas de seguros integrados, agregadores y agentes y corredores habilitados digitalmente. Finalmente, alimenta las funciones centrales de seguros que prestan las aseguradoras y las MGA, incluidas la tarificación, la suscripción, la administración de pólizas y los siniestros. Los proveedores de tecnología aportan el tejido operativo, incluida la infraestructura en la nube, las plataformas de modernización de sistemas centrales, los motores de suscripción y siniestros con IA/ML, las herramientas de identidad y fraude, y las capas de integración (API y middleware). Aguas arriba, los reaseguradores y proveedores de capital dan forma a la economía de los productos mediante estructuras de cuota parte y exceso de pérdidas, mientras que los administradores externos y otros socios de servicio (redes de reparación, proveedores de atención médica y respuesta a incidentes cibernéticos) gestionan el cumplimiento y la mitigación de pérdidas.
Los cuellos de botella aparecen cada vez más en los puntos de gobernanza e integración, más que solo en la disponibilidad de software. La atención regulatoria y de supervisión a los controles de IA y al riesgo cibernético se está filtrando a lo largo de la cadena, incluida la prueba piloto de la NAIC de una Herramienta de Evaluación de Sistemas de IA en 12 estados a partir de enero de 2026 para evaluar la gobernanza de la IA durante las inspecciones de conducta de mercado. En 2026, los avisos del NYDFS también instaron a fortalecer las evaluaciones de riesgo cibernético a medida que los modelos de frontera amplían las superficies de amenaza. En los mercados emergentes, los requisitos operativos pueden ser igualmente vinculantes: la NAICOM de Nigeria emitió pautas operativas para insurtech vigentes desde el 1 de agosto de 2025, con una ventana de cumplimiento de 30 días, lo que afecta la preparación para las licencias, las asociaciones locales y los plazos de incorporación de las plataformas. En todas las geografías, la integración con sistemas centrales heredados, las pistas de auditoría y la gestión del riesgo de modelos siguen siendo puntos de friccción persistentes que influyen en la rapidez con que las capacidades de insurtech pasan de proyectos piloto a producción a escala.
Panorama Competitivo
El panorama competitivo actual exhibe una fragmentación moderada, con los cinco principales actores concentrando conjuntamente una participación de mercado limitada. Este escenario presenta oportunidades sustanciales de diferenciación y posicionamiento estratégico. Los actores se agrupan en tres arquetipos: aseguradoras establecidas que digitalizan sus sistemas centrales, aseguradoras integrales nativas digitales y proveedores de tecnología que venden módulos de SaaS. Los operadores establecidos aprovechan la confianza de marca y el peso del balance, pero deben modernizar sus sistemas heredados para igualar la agilidad del mercado de insurtech. Las empresas nativas digitales valoran la iteración rápida y a menudo se especializan en un solo ramo antes de ampliar su oferta a través de plataformas de riesgo múltiple. Los proveedores de tecnología, incluidos DXC Technology y los socios de Microsoft Azure, monetizan los kits de herramientas de migración y los aceleradores de inteligencia artificial que permiten a las aseguradoras superar proyectos de varios años en cascada.
La actividad estratégica se intensificó en 2025 a medida que los reaseguradores avanzaron hacia los segmentos inferiores para asegurar el acceso a datos y el talento en suscripción; la integración de Next Insurance en ERGO por parte de Munich Re ilustra la tendencia. Mientras tanto, la participación minoritaria de Zurich en la aseguradora de automóviles europea Ominimo demuestra cómo los operadores establecidos cubren el riesgo de innovación a través de inversiones similares a opciones que mantienen derechos de adquisición futuros. El especialista en plataformas integradas Bolttech alcanzó una valoración de 2.100 millones de USD tras su Serie C, señalando la confianza de los inversores en las capas de orquestación que conectan aseguradoras y marcas no aseguradoras. A pesar de la reducción de financiación para las empresas en etapa inicial, las empresas en crecimiento con ratios de siniestralidad positivos continúan atrayendo capital, especialmente cuando se expanden hacia mercados de Asia-Pacífico o América Latina con baja penetración. Con el tiempo, la ventaja competitiva probablemente se acumulará en las empresas que combinen datos propietarios, pilas tecnológicas modulares y alianzas prudentes de reaseguro, posicionándolas para ampliar su participación en el mercado de insurtech a medida que la consolidación se acelera.
Líderes de la Industria de Insurtech
-
Lemonade
-
Hippo Insurance
-
Root Insurance
-
Oscar Health
-
Bright Health
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de insurtech Empresas cubiertas en este informe
- Lemonade
- Hippo Insurance
- Root Insurance
- Oscar Health
- Bright Health
- Clover Health
- Next Insurance
- ZhongAn
- Wefox
- Alan
- Devoted Health
- Coalition
- Slice Labs
- Metromile
- PolicyBazaar
- Digit Insurance
- ManyPets
- Pie Insurance
- Doma
- Kin Insurance
Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se agrupa en torno a tres áreas de desarrollo: (1) gobernanza y controles de IA de nivel productivo para la suscripción y los siniestros, (2) infraestructura de distribución integrada capaz de dar soporte a nuevas verticales y geografías, y (3) servicios de modernización e integración de sistemas centrales que reduzcan el tiempo de lanzamiento de productos modulares. El cambio regulatorio también está generando demanda de IA controlable. En la UE, la clasificación de alto riesgo de la Ley de IA para ciertos sistemas de IA de seguros y el enfoque de EIOPA en 2026 sobre la gestión de riesgos de la IA generativa están aumentando las necesidades de explicabilidad, pruebas de sesgo, monitoreo y flujos de trabajo con supervisión humana que puedan auditarse a lo largo del ciclo de vida de la póliza.
La evidencia de mercado indica que compradores y proveedores están financiando estas áreas de desarrollo. En abril de 2026, el Estudio de Madurez Digital de Seguros de ACORD encontró que solo el 7% de las aseguradoras más grandes califican como los principales competidores digitales según las capacidades digitales de extremo a extremo, lo que deja espacio para plataformas e integradores capaces de operacionalizar lo digital a escala desde la suscripción hasta los siniestros. En el plano de la implementación, Duck Creek Technologies adquirió Send Technology Solutions en julio de 2026 para conectar la orquestación de suscripción agéntica en una plataforma central, e Infosys firmó un acuerdo definitivo en marzo de 2026 para adquirir Stratus, una firma de consultoría en tecnología de seguros P&C, lo que pone de relieve la demanda continua de capacidad de entrega junto con el software. La protección integrada también está atrayendo financiamiento para escalar y para asociaciones, con Cover Genius asegurando 100 millones de USD en financiamiento en julio de 2026 para expandir la protección integrada y la infraestructura de IA, en línea con el cambio hacia una cobertura de un solo clic dentro de los recorridos de compra ajenos a los seguros.
Desarrollos recientes de la industria en Mercado de insurtech
- Julio de 2026: Duck Creek Technologies adquirió Send Technology Solutions Ltd para integrar la orquestación de suscripción nativa en IA con su plataforma central. El acuerdo refuerza la capacidad de Duck Creek para operacionalizar los flujos de trabajo de suscripción agéntica más cerca de la administración de pólizas, estrechando el vínculo entre cotización, emisión y servicio para aseguradoras y MGA que adoptan pilas modulares.
- Junio de 2026: Root, Inc. se asoció con Hugo para integrar el seguro de Root en la plataforma digital de Hugo, ampliando el acceso a opciones de cobertura para conductores en 16 estados. La asociación avanza la distribución basada en API e ilustra cómo las aseguradoras insurtech están usando integraciones de plataformas para llegar a segmentos desatendidos mediante recorridos de compra digitales.
- Julio de 2025: Munich Re adquirió Next Insurance por 2.600 millones de USD, adentrando aún más a un importante reasegurador en el seguro primario de pequeñas empresas de EE. UU. a través de ERGO. La transacción amplió el acceso de Munich Re a datos de suscripción y distribución de pymes, reforzando el impulso, aguas abajo, de los proveedores de capacidad por asegurar la originación habilitada por tecnología y la inteligencia de riesgos.
Mercado de insurtech Alcance del informe y metodología de investigación
Definición y cobertura del mercado
El mercado de insurtech, tal como se define en este estudio, abarca los productos y servicios basados en tecnología que utilizan las aseguradoras, los intermediarios y los socios relacionados para mejorar la forma en que se vende, suscribe y presta servicio al seguro, incluida la gestión de siniestros y la administración de pólizas, en todas las principales regiones.
Exclusiones del alcance: Este dimensionamiento excluye el valor total de las primas de seguros y solo contabiliza el valor tecnológico relacionado con insurtech cuando está directamente vinculado a los flujos de trabajo de seguros.
Descripción general de la segmentación
- Por Línea de Producto (Tipo de Seguro)
- Seguro de Vida
- Seguro de Salud
- Propiedad y Accidentes (P&A): Automóvil, Hogar, Comercial, Responsabilidad Civil, etc.
- Líneas Especializadas (p. ej., cibernético, mascotas, marino, viajes)
- Por Canal de Distribución
- Digital Directo al Consumidor (D2C)
- Agregadores/Mercados
- Corredores Digitales/AGG
- Plataformas de Seguro Integrado
- Agentes/Corredores Tradicionales (habilitados digitalmente)
- Bancaseguros (habilitada digitalmente)
- Otros Canales
- Por Usuario Final
- Minorista/Individual
- PYME/Comercial
- Gran Empresa/Corporativo
- Gobierno/Sector Público
- Por Geografía (Valor, miles de millones de USD)
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con señales públicas que describen el contexto de adopción de seguros y tecnología digital, y luego se acota a lo que puede atribuirse de forma realista al gasto en insurtech. Para ello, utilizamos fuentes como supervisores de seguros y bancos centrales para indicadores del sistema financiero, la OCDE para estadísticas de seguros, el Banco Mundial para indicadores macroeconómicos y de acceso digital, la UIT para métricas de conectividad, y la Organización Mundial de la Propiedad Intelectual para la actividad de patentes que ayuda a validar las áreas de enfoque tecnológico.
También revisamos informes anuales, presentaciones para inversores y transcripciones de resultados de aseguradoras y empresas de distribución cotizadas para comprender cómo se están asignando los presupuestos digitales y con qué rapidez avanza la modernización operativa. Se utiliza una suscripción de pago para datos financieros e inteligencia empresarial con el fin de estandarizar el mapeo de ingresos y propiedad, y una base de datos de patentes para verificar si los temas tecnológicos que se debaten están siendo efectivamente registrados y desarrollados. La lista anterior es ilustrativa y se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para confirmar qué partes del gasto en tecnología son incrementales para los procesos de seguros y qué áreas corresponden a TI general que no deben contabilizarse. Cubrimos aseguradoras, corredores y agencias, distribuidores digitales y proveedores de tecnología habilitadora. Para una visión global, también incluimos perspectivas de Asia-Pacífico, EMEA y las Américas, de modo que las diferencias de adopción regional queden reflejadas en el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 51% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 43% | EMEA: 29% |
| Actores menores: 19% | Gerentes: 45% | Américas: 20% |
Dimensionamiento del mercado y previsiones
Nuestra lógica de dimensionamiento utiliza primero un enfoque descendente, en el que los indicadores de actividad aseguradora y digitalización se emplean para reconstruir el valor tecnológico atribuible a los flujos de trabajo de seguros, y luego estos totales se contrastan mediante verificaciones ascendentes selectivas. Las verificaciones incluyen típicamente rangos de ingresos de proveedores muestreados, divisiones por canal y socio, y aproximaciones simples de precio de venta promedio por volumen para paquetes comunes de software y servicios, lo que ayuda a ajustar el exceso de contabilización y las categorías omitidas.
Los insumos utilizados en el modelo incluyen la penetración del seguro y los fondos de primas por región, la proporción de pólizas originadas o gestionadas a través de canales digitales, la frecuencia de siniestros y la intensidad de automatización (especialmente en propiedad y accidentes), los patrones de gasto en tecnología divulgados por las aseguradoras, y la progresión de precios observada para paquetes de software y servicios gestionados. Dado que la adopción no avanza en línea recta, utilizamos análisis de escenarios para las previsiones, y los supuestos se alinean con lo que los expertos prevén en cuanto a la digitalización impulsada por la regulación, los flujos de trabajo de siniestros y fraude habilitados por IA, y el ritmo de modernización hacia la nube. Cuando la visibilidad ascendente es débil en mercados más pequeños, cubrimos las brechas utilizando proxies de mercados comparables basados en densidad aseguradora y adopción digital similares, y luego verificamos nuevamente con los comentarios de las entrevistas regionales.
Ciclo de validación y actualización de datos
Los resultados se validan mediante múltiples revisiones, por lo que no se aceptan grandes variaciones a menos que puedan explicarse con una señal real del mercado. Comparamos los valores modelados con indicadores independientes como la dirección del gasto en TI de seguros reportado, los volúmenes digitales de pólizas y siniestros, y el impulso de inversión regional, y luego las variaciones inusuales se revisan nuevamente antes de la aprobación final.
El modelo también se vuelve a probar cuando se produce una nueva regulación, un cambio importante en un ciclo de financiación o un cambio visible en las prioridades digitales de las aseguradoras, ya que estos eventos pueden modificar rápidamente los supuestos de adopción. Los informes se actualizan anualmente y, antes de la entrega, un analista realiza una verificación final para que las últimas actualizaciones queden reflejadas en los datos que reciben los clientes.
Tamaño del mercado global de insurtech de Mordor Intelligence comparado con otras estimaciones publicadas
Los distintos valores de mercado publicados para insurtech pueden parecer muy dispares, incluso cuando describen temas similares como la distribución digital y la gestión automatizada de siniestros. En la mayoría de los casos, la diferencia proviene de lo que se contabiliza como valor de insurtech, el año utilizado como punto de referencia y si las cifras están ancladas a la escala de primas de seguros o a los ingresos de los proveedores de tecnología.
Algunas estimaciones externas se mantienen en un ámbito estrecho y principalmente totalizan los ingresos de los proveedores de soluciones y plataformas de insurtech, lo que mantiene el valor en decenas de miles de millones. Para Mordor Intelligence, el número se construye para reflejar el insurtech como tecnología aplicada en líneas y flujos de trabajo de seguros, por lo que se dimensiona en la capa de valor vinculada a la actividad, en lugar de únicamente las ventas del lado del proveedor.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,34 billones de USD (2026) | |
| Consultora global A | 19,06 mil millones de USD (2025) | Utiliza un enfoque de ingresos de proveedores centrado en soluciones y plataformas de insurtech, y el año base difiere, lo que reduce la escala en comparación con el dimensionamiento del valor vinculado a los flujos de trabajo. |
| Editorial sectorial B | 17,83 mil millones de USD (2024) | Reportado como ingresos por ventas en millones de USD y anclado a un año diferente, y parece enfatizar la captura de ingresos por producto en lugar de la reconstrucción basada en la actividad aseguradora. |
La diferencia en la tabla se explica principalmente por las elecciones de alcance y unidad de medición, no por un desacuerdo sobre el crecimiento de la adopción. Cuando el alcance se declara claramente y se contrasta con la actividad aseguradora, la penetración de procesos digitales y la lógica de precios, el resultado se vuelve más fácil de replicar y de comparar entre regiones y períodos de tiempo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de insurtech?
El mercado de Insurtech se sitúa en 1,34 billones de USD en 2026 y se prevé que alcance los 2,44 billones de USD en 2031 a una CAGR del 12,72%.
¿Qué línea de producto crece más rápido dentro del espacio de Insurtech?
Las Líneas Especializadas, que incluyen cibernético, mascotas, marino y viajes, están proyectadas para crecer a una CAGR del 18,63%, superando las maduras ofertas de Propiedad y Accidentes.
¿Qué importancia tiene el seguro integrado en los próximos modelos de distribución?
Se espera que las plataformas integradas registren una CAGR del 16,78% hasta 2031, integrando cobertura directamente en flujos de trabajo de comercio electrónico, viajes y SaaS.
¿Por qué se considera Asia-Pacífico como la región de alto crecimiento para Insurtech?
Asia-Pacífico se beneficia de consumidores con acceso prioritario a teléfonos inteligentes, políticas fintech favorables y baja penetración del seguro existente, impulsando una CAGR prevista del 16,25%.
¿Qué desafíos enfrentan las insurtechs al escalar internacionalmente?
Los regímenes regulatorios fragmentados, la integración de sistemas heredados y la fluctuante capacidad de reaseguro siguen siendo las principales barreras para la rápida expansión transfronteriza.
¿Qué tan fragmentado está el panorama competitivo?
La fragmentación moderada define el escenario competitivo actual; los cinco mayores participantes concentran conjuntamente solo una participación combinada, dejando amplio espacio para la diferenciación.