
Tamaño y Participación del Mercado de Logística de Bienes de Consumo Masivo
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
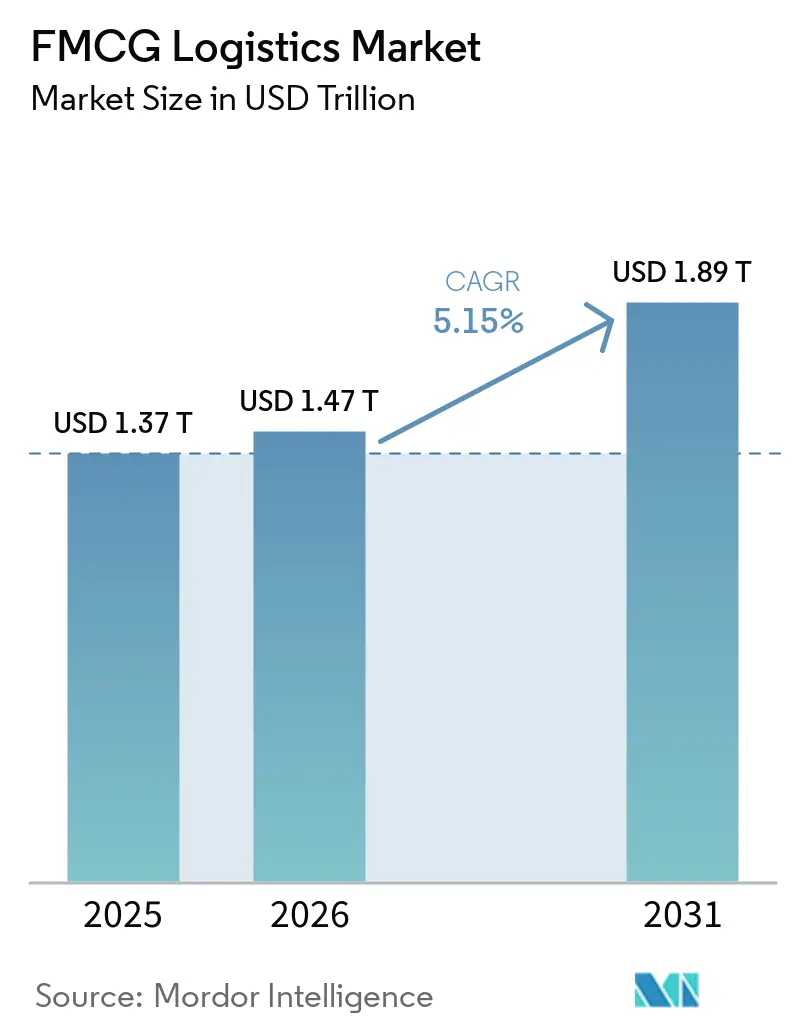
| Tamaño del Mercado (2026) | 1.47 Billones de dólares |
| Tamaño del Mercado (2031) | 1.89 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.15 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
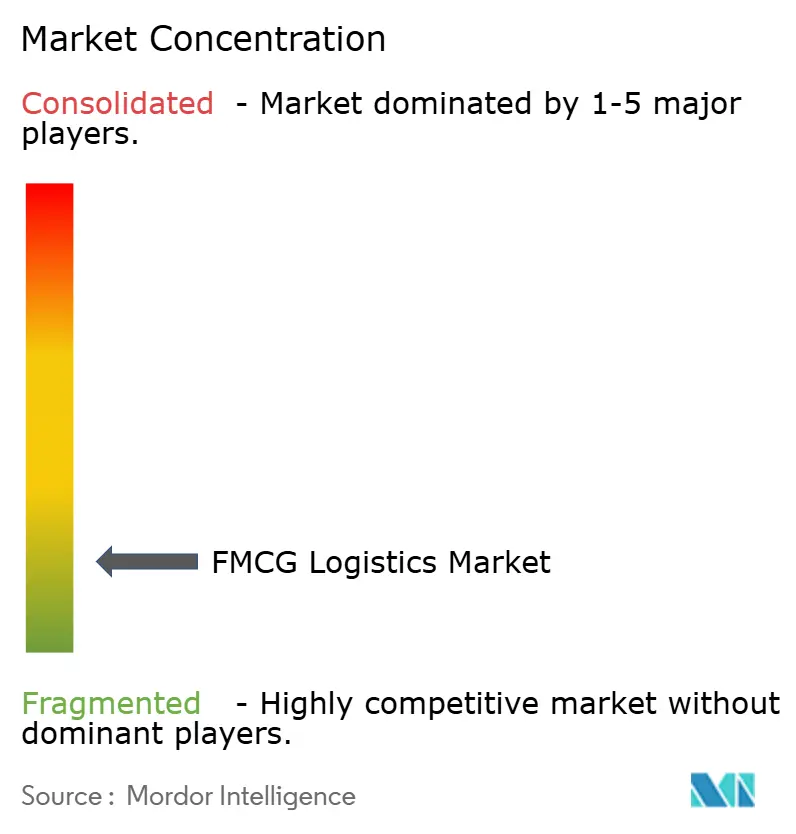
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Bienes de Consumo Masivo por Mordor Intelligence
El tamaño del Mercado de Logística de Bienes de Consumo de Alta Rotación fue valorado en 1,37 billones de USD en 2025 y se estima que crecerá desde 1,47 billones de USD en 2026 hasta alcanzar 1,89 billones de USD en 2031, a una CAGR del 5,15% durante el período de pronóstico (2026-2031).
El mercado global de logística de bienes de consumo masivo crece de manera sostenida, impulsado por la rápida expansión del comercio electrónico y la creciente demanda de ciclos de reabastecimiento más rápidos. El crecimiento se ve reforzado por las crecientes inversiones en automatización y optimización de redes, como la modernización de 23 centros de distribución de Walmart con automatización para mejorar la disponibilidad de inventario y reducir los tiempos de ciclo, junto con iniciativas regulatorias como la extensión de la FSMA 204 de la FDA, que impulsa la adopción de trazabilidad digital. Si bien Asia-Pacífico continúa dominando gracias al fuerte consumo y la expansión de infraestructura, el cambio hacia la distribución omnicanal y la capacidad de cadena de frío está acelerando el crecimiento en todas las regiones. Al mismo tiempo, la creciente complejidad del servicio y la demanda de velocidad están empujando a los proveedores de logística hacia soluciones más integradas, impulsadas por la tecnología y de valor agregado.
Conclusiones Clave del Informe
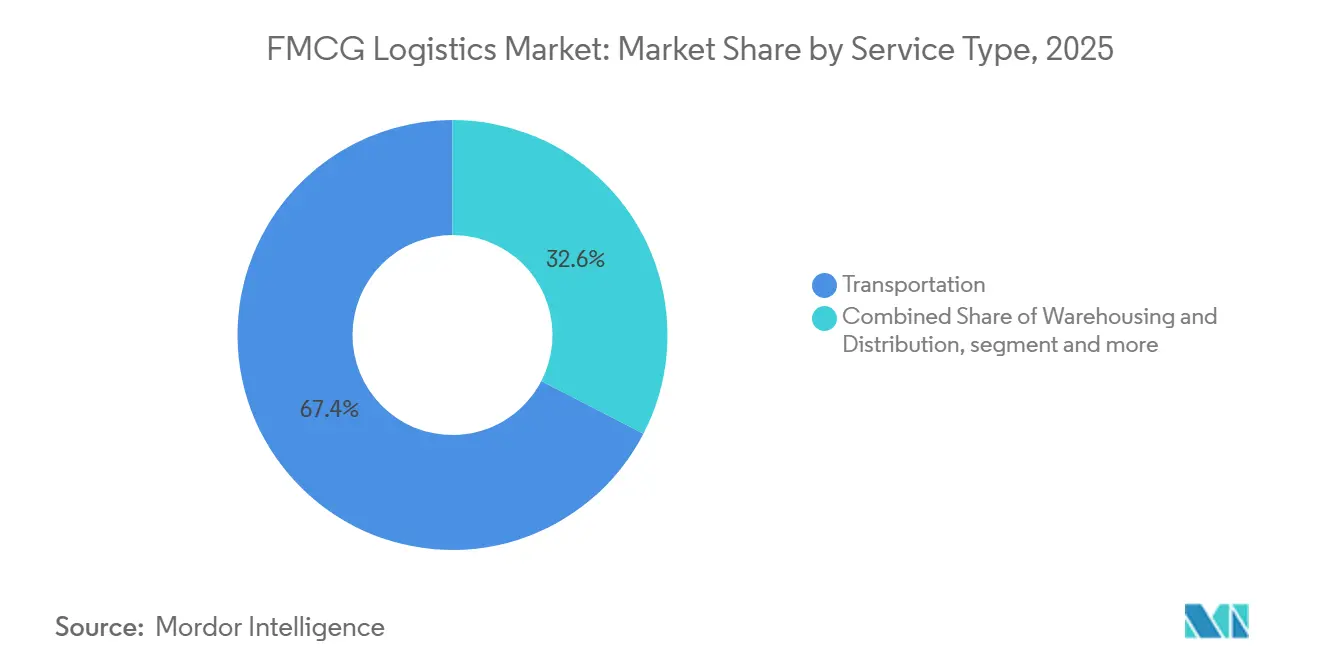
- Por servicio, el transporte lideró la participación del Mercado de Logística de Bienes de Consumo de Alta Rotación con un 67,35% en 2025. Se proyecta que los servicios de valor agregado se expandirán a una CAGR del 5,48% durante 2026–2031.
- Por control de temperatura, las operaciones en temperatura ambiente representaron una participación del 63,50% en 2025. Se prevé que la logística de congelados crezca a una CAGR del 5,65% durante 2026-2031, incrementando el tamaño del Mercado de Logística de Bienes de Consumo de Alta Rotación.
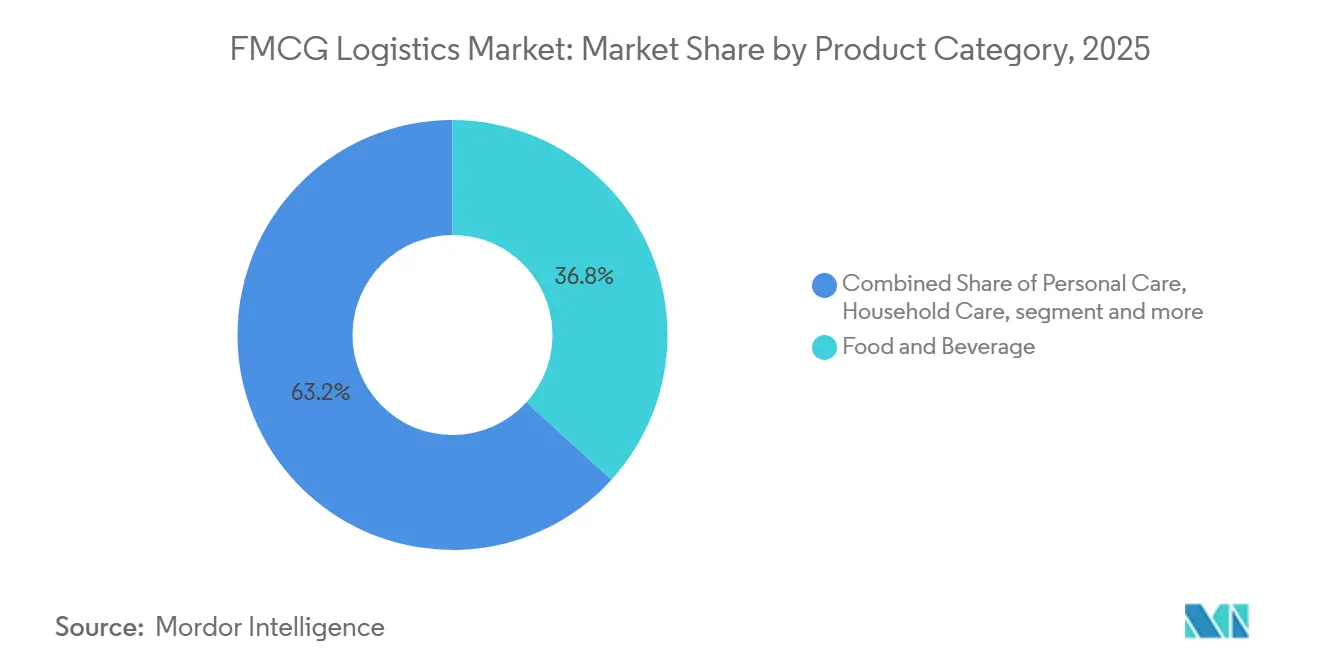
- Por categoría de producto, alimentos y bebidas representaron una participación del 36,75% en 2025. Se proyecta que los productos de venta libre y de salud avancen a una CAGR del 5,91% durante 2026-2031.
- Por canal de distribución, las redes fuera de línea representaron el 69,75% de la participación de mercado en 2025. Se proyecta que los canales en línea crezcan a una CAGR del 6,12% durante 2026-2031.
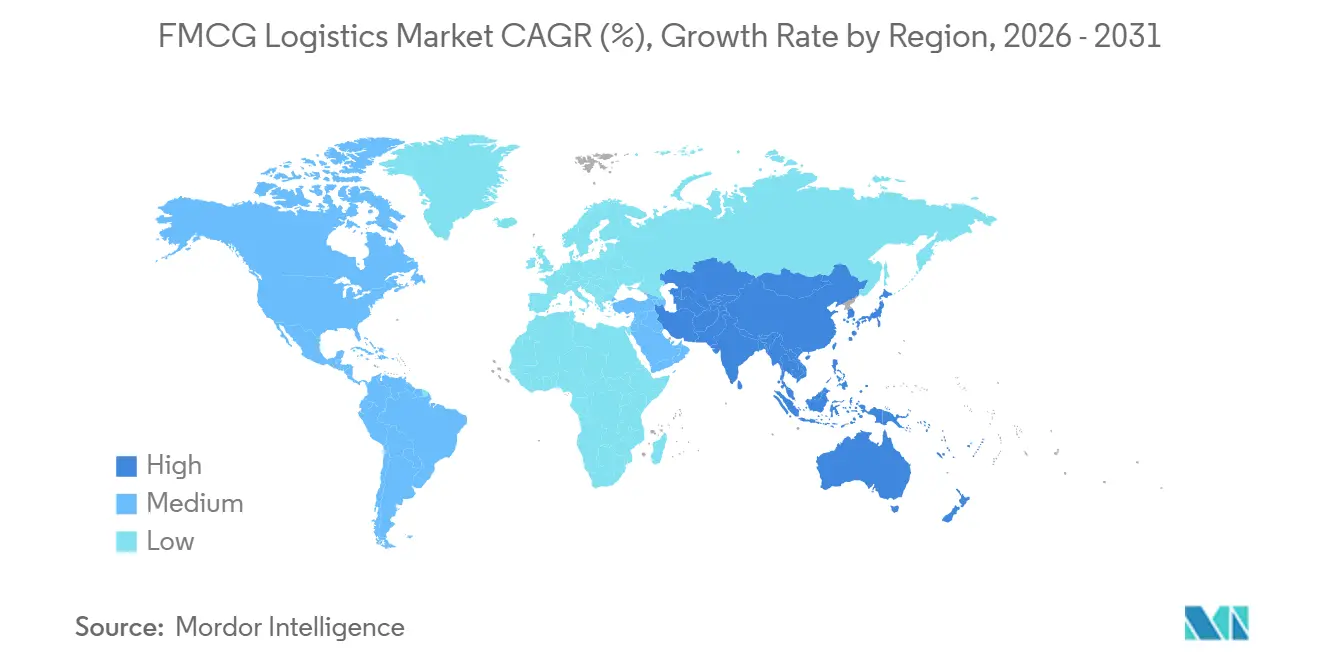
- Por geografía, Asia-Pacífico lidera con el 37,20% de los ingresos de 2025 y se proyecta que registre la CAGR más rápida del 5,74% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en las Compras de Bienes de Consumo Masivo por Comercio Electrónico y Entrega a Domicilio | +1.2% | Global, mayor en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento del Almacenamiento Moderno en Ciudades de Nivel 2/3 | +0.8% | Núcleo en Asia-Pacífico, expansión hacia América del Sur y MEA | Mediano plazo (2-4 años) |
| Colaboraciones Estratégicas entre Marcas de Bienes de Consumo Masivo y Proveedores de Logística de Terceros | +0.7% | Global, fuerte en Europa y América del Norte, en expansión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura de Cadena de Frío para Productos Perecederos | +0.7% | Núcleo en Asia-Pacífico, expansión hacia América del Sur y MEA | Mediano plazo (2-4 años) |
| Creciente Demanda de Reabastecimiento Rápido y Plazos de Entrega Cortos | +0.6% | Global, adopción temprana en América del Norte y Europa, escalando en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Demanda de Servicios Logísticos de Valor Agregado Personalizados | +0.5% | Global, adopción premium en América del Norte y Europa, impulsada por costos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en las Compras de Bienes de Consumo Masivo por Comercio Electrónico y Entrega a Domicilio
El comercio electrónico continúa expandiéndose, impulsando las actividades de paquetería, cross-docking y micro-fulfillment en el mercado de logística de bienes de consumo masivo. Amazon envió más de 9.000 millones de pedidos en el mismo día o al día siguiente en 2025, cubriendo más de 2.300 ciudades de EE. UU., estableciendo un alto estándar para la entrega de comestibles y artículos esenciales del hogar. Prologis anticipa que las empresas de comercio electrónico dominarán los nuevos arrendamientos de almacenes en 2026 a medida que crece la penetración en línea. La extensión del plazo de cumplimiento de la FSMA 204 de la FDA hasta julio de 2028 está impulsando la digitalización del inventario y el seguimiento por lotes para artículos de alto riesgo. Los modelos de comercio rápido dependen de nodos urbanos y circuitos de corta distancia, aumentando las selecciones y los ciclos de reabastecimiento más ajustados. A medida que estos modelos escalan, el mercado de logística de bienes de consumo masivo está añadiendo capacidad en áreas densas y equilibrando el stock entre centros regionales y radios urbanos para mantener los niveles de servicio.
Creciente Demanda de Reabastecimiento Rápido y Plazos de Entrega Cortos
Los minoristas y propietarios de marcas están rediseñando las estrategias de reabastecimiento para satisfacer las demandas de entrega al día siguiente y en el mismo día en el mercado de logística de bienes de consumo masivo. Walmart modernizó 23 de sus 42 centros de distribución regionales con automatización, atendiendo a la mayoría de las tiendas de EE. UU. más rápido y mejorando la disponibilidad de inventario. Los movimientos más rápidos requieren transporte sincronizado, selección con poco uso de mano de obra y visibilidad en tiempo real para posicionar las unidades de mantenimiento de existencias de mayor rotación más cerca de los puntos de despacho. La previsión y la orquestación de pedidos de tiendas ahora se adaptan a las restricciones de la red, como la fiabilidad de los carriles y la congestión de los centros. El mercado de logística de bienes de consumo masivo utiliza datos del tráfico de tiendas, el clima y las promociones para optimizar el reabastecimiento y reducir los costosos envíos urgentes. Los operadores que combinan la automatización con reglas claras de asignación de espacios reportan una productividad de selección más estable y menor merma, especialmente en las categorías refrigeradas y frescas.
Crecimiento del Almacenamiento Moderno en Ciudades de Nivel 2/3
El inventario se está acercando a los consumidores en corredores de crecimiento con costos favorables de terreno y mano de obra, apoyando la expansión omnicanal en el mercado de logística de bienes de consumo masivo. Prologis espera un fuerte desarrollo en corredores emergentes clave para 2026 y una baja vacancia en los nodos europeos establecidos, lo que indica una absorción continua de espacios modernos para instalaciones de robótica y cadena de frío. Las ciudades de nivel 2 y nivel 3 ofrecen menores requisitos de capital y proximidad a las cuencas de fabricación y consumo, creando amortiguadores para las temporadas pico y los aumentos del comercio en línea. Los proveedores están estandarizando las especificaciones de construcción para cambiar las configuraciones entre familias de productos sin costosas remodelaciones. El mercado también está adoptando prácticas alineadas con la ISO 14001 en nuevas instalaciones, vinculando los contratos de red con los objetivos de sostenibilidad. Las inversiones en ciudades secundarias se combinan con rediseños de rutas para mejorar la cobertura del servicio y reducir los tiempos de ciclo de última milla.
Colaboraciones Estratégicas entre Marcas de Bienes de Consumo Masivo y Proveedores de Logística de Terceros
Las asociaciones logísticas ahora abarcan desde la planificación de entrada hasta la ejecución de última milla, simplificando la responsabilidad y permitiendo estructuras de costos variables en el mercado de logística de bienes de consumo masivo. Los minoristas y fabricantes codiseñan surtidos de unidades de mantenimiento de existencias, reglas de asignación de espacios y calendarios promocionales con socios de logística de terceros para estabilizar el rendimiento y mantener compromisos de alto servicio. Los acuerdos agrupan el almacenamiento con servicios de valor agregado como el ensamblaje de kits, la personalización y la gestión de devoluciones, reduciendo los traspasos y comprimiendo el tiempo de ciclo. La integración tecnológica es clave, con los cargadores exigiendo análisis compartidos para paneles de rendimiento y emisiones alineados con la contabilidad del Alcance 3. Los proveedores que demuestran preparación para auditorías bajo las normas ISO 9001, GDP y HACCP obtienen una ventaja competitiva, posicionando a los proveedores de logística de terceros como operadores estratégicos y permitiendo a las marcas enfocar el capital en el crecimiento en lugar de en activos logísticos fijos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Fluctuaciones Estacionales de la Demanda y Desequilibrios de Inventario | -0.7% | Global, mayor impacto donde los picos minoristas son pronunciados | Corto plazo (≤ 2 años) |
| Desafíos de Infraestructura en Áreas Rurales y Semiurbanas | -0.6% | Asia-Pacífico, América del Sur, MEA, concentración rural | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada en Almacenamiento y Distribución | -0.5% | América del Norte, Europa, mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Congestión en los Centros de Distribución Durante los Períodos Pico | -0.4% | Global, concentrado en los principales centros de distribución en el cuarto trimestre | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desafíos de Infraestructura en Áreas Rurales y Semiurbanas
Las rutas rurales enfrentan presiones de costos debido a las bajas densidades de entrega y las largas distancias, lo que limita las ventanas de entrega ajustadas en el mercado de logística de bienes de consumo masivo. La infraestructura deficiente, como la calidad de las carreteras y la disponibilidad de cámaras frigoríficas, complica las operaciones fuera de los principales centros. En África, las brechas en la cadena de frío y los retrasos en las fronteras aumentan los plazos de entrega y los riesgos, afectando la frescura y el desempeño a tiempo. La distribución informal y la fragmentación de canales dificultan la previsión y la logística inversa en áreas remotas. Los diseños de centros y radios distribuyen el inventario a través de ciudades intermedias, pero persisten costos unitarios más altos para los flujos de bajo volumen. La consolidación regional y las instalaciones de uso compartido mejoran la utilización, aunque la variabilidad del servicio y los costos más altos persisten en las zonas rurales.
Fluctuaciones Estacionales de la Demanda y Desequilibrios de Inventario
Las temporadas pico y los aumentos promocionales incrementan los volúmenes de pedidos y las devoluciones, poniendo a prueba la capacidad de procesamiento y el transporte en el mercado de logística de bienes de consumo masivo. Los eventos globales como el Año Nuevo Lunar y las festividades de fin de año comprimen las ventanas de reserva y requieren una acumulación de inventario más temprana. Los transportistas y las instalaciones cercanas a su capacidad máxima generan recargos y tiempos de espera más largos, elevando los costos logísticos. Las políticas de existencias de seguridad se ajustan, aumentando los costos de almacenamiento y el riesgo de obsolescencia para los productos de corta vida útil. La logística inversa añade complejidad, especialmente en cuidado personal y artículos de consumo del hogar, con tasas de devolución más altas durante las promociones. El mercado de logística de bienes de consumo masivo aborda estos desafíos con una asignación de espacios más temprana, desvío de cross-dock y entregas alternativas como casilleros de paquetería para evitar cuellos de botella.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
El Transporte Ancla los Ingresos, Aunque el Crecimiento de los Servicios de Valor Agregado lo SuperaEl transporte representó el 67,35% de la participación del mercado de logística de bienes de consumo de alta rotación en 2025, impulsado por el transporte por carretera, ferroviario, marítimo y aéreo que conecta fábricas con el comercio minorista y los consumidores. El almacenamiento y la distribución amortiguan la estacionalidad y posicionan el inventario más cerca de los centros de demanda. Los servicios de valor agregado como el co-empaque, el ensamblaje de kits y la logística inversa están creciendo a medida que las marcas buscan comprimir los tiempos de entrega y renovar los exhibidores. Los contratos integrados que combinan transporte y personalización en instalaciones son preferidos para proteger la frescura de los artículos refrigerados y congelados. La norma FSMA 204 de la FDA impulsa la trazabilidad a nivel de evento, incorporando el seguimiento por lotes en los sistemas de almacén y transporte.[1] La intermediación de flete puro enfrenta presión sobre los márgenes, mientras que las soluciones integradas con servicios de valor agregado sostienen el poder de fijación de precios. Los operadores que alinean la norma ISO 9001 con HACCP y GDP garantizan una ejecución ágil de auditorías y retiros del mercado. El procesamiento integrado de devoluciones estabiliza las experiencias de comercio en línea y de comercio rápido, satisfaciendo las crecientes expectativas de los consumidores. La diferenciación basada en tecnología mejora la visibilidad, reduciendo las demoras, las mermas y los errores mediante alertas de excepciones y orquestación de muelles.
Los servicios de valor agregado son el segmento de mayor crecimiento con una CAGR del 5,48%, ofreciendo flexibilidad de inventario y agilidad en campañas más allá del almacenamiento y transporte básicos. El mercado de logística de bienes de consumo de alta rotación vincula cada vez más la ejecución promocional a las capacidades en sitio, habilitando paquetes estacionales y formatos listos para el comercio minorista cerca de las fechas de envío. La modernización de 23 centros de distribución regionales por parte de Walmart destaca cómo la automatización y la ubicación del inventario reducen el tiempo de pedido a estante.[2] Los proveedores integran prácticas de la norma ISO 14001 con el rediseño de empaques para cumplir los objetivos de sostenibilidad. Con el tiempo, la participación del transporte básico disminuye a medida que las operaciones integradas capturan el gasto incremental.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Control de Temperatura:
La Cadena de Frío Supera a la Temperatura Ambiente en las Redes Modernas de Bienes de Consumo MasivoLas operaciones en temperatura ambiente representaron el 63,50% de la participación del mercado de logística de bienes de consumo de alta rotación en 2025, impulsadas por alimentos de larga vida útil, cuidado personal y productos para el hogar. La capacidad refrigerada respalda los productos lácteos y frescos, mientras que la capacidad de congelados maneja comidas listas para consumir y proteínas premium. Las bandas de congelación profunda y ultrabajas atienden alimentos especializados y productos farmacéuticos que requieren controles estrictos de grado GDP. El monitoreo basado en IoT en los centros de cadena de frío mejora la eficiencia energética y reduce el deterioro. La prima de costo de la cadena de frío influye en la densidad de la red y la planificación de la capacidad, especialmente en los mercados maduros. El mercado de logística de bienes de consumo de alta rotación equilibra el dominio del ambiente con los crecientes flujos de congelados y refrigerados a medida que evolucionan los patrones de consumo y las regulaciones.
La logística de congelados es el segmento de mayor crecimiento, con una CAGR proyectada del 5,65% debido al aumento de la demanda de comidas congeladas y artículos sensibles a la temperatura. La norma FSMA 204 impulsa la trazabilidad granular y la adopción de registros electrónicos. Las instalaciones multicliente como el centro Olmos de Maersk integran IoT para visibilidad en tiempo real y documentación. Los proveedores con prácticas conformes a HACCP y GDP están bien posicionados en las categorías de atención médica y alimentos de alto valor. Las inversiones en capacidad controlada por temperatura están aumentando gradualmente su participación dentro del mercado de logística de bienes de consumo de alta rotación.
Por Categoría de Producto:
Atención Médica Omnicanal y Alimentos de Rápida RotaciónAlimentos y bebidas, con una participación en los ingresos del 36,75% en 2025, lidera el mercado de logística de bienes de consumo de alta rotación, impulsado por alimentos envasados, bebidas y productos básicos de larga vida útil. El cuidado personal registra volúmenes constantes a través de canales omnicanal, mientras que los productos de venta libre y de salud crecen más rápido a una CAGR del 5,91% debido al mayor acceso y los marcos de cumplimiento normativo. La norma FSMA 204 impulsa la trazabilidad, beneficiando a los productos de venta libre con ejecución de grado GDP y manejo serializado. Los proveedores que combinan seguridad alimentaria, GDP y servicios de valor agregado están bien posicionados para el crecimiento.
Las estrategias por categoría en el mercado de logística de bienes de consumo de alta rotación varían según las necesidades de manejo, cumplimiento y devoluciones. Alimentos y bebidas requieren alineación con HACCP y tiempos de permanencia cortos para la frescura. El cuidado personal se enfoca en la integridad del empaque y tiempos de ciclo rápidos, mientras que el cuidado del hogar prioriza flujos rentables y amplia cobertura minorista. La logística de atención médica se adapta al crecimiento omnicanal con seguimiento serializado y control de lotes. Los proveedores que sobresalen en cadena de frío y manejo conforme a GDP están preparados para capturar un crecimiento superior al del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
Las Redes Fuera de Línea Dominan, Aunque el Canal en Línea se Expande Más RápidoLas redes fuera de línea representaron el 69,75% de los ingresos de 2025, impulsadas por supermercados, hipermercados y el comercio tradicional, que dependen de la entrega directa a tienda y el cross-docking. Los canales en línea, con el 30,25%, crecen más rápido debido a la creciente demanda de entrega a domicilio de artículos esenciales. El comercio rápido y los comestibles en marketplaces están impulsando los sitios de micro-fulfillment, los casilleros de paquetería y las asociaciones de última milla. La expansión de Amazon en entrega en el mismo día y al día siguiente en más de 2.300 ciudades de EE. UU. destaca cómo la densidad de la red mejora el servicio para comestibles y artículos esenciales. El inventario unificado y el enrutamiento de pedidos son fundamentales para la consistencia omnicanal, permitiendo que las tiendas actúen como nodos de entrega local.
El crecimiento en línea aumenta la intensidad de la selección y las devoluciones, integrando servicios de valor agregado y logística inversa en los contratos. El mercado de logística de bienes de consumo masivo para el cumplimiento en línea crece a medida que las marcas invierten en nodos cercanos al cliente y mejoran el intercambio de datos para reducir la merma y las roturas de stock. Los minoristas están automatizando las redes para estabilizar el servicio durante los picos, como se observa en la modernización de 23 centros de distribución automatizados de Walmart que atienden al 60% de las tiendas de EE. UU. La planificación habilitada por inteligencia artificial y el enrutamiento predictivo también están mejorando la consistencia y reduciendo los kilómetros recorridos. A medida que el impulso en línea continúa, el mercado integra opciones de paquetería, carga parcial y última milla para cumplir los compromisos de servicio.
Análisis Geográfico
Mercado de Logística de Bienes de Consumo Masivo (FMCG) en Asia-Pacífico y Europa
Asia-Pacífico lideró con el 37,20% de los ingresos de 2025 y se proyecta que crezca a una CAGR del 5,74% hasta 2031, impulsado por la urbanización, los pagos digitales y la adopción de plataformas de comercio electrónico. Las inversiones en logística en ciudades secundarias mejoran la eficiencia de la última milla, mientras que la expansión de la cadena de frío respalda los surtidos frescos y congelados. Prologis prevé un fuerte desarrollo en los mercados emergentes para 2026, con una baja tasa de vacancia en Europa que influye en las redes globales.
Mercado de Logística de Bienes de Consumo Masivo (FMCG) en América del Norte
América del Norte moderniza su red con automatización y análisis de datos para mejorar la velocidad y la disponibilidad. Los centros de distribución automatizados de Walmart ahora abastecen a la mayoría de las tiendas en Estados Unidos, reduciendo el tiempo desde el pedido hasta la estantería. El comercio transfronterizo se mantiene estable, sosteniendo la demanda de puertos, ferrocarriles y almacenes. La reinversión en la cadena de frío aborda activos envejecidos y una alta utilización, mientras que la distribución omnicanal de productos de alimentación combina el cumplimiento regional con la recogida en tienda para productos perecederos.[3]
Mercado de Logística de Bienes de Consumo Masivo (FMCG) en EMEA y América del Sur
Europa enfrenta un crecimiento moderado debido a la madurez del comercio minorista, la complejidad regulatoria y la baja tasa de disponibilidad en los principales centros logísticos. Prologis anticipa una tasa de disponibilidad inferior al 5% en 2026, lo que requiere una planificación de sitios a largo plazo. Los esfuerzos de sostenibilidad se centran en flotas de vehículos eléctricos, almacenes con energía renovable y certificaciones verdes. América del Sur incorpora instalaciones modernas para productos perecederos y exportaciones, mientras que Oriente Medio y África muestran potencial en centros urbanos, pero enfrentan desafíos de infraestructura en los corredores comerciales. A nivel global, el mercado de logística de bienes de consumo masivo (FMCG) hace hincapié en las normas ISO 9001, HACCP, GDP e ISO 14001 para la estandarización de las operaciones.
Panorama Competitivo
El mercado de logística de bienes de consumo masivo cuenta con integradores globales, especialistas regionales y proveedores enfocados en tecnología que compiten en amplitud de red, profundidad sectorial y capacidades digitales. Los actores globales combinan logística contractual, transporte de carga y opciones de última milla, mientras que los especialistas regionales sobresalen en nichos como la cadena de frío o la logística inversa. Las prioridades estratégicas incluyen la automatización de almacenes, la visibilidad de datos y la contabilidad de emisiones. La automatización de Walmart en 23 centros de distribución destaca cómo los cargadores alinean la tecnología para mejorar la disponibilidad. Prologis anticipa una fuerte demanda de espacio moderno en 2026, beneficiando a los proveedores de logística de terceros que aseguran capacidad anticipada en mercados ajustados.
La adopción tecnológica impulsa la competencia a medida que los cargadores priorizan el análisis, la inteligencia artificial y la visibilidad en tiempo real. FedEx reporta una alta adopción de inteligencia artificial para la optimización de rutas, mientras que la escala de entrega rápida de Amazon eleva las expectativas de velocidad y cobertura. Los proveedores con torres de control y prueba de entrega digital reducen las excepciones y la merma. El mercado enfatiza el cumplimiento de HACCP y GDP, especialmente para productos con regulaciones estrictas.
La capacidad de cadena de frío es fundamental debido a la creciente demanda de congelados y refrigerados. Los altos costos de infraestructura favorecen a los operadores que comparten capacidad y utilizan sistemas de energía inteligente. Los nuevos centros como Olmos, Perú, reducen el desperdicio y mejoran la fiabilidad para los productos perecederos. La sostenibilidad es ahora esencial, con las prácticas de ISO 14001 y el seguimiento de emisiones convirtiéndose en estándar. El mercado de logística de bienes de consumo masivo valora a los proveedores que combinan experiencia sectorial, alcance multinodo y servicios de valor agregado para la eficiencia de costos y la excelencia en el servicio.
Líderes de la Industria de Logística de Bienes de Consumo Masivo
-
DHL Group
-
Kuehne + Nagel
-
DSV
-
C.H. Robinson
-
Ceva Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Bienes de Consumo de Alta Rotación Empresas cubiertas en este informe
- DHL Group
- Kuehne + Nagel
- DSV
- C.H. Robinson
- Ceva Logistics
- XPO Logistics
- Rhenus Logistics
- FM Logistic
- Hellmann Worldwide Logistics
- Penske Logistics
- Kenco Logistics
- JD Logistics
- FedEx Supply Chain
- Nippon Express
- Yusen Logistics
- Geodis
- GXO Logistics
- Savino Del Bene
- ID Logistics Group
- Brimich Logistics
Desarrollos recientes de la industria en Mercado de Logística de Bienes de Consumo de Alta Rotación
- Enero de 2026: La FDA de EE. UU. extendió el plazo de cumplimiento de la Norma de Trazabilidad de Alimentos (FSMA 204) del 20 de enero de 2026 al 20 de julio de 2028, otorgando a los proveedores de logística y fabricantes de alimentos tiempo adicional para implementar sistemas electrónicos de trazabilidad para artículos de alto riesgo designados, incluidos huevos con cáscara, quesos blandos y peces de aleta.
- Diciembre de 2025: Target presentó mejoras en el sistema de gestión de inventario impulsado por inteligencia artificial en toda su red de cumplimiento, proyectando una reducción en las roturas de stock durante los períodos promocionales pico y mejorando la cobertura de entrega al día siguiente en las principales áreas metropolitanas.
- Septiembre de 2025: Walmart reveló que el 60% de sus tiendas en EE. UU. son atendidas ahora por centros de distribución automatizados, con 23 de 42 centros de distribución regionales modernizados con robótica y sistemas de cintas transportadoras que reducen los tiempos de ciclo de pedido a estante en aproximadamente un 30%.
- Julio de 2025: Maersk inauguró un avanzado centro de cadena de frío en Olmos, Perú, con refrigeración solar y monitoreo habilitado por IoT para abordar las altas tasas de desperdicio ante la ausencia de infraestructura adecuada de cadena de frío, con la instalación diseñada para manejar volúmenes significativos de productos frescos.
Alcance del Informe Global del Mercado de Logística de Bienes de Consumo Masivo
El Informe del Mercado de Logística de Bienes de Consumo Masivo está segmentado por Servicio (Transporte, Almacenamiento & Distribución, Servicios de Valor Agregado), por Control de Temperatura (Refrigerado, Congelado y Más), por Categoría de Producto (Alimentos y Bebidas, Cuidado Personal y Más), por Canal de Distribución (En Línea, Fuera de Línea) y por Geografía (América del Norte, América del Sur, Asia-Pacífico, Europa, Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Transporte | Carretera |
| Ferroviario | |
| Aéreo | |
| Marítimo | |
| Almacenamiento y Distribución | |
| Servicios de Valor Agregado y Otros |
| Refrigerado (0-5 °C) |
| Congelado (-18-0 °C) |
| Temperatura Ambiente |
| Congelación Profunda / Ultrabajas Temperaturas (menos de -20 °C) |
| Alimentos y Bebidas |
| Cuidado Personal |
| Cuidado del Hogar |
| Medicamentos de Venta Libre y Atención Médica |
| Otros |
| En Línea |
| Fuera de Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Servicio (Valor) | Transporte | Carretera |
| Ferroviario | ||
| Aéreo | ||
| Marítimo | ||
| Almacenamiento y Distribución | ||
| Servicios de Valor Agregado y Otros | ||
| Por Control de Temperatura (Valor) | Refrigerado (0-5 °C) | |
| Congelado (-18-0 °C) | ||
| Temperatura Ambiente | ||
| Congelación Profunda / Ultrabajas Temperaturas (menos de -20 °C) | ||
| Por Categoría de Producto (Valor) | Alimentos y Bebidas | |
| Cuidado Personal | ||
| Cuidado del Hogar | ||
| Medicamentos de Venta Libre y Atención Médica | ||
| Otros | ||
| Por Canal de Distribución (Valor) | En Línea | |
| Fuera de Línea | ||
| Por Geografía (Valor) | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de logística de bienes de consumo masivo y a qué velocidad está creciendo?
El tamaño del Mercado de Logística de Bienes de Consumo de Alta Rotación fue valorado en 1,37 billones de USD en 2025 y se estima que crecerá desde 1,47 billones de USD en 2026 hasta alcanzar 1,89 billones de USD en 2031, a una CAGR del 5,15% durante el período de pronóstico (2026-2031).
¿Qué segmento de servicio lidera en el mercado de logística de bienes de consumo masivo?
El transporte lidera y representó el 67,35% de los ingresos de 2025, mientras que los servicios de valor agregado son los de más rápido crecimiento a medida que las marcas buscan agilidad y tiempos de ciclo más cortos.
¿Qué segmento de control de temperatura crece más rápido dentro del mercado de logística de bienes de consumo masivo?
La logística de congelados es la de mayor crecimiento, con una CAGR proyectada del 5,65% hasta 2031 a medida que aumenta la demanda de alimentos congelados y artículos sensibles a la temperatura.
¿Qué región tiene la mayor participación en el mercado de logística de bienes de consumo masivo?
Asia-Pacífico lidera con el 37,20% de los ingresos de 2025 y se proyecta que registre la CAGR más rápida del 5,74% hasta 2031 a medida que la cobertura de la red se profundiza en las ciudades secundarias.
¿Cómo está influyendo el comercio electrónico en el mercado de logística de bienes de consumo masivo?
El comercio electrónico está elevando los volúmenes de paquetería y micro-fulfillment a medida que se amplían las expectativas de entrega al día siguiente y en el mismo día, respaldadas por redes de entrega rápida y mandatos de trazabilidad.
¿Cuáles son los marcos de cumplimiento clave que dan forma al mercado de logística de bienes de consumo masivo?
Los marcos comunes incluyen ISO 9001, ISO 14001, HACCP, ISO 22000, GDP para productos farmacéuticos y la trazabilidad FSMA 204 de la FDA, que orientan el desempeño en materia de seguridad, calidad y medio ambiente.